
Taille et Part du Marché de la Gestion des Installations au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
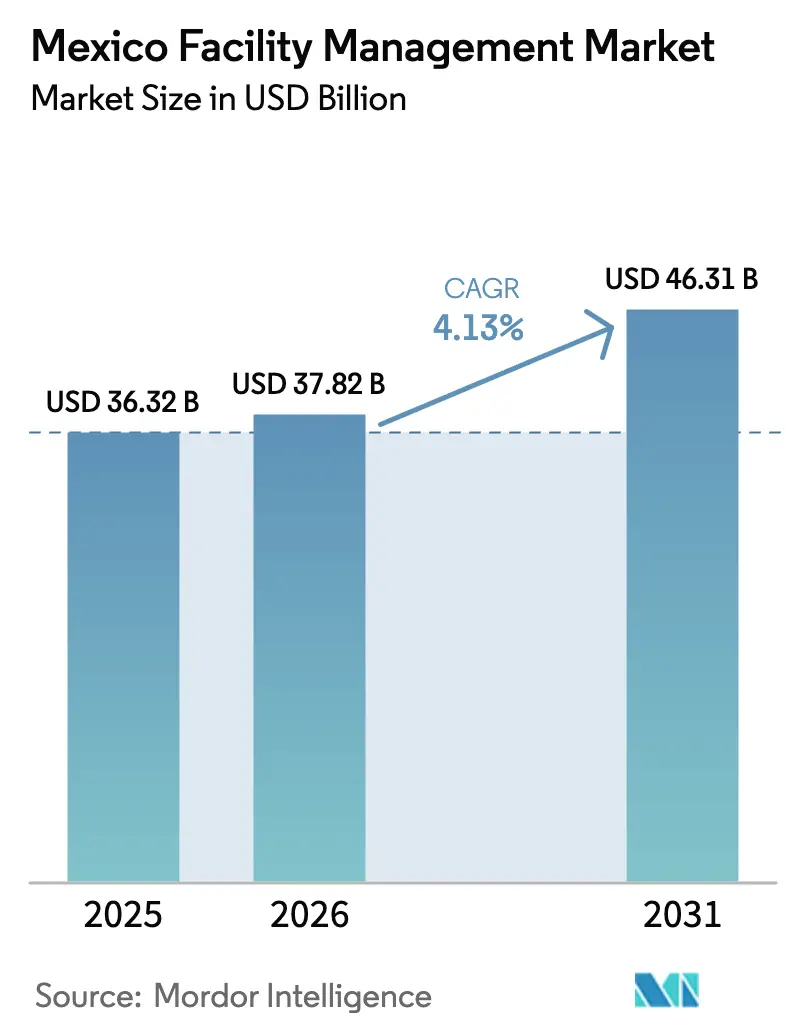
| Taille du marché de l'année de base (2025) | 36.32 Milliards de dollars |
| Taille du Marché (2026) | 37.82 Milliards de dollars |
| Taille du Marché (2031) | 46.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.13 % |
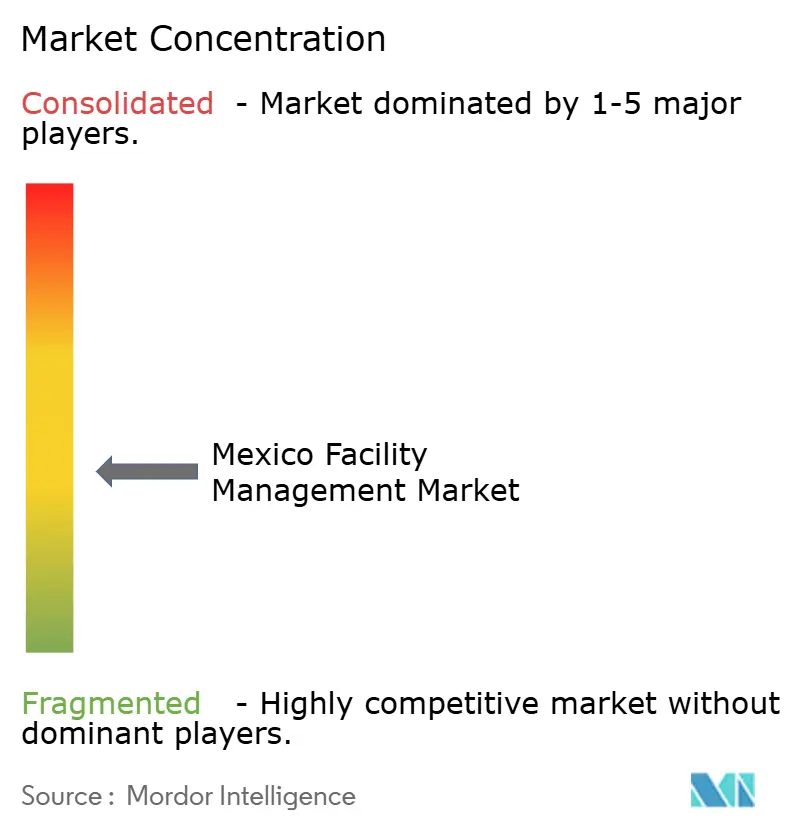
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion des Installations au Mexique par Mordor Intelligence
La taille du Marché de la Gestion des Installations au Mexique devrait passer de 36,32 milliards USD en 2025 à 37,82 milliards USD en 2026, et atteindre 46,31 milliards USD d'ici 2031 à un TCAC de 4,13 % sur la période 2026-2031.
Cette trajectoire confirme la résilience du marché de la gestion des installations au Mexique face à l'accélération du nearshoring, aux investissements massifs dans les infrastructures et au renforcement des cadres de conformité sociale. L'intensification des investissements directs étrangers, notamment de la part d'entreprises manufacturières qui relocalisent leurs chaînes d'approvisionnement à proximité des États-Unis, élargit l'inventaire national d'usines industrielles nécessitant une maintenance externalisée et un soutien en ingénierie. Les engagements fédéraux parallèles—tels que le programme de modernisation de 23 milliards USD de la Commission Fédérale d'Électricité—accroissent la demande d'expertise en services techniques couvrant les actifs de production, de transport et de distribution. Les entreprises externalisent également leurs opérations immobilières auprès de prestataires de gestion intégrée des installations (GII) afin de réduire les coûts et de répondre aux exigences croissantes en matière d'ESG et de conformité sociale liée à l'ACEUM. Enfin, l'adoption des technologies PropTech et des plateformes de maintenance prédictive pilotées par l'IoT remodèle les modèles de prestation de services et crée des propositions de valeur fondées sur les données au sein du marché de la gestion des installations au Mexique.[1]Schneider Electric, "Pourquoi le Mexique est au cœur des stratégies de nearshoring," schneider.com
Principaux Enseignements du Rapport
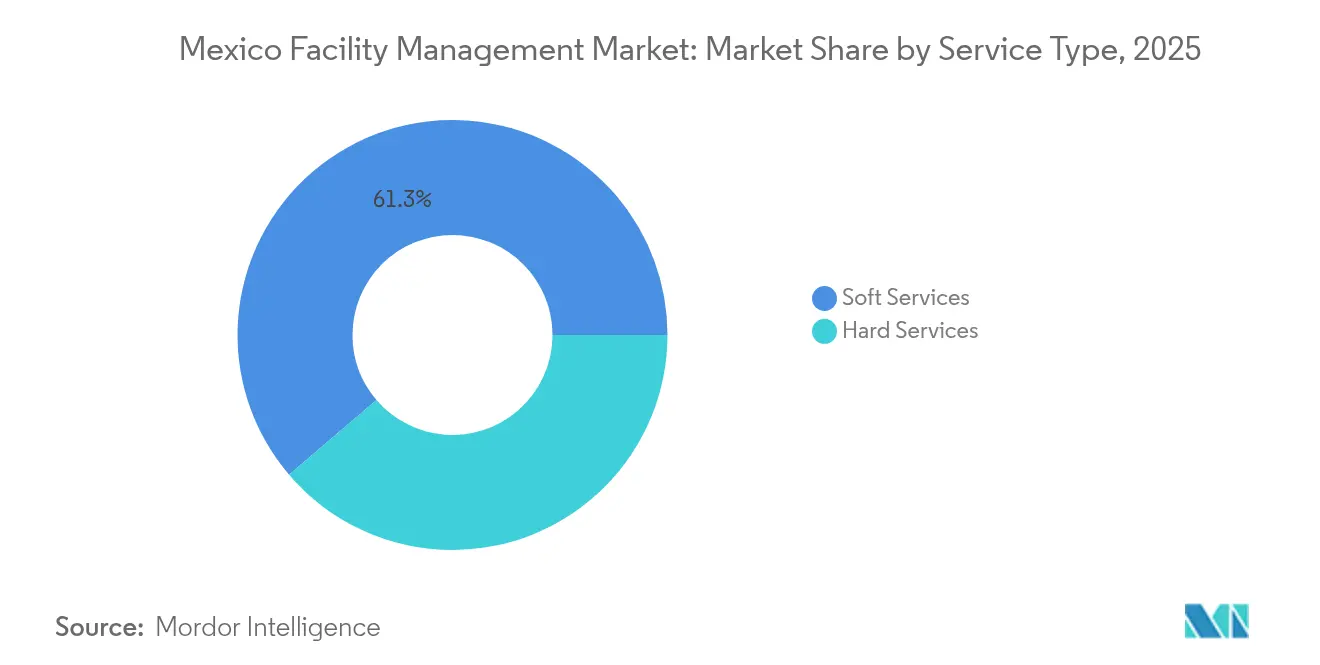
- Par type de service, les services généraux ont représenté 61,25 % de la part du marché de la gestion des installations au Mexique en 2025 ; les services techniques devraient s'accélérer à un TCAC de 7,88 % jusqu'en 2031.
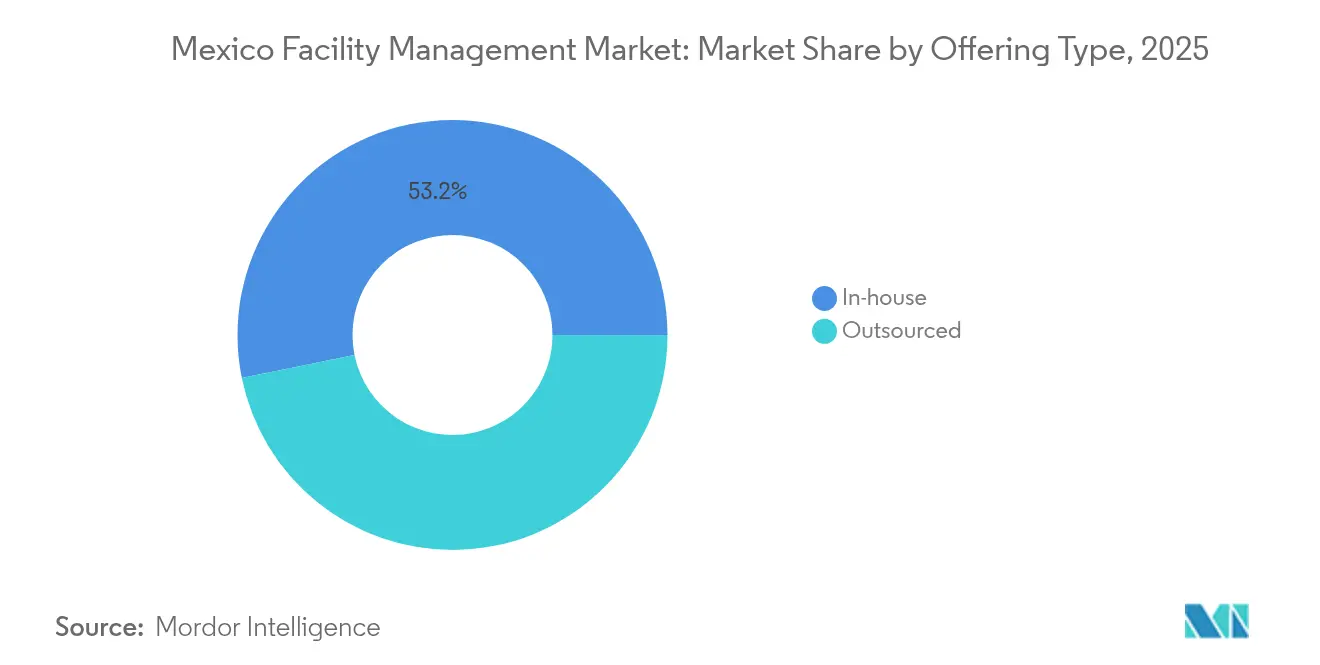
- Par type d'offre, les solutions en interne représentaient 53,20 % de la taille du marché de la gestion des installations au Mexique en 2025, tandis que la gestion intégrée des installations est en voie de connaître la croissance la plus rapide, à un TCAC de 9,31 % jusqu'en 2031.
- Par secteur d'utilisateur final, les installations commerciales détenaient 37,45 % de la part des revenus en 2025 ; les établissements de santé devraient se développer à un TCAC de 7,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché de la Gestion des Installations au Mexique
Analyse de l'Impact des Moteurs de Croissance*
| Moteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des installations industrielles tirée par le nearshoring | 1.20% | Nord du Mexique, région du Bajío | Moyen terme (2-4 ans) |
| Hausse de l'externalisation immobilière d'entreprise auprès de prestataires GII | 0.80% | Mexico, Guadalajara, Monterrey | Court terme (≤ 2 ans) |
| Méga-projets fédéraux stimulant la demande en services techniques | 0.60% | National, concentré dans les États du Sud | Long terme (≥ 4 ans) |
| Croissance du parc immobilier de bureaux de catégorie A et à usage mixte | 0.40% | Mexico, Guadalajara, Monterrey | Moyen terme (2-4 ans) |
| Plateformes de maintenance prédictive pilotées par PropTech et IoT | 0.30% | Grandes zones métropolitaines | Long terme (≥ 4 ans) |
| Dynamique de conformité ESG liée à l'ACEUM en faveur de services de gestion des installations verts certifiés | 0.20% | États frontaliers, pôles manufacturiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des installations industrielles tirée par le nearshoring
Le nearshoring a redéfini le rôle du Mexique dans les chaînes d'approvisionnement nord-américaines, le secteur manufacturier contribuant à près de 17 % du PIB national en 2025 et les besoins en propriété industrielle étant projetés en hausse de 80 % par rapport aux niveaux de 2023. Les producteurs du secteur de l'électronique, de l'automobile et de l'aérospatiale ont annoncé des mises à niveau de plusieurs milliards de dollars, notamment des engagements français totalisant 3 milliards USD couvrant la modernisation de Valeo à hauteur de 800 millions USD et les projets d'hydrogène vert d'Hydrogène de France. Cette vague d'investissements gonfle la demande de services spécialisés en plomberie-chauffage-climatique-électricité (PCHE), de systèmes de sécurité et de surveillance environnementale—des capacités que le marché de la gestion des installations au Mexique doit développer rapidement. Les consortiums de semiconducteurs analysant 3 000 milliards USD d'investissements mondiaux dans les usines de fabrication de puces au cours de la prochaine décennie identifient le Mexique comme un nœud émergent, consolidant davantage la demande de services à long terme. Les prestataires qui combinent l'expertise locale en matière de main-d'œuvre avec les normes d'ingénierie mondiales sont en mesure de remporter des contrats à haute valeur ajoutée à mesure que les exploitants d'usines recherchent une conformité clé en main et une continuité opérationnelle.[2]Co-Production International, "Les entreprises françaises accélèrent leurs investissements en nearshoring," co-production.net
Hausse de l'externalisation immobilière d'entreprise auprès de prestataires GII
Les entreprises dont le siège est à Mexico, Monterrey et Guadalajara passent d'une maintenance fragmentée en interne à des contrats GII globaux qui regroupent les services de nettoyage, de sécurité, techniques et de gestion de l'énergie. Les réseaux de soins de santé illustrent la proposition de valeur, faisant état d'économies de coûts de 10 à 15 % et d'une conformité réglementaire plus stricte après l'adoption de solutions unifiées. Le déploiement en décembre 2023 des normes de télétravail NOM-037 a ajouté de la complexité à la supervision du lieu de travail, poussant les entreprises vers des prestataires professionnels qui suivent l'utilisation des espaces, la qualité de l'air et les paramètres ergonomiques dans les bureaux hybrides. Les tableaux de bord numériques qui visualisent les indicateurs de niveau de service en temps réel sont désormais des exigences standard dans les appels d'offres, orientant le marché de la gestion des installations au Mexique vers des opérations centrées sur les données et une tarification à la performance.
Méga-projets fédéraux stimulant la demande en services techniques
Le Programme National d'Infrastructure du Mexique alloue 196 milliards USD à des projets énergétiques, de transport et de travaux publics, avec des chantiers emblématiques tels que le Train Maya, l'Aéroport International de Tulum et des réhabilitations hydroélectriques exigeant des régimes de maintenance sophistiqués. Le contrat de 892 millions USD d'ANDRITZ pour la modernisation de neuf centrales hydroélectriques illustre le pipeline de services industriels spécialisés que les gestionnaires d'installations doivent soutenir. Les prestataires de services techniques spécialisés dans la protection incendie, l'optimisation CVC et l'électronique de sécurité négocient des accords pluriannuels couvrant la maintenance préventive, la logistique des pièces de rechange et le diagnostic à distance des systèmes. La concentration des projets dans le Sud remodèle les implantations géographiques, obligeant les entreprises à recruter et former des techniciens dans des États historiquement peu desservis par la gestion des installations d'entreprise.
Croissance du parc immobilier de bureaux de catégorie A et à usage mixte
Les promoteurs ajoutent des tours intelligentes et bien équipées dans les zones urbaines centrales, intégrant des systèmes de gestion du bâtiment qui nécessitent un réglage continu et une surveillance cybersécuritaire. L'investissement dans les hôtels de luxe a augmenté de 50 % en 2024, et le pipeline hôtelier prévoit une expansion de 107,77 milliards USD à 157,59 milliards USD d'ici 2029, catalysant des contrats de services premium. L'élan parallèle dans les centres de données à accès ouvert—qui devraient générer 14 688 emplois indirects—exige des spécifications strictes en matière de disponibilité et de contrôle de l'environnement. Les gestionnaires d'installations capables d'associer le reporting en matière de durabilité à l'analyse de l'expérience des occupants différencient leurs offres à mesure que les critères ESG pèsent lourdement dans les décisions des locataires.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| L'informalité élevée du marché du travail dans la gestion des installations limite la qualité du service et l'évolutivité | -0.90% | National, aiguë dans les zones rurales | Long terme (≥ 4 ans) |
| La concurrence intense par les prix et les faibles coûts de changement de prestataire compriment les marges | -0.60% | Grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Le renforcement des réglementations en matière de sécurité au travail augmente les coûts de conformité | -0.40% | Pôles manufacturiers, États frontaliers | Moyen terme (2-4 ans) |
| Les coupures de courant régionales fréquentes provoquent des pics de maintenance non planifiée | -0.30% | National, sévère dans les zones industrielles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'informalité élevée du marché du travail dans la gestion des installations limite la qualité du service et l'évolutivité
Environ 60 % de la main-d'œuvre mexicaine opère dans l'économie informelle, privant de nombreux services aux installations de formations standardisées, de couverture de sécurité sociale et de certifications de qualité. Les initiatives passées visant à formaliser 200 000 travailleurs de services sous la direction de l'Organisation Internationale du Travail n'ont obtenu qu'un succès partiel, entravées par des charges fiscales salariales élevées et une application faible. Les clients multinationales insèrent désormais des clauses exigeant des avantages sociaux documentés pour les travailleurs, obligeant les prestataires de gestion des installations à assumer des charges administratives supplémentaires sous peine de disqualification. L'informalité perpétue un écart de prix, pénalisant les entreprises formelles qui se conforment aux taxes et aux avantages sociaux mais font face à la concurrence de fournisseurs non enregistrés moins chers.
La concurrence intense par les prix et les faibles coûts de changement de prestataire compriment les marges
Les contrats de nettoyage, de sécurité et d'entretien des espaces verts sont fréquemment remis en appel d'offres sur des cycles annuels, les clients exploitant les faibles barrières à la sortie pour négocier des remises importantes. L'abondance de petits fournisseurs locaux engendre une course vers le bas dans les zones métropolitaines, érodant la rentabilité des grands opérateurs GII qui investissent dans la technologie et la formation. Certains acteurs mondiaux répondent en segmentant les niveaux de service, en proposant des offres « allégées » qui satisfont les indicateurs de performance de base tout en réservant l'analyse avancée et le reporting ESG aux niveaux premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de service : Les services techniques s'accélèrent malgré la prédominance des services généraux
Les services généraux ont conservé un poids de revenus de 61,25 % au sein du marché de la gestion des installations au Mexique en 2025, reflétant une demande durable pour le nettoyage, la restauration, l'accueil et la sécurité dans les locaux commerciaux et institutionnels. Toutefois, la catégorie des services techniques enregistre le TCAC le plus rapide à 7,88 % jusqu'en 2031, portée par la modernisation des centrales énergétiques, la rénovation des bâtiments intelligents et les obligations légales croissantes en matière de systèmes incendie et de sécurité des personnes. Les sous-segments des services techniques tels que la maintenance PCHE bénéficient de l'analyse prédictive qui peut augmenter la disponibilité des équipements de 25 % et réduire les dépenses de réparation de 20 %. Les perspectives du segment sont également influencées par des offres d'automatisation haute performance telles que le système de gestion du bâtiment Metasys BAS v14.0 de Johnson Controls, qui prend en charge 800 appareils IP et intègre des clients BACnet pour une gestion rationalisée de l'énergie. À mesure que les clients adoptent ces plateformes, la taille du marché de la gestion des installations au Mexique pour les services techniques devrait se développer régulièrement, récompensant les fournisseurs qui associent une expertise en ingénierie à l'analyse de données. D'ici 2025, les propriétaires d'actifs considèrent les scores de conformité à la maintenance préventive comme un indicateur clé de performance déterminant lors de l'attribution de contrats à long terme, faisant pencher le paysage en faveur de prestataires qualifiés et dotés de technologies.


Par type d'offre : La gestion intégrée des installations émerge comme leader de la croissance
Les équipes internes contrôlent encore 53,20 % des dépenses de 2025, notamment dans les bureaux gouvernementaux et les entreprises publiques qui privilégient la supervision directe. Pourtant, la demande d'externalisation intégrée progresse à un TCAC de 9,31 %, le plus rapide au sein du marché de la gestion des installations au Mexique. Les offres mono-service et groupées restent pertinentes pour les organisations qui testent l'externalisation ou se concentrent sur des activités de niche, mais la GII débloque des économies d'échelle et une conformité coordonnée. Les systèmes de santé font état de gains de coûts de 10 à 15 % après être passés de listes de fournisseurs dispersés à des accords-cadres gérés par un seul prestataire.
Les centres de commande numériques qui consolident les systèmes de bâtiment, la planification du personnel et les chaînes d'approvisionnement soutiennent l'argumentaire de valeur de la GII. Les prestataires se différencient en intégrant des capteurs IoT qui alimentent des moteurs d'intelligence artificielle capables de signaler les anomalies en temps réel, améliorant ainsi la disponibilité des actifs et les indicateurs ESG. Par conséquent, la taille du marché de la gestion des installations au Mexique couverte par les prestataires GII s'élargit tant en termes absolus de dollars qu'en importance stratégique pour les agendas des comités de direction.
Par secteur d'utilisateur final : Le secteur de la santé stimule la croissance dans un contexte de stabilité commerciale
Les installations commerciales—y compris les bureaux, les entrepôts de distribution et les centres de commutation télécom—représentaient 37,45 % des dépenses de 2025, constituant une base de revenus stable pour les spécialistes des services généraux. Le segment de la santé, quant à lui, devrait enregistrer le TCAC le plus rapide à 7,72 % jusqu'en 2031, porté par la construction de nouveaux hôpitaux, l'expansion des laboratoires biomédicaux et des normes strictes en matière de stérilité et de traçabilité. Le réseau de livraison à domicile à l'échelle nationale de Vantive, filiale de Baxter, illustre la complexité opérationnelle que la gestion des installations spécialisée doit soutenir.
L'hôtellerie bénéficie d'un élan grâce aux pipelines d'hôtels de luxe et de complexes bien-être croissant à un rythme annuel de 13 %, exigeant une excellence en façade et une précision technique en coulisses. Les projets d'infrastructure institutionnelle et publique liés au Train Maya et aux nouveaux aéroports nécessitent des cadres de gestion des installations pluridisciplinaires couvrant la gestion des foules, la surveillance structurelle et l'intégration multi-réseaux. Les installations industrielles et de traitement restent l'épine dorsale du nearshoring, ajoutant des infrastructures de salles blanches, d'assemblage de batteries et de traitement de l'hydrogène qui élargissent la portée technique—et le potentiel de revenus—du marché de la gestion des installations au Mexique.
Analyse Géographique
Le marché de la gestion des installations au Mexique est ancré par les pôles manufacturiers proches de la frontière en Basse-Californie, au Nuevo León et dans le Chihuahua. Le taux d'inoccupation industriel de Tijuana a franchi le seuil de 2 % pour la première fois en trois ans au milieu de 2024, alors que les promoteurs s'empressaient de livrer des usines pour les fournisseurs d'électronique et de véhicules électriques. Monterrey a ajouté à lui seul 22 millions de pieds carrés de nouveaux espaces industriels depuis 2022, avec des coûts de construction augmentant de 3,2 % par an de manière contenue. Un écosystème dense de fournisseurs, de corridors logistiques et de main-d'œuvre bilingue maintient une forte demande de services pour les spécialistes des services généraux et techniques.
Le Centre du Mexique—Mexico, Guadalajara, Querétaro—représente la géographie à la croissance la plus rapide jusqu'en 2030, avec la prolifération de campus technologiques, de centres de données en nuage et de sièges sociaux. Les promoteurs intègrent des systèmes certifiés LEED et des applications d'expérience des occupants qui favorisent les prestataires GII dotés de compétences numériques. La taille du marché de la gestion des installations au Mexique pour le Centre du Mexique représente ainsi une part disproportionnée des contrats à forte marge et à haute intensité technologique.
Paysage réglementaire
La prestation de gestion des installations au Mexique est encadrée par des exigences obligatoires de sécurité et de qualité sur le lieu de travail, ainsi que par des exigences de conformité télécom et sans fil de plus en plus intégrées aux déploiements de bâtiments intelligents. Le Secrétariat au Travail et à la Prévoyance Sociale (STPS) fixe les exigences fondamentales de sécurité au travail via les normes officielles mexicaines (NOMs), notamment la NOM-001-STPS-2008 relative aux conditions de sécurité des bâtiments, installations et zones de travail, qui affecte les procédures des prestataires pour les travaux électriques, la maintenance MEP et les opérations de service sur site.
Pour la gestion des installations technologiques, le Mexique dispose d'un régulateur télécom autonome, l'Instituto Federal de Telecomunicaciones (IFT), qui régit les dispositions techniques, l'homologation et l'évaluation de conformité pour les équipements utilisant le spectre radio. Les dispositions techniques de l'IFT pour les équipements sans fil, notamment l'IFT-017-2023 (en vigueur au 7 novembre 2025) pour les systèmes WLAN et de modulation numérique dans les bandes 5 GHz et 6 GHz, ajoutent une couche de conformité formelle pour les capteurs IoT, les passerelles de connectivité et les mises à niveau des réseaux de bâtiments utilisés dans la maintenance prédictive et la gestion numérique des bâtiments. Parallèlement, le Secrétariat de l'Économie coordonne la normalisation via le Programme National d'Infrastructure de Qualité (PNIC) publié annuellement dans le Journal Officiel de la Fédération (DOF), qui signale les futures activités de normalisation pertinentes pour les technologies des installations, les achats et les spécifications de service.
Paysage Concurrentiel
Le marché de la gestion des installations au Mexique demeure modérément fragmenté, avec des conglomérats mondiaux en concurrence aux côtés de spécialistes régionaux. ISS fait état d'un chiffre d'affaires mondial de 83,7 milliards DKK et d'une croissance organique de 5,8 % au deuxième trimestre 2024, équilibrant des catalogues de services étendus avec une expertise réglementaire locale. Sodexo a généré 12,5 milliards EUR au premier semestre 2025, en s'appuyant sur des offres intégrées de restauration et de gestion des installations et en accordant la priorité à l'innovation en matière de durabilité. Johnson Controls, un acteur de premier plan dans les systèmes de bâtiment, a affiché des ventes de 5,4 milliards USD au premier trimestre 2025 et a vu son carnet de commandes en Solutions de Bâtiment atteindre 13,2 milliards USD, témoignant de l'appétit pour les plateformes d'automatisation.
Les mouvements stratégiques comprennent l'acquisition par CBRE en janvier 2025 d'Industrious National Management Company, fusionnant l'expérience du lieu de travail avec les opérations et visant 20 milliards USD de revenus BOE. L'acquisition par Aramark en décembre 2024 de Quantum Cost Consultancy Group a ajouté près de 500 millions USD de dépenses en approvisionnement, renforçant le levier sur la chaîne d'approvisionnement en Amérique Latine. Pendant ce temps, ISS a intégré des responsables ESG au niveau de la direction pour aligner les contrats mexicains sur les objectifs mondiaux de décarbonation, renforçant la crédibilité auprès des locataires multinationaux.
Les opportunités de marchés inexploités s'articulent autour de la GII pour les fabricants de taille intermédiaire et les opérateurs de centres de données, ainsi que des services spécialisés pour les actifs d'énergie renouvelable. Les acteurs PropTech proposant une détection des défaillances assistée par intelligence artificielle et des inspections de façades par drone nouent des partenariats pour pénétrer les grands portefeuilles. L'intensité concurrentielle est la plus prononcée dans le nettoyage et la sécurité, où les faibles barrières à l'entrée et la main-d'œuvre informelle maintiennent les prix sous pression. Les prestataires capables de certifier les pratiques de travail, de déployer la transparence soutenue par l'IoT et de financer les mises à niveau technologiques sont bien positionnés pour consolider leur part dans le marché de la gestion des installations au Mexique en pleine évolution.
Leaders du Secteur de la Gestion des Installations au Mexique
ISS Mexico
Sodexo Facilities Management Services
CBRE Mexico
Grupo EULEN Mexico
JLL Mexico
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion industrielle portée par le nearshoring et les grands programmes d'infrastructure publique élargissent la base adressable des services techniques et de la gestion intégrée des installations, notamment lorsque les clients exigent des pratiques de travail documentées et des normes d'ingénierie reproductibles. Le Mexique utilise également des programmes tels que l'IMMEX pour permettre l'importation en franchise de droits d'intrants et d'équipements de fabrication, ce qui favorise une adoption accrue de l'automatisation et des actifs de l'Industrie 4.0 et accroît la demande de maintenance MEP, de systèmes de sécurité et de services de gestion de l'énergie dans les installations orientées vers l'export.
Les installations à forte intensité technologique créent également des espaces vacants pour les prestataires capables d'associer la gestion traditionnelle des installations à des opérations d'infrastructure numérique et à des résultats énergétiques mesurables. En février 2026, C3ntro Telecom a obtenu un financement syndiqué de la part d'institutions financières de développement, PROPARCO et DEG (Groupe KfW), pour le segment mexicain du Project TIKVA, un réseau de fibre transfrontalier de 2 700 km reliant Querétaro et Phoenix, renforçant l'investissement autour des corridors de centres de données et de connectivité où les capacités de gestion des installations axées sur la disponibilité, notamment l'alimentation, le refroidissement, la surveillance environnementale et les processus de maintenance critique, sont des priorités d'achat. En avril 2026, Siemens a mis en avant son installation Mitras à Nuevo Leon comme son premier site LEED Platinum au niveau mondial et un laboratoire pour le déploiement de l'automatisation IoT industrielle et de la conformité en matière d'efficacité énergétique, ce qui renforce les points de référence clients actifs pour les services énergétiques basés sur les résultats et les rénovations qui regroupent l'automatisation, la surveillance et la maintenance des bâtiments sous des contrats intégrés.
Développements récents du secteur
- Mai 2026 : Sodexo a annoncé un contrat de sept ans avec Rio Tinto pour des services d'installations intégrés dans la région de Pilbara en Australie, à partir de juin 2026. Cette attribution souligne la demande continue pour des modèles de prestation de gestion des installations importants et regroupés, combinant l'exécution multi-services avec des exigences de continuité opérationnelle. De telles victoires mondiales renforcent les modèles opérationnels axés sur l'échelle que les clients multinationaux recherchent également lors des appels d'offres pour des contrats intégrés au Mexique.
- Avril 2026 : Siemens a mis en avant son installation Mitras à Nuevo Leon comme son premier site LEED Platinum au niveau mondial et un laboratoire pour le déploiement de l'automatisation IoT industrielle et de la conformité en matière d'efficacité énergétique. Cette actualité montre des points de référence clients actifs pour les services énergétiques basés sur les résultats et les rénovations qui alignent l'automatisation, la surveillance et la maintenance des bâtiments sous des contrats intégrés. Elle indique également un intérêt croissant des clients pour des améliorations d'efficacité mesurables à travers les campus manufacturiers du nord du Mexique.
- Janvier 2025 : CBRE a acquis Industrious National Management Company, créant un segment Opérations de Bâtiments et Expérience. Cette acquisition lie plus étroitement l'expérience sur le lieu de travail aux opérations de bâtiment et à la gestion de portefeuille, reflétant une tendance plus large parmi les fournisseurs mondiaux vers des offres intégrées. Au Mexique, cela favorise la différenciation concurrentielle alors que les entreprises consolident leurs fournisseurs et utilisent des tableaux de bord de performance et des indicateurs d'expérience employé comme exigences d'appel d'offres.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché mexicain de la gestion des installations est défini comme les revenus générés par les services externalisés et internes utilisés pour exploiter, entretenir et soutenir les bâtiments et sites auprès des utilisateurs finaux commerciaux, industriels et institutionnels.
Exclusions de périmètre : ce dimensionnement n'inclut pas les travaux de construction et de rénovation majeure en capital dans le cadre des services de gestion des installations.
Aperçu de la segmentation
- Par Type de Service
- Services Techniques
- Gestion des Actifs
- Services PCHE et CVC
- Systèmes Incendie et Sécurité
- Autres Services Techniques
- Services Généraux
- Support Bureautique et Sécurité
- Services de Nettoyage
- Services de Restauration
- Autres Services Généraux
- Services Techniques
- Par Type d'Offre
- En Interne
- Externalisé
- Gestion Mono-Service
- Gestion Groupée
- Gestion Intégrée des Installations
- Par Secteur d'Utilisateur Final
- Commercial (Technologies de l'Information et Télécom, Distribution et Entrepôts, etc.)
- Hôtellerie (Hôtels, Restauration, Grands Restaurants)
- Infrastructure Institutionnelle et Publique (Gouvernement, Éducation, Transport)
- Santé (Établissements Publics et Privés)
- Industriel et de Traitement (Fabrication, Énergie, Mines)
- Autres Secteurs d'Utilisateurs Finaux (Résidentiel Collectif, Divertissement, Sports et Loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des statistiques publiques qui nous aident à cartographier la base adressable des bâtiments et de l'activité de service au Mexique. Nous avons examiné des sources telles que les tableaux du recensement économique de l'INEGI, les séries macroéconomiques de la Banco de Mexico, les données commerciales du Mexique pour certaines catégories d'équipements, ainsi que les portails de marchés publics qui signalent la demande de services externalisés. Nous avons également utilisé des documents d'organismes de normalisation, tels que les orientations ISO pour les termes de gestion des installations et l'alignement du périmètre, ce qui aide à maintenir des définitions cohérentes.
Pour relier le marché aux dépenses réelles, nous avons vérifié de manière croisée les dépôts d'entreprises cotées, les présentations aux investisseurs et une couverture presse fiable des contrats obtenus et des expansions de services. Pour les domaines où l'information publique est limitée, nous avons utilisé des abonnements payants axés sur les données financières et l'intelligence d'entreprise, les actualités et données financières, ainsi que des données d'importation/exportation au niveau des expéditions pour vérifier la cohérence de l'intensité de service dans les catégories de gestion technique des installations. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce qui est réellement compté dans la gestion technique et douce des installations au Mexique et comment la répartition interne/externalisée évolue selon l'utilisateur final. Nous avons échangé avec un ensemble de prestataires de gestion des installations, sous-traitants, gestionnaires de biens et d'usines, et équipes d'achats, et avons utilisé ces informations pour valider les fourchettes de prix, les structures contractuelles (simple, regroupée et intégrée), et les limites de périmètre typiques dans les principaux centres de demande mexicains.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28% | Directeurs (CXO) : 18% |
| Rang intermédiaire : 54% | Responsables fonctionnels/d'unité : 30% |
| Acteurs plus petits : 18% | Managers : 52% |
Dimensionnement du marché et prévisions
Le modèle utilise une logique descendante et ascendante où la production du secteur des services et les signaux du parc immobilier mexicain sont reconstitués en un bassin de demande de gestion des installations, puis répartis entre services techniques et services doux, et par modèle de prestation selon les comportements d'externalisation observés. Une fois cette structure en place, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des valeurs de contrats échantillonnées par utilisateur final, des vérifications de canaux avec les prestataires de services, et des vérifications volume multiplié par prix de vente moyen pour les activités de gestion technique des installations répétitives.
Les principales données utilisées dans le modèle comprennent la répartition des surfaces commerciales et industrielles, le taux d'externalisation par groupe d'utilisateurs finaux, l'évolution des coûts salariaux pour les fonctions de gestion des installations, la durée typique des contrats et les cycles de réappel d'offres, ainsi que la manière dont la fréquence de la gestion technique des installations évolue avec l'âge et l'utilisation des actifs. Lorsque des observations directes manquaient, les écarts ont été traités en appliquant des fourchettes prudentes issues du consensus des entretiens, puis en les affinant à l'aide d'indicateurs observables tels que l'emploi et l'activité d'appels d'offres publics.
Pour les prévisions, une analyse de scénarios a été appliquée autour des moteurs macroéconomiques qui influencent les dépenses de gestion des installations au Mexique, puis intégrée dans un scénario central utilisant des hypothèses validées par des experts. Cela rend la prévision pratique car elle relie la croissance à des évolutions mesurables de l'occupation, de l'activité industrielle, de l'inflation salariale et de la pénétration de l'externalisation, suivies d'une vérification finale de cohérence par rapport aux commentaires récents sur les contrats et les prix.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin qu'une hypothèse inhabituelle ne fasse pas basculer le marché total. Nous comparons les totaux à des signaux indépendants tels que la croissance du secteur des services, les tendances de l'emploi liées aux services de soutien, et l'évolution observée des prix pour les tâches courantes de gestion des installations, puis nous examinons tout écart important au niveau des segments et des utilisateurs finaux.
Avant validation finale, le modèle est examiné par des pairs, et nous recontactons certains interviewés lorsque les résultats sortent des fourchettes attendues ou lorsqu'une nouvelle structure contractuelle devient courante sur le marché. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché du rapport de Mordor Intelligence sur la gestion des installations au Mexique comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des installations au Mexique varient souvent car le périmètre n'est pas toujours maintenu cohérent, notamment quant à la prise en compte de l'activité interne et au traitement des contrats intégrés. Les différences proviennent également de l'année de référence choisie, du moment de conversion des devises, et de la manière dont l'inflation des prix est appliquée aux services à forte intensité de main-d'œuvre.
En suivant la composition des contrats, la pénétration de l'externalisation et les définitions des services techniques par rapport aux services doux, Mordor Intelligence maintient le chiffre mexicain aligné sur la gestion des installations récurrente fournie aux sites en exploitation (y compris la prestation interne), et exclut les travaux de construction et de rénovation majeure qui peuvent être intégrés dans certains totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,82 milliards USD (2026) | |
| Cabinet de conseil régional A | 17,50 milliards USD (2024) | Utilise une année de référence antérieure et est décrit comme combinant la gestion des installations et la gestion intégrée des installations d'une manière qui peut sous-estimer l'activité interne de gestion des installations et traiter les contrats regroupés différemment, ce qui modifie le total par rapport à une définition comparable de la gestion des installations. |
| Revue spécialisée B | 5,20 milliards USD (2026) | Présenté comme un marché de services de gestion des installations, ce qui restreint probablement la couverture à des services externalisés sélectionnés et exclut certaines parties de la gestion technique des installations ainsi que des modèles de prestation regroupés ou intégrés plus larges couramment achetés au Mexique. |
Dans l'ensemble, l'écart s'explique moins par le calcul que par ce qui est inclus, le moment de la mesure, et la manière dont la prestation intégrée est traitée. Nos étapes restent traçables à des signaux de demande observables et à des vérifications reproductibles, afin que les utilisateurs puissent rapprocher le total du marché de l'activité immobilière, du comportement d'externalisation et de la tarification des services au Mexique.


Questions Clés Traitées dans le Rapport
Quelle est la valeur actuelle du marché de la gestion des installations au Mexique ?
Le marché a été évalué à 37,82 milliards USD en 2026 et devrait atteindre 46,31 milliards USD d'ici 2031.
Quel type de service connaît la croissance la plus rapide ?
Les services techniques devraient afficher un TCAC de 7,88 % jusqu'en 2031, portés par les mises à niveau des infrastructures et l'adoption des bâtiments intelligents.
Pourquoi la gestion intégrée des installations gagne-t-elle en popularité ?
Les contrats intégrés permettent des économies de coûts de 10 à 15 %, simplifient la conformité et exploitent l'analyse IoT pour de meilleures performances des actifs.
Quel secteur d'utilisateur final offre le plus fort potentiel de croissance ?
Les établissements de santé devraient se développer à un TCAC de 7,72 % en raison des exigences de modernisation imposant des contrôles spécialisés de conformité et de stérilité.
Comment le nearshoring influence-t-il la demande de gestion des installations ?
Les fabricants étrangers qui s'installent au Mexique ajoutent des millions de mètres carrés d'espaces industriels, stimulant la demande de services techniques de gestion des installations.
Quelles régions présentent de nouvelles opportunités pour les prestataires de services ?
Les États du Sud bénéficient de méga-projets tels que le Train Maya et la Raffinerie de Dos Bocas, obligeant les prestataires à y établir de nouvelles opérations.
Dernière mise à jour de la page le:



