
Taille et part du marché nord-américain des emballages ondulés et des boîtes pliantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
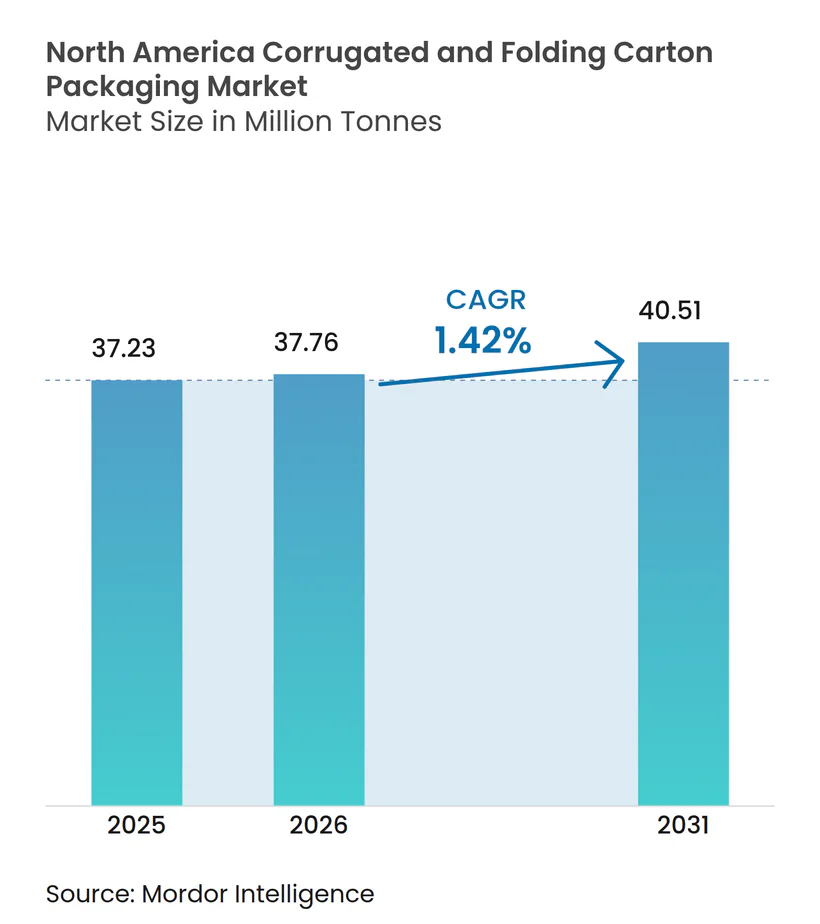
| Taille du marché de l'année de base (2025) | 37.23 Millions de tonnes |
| Volume du Marché (2026) | 37.76 Millions de tonnes |
| Volume du Marché (2031) | 40.51 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 1.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain des emballages ondulés et des boîtes pliantes par Mordor Intelligence
La taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2026 est estimée à 37,76 millions de tonnes, en progression par rapport à la valeur de 37,23 millions de tonnes enregistrée en 2025, avec des projections à 40,51 millions de tonnes pour 2031, croissant à un CAGR de 1,42 % sur la période 2026-2031. La conformité réglementaire, la relocalisation de la fabrication et les normes d'exécution du commerce électronique constituent désormais les principaux moteurs de volume plutôt que les seules hausses de consommation, positionnant le marché nord-américain des emballages ondulés et des boîtes pliantes sur une trajectoire d'expansion régulière mais modérée. La fibre recyclée demeure l'intrant dominant tandis que les marques recherchent la certification du Forest Stewardship Council (FSC), tandis que les mélanges de bambou et de résidus agro-industriels suscitent l'attention des brevets en tant que substituts crédibles à l'approvisionnement volatile en bois.[1] Les directives strictes de la FDA sur les boîtes pliantes pharmaceutiques et les exigences des détaillants en matière d'emballages prêts à être mis en rayon stimulent les améliorations des boîtes pliantes qui intègrent des exigences graphiques et de barrière plus élevées. Le redimensionnement progressif assisté par l'IA remodèle l'ingénierie des cartons, et les dépenses en capital dépassant 2,5 milliards USD jusqu'en 2025 soulignent une transition vers l'automatisation et l'impression numérique qui raccourcit les longueurs de tirage et personnalise l'apparence.
Principaux enseignements du rapport
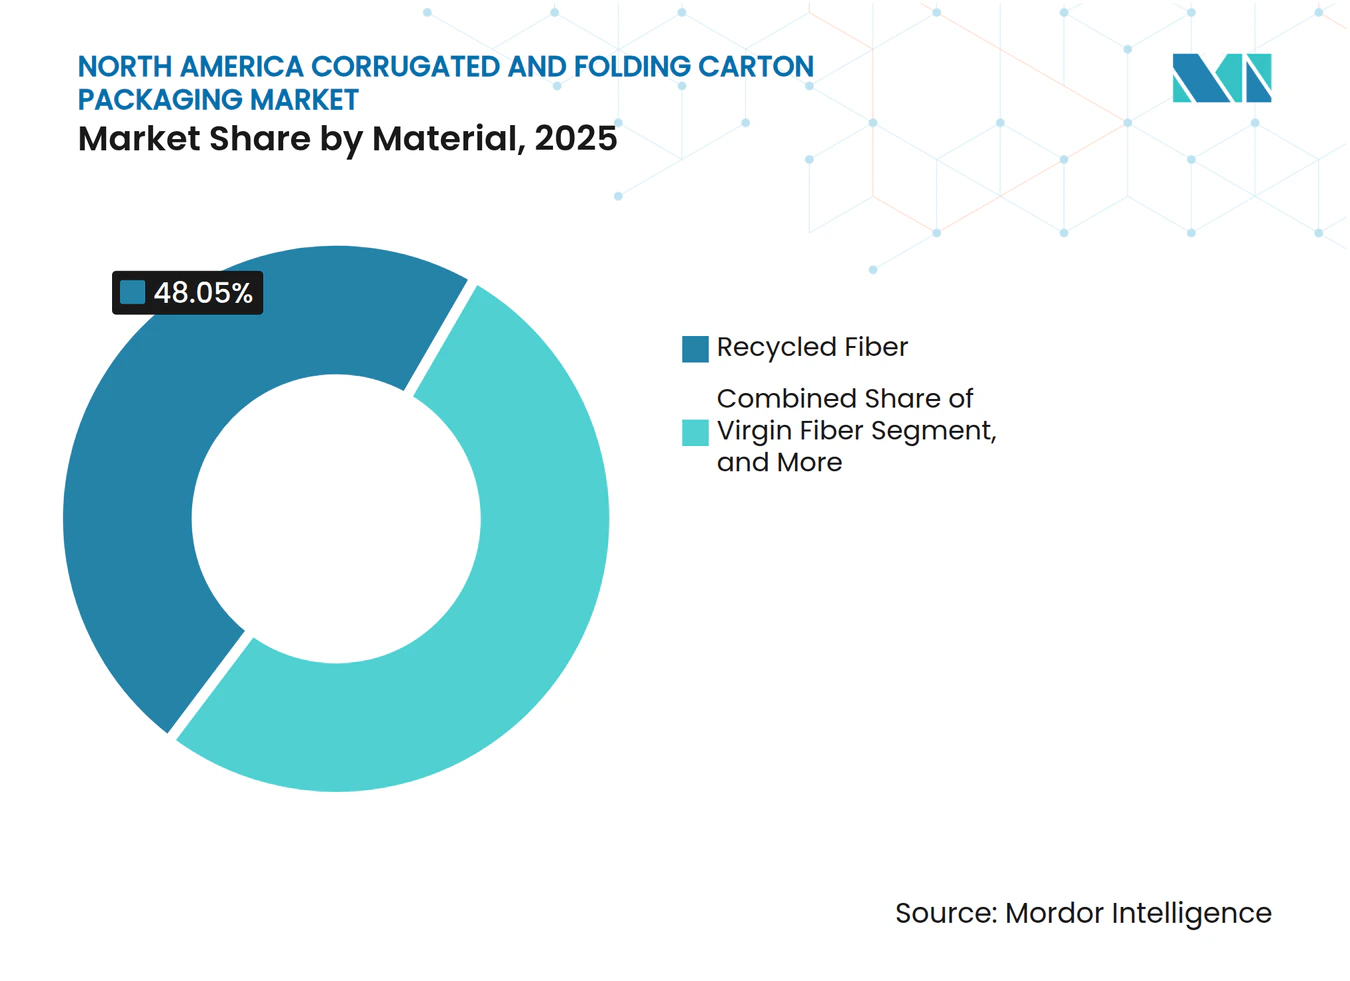
- Par matériau, la fibre recyclée représentait 48,05 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, tandis que les mélanges de bambou et de résidus agro-industriels devraient progresser à un CAGR de 3,16 % jusqu'en 2031.
- Par type d'emballage, les boîtes en carton ondulé représentaient 54,55 % de la taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, tandis que les boîtes pliantes progressent à un CAGR de 2,15 % portées par la demande du secteur de la santé.
- Par type de carton, les conceptions à simple cannelure étaient en tête avec 38,05 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025 ; les applications à triple cannelure devraient croître à un CAGR de 2,78 % en raison de la logistique automobile.
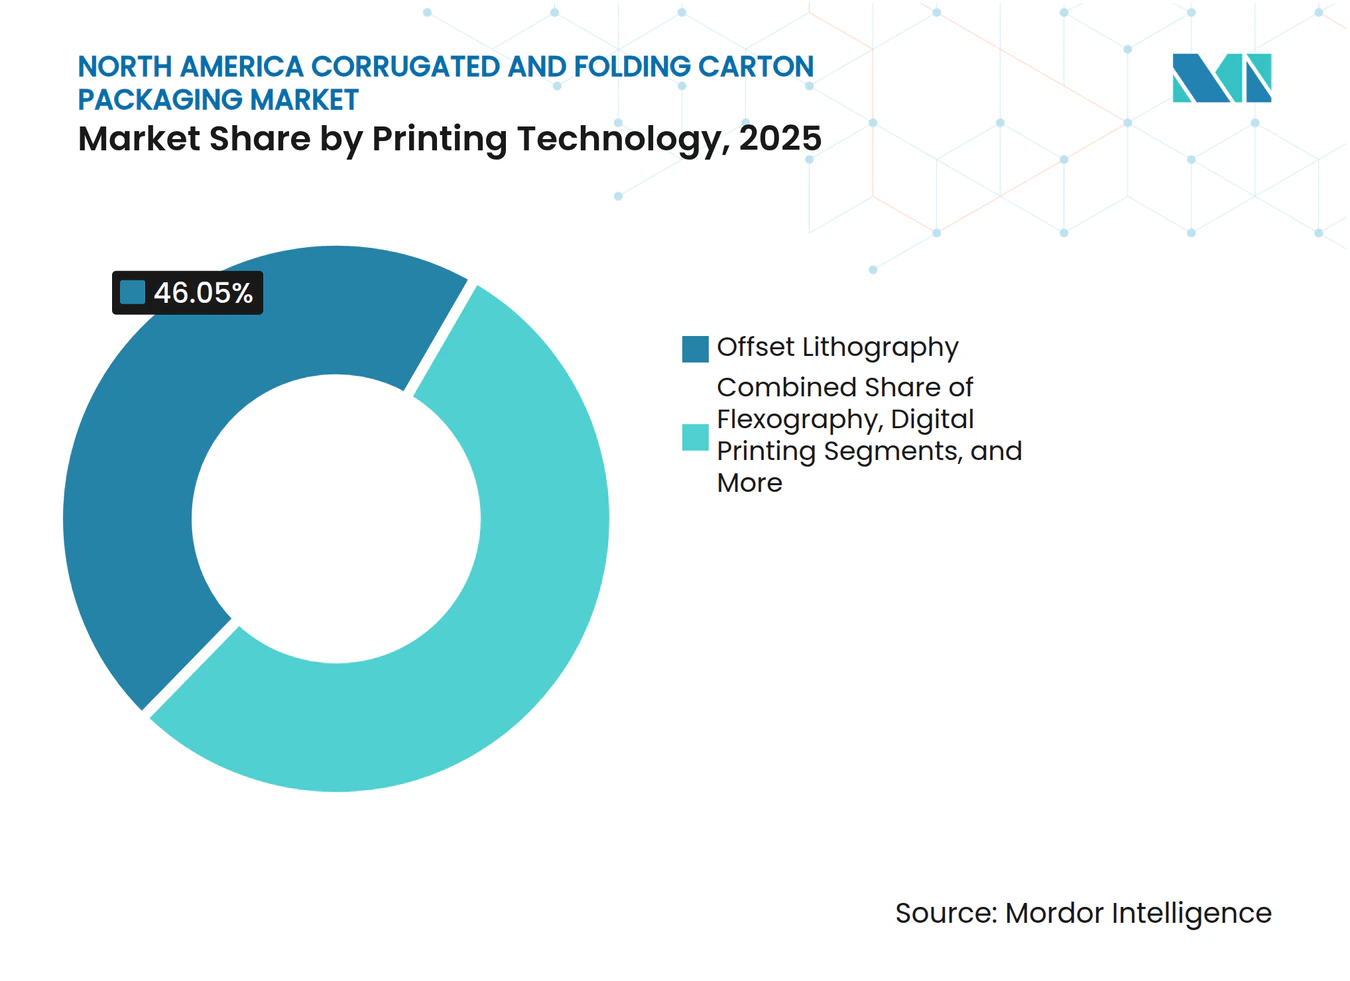
- Par technologie d'impression, l'impression offset a conservé une part de 46,05 % de la taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, tandis que l'impression numérique progresse à un CAGR de 3,72 % à mesure que les transformateurs recherchent la personnalisation.
- Par industrie utilisatrice finale, l'alimentation et les boissons ont capturé 32,10 % de la taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, tandis que les soins personnels et la cosmétique devraient progresser à un CAGR de 2,58 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 73,00 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025 ; le Mexique est le territoire affichant la croissance la plus rapide avec un CAGR de 3,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du volume d'emballages pour le commerce électronique | +0.4% | Centres logistiques américains s'étendant au Canada et au Mexique | Court terme (≤ 2 ans) |
| Allègement et efficacité des matériaux | +0.2% | Régions EPA aux États-Unis, zones fédérales au Canada, Mexique émergent | Moyen terme (2-4 ans) |
| Objectifs d'approvisionnement en matière de durabilité des entreprises | +0.3% | Chaînes de vente au détail aux États-Unis, opérations canadiennes, fabrication mexicaine | Moyen terme (2-4 ans) |
| Adoption des emballages prêts à être mis en rayon au détail | +0.2% | Chaînes d'épicerie aux États-Unis et au Canada, commerce de détail mexicain en expansion | Court terme (≤ 2 ans) |
| Plateformes d'optimisation de la taille des boîtes par l'IA | +0.1% | Centres d'exécution aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Essor des centres de micro-exécution | +0.1% | Marchés urbains américains et villes canadiennes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du volume d'emballages pour le commerce électronique
L'automatisation de l'exécution impose des tolérances plus strictes pour les boîtes pliantes, ce qui entraîne des améliorations de performance des cartons à simple cannelure devant résister aux contraintes d'expédition directe au consommateur. Les directives de la FDA publiées en 2024 traitent désormais les livraisons de médicaments sur ordonnance comme des expéditions de commerce électronique, obligeant les boîtes pliantes à intégrer des dispositifs d'inviolabilité et de résistance à l'ouverture par les enfants conformes aux systèmes de tri de colis.[2] Les algorithmes d'IA intégrés dans les lignes de transformation permettent aux usines de produire plus de 1 200 formats de boîtes distincts par heure, réduisant l'utilisation de rembourrage de 35 % et économisant le médium de cannelure. Cette capacité stimule la demande de formats ondulés structurels et de boîtes pliantes imprimées de qualité supérieure qui servent également d'expéditeurs. Par conséquent, le marché nord-américain des emballages ondulés et des boîtes pliantes bénéficie d'un volume diversifié avec un chiffre d'affaires moyen par tonne plus élevé, atténuant la courbe de demande mature.
Exigences d'allègement et d'efficacité des matériaux
Les objectifs de réduction des déchets de l'EPA publiés en 2024 catalysent les investissements dans des cartons de grammage inférieur qui maintiennent la résistance à la compression grâce à des conceptions de cannelures avancées, réduisant le poids du carton de 18 à 22 % tout en satisfaisant aux spécifications de manutention automatisée. Les données d'audit du FSC confirment que 89 % de la production ondulée en Amérique du Nord est désormais accompagnée de certifications de chaîne de custody, une progression par rapport aux 76 % enregistrés un an plus tôt. Cet élan encourage les transformateurs à adopter des canneleuses de précision et un contrôle qualité en boucle fermée qui maintiennent des tolérances strictes à mesure que l'épaisseur du papier diminue. À mesure que le poids des matériaux diminue progressivement, le prix unitaire augmente légèrement car les clients paient pour les progrès documentés en matière de durabilité, contribuant à une croissance de valeur incrémentale dans le marché nord-américain des emballages ondulés et des boîtes pliantes.
Objectifs d'approvisionnement en matière de durabilité des entreprises
Les entreprises du commerce de détail et des biens de consommation intègrent des seuils de recyclabilité et des indicateurs de cycle de vie dans leurs contrats d'approvisionnement, obligeant les fabricants de boîtes à prouver leur teneur en matières recyclées ou leurs scores carbone lors des appels d'offres. Cascades a indiqué que les contrats régis par des exigences environnementales explicites représentent déjà 67 % de son chiffre d'affaires en boîtes pliantes, avec des primes de prix de 8 à 12 % lorsque la certification est vérifiée. Le FSC, l'analyse du cycle de vie et la divulgation carbone fonctionnent désormais comme des qualificatifs d'affaires auprès des grandes chaînes de distribution et des marques de produits de grande consommation. Les transformateurs de plus petite taille sans capacités d'audit font face à une demande adressable en recul, accentuant la bifurcation concurrentielle, tout en élargissant le tonnage certifié total transitant par le marché nord-américain des emballages ondulés et des boîtes pliantes.
Adoption des emballages prêts à être mis en rayon au détail
Les épiceries et les magasins-entrepôts souhaitent des boîtes pliantes qui passent directement de la palette au rayon sans déballage, réduisant ainsi le temps de travail et assurant la cohérence du planogramme. Les installations de découpe à la matrice fine à haute définition de Graphic Packaging d'une valeur de 75 millions USD répondent à ce besoin, en intégrant des bandes arrachables et une flexographie haute fidélité résistant aux chocs de la chaîne d'approvisionnement tout en assurant la présentation en rayon. Les solutions prêtes à être mises en rayon combinent souvent la rigidité de l'ondulé avec les graphismes des boîtes pliantes, créant des synergies transversales au sein des réseaux de transformateurs. L'adoption est la plus rapide dans les produits alimentaires emballés, la cosmétique et la petite électronique, stimulant un tonnage incrémental de qualités de carton haut de gamme et élargissant la portée fonctionnelle du marché nord-américain des emballages ondulés et des boîtes pliantes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du papier récupéré de qualité OCC | −0.3% | Régions dépendantes du recyclage en Amérique du Nord | Court terme (≤ 2 ans) |
| Inflation des dépenses en capital des transformateurs | −0.2% | Centres de fabrication américains et zones d'expansion mexicaines | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre dans les usines de boîtes | −0.2% | Corridors industriels américains et canadiens | Court terme (≤ 2 ans) |
| Préoccupations liées à la déforestation et pression des ONG | −0.1% | Bassins forestiers américains et canadiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du papier récupéré de qualité OCC
Les données sur les prix à la production du BLS montrent des fluctuations du carton ondulé de 28 à 35 % tout au long de 2024, érodant les marges des papeteries dépendantes de la fibre recyclée commercialisée. Georgia-Pacific a consacré 550 millions USD à l'intégration verticale pour stabiliser les approvisionnements entrants en papier récupéré de qualité OCC, une option hors de portée des indépendants de plus petite taille. Lors des pics de prix, les transformateurs accélèrent les tests de fibre de tiges de tomate et de paille de blé, mais l'échelle commerciale reste embryonnaire et à prix élevé. Les mandats de recyclage des États relèvent les quotas de contenu récupéré, augmentant la pression sur les achats précisément lorsque les approvisionnements en papier récupéré de qualité OCC se resserrent. La pression qui en résulte soustrait un potentiel de croissance du volume du marché nord-américain des emballages ondulés et des boîtes pliantes jusqu'à la maturité des alternatives en fibres.
Inflation des dépenses en capital des transformateurs
Les fournisseurs d'équipements ont relevé leurs prix catalogue dans un contexte de pénuries d'acier et d'électronique, faisant augmenter le coût des installations de canneleuses clés en main de 15 à 20 % entre 2023 et 2025. La hausse des coûts d'emprunt a allongé les délais de retour sur investissement des imprimantes numériques et des découpeuses à matrice à servomoteur indispensables aux petites séries. Les entreprises reportent ou abandonnent progressivement les investissements, ralentissant le renouvellement des actifs vieillissants qui limitent la productivité. Les projets de création d'usines au Mexique se heurtent à des coûts de génie civil élevés, allongeant les délais au moment précis où la demande de relocalisation est au plus haut. L'inflation des dépenses en capital tempère donc le rythme de modernisation au sein du marché nord-américain des emballages ondulés et des boîtes pliantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la fibre recyclée conserve son envergure face à l'essor des fibres alternativesLa fibre recyclée représentait 48,05 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, validant les systèmes de collecte municipaux et les mandats d'approvisionnement des détaillants qui favorisent le contenu post-consommation. Les acteurs du marché exploitent ses économies d'échelle, mais la volatilité des prix du papier récupéré de qualité OCC a conduit Cascades à supporter 45 millions EUR (48,6 millions USD) de dépenses supplémentaires en matières premières début 2024. Par conséquent, les investissements stratégiques s'orientent vers les résidus agro-industriels tels que les tiges de tomate et la paille de blé, une cohorte en expansion à un CAGR de 3,16 % et soutenue par 23 dépôts de brevets en 2024 seul.
Les projets pilotes de fibres alternatives passent désormais du laboratoire à la ligne de production, les transformateurs recherchant la stabilité des coûts et la différenciation marketing. Bien que les propriétés mécaniques se rapprochent de celles de la pâte de bois, la régularité de l'approvisionnement et la conformité aux exigences de contact alimentaire freinent encore les transferts à grande échelle. Le marché nord-américain des emballages ondulés et des boîtes pliantes équilibre ainsi deux trajectoires : le risque-coût de la fibre recyclée assorti d'un réseau complet, et les fibres de niche à croissance rapide qui montent encore en puissance commerciale.



Par type d'emballage :
la domination volumique de l'ondulé rencontre la valorisation des boîtes pliantesLes boîtes en carton ondulé représentaient 54,55 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, grâce à la logistique du commerce électronique qui exige des expéditeurs durables. Les volumes augmentent en parallèle avec le nombre de colis, mais l'amélioration des marges provient des algorithmes de boîtes intelligentes et des réductions de poids du papier couverture qui préservent la résistance. Les boîtes pliantes, bien que plus petites, progressent à un CAGR de 2,15 % car la conformité aux exigences de la FDA pousse les marques pharmaceutiques à adopter des barrières multicouches et des dispositifs d'inviolabilité qui permettent de pratiquer des prix unitaires plus élevés.
Les transformateurs s'engagent dans les deux formes grâce à des conceptions hybrides qui marient la rigidité de l'ondulé avec les graphismes du carton, satisfaisant aux tâches d'emballage prêt à être mis en rayon tout en réduisant les couches. Les investissements dans l'impression numérique brouillent encore davantage la frontière, permettant aux canneleuses de délivrer des images de qualité offset sur micro-cannelure et permettant aux boîtes pliantes d'assumer des rôles d'emballage secondaire. Cette convergence élargit l'opportunité totale adressable pour le marché nord-américain des emballages ondulés et des boîtes pliantes.
Par type de carton :
efficacité de la simple cannelure vs résistance de la triple cannelureLes substrats à simple cannelure représentaient 38,05 % de la taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, utilisés pour les colis de commerce électronique légers soumis à des tarifs de poids dimensionnel. Les canneleuses haute précision ajoutent des cannelures de nouvelle génération qui améliorent la résistance au bord d'écrasement tout en réduisant le grammage, préservant ainsi le leadership en termes de coût. Les cartons à triple cannelure progressent à un CAGR de 2,78 % à mesure que les exportations automobiles du Mexique nécessitent des caisses denses et résistantes aux vibrations, renforçant l'influence considérable du Mexique sur la demande de produits lourds.
Les fournisseurs développent des cannelures hybrides qui visent l'économie de la simple cannelure tout en approchant la résistance de la double cannelure, guidés par 15 brevets déposés en 2024. À mesure que les utilisateurs finaux affinent le rembourrage spécifique aux références, la sélection du type de carton repose sur l'analyse prédictive plutôt que sur des règles empiriques, élargissant les revenus de services consultatifs au sein du marché nord-américain des emballages ondulés et des boîtes pliantes.
Par technologie d'impression :
l'offset maintient sa part tandis que le numérique progresse rapidementL'impression offset lithographique a sécurisé 46,05 % de la part du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, au service des boîtes pliantes alimentaires et de boissons en longues séries qui exigent une fidélité précise des couleurs de marque. L'impression numérique affiche un CAGR de 3,72 % en permettant des emballages pharmaceutiques sérialisés et des pochettes cosmétiques personnalisées, raccourcissant la longueur de tirage économique minimale à des dizaines au lieu de milliers.
La migration des capitaux vers les canneleuses à jet d'encre et les presses à feuilles à toner s'accélère à mesure que les transformateurs poursuivent la prolifération des références. Les changements sans configuration réduisent les déchets et répondent aux demandes de variation graphique des centres de micro-exécution. Ce mix technologique fait évoluer le modèle de revenus du prix par tonne vers le prix par impression, ajoutant de l'élasticité au marché nord-américain des emballages ondulés et des boîtes pliantes.

Par industrie utilisatrice finale :
l'envergure de l'alimentation contrebalance l'innovation dans le secteur de la santéL'alimentation et les boissons représentaient 32,10 % de la taille du marché nord-américain des emballages ondulés et des boîtes pliantes en 2025, soutenues par la consommation quotidienne et la substitution du plastique par la fibre recyclable. Les soins personnels et la cosmétique progressent à un CAGR de 2,58 %, tirant parti de boîtes pliantes haut de gamme avec des encres holographiques et des vernis soft-touch qui amplifient l'impact en rayon.
Les règles strictes de sérialisation dans le secteur de la santé font des boîtes pliantes inviolables et résistantes à l'ouverture par les enfants un moteur stable de marges, tandis que les marques d'électronique adoptent des stocks de doublure antistatiques pour sécuriser les micropuces dans un contexte de relocalisation. Les segments industriels bénéficient de la croissance de l'assemblage au Mexique, tirant vers des cannelures plus lourdes et des habillages à triple cannelure. La base diversifiée d'utilisateurs finaux amortit les chocs cycliques et soutient la profondeur multi-segments au sein du marché nord-américain des emballages ondulés et des boîtes pliantes.
Analyse géographique
Marché américain des emballages en carton ondulé et en carton pliant
La domination volumétrique des États-Unis découle des centres de traitement des commandes e-commerce à l'échelle nationale, qui privilégient des plaques simple cannelure plus légères tout en exigeant une fidélité graphique plus élevée, ce qui maintient un mix à forte marge pour les transformateurs. Les investissements en capital dans l'Iowa, la Géorgie et l'Illinois permettent l'ajout de machines à onduler automatisées intégrant l'intelligence artificielle, témoignant d'un engagement en faveur de la capacité nationale, même dans un contexte de flux de relocalisation de proximité.
Marché canadien des emballages en carton ondulé et en carton pliant
La demande canadienne en emballages s'aligne sur les exportations alimentaires et de ressources naturelles, mais la politique de durabilité accélère l'adoption de la certification FSC à un rythme supérieur à la moyenne continentale. Le développement du micro-fulfillment urbain autour de Toronto et de Vancouver stimule la demande de cartons prêts à l'expédition de plus petite taille, nécessitant une agilité d'impression numérique. Le marché nord-américain des emballages en carton ondulé et en carton pliant connaît par conséquent une migration technologique vers le nord, à mesure que les transformateurs reproduisent les flux de travail américains.
Marché mexicain des emballages en carton ondulé et en carton pliant
Le Mexique évolue d'une consommation dépendante des importations vers une capacité d'autoapprovisionnement, ancrée par les clusters automobiles, électroniques et électroménagers du Bajío et des États du nord. La montée en compétence de la main-d'œuvre, combinée aux avantages douaniers offerts par l'ACEUM, attire aussi bien les entrepreneurs locaux que les multinationales qui installent des lignes de production de carton ondulé et de carton pliant. Le carton triple cannelure gagne du terrain pour les expéditions transfrontalières de pièces détachées, tout en répondant à la demande des jeunes consommateurs mexicains pour des emballages cosmétiques et de soins personnels prêts à la vente en rayon. L'approvisionnement local en fibres reste peu développé, ce qui pousse à des investissements dans les médiums recyclés et la pâte à papier à base de résidus agricoles, susceptibles de diversifier le mix d'approvisionnement au sein du marché nord-américain des emballages en carton ondulé et en carton pliant.
Paysage réglementaire
La réglementation en Amérique du Nord est de plus en plus façonnée par les exigences de responsabilité élargie des producteurs (REP) au niveau des États pour les emballages et les produits en papier, qui traduisent les objectifs de durabilité en obligations formelles d'enregistrement, de reporting et de redevances. Aux États-Unis, la loi californienne SB 54 et d'autres programmes étatiques ont accru les exigences de conformité pour les producteurs de caisses en carton ondulé et de boîtes pliantes ainsi que pour les propriétaires de marques, la Circular Action Alliance (CAA) faisant office d'organisation de responsabilité des producteurs (PRO) multi-états qui coordonne la participation des producteurs. Une application parallèle en matière d'étiquetage, notamment les restrictions de la loi californienne SB 343 sur les allégations de recyclabilité, influence également la manière dont les emballages à base de fibres sont commercialisés et dont les transformateurs justifient la teneur en matières recyclées et la recyclabilité.
En 2026, le calendrier réglementaire s'est encore resserré lorsque le Maryland a adopté sa première réglementation REP pour les emballages et produits en papier (COMAR 26.04.14) le 5 mai 2026, entrée en vigueur le 25 mai 2026, ajoutant de nouveaux processus d'enregistrement et de reporting des producteurs en plus des programmes étatiques existants. Pour les transformateurs desservant les utilisateurs finaux des secteurs de la santé et pharmaceutique, les directives d'emballage de la FDA continuent d'influencer les spécifications des boîtes pliantes (par exemple, les exigences liées à la distribution de médicaments sur ordonnance et à la traçabilité), ce qui stimule une demande orientée conformité pour des cartons de plus haute intégrité, des dispositifs d'inviolabilité et des fonctionnalités compatibles avec le suivi et la traçabilité dans l'emballage secondaire.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en fibres (pâte vierge et OCC recyclé), se poursuit par la production de carton pour caisses et de carton plat, puis par les opérations de transformation qui fabriquent des caisses en carton ondulé et des boîtes pliantes, incluant l'impression, la découpe, le couchage et la finition. Les grands acteurs intégrés tels qu'International Paper, Smurfit WestRock, Georgia-Pacific, Packaging Corporation of America et Cascades contrôlent les principaux intrants en amont et la capacité de transformation en aval, ce qui aide à stabiliser l'approvisionnement à mesure que les prix de l'OCC fluctuent et que les spécifications du commerce électronique se resserrent. Les services de certification et de conformité (par exemple, la chaîne de traçabilité FSC, la justification de la recyclabilité et le soutien au reporting REP) se sont également intégrés aux achats, transformant la chaîne de valeur d'un flux essentiellement matériel en un système fortement documenté et prêt pour l'audit.
En aval, les propriétaires de marques, les détaillants et les réseaux d'exécution du commerce électronique exigent de plus en plus des emballages à taille optimisée, une fonctionnalité prête pour le rayon et une fidélité graphique accrue, ce qui déplace davantage de valeur vers la transformation numérique et automatisée, la capacité à produire de petites séries et des cycles de conception à production plus rapides. Les dynamiques de canal s'éloignent également de la distribution par des négociants pour les boîtes standard vers un approvisionnement plus direct et contractuel avec de grands acheteurs, où les transformateurs regroupent conception structurelle, documentation de conformité et engagements de niveau de service. La consolidation et le remaniement des portefeuilles, y compris la formation de Smurfit WestRock en juillet 2024 et la finalisation de l'acquisition de DS Smith par International Paper le 31 janvier 2025, concentrent davantage l'échelle à travers les usines, les sites de production et les réseaux logistiques, influençant les délais et les empreintes de service régionales aux États-Unis, au Canada et au Mexique.
Paysage concurrentiel
Concentration du Marché
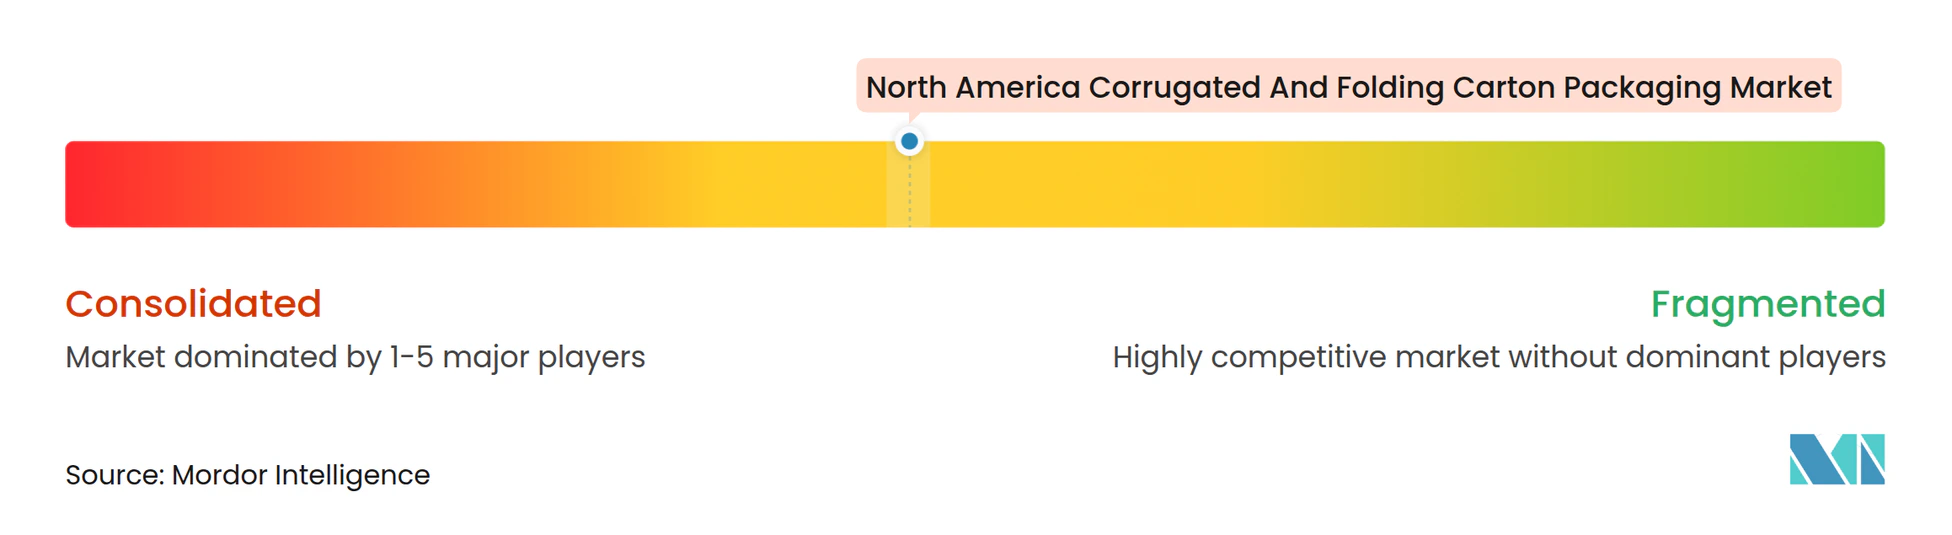
Le marché présente une consolidation modérée, les cinq premiers transformateurs représentant environ 65 % de la production régionale, tandis que des dizaines d'indépendants de taille intermédiaire prospèrent grâce à leur agilité de niche. International Paper a alloué 260 millions USD à l'expansion de la transformation numérique et des lignes de boîtes pilotées par l'IA en 2024, ciblant la complexité des références du commerce électronique. Packaging Corporation of America a dépensé 45 millions USD en découpeuses numériques au service des exigences de sérialisation pharmaceutique, reflétant un pivot vers les petites séries avec des fonctionnalités de traçabilité.
L'expansion de 550 millions USD de Georgia-Pacific à Green Bay et les projets d'usines concomitants en Alabama avancent l'intégration verticale dans un contexte de volatilité du papier récupéré de qualité OCC, sécurisant l'approvisionnement en papier couverture et le débit. Le déploiement de 75 millions USD de découpe matricielle de précision par Graphic Packaging amplifie l'offre prête à être mise en rayon pour les épiceries et les magasins-entrepôts, illustrant la convergence entre les graphismes du carton et la rigidité prête à l'expédition. Les partenariats de Sonoco avec les grands groupes pharmaceutiques intègrent la technologie de sérialisation dans les boîtes pliantes, signe que la conformité réglementaire peut devenir un avantage concurrentiel défensif.
Les indépendants de plus petite taille se concurrencent par le service régional et la rapidité des travaux sur mesure, mais la hausse des coûts de dépenses en capital et les pénuries de main-d'œuvre réduisent les marges. Des alliances se forment autour d'actifs d'impression numérique partagés et d'accréditations FSC conjointes pour répondre aux critères d'appels d'offres. L'intérêt pour les fusions et acquisitions reste actif, les investisseurs en capital-investissement cherchant des acquisitions complémentaires qui apportent des revêtements spéciaux ou des propriétés intellectuelles d'automatisation. Dans l'ensemble, l'adoption technologique, la sécurité des fibres et les références en matière de durabilité définissent le tempo concurrentiel au sein du marché nord-américain des emballages ondulés et des boîtes pliantes.
Leaders du secteur nord-américain des emballages ondulés et des boîtes pliantes
-
International Paper Company
-
Smurfit WestRock
-
Packaging Corporation of America
-
Georgia-Pacific LLC
-
Cascades Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain des emballages en carton ondulé et en carton pliant Entreprises couvertes dans ce rapport
- International Paper Company
- Smurfit WestRock
- Packaging Corporation of America
- Georgia-Pacific LLC
- Cascades Inc.
- Graphic Packaging Holding Company
- Sonoco Products Company
- Pratt Industries, Inc.
- KapStone Paper and Packaging Corporation
- Norampac (Division of Cascades Canada ULC)
- Domtar Corporation
- Mondi plc
- Klabin S.A.
- Stora Enso Oyj
- Clearwater Paper Corporation
- Rengo Co., Ltd.
- Visy Industries Holdings Pty Ltd
- Oji Holdings Corporation
Opportunités de marché et perspectives d'avenir
La mise en œuvre de la REP crée une opportunité tangible pour les transformateurs et les usines capables de fournir à grande échelle des emballages à base de fibres conformes et auditables tout en aidant les clients à gérer l'enregistrement, le reporting et les structures de redevances éco-modulées. En Californie, les exigences de la SB 54 liées à la Circular Action Alliance (CAA) comprennent des jalons à mi-2026 (comme les délais d'enregistrement des producteurs et de reporting de référence), tandis que le Maryland a ajouté une couche de conformité supplémentaire lorsque le COMAR 26.04.14 est entré en vigueur le 25 mai 2026. Ces programmes soutiennent la demande pour des formats d'emballage avec une teneur en matières recyclées documentée, un approvisionnement vérifié (y compris la chaîne de traçabilité FSC lorsqu'exigée par les acheteurs) et des allégations de recyclabilité justifiées, en particulier alors que la loi californienne SB 343 restreint l'étiquetage trompeur en matière de recyclabilité et l'utilisation des symboles à flèches enchevêtrées.
Sur le plan opérationnel, le marché montre également des marges de progression dans les mises à niveau de transformation qui s'adaptent mieux aux tolérances d'exécution plus strictes et aux exigences de préparation pour le rayon, tout en réduisant la quantité de matériau par expédition grâce à l'allègement et à l'optimisation des tailles. Le cycle d'investissement observable chez les grands opérateurs (par exemple, International Paper renforçant ses capacités et sa flexibilité de réseau via des acquisitions et de nouvelles constructions, et les producteurs procédant à plusieurs augmentations de prix du carton pour caisses en 2026) indique que l'échelle, la sécurité de l'approvisionnement en fibres et l'automatisation sont considérées comme des facteurs de différenciation concurrentielle plutôt que comme des ajouts marginaux. Pour les transformateurs de taille petite et moyenne, l'opportunité est davantage concentrée dans des services spécialisés tels que la conception structurelle rapide pour la micro-exécution des commandes, la documentation prête pour la conformité et l'impression numérique de petites séries pour la prolifération des références, où les acheteurs paient pour la performance, la compatibilité de traçabilité et la preuve d'attributs de durabilité plutôt que pour le seul tonnage de commodité.
Développements industriels récents dans Marché nord-américain des emballages en carton ondulé et en carton pliant
- Juin 2026 : International Paper a finalisé l'acquisition de North Pacific Paper Company (NORPAC) pour 360 millions USD afin d'améliorer la flexibilité du système et les capacités de service sur la côte Ouest. Cette consolidation étend la capacité d'un océan à l'autre et renforce la présence d'IP dans la logistique de la côte Ouest pour les marchés du carton ondulé en Amérique du Nord.
- Mai 2026 : International Paper a débuté la construction d'une installation d'emballage en carton ondulé de 225 millions USD, d'une superficie de 468 000 pieds carrés, dans le comté de Rankin, dans le Mississippi. La nouvelle installation ajoute de la capacité sur le marché nord-américain principal, améliorant le service régional et soutenant la croissance des emballages liés au commerce électronique.
- Mai 2026 : International Paper, Georgia-Pacific et Packaging Corporation of America ont annoncé des hausses de prix du carton pour caisses effectives à compter du 1er juin 2026. Cette décision témoigne d'une discipline continue en matière de coûts des intrants et pourrait exercer une pression sur les prix pour les transformateurs d'emballages.
Marché nord-américain des emballages en carton ondulé et en carton pliant Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les boîtes en carton ondulé et les cartons pliants utilisés pour emballer, protéger et expédier des produits à travers l'Amérique du Nord, comptabilisés en volume physique expédié (tonnes) dans les principales chaînes d'approvisionnement des utilisateurs finaux.
Exclusions du périmètre : sont exclus les formats d'emballage non papier (tels que le plastique rigide, les emballages souples et le métal) ainsi que tout double comptage entre les emballages primaires et les emballages de transport.
Aperçu de la segmentation
- Par matériau
- Fibre vierge
- Fibre recyclée
- Mélanges de fibres de bambou et de résidus agro-industriels
- Par type d'emballage
- Boîtes pliantes
- Boîtes en carton ondulé
- Par type de carton
- Simple cannelure
- Double cannelure
- Triple cannelure
- Carton plat pour boîtes pliantes (FBB)
- Autres types de carton
- Par technologie d'impression
- Impression offset lithographique
- Flexographie
- Impression numérique
- Autres technologies d'impression
- Par industrie utilisatrice finale
- Alimentation et boissons
- Santé et pharmacie
- Soins personnels et cosmétique
- Électronique et appareils électroménagers
- Autres industries utilisatrices finales
- PAR géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure du marché et extraire des séries chronologiques stables pouvant être vérifiées d'une année sur l'autre. Nous nous sommes appuyés sur des statistiques publiques nord-américaines relatives à l'emballage et au papier, notamment des ensembles de données gouvernementaux sur le commerce et la fabrication, des registres douaniers d'importation et d'exportation, ainsi que des indicateurs de production industrielle, qui ont permis de cartographier les flux de volumes.
Nous avons également examiné des publications d'associations professionnelles et des ressources techniques, notamment des données sur les expéditions de fibres et de carton, des indicateurs de recyclage des emballages, ainsi que des normes influençant les spécifications des boîtes et des cartons. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour confirmer les ajouts de capacité, les conversions d'usines et les évolutions majeures de la demande des utilisateurs finaux. Pour étayer les recoupements, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'à des bases de données d'importation et d'exportation au niveau des expéditions, le cas échéant. Les sources mentionnées ici sont données à titre illustratif uniquement, de nombreuses autres références publiques et payantes ayant également été utilisées pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur des entretiens et des enquêtes auprès de transformateurs d'emballages, d'acteurs du carton et du carton ondulé, de distributeurs, ainsi que des équipes d'approvisionnement et d'emballage des grands utilisateurs finaux. Ces échanges ont été utilisés pour valider les fourchettes de volumes expédiés, les évolutions de la composition entre carton ondulé et cartons pliants, ainsi que les résultats typiques de poids par unité, afin que les données de chiffre d'affaires ne viennent pas fausser le modèle de volumes. Les hypothèses ont ensuite été retestées pour en vérifier la cohérence à travers les États-Unis, le Canada et le Mexique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de plus petite taille : 19 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une construction descendante dans laquelle les données de production et d'échanges commerciaux de papier et de carton sont utilisées pour reconstituer un bassin de demande réaliste, qui est ensuite filtré pour les usages en carton ondulé et en cartons pliants en Amérique du Nord. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, notamment des vérifications de la capacité et du taux d'utilisation des transformateurs, des hypothèses de poids par carton et par boîte sur échantillon, ainsi que des échanges avec les acteurs de la distribution indiquant où les volumes ont été gagnés ou perdus.
Les principales données d'entrée utilisées dans le modèle comprennent les indicateurs d'expéditions de carton ondulé et de carton, les tendances de production de boîtes en carton ondulé et de cartons pliants, l'activité manufacturière des principales industries consommatrices de cartons, les signaux d'intensité d'expédition du commerce électronique, ainsi que la disponibilité en fibres recyclées et en fibres vierges susceptibles de contraindre le tonnage. Lorsque les données directes sont insuffisantes, les lacunes ont été comblées par des allocations basées sur des ratios liés aux indicateurs de production des utilisateurs finaux, puis ajustées uniquement lorsque les entretiens ont confirmé un changement durable.
Les prévisions ont été principalement réalisées à l'aide d'une analyse de scénarios, étayée par des vérifications de régression simples sur la production industrielle et les flux commerciaux, afin que la vision prospective reste explicable et reproductible. Les hypothèses ont été maintenues à un niveau pratique et ont été mises à jour lorsque plusieurs signaux indépendants convergeaient dans la même direction.
Cycle de validation des données et de mise à jour
La validation est effectuée par étapes afin que les variations inhabituelles soient examinées avant la publication de tout chiffre définitif. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances d'expédition, les annonces de capacité et les mouvements commerciaux, puis nous examinons les écarts qui se situent en dehors des plages normales.
Avant validation finale, les travaux font l'objet d'une revue interne par les analystes, suivie de déclencheurs de recontact lorsqu'une hypothèse clé évolue de manière significative, comme des conversions majeures d'usines ou des changements durables dans la demande des utilisateurs finaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent les volumes, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché nord-américain des emballages en carton ondulé et en carton pliant par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour ce marché peuvent sembler très éloignées les unes des autres, car certaines sources mesurent la valeur tandis que d'autres suivent les expéditions physiques, et la couche de prix peut évoluer rapidement lorsque les intrants papier bougent. Les différences proviennent également de la manière dont le carton ondulé et les cartons pliants sont séparés ou regroupés, et de la question de savoir si le Mexique et le Canada sont pleinement pris en compte ou traités comme des extensions de la demande américaine.
Dans une approche axée sur l'actualisation, les écarts les plus importants apparaissent généralement lorsque le calendrier de la devise, la progression du prix de vente moyen et le calendrier de normalisation de la demande ne sont pas mis à jour en phase avec les trimestres récents, ce qui décale alors le tonnage implicite. Nos vérifications privilégient en premier lieu les signaux d'expédition et de production, puis les soumettent à des tests de résistance à l'aide des retours d'entretiens et des mouvements commerciaux, et ce rythme est maintenu à jour chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,23 M de tonnes (2025) | |
| Éditeur sectoriel A | 36,73 milliards USD (2024) | Exprimé en valeur et semble appliquer une couche de prix moyen sur des types d'emballages mixtes, ce qui peut gonfler ou comprimer les résultats lorsque les coûts des intrants papier évoluent et que la composition change. |
| Éditeur sectoriel B | 37,27 milliards USD (2025) | Utilise un horizon plus long avec une narrative de faible croissance, mais la description de la méthode est peu détaillée sur la manière dont la couverture de l'Amérique du Nord est gérée et sur la façon dont les conversions volume-valeur sont actualisées après les réinitialisations de prix. |
Le tableau montre principalement que le choix des unités et les règles de mise à jour des prix expliquent la majeure partie de l'écart, et non pas seulement la direction de la demande. Lorsque le tonnage des expéditions constitue l'ancre et que les hypothèses sont revérifiées selon un calendrier répété, le résultat est plus facile à relier aux signaux visibles du marché et à expliquer dans le cadre d'une discussion de planification.
Questions clés traitées dans le rapport
Quel est le volume nord-américain des emballages ondulés et des boîtes pliantes en 2026 ?
La région a expédié 37,76 millions de tonnes en 2026.
À quelle vitesse le volume va-t-il croître d'ici 2031 ?
Il est prévu de progresser à un CAGR de 1,42 %, atteignant 40,51 millions de tonnes.
Quel matériau domine actuellement le mix ?
La fibre recyclée détient 48,05 % de part, soutenue par des systèmes de collecte matures et les mandats du FSC.
Où la croissance est-elle la plus forte sur le plan géographique ?
Le Mexique devrait afficher un CAGR de 3,54 % jusqu'en 2031 à mesure que la relocalisation accélère la demande d'emballages.
Quelle technologie d'impression gagne le plus de terrain ?
L'impression numérique progresse à un CAGR de 3,72 %, portée par la personnalisation et les économies des petites séries.
Qu'est-ce qui freine une expansion plus rapide ?
La volatilité des prix du papier récupéré de qualité OCC, les pénuries de main-d'œuvre et la hausse des dépenses en capital gonflent les coûts et tempèrent la croissance globale du marché.