
Taille et part du marché des emballages ondulés au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
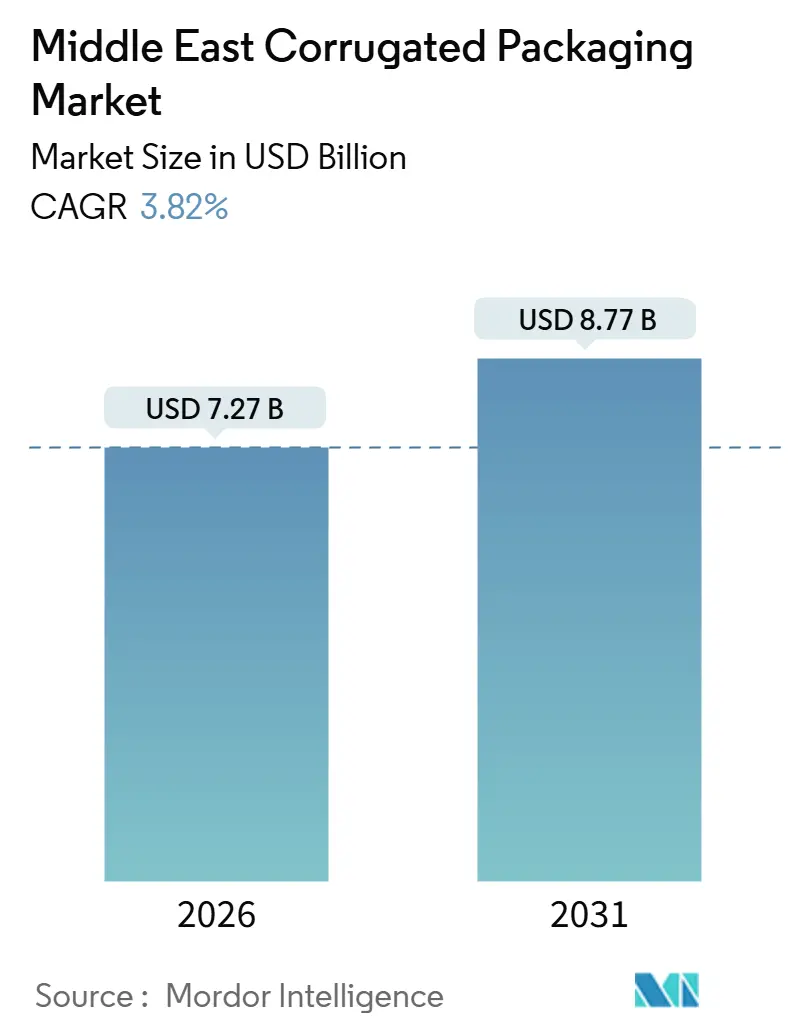
| Taille du Marché (2026) | 7.27 Milliards de dollars |
| Taille du Marché (2031) | 8.77 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.82 % |
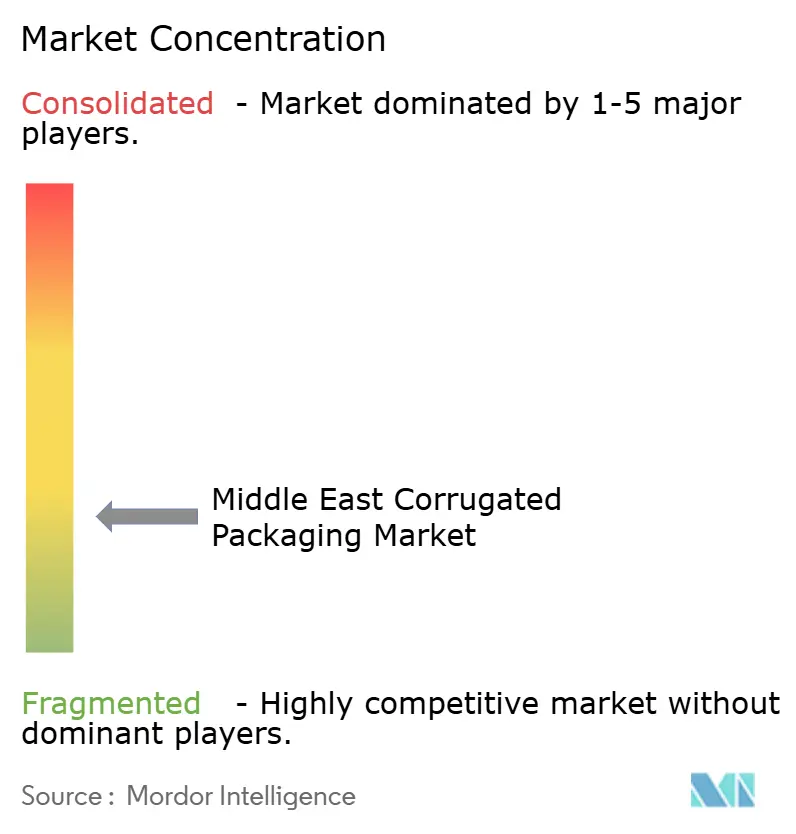
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages ondulés au Moyen-Orient par Mordor Intelligence
La taille du marché des emballages ondulés au Moyen-Orient s'établit à 7,27 milliards USD en 2026 et devrait atteindre 8,77 milliards USD d'ici 2031, avec une expansion à un TCAC de 3,82 %, selon les données de Mordor Intelligence. La pénétration croissante du commerce électronique, la diversification industrielle soutenue par les gouvernements et les investissements dans l'infrastructure de chaîne du froid régionale continuent de remodeler la demande, faisant évoluer le marché au-delà de son cœur traditionnel que représentent l'alimentation et les boissons. Les détaillants en ligne exigent des boîtes légères à impression numérique pouvant être produites en séries variables, tandis que les fabricants en Arabie saoudite et aux Émirats arabes unis (EAU) spécifient des formats à triple cannelure robustes pour les expéditions à l'export. Les profils micro-cannelure qui économisent l'espace en rayon et améliorent le rendu graphique gagnent des parts dans les biens de consommation haut de gamme, et les transformateurs qui investissent dans des presses hybrides numérique-flexographiques sécurisent des commandes à petits tirages avec des marges premium. Les fluctuations monétaires et la volatilité de la pâte à papier ont accru le risque opérationnel, mais les papeteries intégrées en amont bénéficient d'une protection des coûts et développent des capacités dans les grades de papier couverture allégé pour répondre à la prochaine vague de croissance du commerce électronique.
Principaux enseignements du rapport
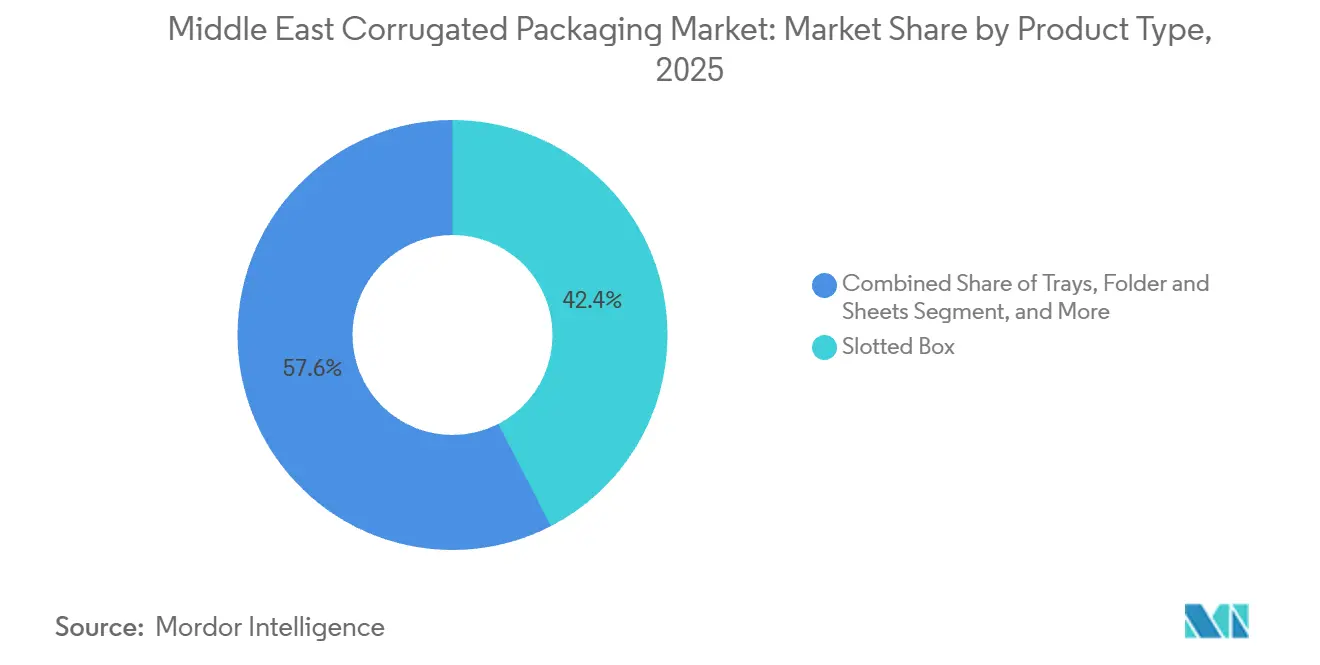
- Par type de produit, les boîtes à encoches sont en tête avec 42,43 % de la part de marché des emballages ondulés au Moyen-Orient en 2025, tandis que les plateaux et intercalaires affichent le TCAC projeté le plus élevé à 5,66 % jusqu'en 2031.
- Par type de carton, la simple cannelure détenait 38,32 % de la part de marché des emballages ondulés au Moyen-Orient en 2025 et la triple cannelure devrait progresser à un TCAC de 4,32 % jusqu'en 2031.
- Par profil de cannelure, la cannelure C a capté 32,54 % de la taille du marché des emballages ondulés au Moyen-Orient en 2025 et la cannelure F progresse à un TCAC de 4,65 % jusqu'en 2031.
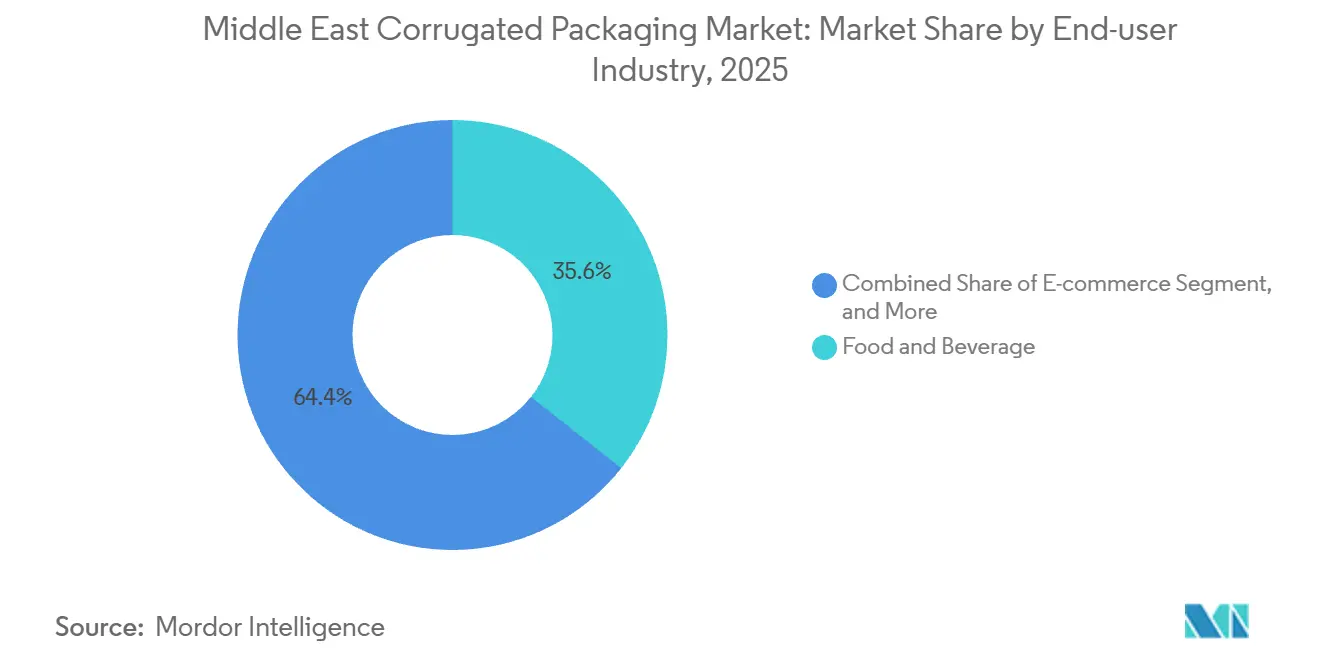
- Par utilisateur final, l'alimentation et les boissons représentaient 35,63 % de part en 2025, tandis que le commerce électronique affiche le TCAC le plus rapide à 4,73 % jusqu'en 2031.
- Par technologie d'impression, la flexographie représentait 28,54 % de la part de marché des emballages ondulés au Moyen-Orient en 2025 et l'impression numérique présente une perspective de TCAC de 4,54 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite dominait avec 32,34 % de part en 2025 et la Jordanie est le pays à la croissance la plus rapide avec un TCAC de 5,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des emballages ondulés au Moyen-Orient
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du commerce électronique accélérant la demande d'emballages ondulés | +1.2% | Arabie saoudite, EAU, Qatar | Court terme (≤ 2 ans) |
| Croissance de la livraison alimentaire dans les pays du CCG | +0.8% | Arabie saoudite, EAU, Koweït | Moyen terme (2-4 ans) |
| Projets de diversification industrielle menés par les gouvernements | +0.9% | Arabie saoudite, EAU, Jordanie | Long terme (≥ 4 ans) |
| Transition vers des cartons légers à haute résistance | +0.5% | Régional, plus marqué aux EAU et en Arabie saoudite | Moyen terme (2-4 ans) |
| Adoption de l'impression numérique pour les emballages à petits tirages | +0.4% | EAU, Arabie saoudite, Qatar | Court terme (≤ 2 ans) |
| Emballage d'exportation de dattes sous température contrôlée | +0.3% | Arabie saoudite, EAU | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique accélérant la demande d'emballages ondulés
Les ventes en ligne du Conseil de coopération du Golfe (CCG) ont atteint 50 milliards USD en 2025, en hausse de 30 % d'une année sur l'autre, et chaque colis supplémentaire expédié se traduit par au moins une unité d'emballage ondulé consommée. Les propriétaires de marques exigent des graphismes personnalisés, des bandelettes de retour déchirables et des algorithmes d'adaptation dimensionnelle qui réduisent les coûts de fret, poussant les transformateurs vers des presses numériques capables d'imprimer des lots aussi petits que 500 unités. Le Programme national de développement industriel et logistique de l'Arabie saoudite a réservé 427 milliards USD pour des plateformes de livraison et des centres de tri automatisés, chacun normalisé autour de formats de boîtes optimisés selon le poids volumétrique.[1]Secrétariat de la Vision saoudienne 2030, « Programme national de développement industriel et logistique », VISION2030.GOV.SA Les transformateurs locaux qui s'appuient encore sur des lignes flexographiques à longs tirages risquent de perdre des parts au profit d'usines agiles offrant un délai d'exécution de 48 heures et une impression à données variables. Les vendeurs transfrontaliers de Chine et d'Inde ont déjà fixé la référence en matière d'emballages légers à haute qualité graphique, élevant les attentes des clients régionaux.
Croissance de la livraison alimentaire dans les pays du CCG
Le canal de livraison alimentaire du CCG devrait générer 30 milliards USD d'ici 2028, l'Arabie saoudite et les EAU représentant 70 % des commandes et orientant la demande d'emballages ondulés vers des boîtes à simple cannelure résistantes à l'humidité.[2]Analystes de Morgan Stanley, « Perspectives de la livraison alimentaire dans le CCG », MORGANSTANLEY.COM Les cuisines fantômes et les dark stores, qui étaient plus de 1 200 dans la région fin 2025, exigent des emballages qui maintiennent la température pendant au moins 45 minutes tout en résistant à la condensation. Les transformateurs enduisent les cartons de polyéthylène ou d'émulsions de cire, augmentant le coût des matériaux de 8 à 12 % mais permettant aux chaînes de restauration de facturer des frais de livraison premium. Les fournisseurs de kits repas par abonnement utilisent des plateaux aérés qui prolongent la durée de conservation des produits frais jusqu'à 3 jours, réduisant ainsi le gaspillage alimentaire. Jusqu'à présent, les régulateurs du CCG ont publié peu de règles contraignantes sur les emballages de livraison alimentaire, laissant les normes de performance à la différenciation concurrentielle plutôt qu'à la conformité.
Projets de diversification industrielle menés par les gouvernements
Le Fonds d'investissement public d'Arabie saoudite investit 40 milliards USD par an dans des villes industrielles telles que Jazan et Ras Al-Khair, attirant des usines orientées vers l'exportation qui consommeront 1,2 million de tonnes supplémentaires d'emballages ondulés par an d'ici 2031. L'Opération 300bn des EAU vise à porter le produit intérieur brut (PIB) industriel à 300 milliards AED (81,7 milliards USD) d'ici 2031, ce qui nécessite des calages en emballage ondulé compatibles avec les salles blanches pour les pièces aérospatiales et les dispositifs médicaux. Les zones de libre-échange de la Jordanie offrent un accès en franchise de droits aux marchés américain et européen, invitant les marques multinationales à s'approvisionner en boîtes à prix compétitifs conformes aux normes ISO 9001 et ISO 14001. Au fil du temps, la région passe d'une consommation de détail dépendante des importations vers une fabrication orientée vers l'exportation, récompensant les transformateurs qui certifient leurs systèmes qualité et proposent des formats à triple cannelure robustes.
Transition vers des cartons légers à haute résistance
Les formulations de fibres hybrides, incluant les revêtements à nanocellulose, permettent une réduction du grammage de 15 à 20 % tout en maintenant les valeurs de résistance à l'écrasement au-dessus de 32 livres par pied carré, réduisant à la fois le coût des matériaux et celui du fret. International Paper et WestRock accordent des licences pour ces formulations aux papeteries régionales, et les usines saoudiennes ajoutent des lignes de raffinage qui produisent localement des grades de papier couverture allégé, se substituant aux importations soumises à des droits de douane de 5 à 7 %. Pour les expéditeurs du commerce électronique, des boîtes plus légères permettent d'éviter les majorations de poids volumétrique et de réduire les émissions de carbone de portée 3 jusqu'à 18 % pour chaque tonne-mille transportée. Les détaillants choisissent de plus en plus les fournisseurs capables de documenter ces économies de carbone, donnant aux innovateurs techniques un avantage clair en termes de marges.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du prix du papier kraft | -0.6% | Régional, impact le plus fort en Arabie saoudite et aux EAU | Court terme (≤ 2 ans) |
| Impact de la pénurie d'eau sur les papeteries | -0.4% | Arabie saoudite, EAU, Jordanie | Long terme (≥ 4 ans) |
| Droits de douane à l'importation sur le papier récupéré | -0.3% | Arabie saoudite, EAU, Qatar | Moyen terme (2-4 ans) |
| Essor des caisses en plastique réutilisables dans le secteur des produits frais | -0.2% | EAU, Oman, Arabie saoudite | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du papier kraft
Les prix de la pâte kraft de bois résineux blanchie du Nord (NBSK) sont passés de 1 400 USD par tonne en 2022 à 800-900 USD en 2024, mais les prix du carton ondulé n'ont baissé que de 15 à 20 %, comprimant les marges des transformateurs jusqu'à 300 points de base. Le Moyen-Orient importe 60 % de son papier couverture kraft, exposant les transformateurs aux surtaxes de fret lors des perturbations en mer Rouge et aux cycles de force du dollar. Les papeteries nationales alignent leurs prix sur les références mondiales, de sorte que les droits de douane offrent une protection limitée. Les acteurs intégrés en amont, tels que Obeikan Industrial Investment Group, bénéficient d'un avantage de 150 à 200 points de base et continuent d'investir dans les capacités, tandis que les entreprises plus petites diffèrent leurs investissements en automatisation.
Impact de la pénurie d'eau sur les papeteries
La production de papier nécessite 15 à 20 gallons d'eau par livre de production, un défi en Arabie saoudite, où les aquifères non renouvelables diminuent de 2 à 3 % par an.[3]Division MENA de la Banque mondiale, « La pénurie d'eau au Moyen-Orient », WORLDBANK.ORG L'eau dessalée coûte 1,50 à 2,00 USD par mètre cube, ajoutant 30 à 40 USD au coût de chaque tonne de carton d'emballage produite dans les papeteries côtières. Les EAU récupèrent jusqu'à 90 % des eaux de process grâce à des systèmes en circuit fermé, mais avec des coûts initiaux de 5 à 8 millions USD par papeterie, hors de portée de nombreux transformateurs familiaux. La disponibilité en eau renouvelable par habitant en Jordanie est passée en dessous de 100 mètres cubes en 2024, garantissant que les futures capacités de production de carton se concentreront près des sites alimentés par l'eau de mer, tandis que les transformateurs de l'intérieur des terres dépendront des bobines mères importées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plateaux et intercalaires gagnent des parts dans les formats prêts pour le rayon
Les boîtes à encoches ont maintenu 42,43 % du chiffre d'affaires 2025, ancrant les expéditions dans la logistique en vrac et la marchandise générale. Les plateaux, intercalaires et feuilles affichent toutefois un TCAC de 5,66 % jusqu'en 2031, portés par le merchandising en grandes surfaces et les modèles de vente directe aux consommateurs (DTC) qui préfèrent les formats à sommet ouvert ou à auto-présentation. Le marché des emballages ondulés au Moyen-Orient bénéficie lorsque les opérateurs de supermarchés exigent des conceptions prêtes pour le rayon qui évitent la manutention secondaire, réduisant les coûts de main-d'œuvre jusqu'à 30 %. La capacité d'impression numérique permet des changements de maquette rapides pour les promotions saisonnières, et les transformateurs font état de hausses de marge de 15 % sur les plateaux spécialisés par rapport aux conteneurs à encoches standard. Les boîtes télescopiques et multi-pièces occupent des niches robustes, comme les machines industrielles, où les conceptions en deux pièces réduisent les défaillances à l'écrasement des coins. Les palettes en carton ondulé et les formes découpées servent les secteurs pharmaceutique et électronique, offrant des performances de protection élevées dans des encombrements compacts.
Les plateaux et intercalaires s'alignent également sur l'expansion de la chaîne du froid, transportant des produits frais aérés qui atteignent les réfrigérateurs des rayons plus rapidement, réduisant les pertes de 2 à 3 jours. Les fournisseurs de kits repas préfèrent les mailers pliés qui s'insèrent dans les casiers de livreurs standard, un format dopé par la croissance de la livraison alimentaire. En conséquence, la taille du marché des emballages ondulés au Moyen-Orient allouée aux plateaux et intercalaires augmentera régulièrement. Les transformateurs qui maîtrisent le découpage à matrice à changement rapide et les graphismes haute résolution semblent bien positionnés pour capter ce volume incrémentiel, notamment aux EAU, où les expéditions d'épicerie en ligne dépassent déjà 1 million de commandes par semaine.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport


Par type de carton : la demande de triple cannelure augmente avec les exportations industrielles
La simple cannelure représentait 38,32 % de part en 2025, dominant le commerce électronique, la restauration rapide et les usages industriels légers où le coût unitaire détermine les spécifications. La double cannelure satisfait les appareils électroménagers de poids moyen et l'électronique grand public, offrant une meilleure résistance à l'empilement sans frais de matériaux élevés. La triple cannelure croît à un TCAC de 4,32 % jusqu'en 2031 grâce aux exportations de machines lourdes de l'Arabie saoudite et des EAU, qui nécessitent des résistances à l'écrasement supérieures à 1 000 livres. Les parcs industriels tels que King Salman Energy Park expédient des turbines à gaz dans des cartons à triple cannelure équipés de barrières vapeur en polyéthylène, prévenant la corrosion lors des voyages en mer.
Les transformateurs régionaux développent des lignes de cannelage robustes capables de laminer trois couches intermédiaires en un seul passage, réduisant le temps de production de 30 à 40 %. Les producteurs de triple cannelure qui certifient des systèmes qualité ISO 9001 obtiennent des prix premium, car les acheteurs multinationaux stipulent des normes mondiales. Au fil du temps, la part de marché des emballages ondulés au Moyen-Orient pour la triple cannelure s'aligne étroitement sur la croissance des exportations de biens d'équipement. Bien que les coûts de matières premières soient plus élevés, l'économie unitaire est protégée par des frais de conception spécialisée et des inserts de coussinets à valeur ajoutée.
Par profil de cannelure : la cannelure F progresse dans les biens de consommation haut de gamme
La cannelure C détenait 32,54 % de part en 2025 grâce à son équilibre polyvalent entre amortissement et résistance à l'empilement. La cannelure E a continué de progresser dans les cosmétiques et les snacks prêts à présenter, offrant une qualité d'impression lithographique et des économies de volume de 10 à 15 %. La cannelure F, avec une hauteur de cannelure de seulement 0,03 pouce, mène la croissance à un TCAC de 4,65 %, ancrée dans les chocolats haut de gamme, les parfums et les smartphones vendus dans le canal de vente au détail de luxe aux EAU. Son profil fin comble l'écart entre l'apparence d'un carton pliant et la durabilité de l'emballage ondulé, un argument de vente clé dans les segments soucieux de la marque.
Les transformateurs adoptant la cannelure F doivent investir dans un rainurage rotatif de précision et une découpe laser pour éviter l'écrasement des sommets de cannelure, ajoutant 200 000 à 300 000 USD à chaque ligne. Malgré le capex, le retour sur investissement intervient généralement dans les 24 mois, compte tenu de la hausse de marge de 20 à 25 % que les formats micro-cannelure génèrent. La taille du marché des emballages ondulés au Moyen-Orient en cannelure F reste faible par rapport aux cannelures C et B classiques, mais sa croissance plus rapide signale un glissement structurel vers la premiumisation, notamment dans les canaux influencés par le tourisme et le commerce hors taxes.
Par secteur utilisateur final : le commerce électronique dépasse les segments traditionnels
L'alimentation et les boissons dominaient avec 35,63 % du chiffre d'affaires en 2025, couvrant les produits frais, les produits laitiers et les aliments transformés expédiés quotidiennement dans la région. Le commerce électronique affiche toutefois une perspective de TCAC de 4,73 % et représente la plus grande opportunité incrémentielle, car chaque commande en ligne nécessite un expéditeur brandé servant également d'emballage de retour. La production pharmaceutique saoudienne vise à atteindre 8 milliards USD d'ici 2030, nécessitant des boîtes inviolables, tandis que les marques de soins personnels exigent des doublures anti-graisse et des couvercles à haute qualité graphique pour soutenir la visibilité en magasin.
Les fabricants industriels exportant des pièces automobiles et des modules de construction spécifient des boîtes à double et triple cannelure avec des coins renforcés. Les assembleurs électroniques insistent sur des revêtements antistatiques et des inserts en mousse personnalisés, créant des niches de valeur. À mesure que la vente au détail en ligne et la fabrication localisée progressent en parallèle, les transformateurs capables de basculer entre des commandes personnalisées à petits tirages et des commandes de commodités régulières surpasseront le marché. Par conséquent, le marché des emballages ondulés au Moyen-Orient bénéficie d'une base de demande diversifiée qui atténue le risque cyclique dans tout secteur individuel.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par technologie d'impression : le numérique gagne du terrain dans les applications à petits tirages
La flexographie a conservé 28,54 % de part en 2025 grâce à sa vitesse élevée et à son faible coût par millier pour des tirages supérieurs à 10 000 unités. La lithographie reste la référence absolue pour les graphismes photographiques mais engendre une prime de coût de 20 à 30 %, car les feuilles doivent être laminées sur le carton. L'impression numérique, croissant à un TCAC de 4,54 %, élimine les clichés et permet des changements de maquette en cours de poste, une capacité prisée par les marchands du commerce électronique et les petites et moyennes entreprises (PME) commercialisant des produits en édition limitée. Les EAU seuls ont traité 1,2 million de colis de commerce électronique par jour en 2025, chacun étant candidat à une messagerie personnalisée.
Les transformateurs installant des plateformes HP Indigo, EFI Nozomi ou Durst sécurisent des commandes que les opérateurs flexo déclinent, faisant progresser les prix de vente moyens de 15 à 20 %. Les flux de travail hybrides qui combinent l'impression numérique et la flexo sur la même ligne maximisent l'utilisation des actifs et maintiennent un coût par unité compétitif. En définitive, le marché des emballages ondulés au Moyen-Orient reflétera un paysage d'impression dual — la flexo pour les volumes importants, le numérique pour l'agilité. Les usines maîtrisant les deux technologies sont les mieux positionnées pour répondre aux besoins volatils des clients en matière de délais.
Analyse géographique
L'Arabie saoudite a dominé le marché des emballages ondulés au Moyen-Orient avec 32,34 % de part en 2025, portée par 1 000 milliards USD d'allocations du Fonds d'investissement public répartis dans des zones de fabrication, des corridors logistiques et des industries orientées vers l'exportation. La capacité de production de carton a atteint 1,2 million de tonnes, et les papeteries nationales se tournent vers des grades de papier couverture allégé qui s'alignent sur la croissance de la livraison de colis. Les exportateurs de dattes ont expédié 133 000 tonnes en 2024, générant une demande de boîtes pour des cartons à barrière anti-humidité équipés de dispositifs de ventilation, prolongeant la durée de conservation jusqu'à 15 jours lors des voyages vers l'Europe et l'Asie.
Les EAU fonctionnent comme le centre régional de la chaîne du froid et du commerce numérique, tirant parti du port de Jebel Ali et des incitations des zones franches pour réexporter des boîtes vers l'Afrique et l'Asie du Sud. L'Opération 300bn vise à porter le PIB industriel à 300 milliards AED (81,7 milliards USD) d'ici 2031, accroissant la demande de calages en emballage ondulé compatibles avec les salles blanches. Dubaï a traité 450 millions de colis en 2025, et les principales plateformes de vente en ligne préfèrent les formats à impression numérique avec des tailles de lots inférieures à 5 000. La Zone industrielle de Khalifa à Abou Dhabi attire des industriels agroalimentaires qui exigent des emballages certifiés halal, poussant les transformateurs vers des investissements en logiciels de traçabilité.
La Jordanie, bien que plus petite, est le marché à la croissance la plus rapide avec un TCAC de 5,01 % jusqu'en 2031, bénéficiant d'accords de libre-échange qui permettent des exportations en franchise de droits vers les États-Unis et l'Union européenne. Les industriels agroalimentaires nécessitent des cartons résistants aux graisses pour l'huile d'olive et la confiserie, et le secteur pharmaceutique du royaume exige des structures résistantes à l'ouverture par les enfants. Le bloc Reste du Moyen-Orient, couvrant Oman, Bahreïn, le Koweït et l'Irak, enregistre des volumes réguliers à mesure que chaque gouvernement pivote de la dépendance au pétrole vers la transformation alimentaire locale et la fabrication légère, créant une demande incrémentielle de boîtes qui favorise les transformateurs prêts à établir des usines satellites.
Paysage réglementaire
La réglementation du marché de l'emballage ondulé au Moyen-Orient est façonnée par des normes nationales et des programmes de conformité qui régissent la performance, l'étiquetage et les méthodes d'essai du papier et du carton. En Arabie saoudite, la Saudi Standards, Metrology and Quality Organization (SASO) maintient une réglementation technique pour les produits en papier et en carton (y compris le carton ondulé), ce qui accroît l'importance de l'échantillonnage documenté, des tolérances dimensionnelles et de la vérification en laboratoire pour les transformateurs approvisionnant de grands comptes des biens de consommation courante, industriels et du commerce électronique.
Dans l'ensemble de la région, la préparation à la conformité est renforcée par des organismes sectoriels et des exigences imposées par les acheteurs. La Chamber of Printing and Packaging Industries (CPPI) en Égypte représente les acteurs de l'emballage devant les institutions gouvernementales et soutient l'alignement sur les normes du secteur, tandis que les achats multinationaux font couramment référence à des certifications de systèmes de management (par exemple, ISO 9001 et ISO 14001) et à des essais de performance normalisés tels que l'essai de résistance à l'écrasement des bords ISO 12048. Cela renforce les attentes en matière d'assurance qualité interne et de traçabilité chez les transformateurs régionaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en fibres et en papier récupéré, suivi de la production de pâte et de carton pour caisses (couverture et médium), de la transformation en carton ondulé, puis de l'impression et de la transformation (découpe, pliage, collage). En aval, les produits sont distribués aux utilisateurs finaux dans l'agroalimentaire et les boissons, le commerce électronique et les exportateurs industriels. Comme la région importe une part significative de la couverture kraft, les variations des indices de référence du fret et de la pâte se répercutent rapidement sur les coûts du papier, faisant des contrats d'approvisionnement, de la planification des stocks et de l'optimisation des qualités (couvertures légères à haute résistance) des éléments centraux des marges des transformateurs.
L'échelle et l'intégration façonnent également les coûts et les niveaux de service. Les producteurs intégrés en amont et les groupes disposant d'une empreinte multisites peuvent équilibrer l'approvisionnement en bobines mères, réduire leur exposition aux marchés spot du papier et soutenir des délais plus courts. Par exemple, Napco National exploite une plateforme intégrée à travers 20 installations en Arabie saoudite et aux Émirats arabes unis, couvrant des capacités liées à l'emballage et à la logistique, tandis qu'UCIC utilise des accords de chaîne d'approvisionnement entre parties liées, notamment des contrats de services technologiques avec des groupes tels que Zamil Group, Hail Saeed Anam Group et Al-Essaei Group, pour maintenir la continuité de la production et le service client.
Paysage concurrentiel
Le marché des emballages ondulés au Moyen-Orient reste fragmenté, avec plus de 20 transformateurs régionaux et aucune entreprise ne dépassant 10 % de part. Obeikan Industrial Investment Group et Saudi Paper Manufacturing Company bénéficient d'une capacité de production de pâte intégrée en amont, préservant les marges lorsque les prix du kraft fluctuent. Ils offrent également des délais de paiement de 30 à 45 jours, un obstacle pour les opérateurs plus petits. Pourtant, les transformateurs de niche équipés de presses numériques captent des commandes à haute marge et à petits tirages dans les secteurs du commerce électronique et de l'alimentation haut de gamme, où l'expérience de déballage brandée et les délais de 48 heures commandent des prix premium.
L'adoption technologique marque la ligne de faille concurrentielle. Les usines ajoutant des découpeuses à matrice automatisées et des systèmes de suivi en temps réel sécurisent des contrats pharmaceutiques et électroniques qui imposent une traçabilité au niveau du lot. La licence de carton hybride d'International Paper accélère la transition vers des grades légers à haute résistance, donnant aux premiers adoptants un avantage de coût matériel de 10 à 15 %. Les références qualité augmentent également après que l'Organisation des normes du Golfe a adopté les tests d'écrasement en arête ISO 12048 en 2024, une mesure qui favorise les papeteries dotées de laboratoires internes.
Des opportunités d'espace blanc existent dans les emballages ondulés à température contrôlée pour les produits frais en chaîne du froid, les formats à triple cannelure pour les exportations industrielles lourdes et les boîtes micro-cannelure pour les biens de consommation haut de gamme. Les transformateurs qui développent des lignes spécialisées et obtiennent des certifications de durabilité, telles que l'ISO 14001, sont bien positionnés pour se différencier à mesure que les marques multinationales relèvent leurs exigences environnementales.
Leaders du secteur des emballages ondulés au Moyen-Orient
Arabian Packaging Co. LLC
Queenex Corrugated Carton Factory
United Carton Industries Company (UCIC)
Napco National
Falcon Pack Industries LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités inexploitées se concentrent sur des formats de carton ondulé à spécifications plus élevées qui s'alignent sur des évolutions mesurables de la demande régionale, notamment les expéditions de commerce électronique en petites séries à graphisme élevé, les emballages triple cannelure lourds pour les charges industrielles destinées à l'exportation, et les cartons à performance renforcée pour la chaîne du froid et l'exposition à l'humidité. Les ventes en ligne du CCG ont atteint 50 milliards USD en 2025, et les transformateurs disposant d'une capacité hybride numérique-flexographique peuvent monétiser des lots de plus petite taille et des changements fréquents de visuels. Parallèlement, les formats robustes à qualité contrôlée répondent aux programmes de diversification industrielle et aux besoins d'emballage à l'exportation.
Des actions récentes des entreprises indiquent également une poursuite du développement des capacités et des compétences, élargissant la gamme des applications adressables. En février 2026, United Carton Industries Company (UCIC) a approuvé une expansion de 74 millions AED pour son usine de Ras Al Khaimah (via Ras Al Khaimah Packaging LTD Co.), augmentant la capacité de transformation régionale et renforçant la couverture de service pour les EAU et les centres de demande voisins du CCG. Parallèlement, la qualification des fournisseurs et la gouvernance de la sécurité alimentaire créent des opportunités pour les transformateurs capables de documenter une performance constante des matériaux d'emballage, soutenues par le renouvellement des certifications BRCGS dans plusieurs unités commerciales de Napco National en mai 2026 et par la conformité aux exigences réglementaires techniques de la SASO pour le papier et le carton en Arabie saoudite.
Développements récents du secteur
- Février 2026 : le conseil d'administration de United Carton Industries Company (UCIC) a approuvé un projet d'expansion de 74 millions AED pour l'usine de Ras Al Khaimah (Ras Al Khaimah Packaging LTD Co.), avec un achèvement prévu au T3 2027. L'expansion renforce l'empreinte régionale et augmente la capacité, favorisant des délais plus rapides et la potentielle obtention de contrats d'emballage dans le CCG. Cela s'aligne sur la demande croissante d'emballages légers dans le Golfe.
- Décembre 2025 : Saudi Paper Manufacturing Company a annoncé une expansion de 800 millions SAR à son usine de Dammam, ajoutant 150 000 tonnes de capacité de carton pour caisses léger. Le projet élargit l'offre locale et réduit la dépendance aux importations, s'alignant sur la demande croissante de carton pour caisses léger dans l'emballage MEA. Il positionne l'entreprise pour saisir des parts de marché dans la croissance de l'emballage MEA.
- Octobre 2025 : Obeikan Industrial Investment Group s'est associé à HP Inc. pour installer une presse numérique pour ondulé de 12 millions USD à Riyad, permettant un délai de traitement de 48 heures pour des commandes de 500 unités. Cette mise à niveau fait progresser les capacités numériques et de petites séries pour l'emballage régional, débloquant des commandes premium à traitement rapide et soutenant la croissance du commerce électronique. Cela renforce la compétitivité dans les segments à forte marge.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Cette méthodologie couvre l'emballage ondulé utilisé dans l'ensemble du Moyen-Orient. Le chiffre d'affaires du marché comptabilise les boîtes en carton ondulé et les formats ondulés associés vendus par les fournisseurs aux utilisateurs finaux via des canaux directs et de distribution.
Exclusions du périmètre : ce dimensionnement exclut l'emballage en papier non ondulé (tel que les cartons pliants), l'emballage flexible et l'emballage de transport réutilisable en plastique.
Aperçu de la segmentation
- Par type de produit
- Boîte à encoches
- Boîtes télescopiques/multi-pièces
- Plateaux, intercalaires et feuilles
- Autres types de produits
- Par type de carton
- Simple cannelure
- Double cannelure
- Triple cannelure
- Par profil de cannelure
- Cannelure A
- Cannelure B
- Cannelure C
- Cannelure E
- Cannelure F
- Autres profils de cannelure
- Par secteur utilisateur final
- Alimentation
- Boissons
- Produits pharmaceutiques
- Soins personnels et ménage
- Industrie
- Électricité et électronique
- Autres secteurs utilisateurs finaux
- Par technologie d'impression
- Flexographie
- Numérique
- Lithographie
- Autres technologies d'impression
- Par pays
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Jordanie
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le modèle central, en se concentrant sur la base d'approvisionnement, les flux commerciaux et les signaux de demande d'usage final qui déterminent la consommation de boîtes en carton ondulé dans le CCG et le Moyen-Orient au sens large. Nous nous sommes appuyés sur des sources publiques et officielles telles que les portails statistiques nationaux du CCG, les publications douanières et commerciales, UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et les séries de taux de change des banques centrales pour maintenir des conversions et des déflateurs cohérents dans le temps.
Pour traduire la demande en besoins d'emballage, nous avons également examiné des références en accès libre telles que les indicateurs de production et de commerce alimentaires de la FAO, les statistiques publiques portuaires et logistiques des principaux hubs, et les publications des associations d'emballage et de recyclage lorsqu'elles étaient disponibles. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique ont été utilisés pour cartographier les ajouts de capacité, l'intégration des usines et les commentaires sur les prix. Un abonnement payant pour les données financières des entreprises, la recherche de brevets et les vérifications commerciales au niveau des expéditions a ensuite été utilisé de manière sélective pour combler les lacunes. Les sources énumérées ici sont uniquement illustratives, et nous avons utilisé de nombreux documents publics supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer ce que les signaux documentaires ne pouvaient pas entièrement expliquer, principalement la répartition entre les qualités destinées à l'exportation et les qualités domestiques, les mouvements de prix, et la rapidité avec laquelle les clients passaient à des grammages plus légers. Nous avons échangé avec des transformateurs, des acteurs du carton pour caisses, des distributeurs et de grands utilisateurs finaux à travers le Moyen-Orient, afin de vérifier et d'ajuster les hypothèses sur l'utilisation, les pertes de rendement et les tailles de commande typiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Cadres dirigeants : 12 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 16 % | Managers : 56 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue la demande d'emballage ondulé à partir de la production d'usage final et du commerce, puis la répartit entre les pays en fonction de l'activité manufacturière et de l'intensité logistique. Le modèle utilise des intrants pratiques tels que les tendances de production alimentaire et de boissons, l'orientation de la croissance des colis du commerce électronique, la production industrielle et le mix d'exportation, les signaux de disponibilité du carton pour caisses et du papier récupéré (OCC), et l'évolution du prix de vente moyen par qualité et exigence d'impression.
Après avoir constitué les totaux régionaux, nous les corroborons par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de plages de chiffre d'affaires des transformateurs, l'application de fourchettes d'utilisation typiques à la capacité de cannelage installée, et la réalisation de vérifications par canal sur les spécifications courantes de boîtes et les fourchettes de prix. Lorsque les données manquent pour les marchés plus petits, nous appliquons des ratios de substitution à l'aide de pairs proches (par exemple, une dépendance similaire aux importations et un mix d'usage final similaire), puis nous les corrigeons après les retours primaires.
Pour les prévisions, nous exécutons une analyse de scénarios autour des variables qui font le plus souvent varier la demande au Moyen-Orient, notamment la vigueur des corridors commerciaux, les volumes de biens de consommation courante, et les prix de la pâte et des fibres récupérées, qui affectent les prix réalisés des boîtes. Les scénarios sont ensuite convertis en une trajectoire de scénario de base après validation par des experts sur la répercussion attendue des prix et les montées en capacité réalistes.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications assurant la cohérence logique du modèle, ainsi qu'en recherchant des écarts avec des signaux indépendants tels que les statistiques commerciales, l'orientation de la production de carton, et les schémas d'expédition rapportés par de grands utilisateurs finaux. Si le résultat d'un pays évolue plus rapidement que ses moteurs de demande, nous rouvrons les hypothèses et recontactons l'ensemble primaire pour confirmer si un nouvel ajout de capacité, un changement réglementaire ou un événement de prix explique l'écart.
Avant validation finale, le travail est examiné en plusieurs étapes, commençant par une vérification interne de cohérence, puis des comparaisons entre pays, et une dernière passe de révision pour confirmer toutes les conversions et taux de croissance. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, tels que des démarrages majeurs d'usines, des perturbations commerciales ou des mouvements de change importants. Juste avant la livraison, l'ensemble des données est revérifié afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'emballage ondulé au Moyen-Orient selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage ondulé au Moyen-Orient peuvent varier considérablement, car les périmètres ne sont pas toujours alignés, et les hypothèses sous-jacentes de prix et de volume peuvent partir de bases différentes. En pratique, les plus grands écarts proviennent généralement des géographies incluses, de la question de savoir si le carton pour caisses est mélangé avec le chiffre d'affaires de la transformation, et de la manière dont le calendrier des devises est traité.
Nous utilisons les statistiques d'importation et d'exportation, les signaux de capacité du carton pour caisses, et les vérifications d'utilisation des transformateurs comme preuves pour maintenir l'estimation de Mordor Intelligence liée au seul bassin de revenus de l'emballage ondulé du Moyen-Orient, qui est actualisée à l'aide des dernières données disponibles plutôt que d'un prix d'année de base plus ancien. Lorsque d'autres estimations incluent également l'Afrique, intègrent des formats d'emballage papier plus larges, ou projettent une escalade des prix sans moteurs de demande correspondants, les totaux rapportés tendent à augmenter par rapport à un modèle d'emballage ondulé limité au Moyen-Orient.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,27 milliards USD (2026) | |
| Éditeur sectoriel A | 6,00 milliards USD (2024) | Utilise une définition plus large centrée uniquement sur les boîtes en carton ondulé, et la valeur est ancrée à une année de base plus ancienne avec un ajustement limité pour le mix de qualités et la répercussion des prix en 2025-2026. |
| Portail de marché B | 38,37 milliards USD (2024) | Applique une géographie et un périmètre plus larges qui semblent couvrir le Moyen-Orient plus l'Afrique, et le chiffre mélange probablement plusieurs catégories d'emballage, ce qui gonfle le total par rapport à un modèle de revenus de l'emballage ondulé limité au Moyen-Orient. |
L'écart s'explique principalement par des différences de périmètre et de calendrier, et non par une hypothèse de croissance unique. En précisant clairement la géographie, les limites des produits et la logique de prix, la taille de marché résultante peut être retracée à des indicateurs observables de demande et d'offre et reproduite lors des actualisations futures.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des emballages ondulés au Moyen-Orient ?
Le marché s'établit à 7,27 milliards USD en 2026 et devrait atteindre 8,77 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans la demande régionale d'emballages ondulés ?
Les boîtes de commerce électronique affichent le TCAC le plus élevé à 4,73 %, dépassant les applications traditionnelles d'alimentation et de boissons.
Pourquoi les boîtes à triple cannelure gagnent-elles en popularité ?
Les exportations de machines lourdes d'Arabie saoudite et des EAU nécessitent une résistance à l'écrasement supérieure à 1 000 livres, entraînant une croissance de 4,32 % de TCAC dans les formats à triple cannelure.
Comment les transformateurs font-ils face aux fluctuations des prix du papier kraft ?
Les papeteries intégrées en amont compensent la volatilité de la pâte, tandis que les petites entreprises investissent dans des cartons allégés et des presses numériques pour protéger leurs marges.
Quel pays est en tête de la consommation et lequel croît le plus vite ?
L'Arabie saoudite détenait 32,34 % de part de marché en 2025, tandis que la Jordanie mène la croissance avec une perspective de TCAC de 5,01 %.
Quelle technologie transforme les commandes d'emballages à petits tirages ?
L'impression numérique permet des tirages économiques aussi petits que 500 unités avec un délai d'exécution de 48 heures, captant les commandes premium du commerce électronique et des promotions.
Dernière mise à jour de la page le:



