
Taille et parts du marché du Next Generation Computing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 272.28 Milliards de dollars |
| Taille du Marché (2031) | 650.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.02 % |
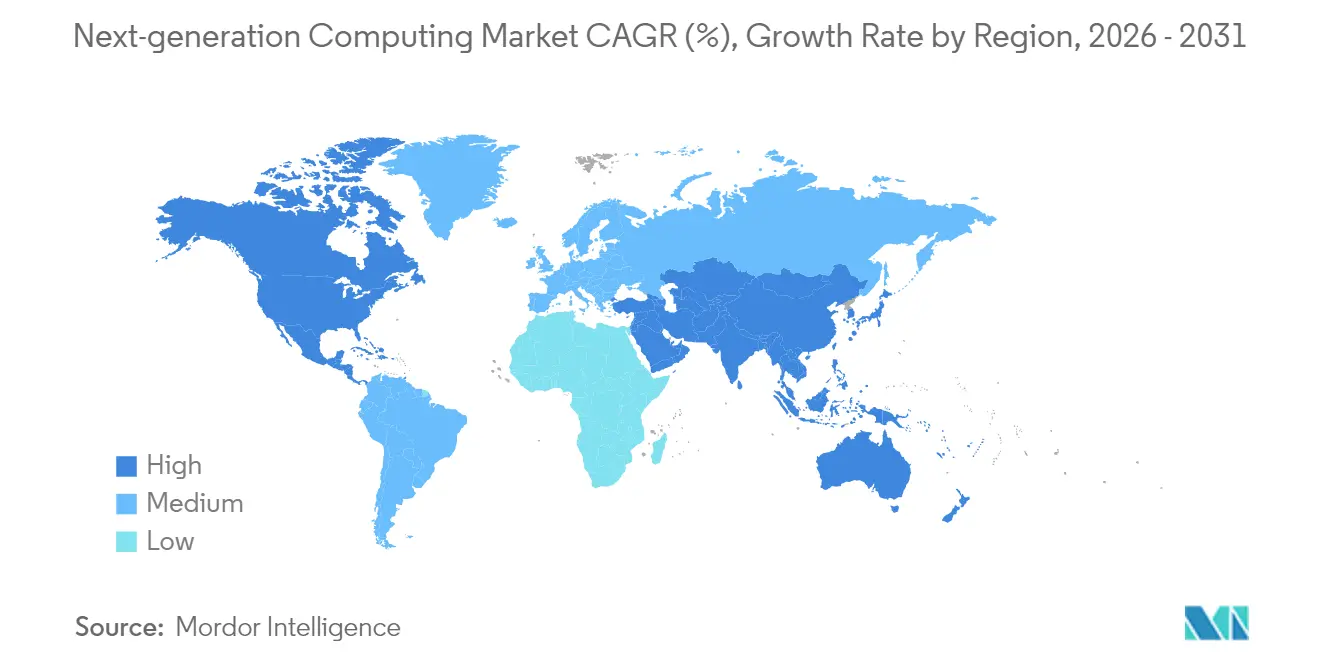
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
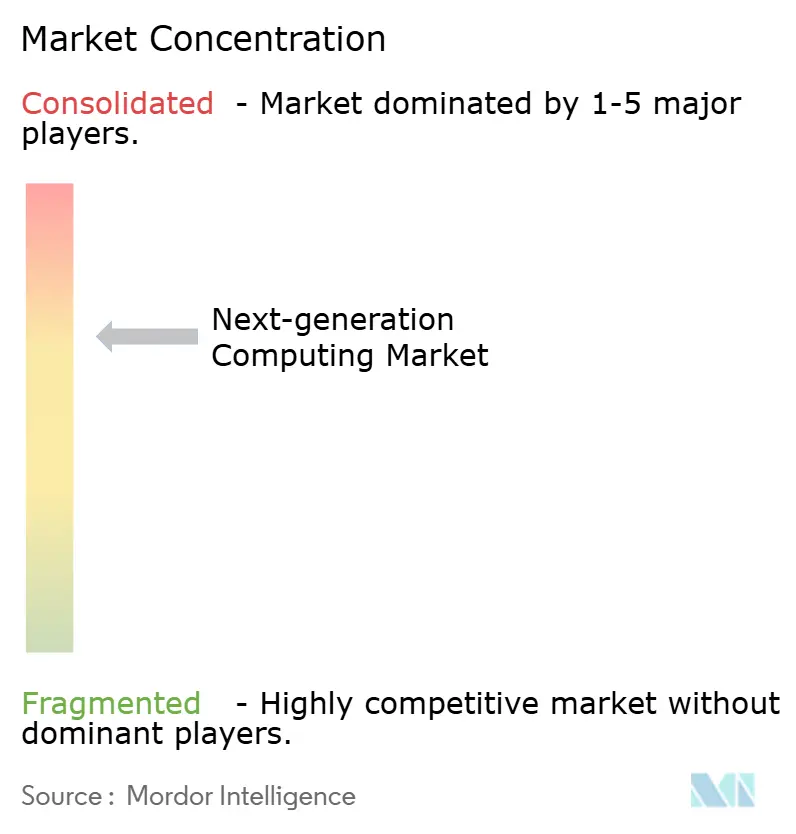
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Next Generation Computing par Mordor Intelligence
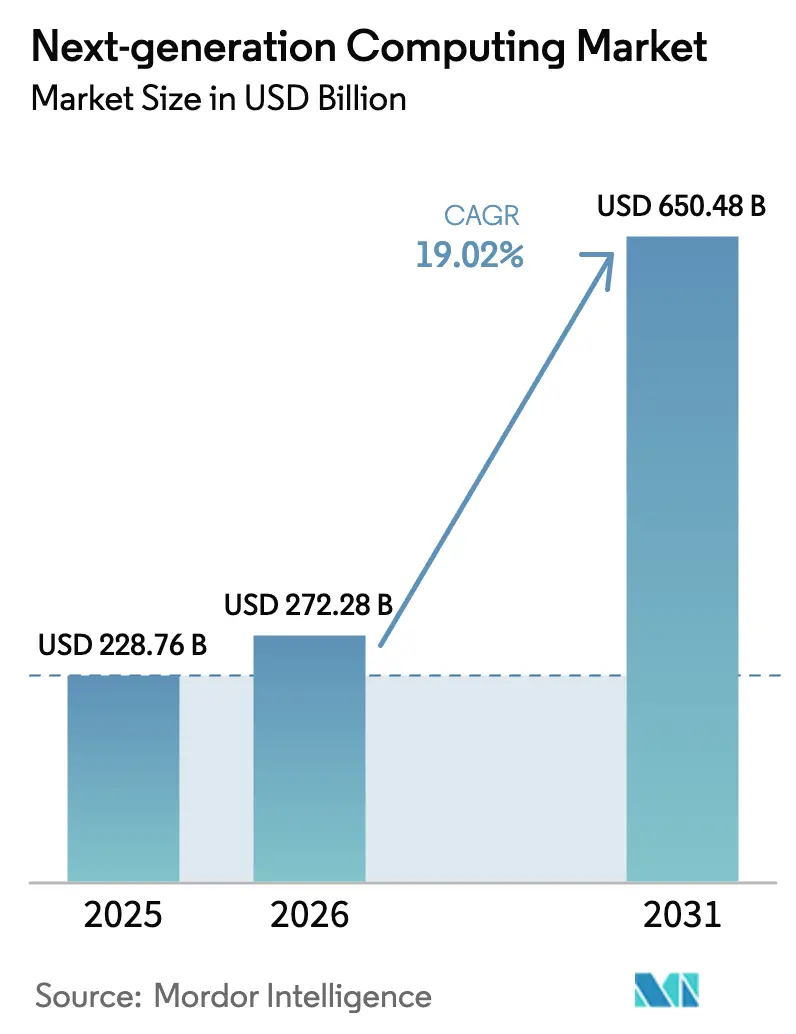
La taille du marché du next-generation computing devrait croître de 228,76 milliards USD en 2025 à 272,28 milliards USD en 2026 et devrait atteindre 650,48 milliards USD d'ici 2031, à un TCAC de 19,02 % sur la période 2026-2031. Cette expansion a été alimentée par une demande record en infrastructures d'IA générative, par une intensification des financements publics en faveur des programmes quantiques, et par une intégration plus étroite des ressources en périphérie et dans le cloud, qui réduisent la latence pour les cas d'usage industriels de l'Internet des objets (IoT). Les composants matériels ont conservé leur leadership avec une contribution aux revenus de 47,2 % en 2024, soutenus par des lancements successifs de GPU et de circuits intégrés spécifiques à une application (ASIC) ayant amélioré les performances par watt. Les services ont néanmoins enregistré la progression la plus rapide, la complexité croissante des déploiements exigeant que des prestataires spécialisés intègrent des clusters hétérogènes entre les environnements sur site et cloud. Les architectures traditionnelles d'informatique haute performance (HPC) détiennent encore 41,2 % des revenus, bien que les solutions d'informatique quantique soient projetées à un TCAC de 35,2 %, signalant un pivot indéniable vers des approches non classiques. L'Amérique du Nord a conservé 41,2 % du marché du next-generation computing, tandis que l'Asie-Pacifique s'est imposée comme la région la plus dynamique avec un TCAC de 23,1 %, grâce aux incitations à la recherche quantique et aux déploiements massifs d'infrastructures cloud hyperscale.
Principaux enseignements du rapport
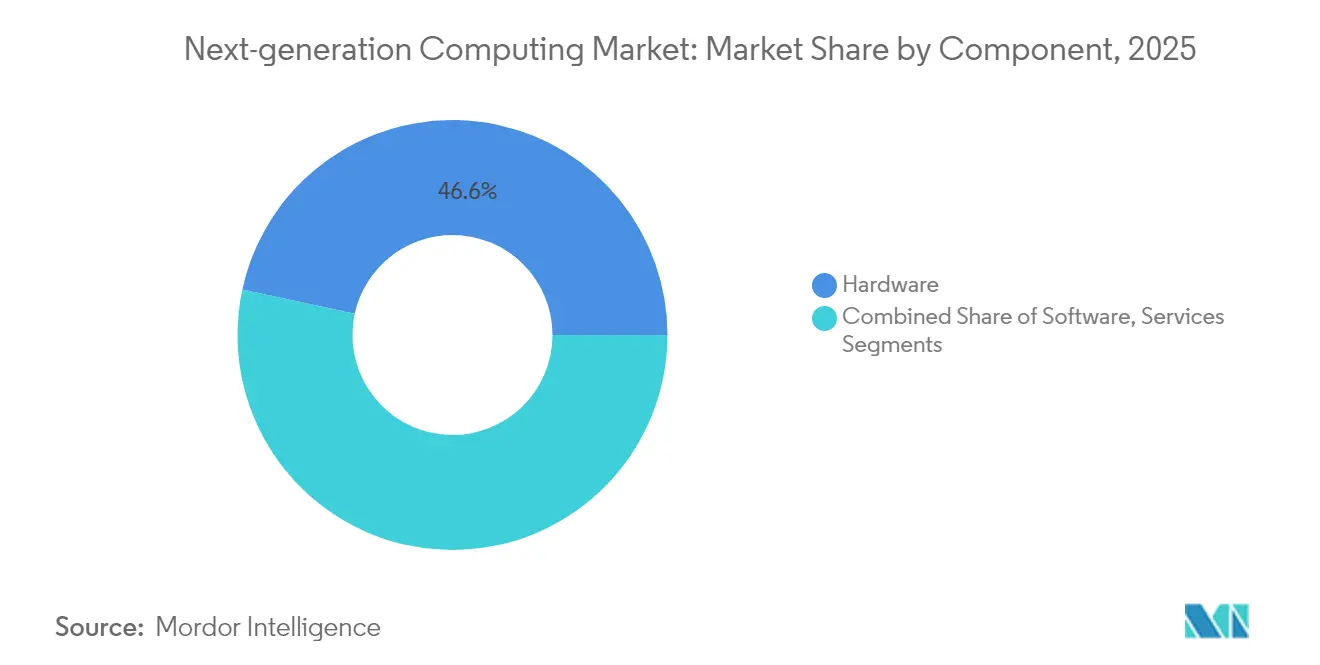
- Par composant, le matériel a représenté 46,60 % des revenus de 2025 sur le marché du next-generation computing, tandis que les services devraient progresser à un TCAC de 23,78 % jusqu'en 2031.
- Par paradigme informatique, l'HPC a dominé avec 40,70 % des parts du marché du next-generation computing en 2025 ; l'informatique quantique devrait afficher un TCAC de 34,05 %.
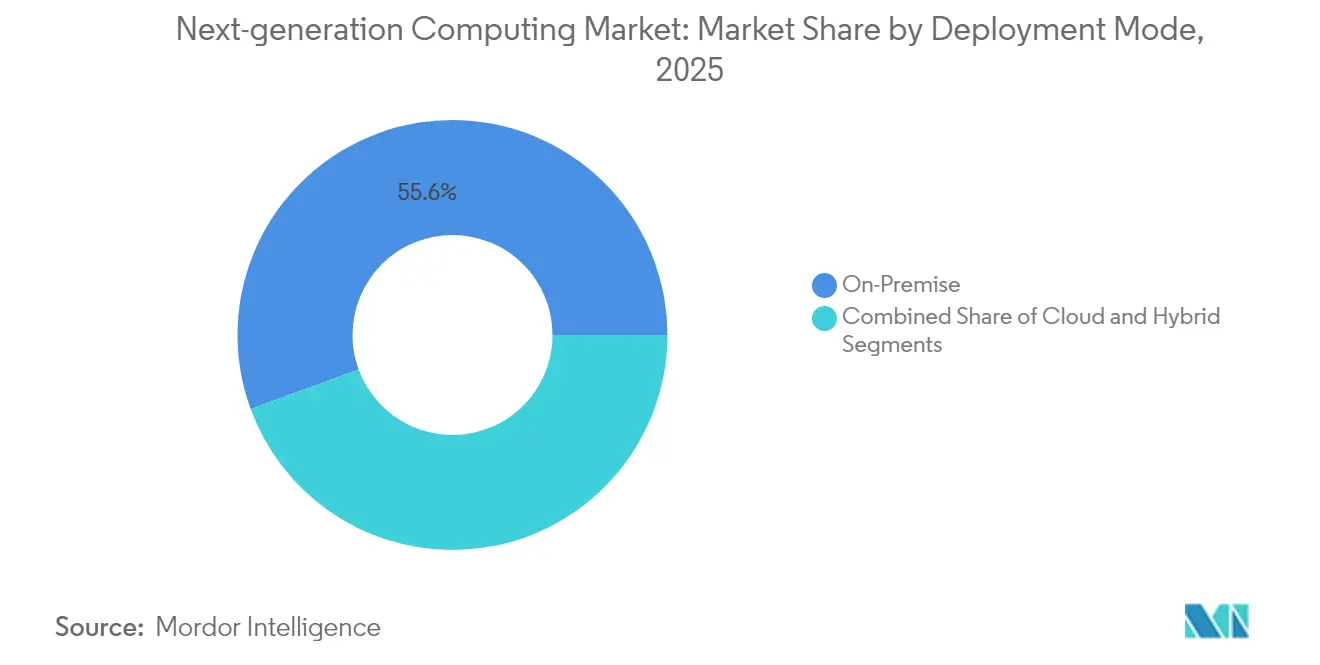
- Par mode de déploiement, les installations sur site ont capté 55,60 % des dépenses en 2025 ; les déploiements cloud affichent la perspective de TCAC la plus élevée à 27,4 %.
- Par secteur d'utilisateur final, le BFSI a représenté 20,80 % des revenus, tandis que la santé et les sciences de la vie affichent la trajectoire de TCAC la plus rapide à 31,05 %.
- Par région, l'Amérique du Nord a généré 40,80 % des revenus de 2025, et l'Asie-Pacifique devrait enregistrer le TCAC le plus rapide à 22,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché du Next Generation Computing
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande en infrastructure de calcul pour l'IA générative | +5.2% | Mondial, avec un accent sur l'Amérique du Nord et l'Asie de l'Est | Moyen terme (2 à 4 ans) |
| Vagues de financements gouvernementaux pour les pôles de technologie quantique | +3.8% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Convergence périphérie-cloud pour l'IoT à latence ultra-faible | +2.7% | Mondial, avec adoption précoce dans les économies industrielles | Moyen terme (2 à 4 ans) |
| Réduction du coût total de possession des GPU via des crédits cloud et des chiplets à IP ouverte | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Avancées en refroidissement liquide permettant des racks HPC à haute densité | +1.3% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2 à 4 ans) |
| Marché secondaire des accélérateurs d'IA déclassés | +0.8% | Mondial, avec concentration dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en infrastructure de calcul pour l'IA générative
Le chiffre d'affaires des centres de données pour l'exercice 2025 chez un grand fournisseur de GPU a plus que doublé en glissement annuel, confirmant que les grands modèles de langage (LLM) et les générateurs d'images dominent désormais la demande en silicium. Les processeurs de classe Blackwell ont intégré 208 milliards de transistors, permettant l'inférence à l'échelle de mille milliards de paramètres avec une fraction de la consommation énergétique de la génération précédente. Les fournisseurs de cloud ont répondu en lançant des instances d'IA dédiées qui regroupent des réseaux à faible latence et de la mémoire à haute bande passante mutualisée, permettant aux entreprises de taille intermédiaire d'accéder à une capacité d'exascale à la demande. Les intégrateurs de systèmes ont simultanément repensé l'alimentation électrique au niveau de la carte et introduit des piles logicielles qui optimisent la planification sur des milliers de GPU, abaissant ainsi les barrières à l'entrée. L'ensemble de ces mesures a combiné pour accélérer les flux de capitaux vers le marché du next-generation computing et pour renforcer les cycles de renouvellement du matériel.
Vagues de financements gouvernementaux pour les pôles de technologie quantique
Le Département de l'énergie des États-Unis a ouvert 625 millions USD en nouvelles subventions pour la recherche quantique en janvier 2025. [1]Département de l'énergie des États-Unis, "Annonce d'opportunité de financement : Sciences de l'information quantique," energy.gov Des allocations similaires au Royaume-Uni de 121 millions GBP (164,34 millions USD) ont soutenu des bancs d'essai nationaux et des accélérateurs d'entreprises. Les pôles de financement ancrent les universités, les laboratoires nationaux et les fournisseurs privés dans des partenariats à long terme, partagent les risques liés au prototypage et catalysent le développement des compétences par le biais de programmes de bourses. En parallèle, le Japon et l'Inde ont élargi leurs budgets quantiques souverains pour renforcer la résilience de leurs chaînes d'approvisionnement en matière de réfrigérateurs à dilution, de photonique et d'électronique de contrôle. Ces initiatives ont déclenché des dépôts de brevets dans les domaines de la connectivité des qubits, du conditionnement cryogénique et des algorithmes d'atténuation des erreurs, ajoutant un élan durable au marché du next-generation computing.
Convergence périphérie-cloud pour l'IoT à latence ultra-faible
Environ un cinquième des 157 zettaoctets générés par les appareils connectés en 2025 ont été traités en dehors des centres de données centraux, une proportion appelée à augmenter à mesure que la 5G évolue vers des déploiements 5.5G. Les entreprises industrielles ont intégré des accélérateurs d'IA dans les passerelles d'usines, permettant aux systèmes de vision de détecter les défauts en moins de dix millisecondes. Les fournisseurs de cloud ont déployé des distributions Kubernetes allégées pour les clusters à nœud unique, permettant à des microservices identiques de basculer de manière transparente entre la périphérie et le cœur du réseau. Les fournisseurs d'équipements réseau ont contribué avec la mise en réseau sensible au temps et des tranches de réseau privé 5G pour garantir une livraison déterministe des paquets. Collectivement, ces avancées ont resserré les boucles de rétroaction dans les véhicules autonomes, les réseaux intelligents et la télémédecine, faisant gonfler le marché du next-generation computing avec de nouvelles classes de charges de travail.
Réduction du coût total de possession des GPU via des crédits cloud et des chiplets à IP ouverte
Les hyperscalers ont utilisé des programmes de crédits ciblés qui ont réduit les factures initiales des instances d'IA jusqu'à 30 %, attirant des développeurs qui auraient autrement acheté du matériel sur site. Du côté du silicium, les architectures de chiplets modulaires ont permis aux fournisseurs d'assembler des dalles de logique, de mémoire et d'E/S vérifiées indépendamment dans un seul boîtier, améliorant le rendement et réduisant le coût des matrices. Une famille de GPU basée sur RDNA 4 a démontré des performances 40 % supérieures par unité de calcul par rapport à son prédécesseur, tout en conservant des pilotes compatibles, réduisant ainsi les coûts de migration. Des start-ups ont également prototypé des chiplets sur des nœuds plus anciens reliés à des interposeurs avancés, offrant des performances acceptables aux acheteurs du marché intermédiaire. Des points d'entrée moins coûteux ont élargi la base d'acheteurs et allongé la queue du marché du next-generation computing.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents spécialisés en informatique quantique | –2.1% | Mondial, avec un impact sévère dans les marchés émergents | Moyen terme (2 à 4 ans) |
| CAPEX élevés et risque d'intégration pour les clusters hétérogènes | –1.8% | Mondial | Court terme (≤ 2 ans) |
| Goulets d'étranglement en alimentation électrique et en permis pour les centres de données hyperscale | –1.6% | Amérique du Nord, Europe, parties de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Restrictions à l'exportation sur les expéditions avancées de HBM et de GPU | –1.2% | Mondial, mais concentré en Chine et en Russie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents spécialisés en informatique quantique
Une enquête de 2025 auprès des parties prenantes de la technologie quantique a révélé que 45 % d'entre elles citaient la pénurie de main-d'œuvre comme leur principal obstacle à l'adoption. La conception d'algorithmes quantiques mêle physique, mathématiques et informatique, mais les programmes d'enseignement généralistes couvrent rarement les trois à la fois. Les entreprises ont tenté de combler ces lacunes par des formations intensives internes et des chaires universitaires communes, mais les délais de montée en compétences ont souvent dépassé les échéances des projets. Bien que des bourses gouvernementales aient accru les inscriptions en doctorat, l'offre à court terme est restée tendue, retardant les déploiements prévus dans les domaines de la cryptographie, de l'optimisation et des charges de travail en sciences des matériaux, et modérant l'expansion globale du marché du next-generation computing.
Goulets d'étranglement en alimentation électrique et en permis pour les centres de données hyperscale
La consommation totale d'électricité mondiale des centres de données devrait dépasser 29 000 TWh d'ici 2030, les seules charges de travail d'IA générative absorbant 1,5 % de la demande mondiale d'électricité. Des régions telles que le Nord de la Virginie, Dublin et Francfort ont fait face à des listes d'attente de plusieurs années pour les nouvelles interconnexions au réseau électrique, forçant les opérateurs à reporter les déploiements de clusters. Les fournisseurs d'équipements ont réagi en lançant des groupes d'alimentation haute tension continue 800 V qui réduisent l'utilisation du cuivre et les pertes. [2]HPCwire, "L'architecture NVIDIA 800 V HVDC alimentera la prochaine génération d'usines d'IA," hpcwire.com Certains opérateurs ont également expérimenté le stockage thermique souterrain d'énergie et le refroidissement liquide pour réduire la consommation en pointe. La simplification des procédures de permis reste cruciale ; jusqu'à ce que ce problème soit résolu, les décisions de localisation des sites tendront à se concentrer vers les régions offrant des capacités en énergies renouvelables, influençant la dispersion géographique au sein du marché du next-generation computing.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : primauté du matériel sous une accélération tirée par les services
La taille du marché du next-generation computing liée au matériel a atteint 106,59 milliards USD en 2025, portée par l'adoption des GPU, des unités de traitement tensoriel et des interconnexions photoniques. Les cartes de classe exascale ont intégré six piles de HBM, doublant la bande passante et permettant des lots d'entraînement de modèles 10 fois plus grands. Les fabricants de mémoire se sont engagés dans des expansions de capacité pour répondre à une augmentation projetée de la demande de HBM quinze fois supérieure pour l'HPC et l'IA d'ici 2035, sécurisant l'approvisionnement en composants. Des liaisons optiques économes en énergie ont également fait leur entrée dans les cartes serveur grand public, réduisant la latence entre les pods d'accélérateurs à des niveaux de l'ordre de la microseconde.
Les services, bien que de moindre taille, ont progressé plus rapidement en prenant en charge la conception d'architectures, le déploiement sécurisé et la gestion du cycle de vie. Les charges de travail quantiques gérées, l'optimisation des pipelines d'IA et l'analyse proactive du refroidissement ont constitué de nouvelles lignes de facturation. Les fournisseurs de cloud ont intégré des heures de services professionnels dans les abonnements aux plateformes, créant des revenus de type rente. Ce mix de revenus hybride a amélioré la résilience du marché du next-generation computing lors des oscillations d'approvisionnement en matériel et a cultivé la fidélisation des clients autour de chaînes d'outils spécialisées.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par paradigme informatique : la dynamique quantique redessine l'HPC dominant
L'HPC a encore généré la majeure partie des revenus de 2024, grâce à des cycles d'approvisionnement bien établis dans la modélisation météorologique, la dynamique des fluides et les grilles de risques financiers. Les fournisseurs ont lancé des systèmes exascale combinant des CPU x86 ou Arm avec des GPU de next-generation sur des infrastructures NVLink-over-Ethernet, offrant un débit en simple précision dépassant sept exaflops. De telles avancées ont soutenu le marché du next-generation computing même à mesure que les paradigmes alternatifs arrivaient à maturité.
L'informatique quantique a affiché la courbe de croissance la plus prononcée. D-Wave a lancé un recuit à plus de 5 000 qubits orienté vers l'optimisation combinatoire, tandis que les fournisseurs d'ions piégés et d'atomes neutres ont attiré des financements en capital-risque pour des prototypes corrigés d'erreurs. Les premières expériences pilotes hybrides ont vu des noyaux quantiques accélérer la convergence des simulations de Monte Carlo dans les modèles de risques de la haute finance. Avec un TCAC prévu de 34,05 %, l'informatique quantique érodera progressivement les budgets exclusivement classiques, consolidant son rôle dans le marché global du next-generation computing.
Par mode de déploiement : domination du sur site face à l'élasticité du cloud
Les clusters sur site ont représenté 55,60 % des dépenses de 2025 sur le marché du next-generation computing, car la défense, la finance et les laboratoires de génomique exigent des performances déterministes et un contrôle réglementaire. Les banques de premier rang ont modernisé des superclusters GPU privés avec un refroidissement liquide à microcanaux ayant réduit les besoins en espace au sol de moitié. Les réglementations sur le cloud souverain en Europe ont également encouragé le déploiement de matériel dans le pays.
Les installations cloud ont cependant enregistré les gains les plus rapides, l'utilisation par les entreprises approchant l'universalité en 2025. Les hyperscalers ont accru la densité des accélérateurs via des cartes mezzanine à quatre GPU et des châssis refroidis par liquide proposés en tant qu'unités de gestion de stock à la demande. Les entreprises ont exploité ces clusters accessibles à distance pour des pics d'entraînement de modèles, puis ont rapatrié les charges de travail d'inférence sur site pour maîtriser les coûts. Les cadres d'orchestration hybrides et multi-cloud ont fusionné la gestion des identités et la gouvernance de la localité des données, atténuant la dépendance aux fournisseurs et élargissant l'entonnoir de clientèle pour le marché du next-generation computing.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisateur final : envergure du BFSI équilibrée par l'agilité de la santé
Les institutions financières ont représenté 20,80 % des revenus de 2025 sur le marché du next-generation computing. Les salles de trading algorithmique ont exigé des temps de réponse de l'ordre de la microseconde, y parvenant avec des nœuds périphériques FPGA co-localisés. Les banques ont également expérimenté la cryptographie post-quantique pour sécuriser leurs coffres de données à long terme, ajoutant des dépenses incrémentales sur des équipements d'échange de clés post-quantiques.
La santé et les sciences de la vie devraient afficher un TCAC de 31,05 %. Les services de radiologie ont déployé l'inférence d'IA au point d'acquisition de l'image, réduisant considérablement les temps d'attente pour les diagnostics. Les grandes entreprises biopharma ont lancé des pipelines de découverte de médicaments de novo utilisant des LLM de repliement des protéines entraînés sur des centaines de millions de séquences. Des expériences pilotes d'apprentissage automatique quantique dans des centres médicaux de premier plan ont exploré la prédiction des risques en chirurgie cardiovasculaire, illustrant comment les résultats cliniques peuvent orienter la budgétisation des investissements et élargir la valeur sociétale au sein du marché du next-generation computing.
Analyse géographique
L'Amérique du Nord a généré 40,80 % des revenus de 2025 sur le marché du next-generation computing. Les États-Unis à eux seuls ont représenté environ les trois quarts des dépenses régionales, portés par les financements publics, un capital-risque profond et des acteurs cloud dominants. Les laboratoires nationaux ont exploité des bancs d'essai quantiques pionniers qui intègrent des réseaux d'atomes neutres avec des supercalculateurs exascale, consolidant le leadership. Des innovations en matière de centres de données économes en énergie ont émergé de consortiums intersectoriels, reflétant l'accent mis par les politiques publiques sur la durabilité.
L'Asie-Pacifique affichera le TCAC le plus rapide à 22,45 %. La Chine, le Japon et l'Inde ont élargi les incitations aux parcs de semi-conducteurs et subventionné les bourses de recherche en informatique quantique. Les opérateurs hyperscale se sont engagés à doubler les espaces blancs de colocation à Singapour, Sydney et Mumbai pour répondre à la demande en IA. Les déploiements parallèles de la 5G avancée ont créé de nouveaux nœuds d'informatique en périphérie, approfondissant la localisation des charges de travail et renforçant la pertinence régionale du marché du next-generation computing. L'Australie et la Corée du Sud ont rejoint des alliances multilatérales sur les normes quantiques, ajoutant un pluralisme technique à la région.
L'Europe a maintenu une stratégie industrielle unifiée combinant souveraineté numérique et intendance environnementale. Les instituts Fraunhofer en Allemagne ont fait progresser des prototypes neuromorphiques ciblant l'inférence sous un watt, tandis que des laboratoires français ont expérimenté des routeurs quantiques à base de photonique. Le paquet climatique « Fit for 55 » de l'UE a incité les opérateurs de centres de données à signer des contrats d'achat d'énergie renouvelable à long terme, alignant la conformité réglementaire sur la pression des investisseurs. Ces initiatives ont élevé le rôle de l'Europe en tant que fer de lance de la durabilité au sein du marché du next-generation computing.

Paysage réglementaire
La réglementation de l'informatique de nouvelle génération est de plus en plus liée à la gouvernance de l'IA et à la souveraineté informatique, ce qui influence ensuite les choix de déploiement cloud, les approches d'évaluation des modèles et les achats de centres de données. Dans l'Union européenne, les obligations relatives à l'IA à usage général au titre de l'EU AI Act sont devenues opérationnelles le 2 août 2025, tandis que certaines obligations liées aux risques élevés ont été reportées à des échéances ultérieures via le Digital Omnibus (décalant des échéances clés à décembre 2027 et août 2028). Cette séquence a eu des répercussions sur les feuilles de route de conformité des fournisseurs proposant des modèles de fondation et des plateformes d'IA gérées.
Aux États-Unis, l'orientation fédérale en 2026 s'est concentrée sur la sécurité et la coordination plutôt que sur l'octroi de licences. La Maison Blanche a publié un National AI Legislative Framework en mars 2026 pour réduire la fragmentation des exigences au niveau des États, et un décret exécutif de juin 2026 a ajouté une évaluation classifiée des performances (benchmarking) pour les modèles de pointe concernés, impliquant des agences telles que la NSA et la CISA. Au niveau des États, le California SB 53 (Transparency in Frontier Artificial Intelligence Act) a été signé le 29 septembre 2025 et fixe des attentes en matière de cadre de sécurité et de reporting pour les modèles à très grande échelle (seuil basé sur la puissance de calcul), renforçant des exigences de gouvernance susceptibles d'influencer les outils de validation, les services d'audit et les contrôles de déploiement à travers les parcs d'informatique accélérée en cloud et sur site.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des équipements de semi-conducteurs avancés et de la fabrication jusqu'à l'intégration système et la fourniture cloud. La valeur en amont revient aux fournisseurs d'équipements de lithographie et de procédés tels qu'ASML, ainsi qu'aux fondeurs et partenaires d'emballage avancé tels que TSMC, où la capacité d'emballage haut de gamme est devenue un facteur limitant. Les extensions citées pour le CoWoS de TSMC visent environ 120 000 à 130 000 tranches par mois d'ici fin 2026, ce qui affecte directement la disponibilité des accélérateurs et des modules riches en HBM.
En milieu de chaîne, les concepteurs d'accélérateurs et propriétaires de plateformes tels que NVIDIA pour les GPU et les piles d'interconnexion, ainsi que les hyperscalers développant des ASIC personnalisés tels que Google TPU et AWS Trainium, côtoient les fournisseurs de mémoire et de stockage, notamment les fournisseurs de HBM, ainsi que les OEM et ODM de serveurs. Par exemple, Dell et Supermicro assemblent des racks d'IA et de HPC avec des sous-systèmes d'alimentation et de refroidissement. En aval, les fournisseurs de cloud hyperscale, notamment AWS, Google Cloud et Microsoft Azure, transforment cette capacité en instances optimisées pour l'IA et en services gérés, tandis que les intégrateurs de systèmes et les cabinets de conseil accompagnent la conception de clusters hétérogènes, la sécurité et les opérations de cycle de vie à travers des parcs hybrides. Un changement structurel réside dans le rôle croissant des ASIC des hyperscalers, positionnés sur une économie propre à chaque charge de travail (avec un TCO cité comme 40 à 65 % inférieur à celui des GPU pour certains cas d'usage), ce qui modifie les dynamiques de négociation pour les fournisseurs d'accélérateurs et accroît l'importance des chaînes d'outils logiciels, des compilateurs et de l'orchestration qui rendent viables à grande échelle les environnements à accélérateurs mixtes.
Paysage concurrentiel
L'arène concurrentielle est restée modérément concentrée ; les cinq plus grands fournisseurs contrôlaient la majorité des parts de revenus globales, bien que des innovateurs de niche se soient multipliés. NVIDIA a conservé près de 80 % du sous-segment des accélérateurs d'IA pour entreprises grâce à des mises à jour continues de GPU, d'interconnexions et de piles logicielles. AMD a défié avec des GPU à chiplets modulaires promettant un débit compétitif à moindre coût, tandis qu'Intel a affiné ses tuiles multicœurs Ponte Vecchio pour l'HPC. Des start-ups telles que Cerebras Systems ont utilisé des moteurs à l'échelle d'une tranche pour l'inférence de modèles de langage naturel spécialisés, diversifiant les options de fournisseurs.
La concurrence dans le matériel quantique s'est intensifiée. IonQ a acquis une participation majoritaire dans le spécialiste de la cryptographie ID Quantique pour associer des réseaux sécurisés post-quantiques à des processeurs à ions piégés. [4]Photonics Media, "IonQ acquiert ID Quantique," photonics.com Le fournisseur d'atomes neutres QuEra a clôturé un important tour de financement pour construire des réseaux tolérants aux pannes dépassant un million de qubits physiques. Des pionniers des qubits supraconducteurs ont collaboré avec des fabricants de composants micro-ondes pour réduire les coûts des systèmes de contrôle. Ces mouvements ont collectivement élargi la base de fournisseurs, augmentant la portion totale adressable du marché du next-generation computing.
Des alliances horizontales ont élargi la portée des solutions. Eaton et Siemens Energy ont développé des architectures de centrales électriques à émissions réduites de 50 % ciblant les campus hyperscale, s'attaquant à l'empreinte au niveau du réseau électrique qui pourrait autrement freiner l'expansion. Des intégrateurs de systèmes se sont associés à des fonderies photoniques pour conditionner des optiques co-empaquetées, résolvant les plafonds de bande passante dans les infrastructures Ethernet de next-generation. Ces entreprises multidisciplinaires ont redirigé la concurrence, passant des courses sur un seul composant vers des piles verticalement intégrées qui englobent le silicium, les logiciels et la durabilité, consolidant des propositions de valeur holistiques sur le marché du next-generation computing.
Leaders du secteur du Next Generation Computing
Amazon Web Services Inc.
Alphabet Inc. (Google Cloud)
Microsoft Corp.
IBM Corp.
NVIDIA Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes publics axés sur la souveraineté informatique et la préparation matérielle créent des espaces vierges pour le développement de capacités, des chaînes d'approvisionnement plus localisées et des services d'intégration spécialisés. Au Royaume-Uni, le DSIT AI Hardware Plan présente un pipeline d'innovation matérielle de bout en bout, incluant des AI Growth Zones et plus de 1 milliard de GBP engagés en faveur de l'AI Research Resource, ce qui soutient la demande en infrastructures accélérées, en réseaux et en services de déploiement pour la recherche et les premières charges de travail commerciales. Dans l'Union européenne, le Cloud and AI Development Act proposé vise à accroître la capacité de calcul et la souveraineté par des mesures côté offre, ce qui favorise les investissements régionaux dans les centres de données, le cloud et le calcul avancé, et peut élargir les achats d'infrastructures conformes et économes en énergie.
Sur le plan commercial, l'intensité capitalistique des hyperscalers constitue un catalyseur d'opportunités direct pour les serveurs, l'interconnexion, le refroidissement et les services gérés. Les éléments cités dans le rapport, notamment les prévisions de dépenses d'investissement 2026 importantes telles que celles de Google, comprises entre 175 et 185 milliards USD, ainsi qu'une fourchette agrégée pour les principaux hyperscalers, indiquent une montée en puissance continue des capacités adaptées à l'IA. Dans le même temps, les contraintes en matière d'emballage avancé, y compris le CoWoS, accroissent la prime accordée à la sécurité d'approvisionnement, aux partenariats d'emballage et aux choix de conception réduisant la dépendance aux composants les plus contraints. Cette combinaison soutient (i) les programmes de silicium optimisés pour les charges de travail couvrant les GPU, les ASIC et les logiciels associés, (ii) les solutions d'alimentation électrique et de gestion thermique pour les racks à haute densité, et (iii) les services professionnels qui opérationnalisent la gouvernance du déploiement, l'évaluation des modèles et les opérations hybrides dans des régimes de conformité IA en constante évolution.
Développements récents du secteur
- Juillet 2026 : IBM Corp. lance des systèmes Power et des logiciels conçus pour les entreprises afin de répondre aux enjeux de risque, de productivité et de flexibilité. Cette initiative renforce l'alignement d'IBM entre matériel et logiciel pour les charges de travail d'IA en entreprise, élargissant son rôle dans les déploiements d'informatique de nouvelle génération.
- Juin 2026 : IBM Corp. présente la première technologie de puce sub-1 nanomètre au monde. IBM dévoile un procédé de classe 1 nm, signalant une avancée de nœud qui améliore les performances par watt. Ce développement renforce la feuille de route matérielle d'IBM et son avance concurrentielle potentielle dans les piles informatiques avancées.
- Juin 2026 : IBM Corp./Google Cloud annoncent un partenariat stratégique pour développer l'IA grâce à l'expertise humaine et à une fourniture propulsée par l'IA. Ce partenariat combine l'échelle du cloud avec des capacités de fourniture d'IA pour accélérer l'adoption de l'IA en entreprise. Cette collaboration élargit la présence d'IBM et de Google Cloud dans les déploiements d'informatique de nouvelle génération.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché de l'informatique de nouvelle génération est défini comme les revenus générés par le matériel, les logiciels informatiques avancés et les services associés qui permettent une performance accrue, une latence réduite ou de nouvelles méthodes de calcul pour les cas d'usage en entreprise et dans le secteur public.
Exclusions de périmètre : nous excluons les PC à usage général et les dépenses de renouvellement d'infrastructure informatique courante qui n'ajoutent pas de capacité de calcul de nouvelle génération.
Aperçu de la segmentation
- Par composant
- Matériel
- Processeurs et accélérateurs
- Mémoire et stockage
- Interconnexion et réseau
- Solutions thermiques et d'alimentation
- Logiciel
- Services
- Matériel
- Par paradigme informatique
- Informatique haute performance (HPC)
- Informatique quantique
- Informatique optique/photonique
- Informatique neuromorphique
- Informatique en périphérie / proche périphérie
- Informatique accélérée native cloud
- Hybride et autres approches émergentes
- Par mode de déploiement
- Cloud
- Sur site
- Hybride
- Par secteur d'utilisateur final
- BFSI
- Santé et sciences de la vie
- Automobile et transport
- Énergie et services publics
- Aérospatiale et défense
- Médias et divertissement
- Technologie de l'information et télécommunications
- Commerce de détail et commerce électronique
- Fabrication et industrie
- Gouvernement et secteur public
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir des limites de marché claires et constituer la première couche d'informations relatives à l'adoption technologique, à l'expansion des capacités de calcul et aux signaux de demande par secteur d'utilisateurs finaux. Nous avons consulté des sources non payantes telles que les jeux de données du U.S. Census et les séries du U.S. Bureau of Economic Analysis (BEA) pour le contexte macroéconomique et les dépenses IT, les indicateurs de la Banque mondiale pour la normalisation entre pays, et les statistiques de l'économie numérique de l'OCDE pour les signaux d'adoption et d'investissement. Nous avons également examiné les publications du NIST et d'autres documents normatifs publics (le cas échéant) afin d'assurer la cohérence de la terminologie dans les discussions relatives à l'informatique quantique, neuromorphique, optique et pilotée par des accélérateurs avancés.
Pour rattacher le modèle à des bassins de revenus réalistes, nous avons complété ces éléments par des rapports annuels d'entreprises, des transcriptions d'appels de résultats, des présentations aux investisseurs et une couverture presse fiable relative aux constructions de centres de données et aux déploiements de calcul avancé. Certains abonnements payants ont été utilisés uniquement pour aider à standardiser la répartition financière des entreprises et pour vérifier les tendances d'activité de brevetage dans les technologies habilitantes, sans s'appuyer sur des estimations de taille de marché payantes. Les sources documentaires listées ici sont indicatives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés au moyen d'entretiens d'experts et d'enquêtes structurées auprès de participants tout au long de la chaîne de valeur, notamment des fournisseurs de composants, des fournisseurs de systèmes, des opérateurs de cloud et de centres de données, ainsi que des acheteurs en entreprise. Ces échanges nous ont permis de valider ce qui est effectivement acheté par rapport à ce qui est encore en phase pilote, l'évolution des prix pour les systèmes de calcul avancé et les logiciels habilitants, et les usages finaux qui gagnent en ampleur dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | CXO : 17 % | APAC : 47 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 34 % |
| Petits acteurs : 17 % | Managers : 56 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par une construction descendante (top-down) qui reconstitue le bassin de revenus adressable à partir des signaux de dépenses IT et d'infrastructure numérique, suivie d'hypothèses de pénétration et de répartition pour le calcul avancé dans les principaux usages finaux. Une fois cette structure établie, les totaux sont corroborés par des vérifications ascendantes (bottom-up) sélectives, telles que des consolidations de revenus de fournisseurs échantillonnés, des échanges avec les canaux sur les volumes d'expédition et de déploiement, et des calculs prix moyen de vente x volume pour des catégories de calcul représentatives, qui servent ensuite à ajuster tout dépassement.
Les intrants ont été maintenus pragmatiques et liés au marché, incluant les ajouts de capacité de centres de données, les taux d'adoption des accélérateurs et du calcul avancé, la croissance des charges de travail en entreprise pour l'IA et la simulation, l'évolution observée des prix des infrastructures de calcul, et la part des déploiements basculant vers des configurations cloud ou edge. Les prévisions ont été élaborées par analyse de scénarios, car l'adoption et les prix peuvent évoluer rapidement avec les cycles technologiques, et les scénarios ont été ancrés aux avis d'experts concernant les plans de capacité, le calendrier des achats et le rythme attendu de commercialisation. Lorsqu'un cheminement ascendant propre n'était pas disponible pour les pays plus petits ou les paradigmes émergents, nous avons comblé les lacunes à l'aide d'indicateurs proxy tels que l'investissement TIC régional, l'activité de construction de capacités cloud et des ratios d'adoption validés, puis nous avons revérifié les résultats implicites à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation est réalisée au moyen de plusieurs vérifications afin que les chiffres finaux restent cohérents avec les signaux du monde réel. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les tendances d'investissement en infrastructure, les annonces de déploiement et le revenu implicite par unité de capacité, et tout écart important est ensuite examiné avant validation finale. Si une hypothèse entraîne un saut inhabituel sur une seule année, elle est remise en question, retravaillée et parfois retestée par des échanges de suivi.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des changements de politique, des variations de prix marquées ou des mises à jour majeures concernant l'expansion des capacités. Avant la livraison, un analyste effectue une nouvelle revue des intrants et des calculs afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché de l'informatique de nouvelle génération selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'informatique de nouvelle génération diffèrent souvent car le périmètre peut être interprété de plusieurs façons, et parce que tous les éditeurs n'actualisent pas leurs hypothèses de prix et de déploiement au même moment. Des différences apparaissent également lorsqu'une estimation ne comptabilise que les expéditions de matériel, tandis qu'une autre y ajoute les plateformes logicielles, les services ou des dépenses IT adjacentes non directement liées à l'adoption du calcul avancé.
Certains chiffres externes élargissent le marché en mêlant les dépenses générales d'infrastructure cloud et le renouvellement classique du calcul au même total, ce qui peut gonfler la valeur les années d'investissement massif dans les centres de données. Ces éléments adjacents se situent hors du périmètre retenu ici, et Mordor Intelligence limite le décompte aux revenus liés à des paradigmes de nouvelle génération identifiables et à leurs piles habilitantes, ce total étant ensuite vérifié au regard des ajouts de capacité et des signaux d'adoption afin de rester ancré dans la réalité.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 228,76 milliards USD (2025) | |
| Cabinet de conseil international A | 160,97 milliards USD (2024) | Utilise un panier technologique plus restreint qui met l'accent uniquement sur certaines catégories de calcul avancé sélectionnées, et semble s'appuyer sur des répartitions de revenus d'entreprise plus anciennes, ce qui peut sous-estimer les revenus liés aux plateformes et aux services associés aux déploiements. |
| Revue professionnelle B | 152,13 milliards USD (2024) | S'appuie fortement sur un reporting orienté matériel avec une normalisation limitée de l'évolution récente des prix moyens de vente et de la répartition régionale des déploiements, ce qui peut compresser les totaux lorsque les systèmes à plus forte valeur gagnent en part de marché. |
L'écart observé dans le tableau provient principalement de ce qui est comptabilisé comme revenu de l'informatique de nouvelle génération et de la rapidité avec laquelle les hypothèses de prix et de répartition des déploiements sont actualisées. En maintenant des intrants liés à des signaux de demande traçables et à des vérifications reproductibles, nous obtenons un chiffre équilibré qui peut être suivi d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du next-generation computing en 2031 ?
La taille du marché du next-generation computing devrait atteindre 650,48 milliards USD d'ici 2031, contre 272,28 milliards USD en 2026.
Quelle catégorie de composants connaît la croissance la plus rapide ?
Les services connaissent la croissance la plus rapide, avec un TCAC de 23,78 % jusqu'en 2031, les entreprises recherchant des compétences en intégration, optimisation et opérations gérées.
Quelle est l'ampleur de l'opportunité liée à l'informatique quantique au sein du marché du next-generation computing ?
Les solutions quantiques devraient croître à un TCAC de 34,05 %, en faisant le paradigme informatique le plus dynamique sur la période.
Pourquoi le déploiement sur site domine-t-il encore le marché du next-generation computing ?
Les exigences en matière de sécurité et de performances déterministes ont maintenu 55,60 % des dépenses de 2025 sur des clusters sur site, notamment dans la finance, la défense et la recherche en génomique.
Quelle région enregistrera la croissance la plus rapide ?
L'Asie-Pacifique enregistrera l'expansion la plus rapide, à un TCAC de 22,45 %, portée par les financements de la recherche quantique et le doublement des capacités cloud hyperscale.
Quel est le principal frein à l'adoption de la technologie quantique ?
Une pénurie mondiale de professionnels spécialisés en informatique quantique constitue le principal goulet d'étranglement, réduisant le TCAC global d'environ 2,1 %.
Dernière mise à jour de la page le:



