
Taille et part du marché du coke en aiguilles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
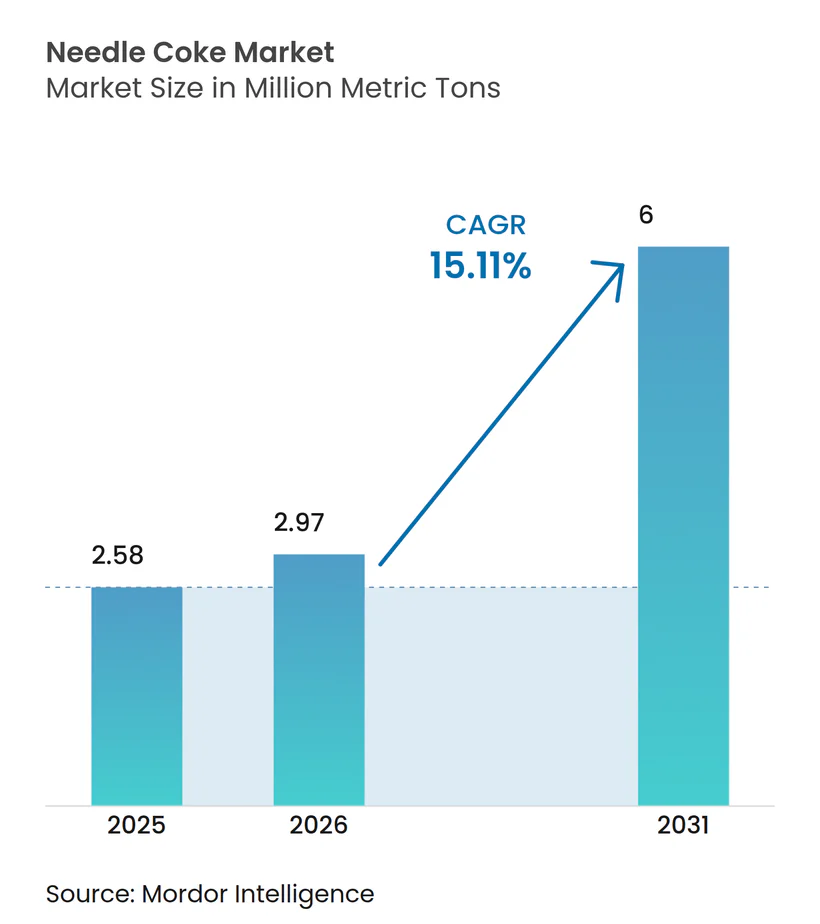
| Volume du Marché (2026) | 2.97 Millions de tonnes métriques |
| Volume du Marché (2031) | 6 Millions de tonnes métriques |
| Taux de croissance (2026 - 2031) | 15.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du coke en aiguilles par Mordor Intelligence
La taille du marché du coke en aiguilles devrait passer de 2,58 millions de tonnes métriques en 2025 à 2,97 millions de tonnes métriques en 2026 et devrait atteindre 6 millions de tonnes métriques d'ici 2031, à un CAGR de 15,11 % sur la période 2026-2031. L'expansion structurelle des capacités d'acier en four à arc électrique (FAE) et des gigafactories de batteries lithium-ion accélère la demande, tandis que les modernisations de raffineries produisant de l'huile décantée à très faible teneur en soufre améliorent la qualité et la régularité de l'approvisionnement par la voie pétrolière. Le renforcement des obligations de ferraille en Chine et dans l'Union européenne crée un plancher durable sous la consommation d'électrodes, et les producteurs intégrés verticalement utilisent leurs actifs de cokéfaction différée captifs pour stabiliser les coûts des matières premières. Par ailleurs, les brevets de procédés qui suppriment le gonflement lors de la calcination et les programmes pilotes de recyclage du graphite laissent entrevoir des réductions de coûts susceptibles de remodeler la dynamique d'approvisionnement à long terme.
Principaux enseignements du rapport
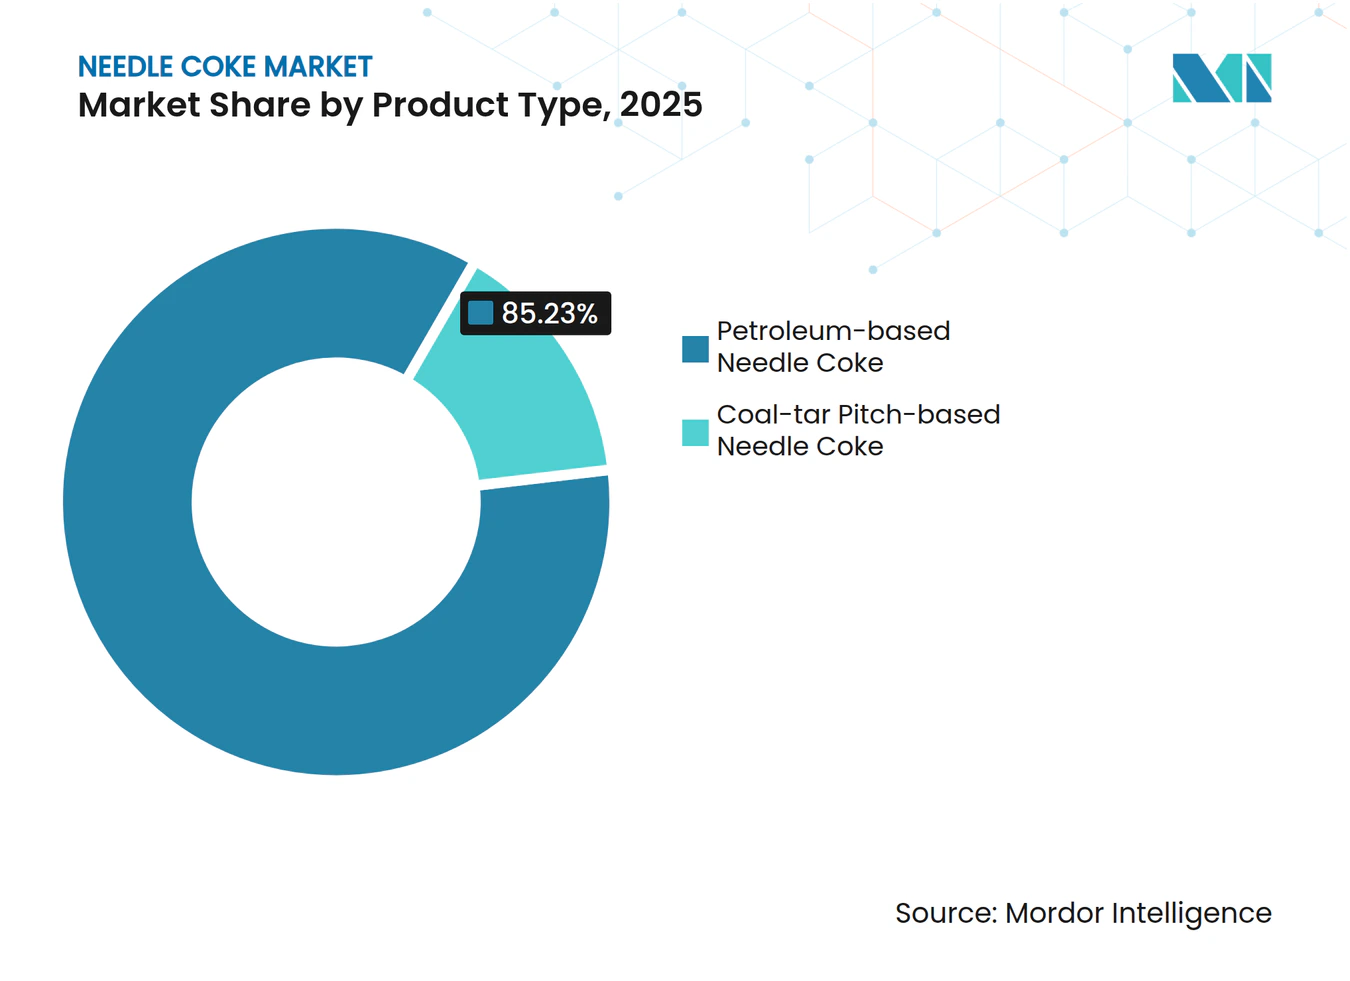
- Par type de produit, le coke en aiguilles à base de pétrole a dominé avec une part de marché du coke en aiguilles de 85,23 % en 2025 et devrait croître à un CAGR de 16,18 % jusqu'en 2031.
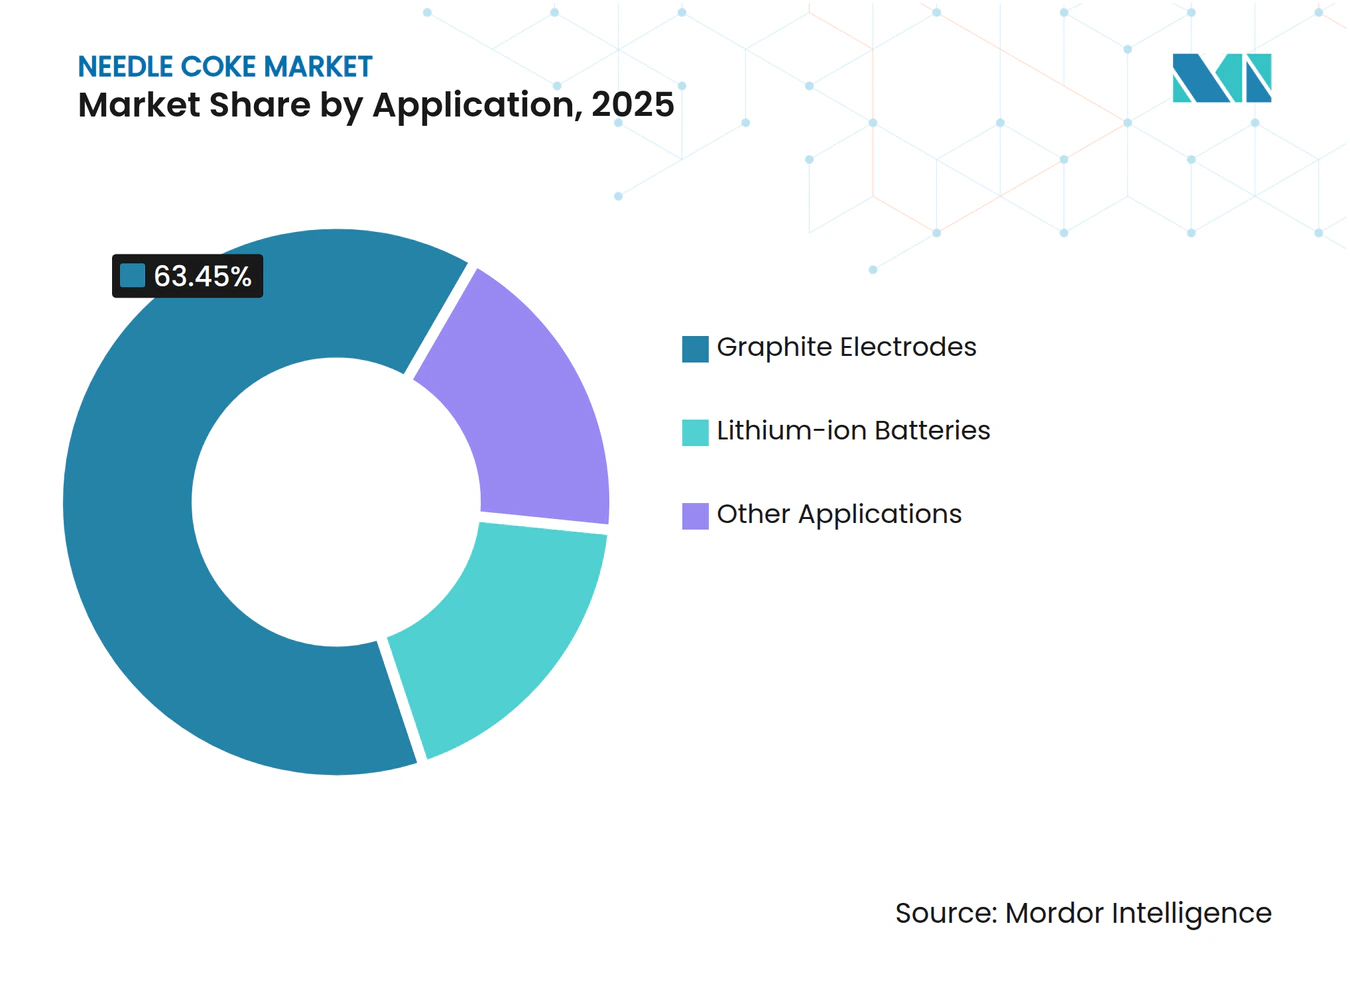
- Par application, les électrodes en graphite ont continué à représenter 63,45 % de la demande en 2025, tandis que les batteries lithium-ion ont enregistré la trajectoire de croissance la plus rapide, à un CAGR de 22,38 % jusqu'en 2031.
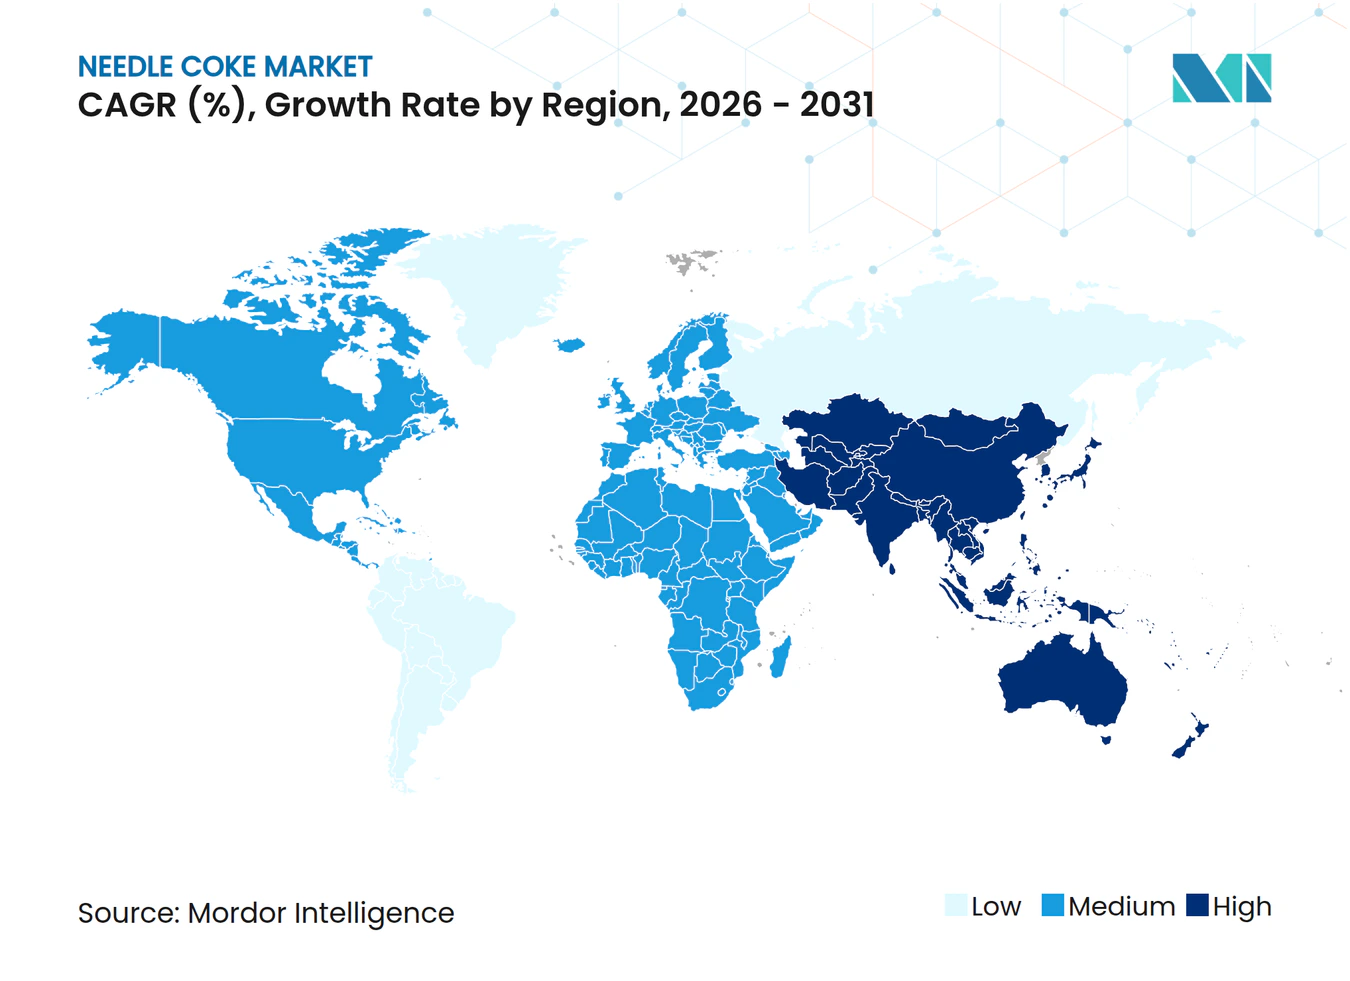
- Par géographie, l'Asie-Pacifique a représenté 87,88 % du volume en 2025 et devrait croître à un CAGR de 15,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des capacités d'acier en four à arc électrique | +4.2% | Mondial, avec l'Asie-Pacifique (Chine, Inde, Corée du Sud) et l'Amérique du Nord en tête des ajouts de capacité | Moyen terme (2 à 4 ans) |
| Montée en puissance mondiale des gigafactories de batteries lithium-ion pour véhicules électriques | +5.8% | Asie-Pacifique au cœur (Chine : 99 % de l'approvisionnement en graphite synthétique), avec des retombées en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Obligations de ferraille en Chine et dans l'Union européenne | +2.1% | Chine et UE, avec un impact secondaire sur les exportations d'électrodes du Japon et de la Corée du Sud | Court terme (≤ 2 ans) |
| Modernisations de raffineries produisant de l'huile décantée à très faible teneur en soufre | +1.9% | Amérique du Nord, Moyen-Orient et raffineries sélectionnées en Asie-Pacifique (Japon, Corée du Sud) | Moyen terme (2 à 4 ans) |
| Accélération des brevets de recyclage du graphite de qualité anode | +1.1% | UE et Amérique du Nord (portées par les obligations d'économie circulaire), à l'échelle pilote en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités d'acier en four à arc électrique
Les projets mondiaux de fours à arc électrique totalisant 337 millions de tonnes métriques représentent désormais près de la moitié de toutes les additions annoncées en capacité de production d'acier, et chaque million de tonnes métriques de nouvelle capacité de four à arc électrique consomme environ 1 360 tonnes métriques d'électrodes en graphite ultra-haute puissance. Sur la base d'un taux de conversion de 40 %, ce portefeuille de projets se traduit par environ 183 000 tonnes métriques de matière première supplémentaire en coke en aiguilles. Une mise en service plus rapide, une intensité capitalistique plus faible et des profils d'émissions directes nettement inférieurs positionnent les aciéries à four à arc électrique comme le vecteur de croissance privilégié, renforçant ainsi la demande à long terme pour les qualités à base de pétrole qui respectent des limites strictes en matière de cendres et de soufre.
Montée en puissance mondiale des gigafactories de batteries lithium-ion pour véhicules électriques
Les ventes de véhicules électriques sont en passe de dépasser 27 millions d'unités en 2025, et chaque véhicule nécessite 50 à 80 kg de matériau d'anode en graphite synthétique. Bien que la capacité d'anode chinoise puisse afficher un léger excédent plus tard dans la décennie, seulement un tiers de la production mondiale de coke de pétrole répond actuellement aux seuils de pureté de qualité batterie. POSCO Future M en Corée du Sud, par exemple, quadruple sa capacité de qualité anode dans le cadre d'un programme de 300 millions USD qui associe les activités d'acier, d'électrodes et de batteries pour sécuriser les matières premières. Résultat net : le marché du coke en aiguilles continue de se resserrer malgré des poches d'excédent localisé de graphite.
Obligations de ferraille en Chine et dans l'Union européenne
L'objectif chinois d'un taux de ferraille de 30 % pour 2025 crée un besoin supplémentaire de 88 millions de tonnes métriques de ferraille qui augmente l'utilisation des fours à arc électrique et la demande d'électrodes. Des mesures parallèles dans l'UE visent un taux de recyclage de l'acier de 70 % d'ici 2030, garantissant les débouchés pour les électrodes même si la production totale d'acier brut se stabilise. Le droit antidumping japonais de 95,2 % sur les électrodes chinoises resserre davantage l'approvisionnement régional et consolide la demande de coke en aiguilles haute pureté produit localement.
Modernisations de raffineries produisant de l'huile décantée à très faible teneur en soufre
Les modernisations de cokéfaction différée dans les raffineries des États-Unis et du Royaume-Uni augmentent la production de coke vert de qualité anode avec une teneur en soufre ≤ 0,5 % et en cendres ≤ 0,3 %. La raffinerie Humber de Phillips 66 peut désormais fournir suffisamment de coke en aiguilles de qualité batterie pour 1,3 million de véhicules électriques par an, et un accord conclu en septembre 2025 avec Epsilon Advanced Materials sécurise les matières premières pour une usine d'anodes en graphite de 30 000 tpa en Caroline du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Risques professionnels et environnementaux liés à la cokéfaction différée | -1.8% | Amérique du Nord et UE (normes strictes d'émissions de l'EPA et de l'UE), impact modéré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -2.3% | Mondial, avec une exposition aiguë chez les producteurs d'électrodes non intégrés et les participants au marché au comptant | Court terme (≤ 2 ans) |
| Émergence d'anodes en carbone dur d'origine biologique | -0.9% | UE et Amérique du Nord (centres de R&D sur les batteries sodium-ion), échelle commerciale à court terme limitée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques professionnels et environnementaux liés à la cokéfaction différée
Les règles de contrôle du benzène de l'Agence de protection de l'environnement des États-Unis exigent des modernisations de 80 à 120 millions USD par unité, des coûts que de nombreux raffineurs de taille plus modeste ne peuvent pas absorber[1]. Environ 1,8 million de tonnes de capacité de coke en Amérique du Nord ont déjà été retirées depuis 2021, concentrant la production parmi les entreprises disposant de bilans solides et de programmes rigoureux de conformité environnementale.
Émergence d'anodes en carbone dur d'origine biologique
Le carbone dur dérivé de déchets lignocellulosiques présente une intercalation favorable aux ions sodium, mais reste encore à l'échelle pilote, avec une capacité mondiale de batteries sodium-ion inférieure à 50 GWh contre plus de 1 200 GWh pour le lithium-ion[2]. Même si le sodium-ion capte 15 % du stockage stationnaire d'ici 2030, la demande de coke en aiguilles déplacée resterait modeste par rapport à la croissance totale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'intégration en raffinerie favorise les voies pétrolièresLe coke en aiguilles à base de pétrole représentait 85,23 % du volume en 2025, et sa part de la taille du marché du coke en aiguilles devrait augmenter davantage à un CAGR de 16,18 % jusqu'en 2031, les producteurs intégrés en raffinerie sécurisant des matières premières à très faible teneur en soufre. Les voies à base de goudron de houille restent contraintes par une variabilité plus élevée des cendres et du soufre, mais les producteurs chinois développent des projets de traitement approfondi de 300 000 tpa susceptibles de réduire l'écart de pureté. Le renforcement des règles de l'UE sur l'empreinte carbone renforce l'avantage pétrolier, compte tenu des émissions plus faibles sur le cycle de vie par tonne. L'innovation de procédé — telle que le brai à inhibiteur encapsulé de Mitsubishi Chemical — pourrait améliorer les rendements à base de goudron de houille après 2027, mais la commercialisation reste incertaine.
Les écarts de coûts favorisent également les voies de raffinage, car les indicateurs de coproduction permettent l'absorption des coûts fixes sur le coke de qualité combustible et le soufre. La raffinerie Humber de Phillips 66 fournit une production de qualité batterie suffisante pour 1,3 million de véhicules électriques par an, tandis que l'usine Seadrift de GrafTech couvre environ 19 à 20 % de la capacité hors Chine, stabilisant ses marges sur les électrodes.


Par application :
les anodes pour batteries dépassent la demande traditionnelle en électrodesLes électrodes en graphite représentaient 63,45 % de la demande en 2025, mais les batteries lithium-ion sont les plus en forte croissance, progressant à un CAGR de 22,38 % et faisant évoluer la répartition des applications vers le stockage d'énergie. La part du segment des anodes dans la taille du marché du coke en aiguilles est portée par la croissance des ventes de véhicules électriques. Chaque véhicule électrique utilise 50 à 80 kg de graphite synthétique, ce qui ancre plus de 540 000 tonnes de matière première en coke en amont au bas de la fourchette.
La demande en électrodes continue de croître grâce à l'acier en four à arc électrique, mais la rationalisation des capacités au Japon et en Europe et un droit antidumping japonais de 95,2 % sur les électrodes chinoises déplacent la croissance vers l'Asie et l'Amérique du Nord. Les anodes dopées au silicium de Group14 et Sila réduisent l'intensité en graphite par cellule, mais l'ampleur des nouvelles lignes de batteries génère des volumes nets positifs pour le marché du coke en aiguilles.


Analyse géographique
Marché du Coke Aciculaire en Asie-Pacifique
L'Asie-Pacifique a dominé le marché du coke aciculaire en 2025 avec 87,88 % du volume et devrait continuer à se développer à un CAGR de 15,56 % jusqu'en 2031. La Chine à elle seule a fourni la majorité de la production mondiale en 2024 et connaît une croissance à mesure que les plateformes de goudron de houille et de pétrole montent en puissance. POSCO Future M en Corée du Sud prévoit une ligne de graphite synthétique de 36 000 tonnes par an d'ici 2026, tandis que le projet Paradip d'Indian Oil Corporation apportera une capacité calcinée de 56 000 tonnes par an en ligne d'ici 2028, soulignant l'intégration régionale.
Marché du Coke Aciculaire en Amérique du Nord
L'Amérique du Nord détient actuellement une part modérée mais bénéficie d'actifs captifs tels que l'usine Seadrift de GrafTech d'une capacité de 140 000 tonnes par an et la raffinerie Lake Charles de Phillips 66, qui a conclu un accord d'approvisionnement en 2025 avec Epsilon Advanced Materials. Le Département de l'Énergie des États-Unis classe le coke aciculaire comme matériau de batterie critique et a réservé 16 millions USD de financement sous forme de subventions pour stimuler les projets nationaux. Ces initiatives devraient accroître la production régionale et réduire la dépendance aux importations, augmentant la part de marché du coke aciculaire aux États-Unis jusqu'à 2 points de pourcentage d'ici 2031.
Marché du Coke Aciculaire en Europe
L'Europe reste déficitaire en approvisionnement, seule la raffinerie Humber de Phillips 66 produisant une production de qualité batterie suffisante pour 1,3 million de véhicules électriques par an. Le retrait de Tokai Carbon de son unité d'électrodes allemande souligne la pression persistante sur les marges. Le Règlement européen sur les batteries 2023/1542 catalyse toutefois des lignes pilotes de recyclage de 2 000 tonnes par an, telles que l'installation d'EMR à Birmingham, qui propose du graphite récupéré à une pureté de 99,9 % conforme aux spécifications ASTM.
Analyse de la chaîne de valeur
La chaîne de valeur du coke aiguille commence par l'approvisionnement et le prétraitement des matières premières, principalement les flux de raffinerie tels que le slurry catalytique et l'huile de décantation provenant des unités FCC pour le coke aiguille d'origine pétrolière, et les fractions de brai de houille pour les filières charbonnières. Les producteurs convertissent ces matières premières par cokéfaction retardée ou craquage thermique spécialisé en coke aiguille vert, puis passent par la calcination et le conditionnement qualitatif pour répondre aux spécifications de faible teneur en soufre et en cendres. Les utilisateurs en aval consomment soit directement le coke aiguille calciné dans la production d'électrodes de graphite, soit le transforment en graphite synthétique pour les anodes de batteries lithium-ion par broyage et sphéroïdisation, suivis d'une purification et d'une graphitation.
Les goulots d'étranglement se concentrent généralement sur la disponibilité limitée de matières premières à haute pureté et sur les longs cycles de construction et de mise en service des nouvelles capacités (souvent cités entre 24 et 36 mois pour de nouvelles lignes). Ce calendrier peut amplifier la volatilité des prix lorsque la demande d'électrodes et de batteries évolue simultanément. L'intégration verticale et la contractualisation à long terme sont utilisées pour stabiliser l'approvisionnement, notamment l'accord d'approvisionnement de septembre 2025 selon lequel Phillips 66 fournit du coke aiguille vert et calciné depuis sa raffinerie de Lake Charles à Epsilon Advanced Materials pour son projet de matériaux d'anode en Caroline du Nord. Les flux commerciaux modifient également les tensions d'approvisionnement selon les régions, les données douanières chinoises montrant des importations de 10 800 tonnes et des exportations de 3 400 tonnes en mai 2026, ce qui indique une évolution de la disponibilité pour les volumes spot et négociants.
Paysage concurrentiel
Concentration du Marché
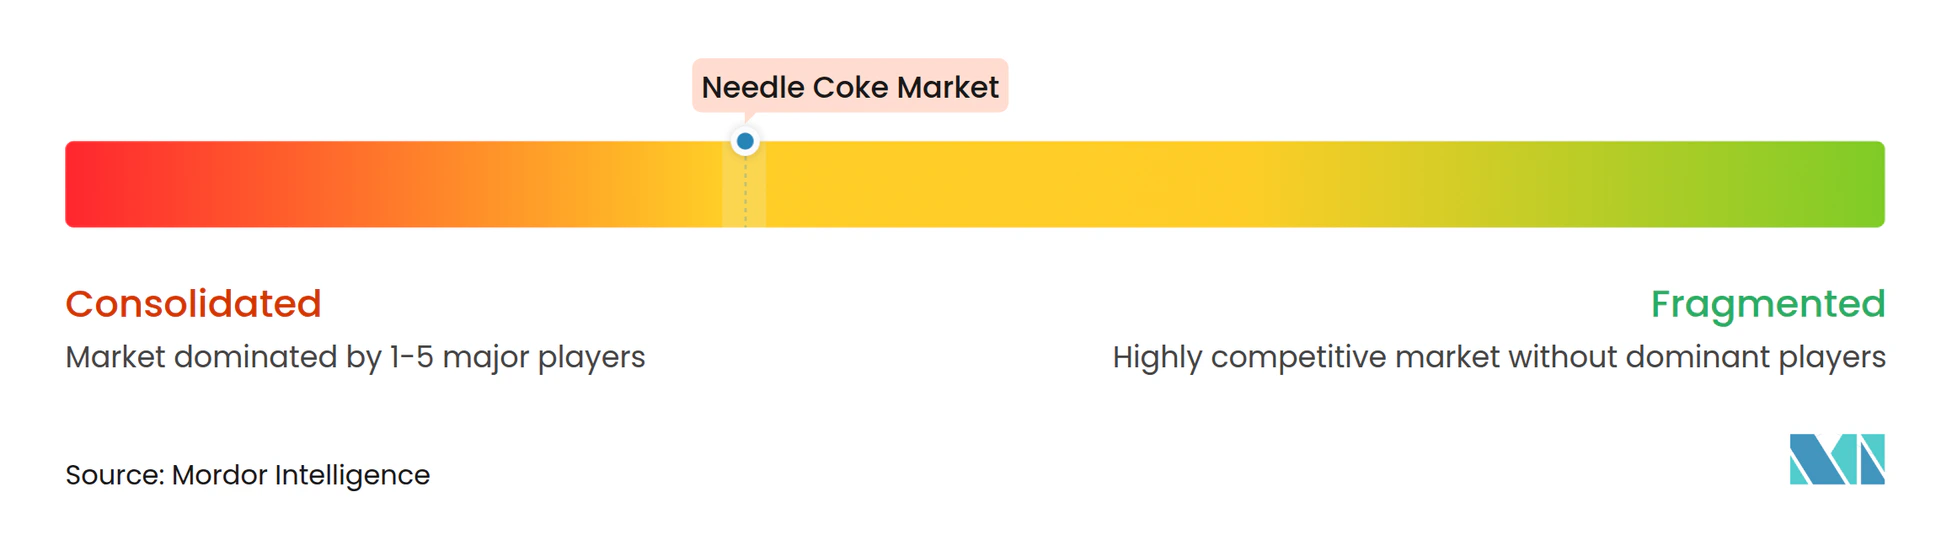
L'approvisionnement mondial est modérément concentré : GrafTech International et Phillips 66 contrôlent ensemble la majeure partie de la capacité hors Chine, tandis qu'au moins 14 producteurs à base de goudron de houille et plusieurs raffineurs d'État se font concurrence en Chine. L'intégration verticale est la couverture dominante ; GrafTech sécurise en interne les matières premières pour les électrodes, et Phillips 66 associe la production de raffinerie et de qualité anode pour verrouiller des contrats à long terme, le plus récent étant son accord de 2025 avec Epsilon Advanced Materials. Les entreprises d'électrodes non intégrées telles que Tokai Carbon ont subi des pressions sur les coûts, entraînant une hausse des prix de 10 % et une consolidation des installations en 2025.
L'innovation progresse sur deux fronts. Les entreprises établies déposent des brevets de procédés pour améliorer le rendement et la qualité, tandis que les nouveaux entrants poursuivent le recyclage et le carbone dur d'origine biologique. La plupart des recycleurs restent en dessous de l'échelle commerciale, mais les niveaux de pureté pilotes atteignent déjà des seuils de 99,8 à 99,9 %, suggérant une capacité de complément viable après 2028. La conformité aux normes ISO 9001 et ISO 14001 est devenue une exigence d'entrée de facto, favorisant les acteurs établis disposant de systèmes audités.
Les fusions et alliances stratégiques se poursuivent. POSCO Future M remonte la chaîne vers la technologie des électrodes en graphite, et GrafTech a annoncé une expansion de 200 millions USD au Texas. L'exigence de déclaration d'empreinte carbone de l'UE à partir de 2027 et les incitations au contenu national de la loi américaine sur la réduction de l'inflation encouragent de nouvelles capacités localisées, susceptibles de maintenir une concentration modérée tout en attirant des entrants spécialisés capables de chaînes d'approvisionnement propres et traçables.
Leaders de l'industrie du coke en aiguilles
-
ENEOS Corporation
-
GrafTech International
-
Mitsubishi Chemical Group Corporation
-
Phillips 66 Company
-
China Baowu Steel Group Corp., Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Coke Aiguille Entreprises couvertes dans ce rapport
- China Baowu Steel Group Corp., Ltd.
- China National Petroleum Corporation
- ENEOS Corporation
- GrafTech International
- Indian Oil Corporation
- Mitsubishi Chemical Group Corporation
- Nippon Steel Corporation
- PetroChina
- Phillips 66 Company
- POSCO Future M
- Shandong Yida New Materials Co., Ltd.
- Shanxi Hongte Coal Chemical Co Ltd
- Sinopec
- Tokai Carbon Co., Ltd
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur réside dans la qualification et la montée en puissance de capacités supplémentaires de coke aiguille de qualité batterie et de produits intermédiaires de graphite synthétique en dehors de la Chine. Même lorsque l'offre de coke est disponible, les étapes de conversion en aval, notamment la sphéroïdisation et d'autres étapes de traitement des anodes, peuvent devenir les contraintes limitantes. L'accord d'approvisionnement de septembre 2025 entre Phillips 66 et Epsilon Advanced Materials illustre comment les raffineurs et les producteurs de matériaux d'anode resserrent l'alignement entre matière première et anode pour sécuriser des intrants à très faible teneur en soufre constants pour des projets d'anodes de la classe 30 000 tonnes/an, favorisant de nouvelles structures d'enlèvement à long terme, des accords de façonnage et des extensions liées aux raffineries.
Les opportunités technologiques se concentrent également sur la flexibilité des matières premières et l'amélioration des rendements, en particulier les procédés qui co-traitent le brai de houille avec des flux pétroliers ou intègrent des hydrocarbures issus de déchets pour réduire la dépendance à un seul bassin de matières premières tout en respectant les spécifications des électrodes et des anodes. L'activité de brevets en février 2026 décrivant le co-traitement du brai de houille avec des flux pétroliers (CLO/PFO), ainsi que les recherches de 2026 sur les méthodes de co-carbonisation, indiquent des efforts continus pour élargir la gamme de matières premières exploitables. Ces voies sont renforcées par des signaux de tension du marché tels que la hausse des prix rapportée pour le coke aiguille brut et calciné en avril 2026, dans un contexte de coûts de matières premières plus élevés et de stocks limités, ainsi que par des données commerciales montrant une évolution des équilibres import-export (Chine : 10 800 tonnes d'importations et 3 400 tonnes d'exportations en mai 2026), ce qui peut créer de l'espace pour un approvisionnement qualifié dans les régions déficitaires.
Développements industriels récents dans Marché du Coke Aiguille
- Mai 2026 : GrafTech International a évoqué un resserrement des conditions de prix du coke aiguille sur le marché négociant pour le second semestre 2026 dans ses commentaires d'entreprise, liant cette évolution à la hausse des prix du pétrole et aux perturbations de l'offre. Cette mise à jour a souligné la dynamique continue de répercussion des coûts d'intrants pour les chaînes d'approvisionnement en électrodes de graphite et renforcé l'intérêt des positions intégrées ou contractualisées en matières premières.
- Février 2026 : Mitsubishi Chemical Group Corporation a annoncé un retrait prévu de son activité de coke et de matériaux carbonés, y compris le coke aiguille et le coke de brai, avec un arrêt de la production ciblé pour le second semestre de l'exercice fiscal 2027. Cette décision met en lumière la rationalisation de portefeuille parmi les fournisseurs établis et conforte le thème plus large de la discipline de capacité hors de Chine.
- Mai 2024 : La filiale de GrafTech International, Seadrift Coke L.P., a obtenu l'approbation de la Texas Commission on Environmental Quality pour une demande de permis liée à une éventuelle extension de capacité de production à Port Lavaca, au Texas. Cette étape d'autorisation a amélioré la flexibilité d'expansion de l'approvisionnement en coke aiguille hors de Chine à partir d'une base d'actifs intégrés clé, renforçant la sécurité d'approvisionnement pour la production d'électrodes en aval.
Marché du Coke Aiguille Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre le coke aiguille fourni en tant que matière première carbonée de spécialité et consommé principalement dans les électrodes en graphite et certaines chaînes d'approvisionnement en anodes pour batteries. Nous mesurons la demande en termes de volume et la cartographions aux flux de production et d'échanges commerciaux dans les principales régions.
Exclusions du périmètre : Nous excluons la valeur des électrodes en graphite en aval, les anodes pour batteries finies, et les prix de transfert internes qui ne reflètent pas des transactions de marché.
Aperçu de la Segmentation
- Par type de produit
- Coke en aiguilles à base de pétrole
- Coke en aiguilles à base de brai de goudron de houille
- Par application
- Électrodes en graphite
- Batteries lithium-ion
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du contexte de l'offre et de la demande en coke aiguille, pour lequel nous nous appuyons sur des statistiques publiques et des références techniques afin de maintenir des hypothèses réalistes. Les sources examinées comprennent notamment les références minérales et matériaux de l'USGS, les données de raffinage et de pétrole de l'Administration américaine d'information sur l'énergie, les statistiques commerciales d'UN Comtrade, les indicateurs sidérurgiques de l'OCDE et de l'Association mondiale de l'acier, ainsi que les perspectives de l'Agence internationale de l'énergie sur la demande en véhicules électriques et batteries.
Parallèlement, nous recoupons les annonces des producteurs, les présentations aux investisseurs et les rapports annuels pour suivre les évolutions de capacité, les commentaires sur les taux d'utilisation et l'exposition aux utilisations finales. Les bases de données de brevets sont également utilisées pour repérer les évolutions dans les procédés de traitement du coke aiguille et du graphite, ce qui aide à valider vers quels grades premium ces matériaux peuvent être orientés. Pour le filtrage rapide des entreprises et des actualités, nous utilisons également des abonnements payants pour les données financières des entreprises et la veille d'actualités, puis nous réconcilions les signaux avec la piste de données publiques. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les volumes, les taux d'utilisation et les répartitions par grade, étant donné que l'offre de coke aiguille peut fluctuer en fonction de la disponibilité des raffineries et du goudron de houille. Nous avons échangé avec un ensemble de producteurs, de distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques pour confirmer les cycles de qualification typiques, le comportement contractuel par rapport au marché spot, et les signaux de demande à court terme provenant de l'acier EAF et des matériaux pour batteries.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 32 % |
| Acteurs de plus petite taille : 21 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à partir d'un flux descendant dans lequel la production, les ajouts de capacité et les mouvements d'importation-exportation sont utilisés pour reconstituer la consommation apparente par région, qui est ensuite alignée sur les bassins de demande par application. Pour ancrer le modèle, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, telles que l'utilisation de la capacité des producteurs échantillonnés, des vérifications des canaux sur la disponibilité spot, et un contrôle de cohérence de la production d'électrodes en graphite et de matériaux pour batteries par rapport à l'intensité typique en coke aiguille.
Les principaux intrants comprennent les capacités annoncées de coke aiguille et les calendriers de mise en service, les plages d'utilisation des installations discutées par les acteurs du secteur, les tendances régionales de production d'acier par four à arc électrique, les cycles d'expédition des électrodes en graphite, et le rythme de développement des batteries lithium-ion et des anodes en graphite synthétique. Le prix est traité comme un indicateur de soutien plutôt que comme l'unité principale de dimensionnement, étant donné que la taille centrale du marché sur ce titre est suivie en tonnes métriques. Pour les prévisions, une analyse de scénarios est utilisée autour de la tension de l'offre, où des démarrages retardés ou des contraintes d'approvisionnement en matières premières sont testés par rapport à la croissance de la demande dans l'acier EAF et les batteries, et la trajectoire finale est alignée sur ce que les personnes interrogées considèrent comme réalisable dans les délais de qualification et de montée en puissance. Lorsque des lacunes de données apparaissent pour les pays de plus petite taille, nous utilisons des répartitions par proxy à partir des indicateurs régionaux d'acier et de batteries, puis nous normalisons les totaux en les ramenant aux contraintes commerciales et de capacité.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés en plusieurs passes avant validation finale, notamment des contrôles de variance par rapport à des signaux indépendants tels que l'activité sidérurgique régionale, les commentaires sur les expéditions d'électrodes et les changements observés dans la direction des échanges commerciaux. Lorsque le modèle affiche un changement brusque, les hypothèses sont réexaminées et les répondants sont recontactés pour confirmer si ce mouvement s'explique par un arrêt d'installation, le démarrage d'une nouvelle ligne ou une substitution de la demande.
Une revue par un second analyste est utilisée pour remettre en question la cohérence des unités, les agrégats régionaux et la logique d'une année sur l'autre, afin que la série finale reste traçable. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événement significatif tel qu'une annonce majeure de capacité, un arrêt prolongé ou un changement de politique affectant la production d'acier. Juste avant la livraison, nous effectuons une passe finale pour nous assurer que les dernières publications publiques et les retours d'entretiens sont bien pris en compte.
Estimation du Marché du Coke Aiguille par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées du marché du coke aiguille peuvent sembler très éloignées les unes des autres, car certaines sources rapportent des revenus tandis que d'autres rapportent des volumes, et l'année de référence ainsi que la fenêtre de prévision tendent également à différer. Les écarts proviennent aussi de la manière dont les grades premium par rapport aux grades standard sont traités, et de la question de savoir si le dimensionnement est ancré sur la disponibilité de l'offre ou sur les hypothèses de demande en aval.
Le principal facteur d'écart est l'unité de mesure et la logique de conversion qui la sous-tend, étant donné que la conversion des tonnes en dollars dépend du mix de grades, de la tarification contractuelle par rapport au marché spot, et du moment des pics de prix. Un autre écart courant est lié au périmètre, où certaines estimations intègrent des matériaux carbonés plus larges utilisés dans les anodes ou les électrodes, ce qui gonfle les totaux même si le propos semble similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,97 M de tonnes métriques (2026) | |
| Éditeur de Recherche Sectorielle A | 4,93 milliards USD (2024) | Utilise un dimensionnement par revenus avec son propre panier de grades et d'applications, ce qui peut intégrer des matériaux carbonés adjacents et repose sur des hypothèses de prix qui évoluent rapidement lors des périodes de tension de l'offre. |
| Éditeur de Recherche Sectorielle B | 4,36 milliards USD (2024) | Rapporte des revenus avec une année de référence différente et un horizon de prévision plus long, et la conversion tonnes-dollars est sensible au calendrier des prix régionaux et à la manière dont les grades premium sont alloués aux batteries par rapport aux électrodes. |
Le tableau montre que le plus grand écart ne tient pas seulement au calendrier, mais aussi à la question de savoir si le marché est mesuré en tonnes ou en dollars, ce qui modifie le résultat lorsque les prix sont volatils. En maintenant le dimensionnement en tonnes métriques et en le validant par le taux d'utilisation des capacités, la direction des échanges commerciaux et les contrôles de la production des utilisations finales, l'estimation reste liée à l'offre et à la demande physiques, ce qui est l'approche appliquée par Mordor Intelligence vers la fin de notre processus de modélisation.
Questions clés auxquelles répond le rapport
Quel est le volume prévu de la demande mondiale de coke en aiguilles d'ici 2031 ?
Il devrait atteindre 6,00 millions de tonnes métriques d'ici 2031, reflétant un CAGR de 15,11 % à partir de 2026.
Quel type de produit domine la consommation ?
Les qualités à base de pétrole ont dominé avec 85,23 % du volume en 2025 et devraient croître à un CAGR de 16,18 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle si dominante ?
La Chine, la Corée du Sud et l'Inde abritent la majeure partie des capacités de cokéfaction différée et d'anode pour batteries, donnant à la région 87,88 % du volume en 2025 et un CAGR prévu de 15,56 %.
Les anodes en carbone dur d'origine biologique constituent-elles une menace ?
Pas à moyen terme, car la capacité mondiale de batteries sodium-ion est encore inférieure à 50 GWh et l'économie pilote est inférieure d'environ 10 % à celle du graphite synthétique.