
Taille et Part du Marché du Noir de Carbone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.95 Milliards de dollars |
| Taille du Marché (2031) | 33.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
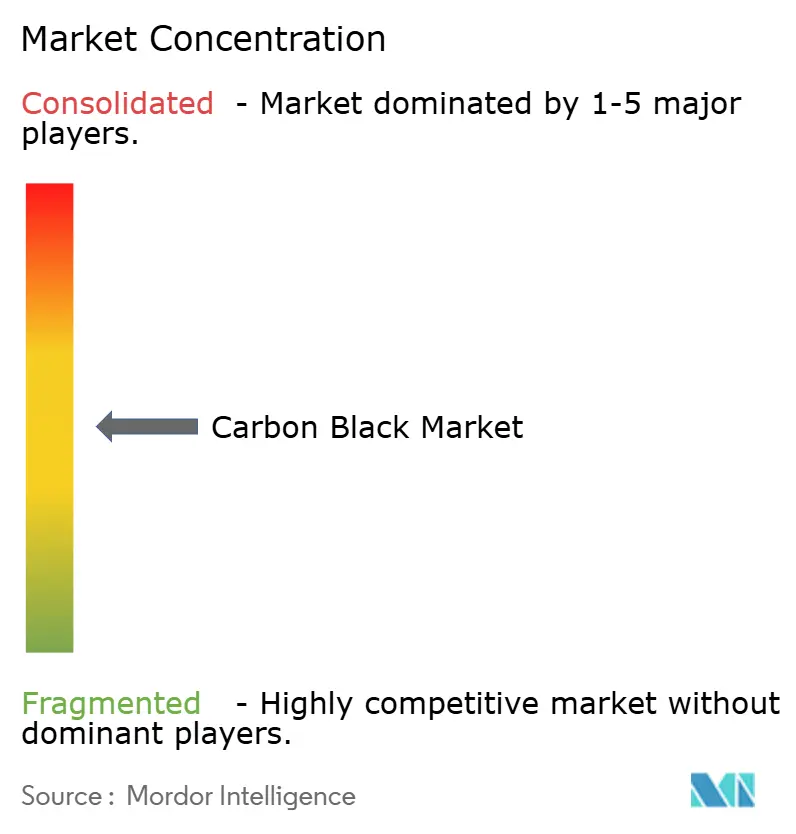
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Noir de Carbone par Mordor Intelligence
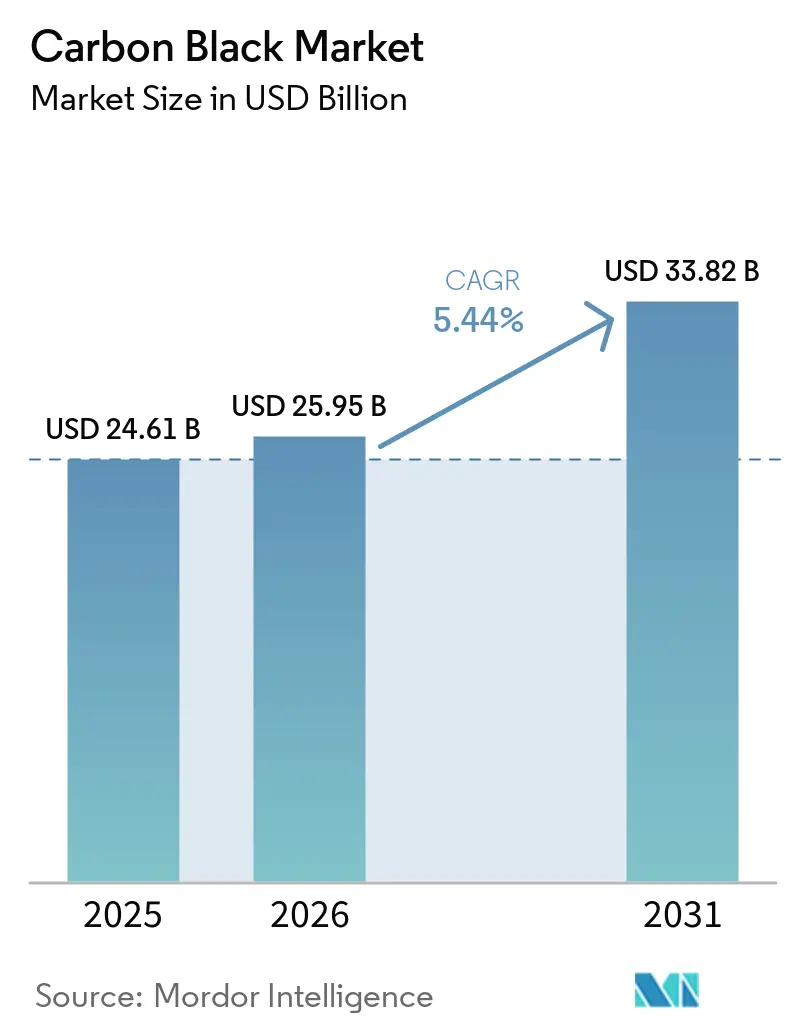
Le marché du noir de carbone devrait croître de 24,61 milliards USD en 2025 à 25,95 milliards USD en 2026 et est prévu pour atteindre 33,82 milliards USD d'ici 2031, à un TCAC de 5,44 % sur la période 2026-2031. La forte demande issue du renforcement des pneumatiques, du compoundage des plastiques, des électrodes de batteries et des revêtements haute performance ancre une croissance régulière des volumes, tout en permettant un glissement progressif du mix vers des grades spéciaux premium. Les ajouts de capacités en Asie-Pacifique soutiennent l'expansion de la production, tandis que la volatilité des matières premières et les exigences croissantes en matière de durabilité contraignent les producteurs à adopter un contrôle des coûts plus rigoureux et à innover dans leurs procédés. L'électrification accélérée stimule l'adoption des grades conducteurs, et les avancées technologiques telles que la pyrolyse plasma du méthane redessinent le positionnement concurrentiel. Le marché du noir de carbone continue de créer de la valeur en tant que matière première critique pour les chaînes d'approvisionnement de la mobilité traditionnelle et du stockage d'énergie émergent.
Points Clés du Rapport
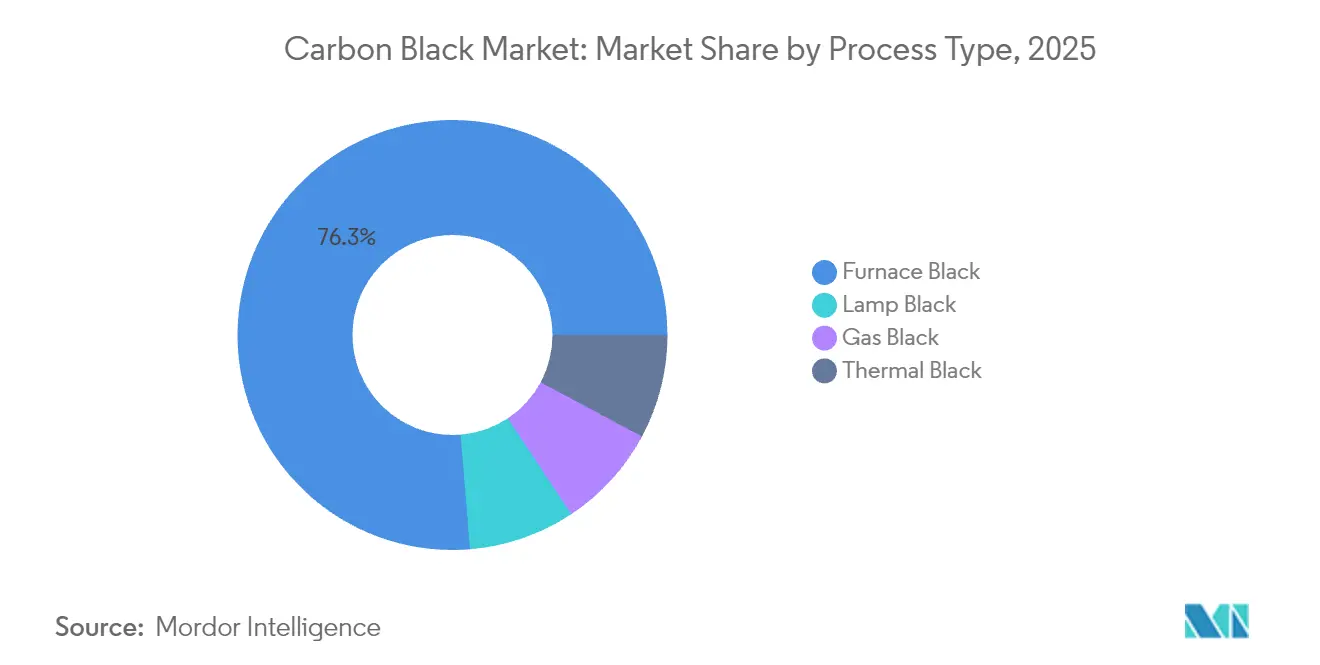
- Par type de procédé, le noir de fourneau détenait 76,30 % de la part du marché du noir de carbone en 2025. Le noir de lampe est prévu pour se développer à un TCAC de 7,35 % jusqu'en 2031, le plus rapide parmi les types de procédés.
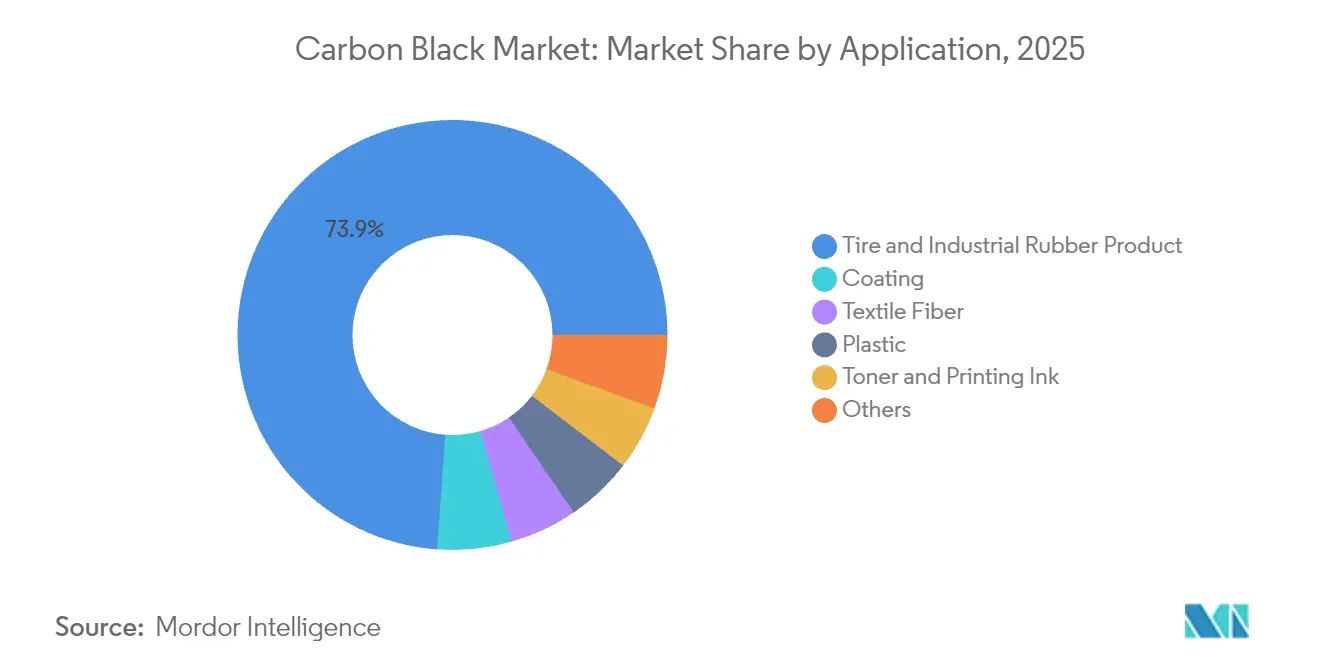
- Par application, le segment des pneumatiques et des produits en caoutchouc industriel a capturé 73,85 % de la taille du marché du noir de carbone en 2025. Les applications de revêtement sont projetées pour enregistrer un TCAC de 6,92 % entre 2026 et 2031, le plus élevé au sein du mix d'applications.
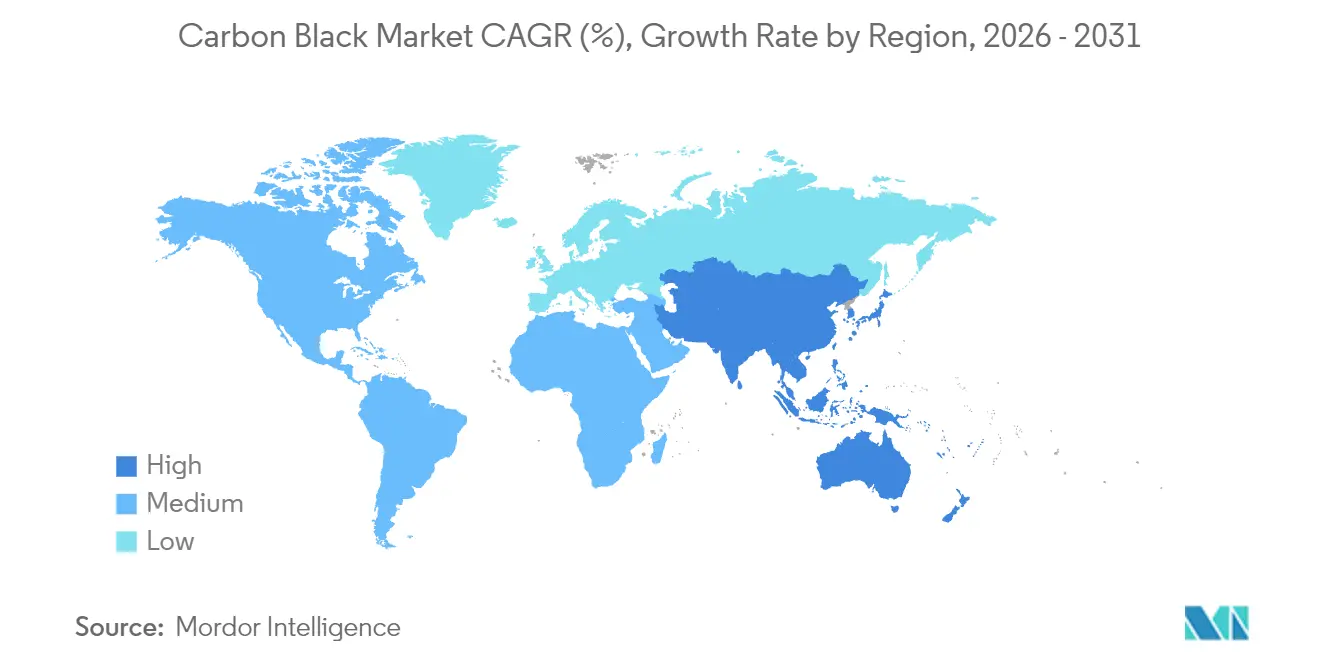
- L'Asie-Pacifique a commandé 61,85 % de la part des revenus du marché du noir de carbone en 2025 et progresse à un TCAC de 5,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Expansion de la capacité de fabrication de pneumatiques | +1.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Passage du noir standard au noir spécial | +1.2% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Demande liée à l'électrification pour les grades conducteurs | +0.9% | Mondial, mené par la Chine, l'Europe, l'Amérique du Nord | Moyen terme (2-4 ans) |
| Noirs plasma méthane bas carbone | +0.6% | Amérique du Nord et Europe initialement | Long terme (≥ 4 ans) |
| Hausse de la production de véhicules électriques | +0.7% | Mondial, pôles de fabrication de VE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Explosion de la capacité de fabrication de pneumatiques, notamment en Asie-Pacifique
Les nouvelles usines de pneumatiques en Chine, en Inde et en Asie du Sud-Est continuent de signer des contrats pluriannuels d'enlèvement de noir de carbone qui sous-tendent des schémas de demande prévisibles. Les ajouts continus de capacités chinoises de Yokohama illustrent comment les grands complexes pneumatiques stimulent les investissements parallèles dans les unités de noir de carbone adjacentes, réduisant les coûts logistiques et favorisant les modèles de livraison en flux tendu. Le regroupement régional augmente la densité de la demande en noir de carbone et soutient les économies d'échelle qui bénéficient aux producteurs de noir de fourneau. Les fournisseurs dont les opérations sont certifiées ISO 14001 obtiennent le statut de fournisseur privilégié, consolidant leur part parmi les installations respectueuses de l'environnement[1]. Le lien structurel entre la production de pneumatiques et la consommation de noir de carbone fournit donc un plancher de demande qui lisse les cycles de revenus et facilite la planification des investissements à long terme.
Passage rapide du noir standard au noir spécial
Les exigences des équipementiers en matière de réduction de la résistance au roulement et d'augmentation de la conductivité poussent les fabricants de pneumatiques à adopter des grades techniques qui commandent des primes de 40 à 60 % par rapport aux noirs de carbone de four standard. Ces formulations de noir de carbone spécial améliorent l'économie de carburant et prolongent la durée de vie des bandes de roulement, générant ainsi des avantages de performance mesurables qui compensent le surcoût marginal. Les producteurs investissant dans la modification de surface propriétaire et des configurations de four ultra-propres acquièrent des avantages durables dans un créneau à marges plus élevées. La différenciation technique et les protocoles de qualification client créent des coûts de changement qui renforcent la fidélisation des fournisseurs, tandis que la part des expéditions de grades spéciaux dans le marché du noir de carbone augmente régulièrement chaque année. L'intégration étroite entre les équipes de recherche et développement et les concepteurs de pneumatiques accélère la transition vers des grades avancés.
Demande liée à l'électrification pour les grades conducteurs/acétylène
Les électrodes de batteries lithium-ion nécessitent des additifs hautement conducteurs pour minimiser la résistance interne, et le noir d'acétylène offre une morphologie particulaire supérieure pour ce rôle. À mesure que la production de véhicules électriques s'emballe, les fabricants de batteries spécifient des noirs de carbone à faible teneur en cendres et de haute pureté avec des distributions granulométriques étroites, élevant les obstacles à la qualification que seul un sous-ensemble de producteurs peut franchir. Orion Engineered Carbons a répondu en supprimant les goulots d'étranglement de la capacité de grade conducteur et a obtenu de nouveaux accords d'approvisionnement qui diversifient les revenus au-delà des volumes cycliques de pneumatiques. Le flux de demande résultant se dissocie des indicateurs automobiles traditionnels, alignant la croissance sur les trajectoires d'électrification séculaires et favorisant le rééquilibrage du portefeuille de produits sur l'ensemble du marché du noir de carbone.
Les noirs plasma méthane bas carbone obtiennent des crédits auprès des équipementiers
La pyrolyse plasma du méthane convertit le gaz naturel en noir de carbone solide et en hydrogène avec une intensité en CO₂ nettement inférieure à celle des procédés de fourneau. L'usine commerciale de Monolith Materials, soutenue par une garantie de prêt du Département de l'Énergie de 1,04 milliard USD, positionne l'entreprise pour capturer les primes de crédits carbone et les flux de revenus de l'hydrogène qui compensent une intensité capitalistique plus élevée. Les équipementiers automobiles et électroniques intègrent de plus en plus les données d'émissions de Scope 3 dans leurs scores d'approvisionnement, donnant aux fournisseurs bas carbone un avantage concurrentiel. Une mise à l'échelle réussie pourrait catalyser une adoption plus large, obligeant les acteurs établis à réévaluer leurs feuilles de route technologiques et à intégrer des indicateurs de durabilité dans leurs propositions de valeur sur l'ensemble du marché du noir de carbone.
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité du prix des matières premières | -0.8% | Mondial, aiguë dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Plafonds d'émissions de CO₂/HAP | -0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Variabilité de la qualité du noir de carbone récupéré | -0.3% | Marchés avec obligations de recyclage des pneumatiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix des matières premières
La production de noir de carbone dépend fortement de matières premières carbonées telles que le goudron de houille et le fioul résiduel, qui peuvent représenter jusqu'à 50 % du coût opérationnel total. L'indice des prix à la production pour les produits en carbone et en graphite a fortement augmenté jusqu'à fin 2024, comprimant les marges avant que les clauses de répercussion contractuelles puissent prendre effet. Les usines dépendantes des importations font face à une exposition supplémentaire au fret qui élargit les différentiels de prix régionaux et influence l'arbitrage des flux commerciaux. Les producteurs intégrés disposant d'accords d'approvisionnement à long terme protègent partiellement leurs bénéfices, tandis que les acheteurs au comptant subissent des variations de profit qui influencent les arrêts de maintenance et les taux d'utilisation des capacités. Des stratégies efficaces de couverture et d'approvisionnement restent donc essentielles pour stabiliser les flux de trésorerie sur l'ensemble du marché du noir de carbone.
Plafonds réglementaires sur les émissions de CO₂/HAP des fournaux
Le Mécanisme d'Ajustement Carbone aux Frontières de l'UE introduit des tarifs sur le carbone intégré des biens à forte intensité carbone importés, augmentant les coûts à l'arrivée pour le noir de fourneau expédié en Europe depuis des usines plus anciennes. Des extensions de surveillance similaires sont à l'étude en Amérique du Nord à travers le renforcement des règles de l'EPA sur les émissions de combustion industrielle[2]. Les producteurs doivent installer des épurateurs et optimiser les contrôles de combustion pour respecter des seuils plus bas autorisés pour les hydrocarbures aromatiques polycycliques, déclenchant souvent des dépenses en capital qui mettent à l'épreuve les installations approchant de leur fin de vie. Les coûts de conformité favorisent les unités plus récentes à haute efficacité et accélèrent la rationalisation des capacités obsolètes, pouvant freiner la croissance globale de la production jusqu'à ce que les actifs de remplacement entrent en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Procédé :
La Dominance du Noir de Fourneau Fait Face à la Pression des SpéciauxLe noir de fourneau représentait 76,30 % des revenus de 2025, soulignant sa polyvalence et sa compétitivité économique pour les pneumatiques et les produits en caoutchouc. Néanmoins, la taille du marché du noir de carbone dans les applications de fourneau est confrontée à une dérive progressive de sa part à mesure que les procédés spéciaux gagnent du terrain. Le noir de lampe, soutenu par un TCAC prévu de 7,35 % jusqu'en 2031, bénéficie d'une morphologie à haute surface spécifique inhérente qui offre une conductivité supérieure dans les revêtements pour l'électronique et le stockage d'énergie. Le noir de gaz maintient son utilisation dans les encres à fine dispersion, tandis que le noir thermique sert des mélanges polymères de niche nécessitant une faible structure. L'entrée perturbatrice de la technologie plasma méthane élargit la palette de procédés en offrant une voie à faibles émissions qui peut s'aligner sur les cadres comptables carbone des équipementiers.
Les réponses concurrentielles incluent des modernisations modulaires de réacteurs permettant la production de grades semi-spéciaux dans les lignes de fourneau existantes. Cabot Corporation et Birla Carbon pilotent des contrôles avancés d'injection d'alimentation pour resserrer la distribution granulométrique et améliorer les indices de structure sans avoir besoin de nouveaux procédés. Une adaptation réussie préserve les avantages d'échelle tout en capturant la migration de valeur vers les produits spéciaux. À mesure que l'ASTM développe une classification unifiée pour le noir de carbone récupéré, les producteurs de noir de fourneau peuvent intégrer des stratégies de mélange de NCR pour atteindre les objectifs de circularité sans compromettre la performance des composés. Dans l'ensemble, la coexistence des procédés de commodité et de spéciaux favorise un modèle de croissance à double trajectoire au sein du marché du noir de carbone.

Par Application :
La Stabilité du Segment Pneumatiques Permet la Croissance des RevêtementsLe segment des pneumatiques et des produits en caoutchouc industriel représentait 73,85 % de la demande de 2025, ancrant la planification de la production à long terme et les cycles de récupération des investissements. Dans le même temps, le segment des revêtements devrait progresser à un TCAC robuste de 6,92 % jusqu'en 2031, le plus rapide au sein du mix. Ce glissement illustre un rééquilibrage stratégique des ventes axées sur les volumes vers des offres différenciées qui commandent des marges premium. Le compoundage des plastiques reste un débouché stable à mesure que les constructeurs automobiles recherchent des intérieurs et des panneaux extérieurs légers nécessitant des noirs de protection UV. Les volumes de toners et d'encres d'impression évoluent à la baisse face à la numérisation, mais les grades ultrafins spécialisés conservent des prix défendables.
Les formulateurs de revêtements spécifient de plus en plus des noirs de carbone traités offrant un jet élevé, une mise à la terre électrique et une durabilité UV, des qualités indisponibles auprès des colorants ou pigments seuls. Des produits tels que le Continua SCM de Birla Carbon répondent aux systèmes de peinture conductrice utilisés dans le blindage contre les interférences électromagnétiques et les boîtiers de batteries. Les règles strictes sur les COV favorisent également les noirs de haute pureté permettant une utilisation réduite de solvants. Les fibres textiles adoptent le noir de carbone pour ses propriétés antistatiques, ouvrant des poches de demande incrémentales qui diversifient les flux de revenus. Collectivement, ces évolutions élèvent la densité de valeur de chaque tonne vendue et réduisent l'exposition aux cycles de production automobile, améliorant la résilience des bénéfices sur l'ensemble du marché du noir de carbone.
Analyse Géographique
Marché du Noir de Carbone en Asie-Pacifique
L'Asie-Pacifique détenait 61,85 % des revenus mondiaux en 2025, soutenue par la concentration de la fabrication de pneumatiques en Chine et l'expansion des grades spéciaux en Inde, et devrait enregistrer un CAGR de 5,85 % d'ici 2031. La Chine intègre de grandes usines de pneumatiques avec des unités de noir de carbone adjacentes, réalisant des efficiences en matière d'approvisionnement en matières premières et de logistique qui renforcent la compétitivité régionale. Himadri Speciality Chemical en Inde a ajouté 70 000 MTPA de capacité premium en 2024, signalant un passage de l'offre de produits de base vers des poudres à plus haute marge pour les pneumatiques haute performance et les composants de batteries. Le Japon et la Corée du Sud contribuent au leadership technologique, tandis que les économies d'Asie du Sud-Est fournissent une main-d'œuvre rentable et une demande automobile intérieure croissante.
Marché du Noir de Carbone en Amérique du Nord
L'Amérique du Nord enregistre une consommation mature mais stable, portée par la demande de pneumatiques de remplacement, les revêtements haute performance et l'adoption précoce de procédés à faibles émissions. L'installation plasma de Monolith Materials au Nebraska introduit une base d'approvisionnement alternative alignée sur les objectifs d'achats responsables, tandis que Cabot Corporation s'appuie sur ses usines spécialisées américaines pour répercuter les coûts inflationnistes sans attrition significative des volumes. Les incitations aux batteries de l'Inflation Reduction Act soutiennent indirectement la croissance des grades conducteurs, offrant un vent porteur structurel pour le marché du noir de carbone dans la région.
Marché du Noir de Carbone en Europe
L'Europe met l'accent sur la durabilité et les applications spécialisées, le Mécanisme d'Ajustement Carbone aux Frontières encourageant la production localisée ou l'approvisionnement préférentiel auprès de fournisseurs à faible empreinte carbone. Les plafonds sur les émissions de HAP et de CO₂ accélèrent la modernisation ou la fermeture des fours traditionnels. Les producteurs dotés de systèmes de post-traitement avancés maintiennent leur accès au marché et négocient des primes de prix qui compensent les dépenses de conformité.
Marché du Noir de Carbone au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent collectivement une part plus faible mais présentent des poches de forte croissance liées à l'expansion de l'assemblage automobile et à une industrialisation plus large. La reprise automobile au Brésil stimule la production locale de pneumatiques, ce qui encourage l'investissement dans la production nationale de noir de carbone. Les acteurs du Moyen-Orient tirent parti de l'intégration des matières premières pétrochimiques pour proposer de nouvelles unités de fours, bien que la demande en aval reste encore en deçà de l'échelle de l'Asie-Pacifique. Les secteurs des revêtements et des mines en Afrique du Sud nécessitent des noirs de dispersion spéciaux, mais la volatilité des devises obscurcit la planification des investissements. Ensemble, ces régions offrent des possibilités d'expansion à mesure que les marchés primaires arrivent à maturité, permettant aux producteurs diversifiés d'équilibrer les cycles régionaux au sein du marché mondial du noir de carbone.
Paysage réglementaire
La conformité aux émissions demeure le principal levier réglementaire pour la fabrication de noir de carbone, l'Agence américaine de protection de l'environnement (US Environmental Protection Agency) régulant le secteur en vertu des National Emission Standards for Hazardous Air Pollutants for Carbon Black Production (40 CFR Part 63, Subpart YY), incluant des normes finalisées en 2021 pour les sources majeures et de zone. Parallèlement, les exigences de collecte d'informations et de surveillance liées aux règles sur les sources fixes d'émissions atmosphériques maintiennent la pression sur les producteurs pour documenter les contrôles concernant des polluants tels que les HAP et les émissions liées à la combustion, ce qui affecte le rythme de modernisation et les pratiques d'exploitation des installations de four historiques.
Dans l'Union européenne, le noir de carbone relève du cadre REACH/CLP et est enregistré auprès de l'Agence européenne des produits chimiques (ECHA). En mars 2025, l'ECHA a reporté l'évaluation de la substance noir de carbone dans le cadre du Plan d'action continu communautaire (CoRAP) à 2027, ce qui maintient l'enregistrement et la tenue des dossiers au cœur des préoccupations des fournisseurs desservant l'Europe. Des autorisations réglementaires spécifiques aux produits façonnent également l'accès en aval, notamment Cancarb Limited ayant reçu une notification de substance en contact alimentaire de la FDA américaine (FCN 2420) en février 2025 pour une qualité spécifique de noir de carbone thermique utilisée dans des conditions définies de contact alimentaire, créant une barrière de conformité pour les applications polymères et élastomères sensibles à la sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur du noir de carbone commence par des charges d'alimentation hydrocarbonées telles que l'huile de décantation FCC, le goudron de houille et le goudron de craqueur d'éthylène. Ces charges sont ensuite converties dans des procédés au four (dominant), thermique, à la lampe ou au gaz, suivis de la granulation et de l'emballage pour l'expédition en vrac ou en sacs vers les mélangeurs et les utilisateurs finaux, notamment les fabricants de pneus, les articles industriels en caoutchouc, les plastiques, les revêtements, les encres et les clients de matériaux pour batteries. L'approvisionnement en matières premières et la disponibilité énergétique demeurent les principaux leviers de coût et de continuité, car les cycles de maintenance des raffineries et les perturbations des flux résiduels peuvent resserrer l'offre, tandis que la congestion portuaire et les contraintes logistiques en vrac affectent à la fois les flux entrants de matières premières et les livraisons sortantes de noir de carbone.
En aval, les exigences de qualification et la documentation de durabilité influencent de plus en plus la sélection des fournisseurs, ajoutant des étapes telles que la traçabilité, la comptabilité par bilan massique et la certification par des tiers pour les intrants circulaires ou biocirculaires. Cela se traduit en 2026 par des initiatives visant à intégrer l'huile de pyrolyse de pneus (TPO) dans des chaînes d'approvisionnement certifiées, notamment Orion S.A. qui démarre une production de noir de carbone circulaire sur son site certifié ISCC PLUS de Qingdao, et par des expansions à intégration verticale renforçant la sécurité d'approvisionnement, comme Balkrishna Industries Limited augmentant sa capacité de noir de carbone à 360 000 tonnes par an. Les schémas commerciaux comptent également, l'Inde étant devenue en 2024 le plus grand fournisseur de noir de carbone de l'UE (environ 150 000 tonnes exportées), ce qui accroît l'importance de la logistique d'exportation et de la préparation à la conformité pour les expéditions destinées à l'Europe.
Paysage Concurrentiel
Le secteur du noir de carbone reste modérément fragmenté. Les thèmes stratégiques comprennent l'intégration verticale pour la sécurité des matières premières, l'expansion régionale dans le sillage des empreintes clients, et les alliances de recherche et développement qui accélèrent les cycles de qualification. Les partenariats entre les fabricants de noir de carbone et les entreprises de batteries pour véhicules électriques raccourcissent les délais de prototypage et intègrent les fournisseurs dans les feuilles de route de la chimie de prochaine génération. Les fusions et acquisitions restent une voie viable vers les capacités de grades spéciaux, bien que la surveillance réglementaire sur les émissions et la circularité puisse influencer les valorisations des transactions. Les fournisseurs de noir de carbone récupéré s'efforcent de répondre aux normes ASTM D36, visant à fournir des matériaux durables pour les formulations de pneumatiques de gamme intermédiaire. Dans l'ensemble, le leadership technologique et les références en matière de durabilité déterminent de plus en plus l'avantage concurrentiel sur le marché du noir de carbone.
Leaders du Secteur du Noir de Carbone
-
Cabot Corporation
-
Birla Carbon (Aditya Birla Group)
-
Orion Engineered Carbons S.A.
-
Tokai Carbon Co. Ltd
-
Jiangxi Black Cat Carbon Black Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Noir de Carbone
- Asahi Carbon Co. Ltd
- Birla Carbon (Aditya Birla Group)
- BKT Carbon
- Black Bear Carbon B.V.
- Cabot Corporation
- Continental Carbon Company
- Denka Company Limited
- Epsilon Carbon Pvt Ltd
- Himadri Speciality Chemical Ltd
- Imerys S.A.
- Jiangxi Black Cat Carbon Black Co. Ltd
- Longxing Chemical Stock Co. Ltd
- Mitsubishi Chemical Corporation
- OCI Company Ltd
- Omsk Carbon Group
- Orion Engineered Carbons S.A.
- PCBL Limited
- Tokai Carbon Co. Ltd
Opportunités de marché et perspectives d'avenir
Les qualités de haute pureté et les qualités conductrices techniques destinées aux batteries, aux plastiques conducteurs et aux revêtements fonctionnels représentent un espace relativement plus clair, où les obstacles de qualification et les exigences de constance réduisent le nombre de fournisseurs. Des investissements récents et pertinents témoignent d'ajouts de capacité actifs et de poussées vers ces segments à plus forte marge, notamment Himadri Speciality Chemical mettant en service une ligne de noir de carbone spécialisé de 70 000 tonnes par an en avril 2026 (portant sa capacité spécialisée à 130 000 tonnes par an) et PCBL Limited mettant en service une ligne de production de noir de carbone spécialisé de 20 000 tonnes par an à Mundra en juin 2026. Ensemble, ces actions soutiennent une migration plus large du portefeuille, s'éloignant des volumes principalement destinés au renforcement des pneus au profit d'applications axées sur la performance.
Le noir de carbone circulaire et à plus faible empreinte carbone offre également une voie concrète fondée sur des filières de matières premières certifiées et des projets en boucle fermée. Orion S.A. a démarré la production de noir de carbone circulaire dans une usine certifiée ISCC PLUS à Qingdao en juin 2026 en utilisant du TPO comme matière première, et Pirelli North America a lancé un projet de recyclage de pneus en boucle fermée en mai 2026 utilisant du noir de carbone récupéré certifié ISCC PLUS fourni par Bolder Industries. Par ailleurs, des programmes de fournisseurs tels que le lancement en mai 2026 par Birla Carbon de Continua 8030 Sustainable Carbonaceous Material (SCM) dans le sous-continent indien montrent des voies de commercialisation combinant des allégations de durabilité avec la performance applicative. Cela favorise la premiumisation, les achats des équipementiers et des mélangeurs demandant de plus en plus une traçabilité et une documentation liée aux émissions.
Recent Industry Developments in Marché du Noir de Carbone
- Juin 2026 : Orion S.A. a commencé la production de qualités de noir de carbone circulaire dans son usine certifiée ISCC PLUS de Qingdao, en Chine, en utilisant de l'huile de pyrolyse de pneus comme matière première. Cela élargit les filières de matières premières circulaires disponibles commercialement pour les applications spécialisées et de performance et relève le niveau d'exigence en matière de traçabilité dans les achats de noir de carbone à travers les chaînes d'approvisionnement liées à l'Asie.
- Juillet 2025 : Orion S.A. a annoncé des projets visant à arrêter 3 à 5 lignes de production de noir de carbone sous-performantes en Amériques et en EMEA d'ici fin 2025. Cette rationalisation concentre la production sur des actifs plus compétitifs et soutient un basculement du portefeuille vers des qualités à plus forte valeur, alors que la conformité aux émissions et les coûts d'exploitation exercent une pression sur les anciennes lignes.
- Avril 2024 : Orion S.A. a lancé la construction d'une nouvelle installation à La Porte, au Texas, pour produire des additifs conducteurs à base d'acétylène. Le projet renforce les options d'approvisionnement nord-américaines pour les carbones conducteurs destinés aux électrodes de batteries et soutient des cycles de qualification client plus stricts dans les applications liées à l'électrification.
Marché du Noir de Carbone Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre la valeur du noir de carbone vendu pour des utilisations finales telles que les pneumatiques et autres articles en caoutchouc, les plastiques, les encres et toners, les revêtements, les fibres textiles et d'autres usages industriels. Il inclut les voies de production courantes telles que le noir de four, le noir de gaz, le noir de lampe et le noir thermique.
Exclusions du périmètre : Nous excluons les produits finis en aval (par exemple, les pneumatiques, les pièces en caoutchouc moulé et les emballages imprimés) et ne comptabilisons que la valeur du matériau noir de carbone.
Aperçu de la Segmentation
- Par Type de Procédé
- Noir de Fourneau
- Noir de Gaz
- Noir Thermique
- Noir de Lampe
- Par Application
- Pneumatiques et Produits en Caoutchouc Industriel
- Plastique
- Toner et Encre d'Impression
- Revêtement
- Fibre Textile
- Autres
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une vision claire des bassins de demande et des signaux d'offre, puis par la vérification de la cohérence de l'analyse entre les régions. Des sources publiques ont été utilisées pour ancrer la réalité de base des pneumatiques, du traitement du caoutchouc, de la production de plastiques et de l'activité des revêtements, qui constituent les principaux moteurs de la consommation de noir de carbone.
Les sources généralement consultées comprennent les statistiques industrielles et commerciales officielles (telles que UN Comtrade pour les flux commerciaux), les données gouvernementales sur la fabrication et l'énergie (telles que l'EIA américaine pour les indicateurs liés aux matières premières), et les séries de production industrielle publiées par les offices nationaux de statistiques. Nous utilisons également le contexte technique et normatif d'organismes tels qu'ASTM International, ainsi que des articles évalués par des pairs et des bases de données de brevets pour comprendre les évolutions des procédés (y compris les grades spéciaux et conducteurs). Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée réputée fournissent des signaux sur les capacités, les arrêts et les expansions, et un abonnement payant axé sur les données financières des entreprises et un autre sur les échanges commerciaux au niveau des expéditions aident à valider directionnellement là où les séries publiques sont insuffisantes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées auprès de producteurs, de distributeurs, de mélangeurs de caoutchouc, de participants à la chaîne de valeur des pneumatiques, de formulateurs de plastiques et de revêtements, ainsi que de quelques experts liés aux équipements et aux matières premières. Nous avons utilisé ces contributions pour confirmer quelles applications connaissent une croissance plus rapide, comment les prix évoluent avec les matières premières et le mix de grades, et où les hypothèses de taux d'utilisation des capacités nécessitaient un ajustement par région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 18 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 55 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la production de pneumatiques, l'activité du caoutchouc industriel, la transformation des plastiques, la production d'encres et de revêtements, et les balances commerciales sont traduites en un bassin de demande implicite de noir de carbone à l'aide de facteurs d'intensité typiques et de répartitions par grade. Une fois cette première estimation établie, les résultats sont recoupés par des approximations ascendantes sélectives, telles que l'échantillonnage des volumes d'application avec des fourchettes de prix représentatives, des vérifications de canaux pour les pays à forte importation, et des tests de cohérence des totaux par rapport aux capacités régionales connues et aux plages d'utilisation.
Quelques données d'entrée comptent plus que la plupart et ont été traitées avec soin, notamment les mouvements de prix liés aux matières premières, le glissement de part entre les grades standard et spéciaux, les changements dans la pénétration des pneumatiques radiaux et les cycles de remplacement, et les ajouts de capacité régionale avec le calendrier de montée en puissance. Lorsque des lacunes apparaissent dans les pays plus petits, nous utilisons des indicateurs de substitution tels que la production de produits en caoutchouc et la consommation apparente à partir des échanges commerciaux, puis nous alignons l'intensité par unité implicite sur les retours d'experts.
Pour les prévisions, une analyse de scénarios est utilisée, suivie d'une vérification par régression simple qui relie la demande aux tendances de production de pneumatiques et industrielle et aux facteurs de prix observés. Les hypothèses sont ensuite finalisées après alignement avec les attentes des personnes interrogées concernant l'utilisation, l'adoption des grades spéciaux et la volatilité à court terme des intrants clés.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment si la consommation implicite est cohérente avec l'activité régionale des pneumatiques et du caoutchouc, et si le comportement des prix et du mix de grades correspond à ce qui est observé dans les échanges commerciaux et les commentaires des entreprises. Si une région présente un saut inhabituel, le facteur déclencheur est retracé jusqu'à la variable sous-jacente, et l'hypothèse est retravaillée ou validée à nouveau par des appels de suivi avant validation finale.
Un second examen par un analyste est effectué pour confirmer l'intégrité mathématique, la cohérence des unités et que le traitement des devises est appliqué uniformément dans le temps. L'ensemble de données est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de capacité, des évolutions de politique ou des arrêts prolongés. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché du Noir de Carbone selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées peuvent varier même lorsqu'elles portent sur le même matériau, car les règles de comptage sous-jacentes ne sont pas toujours alignées. Les différences proviennent généralement de ce qui est inclus dans le périmètre, de la manière dont les prix sont traités selon les grades et les régions, et de la façon dont l'année de référence est choisie lorsque la volatilité des matières premières est élevée.
L'écart principal provient de la question de savoir si les grades spéciaux et conducteurs sont évalués et pondérés par un mix réaliste, où Mordor Intelligence lie la construction de valeur aux signaux de demande au niveau des applications, puis ajuste les prix de vente moyens par région au lieu d'utiliser une tendance de prix mondiale unique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 25,95 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 24,50 milliards USD (2025) | Utilise une année de référence antérieure et peut sous-estimer la valeur lorsque le mix de grades spéciaux augmente, car la normalisation des prix est souvent appliquée de manière globale plutôt que par application et région. |
| Éditeur Sectoriel B | 28,86 milliards USD (2025) | Tend à appliquer des prix mixtes plus élevés en combinant les grades standard et spéciaux avec une visibilité limitée sur le mix réel, ce qui peut gonfler la valeur globale par rapport à une pondération axée sur la demande. |
Pris ensemble, l'écart s'explique principalement par le choix de l'année de référence et par la manière dont le mix de grades est traduit en prix. Notre approche reste traçable car elle part des bassins de demande par utilisation finale, les vérifie par rapport aux signaux d'offre et d'échanges commerciaux, et ne convertit les volumes en valeur qu'ensuite, en utilisant des hypothèses tenant compte des spécificités régionales.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du noir de carbone en 2026 ?
La taille du marché du noir de carbone a atteint 25,95 milliards USD en 2026 et devrait atteindre 33,82 milliards USD d'ici 2031.
Quel TCAC est prévu pour le noir de carbone jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 5,44 % entre 2026 et 2031.
Quelle région est en tête de la consommation de noir de carbone ?
L'Asie-Pacifique représentait 61,85 % des revenus en 2025 et reste le principal moteur de croissance.
Quel segment d'application se développe le plus rapidement au-delà des pneumatiques ?
Les applications de revêtement devraient afficher un TCAC de 6,92 % jusqu'en 2031 en raison de la demande croissante de grades conducteurs et de protection UV.
Quel changement technologique pourrait perturber la production traditionnelle en fourneau ?
La pyrolyse plasma du méthane offre du noir de carbone bas carbone et des coproduits d'hydrogène, soutenue par des investissements significatifs tels que l'usine soutenue par le Département de l'Énergie de Monolith Materials.