
Taille et part du marché du noir de carbone récupéré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 138.21 kilotonnes |
| Volume du Marché (2031) | 363.70 kilotonnes |
| Growth Rate (2026 - 2031) | 21.35 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
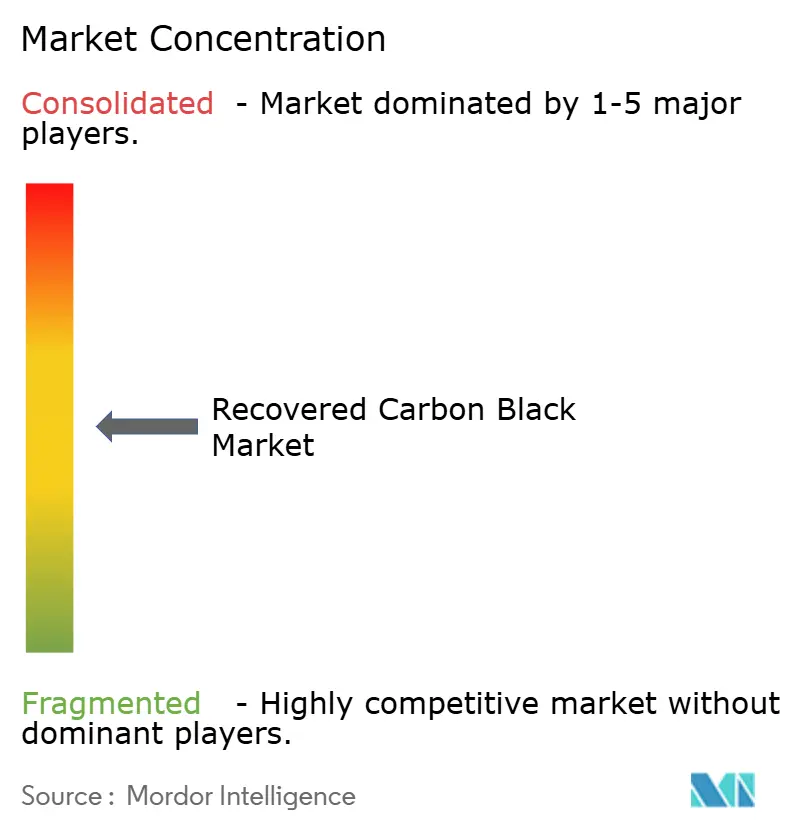
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du noir de carbone récupéré par Mordor Intelligence
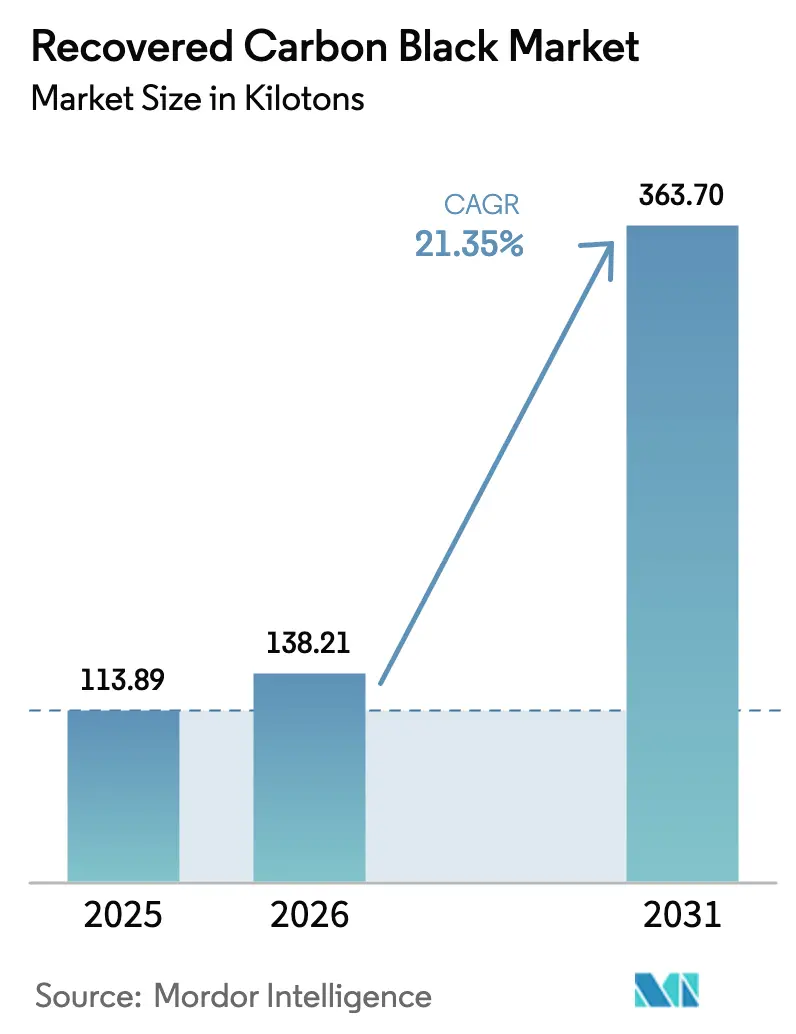
La taille du marché du noir de carbone récupéré devrait passer de 113,89 kilotonnes en 2025 à 138,21 kilotonnes en 2026 et devrait atteindre 363,70 kilotonnes d'ici 2031, à un CAGR de 21,35 % sur la période 2026-2031. La forte pression réglementaire, les objectifs de durabilité des équipementiers et l'élargissement des différentiels de coûts avec le noir de carbone vierge accélèrent les engagements de capacité en Europe, en Amérique du Nord et en Asie-Pacifique. La technologie de pyrolyse — désormais la voie dominante — reste contrainte par l'offre même à mesure que de nouvelles usines en coentreprise entrent en service, tandis que les grades spéciaux destinés aux applications 5G et aux véhicules électriques ouvrent des opportunités à marges élevées pour les opérateurs disposant d'un post-traitement avancé. L'Europe conserve la plus grande base de production et de consommation, mais l'Amérique du Nord est en passe d'enregistrer l'expansion volumétrique la plus rapide une fois que ses projets 2026-2027 atteindront leur régime permanent. L'intensité concurrentielle s'accentue à mesure que les producteurs traditionnels de noir de carbone prennent des participations dans des entreprises de pyrolyse pour couvrir le risque lié aux matières premières vierges et sécuriser des flux de matières secondaires.
Principaux enseignements du rapport
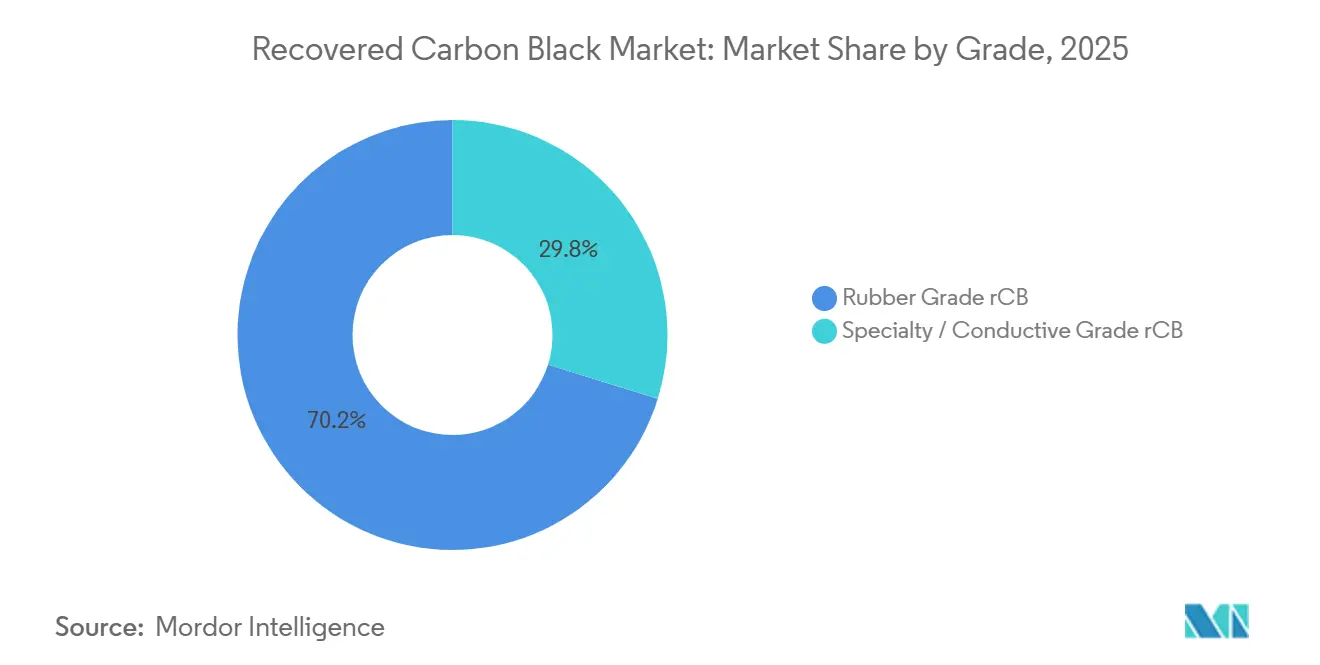
- Par grade, le rCB de grade caoutchouc a représenté 70,21 % du volume en 2025, tandis que le rCB de grade spécial/conducteur devrait se développer à un CAGR de 22,89 % jusqu'en 2031.
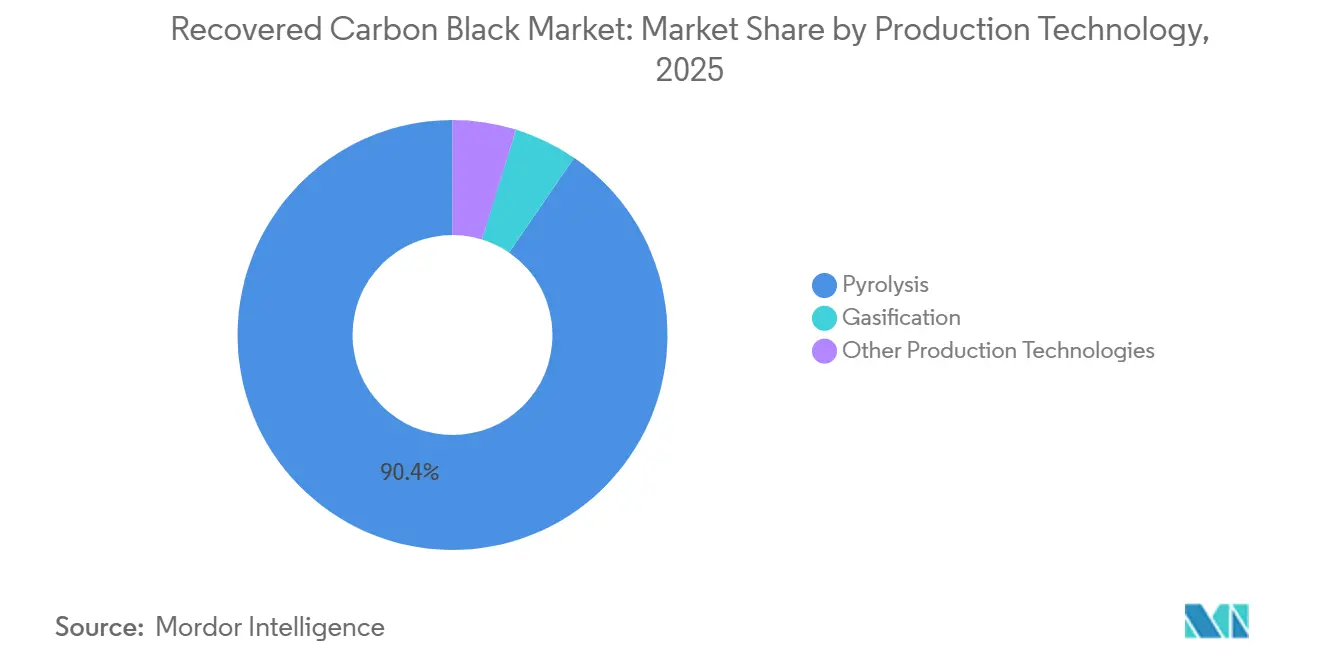
- Par technologie de production, la pyrolyse a contrôlé 90,45 % de la production en 2025 et devrait croître à un CAGR de 22,93 %, soulignant que la capacité plutôt que la demande reste la contrainte déterminante.
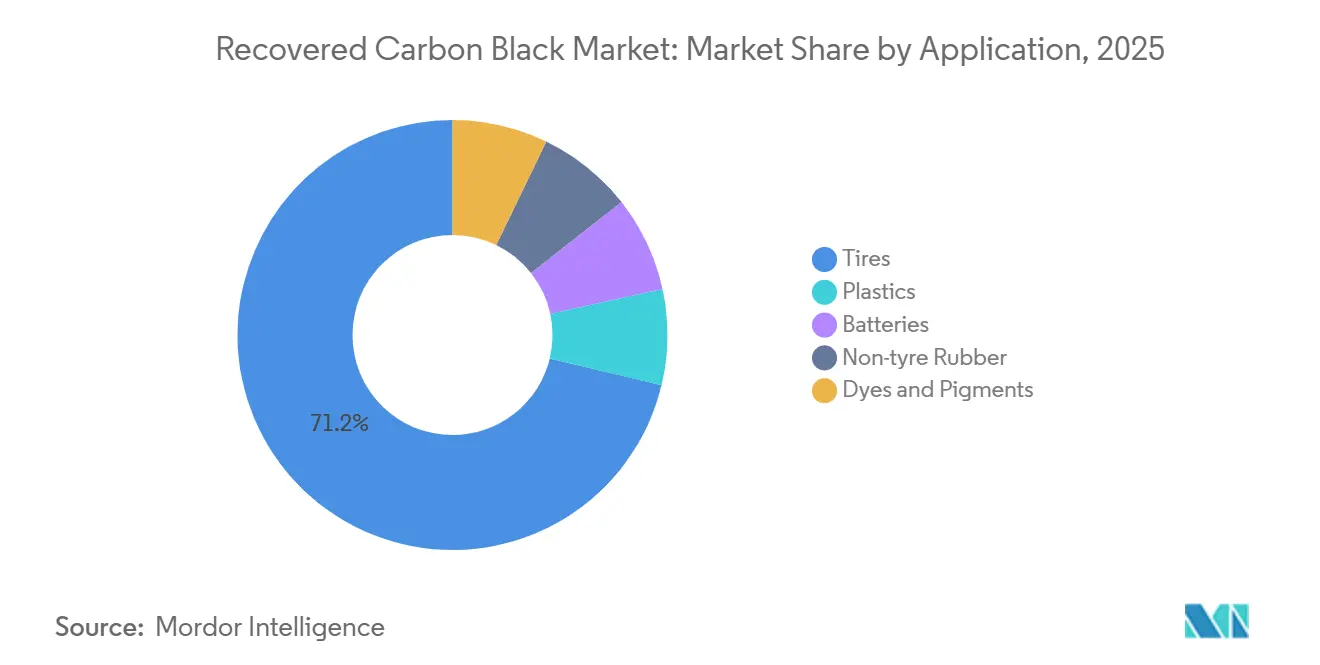
- Par application, les pneumatiques ont détenu une part de 71,23 % en 2025 et devraient se développer à un CAGR de 21,97 % jusqu'en 2031.
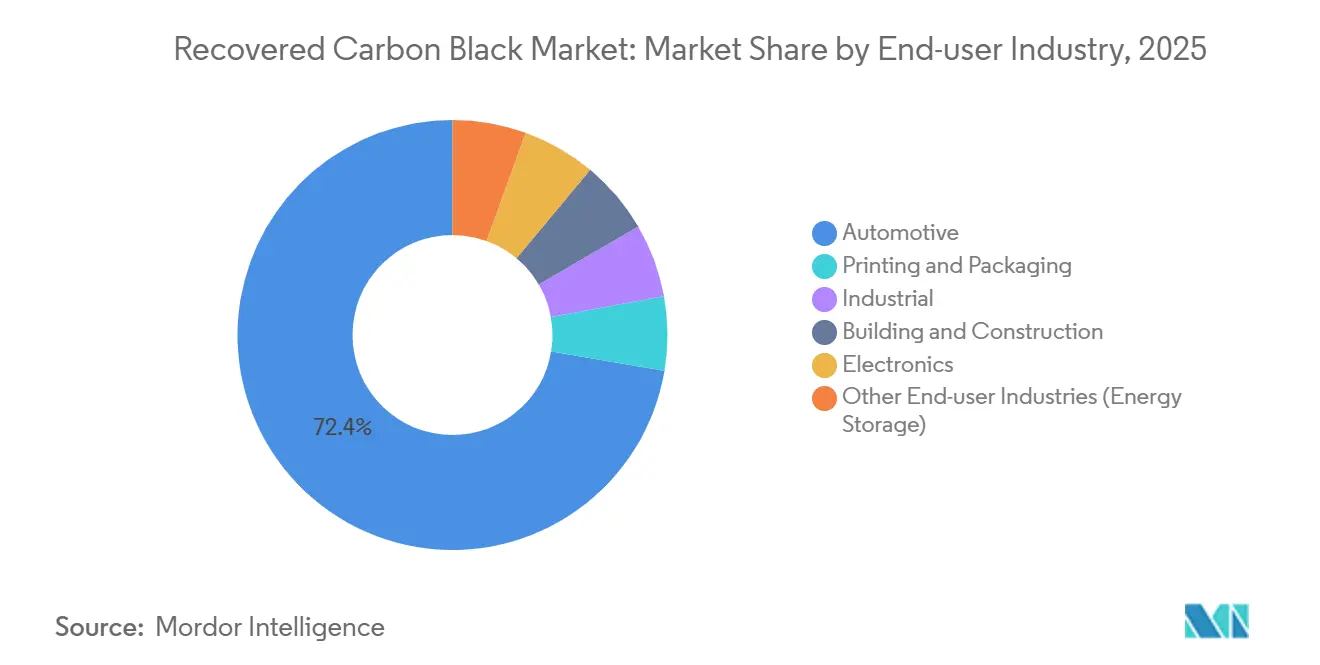
- Par secteur d'utilisation finale, l'automobile a représenté 72,35 % de la part en 2025, tandis que le secteur industriel devrait progresser à un CAGR de 22,07 % jusqu'en 2031.
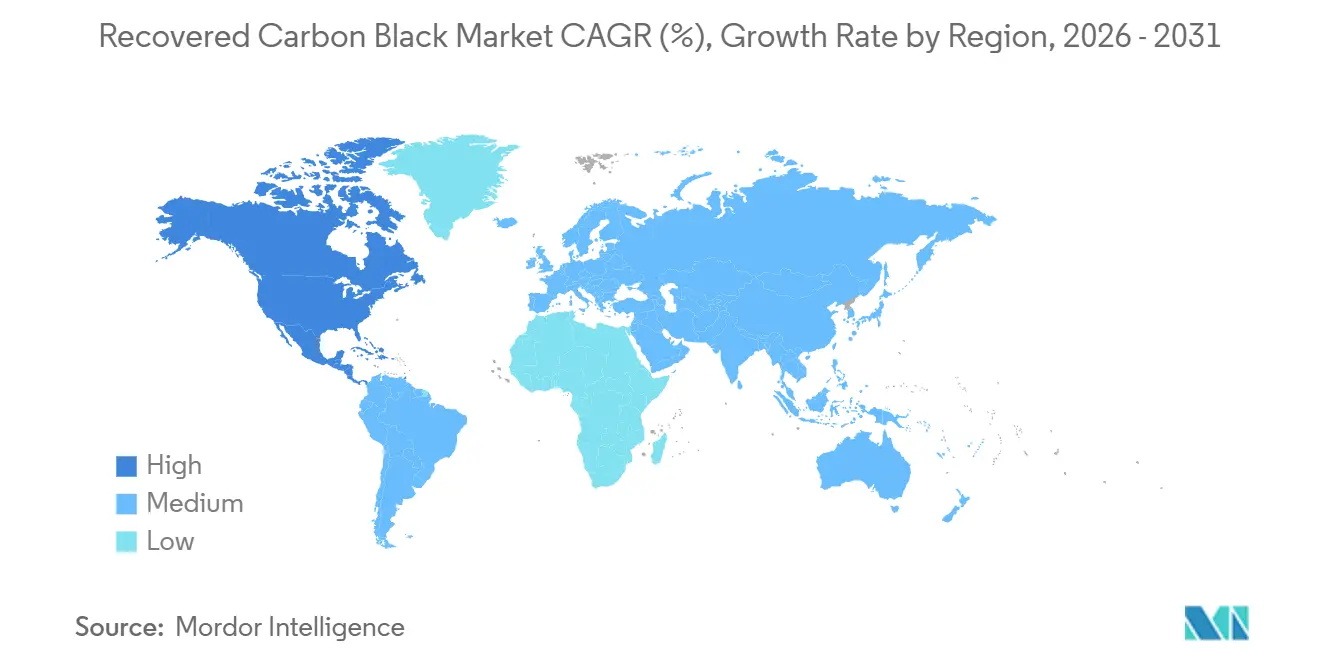
- Par géographie, l'Europe a représenté 51,24 % en 2025, tandis que l'Amérique du Nord devrait mener le peloton avec un CAGR de 21,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Durabilité environnementale et mandats d'économie circulaire | +5.2% | Mondial, avec l'UE et l'Inde en tête de la mise en œuvre | Moyen terme (2-4 ans) |
| Objectif des équipementiers d'atteindre ≥40 % de matériaux durables dans les pneumatiques d'ici 2030 | +6.8% | Mondial, concentré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Avantage de coût par rapport au noir de carbone vierge | +4.1% | Asie-Pacifique, Moyen-Orient, marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Incitations du mécanisme d'ajustement carbone aux frontières (MACF) de l'UE | +3.7% | Europe, répercussions sur l'Amérique du Nord et l'ASEAN | Moyen terme (2-4 ans) |
| Utilisation du rCB dans les composites polymères conducteurs pour le blindage CEM 5G et véhicules électriques | +2.9% | Amérique du Nord, Europe, Asie de l'Est (Chine, Japon, Corée du Sud) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durabilité environnementale et mandats d'économie circulaire
Les règles obligatoires de collecte des pneumatiques et les mécanismes de tarification du carbone passent du volontaire à l'exécutoire. L'Inde a relevé son objectif de Responsabilité Élargie du Producteur (REP) à 100 % de collecte à partir de l'exercice 2024-2025 et a reconnu le noir de carbone récupéré pour la fabrication de pneumatiques, établissant une incitation en boucle fermée. Le règlement européen sur le stockage du carbone dans les produits (Règlement 2024/3012) impose une surveillance d'au moins 35 ans, récompensant les opérateurs de pyrolyse disposant d'une traçabilité ISO 59014 par rapport aux fournisseurs de matières vierges. Le marché national du carbone en Chine, en vigueur depuis mai 2024, pénalise les matières premières à fortes émissions, poussant les formulateurs locaux vers des charges à faible teneur en carbone. Ces mesures permettent aux formulations de bande de roulement de remplacer jusqu'à 60 % du noir de carbone vierge sans dépasser les références ASTM D8474. La convergence de la REP, des taxes carbone et de la certification au niveau des produits confère au marché du noir de carbone récupéré un avantage structurel en matière de conformité.
Objectif des équipementiers d'atteindre ≥40 % de matériaux durables dans les pneumatiques d'ici 2030
Les fabricants de pneumatiques de premier rang sécurisent des contrats d'enlèvement pluriannuels pour réduire le risque de financement de la pyrolyse. L'objectif de 40 % de matériaux durables de Michelin sous-tend son co-investissement dans l'usine d'Uddevalla de Scandinavian Enviro, avec pré-vente de 10 kt de production annuelle avant la mise en service. Nokian et Pirelli ont adopté des accords similaires, tandis que Bridgestone et Tokai Carbon ont créé une coentreprise dédiée en janvier 2025. Ces contrats contraignants absorbent la liquidité du marché libre et transforment le marché du noir de carbone récupéré en une chaîne d'approvisionnement stratégique, et non en une simple marchandise au comptant.
Avantage de coût par rapport au noir de carbone vierge
Lorsque les prix du pétrole brut dépassent 80 USD par baril, un écart de prix notable apparaît entre le noir de carbone vierge et le noir de carbone recyclé, le premier commandant une prime significative. En mai 2025, aux États-Unis, le noir de carbone vierge était proposé à un prix plus élevé, tandis que le noir de carbone recyclé (rCB) régional était comparativement moins cher. Le rCB de qualité batterie se négociait à une fraction du coût des additifs vierges de premier rang. De plus, le rCB purifié, contenant moins de 5 % de cendres, commande une prime dans les revêtements et les encres, soulignant que c'est le contrôle qualité, plutôt que la matière première, qui détermine la capture de valeur.
Incitations du mécanisme d'ajustement carbone aux frontières (MACF) de l'UE
La déclaration au titre du MACF a débuté en 2023 et la perception des droits commence en 2026, augmentant effectivement le coût à l'arrivée du noir de carbone vierge de 10 % à 15 % pour les exportateurs sans prix du carbone équivalent[1]Commission européenne, "Orientations sur la phase transitoire du MACF," ec.europa.eu . L'Inde s'efforce d'opérationnaliser un mécanisme national de crédit carbone pour protéger une ligne commerciale qui a progressé à un CAGR de 20 % entre 2017 et 2024. Le rCB certifié ISCC provenant d'usines telles qu'Uddevalla d'Enviro bénéficie d'une exemption, offrant un avantage de coût intégré aux fabricants de pneumatiques européens.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Infrastructure limitée et technologies de pyrolyse immatures | -2.8% | Mondial, aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Variabilité de la qualité des matières premières due à des collecteurs fragmentés | -1.9% | Asie-Pacifique, Amérique du Sud, marchés émergents | Court terme (≤ 2 ans) |
| Risque potentiel de reclassification REACH des huiles de pyrolyse | -1.4% | Europe, risque réglementaire se répercutant sur l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure limitée et technologies de pyrolyse immatures
L'intensité capitalistique et les obstacles à la monétisation des coproduits retardent les projets greenfield dans les régions dépourvues de réseaux de collecte de pneumatiques. Le projet Chemelot de Black Bear Carbon illustre la nécessité d'un enlèvement multi-flux — biocarburant, acier, électricité — pour atteindre les taux de rendement requis. La gazéification à haute température offre une efficacité théorique mais exige des investissements encore plus importants, ce qui explique pourquoi la pyrolyse a capté plus de 90 % de la production en 2025. Les réacteurs modulaires à vis sans fin abaissent la barrière à l'entrée mais nécessitent toujours un tri robuste en amont, point faible en Amérique du Sud et dans certaines parties de l'Afrique.
Risque potentiel de reclassification REACH des huiles de pyrolyse
Un débat au sein de l'UE sur l'Annexe XVII pourrait classer les huiles de pyrolyse comme dangereuses, entraînant une manipulation plus stricte et augmentant les coûts de conformité. Bien qu'aucune décision finale n'ait été prise en 2025, cette perspective ralentit le financement des usines qui comptent sur les revenus pétroliers, notamment en Allemagne et en France[2]Agence européenne des produits chimiques, "Consultation sur l'Annexe XVII relative aux huiles de pyrolyse," echa.europa.eu . Les investisseurs nord-américains surveillent de près Bruxelles, conscients qu'une décision négative pourrait se répercuter dans les réglementations des États américains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
les grades spéciaux captent les applications à forte valeur ajoutéeEn 2025, le rCB de grade caoutchouc détenait 70,21 % du volume, porté par les contrats d'enlèvement de Michelin, Nokian et Pirelli qui ont pré-vendu toute la capacité d'Uddevalla. La part de marché du noir de carbone récupéré pour le grade caoutchouc devrait s'éroder modestement à mesure que les grades conducteurs et spéciaux progressent à un CAGR de 22,89 % jusqu'en 2031, soutenus par le blindage 5G et véhicules électriques. Les grades purifiés contenant moins de 5 % de cendres commandent déjà des primes de 15 % à 25 % dans les revêtements et encres automobiles. Les portefeuilles EVOLVE de Cabot et les gammes spéciales d'Orion valident que la qualité peut primer sur le coût dans les cas d'utilisation décisifs. Sur l'horizon de prévision, le tonnage spécial pourrait augmenter substantiellement, maintenant un taux d'utilisation élevé dans les unités de post-traitement.


Par technologie de production :
la domination de la pyrolyse masque la niche de la gazéificationLa pyrolyse a fourni 90,45 % de la production mondiale en 2025 et est en passe d'atteindre un CAGR de 22,93 %, en faisant le moteur de la plupart des ajouts au marché du noir de carbone récupéré. La conception à cinq réacteurs d'Uddevalla de Scandinavian Enviro et l'usine de Terre Haute de Bolder Industries illustrent des architectures à trains de réacteurs à grande échelle qui monétisent l'huile et l'acier aux côtés du rCB. La gazéification reste une niche, limitée aux modèles de valorisation énergétique plutôt qu'au rCB de qualité produit. Les réacteurs à vis sans fin modulaires émergent dans de petites installations européennes, mais la bancabilité dépend toujours de contrats d'enlèvement éprouvés.

Par application :
la domination des pneumatiques coexiste avec la diversification vers les plastiquesLes pneumatiques ont consommé 71,23 % du volume de 2025 et continueront de croître à un CAGR de 21,97 % à mesure que les équipementiers visent ≥40 % de contenu durable. Le pneumatique Le Mans de Michelin a présenté 63 % de matériaux durables, dont du rCB, sans compromettre les performances. Par ailleurs, les plastiques, les batteries et les revêtements constituent une couverture contre tout ralentissement de la demande de pneumatiques. Le mélange maître de polyoléfines contenant 20 % à 40 % de rCB offre une stabilité aux UV et une conductivité à un rabais substantiel, soutenant une adoption plus rapide dans l'électronique grand public et les produits de construction.
Par secteur d'utilisation finale :
l'ancrage automobile stimule le rattrapage industrielL'automobile a capté 72,35 % du volume de 2025, reflétant l'intégration étroite entre les opérateurs de pyrolyse et les grands fabricants mondiaux de pneumatiques. Le secteur industriel devrait se développer à un CAGR de 22,07 % dans le sillage des objectifs d'émissions de portée 3 pour les courroies transporteuses, les tuyaux et les joints. Les encres d'impression et d'emballage adoptent des grades purifiés, notamment lorsque les prix du pétrole brut dépassent 80 USD par baril, faisant du rCB une couverture convaincante contre la volatilité pétrochimique.
Analyse géographique
Marché européen du Noir de Carbone Récupéré
L'Europe reste le noyau de la demande portée par les politiques publiques. Les droits CBAM, applicables à partir de 2026, poussent les équipementiers locaux vers du noir de carbone récupéré certifié permettant d'éviter les surcharges, tandis que le Règlement 2024/3012 accorde des crédits de stockage carbone à long terme aux opérateurs de pyrolyse disposant de chaînes d'approvisionnement traçables. Les usines d'Uddevalla, de Dole et de Dillingen ancrent désormais la production régionale, et les capacités pré-vendues laissent présager une pénurie chronique jusqu'en 2028.
Marché nord-américain du Noir de Carbone Récupéré
L'Amérique du Nord suit une dynamique de développement des capacités. Les coentreprises impliquant Continental Carbon, Eco-Infinic et CSRC réduisent sensiblement le risque de financement, tandis que Bolder Industries met en service une unité de 18 kt dans l'Indiana en 2026 et prévoit un module de 30 kt près d'Antwerp, dans l'Indiana, d'ici 2027. Les prix régionaux restent les plus élevés au monde, reflétant à la fois l'économie du fret et l'évolution des infrastructures de collecte des pneus usagés.
Marché Asie-Pacifique du Noir de Carbone Récupéré
L'Asie-Pacifique concilie l'abondance des matières premières avec la complexité réglementaire. L'objectif indien de 100 % en matière de REP et le projet LD Carbon soutenu par Woven Capital en Corée du Sud illustrent une dynamique claire, mais la qualité de collecte irrégulière et les contraintes en capital en Asie du Sud-Est pèsent sur les taux d'utilisation. Le système national d'échange de quotas d'émissions de la Chine, en vigueur depuis 2024, introduit des coûts carbone susceptibles d'accentuer l'avantage concurrentiel du noir de carbone récupéré produit localement par rapport aux charges vierges importées.

Analyse de la chaîne de valeur
La chaîne de valeur du noir de carbone récupéré (rCB) commence par la génération, la collecte et le pré-traitement (tri et broyage) des pneus en fin de vie (ELT), suivis de la pyrolyse, qui a fourni 90,45 % de la production mondiale en 2025. Les opérateurs de pyrolyse effectuent ensuite des étapes de valorisation (broyage, classification et granulation). Pour les grades à plus forte valeur ajoutée, ils procèdent également à une réduction des cendres et à une modification de surface afin de répondre aux exigences de performance des pneus, du caoutchouc non pneumatique, des plastiques, des revêtements et des composés conducteurs.
L'adoption en aval dépend de plus en plus de définitions de qualité normalisées. La norme de classification D8632 de l'ASTM International pour le rCB, publiée en février 2026, aide les acheteurs à qualifier le matériau à l'aide de paramètres tels que la transmittance au toluène et la teneur en matières inorganiques. Les principaux goulets d'étranglement se situent en amont et en milieu de chaîne, notamment la variabilité de la qualité des intrants due à la fragmentation des collecteurs et la nécessité de garantir des accords d'écoulement finançables pour plusieurs flux de production (rCB ainsi que coproduits tels que les huiles, l'acier et l'énergie) afin de soutenir l'économie des usines. Les accords à long terme et les canaux liés aux équipementiers réduisent la volatilité, comme l'illustrent l'accord d'approvisionnement à long terme conclu en mai 2025 entre NEXEN TIRE et LD Carbon, ainsi que l'engagement d'achat pluriannuel d'Infiniteria en juin 2025, couvrant l'intégralité de la capacité de son projet d'Uddevalla. Les voies réglementaires et de conformité influencent également les flux transfrontaliers, les critères de fin de statut de déchet de l'UE d'avril 2026 applicables aux matériaux issus de la pyrolyse des pneus réduisant les frictions administratives en permettant à certains produits d'être traités comme des produits plutôt que comme des déchets dans la logistique transfrontalière.
Paysage concurrentiel
Le marché du noir de carbone récupéré présente une concentration modérée. Les pionniers — Scandinavian Enviro, Pyrum, Bolder Industries — contrôlent la majeure partie du volume sous contrat, tandis que les producteurs historiques de noir de carbone tels que Cabot et Orion se couvrent par des prises de participation ou des contrats d'enlèvement. L'intégration verticale se distingue : la participation de Michelin dans Enviro garantit du rCB pour ses usines européennes, et Bridgestone co-développe la production avec Tokai Carbon pour amortir le risque d'approvisionnement en matières vierges. La concurrence technologique pivote sur le post-traitement qui produit moins de 5 % de cendres et des distributions granulométriques serrées, permettant la pénétration dans les revêtements et les encres qui exigent un fort pouvoir colorant.
L'alignement réglementaire devient une barrière à l'entrée. Les usines portant les certifications ISCC, ISO 59014 et conformes au REACH bénéficient d'exemptions tarifaires au titre du MACF, plaçant les opérateurs non certifiés dans une position de désavantage concurrentiel. Les dépôts de propriété intellectuelle se concentrent sur la maximisation de la valeur des coproduits huile et gaz pour consolider les rendements des projets. Les nouveaux entrants poussent des conceptions modulaires, mais la bancabilité dépend toujours d'un enlèvement à long terme par des contreparties solvables — avantage détenu par les acteurs établis européens et nord-américains.
Leaders du secteur du noir de carbone récupéré
Black Bear Carbon B.V.
Bolder Industries
Scandinavian Enviro Systems AB
Pyrum Innovations Ltd.
Cabot Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Noir de Carbone Récupéré
- Alpha Carbone
- Black Bear Carbon B.V.
- Bolder Industries
- Cabot Corporation
- Carbon Recovery GmbH
- Continental AG
- ENRESTEC
- Klean Industries Inc.
- LD Carbon Co., Ltd.
- Orion Engineered Carbons GmbH
- Orion S.A.
- Pyrolyx AG
- Pyrum Innovations Ltd.
- Reoil Sp. z o.o.
- Scandinavian Enviro Systems AB
- SR2O Holdings LLC
- Strebl Green Carbon Pte Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité majeure concerne l'augmentation de l'offre de rCB de qualité caoutchouc et spécialité/conductrice, aux spécifications constantes. La capacité, plutôt que la demande, reste la contrainte principale, tandis que les pneus représentaient 71,23 % de la consommation en 2025. Les opportunités à court terme se concentrent donc autour des voies de post-traitement et de qualification qui ouvrent l'accès à des cas d'usage à plus forte valeur. En mai 2026, Pyrum Innovations a reçu de Continental une approbation de livraison illimitée pour le ThermoTireBlack produit dans sa nouvelle usine de broyage et de granulation de Dillingen/Saar, confirmant que les approbations des équipementiers et des opérations de finition reproductibles déterminent de plus en plus l'accès aux formulations de pneus premium.
L'expansion géographique et les déploiements modulaires créent également des opportunités pour les opérateurs disposant des autorisations, de l'accès portuaire et d'une traçabilité certifiée. En avril 2026, Circtec a ouvert une usine de recyclage chimique à Delfzijl, aux Pays-Bas, d'une capacité de 50 000 tonnes par an de pneus usagés, avec une trajectoire d'expansion modulaire annoncée, tandis qu'en juin 2026, Bolder Industries a obtenu les autorisations finales pour son installation du port d'Anvers-Bruges (capacité de 86 000 tonnes métriques), soutenant un pôle européen plus important pour l'approvisionnement en rCB. Du côté de la demande, les portefeuilles de produits circulaires des producteurs historiques de noir de carbone continuent d'élargir les canaux de commercialisation. Orion a commencé à produire des grades de noir de carbone circulaire certifiés ISCC PLUS (ECORAX) sur son site de Qingdao, en Chine, en juin 2026, ce qui contribue à standardiser les matériaux carbonés circulaires certifiés dans les pratiques d'approvisionnement et de spécification en aval.
Recent Industry Developments in Marché du Noir de Carbone Récupéré
- Juin 2026 : Bolder Industries a obtenu les permis définitifs pour une installation commerciale de noir de carbone récupéré dans le NextGen District du port d'Anvers-Bruges, en Belgique, conçue pour une capacité de 86 000 tonnes métriques. Le projet renforce l'approvisionnement axé sur l'Europe en ancrant la production près d'un pôle logistique majeur et en raccourcissant les voies de livraison vers les clients régionaux du pneu et du caoutchouc.
- Mai 2025 : NEXEN TIRE a signé un accord d'approvisionnement à long terme avec LD Carbon Co., Ltd. pour du noir de carbone récupéré. Cet accord répond aux besoins de fabrication multi-usines à travers différentes géographies et montre comment les engagements d'achat de longue durée sont utilisés pour sécuriser les intrants nécessaires aux objectifs matériaux liés au développement durable.
- Janvier 2025 : Tokai Carbon, Bridgestone, l'université de Kyushu et l'université d'Okayama ont lancé un projet de développement technologique sélectionné par la NEDO, axé sur le traitement secondaire du noir de carbone récupéré extrait de produits polymères, y compris des pneus en fin de vie. Le programme vise une parité de performance avec le noir de carbone vierge, soulignant l'importance croissante du savoir-faire en post-traitement dans les applications critiques pour le renforcement.


Marché du Noir de Carbone Récupéré Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché du noir de carbone récupéré est défini comme le rCB vendu commercialement, produit à partir de pneus en fin de vie (et de flux de caoutchouc similaires) par pyrolyse, suivi d'étapes de valorisation permettant son utilisation comme charge et pigment de substitution dans les formulations industrielles.
Exclusions du périmètre : nous excluons le noir de carbone vierge, le char non raffiné, la poudre de caoutchouc broyé et les autres sous-produits de la pyrolyse tels que l'huile et le gaz.
Aperçu de la segmentation
- Par grade
- rCB de grade caoutchouc
- rCB de grade spécial/conducteur
- Par technologie de production
- Pyrolyse
- Gazéification
- Autres technologies de production
- Par application
- Pneumatiques
- Plastiques
- Batteries
- Caoutchouc non pneumatique
- Colorants et pigments
- Par secteur d'utilisation finale
- Automobile
- Impression et emballage
- Industriel
- Bâtiment et construction
- Électronique
- Autres secteurs d'utilisation finale (stockage d'énergie)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de constituer la base factuelle initiale sur la disponibilité des intrants, l'impulsion réglementaire et les cas où le rCB peut concrètement se substituer au matériau vierge. Des sources publiques, telles que les ressources de l'US EPA sur les déchets et le recyclage, les statistiques Eurostat sur les déchets, les mises à jour de l'ECHA et de l'économie circulaire de l'UE, ainsi que des organismes sectoriels comme l'Association européenne des fabricants de pneus et de caoutchouc, ont aidé à cerner le gisement des pneus en fin de vie et l'orientation du soutien politique. Nous avons également examiné des signaux techniques et applicatifs issus de revues à comité de lecture (par exemple, des publications sur le compoundage du caoutchouc et la science des matériaux) afin de comprendre les contraintes de qualité courantes, telles que les cendres et la teinte, qui affectent la demande adressable.
Sur le plan commercial, nous nous sommes appuyés sur les dépôts d'entreprises, les présentations aux investisseurs, les rapports de durabilité et une couverture de presse crédible pour cartographier les annonces de capacité, les plans d'écoulement et les succès applicatifs. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de veille des entreprises, une base de données de brevets pour suivre les innovations en matière de procédés et de valorisation, ainsi qu'une base de données d'expéditions import-export au niveau des envois pour vérifier la cohérence des mouvements commerciaux liés au rCB et aux matériaux connexes. Les sources de recherche documentaire mentionnées sont uniquement illustratives, et nous avons également consulté d'autres documents et jeux de données publics pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de ce qui est effectivement vendu comme rCB en pratique, sur la manière dont la valorisation modifie l'utilisabilité, et sur l'évolution des prix et des volumes dans les principales applications. Nous avons échangé avec un panel de producteurs de rCB, de compoundeurs de pneus et de caoutchouc, d'utilisateurs de plastiques et de revêtements, ainsi que de distributeurs en aval, puis utilisé des questions de suivi pour combler les lacunes concernant les délais de qualification et les taux de substitution habituels. S'agissant d'un marché mondial, la couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques, afin que les effets des politiques régionales et les nouvelles capacités d'offre soient reflétés dans les hypothèses finales.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs majeurs : 30 % | Directions générales : 19 % | APAC : 41 % |
| Acteurs intermédiaires : 51 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs plus modestes : 19 % | Managers : 54 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit à partir d'une combinaison descendante et ascendante, centrée sur un bassin de demande contraint par une offre qualifiée. L'approche descendante part du gisement disponible de pneus et de caoutchouc en fin de vie par région, puis applique des taux de collecte réalistes, des facteurs de rendement de pyrolyse et la part de la production valorisée en rCB commercialisable, ensuite répartie entre applications finales selon le statut de qualification et les plages de substitution habituelles.
Pour ancrer le modèle dans la réalité, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que l'agrégation des capacités annoncées et en exploitation dans les principales usines, l'application de bandes d'utilisation, et la validation de la conversion production-ventes par des vérifications sur les canaux. Les principales variables prises en compte comprenaient la capacité installée et annoncée de rCB, le délai typique de montée en puissance des usines, l'intensité de valorisation (qui fait évoluer les grades utilisables), les tendances des prix de vente moyens réalisés par application, et la répartition entre composés pour pneus et usages hors pneus. Lorsque les données au niveau des entreprises étaient incomplètes, les lacunes ont été traitées à l'aide de références comparables pour l'utilisation et le rendement, puis ajustées grâce aux retours primaires afin que les totaux restent réalistes.
Pour les prévisions, une analyse par scénarios a été utilisée car l'adoption est fortement influencée par les changements de politique et les cycles de qualification, et non par une simple croissance linéaire de la demande. Des scénarios de base, haussier et baissier ont été établis autour de variables telles que les exigences de contenu recyclé, les approbations des fabricants de pneus et les ajouts de capacité régionale, puis la trajectoire de prévision finale a été retenue en fonction de ce que la plupart des experts jugeaient réalisable au cours des cinq prochaines années.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs niveaux afin de détecter rapidement toute évolution inhabituelle. Nous avons comparé les volumes modélisés et les revenus implicites à des signaux indépendants, tels que les capacités d'usine annoncées, les schémas de montée en puissance observés et le rythme des approbations dans les principales applications pneus et caoutchouc, puis analysé tout écart ne correspondant pas au fonctionnement habituel du marché. Lorsque des écarts ont été constatés, nous avons retesté les hypothèses par des relances et une relecture des documents sources, avant de soumettre les résultats à une revue interne par les analystes.
Ce rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des démarrages de capacités majeures, des changements réglementaires ou des annonces d'engagements d'achat importants. Avant livraison, le modèle est rouvert pour une dernière relecture afin que les clients reçoivent une vision actualisée reflétant les derniers développements et toute hypothèse corrigée.
Taille du marché du noir de carbone récupéré selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour le noir de carbone récupéré diffèrent souvent car chaque éditeur utilise une combinaison différente de ce qui est considéré comme du rCB, des applications incluses, et du fait que le chiffre soit construit à partir de volumes ou d'hypothèses fondées sur les prix. Les différences proviennent également des hypothèses de calendrier de montée en puissance, de la manière dont la substitution est traitée après qualification, et de la cohérence dans le traitement de l'inflation et des périodes de change.
Certaines estimations externes élargissent le périmètre pour inclure le char non raffiné ou d'autres produits de pyrolyse qui circulent aux côtés du rCB dans les projets, ce qui gonfle mécaniquement la valeur rapportée. Pour Mordor Intelligence, seul le noir de carbone récupéré valorisé et vendu commercialement est comptabilisé, les sous-produits connexes tels que l'huile, le gaz et le char brut restant hors périmètre, ce qui maintient le chiffre lié à une demande motivée par la qualification.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,49 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,49 milliard USD (2023) | Utilise une année de référence antérieure et mélange des régions présentant des niveaux de commercialisation inégaux, l'augmentation des prix de vente moyens étant souvent appliquée avant que les limites de qualification et de substitution ne soient validées. |
| Spécialiste des données B | 2,35 milliards USD (2024) | Inclut souvent le char et d'autres sous-produits de pyrolyse, et peut valoriser le panier en utilisant des points de prix de matériaux circulaires plus larges plutôt que des grades commerciaux exclusivement rCB. |
En examinant le tableau, le plus grand écart s'explique par le périmètre et l'unité de mesure, puis par la rapidité supposée des montées en puissance et de l'évolution des prix. En maintenant le modèle ancré sur la production de rCB commercialisable, une utilisation réaliste et un calendrier d'adoption au niveau des applications, le chiffre obtenu reste plus facile à auditer et à réutiliser dans les discussions de planification.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché du noir de carbone récupéré d'ici 2031 ?
Le volume devrait atteindre 363,70 kilotonnes d'ici 2031, reflétant un CAGR de 21,35 % par rapport à la base de référence 2026 de 138,21 kilotonnes.
Quelle région connaît la croissance la plus rapide après 2026 ?
L'Amérique du Nord est en tête avec un CAGR prévisionnel de 21,89 %, alimenté par des usines en coentreprise qui entrent en service entre 2026 et 2027.
Pourquoi les fabricants de pneumatiques sécurisent-ils des contrats rCB à long terme ?
Les objectifs de durabilité des équipementiers d'atteindre ≥40 % de contenu recyclé et les pressions sur les coûts liées au MACF poussent les fabricants à sécuriser l'approvisionnement futur à des prix prévisibles.
Quelle part la pyrolyse détient-elle parmi les technologies de production ?
La pyrolyse représente 90,45 % de la production mondiale en 2025 et devrait conserver son leadership à mesure que sa capacité se développe à un CAGR de 22,93 %.
Dernière mise à jour de la page le:



