
Taille et parts du marché des instruments de musique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 53.70 Milliards de dollars |
| Taille du Marché (2031) | 73.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.46 % |
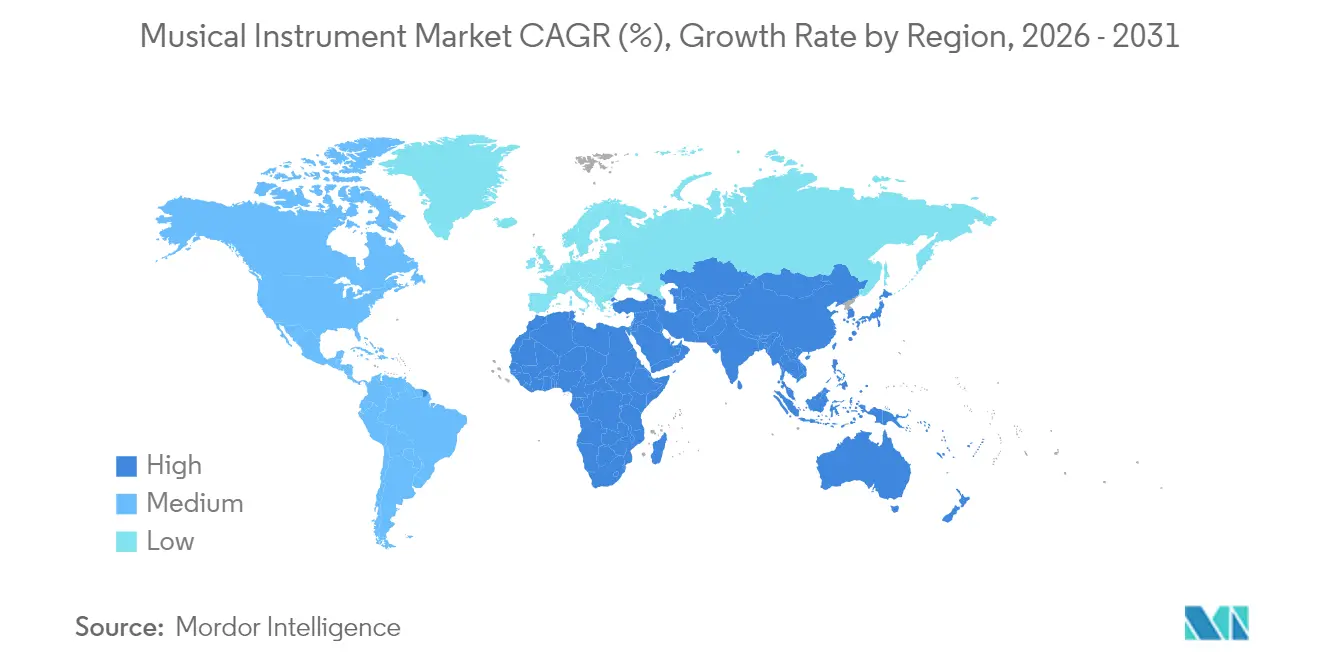
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
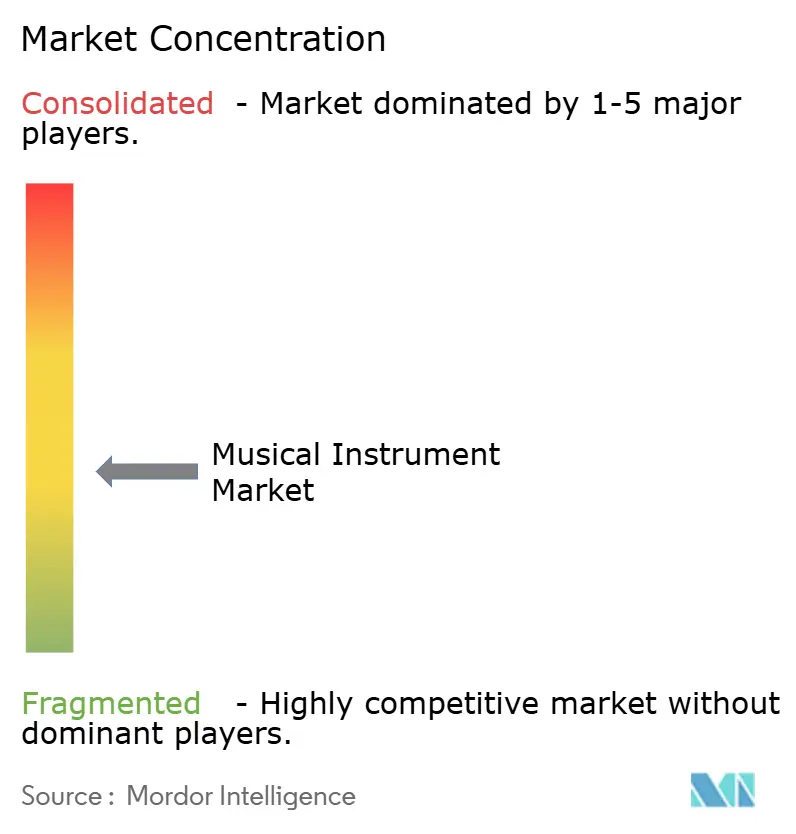
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des instruments de musique par Mordor Intelligence
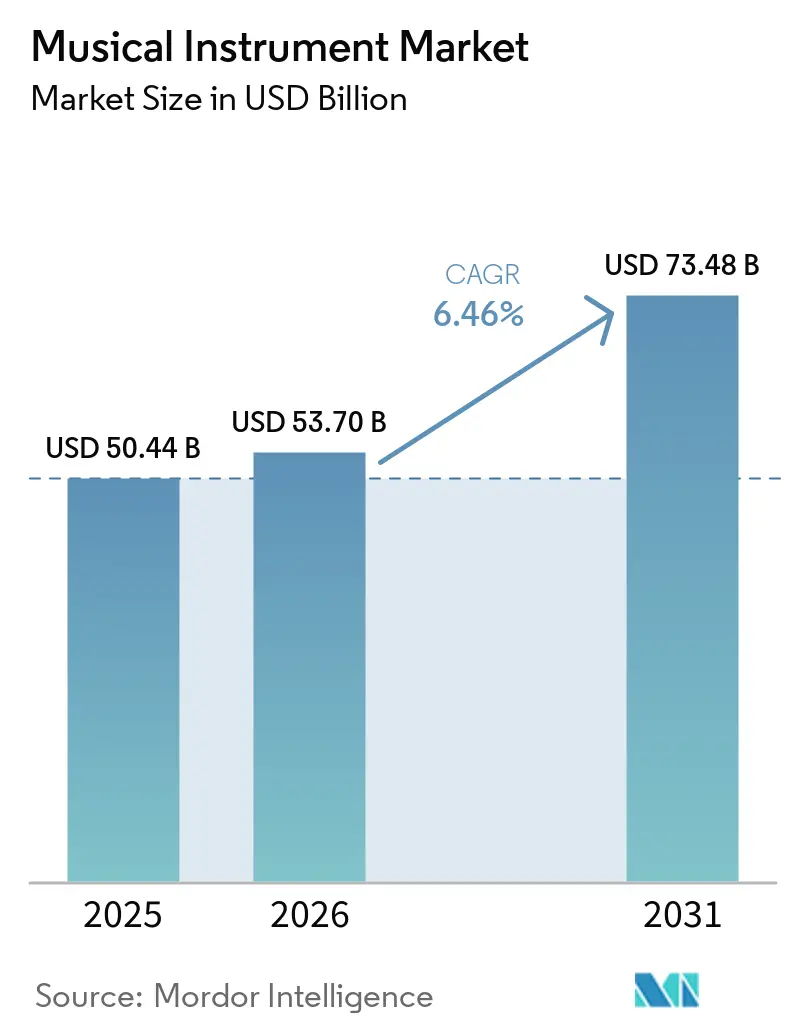
La taille du Marché des Instruments de Musique était évaluée à 50,44 milliards USD en 2025 et devrait croître de 53,70 milliards USD en 2026 pour atteindre 73,48 milliards USD d'ici 2031, à un CAGR de 6,46 % durant la période de prévision (2026-2031).
La demande croissante est portée par l'apprentissage à distance par abonnement, les instruments intelligents connectés à l'IoT et le financement public soutenu de l'éducation musicale, autant de facteurs qui protègent le secteur contre les fluctuations macroéconomiques. La technologie affûte les avantages concurrentiels à mesure que les fabricants intègrent des capteurs, la connectivité cloud et des capacités d'IA dans les gammes de produits traditionnelles, créant ainsi de nouveaux modèles de revenus récurrents. Parallèlement, les réglementations strictes de la CITES sur les bois de lutherie, l'intérêt croissant des consommateurs pour les matériaux écologiques et un glissement notable vers les outils de production exclusivement logiciels redéfinissent les priorités de développement des produits. Les performances régionales divergent : l'Asie reste l'ancre en termes de volumes, le Moyen-Orient mène désormais la croissance et l'Amérique du Nord se maintient fermement dans les niches haut de gamme.
Points clés du rapport
- Par type de produit, les instruments à cordes représentaient 27,45 % de la part de marché des instruments de musique en 2025, tandis que les instruments électroniques devraient croître à un CAGR de 8,78 % jusqu'en 2031.
- Par canal de distribution, la vente au détail hors ligne détenait 61,25 % de la taille du marché des instruments de musique en 2025, tandis que la vente au détail en ligne devrait se développer à un CAGR de 10,18 % jusqu'en 2031.
- Par technologie, les instruments acoustiques captaient 54,55 % de la part de marché des instruments de musique en 2025 ; les instruments hybrides/intelligents devraient afficher le CAGR le plus rapide, soit 12,12 %, entre 2026 et 2031.
- Par zone géographique, l'Asie commandait 33,45 % de la part des revenus en 2025, mais le Moyen-Orient devrait enregistrer le CAGR le plus élevé, soit 7,72 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des plateformes d'apprentissage musical à distance par abonnement | +1.20% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La croissance des revenus de la classe moyenne chinoise accélère les ventes de pianos acoustiques | +0.80% | Asie-Pacifique (focus Chine) | Court terme (≤2 ans) |
| La culture du « producteur en chambre » portée par les réseaux sociaux stimule la demande de contrôleurs MIDI | +0.90% | Mondial, démographie jeune | Court terme (≤2 ans) |
| Mandats d'éducation musicale soutenus par les gouvernements dans les pays nordiques et en Corée du Sud | +0.70% | Europe et Asie-Pacifique | Long terme (≥4 ans) |
| Bois de lutherie écologiques et programmes de lutherie circulaire différenciant les guitares haut de gamme | +0.40% | Mondial, segments haut de gamme | Long terme (≥4 ans) |
| Instruments intelligents connectés à l'IoT créant des flux de revenus récurrents | +1.10% | Mondial, marchés à forte orientation technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor des plateformes d'apprentissage musical à distance par abonnement
Les portails d'apprentissage centrés sur l'abonnement ont supprimé les barrières géographiques et économiques, stimulant les premiers achats de claviers et de guitares d'entrée de gamme en Amérique du Nord et en Europe. Le programme School Project de Yamaha Corporation a seul touché plus de 3 millions d'enfants, élargissant son entonnoir pour les modèles de démarrage numériques et acoustiques.[1] Les frais récurrents incitent les propriétaires de plateformes à actualiser continuellement les programmes, maintenant l'engagement des apprenants et encourageant des mises à niveau périodiques d'instruments. L'alignement entre les cours structurés et les cycles de remplacement des instruments accélère la stabilité des revenus pour les fabricants. De plus, les données générées par ces plateformes fournissent des informations granulaires sur les habitudes de jeu, réduisant les boucles de rétroaction sur la conception des produits. Ensemble, ces dynamiques alimentent des vents porteurs durables pour le marché des instruments de musique.
Mandats d'éducation musicale soutenus par les gouvernements dans les pays nordiques et en Corée du Sud
Les gouvernements nordiques et la Corée du Sud intègrent désormais un financement pluriannuel pour la musique dans les budgets scolaires, ancrant des achats prévisibles d'instruments durables de qualité éducative. Le programme Music Opportunities Pilot d'Angleterre alloue 5,8 millions GBP (7,89 millions USD) pour fournir des cours, des instruments et des examens aux élèves défavorisés.[2] Aux États-Unis, la Proposition 28 de Californie consacre 1 % des fonds de la Proposition 98 du primaire et secondaire aux arts, en réservant au moins 80 % au personnel certifié.[3] Ces mandats améliorent la visibilité des commandes pour les producteurs, mais orientent les spécifications vers la robustesse et l'efficacité des coûts plutôt que vers le son haut de gamme. Les fabricants équilibrent ainsi les caractéristiques pour répondre aux prix institutionnels tout en préservant les marges.
La culture du « producteur en chambre » portée par les réseaux sociaux stimule la demande de contrôleurs MIDI
TikTok, YouTube Shorts et les flux Twitch mettent en valeur des stations de travail compactes éclairées par des pads RGB, stimulant la demande de contrôleurs MIDI adaptés aux petits bureaux et bien photographiés. Les jeunes créateurs contournent souvent la formation formelle, privilégiant la flexibilité de production à la maîtrise de la performance. Les collaborations entre des laboratoires d'IA et des artistes comme Jordan Rudess démontrent la co-création humain-machine en temps réel, élargissant l'attrait pour le matériel MIDI intégré à des logiciels intelligents et aux outils de station de travail audio numérique.[4] L'esthétique, la portabilité et la connectivité prête à l'emploi l'emportent ainsi sur les matériaux de construction traditionnels, déplaçant les budgets de R&D vers le design industriel et les mises à jour du micrologiciel.
Instruments intelligents connectés à l'IoT créant des flux de revenus récurrents
L'intégration de capteurs et de modules sans fil transforme les ventes de produits ponctuelles en écosystèmes de services. Les prototypes de pipa adaptatifs maintiennent désormais la précision de la hauteur à ±0,1 Hz quelle que soit l'humidité, transmettant les données de performance avec une intégrité de 98 %. Les tableaux de bord par abonnement offrent des analyses, des mises à niveau de micrologiciels et des régimes de pratique personnalisés, monétisant l'utilisation longtemps après l'achat. Pour les établissements scolaires, les diagnostics automatiques réduisent les temps d'arrêt pour maintenance ; pour les artistes en tournée, les alertes prédictives préviennent les pannes en cours de spectacle. Ce lien entre matériel, logiciel et services cloud élargit le revenu moyen par utilisateur, soulignant pourquoi le marché des instruments de musique continue de s'orienter vers les formats hybrides intelligents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rareté des bois de lutherie réglementés par la CITES perturbant l'approvisionnement en guitares haut de gamme | -0.90% | Mondial, segments haut de gamme | Long terme (≥4 ans) |
| Droits de douane à l'importation sur les instruments finis au Brésil et en Argentine | -0.30% | Amérique du Sud | Moyen terme (2-4 ans) |
| Glissement vers les instruments virtuels exclusivement logiciels réduisant la demande de claviers d'entrée de gamme | -1.10% | Mondial, segments d'entrée de gamme | Court terme (≤2 ans) |
| Réseaux après-vente fragmentés en Afrique freinant l'adoption des batteries électroniques | -0.20% | Afrique, segments électroniques | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Rareté des bois de lutherie réglementés par la CITES perturbant l'approvisionnement en guitares haut de gamme
Malgré l'assouplissement de 2024 pour certains articles en palissandre de moins de 10 kg, le Dalbergia brésilien reste strictement contrôlé, réduisant les approvisionnements pour les luthiers artisanaux et les marques grand public. Gibson et Martin s'approvisionnent désormais en alternatives certifiées FSC, mais les acheteurs associent souvent les bois patrimoniaux à l'authenticité tonale, limitant l'élasticité de substitution. L'inflation des coûts qui en résulte réduit les marges ou pousse les prix de détail à la hausse, freinant la demande parmi les amateurs aspirants. Le segment des guitares haut de gamme fait donc face à une volatilité persistante qui tempère la trajectoire par ailleurs optimiste du marché des instruments de musique.
Glissement vers les instruments virtuels exclusivement logiciels réduisant la demande de claviers d'entrée de gamme
Les plug-ins de synthétiseurs en streaming et les bibliothèques d'échantillons réalistes offrent aux producteurs en chambre une palette quasi infinie pour moins de 200 USD, concurrençant les claviers matériels à moins de 500 USD. Les citadins à l'espace contraint préfèrent souvent les configurations virtuelles, citant la facilité des mises à jour et l'absence de maintenance. Les fabricants ripostent avec des claviers à touches lestées, des haut-parleurs intégrés et des stations de travail tout-en-un haut de gamme, réorientant effectivement la R&D vers les références de milieu et haut de gamme. L'effet pratique est une contraction des flux de volume à faible marge, ralentissant la croissance globale des unités même si la croissance en valeur reste positive pour le marché des instruments de musique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
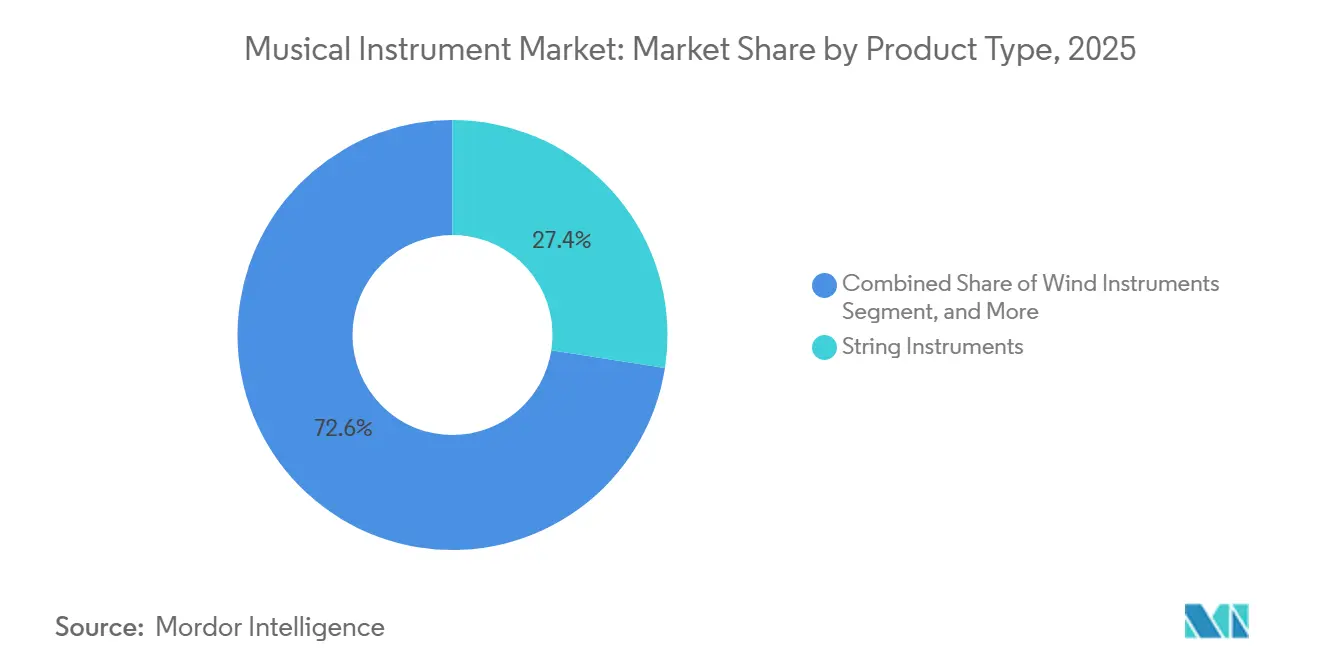
les instruments électroniques stimulent l'innovationLes instruments à cordes représentaient 27,45 % des parts du marché des instruments de musique en 2025, soulignant leur place fondamentale dans tous les genres. En revanche, le segment électronique a mené l'expansion avec un TCAC de 8,78 %, porté par la demande croissante de contrôleurs MIDI, de pianos numériques et de batteries électroniques. Les guitares hybrides qui combinent micros piézoélectriques et amplificateurs modélisés ont brouillé les frontières acoustique-électrique, séduisant les musiciens en live qui ont besoin de polyvalence tonale sans encombrement de pédalier. Les pénuries de bois de lutherie liées à la CITES ont encouragé l'adoption plus large de chevalets imprimés en 3D et de pau ferro récolté de manière responsable, maintenant les lignes de production fluides malgré les frictions réglementaires. Pendant ce temps, les catégories violon, alto et violoncelle bénéficient des programmes de conservatoire, bien que la croissance reste modeste par rapport à l'électronique.
L'innovation électronique remodèle également la percussion. Les résidents en appartement et les créateurs de contenu se tournent vers des kits à peaux en maille avec Bluetooth, satisfaisant à la fois les restrictions sonores et la créativité mobile. L'intégration de bibliothèques d'échantillons dans les modules matériels permet aux batteurs de mélanger des frappes acoustiques avec des couches EDM à la volée. Surtout, l'interaction de la demande entre l'artisanat traditionnel et l'amélioration numérique soutient des stratégies de portefeuille équilibrées, illustrant pourquoi les gammes traditionnelles et électroniques restent des piliers centraux du marché des instruments de musique.

Par canal de distribution :
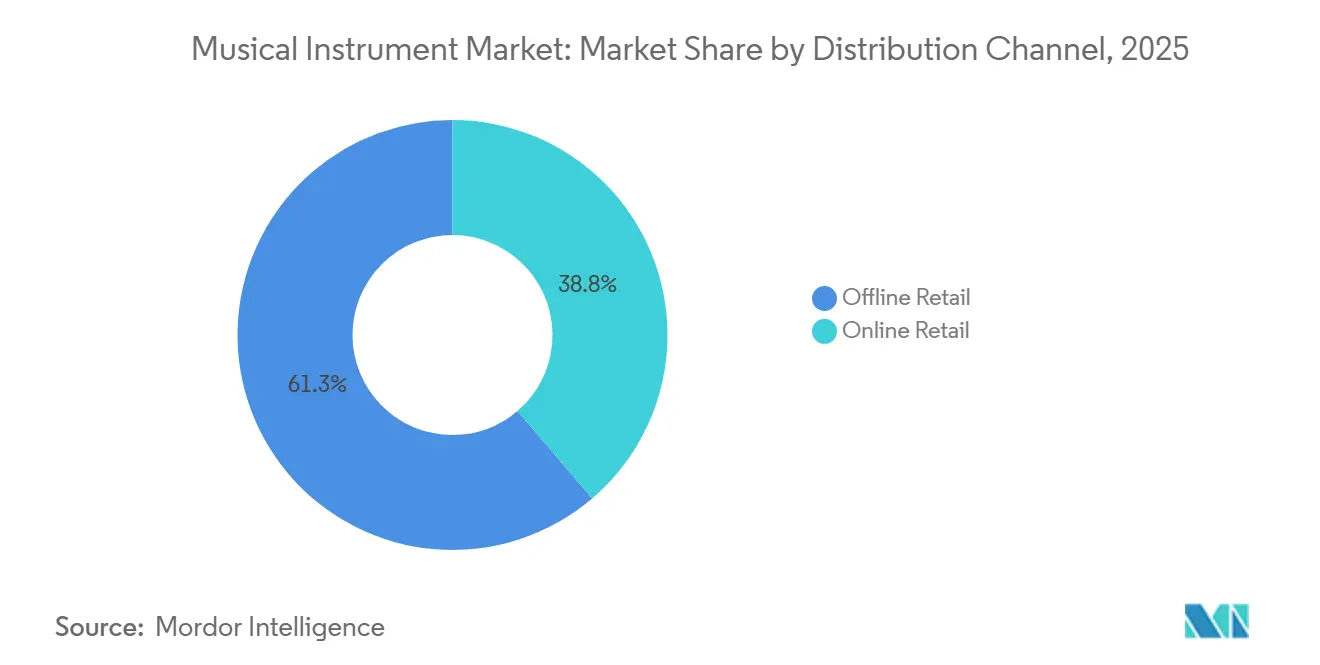
la transformation numérique s'accélèreLes salles d'exposition hors ligne représentaient encore 61,25 % des revenus de 2025, signalant que l'essai avant achat reste essentiel. Les essais en main propre aident les consommateurs à juger la résonance, l'action des touches et l'ergonomie, des éléments difficiles à évaluer sur écran. Les détaillants indépendants s'appuient sur les services de réparation, les configurations personnalisées et les événements communautaires pour défendre leur fréquentation. Pourtant, les boutiques en ligne ont enregistré un CAGR de 10,18 %, portées par un processus de paiement sans friction, des vidéos de produits plus riches et une logistique améliorée. Les sites phares en vente directe aux consommateurs de marques telles que Yamaha Corporation tissent des parcours physiques et virtuels, proposant une correspondance de tonalité guidée par l'IA et des retraits en magasin sur rendez-vous.
La croissance des places de marché remodèle également les accessoires. Les cordes, les anches et les étuis migrent facilement vers les paniers d'e-commerce, souvent regroupés en réapprovisionnements par abonnement. Les risques de contrefaçon persistent : les agents des douanes américains ont saisi 3 000 fausses guitares Gibson Brands Inc. en 2024. Pour rassurer les acheteurs, les marques déploient des étiquettes NFC pour des vérifications d'authenticité instantanées. À terme, ces garanties pourraient renforcer la confiance numérique, orientant progressivement les segments à plus haute valeur vers le canal en ligne et étendant la portée du marché des instruments de musique.
Par technologie :
les instruments intelligents redéfinissent les catégories traditionnellesLes formats acoustiques représentaient 54,55 % des ventes de 2025, confirmant leur timbre irremplaçable et leur charme tactile. Les hybrides intelligents, cependant, devraient progresser à un CAGR de 12,12 %, illustrant l'attrait des métronomes intégrés, de l'accordage automatique et des applications compagnes. Le nouveau Future Design Lab de Roland Corporation concentre ses ressources sur la fusion du toucher acoustique avec la connectivité cloud, soulignant comment la R&D gravite vers l'ingénierie pluridisciplinaire.
Les pianos numériques comblent les lacunes d'utilisabilité pour les apprenants manquant d'espace ou de budget pour les grands formats, tandis que la modélisation avancée des échantillons réduit les écarts sonores. Pour les musiciens d'orchestre, les violons équipés de micros transmettent des signaux sans latence aux stations de travail audio numériques, élargissant les palettes tonales sans renoncer à la résonance du bois. Collectivement, ces innovations maintiennent la pertinence des segments traditionnels tout en débloquant de nouvelles couches de monétisation, soutenant une croissance robuste de la valeur pour le marché des instruments de musique.
Analyse géographique
Marché des Instruments de Musique en Asie-Pacifique
L'Asie a généré 33,45 % des revenus de 2025, soutenue par le leadership en matière d'innovation du Japon et un dense écosystème de fournisseurs. Cependant, les fabricants chinois de pianos Pearl River et Hailun ont enregistré des baisses de revenus respectives de 31,47 % et 21,99 % en 2023, reflétant un affaiblissement du sentiment de la classe moyenne et une évolution des priorités parentales s'éloignant des coûteuses leçons de piano. La Corée du Sud et Singapour compensent grâce au soutien gouvernemental, ancrant une demande scolaire stable. La hausse du revenu disponible en Inde et l'adoption généralisée des smartphones offrent un terrain fertile pour les guitares et claviers connectés aux applications, bien que les droits de douane à l'importation continuent de contraindre la compétitivité des prix.
March des Instruments de Musique en Amérique du Nord
L'Amérique du Nord demeure un bastion du segment premium. Gibson, Fender et Taylor suscitent la fidélité des amateurs et des artistes en tournée, tandis que l'enseignement classique maintient un renouvellement régulier des instruments d'orchestre. Cependant, les expéditions de pianos acoustiques sont tombées à moins de 18 000 unités en 2024, éclipsées par 188 000 pianos numériques répondant aux besoins des résidents en appartement. La Proposition 28 de Californie garantit des budgets scolaires continus, stabilisant les segments de prix bas à intermédiaires.
Marché des Instruments de Musique en Europe, au Moyen-Orient et en Amérique du Sud
Le Moyen-Orient affiche la croissance la plus dynamique avec un CAGR de 7,72 % porté par les initiatives culturelles nationales et l'expansion des populations jeunes. Les salles de concert à Dubaï, Riyad et Doha spécifient désormais des pianos de scène intelligents et des systèmes de sonorisation modulaires, générant une demande dérivée pour les instruments de pratique. L'Europe affiche une dynamique modérée mais régulière. Le patrimoine orchestral de l'Allemagne soutient les usines de fabrication d'instruments à vent, tandis que les pays nordiques canalisent des fonds publics vers des kits de musique scolaire mettant l'accent sur la durabilité et l'intégration numérique. Le potentiel de l'Amérique du Sud reste tempéré par les droits de douane à l'importation du Brésil et de l'Argentine, favorisant les opérations d'assemblage local mais maintenant les prix à un niveau élevé.
Paysage concurrentiel
La structure du marché est modérément consolidée. L'étendue multi-catégories de Yamaha, plus environ 50 % de parts dans les pianos numériques et les claviers portables, la positionne comme l'acteur de référence. Son fonds de capital-risque d'entreprise de 50 millions USD en Silicon Valley souligne une poussée stratégique pour exploiter les start-ups en composition par IA, retour haptique et audio immersif. Gibson s'appuie sur l'héritage de la marque et les endorsements d'artistes tout en explorant des outils de pratique en réalité augmentée. Roland se concentre sur la fusion de capteurs et l'analyse cloud, illustrée par son laboratoire de design futur.
Les fusions-acquisitions ont reconfiguré le paysage en 2024-2025. Marshall Group a vendu une participation majoritaire à HongShan Capital pour 1,1 milliard EUR (1,29 milliard USD), débloquant des fonds pour l'e-commerce et les optimisations de la chaîne d'approvisionnement. Hal Leonard a fusionné avec Muse Group, combinant des catalogues de partitions avec des plateformes telles que MuseScore et Ultimate Guitar, créant une portée omniprésente parmi les éducateurs et les producteurs autodidactes. L'acquisition par Warner Music de Tempo Music Investments a ajouté des droits sur des chansons emblématiques, intensifiant la concurrence autour des portefeuilles de propriété intellectuelle.
Les priorités concurrentielles se concentrent désormais sur les pipelines de produits hybrides, l'engagement numérique direct et l'approvisionnement orienté ESG. Les entreprises qui allient savoir-faire acoustique et technologie intégrée, chaînes d'approvisionnement validées et contenu communautaire convaincant sont les mieux placées pour capitaliser sur l'expansion à venir du marché des instruments de musique.
Leaders du secteur des instruments de musique
-
Yamaha Corporation
-
Fender Musical Instruments Corporation
-
Gibson Brands, Inc.
-
Roland Corporation
-
Steinway & Sons
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Instruments de Musique Entreprises couvertes dans ce rapport
- Yamaha Corporation
- Fender Musical Instruments Corporation
- Gibson Brands Inc.
- Roland Corporation
- Steinway & Sons
- Korg Inc.
- Casio Computer Co. Ltd.
- Native Instruments
- C. F. Martin & Co.
- Pearl Musical Instrument Co.
- Arturia
- Ableton
- Moog Music
- inMusic Brands (Alesis, Akai Pro, etc.)
- PRS Guitars
- Ibanez (Hoshino Gakki)
- Behringer (Music Tribe)
- Donner Music
- DW Drums
- Gretsch Drums and Guitars
Développements industriels récents dans Marché des Instruments de Musique
- Juin 2025 : Hal Leonard a finalisé sa fusion avec Muse Group, créant une puissance mondiale unifiée d'édition numérique atteignant 300 millions de visiteurs annuels.
- Mars 2025 : Hal Leonard s'est associé à Muse Group grâce à l'investissement de Francisco Partners pour développer ses capacités numériques.
- Février 2025 : Warner Music Group a acquis une participation majoritaire dans Tempo Music Investments, sécurisant les droits sur les catalogues de Bruno Mars et Adele.
- Janvier 2025 : Marshall Group AB a vendu une participation majoritaire à HongShan Capital Group pour 1,1 milliard EUR.
Portée du rapport mondial sur le marché des instruments de musique
Le marché des instruments de musique englobe la production, la distribution et la vente d'instruments utilisés pour créer de la musique dans divers genres et niveaux de compétence. Il comprend les instruments traditionnels tels que les pianos, les guitares et les violons, ainsi que les instruments électroniques modernes tels que les synthétiseurs et les claviers numériques. Le marché est porté par des facteurs tels que l'intérêt croissant pour l'éducation musicale, les avancées technologiques et la popularité croissante des performances en direct et de la production musicale à domicile.
Le Marché des Instruments de Musique est segmenté par type de produit (instruments à cordes, instruments à vent, instruments à percussion, instruments à clavier, instruments électroniques, accessoires, autres types de produits), canal de distribution (vente au détail en ligne, vente au détail hors ligne), technologie (instruments numériques, instruments acoustiques, instruments hybrides) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Instruments à cordes | Guitares |
| Violons, altos, violoncelles | |
| Harpes et autres | |
| Instruments à vent | Cuivres |
| Bois | |
| Instruments à percussion | Batteries acoustiques |
| Batteries électroniques et pads | |
| Instruments à clavier | Pianos acoustiques |
| Pianos numériques et pianos de scène | |
| Contrôleurs MIDI et synthétiseurs | |
| Instruments électroniques | Contrôleurs DJ et platines |
| Sampleurs et stations de travail | |
| Accessoires | Pédales et effets |
| Cordes, anches et baguettes | |
| Étuis et housses | |
| Autres types de produits |
| Commerce de détail hors ligne | Magasins de musique indépendants |
| Chaînes spécialisées | |
| Commerce de détail en ligne | Boutiques de marques en vente directe aux consommateurs |
| Places de marché d'e-commerce |
| Instruments acoustiques |
| Instruments numériques |
| Instruments hybrides/intelligents |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Instruments à cordes | Guitares |
| Violons, altos, violoncelles | ||
| Harpes et autres | ||
| Instruments à vent | Cuivres | |
| Bois | ||
| Instruments à percussion | Batteries acoustiques | |
| Batteries électroniques et pads | ||
| Instruments à clavier | Pianos acoustiques | |
| Pianos numériques et pianos de scène | ||
| Contrôleurs MIDI et synthétiseurs | ||
| Instruments électroniques | Contrôleurs DJ et platines | |
| Sampleurs et stations de travail | ||
| Accessoires | Pédales et effets | |
| Cordes, anches et baguettes | ||
| Étuis et housses | ||
| Autres types de produits | ||
| Par canal de distribution | Commerce de détail hors ligne | Magasins de musique indépendants |
| Chaînes spécialisées | ||
| Commerce de détail en ligne | Boutiques de marques en vente directe aux consommateurs | |
| Places de marché d'e-commerce | ||
| Par technologie | Instruments acoustiques | |
| Instruments numériques | ||
| Instruments hybrides/intelligents | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des instruments de musique ?
La taille du marché des instruments de musique était de 53,7 milliards USD en 2026 et devrait atteindre 73,48 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient affiche la dynamique de croissance la plus élevée, projetée à un TCAC de 7,72 % jusqu'en 2031.
Comment les instruments intelligents influencent-ils la demande ?
Les instruments intelligents connectés à l'IoT convertissent les ventes ponctuelles en plateformes d'abonnement, stimulant les revenus récurrents et générant un TCAC de 12,12 % pour le segment hybride/intelligent.
Quelle part les canaux en ligne détiennent-ils ?
Bien que les canaux en ligne se développent à un TCAC de 10,18 %, le commerce de détail hors ligne représente encore 61,25 % des ventes de 2025 en raison de la nature tactile de l'achat d'instruments.
Comment les réglementations CITES affectent-elles les fabricants de guitares ?
Les contrôles stricts sur le palissandre brésilien limitent la disponibilité, augmentent les coûts des matériaux et poussent les marques vers des alternatives certifiées, freinant ainsi la croissance des guitares haut de gamme.
Comment les réglementations de la CITES affectent-elles les fabricants de guitares ?
Les contrôles stricts sur le palissandre brésilien restreignent la disponibilité, augmentent les coûts des matériaux et poussent les marques vers des alternatives certifiées, tempérant la croissance des guitares haut de gamme.