
Taille et part du marché des applications musicales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.28 Milliards de dollars |
| Taille du Marché (2031) | 37.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des applications musicales par Mordor Intelligence
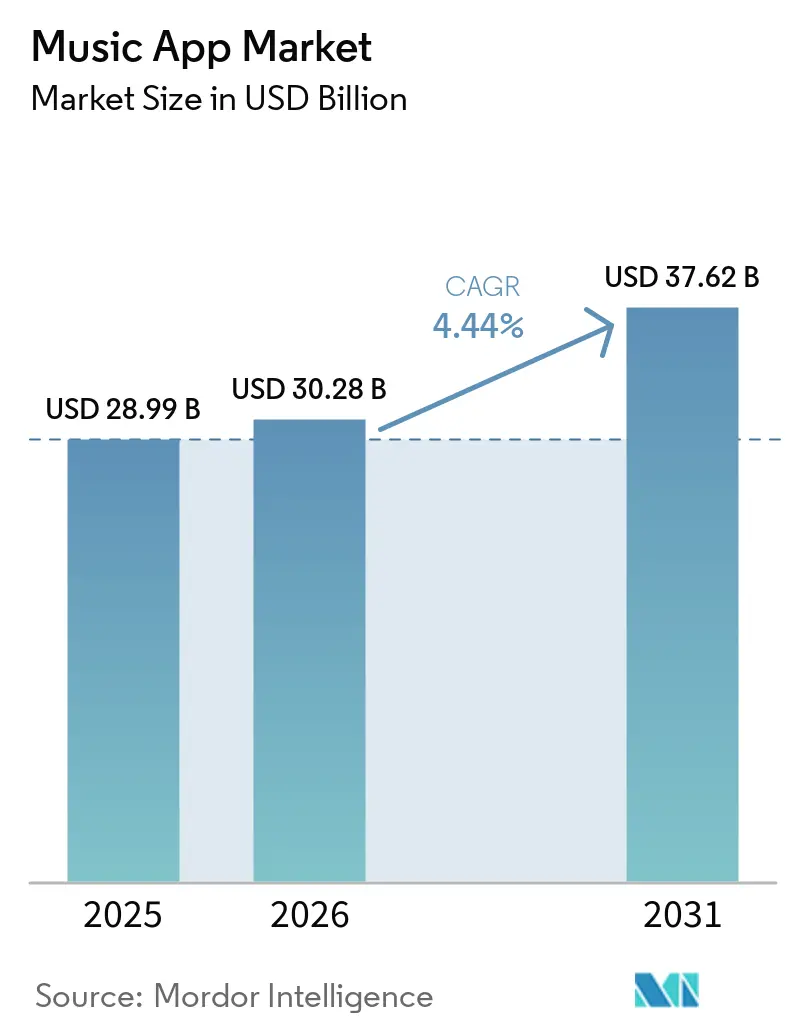
La taille du marché des applications musicales en 2026 est estimée à 30,28 milliards USD, en progression par rapport à la valeur de 2025 de 28,99 milliards USD, avec des projections pour 2031 indiquant 37,62 milliards USD, soit une croissance à un TCAC de 4,44 % sur la période 2026-2031. Cette expansion reflète un paysage en maturation mais riche en opportunités, dans lequel les modèles d'abonnement dominent encore mais sont de plus en plus renforcés par des niveaux freemium hybrides, des offres groupées et des canaux d'appareils connectés qui allongent les cycles d'engagement. La pénétration croissante des smartphones, l'accessibilité des données mobiles et les moteurs de recommandation alimentés par l'IA continuent d'élargir la base adressable, tandis que l'adoption croissante de la facturation opérateur dans les régions émergentes supprime les frictions de paiement historiques. Parallèlement, les partenariats avec les constructeurs automobiles et les marques de maison connectée étendent l'écoute au-delà des téléphones, créant des points de contact supplémentaires qui renforcent la fidélité aux plateformes. La pression concurrentielle reste intense à mesure que les coûts de licence augmentent et que la protection des marges nécessite des investissements simultanés dans la profondeur du catalogue, le contenu géociblé et les expériences utilisateur personnalisées, incitant les plateformes à diversifier leurs revenus et à rationaliser leurs stratégies de tarification.
Principaux enseignements du rapport
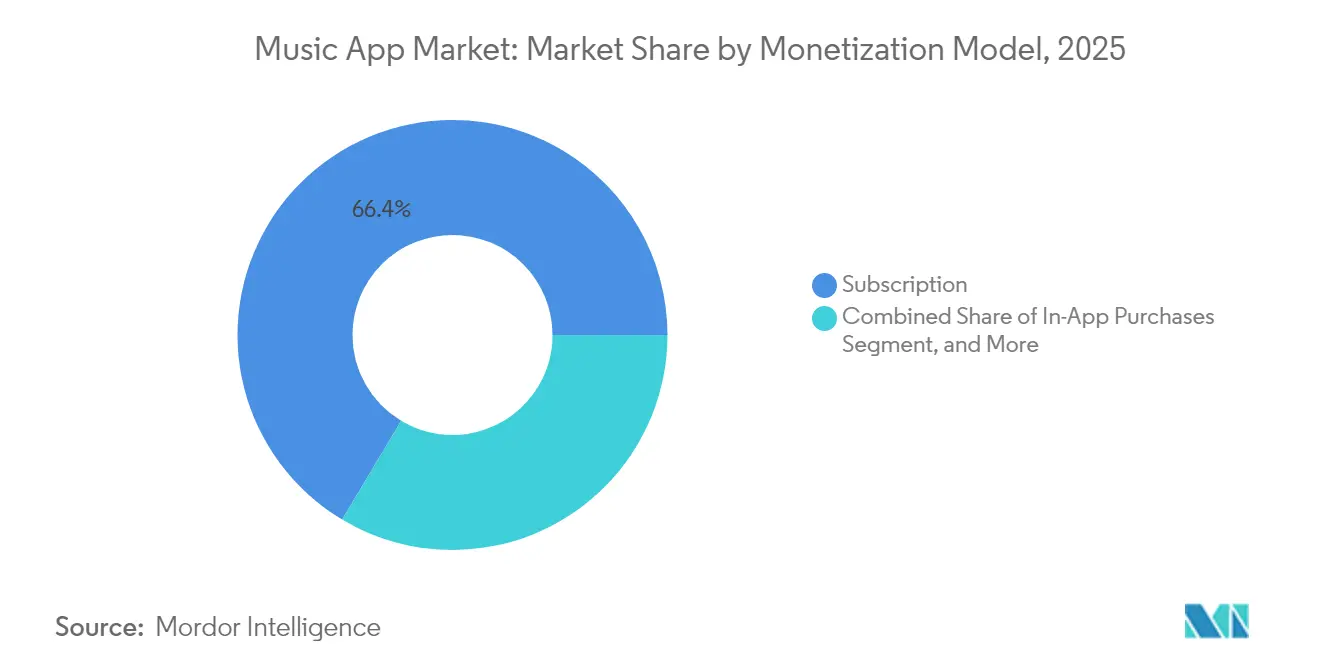
- Par modèle de monétisation, le streaming par abonnement détenait 66,42 % de la part de marché des applications musicales en 2025, tandis que le freemium hybride devrait s'accélérer à un TCAC de 13,58 % jusqu'en 2031.
- Par plateforme, Android représentait 71,05 % de la taille du marché des applications musicales en 2025 ; les enceintes connectées et les appareils connectés devraient croître à un TCAC de 17,25 % entre 2026 et 2031.
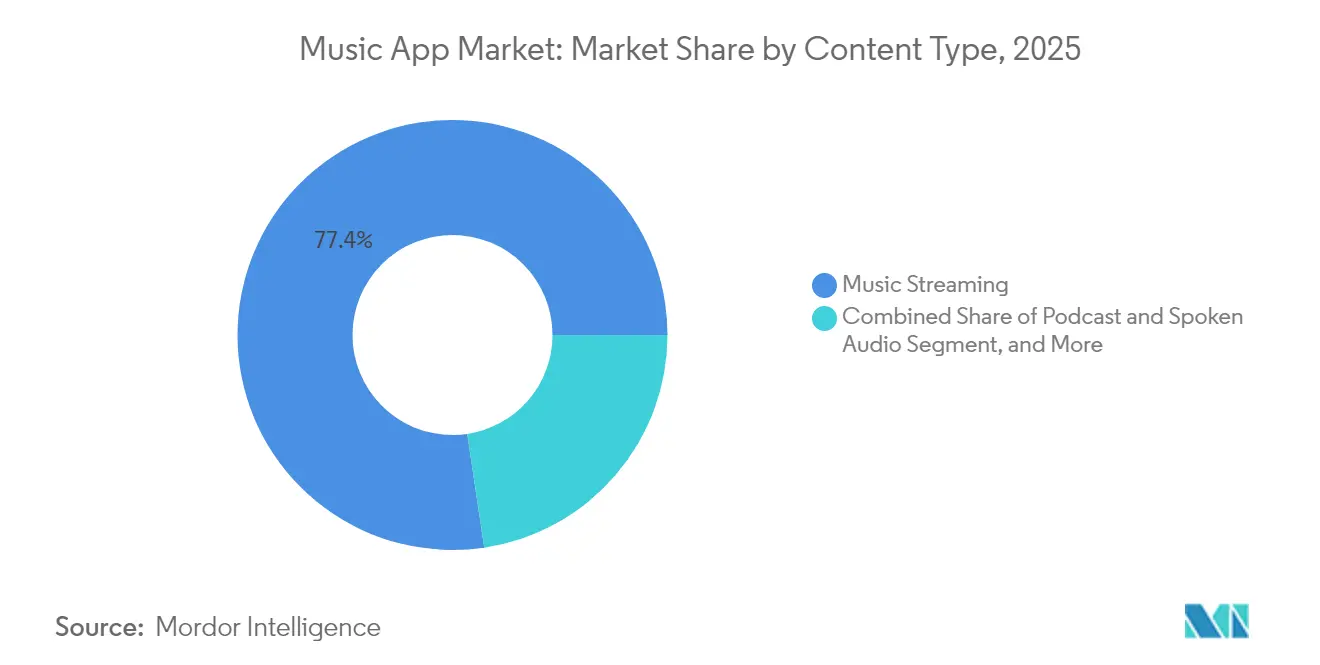
- Par type de contenu, les segments des podcasts et de l'audio parlé progressent à un TCAC de 20,85 % jusqu'en 2031, tandis que le streaming musical conservait une part de 77,36 % de la taille du marché des applications musicales en 2025.
- Par tranche d'âge, les utilisateurs âgés de 13 à 24 ans représentaient 36,12 % de la part de marché des applications musicales en 2025 et progressent à un TCAC de 10,53 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 46,58 % du marché en 2025, tandis que l'Asie-Pacifique devrait croître avec une part de 24,70 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des abonnements payants au streaming musical | +1,8 | Mondial, plus fort en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Pénétration croissante des smartphones et accessibilité des données mobiles | +1,2 | Inde, Asie du Sud-Est, Afrique subsaharienne | Court terme (≤ 2 ans) |
| Intégration avec les enceintes connectées et les voitures connectées | +0,9 | Amérique du Nord et Europe en premier, Asie-Pacifique ensuite | Long terme (≥ 4 ans) |
| Expansion des accords de licence mondiaux et de la profondeur du catalogue | +0,7 | Mondial | Moyen terme (2 à 4 ans) |
| Hyper-personnalisation pilotée par l'IA améliorant la rétention | +0,5 | Marchés matures puis émergents | Court terme (≤ 2 ans) |
| Adoption de la facturation opérateur dans les régions émergentes | +0,4 | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des abonnements payants au streaming musical
La dynamique de conversion aux abonnements continue de progresser à mesure que les plateformes affinent leurs propositions de valeur grâce à des offres de contenu exclusif et à une tarification dynamique. Universal Music Group a déclaré 1,61 milliard EUR (1,77 milliard USD) de revenus d'abonnements et de streaming pour le premier trimestre 2025, en hausse de 7,2 % en glissement annuel, reflétant une croissance robuste du nombre d'utilisateurs payants. Tencent Music Entertainment a enregistré 13,4 % d'utilisateurs payants supplémentaires en Chine, atteignant 121 millions et portant l'ARPPU mensuel à 11,1 RMB (1,6 USD), soulignant l'élasticité des prix même sur les marchés sensibles aux coûts. Les plateformes s'appuient également sur un contenu diversifié — podcasts, livres audio et exclusivités d'artistes — pour renforcer la valeur perçue et justifier des hausses de prix progressives.
Pénétration croissante des smartphones et accessibilité des données mobiles
Les appareils Android à bas coût et les forfaits de données compétitifs ont permis d'atteindre de vastes cohortes rurales et jeunes. En Inde, le streaming représentait 88 % des revenus de la musique enregistrée en 2024, avec des auditeurs écoutant en moyenne 26,7 heures par semaine, soit 30 % au-dessus de la moyenne mondiale. Les rails de facturation opérateur tels qu'Airtel Mobile Money connectent désormais plus de 31,5 millions de Kenyans directement aux boutiques d'applications, supprimant la dépendance aux cartes de crédit et élargissant le marché des applications musicales.
Intégration avec les enceintes connectées et les voitures connectées
Les enceintes à commande vocale et les applications natives embarquées dans les véhicules redéfinissent la distribution. FYI RAiDiO de Mercedes-Benz, développé avec Google Cloud et Azure OpenAI, personnalise l'audio pour les modèles 2024 et ultérieurs éligibles, démontrant l'appétit des constructeurs automobiles pour les services intégrés. L'alliance de TuneIn avec Visteon intègre 100 000 stations de radio et des millions de podcasts dans les tableaux de bord destinés en premier lieu aux acheteurs en Inde et en Asie-Pacifique. Ces intégrations allongent les fenêtres d'écoute quotidiennes, améliorant les indicateurs de rétention et le revenu moyen par utilisateur.
Expansion des accords de licence mondiaux et de la profondeur du catalogue
Les licences transfrontalières élargissent la découverte et augmentent les coûts de changement de plateforme. Le partenariat pluriannuel d'Universal Music Group avec Amazon Music couvre des sorties exclusives et des fonctionnalités « Streaming 2.0 », signalant le poids stratégique des catalogues différenciés. Les données de l'IFPI montrent qu'un tiers des artistes gagnant plus de 1 000 USD reçoivent plus de 75 % de leurs revenus en dehors de leur marché national, soulignant les avantages commerciaux de la disponibilité mondiale.[3]
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des coûts de licence de contenu comprimant les marges | -1,1 | Mondial, plus marqué sur les marchés matures | Court terme (≤ 2 ans) |
| Taux de désabonnement élevé dans un contexte de concurrence intense entre plateformes | -0,8 | Marchés matures puis émergents | Moyen terme (2 à 4 ans) |
| Contrôle réglementaire sur les redevances et les questions antitrust | -0,4 | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Préoccupations environnementales liées à la consommation énergétique du streaming | -0,2 | Europe et Amérique du Nord en premier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de licence de contenu comprimant les marges
Les taux de redevances mécaniques en vigueur depuis janvier 2025 ont augmenté à 12,7 cents par chanson plus 2,45 cents par minute, alourdissant la base de coûts de chaque grande plateforme. [2]La règle de Spotify selon laquelle les titres doivent atteindre 1 000 streams en 12 mois avant de générer des redevances reflète les tentatives de rationaliser les paiements et de protéger la marge brute. Les frais élevés pèsent le plus lourdement sur les marchés émergents à faible revenu moyen par utilisateur, mettant à l'épreuve la scalabilité et pouvant conduire à une différenciation des niveaux de prix.
Taux de désabonnement élevé dans un contexte de concurrence intense entre plateformes
Les cycles de vie moyens des abonnements oscillent autour de sept mois, les promotions réinitialisant les attentes des utilisateurs et la parité des fonctionnalités se réduisant. L'imitation rapide, illustrée par le conflit public entre NetEase Cloud Music et QQ Music sur la personnalisation du lecteur, érode les avantages de la nouveauté et favorise le changement d'utilisateurs. Les stratégies de regroupement qui réduisent le revenu par siège tout en augmentant la complexité de la rétention exercent une pression supplémentaire sur les références de rentabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de monétisation :
la domination des abonnements stimule la montée en gammeLes services d'abonnement ont capté 66,42 % de la part de marché des applications musicales en 2025, générant des revenus récurrents prévisibles qui sous-tendent la valorisation de la plupart des plateformes. Les niveaux freemium hybrides devraient toutefois croître de 13,58 % par an à mesure que les plateformes s'adaptent à des pouvoirs d'achat variables. L'offre Premium à 11,99 USD et les options Basic à prix réduit de Spotify illustrent une monétisation en couches qui élargit l'entonnoir tout en préservant le rendement. Tencent Music Entertainment a diversifié ses revenus à 21,74 milliards RMB (3,04 milliards USD) en 2024, combinant abonnements, albums virtuels et événements en direct. La prolifération de la facturation opérateur devrait ajouter des dizaines de millions de premiers payeurs, élargissant la taille du marché des applications musicales pour les offres d'entrée de gamme à prix réduit. Les modèles financés par la publicité restent essentiels sur les marchés où le revenu disponible moyen limite l'adoption des abonnements, mais la hausse des charges publicitaires risque de nuire à la satisfaction des utilisateurs et pourrait accélérer le passage aux mécanismes de micro-paiement ou de pourboire aux créateurs.
Le marché des applications musicales évolue vers des flux de revenus mixtes qui fusionnent abonnements, micro-transactions et publicité contextuelle. À mesure que les coûts de catalogue augmentent, les plateformes privilégient les segments à marges plus élevées tels que la publicité dans les podcasts et la billetterie d'événements en direct. Les analystes s'attendent à ce que le revenu moyen par utilisateur des abonnements se stabilise à mesure que les offres groupées remplacent les offres à format unique, réduisant le taux de désabonnement et lissant les revenus pour les ayants droit. L'avantage concurrentiel reposera sur une segmentation basée sur les données qui aligne la tarification des niveaux sur les tranches de revenus régionales et les préférences de contenu, garantissant que la taille du marché des applications musicales s'élargit sans sacrifier la rentabilité.

Par plateforme :
la domination d'Android face à la disruption des appareils connectésAndroid a dominé 71,05 % des installations mondiales en 2025, ancré par son omniprésence dans les économies émergentes. Malgré cette domination, les enceintes connectées et les appareils connectés progressent à un TCAC de 17,25 %, signalant la prochaine frontière pour le marché des applications musicales. L'utilisation vocale simplifie la découverte, tandis que l'intégration en voiture capte le temps de trajet captif. iOS, bien que plus petit en nombre d'utilisateurs, génère des revenus par habitant plus élevés, renforcés par la fidélité à l'écosystème d'Apple. Les plateformes de bureau jouent un rôle complémentaire pour la gestion des listes de lecture et les outils de création, notamment dans les cercles professionnels et prosommateurs.
Les voitures connectées deviennent des moteurs de demande significatifs ; KUKE Music atteint désormais 100 millions d'utilisateurs chinois en véhicule grâce à des partenariats couvrant 90 % des constructeurs automobiles locaux. BMW diffuse des performances classiques directement sur les tableaux de bord, illustrant des stratégies de différenciation par le contenu de niche. Ces développements suggèrent que les futures gains de part de marché des applications musicales dépendront de la continuité transparente entre appareils plutôt que de la domination mobile uniquement. Les plateformes qui investissent tôt dans les kits de développement logiciel automobiles et les API de maison connectée sont bien positionnées pour exercer une influence disproportionnée à mesure que l'écoute sans écran s'accélère.
Par type de contenu :
domination du streaming musical dans un contexte d'accélération des podcastsLe streaming musical représente encore 77,36 % de la taille du marché des applications musicales en 2025, fonctionnant comme le produit d'entrée pour la plupart des utilisateurs. Le contenu de podcasts et d'audio parlé, cependant, se développe à un TCAC de 20,85 % à mesure que les émissions exclusives et la narration sérialisée augmentent la durée des sessions. La publicité dans les podcasts a dépassé 2,4 milliards USD en 2024, offrant des coûts pour mille impressions bien supérieurs aux équivalents musicaux et donnant aux plateformes un levier de marge. L'audio en direct, bien que naissant, permet des voies de monétisation artiste-fan qui contournent les partages traditionnels des labels. Les formats haute résolution servent des niches audiophiles mais agissent comme des différenciateurs de niveau premium qui justifient des suppléments de prix et fidélisent les clients à haute valeur.
La diversification vers le contenu parlé renforce l'économie des plateformes en optimisant l'inventaire publicitaire et en augmentant le temps de présence, affinant les cohortes de rétention. Les émissions exclusives de grands studios et les collaborations sportives croisées illustrent des stratégies de contenu visant à capter les moments d'écoute non musicaux, renforçant le récit de croissance du marché des applications musicales. L'expansion future mêlera probablement des formats audio interactifs courts et des paysages sonores générés par l'IA adaptés aux contextes du bien-être, de l'éducation et de la productivité.
Par tranche d'âge :
les jeunes démographies stimulent les cycles d'innovationLes utilisateurs âgés de 13 à 24 ans contrôlaient 36,12 % de la part de marché des applications musicales en 2025 et progressent à 10,53 % par an, en faisant le principal moteur de l'innovation produit. Leur appétit pour l'écoute sociale, la découverte en format court et l'interaction avec les créateurs façonne les feuilles de route des plateformes. La cohorte des 25-34 ans, bien que plus petite, affiche le taux de conversion aux abonnements et d'adoption des niveaux premium le plus élevé. Les segments plus âgés nécessitent des interfaces sans friction et une découverte organisée plutôt qu'un engagement axé sur le social, ce qui incite à des stratégies de bifurcation de l'interface utilisateur.
Les intégrations telles que la sauvegarde de listes de lecture de TikTok vers Spotify illustrent comment les plateformes exploitent les boucles virales centrées sur les jeunes pour acquérir et fidéliser des utilisateurs. Les listes de lecture collaboratives, les liens avec les jeux vidéo et les filtres de réalité augmentée deviennent des incontournables pour séduire les auditeurs de la génération Z. Équilibrer cette orientation jeunesse avec une utilisabilité universelle est essentiel à mesure que le marché des applications musicales arrive à maturité ; les forfaits familiaux et les outils de curation intergénérationnelle aideront les plateformes à étendre la valeur vie client à toutes les tranches d'âge.
Analyse géographique
Marché des applications musicales en Amérique du Nord
L'Amérique du Nord a conservé 46,58 % de la part de marché des applications musicales en 2025, portée par des abonnés à forte valeur ajoutée disposés à payer des primes de niveau USD pour l'audio sans perte et les services groupés. Le segment Services d'Apple a généré 26,3 milliards USD au premier trimestre de l'exercice 2025, soulignant la profondeur de monétisation de la région. Toutefois, la saturation ralentit les nouvelles acquisitions nettes, déplaçant l'accent stratégique vers l'optimisation de l'ARPU via des offres groupées multi-formats et des ventes additionnelles sur appareils connectés. Les vents contraires réglementaires liés à la transparence des redevances et au contrôle antitrust s'intensifient, influençant les négociations de licences de contenu et les structures de frais de plateforme.
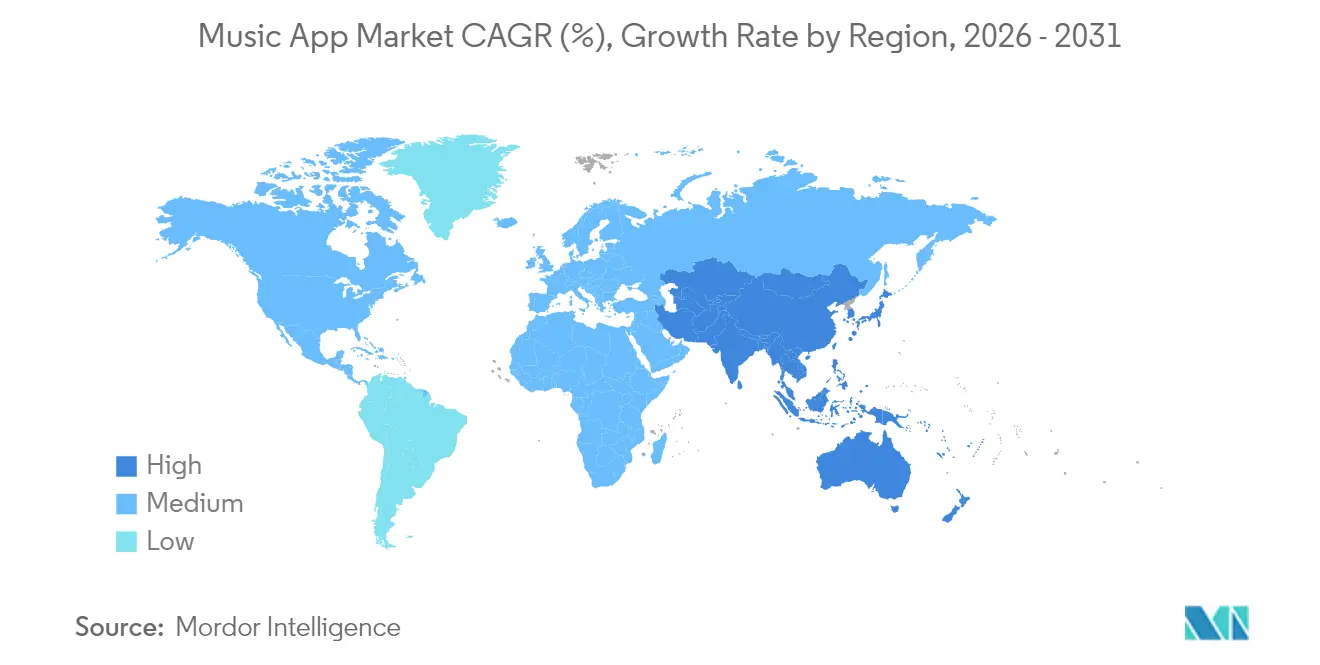
Marché des applications musicales en Asie-Pacifique
L'Asie-Pacifique a enregistré la croissance la plus rapide avec un CAGR de 24,70 % jusqu'en 2031, portée par l'adoption mobile-first de l'Inde et l'échelle de la Chine. Tencent Music Entertainment a déclaré 28,40 milliards RMB (3,98 milliards USD) de revenus en 2024, la montée en gamme des services premium compensant une contraction de la base d'utilisateurs. Les utilisateurs indiens écoutent en moyenne 26,7 heures de musique par semaine, mais le taux de pénétration des abonnements reste faible, représentant une opportunité de conversion considérable. La facturation via opérateur et les modèles de tarification localisés sont essentiels pour libérer cette demande latente.
Marché des applications musicales en EMEA et en LATAM
L'Europe a affiché une croissance stable de 8,05 % en 2025, soutenue par des réglementations favorables au marché unique numérique et des audiences aisées qui maintiennent un taux d'adoption payante sain. L'Amérique latine a progressé de 21,9 %, le Mexique intégrant le top 10 mondial des marchés de musique enregistrée, démontrant la puissance du catalogue en langue espagnole. Le Moyen-Orient et l'Afrique du Nord ont progressé de 22,1 %, Anghami mettant l'accent sur le contenu arabophone et une expérience utilisateur culturellement adaptée. Le potentiel de croissance de 24,0 % de l'Afrique subsaharienne dépend de la poursuite des investissements dans les infrastructures réseau et les solutions de micro-paiement adaptées aux niveaux de revenus plus faibles.
Paysage réglementaire
Le paysage réglementaire des applications musicales est façonné par les régimes de droits d'auteur et de fixation des redevances, la surveillance du comportement des plateformes, et des interventions de politique culturelle au niveau national. Aux États-Unis, les paiements statutaires d'édition sont influencés par le Copyright Royalty Board et des entités administratrices telles que The Mechanical Licensing Collective (MLC), tandis que les mises à jour de fixation des taux 2026 pour certaines configurations d'abonnement numérique ont introduit des ajustements liés à l'indice CPI-U, avec des taux publiés pour 2026 cités à 0,0241 USD (autonome) et 0,0401 USD (contrats groupés). L'application de la réglementation et la surveillance de la protection des consommateurs peuvent également s'étendre aux mécaniques de découverte et de promotion. En avril 2026, le procureur général du Texas Ken Paxton a ouvert une enquête sur Spotify, Apple Music, Pandora, Amazon Music et YouTube Music concernant de possibles arrangements de paiement non divulgués (payola), ajoutant une pression sur les pratiques de conformité liées à la promotion sponsorisée, à la divulgation et à l'intégrité des classements.
Au Canada, la mise en œuvre de la Loi sur la diffusion continue en ligne a accru la charge réglementaire pour les grandes plateformes audio et vidéo en ligne. Les rapports du secteur indiquent que le CRTC a triplé la redevance de diffusion continue à 15 % des revenus canadiens à compter de mai 2026. Ces changements augmentent les coûts de licence et de conformité et peuvent affecter la manière dont les plateformes structurent la tarification, les rapports et l'investissement dans le contenu, en particulier pour les catalogues localisés et l'attribution des revenus au marché canadien.
Analyse de la chaîne de valeur
La chaîne de valeur des applications musicales commence avec les créateurs (auteurs-compositeurs, interprètes) et les détenteurs de droits (éditeurs et maisons de disques), puis passe par l'administration des droits et les intermédiaires de licences tels que les organismes de gestion collective (OGC) et les administrateurs statutaires. Les agrégateurs et distributeurs relient ces portefeuilles de droits aux fournisseurs de services numériques (DSP) qui exploitent les applications musicales. Du côté de l'édition, les redevances mécaniques et d'exécution sont régies par des règles juridictionnelles, et aux États-Unis, le Copyright Royalty Board fixe les formules statutaires tandis que des entités comme The Mechanical Licensing Collective (MLC) administrent les licences mécaniques globales pour les usages éligibles. Des organismes sectoriels tels que l'IFPI et la Digital Media Association (DiMA) influencent également les normes et le plaidoyer, y compris les positions politiques sur l'intégrité du streaming et la fraude.
Les DSP (dont Spotify, Apple Music, Amazon Music et YouTube Music) regroupent les catalogues sous licence en offres destinées aux consommateurs sur mobile, web/bureau et appareils connectés, puis les monétisent via des abonnements, la publicité et des offres hybrides. En aval de la vitrine de l'application, le traitement des paiements et les canaux de distribution, y compris la facturation par les opérateurs dans les marchés émergents, peuvent affecter significativement la conversion du gratuit vers le payant. Les capacités de données et de personnalisation, ainsi que les opérations de contenu telles que la curation et les systèmes de recommandation, sont centrales dans la couche de service car elles façonnent l'engagement, les volumes de streaming et, en définitive, les flux de redevances vers les détenteurs de droits et les administrateurs.
Paysage concurrentiel
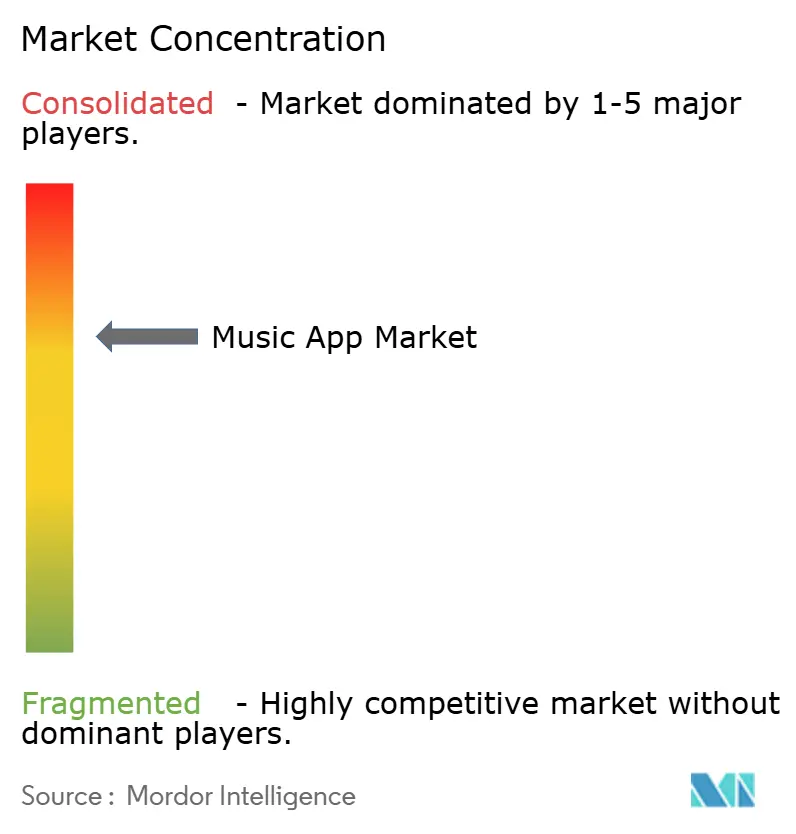
L'arène concurrentielle présente une concentration modérée. Spotify a conservé environ 32 % de la part mondiale après avoir ajouté 28 millions d'abonnés en 2024. Apple Music, Amazon Music et Tencent Music suivent, portant collectivement les quatre premiers à environ 70 % de l'univers payant. La différenciation concurrentielle tourne de plus en plus autour de l'étendue de l'écosystème, de la personnalisation pilotée par l'IA et du contenu exclusif plutôt que du catalogue de base, qui est largement banalisé. La réplication rapide des fonctionnalités raccourcit les cycles d'innovation, comme en témoigne la copie rapide par les plateformes chinoises des améliorations sociales et d'interface utilisateur.
La concurrence sur les espaces vierges s'intensifie dans les secteurs de l'automobile et de la maison connectée. FYI RAiDiO de Mercedes-Benz illustre les efforts des constructeurs automobiles pour internaliser les couches de divertissement, pouvant potentiellement désintermédier les applications centrées sur les smartphones. La dynamique de l'économie des créateurs ajoute également de la complexité : le programme Partenaires de Spotify permet aux podcasteurs vidéo de gagner des revenus publicitaires, tandis que Tencent Music propose des billets de concerts virtuels. Ces initiatives modifient les partages de revenus et nécessitent un équilibre délicat entre les labels, les créateurs et les marges des plateformes.
Les considérations de durabilité, telles que l'intensité énergétique des centres de données, émergent comme des facteurs d'équité de marque, notamment en Europe où les consommateurs font preuve d'une sensibilité écologique croissante. Les plateformes investissant dans des architectures cloud vertes pourraient acquérir un avantage réputationnel à mesure que les régulateurs examinent l'empreinte carbone du streaming.
Leaders du secteur des applications musicales
-
Spotify AB
-
Apple Inc.
-
Amazon.com, Inc.
-
Alphabet Inc. (YouTube Music)
-
Tencent Music Entertainment Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Applications de Musique Entreprises couvertes dans ce rapport
- Spotify AB
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (YouTube Music)
- Tencent Music Entertainment Group
- NetEase, Inc.
- Deezer SA
- SoundCloud Global Limited and Co. KG
- Pandora Media, LLC
- Tidal Music AS
- Wynk Limited
- ByteDance Ltd. (Resso)
- Saavn Media Private Limited (JioSaavn)
- Anghami PLC
- Idagio GmbH
- Napster Group PLC
- KKBOX Inc.
- Yandex LLC (Yandex Music)
- iHeartMedia, Inc. (iHeartRadio)
- Sirius XM Holdings Inc.
- TuneIn, Inc.
- Boomplay Digital Service Limited
- Qobuz Xandrie SA
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité réside dans le chevauchement entre l'échelle du streaming payant et la différenciation des produits, le streaming demeurant le principal moteur de croissance pour la musique enregistrée et continuant d'approfondir les dépenses des consommateurs. L'IFPI a rapporté des revenus mondiaux de musique enregistrée de 31,7 milliards USD en 2025, le streaming représentant 69,6 % du revenu total et le streaming par abonnement payant 52,4 % du total. La base d'abonnés payants a atteint 837 millions d'utilisateurs en 2025, et pour les applications musicales, cette échelle soutient une expérimentation continue avec les paliers tarifaires et les offres groupées, y compris le freemium hybride, tout en considérant l'étendue du catalogue comme une base de référence.
La découverte et l'engagement évoluent également au-delà de la curation manuelle de listes de lecture vers des expériences d'IA conversationnelle et agentique. La dynamique autour de fonctionnalités comme Spotify DJ et des cas d'usage d'assistants vocaux tels qu'Alexa+ pointe vers un espace blanc dans la découverte mains libres et contextuelle sur les enceintes intelligentes et les voitures connectées, en cohérence avec l'accent mis par le rapport sur les canaux d'appareils connectés. Parallèlement, les actions politiques de 2026, y compris les changements de redevance du CRTC canadien en vertu de la Loi sur la diffusion continue en ligne et la surveillance américaine des pratiques de payola, augmentent la valeur commerciale d'outils de promotion transparents, de recommandations et de divulgations publicitaires auditables, et d'un reporting des droits plus solide, alors que les plateformes cherchent une croissance durable dans des environnements réglementés à forte redevance.
Développements industriels récents dans Marché des Applications de Musique
- Juillet 2026 : Augmentation de prix d'Apple Music annoncée pour les plans d'abonnement mondiaux. Ce changement tarifaire met en évidence l'exposition aux coûts de licence et renforce le positionnement premium des paliers sur les plateformes de streaming. L'ajustement accroît la pression sur l'ARPU sur l'ensemble des plateformes et pourrait influencer les stratégies de tarification des concurrents.
- Juin 2026 : Partenariat d'Apple Music Classical avec Wigmore Hall pour diffuser des enregistrements exclusivement numériques. Ce partenariat élargit le catalogue premium via un canal classique dédié. Il renforce la différenciation du contenu et soutient le contenu exclusif et évolutif dans le segment premium.
- Mai 2026 : Extension linguistique du DJ IA de Spotify au français, à l'allemand, à l'italien et au portugais brésilien dans huit nouveaux marchés. La personnalisation basée sur l'IA s'étend à des marchés clés. Elle renforce l'engagement et la rétention des utilisateurs grâce à des expériences localisées curées par l'IA.
Marché des Applications de Musique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette méthodologie, le marché des applications de musique couvre les revenus générés par les applications destinées aux consommateurs qui permettent aux utilisateurs de découvrir, d'écouter ou de gérer du contenu audio sur des téléphones et des appareils connectés. La monétisation est suivie à travers les abonnements, les achats intégrés et la publicité.
Exclusions du périmètre : les ventes de matériel, la billetterie d'événements en direct et les flux de revenus musicaux hors application sont exclus, même s'ils influencent le temps d'écoute.
Aperçu de la Segmentation
- Par modèle de monétisation
- Achats intégrés
- Abonnements
- Modèle financé par la publicité
- Modèles hybrides et autres
- Par plateforme
- Android
- iOS
- Web/Bureau
- Enceintes connectées et appareils connectés
- Par type de contenu
- Streaming musical
- Podcasts et audio parlé
- Audio en direct et événements
- Streaming haute résolution et sans perte
- Par tranche d'âge
- 13-24 ans
- 25-34 ans
- 35-44 ans
- 45 ans et plus
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la cartographie de base du marché et pour ancrer les hypothèses qui ne devraient pas varier d'un interlocuteur à l'autre. Nous nous sommes appuyés sur des sources publiques et librement accessibles telles que les rapports mondiaux sur la musique de l'IFPI, les indicateurs de connectivité haut débit et smartphone de la FCC américaine, les statistiques d'adoption numérique de l'UIT et les tableaux d'économie numérique de l'OCDE afin de définir des garde-fous réalistes en matière d'adoption et d'utilisation.
Pour convertir le marché en dollars, nous avons également examiné les dépôts réglementaires et les présentations aux investisseurs, les retranscriptions d'appels de résultats, la couverture de la presse économique réputée et la documentation destinée aux développeurs publiée sur les écosystèmes de plateformes et d'appareils. Les bases de données de brevets ont été consultées de manière sélective pour comprendre les orientations fonctionnelles, notamment en matière de personnalisation et de diffusion audio. Pour assurer la cohérence des calendriers et des informations sur les revenus, nous avons utilisé un abonnement à un service d'actualités et de données financières ainsi qu'un abonnement à un service de données financières et d'intelligence sur les entreprises. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées à des fins de recoupement, de clarification et de validation.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens d'experts et des enquêtes structurées auprès des acteurs de l'écosystème des applications, notamment des responsables produit et monétisation, des équipes d'opérations publicitaires, des partenaires de distribution et des conseillers sectoriels qui suivent la croissance des utilisateurs et la tarification. Ce marché étant mondial, la couverture a été équilibrée entre les principales régions afin de pouvoir tester les schémas d'adoption, les tarifs publicitaires et la composition des abonnements avant de valider les totaux définitifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 17 % | APAC : 44 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 55 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant qui relie l'utilisation des smartphones et des appareils connectés à l'engagement envers les applications audio, puis convertit cela en monétisation payante et financée par la publicité. Le modèle est ensuite vérifié par des approximations ascendantes sélectives, telles que des points de prix d'abonnement échantillonnés par région multipliés par des bases d'abonnés estimées, ainsi que des vérifications des canaux sur l'économie de l'écoute financée par la publicité, et les totaux sont ajustés là où des écarts apparaissent.
Les principaux paramètres comprennent la pénétration des abonnés payants, la charge publicitaire et les tarifs publicitaires effectifs, la tarification mensuelle régionale et les comportements de remise, les évolutions entre les formules d'abonnement et les formules hybrides, ainsi que l'expansion de l'utilisation depuis les enceintes connectées et autres appareils connectés. Lorsque les chiffres publics sont incomplets, des fourchettes sont utilisées et affinées grâce aux retours primaires, et le chiffre final du marché est ancré aux leviers pouvant être expliqués par des signaux observables.
Pour les prévisions, une analyse de scénarios est utilisée afin que les résultats reflètent différentes trajectoires pour les hausses de prix, les cycles du marché publicitaire et le rythme de l'écoute sur les appareils connectés. Les hypothèses sont examinées avec des experts par région, et la vision prospective est mise à jour lorsque des évolutions significatives surviennent dans la tarification des données, la réglementation affectant la publicité ou les changements dans la disposition des consommateurs à payer.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes afin que les chiffres définitifs ne dépendent pas d'un seul jeu de données ou d'un seul entretien. Nous comparons les résultats modélisés à des signaux indépendants tels que les répartitions déclarées des revenus de l'industrie musicale, les tendances d'abonnement divulguées et les indicateurs régionaux d'adoption numérique, puis nous examinons les valeurs aberrantes avant validation finale.
Si un écart semble structurel — par exemple, une hausse soudaine de l'ARPU implicite ou une part de revenus publicitaires qui ne se réconcilie pas avec les hypothèses sous-jacentes — le modèle est revu et des relances d'entretiens sont déclenchées pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une vérification préalable à la livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Comparaison du Dimensionnement du Marché des Applications de Musique par Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres de marché publiés pour les applications de musique peuvent varier considérablement, même lorsque les intitulés semblent similaires, car chaque éditeur trace différemment la frontière de ce qui constitue une application de musique et de la manière dont la monétisation est traitée. Les différences proviennent également du choix de l'année de base, de la façon dont les prix sont convertis entre les devises, et du fait que les estimations sont ou non mises à jour après des évolutions majeures des plateformes, du marché publicitaire ou du comportement des consommateurs.
L'écart principal provient du périmètre du contenu : Mordor Intelligence comptabilise l'activité des podcasts et du contenu audio parlé au sein de l'application uniquement lorsqu'elle est monétisée dans le cadre du modèle économique de l'application, plutôt que d'intégrer automatiquement l'ensemble des revenus de l'audio numérique dans le même total. D'autres écarts apparaissent souvent dans la façon dont les formules hybrides sont réparties entre revenus publicitaires et revenus d'abonnement, dans le traitement des remises régionales sur les prix, et dans la valorisation cohérente de l'écoute sur les appareils connectés plutôt que dans un double comptage entre plateformes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 30,28 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 33,90 milliards USD (2026) | Utilise un cadrage audio numérique plus large susceptible d'intégrer des revenus adjacents au-delà de la consommation via application, et applique une progression tarifaire plus agressive sans suffisamment de vérifications des remises régionales. |
| Association Sectorielle B | 26,10 milliards USD (2026) | S'appuie fortement sur les rapports de revenus de la musique enregistrée et sous-alloue la valeur des modèles hybrides et financés par la publicité, ce qui peut exclure la monétisation présente dans les applications grand public. |
En examinant l'ensemble du tableau, la majeure partie de l'écart peut s'expliquer par ce qui est inclus dans les revenus des applications et par la façon dont la valeur des abonnements par rapport aux modèles financés par la publicité est allouée. En ancrant le total à des leviers observables tels que la pénétration payante, le rendement publicitaire, la tarification par région et la contribution des appareils connectés, le chiffre final reste traçable et reproductible lorsque les hypothèses doivent être réexaminées.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des applications musicales en 2026 et quelle croissance est attendue d'ici 2031 ?
La taille du marché des applications musicales est de 30,28 milliards USD en 2026 et devrait atteindre 37,62 milliards USD d'ici 2031, avec une expansion à un TCAC de 4,44 %.
Quel modèle de monétisation génère le plus de revenus pour les applications musicales aujourd'hui ?
Le streaming par abonnement reste dominant, détenant 66,42 % de la part de marché des applications musicales en 2025, avec les niveaux freemium hybrides connaissant la croissance la plus rapide à un TCAC de 13,58 % jusqu'en 2031.
Quelle région contribuera le plus de nouveaux utilisateurs au cours des cinq prochaines années ?
L'Asie-Pacifique devrait croître à un TCAC de 24,70 % jusqu'en 2031, représentant la majorité des nouveaux abonnés à mesure que l'adoption des smartphones et la facturation opérateur se généralisent.
Quelles tendances technologiques façonnent les futures expériences des applications musicales ?
La personnalisation pilotée par l'IA, les applications intégrées pour enceintes connectées et automobiles, et l'expansion des catalogues de podcasts redéfinissent la façon dont les utilisateurs découvrent et consomment le contenu audio.
Comment la hausse des taux de redevances affecte-t-elle les stratégies des plateformes ?
La hausse des redevances mécaniques américaines en vigueur en 2025 accroît la pression sur les coûts, incitant les plateformes à affiner leurs niveaux de tarification et à imposer des seuils de streams minimaux pour protéger leurs marges.
Quel segment d'âge connaît la croissance la plus rapide parmi les utilisateurs d'applications musicales ?
La tranche d'âge des 13-24 ans progresse à un TCAC de 10,53 %, stimulant la demande de fonctionnalités axées sur le social, de listes de lecture collaboratives et d'outils de découverte en format court.