
Taille et part du marché du streaming musical
Analyse du marché du streaming musical par Mordor Intelligence
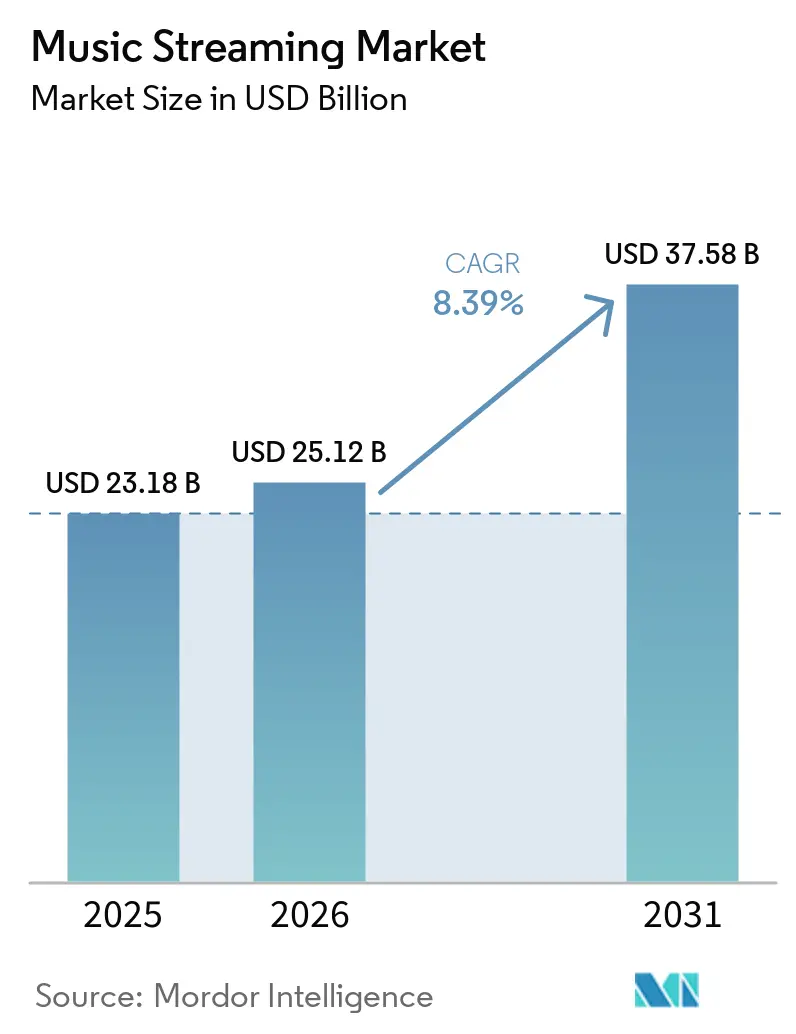
La taille du marché du streaming musical devrait s'étendre de 25,12 milliards USD en 2026 et 27,23 milliards USD en 2027 à 40,23 milliards USD d'ici 2032, enregistrant un CAGR de 8,12 % entre 2027 et 2032.
L'expansion dépend de la transformation d'une consommation croissante du niveau payant en relations d'accès durables, tout en monétisant les audiences utilisant plusieurs formats de contenu. L'offre mobile en Indonésie peut intégrer la musique dans une décision de connectivité plus large, tandis que l'audio sans perte en Allemagne offre aux services payants une base supplémentaire de différenciation. Ces voies favorisent les offres combinant distribution et une raison claire de payer ou de rester engagé. Les planchers de licences et les autorisations territoriales peuvent toutefois rendre les offres plus larges coûteuses ou plus lentes à activer. Les services qui associent des droits territoriaux à une raison de s'abonner par le biais d'un forfait ou d'une qualité supérieure peuvent transformer un accès élargi en demande payante.
Principaux enseignements du rapport
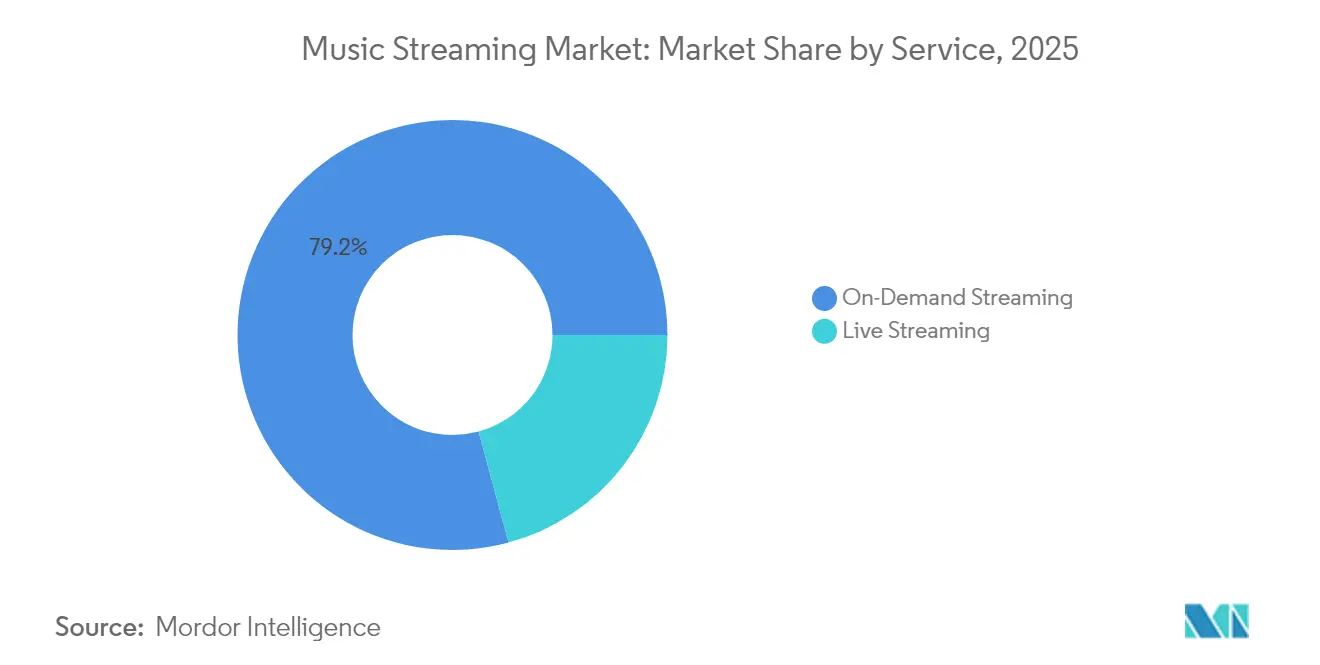
- Par service, le streaming à la demande détenait une part de marché du streaming musical de 77,93 % en 2026, tandis que le streaming en direct est le segment à la croissance la plus rapide avec un CAGR projeté de 14,65 % entre 2027 et 2032.
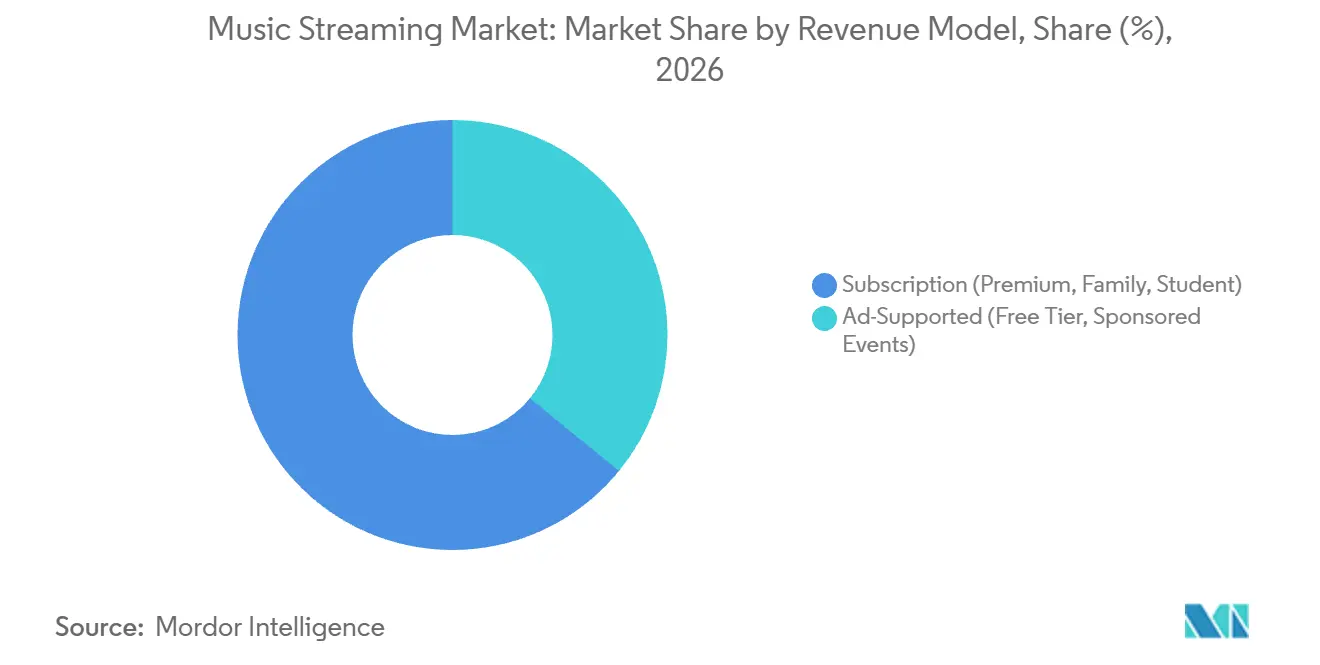
- Au sein des modèles de revenus, les abonnements représentaient une part de 64,1 % de la taille du marché du streaming musical en 2026, et l'accès financé par la publicité est le segment à la croissance la plus rapide avec un CAGR projeté de 8,4 % entre 2027 et 2032.
- Les plateformes basées sur des applications ont dominé avec 80,84 % des revenus du marché en 2026, tandis que l'accès web / navigateur est le segment à la croissance la plus rapide avec un CAGR projeté de 9,6 % entre 2027 et 2032.
- Pour les types de contenu, l'audio détenait 73,53 % des revenus du marché en 2026, et la vidéo est le segment à la croissance la plus rapide avec un CAGR projeté de 11,2 % entre 2027 et 2032.
- Les consommateurs individuels ont dominé la demande des utilisateurs finaux avec 60,31 % des revenus du marché en 2026, tandis que l'usage commercial est le segment à la croissance la plus rapide avec un CAGR projeté de 13,1 % entre 2027 et 2032.
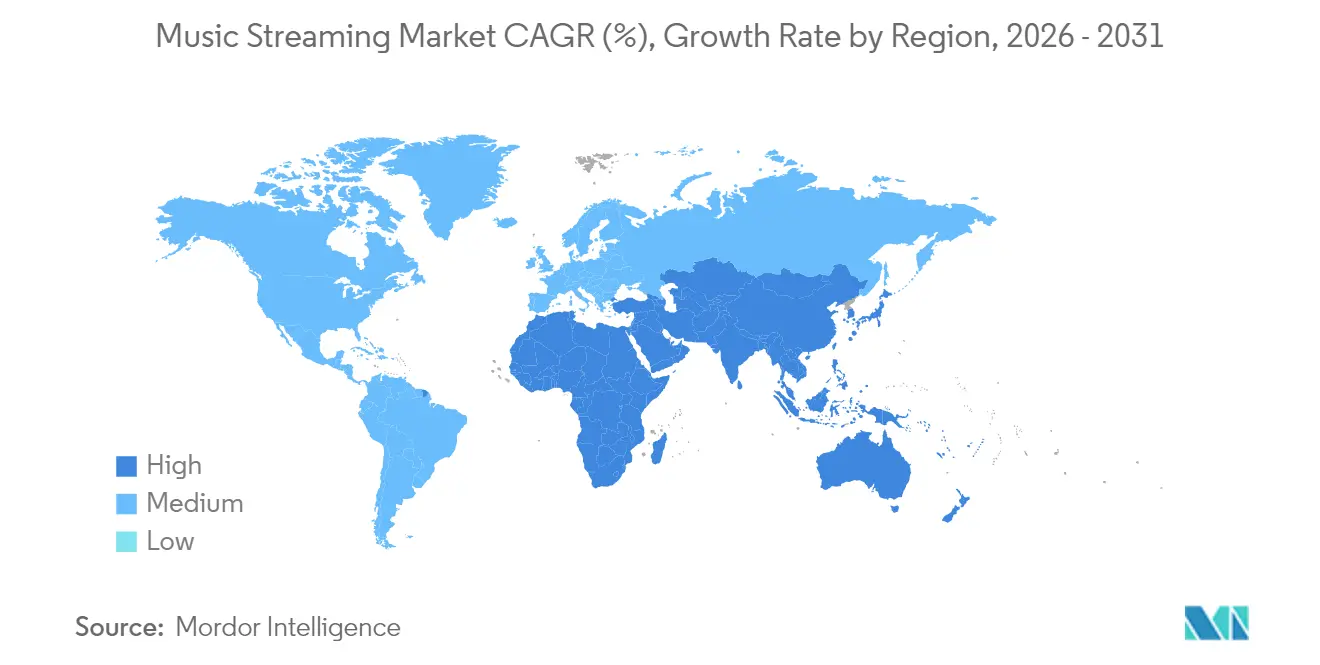
- Sur le plan géographique, l'Amérique du Nord représentait 32,58 % des revenus du marché en 2026, et le Moyen-Orient et l'Afrique est la géographie à la croissance la plus rapide avec un CAGR projeté de 16,2 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance explosive des abonnements payants dans les marchés émergents, notamment en Asie du Sud-Est | +3% | Asie du Sud-Est, notamment l'Indonésie | Moyen terme (2-4 ans) |
| Intégration des podcasts et de l'audio non musical stimulant le temps moyen d'écoute en Amérique du Nord | +2.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Plans de streaming groupés avec les opérateurs télécom élargissant la base adressable en Afrique et au Moyen-Orient | +2% | Moyen-Orient et Afrique du Nord | Moyen terme (2-4 ans) |
| La 5G et l'informatique en périphérie permettant l'adoption de l'audio sans perte et spatial en Europe | +1.6% | Allemagne, Pays-Bas et Suède | Moyen terme (2-4 ans) |
| La personnalisation par intelligence artificielle augmentant la rétention des utilisateurs et l'ARPU sur les marchés matures | +1.3% | France, Allemagne, Italie et Corée du Sud | Moyen terme (2-4 ans) |
| Expansion des intégrations dans les véhicules connectés accélérant l'écoute en transit | +0.9% | États-Unis, Canada, Royaume-Uni, Inde, Brésil et Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des abonnements payants dans les marchés émergents, notamment en Asie du Sud-Est
La croissance de l'écoute au niveau payant crée une ouverture de distribution pour les services musicaux en Indonésie. Les streams musicaux premium à la demande y ont augmenté de 19,7 % en 2025 par rapport à 2024, contre une croissance mondiale de 7 % des streams premium à la demande. Telkomsel a lancé les forfaits postpayés Halo Optima le 8 septembre 2026, avec Spotify parmi les options de services numériques sélectionnables et des avantages variables selon le forfait. Pour le fournisseur de streaming, l'inclusion dans une offre postpayée constitue une voie d'accès parallèlement à l'achat de connectivité mobile. Étant donné que le forfait liste Spotify aux côtés de Netflix, Prime Video, Vidio et YouTube Premium, le service musical est en concurrence pour le choix d'avantage du client au sein du forfait groupé.
Intégration des podcasts et de l'audio non musical stimulant le temps moyen d'écoute en Amérique du Nord
Les podcasts offrent aux services de streaming nord-américains des moyens supplémentaires de monétiser l'attention dans le cadre de relations payantes et financées par la publicité. Spotify a lancé son Programme Partenaire aux États-Unis et au Canada en janvier 2025 pour les créateurs éligibles hébergeant leur contenu sur la plateforme. Il proposait des rémunérations issues de l'engagement vidéo Premium ainsi qu'une monétisation publicitaire sur Spotify Free et d'autres plateformes de podcasts. Par ailleurs, Spotify a indiqué que les heures de streaming mensuelles par utilisateur aux États-Unis avaient augmenté de plus de 20 % sur les 5 années jusqu'en 2025. Récompenser les créateurs pour l'engagement Premium associe la programmation parlée au service payant, tandis que la publicité offre une autre voie de revenus. La voie publicitaire multiplateforme peut soutenir les revenus des créateurs issus de la distribution au-delà de Spotify, de sorte que la monétisation ne nécessite pas que chaque auditeur de podcast migre vers Premium.
Plans de streaming groupés avec les opérateurs télécom élargissant la base adressable en Afrique et au Moyen-Orient
La distribution via les opérateurs télécom permet à un service musical d'atteindre les auditeurs par le biais d'une relation de connectivité existante. Anghami maintenait des intégrations avec 45 opérateurs télécom à travers le Moyen-Orient et l'Afrique du Nord en 2025, avec des offres de forfaits data parmi ses arrangements de distribution. Par ailleurs, la direction de KIPCO a indiqué que les abonnés d'Anghami avaient augmenté de 44 % sur les 2 années jusqu'au T2 2026. Pour une plateforme utilisant ce canal, un accord avec un opérateur crée un accès à la distribution, tandis qu'une activation d'abonné transforme cette relation en utilisation du service. Pour un auditeur achetant déjà des données mobiles, un droit groupé peut intégrer l'accès à la musique dans l'achat de connectivité, réduisant ainsi la nécessité d'une transaction de service distincte.
La 5G et l'informatique en périphérie permettant l'adoption de l'audio sans perte et spatial en Europe
Les services de streaming européens peuvent se différencier sur la qualité d'écoute payante tout en élargissant leur portée de connectivité. La 5G de base couvrait 96,8 % des ménages de l'Union européenne en 2025, selon la Commission européenne. Dans ce contexte d'infrastructure, Spotify a rendu l'audio sans perte disponible pour les utilisateurs Premium dans plus de 50 marchés d'ici le 6 octobre 2025, dont l'Allemagne, les Pays-Bas et la Suède.[1] L'ouverture commerciale réside dans le fait d'offrir aux abonnés en Allemagne, aux Pays-Bas et en Suède un avantage qualitatif au sein d'un forfait Premium établi, plutôt que d'exiger un abonnement séparé.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des coûts de licence de contenu comprimant les marges des plateformes de niveau intermédiaire | -1.2% | Moyen-Orient et Afrique du Nord | Court terme (≤ 2 ans) |
| Régimes de droits d'auteur régionaux fragmentés retardant les lancements de catalogues transfrontaliers | -0.9% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Faible disposition à payer un abonnement en Amérique latine et en Afrique limitant la croissance de l'ARPU | -0.6% | Afrique subsaharienne, notamment le Nigéria | Moyen terme (2-4 ans) |
| Intensification des litiges sur les redevances des artistes concernant les modèles centrés sur les fans | -0.3% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de licence de contenu comprimant les marges des plateformes de niveau intermédiaire
Les garanties minimales de contenu peuvent amener un service de streaming à payer davantage que les coûts autrement calculés dans le cadre de ses licences musicales. Dans son dépôt pour l'exercice 2025, Anghami a indiqué que certains accords comportaient des garanties annuelles minimales, généralement renégociées annuellement et habituellement récupérées sur les coûts calculés mensuellement. Si une garantie n'était pas entièrement récupérée, elle augmenterait les coûts de contenu et réduirait la marge brute, bien que les soldes non récupérés n'aient pas été significatifs au moment du dépôt. Ce mécanisme sépare le paiement minimum du calcul variable de la licence. Pour une plateforme de niveau intermédiaire, l'expansion du catalogue adossée à des garanties peut donc engager des paiements avant que les calculs sous-jacents ne justifient le montant total. Un plancher de paiement de contenu contraignant limite la flexibilité des coûts, car des coûts de licence calculés plus faibles ne produisent pas nécessairement une réduction correspondante de ce que la plateforme paie.
Régimes de droits d'auteur régionaux fragmentés retardant les lancements de catalogues transfrontaliers
Une plateforme de streaming peut atteindre un pays avant que chaque sortie ne soit autorisée à toucher ses auditeurs. Pour Apple Music, une sortie n'est pas mise en ligne dans un territoire tant que l'accord correspondant n'a pas terminé son traitement, même lorsqu'un fournisseur a déjà ajouté des droits territoriaux. Spotify attribue également les variations de son catalogue musical et de podcasts selon les pays et dans le temps aux autorisations des détenteurs de droits. Ces conditions font de l'autorisation de contenu un obstacle d'expansion distinct de la distribution du service lui-même. Au 4 février 2025, Audiomack avait rendu le catalogue complet des artistes de Warner Music Group disponible dans les 47 nouveaux pays couverts par leur licence élargie.[2] Les sorties en dehors des autorisations pertinentes nécessitent encore une autorisation territoire par territoire avant de pouvoir générer des revenus d'écoute.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
échelle à la demande et participation en directLe streaming à la demande représentait une part de 77,93 % de la taille du marché du streaming musical en 2026. Les streams audio mondiaux à la demande ont atteint 5,1 trillions en 2025, en hausse de 9,6 % par rapport à 2024, selon Luminate. L'écoute répétée soutient un modèle d'accès dans lequel le répertoire sous licence peut répondre aux demandes tout au long de la période de service. Pour les opérateurs de streaming, le produit commercial est la disponibilité continue de la musique plutôt qu'un achat distinct attaché à chaque lecture. La hausse du volume de réécoute ne nécessite pas un nouvel abonnement, de sorte qu'un fournisseur peut gagner en activité d'écoute sans augmentation correspondante des comptes payants.
Le streaming en direct est le segment à la croissance la plus rapide, avec un CAGR projeté de 14,65 % entre 2027 et 2032. Tencent Music partage une partie des revenus de cadeaux virtuels générés lors des streams en direct des artistes avec ces derniers et leurs agences de talents. Cet arrangement lie une partie de la rémunération des artistes à la participation directe des fans pendant le stream. Pour les opérateurs, cela crée une relation commerciale impliquant l'audience, l'artiste et l'agence, plutôt que le seul accès au répertoire. Pour un service en direct en croissance, la capacité d'un artiste à susciter des dépenses de la part des fans contribue directement aux revenus d'une manière que la taille de l'audience seule ne capture pas.

Par modèle de revenus :
accès récurrent et portée publicitaireLes abonnements représentaient une part de marché du streaming musical de 64,1 % en 2026. L'IFPI a rapporté 837 millions d'utilisateurs de comptes d'abonnement payant au streaming dans le monde en 2025. Les offres Premium, familiales et étudiantes placent le regroupement des clients au cœur de la conception des abonnements, offrant aux fournisseurs plusieurs façons de présenter l'accès payant. Les niveaux ménage et étudiant peuvent étendre l'accès payant à différents groupes de clients, rendant le nombre d'auditeurs atteints distinct du nombre d'abonnements vendus.
L'accès financé par la publicité via les niveaux gratuits et les événements sponsorisés est le segment à la croissance la plus rapide, avec un CAGR projeté de 8,4 % entre 2027 et 2032. Spotify a rapporté 494 millions d'utilisateurs actifs mensuels sur son service audio financé par la publicité au T2 2026, en hausse de 14 % par rapport au T2 2025. La direction a indiqué que sa technologie déployée facilitait la capacité des annonceurs à atteindre des utilisateurs engagés. Les revenus publicitaires déclarés ont augmenté de 1 % sur la même période, certaines activités ayant été transférées vers Premium à compter du 1er janvier 2026, et les périodes antérieures reclassifiées. Une audience plus large au niveau gratuit offre aux annonceurs une portée potentielle plus grande, mais la vente de campagnes auprès de cette audience est l'étape qui convertit la croissance des auditeurs en revenus publicitaires.
Par plateforme :
applications dédiées et accès navigateurLes services basés sur des applications détenaient 80,84 % des revenus du marché en 2026, ce qui en fait le segment le plus important. Wiseapp Retail a estimé à 9,49 millions le nombre d'utilisateurs de l'application YouTube Music en Corée du Sud en juin 2026, à partir d'un échantillon de plus de 80 000 utilisateurs coréens de smartphones Android et iOS. Une audience de cette envergure offre à un opérateur d'application un canal pour présenter l'accès à la musique payant et financé par la publicité au sein de l'interface dédiée, réunissant distribution et monétisation dans la même interaction client.
Le streaming web / navigateur est le segment à la croissance la plus rapide, avec un CAGR projeté de 9,6 % entre 2027 et 2032. Sur un ordinateur partagé ou géré par un employeur où l'installation est restreinte, un auditeur peut être en mesure d'utiliser un navigateur approuvé sans ajouter d'application musicale personnelle. Pour cette audience, l'accès est limité par le contrôle de l'appareil, rendant une offre web pertinente même lorsqu'une application est préférée ailleurs. Un service peut répondre à cette situation avec une session payante ou financée par la publicité connectée au compte de l'auditeur. Préserver l'accès lors d'un changement d'appareil crée une occasion d'écoute supplémentaire qu'un fournisseur peut monétiser sans conquérir un nouveau compte.
Par type de contenu :
échelle audio et visionnage dans l'accès payantL'audio détenait la plus grande part de segment à 73,53 % en 2026. Luminate a rapporté 2,8 trillions de streams audio mondiaux à la demande au premier semestre 2026, contre 2,5 trillions au premier semestre 2025. Le rôle commercial de l'audio réside dans la fourniture de musique en tant que produit d'écoute sans nécessiter une relation de visionnage pour chaque utilisation. Une consommation audio plus élevée offre aux fournisseurs davantage d'écoute à monétiser, faisant du renouvellement des abonnements et des ventes publicitaires les tests commerciaux de cette croissance de volume.
La vidéo est le segment à la croissance la plus rapide, avec un CAGR projeté de 11,2 % entre 2027 et 2032. Spotify a rapporté en mai 2026 que plus des deux tiers de ses abonnés Premium avaient regardé des clips musicaux sur le service. Cela crée un usage de visionnage au sein d'une relation musicale payante existante, rendant la diversité des formats pertinente pour le produit d'abonnement. Les podcasts et autres contenus parlés offrent un autre usage, illustré par le total cumulé de Spotify de plus de 500 millions de streamers de podcasts vidéo d'ici mai 2026, en hausse de près de 50 % d'une année sur l'autre. Ces expériences de visionnage peuvent renforcer différentes relations de contenu au sein du même service, donnant à l'opérateur des raisons de développer séparément la programmation de performances musicales et de contenus parlés.
Par utilisateur final :
portée grand public et demande en milieu professionnelLes consommateurs individuels constituaient le segment le plus important, représentant 60,31 % des revenus du marché en 2026. Spotify a rapporté 300 millions d'abonnés Premium pour son service de musique, podcasts et livres audio au T2 2026, en hausse de 9 % par rapport au T2 2025. Cette base d'abonnés a donné à Spotify une portée substantielle auprès d'une audience payante à travers son service audio plus large. Pour les fournisseurs, la relation pertinente est centrée sur le droit de l'abonné à utiliser le service, avec l'écoute fournie dans le cadre de cet arrangement d'accès continu. Les 24 millions de nouveaux abonnés nets sur cette année montrent pourquoi l'acquisition de consommateurs peut élargir considérablement la portée payante même à l'échelle de Spotify.
L'usage commercial dans les salles de sport, le commerce de détail, l'hôtellerie et d'autres contextes est le segment à la croissance la plus rapide, avec un CAGR projeté de 13,1 % entre 2027 et 2032. En mars 2026, Deezer a indiqué que UGC, Dunkin' et Converse utilisaient déjà Deezer for Professionals pour diffuser de la musique entièrement sous licence dans des espaces commerciaux physiques. L'objectif d'achat est l'utilisation de la musique dans un cadre commercial partagé, offrant aux fournisseurs un bassin de demande défini par les locaux et l'usage professionnel. Un service spécialisé peut ainsi associer l'offre d'accès au besoin du lieu de présenter de la musique à ses clients. Un client professionnel peut soutenir l'accès à la musique dans plusieurs locaux, faisant de l'expansion au sein d'un client existant une opportunité de vente distincte.
Analyse géographique
Marché du Streaming Musical en Amérique du Nord
L'Amérique du Nord représentait 32,58 % de la taille du marché du streaming musical en 2026. Les unités d'abonnement payant premium au streaming musical aux États-Unis totalisaient 111,1 millions au premier semestre 2026, en hausse de 5,5 % par rapport au premier semestre 2025, selon la RIAA.[3] Les 5,8 millions d'unités premium ajoutées depuis le premier semestre 2025 placent davantage de droits de service dans une relation payante, offrant aux services musicaux sous licence une base de demande en expansion au sein d'un canal d'abonnement premium américain établi.
Marché du streaming musical au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 16,2 % entre 2027 et 2032. Les revenus de la musique enregistrée en Afrique subsaharienne ont augmenté de 15,2 % en 2025 pour atteindre 120 millions USD. En mai 2026, Anghami a rejoint StreamPass de Samsung Electronics MENA en tant que partenaire exclusif de streaming musical au lancement, offrant plus de 100 millions de chansons et podcasts arabes et internationaux. StreamPass offrait un accès sur les derniers appareils Samsung à travers la région MENA, notamment en Égypte, au Maroc, en Jordanie, en Irak et au Liban. Le programme d'appareils de Samsung offre à Anghami une voie de distribution dans plusieurs pays, avec le potentiel d'activer des auditeurs via un canal matériel partagé.
En Amérique du Sud, Azerion est devenu le partenaire exclusif de monétisation audio et vidéo de Deezer au Brésil en juin 2025, tandis que Spotify a annoncé en novembre 2025 que les clips musicaux étaient également disponibles pour les auditeurs Free en Colombie. En Europe, Deezer a conclu un partenariat au premier semestre 2025 avec Fitness Park, dont le président a rapporté 400 clubs en 2025, dont 300 en France et 100 à l'international. En Corée du Sud, Spotify a annoncé la lecture musicale sur NAVER Maps en décembre 2025 et Premium Basic sans coût supplémentaire avec l'adhésion payante NAVER+. Sony Music Iberia décrit le Portugal et l'Espagne comme un pont culturel et linguistique entre l'Amérique latine et l'Europe. Universal Music Group décrit le répertoire ancré localement de la Thaïlande atteignant des audiences à l'étranger, rendant le développement des artistes nationaux pertinent pour les services desservant à la fois les auditeurs locaux et étrangers.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un service musical sous licence établi qui propose de l'audio et des clips musicaux et perçoit des revenus d'abonnement ou de publicité. La taxe française s'applique aux recettes imposables couvertes au-dessus d'un seuil annuel par service, tandis que les procédures de la JASRAC au Japon régissent l'utilisation commerciale des compositions qu'elle gère. La loi saoudienne sur le droit d'auteur de 2026 protège l'autorité des auteurs à autoriser la communication en ligne et la mise à disposition à la demande. Ces cadres affectent le répertoire qu'un service peut proposer et l'administration ou les charges attachées à son usage commercial.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | France | Japon | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Mechanical Licensing Collective ; juges des redevances sur le droit d'auteur | ECAD | Direction générale des Finances publiques | JASRAC, pour les compositions qu'elle gère | Autorité saoudienne de la propriété intellectuelle |
| Instruments ou orientations clés | Licence globale en vertu de l'article 115 ; 37 CFR 210.27 ; procédure tarifaire 2028-2032 | Règlement de perception de l'ECAD, article 43(VII) ; licence d'exécution publique | Article 1609 sexdecies C du CGI ; champ d'application de la taxe sur le contenu musical | Licence commerciale J-TAKT ; tarif vidéo provisoire axé sur la musique jusqu'au 31 mars 2027 | Loi sur le droit d'auteur de 2026, article 9(1)(f) ; projet de règlement sur la gestion collective |
| Effet commercial | Les titulaires de licences globales déclarent et paient mensuellement, avec un rapport annuel | Licence payante et fichiers de streaming audio mensuels ; métadonnées supplémentaires si possible | Les collecteurs de revenus couverts déposent et paient électroniquement selon les procédures de TVA au-dessus du seuil annuel par service | Les streams commerciaux éligibles agrègent l'utilisation mensuellement et déclarent l'utilisation et les revenus trimestriellement | Autorisation de l'auteur pour la communication en ligne et la mise à disposition à la demande des œuvres protégées |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
Les notes moyennes des États-Unis et de l'Arabie saoudite reflètent des obligations de licence structurées, tandis que leurs processus de fixation des tarifs et de projet de réglementation sur la gestion collective soutiennent des orientations neutres dans l'attente de modifications spécifiques aux obligations des opérateurs. La note moyenne du Brésil et son orientation neutre reflètent la licence d'exécution publique payante et la continuité des rapports musicaux mensuels entre les réglementations de mai et août 2026. La faible note de la France reflète la taxe du collecteur couvert et la charge de dépôt, tandis que la proposition de 2027 maintiendrait le plafond des produits du CNM parallèlement au cadre de dépôt opérationnel. La perspective de durcissement du Japon reflète la fin au 31 mars 2027 d'un taux provisoire de 2,1 % sur les revenus mensuels de frais d'information et de publicité pour les streams vidéo axés sur la musique, sous réserve de frais minimaux, avec 2,8 % indiqué comme taux standard.
Étapes de la chaîne de valeur
La capture de valeur est comparée entre la fourniture de droits, l'infrastructure informatique et le service qui vend l'accès au streaming. Le dépôt 2025 de Spotify a identifié des obligations de redevances envers les filiales de labels de Universal Music Group, Sony Music Entertainment et Warner Music Group, ainsi que le représentant des labels indépendants Merlin. Les droits de composition aux États-Unis ajoutent une relation distincte, Spotify payant des frais de licence à l'ASCAP, la BMI, la GMR et la SESAC, qui perçoivent et distribuent les redevances aux titulaires de droits. Ces arrangements séparent la fourniture des droits musicaux du produit d'accès orienté client, de sorte que l'augmentation de la distribution nécessite également de sécuriser les autorisations et les paiements sous-jacents au répertoire.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Licence des droits d'enregistrement | Fournisseurs de droits d'enregistrement tels que les filiales de labels de Universal Music Group et les filiales de labels de Sony Music Entertainment | Redevances sur les enregistrements et les œuvres audiovisuelles | Sécuriser les autorisations de répertoire nécessaires à l'offre | Négocier la couverture du répertoire avant d'élargir l'accès |
| Informatique en nuage et stockage | Fournisseurs d'infrastructure en nuage tels que Google Cloud Platform | Frais d'utilisation informatique | Effort de migration après intégration avec un fournisseur | Préparer la portabilité et tester les chemins de récupération avant de changer d'infrastructure |
| Accès au streaming et monétisation | Opérateurs de services de streaming tels que Spotify Technology S.A. | Recettes d'abonnement et ventes publicitaires | Convertir l'accès disponible en usage payant ou en publicité vendue | Adapter les offres d'accès et l'inventaire publicitaire à la relation d'écoute |
| Source: Mordor Intelligence | ||||
La vente d'abonnements et les engagements d'infrastructure fonctionnent sur des bases commerciales différentes. En 2025, Spotify vendait des abonnements principalement directement aux utilisateurs finaux, tandis que les partenaires télécom pouvaient regrouper l'accès ou percevoir des paiements selon des tarifs négociés par abonné. Au 31 décembre 2025, il a également déclaré son accord de service Google Cloud parmi les obligations d'achat non résiliables et les accords de service avec des engagements de dépenses minimales. L'expansion des abonnements par les partenaires laisse donc l'opérateur de streaming responsable de la réconciliation des recettes négociées par abonné avec les droits et les engagements en nuage nécessaires pour soutenir le service.
Paysage concurrentiel
Les grands fournisseurs, notamment Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group et Alphabet Inc. (YouTube Music), sont en concurrence aux côtés de services musicaux spécialisés. Apple a indiqué qu'Apple Music avait atteint des records historiques en termes d'audience et de nouveaux abonnés en 2025. Les utilisateurs de YouTube Music ont généré plus de 450 millions d'instances de découverte d'un artiste inconnu en juillet 2026. Tencent Music a rapporté 7,61 milliards CNY (1,12 milliard USD) de revenus liés aux services musicaux au T2 2026, une catégorie renommée au T1 2026 pour inclure l'audio longue durée. Les positions déclarées des leaders reflètent ainsi différentes forces en matière d'acquisition d'auditeurs, de découverte d'artistes et de diversité audio.
Les acquisitions et l'accès aux performances montrent différentes façons d'élargir l'offre d'un fournisseur au-delà d'une relation de catalogue standard. Tencent Music a finalisé son acquisition de Ximalaya le 18 mai 2026, consolidant les résultats de la plateforme acquise à partir de cette date. En septembre 2025, Amazon Music a annoncé un livestream mondial exclusif du dernier concert en résidence de Bad Bunny à Porto Rico le 20 septembre sur son application, Prime Video et Twitch. Pour les auditeurs, ces approches peuvent différencier l'accès par un portefeuille audio plus large ou une performance ponctuelle, tandis que les challengers plus petits font face à un choix entre construire une diversité comparable et se concentrer sur un ensemble plus restreint de relations avec l'audience.
Spotify a rapporté 777 millions d'utilisateurs actifs mensuels au T2 2026, en hausse de 12 % par rapport au T2 2025. Spotify et Warner Music Group avaient annoncé un accord pluriannuel sur la musique enregistrée et l'édition en février 2025, incluant des forfaits différenciés planifiés et un modèle de licence d'édition directe dans des pays supplémentaires, dont les États-Unis. Warner Chappell Music était le concédant de licence d'édition désigné. La Direction générale des Finances publiques française exige des collecteurs de recettes imposables à la demande de musique et de clips musicaux dépassant le seuil annuel par service de déclarer et de payer la taxe électroniquement selon les procédures de TVA. Pour un service combinant musique et vidéo, l'expansion du produit doit tenir compte de qui perçoit les recettes imposables en France ainsi que de qui contrôle les droits sous-jacents.
Leaders du secteur du streaming musical
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Tencent Music Entertainment Group
-
Alphabet Inc. (YouTube Music)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
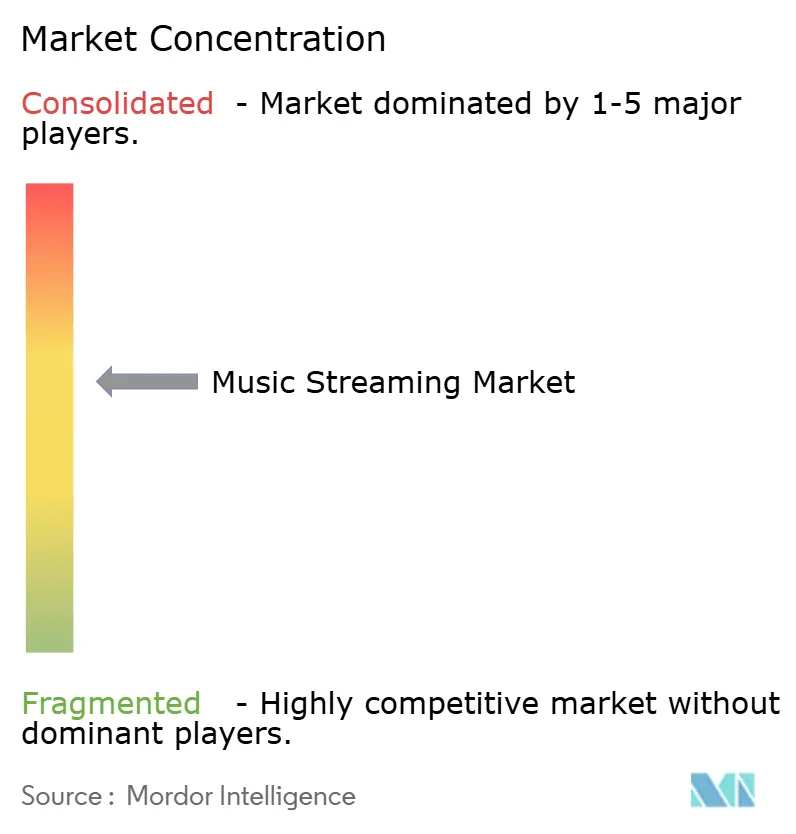
Marché du Streaming Musical Entreprises couvertes dans ce rapport
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Tencent Music Entertainment Group
- Alphabet Inc. (YouTube Music)
- Pandora Media, LLC (Sirius XM Holdings)
- Deezer S.A.
- TIDAL Music AS (Block Inc.)
- iHeartMedia, Inc.
- Saavn Media Ltd. (JioSaavn)
- SoundCloud Ltd.
- Anghami Inc.
- Boomplay (Transsion Holdings)
- Yandex Music LLC
- Bandcamp
- Kakao Entertainment Corporation (Melon)
- LINE MUSIC Corporation
- JOOX (Tencent Holdings)
- NetEase Cloud Music
- Audiomack
- ByteDance
- Gaana (Entertainment Network (India) Ltd.)
Principales opportunités pour les acteurs du marché
Les opportunités les plus claires comparent le paiement direct pour l'accès exclusif aux podcasts avec les compléments musicaux sous licence potentiels pour les utilisateurs de streaming payants. Spotify a commencé à déployer les Adhésions aux podcasts dans 34 marchés le 20 octobre 2026, permettant aux émissions éligibles d'offrir du contenu et des expériences exclusifs. L'éligibilité requiert l'hébergement sur Spotify for Creators ou Megaphone, au moins 3 épisodes publiés, 100 auditeurs ou spectateurs, et 100 heures de consommation Spotify au cours des 30 jours précédents. Spotify et Universal Music Group ont annoncé des accords de licence en mai 2026 pour un outil de reprises et remixes par intelligence artificielle générative impliquant des artistes et auteurs-compositeurs participants, avec un complément Premium payant planifié à partir d'août 2026.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / porteur | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Podcasts audio payants exclusifs | Les créateurs membres conservent 90 % des revenus générés | Auditeurs de podcasts recherchant du contenu audio exclusif | Proposer une série audio récurrente distincte derrière une adhésion | Maintenir suffisamment d'écoute pour satisfaire les seuils de participation | Créateurs audio éligibles et Spotify |
| Adhésions de fans de podcasts vidéo | L'éligibilité à l'adhésion inclut les audiences basées sur les spectateurs | Spectateurs de podcasts vidéo recherchant un accès plus étroit à l'émission | Développer du contenu vidéo exclusif et des expériences pour les fans | Convertir le visionnage en demande payante récurrente | Créateurs de podcasts vidéo éligibles et Spotify |
| Compléments musicaux créés par les fans sous licence | Les accords sur la musique enregistrée et l'édition permettent un outil payant planifié | Auditeurs Premium de musique intéressés par les reprises et remixes | Préparer un répertoire opt-in et une offre d'accès à prix séparé | Disponibilité du produit planifié et limites du répertoire participant | Spotify, Universal Music Group et artistes et auteurs-compositeurs participants |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de percevoir un paiement supplémentaire pour une relation spécifique avec une émission ou une chanson. Les adhésions aux podcasts fournissent une voie opérationnelle, tandis que l'outil musical sous licence était planifié à partir d'août 2026. Les fournisseurs ont donc une décision concrète de conversion d'audience pour l'accès aux podcasts et une décision de préparation du répertoire pour le complément musical potentiel. Étant donné que les Adhésions sont ouvertes uniquement aux émissions satisfaisant aux exigences d'hébergement, d'épisodes, d'audience et d'heures d'écoute, les émissions éligibles peuvent activer la voie podcast dès maintenant, laissant le complément musical planifié comme la construction à plus long terme.
Développements industriels récents dans Marché du Streaming Musical
- Oct 2026 : Spotify a commencé à déployer les Adhésions payantes dans 34 marchés, permettant aux créateurs de podcasts éligibles d'offrir à leurs fans du contenu et des expériences exclusifs.
- Oct 2026 : Believe et Spotify ont signé un accord de licence pour l'outil de remix par fans à venir de Spotify, couvrant les artistes et labels participants de Believe et TuneCore.
- Oct 2026 : Deezer a annoncé une mise à niveau HiFi pour le streaming sans perte FLAC jusqu'à 24 bits/192 kHz pour les abonnés payants éligibles sans coût supplémentaire, sous réserve de la disponibilité selon le marché, le titre et l'appareil.
Marché du Streaming Musical Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial du streaming musical mesure les revenus annuels des services numériques qui diffusent de la musique sous licence, des clips musicaux, des podcasts et d'autres contenus parlés à la demande ou en direct. Il couvre l'accès par abonnement et financé par la publicité via des applications et des lecteurs web ou navigateur pour les utilisateurs individuels et commerciaux dans le monde entier.
Exclusions du périmètre : Les ventes de musique physique, la radio terrestre, les services de streaming vidéo uniquement autonomes, l'hébergement de podcasts et les produits dérivés des artistes sont exclus.
Aperçu de la segmentation
- Par service
- Streaming à la demande
- Streaming en direct
- Par modèle de revenus
- Abonnement (premium, famille, étudiant)
- Financé par la publicité (niveau gratuit, événements sponsorisés)
- Par plateforme
- Basée sur une application
- Web / navigateur
- Par type de contenu
- Audio
- Vidéo
- Podcast et autres contenus parlés
- Par utilisateur final
- Individuel (consommateurs)
- Commercial (fitness, commerce de détail, hôtellerie, autres)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que le Rapport mondial sur la musique 2026 de l'Association de l'industrie A et ses données sectorielles fournissent des revenus de musique enregistrée, des formats de streaming et un contexte régional. Les statistiques TIC et de commerce électronique d'Eurostat suivent les abonnements payants au streaming musical, tandis que les rapports de revenus de la RIAA montrent les tendances du streaming payant, gratuit et autres aux États-Unis. La couverture de l'OMPI sur les licences musicales et le droit d'auteur aide les analystes à interpréter les coûts des droits et les conditions d'accès régionales parallèlement à ces indicateurs de marché.
Les analystes peuvent utiliser les dépôts publics des entreprises, les documents de résultats et la presse économique réputée pour recouper les tendances déclarées en matière d'abonnement, de publicité, de forfaits et de licences avec les données des associations et les données officielles. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les analystes devraient rechercher des entretiens structurés avec des dirigeants et des responsables fonctionnels de services de streaming de grande, moyenne et petite taille, ainsi que des spécialistes des licences, de la publicité, de l'accès commercial à la musique et de la distribution régionale en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les guides d'entretien devraient tester les interprétations des sources secondaires sur l'économie des abonnements et de la publicité, les forfaits, le mix de contenu, la portée des canaux et les différences régionales, tout en enregistrant la base et la période derrière chaque réponse. Les données contradictoires ou manquantes devraient être réconciliées avec des indicateurs publics indépendants, avec des questions de suivi ciblées utilisées pour résoudre les lacunes importantes avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 18 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs plus petits : 20 % | Responsables : 47 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Un modèle descendant devrait estimer les recettes annuelles mondiales des services de streaming provenant des abonnements, de la publicité et du parrainage, et de l'accès commercial, puis vérifier le total par rapport aux preuves des fournisseurs et des canaux échantillonnés. Les indicateurs clés comprennent les comptes payants et le revenu moyen par utilisateur, les audiences du niveau gratuit et le rendement publicitaire, la portée des clients commerciaux, la pénétration des forfaits, et l'adoption et la tarification régionales. Ensemble, ils distinguent la croissance des utilisateurs de la monétisation et soutiennent les découpages par service, modèle de revenus, plateforme, contenu, utilisateur final et géographie. Les parts de segment devraient suivre les divulgations de revenus disponibles et les preuves de mix de services, avec les volumes de clients, la couverture des canaux et les modèles de tarification utilisés comme vérifications lorsque les répartitions directes des revenus ne sont pas publiées. La régression multivariée peut projeter les principaux moteurs de revenus, avec une analyse de scénarios utilisée lorsque les conditions de licence, de tarification ou de forfaits rendent les relations historiques instables. Les analystes devraient comparer les projections avec des vérifications ascendantes sélectives en multipliant les volumes d'abonnés ou de comptes commerciaux échantillonnés par le revenu observé par compte, puis combler les observations manquantes avec des indicateurs publics par pays et enregistrer la période et la couverture de chaque donnée. Les entretiens avec des experts devraient tester le caractère raisonnable des hypothèses au niveau des variables sans remplacer les preuves mesurées.
Cycle de validation et de mise à jour des données
Les analystes devraient trianguler les divulgations des fournisseurs, les statistiques des associations et officielles, et les indicateurs des canaux, puis examiner les anomalies et les écarts importants en vérifiant les définitions, les périodes, les devises et les revenus en double. Un second analyste devrait examiner la traçabilité des sources, les formules, les réconciliations de segments et les valeurs aberrantes avant la validation, avec une reprise de contact déclenchée par des conflits de sources non résolus ou des changements importants dans les licences, la tarification ou les forfaits. Le modèle devrait être actualisé annuellement, réexaminé entre les cycles après des événements de marché importants, et vérifié à nouveau lors d'une nouvelle revue avant livraison.
Comparaison de la taille du marché du streaming musical de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché mondial du streaming musical mesure les revenus annuels des services numériques qui diffusent de la musique sous licence, des clips musicaux, des podcasts et d'autres contenus parlés à la demande ou en direct.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les comptes payants et le revenu moyen par utilisateur, les audiences du niveau gratuit et le rendement publicitaire, la portée des clients commerciaux, la pénétration des forfaits, et l'adoption et la tarification régionales.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,23 milliards USD (2027) | |
| Cabinet de conseil mondial A | 36,96 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 35,7 % à la valeur de ce rapport pour 2027 de 27,23 milliards USD, 2 ans plus tard. Le périmètre publié inclut les activités en présentiel et hybrides ainsi que les biens connexes vendus ou regroupés par les fournisseurs, au-delà des recettes d'accès aux services de streaming numérique. |
| Association de l'industrie A | Plus de 22 milliards USD (2025) | Le chiffre publié correspond aux revenus du streaming de musique enregistrée attribués aux détenteurs de droits, une mesure de la chaîne de revenus plus étroite que les recettes brutes perçues par les services de streaming. |
Les analystes de Mordor Intelligence devraient trianguler les divulgations des fournisseurs, les statistiques des associations et officielles, et les indicateurs des canaux, puis examiner les anomalies et les écarts importants en vérifiant les définitions, les périodes, les devises et les revenus en double.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de taille du marché du streaming musical ?
La taille devrait passer de 27,23 milliards USD en 2027 à 40,23 milliards USD d'ici 2032, enregistrant un CAGR de 8,12 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de musique en streaming ?
Les streams musicaux premium à la demande en Indonésie ont augmenté de 19,7 % en 2025 par rapport à 2024. L'offre mobile et la monétisation des podcasts ajoutent des voies de distribution et de revenus.
Quel type de service détient la plus grande part des revenus du streaming musical ?
Le streaming à la demande représentait 77,93 % des revenus du streaming musical en 2026, ce qui en fait le type de service le plus important.
Quelles entreprises dominent le secteur du streaming musical ?
Les principaux fournisseurs comprennent Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group et Alphabet Inc. (YouTube Music).
Quel est un défi commercial clé pour les plateformes de streaming ?
Les garanties minimales de contenu peuvent augmenter les coûts de licence et réduire la marge brute si elles ne sont pas entièrement récupérées, comme Anghami l'a rapporté dans son dépôt pour l'exercice 2025. Les soldes non récupérés n'avaient pas été significatifs au moment de ce dépôt.
Quelle géographie devrait connaître la croissance la plus rapide dans le streaming musical ?
Le Moyen-Orient et l'Afrique devrait enregistrer un CAGR de 16,2 % entre 2027 et 2032. L'Amérique du Nord était en tête avec 32,58 % des revenus en 2026.