
Taille et parts du marché de l'automatisation des laboratoires miniers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.95 Milliards de dollars |
| Taille du Marché (2031) | 12.88 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.13 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
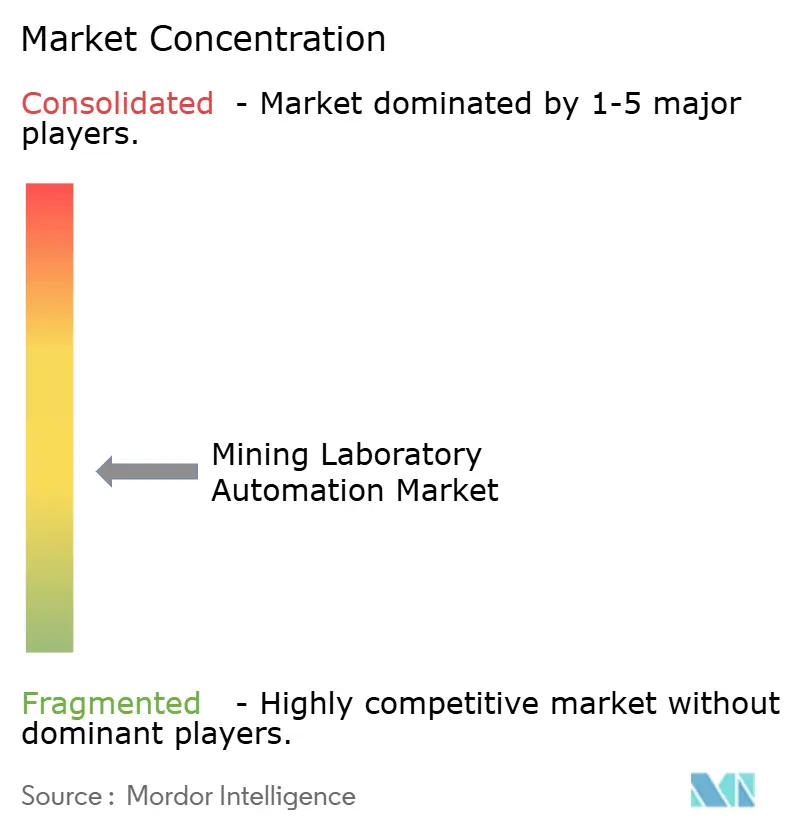
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des laboratoires miniers par Mordor Intelligence
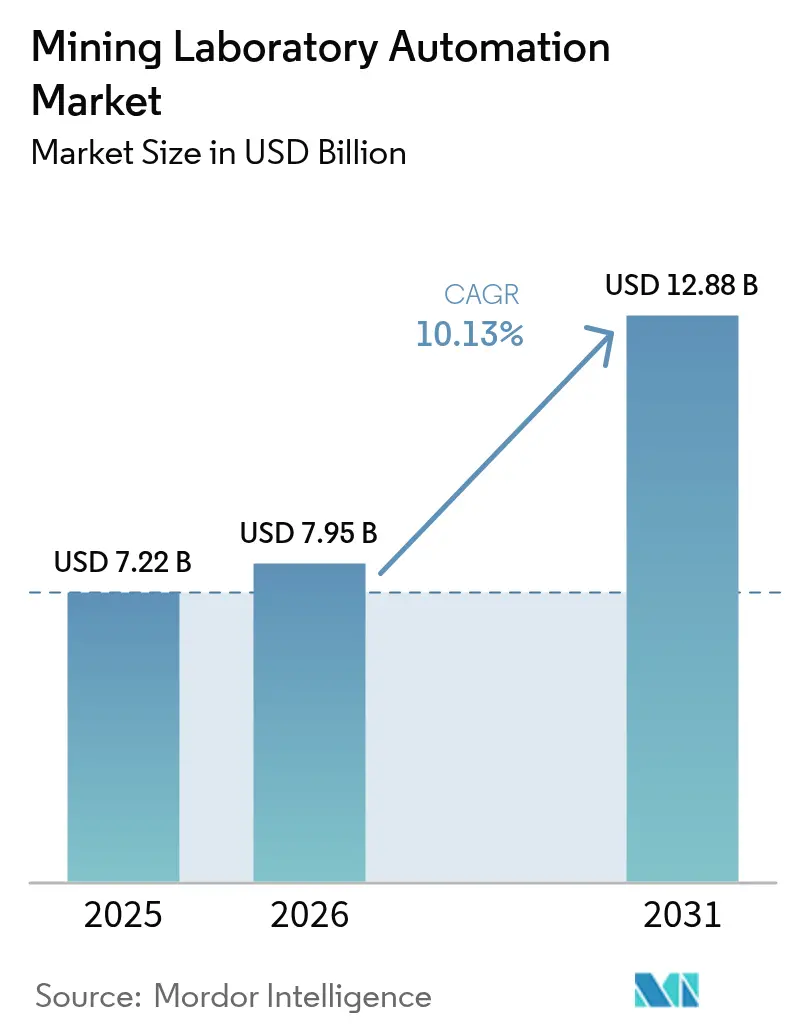
La taille du marché de l'automatisation des laboratoires miniers est estimée à 7,95 milliards USD en 2026, en croissance par rapport à la valeur de 2025 de 7,22 milliards USD, avec des projections pour 2031 indiquant 12,88 milliards USD, croissant à un TCAC de 10,13 % sur la période 2026-2031. La demande soutenue émane des programmes de numérisation des sites miniers qui visent des délais d'exécution d'analyses plus rapides, un contrôle de teneur plus rigoureux et une réduction de l'exposition humaine aux environnements dangereux. Les systèmes d'échantillonnage autonomes sont désormais directement reliés aux plateformes LIMS hébergées dans le nuage, permettant une traçabilité de la fosse au port qui améliore la récupération du minerai, réduit les coûts de re-manutention et renforce la conformité aux critères ESG. Les exploitants miniers de taille moyenne et grande numérisent leurs laboratoires pour pallier la pénurie de main-d'œuvre qualifiée, tandis que les laboratoires conteneurisés raccourcissent les délais de développement des projets en terrain vierge. La convergence de la robotique, de l'IA et de l'instrumentation modulaire crée des écosystèmes évolutifs qui réduisent le coût total de possession et offrent aux premiers adoptants des horizons de retour sur investissement de 18 à 24 mois. La dynamique des investissements est renforcée par des politiques régionales, notamment en Australie, au Chili, en Arabie Saoudite et au Ghana, où les régulateurs et les fonds souverains orientent les capitaux vers des chaînes de valeur minières automatisées.
Principaux enseignements du rapport
- Par catégorie de produit, la robotique a dominé avec une part de revenus de 33,60 % en 2025 ; le LIMS devrait se développer à un TCAC de 12,15 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes modulaires détenaient 50,20 % des parts du marché de l'automatisation des laboratoires miniers en 2025, tandis que l'automatisation totale du laboratoire devrait croître à un TCAC de 14,51 % jusqu'en 2031.
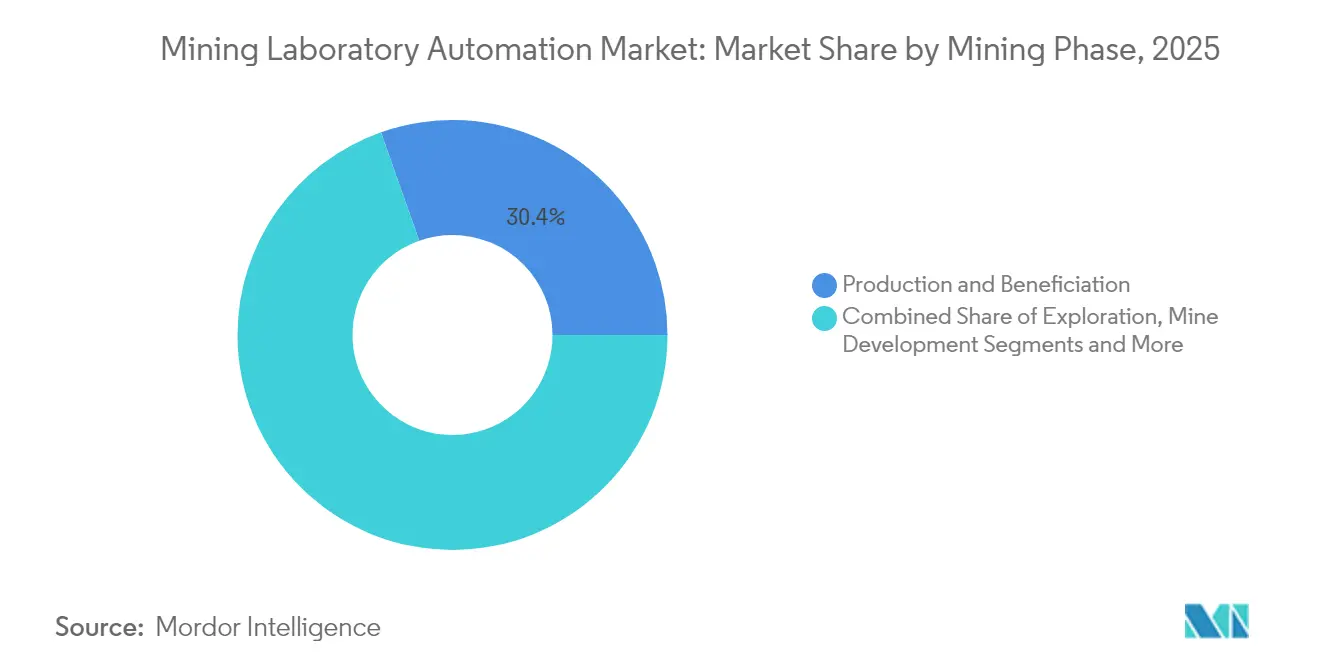
- Par phase minière, la production et la valorisation représentaient 30,40 % de la taille du marché de l'automatisation des laboratoires miniers en 2025 ; l'exploration et le contrôle de teneur progressent à un TCAC de 12,98 % jusqu'en 2031.
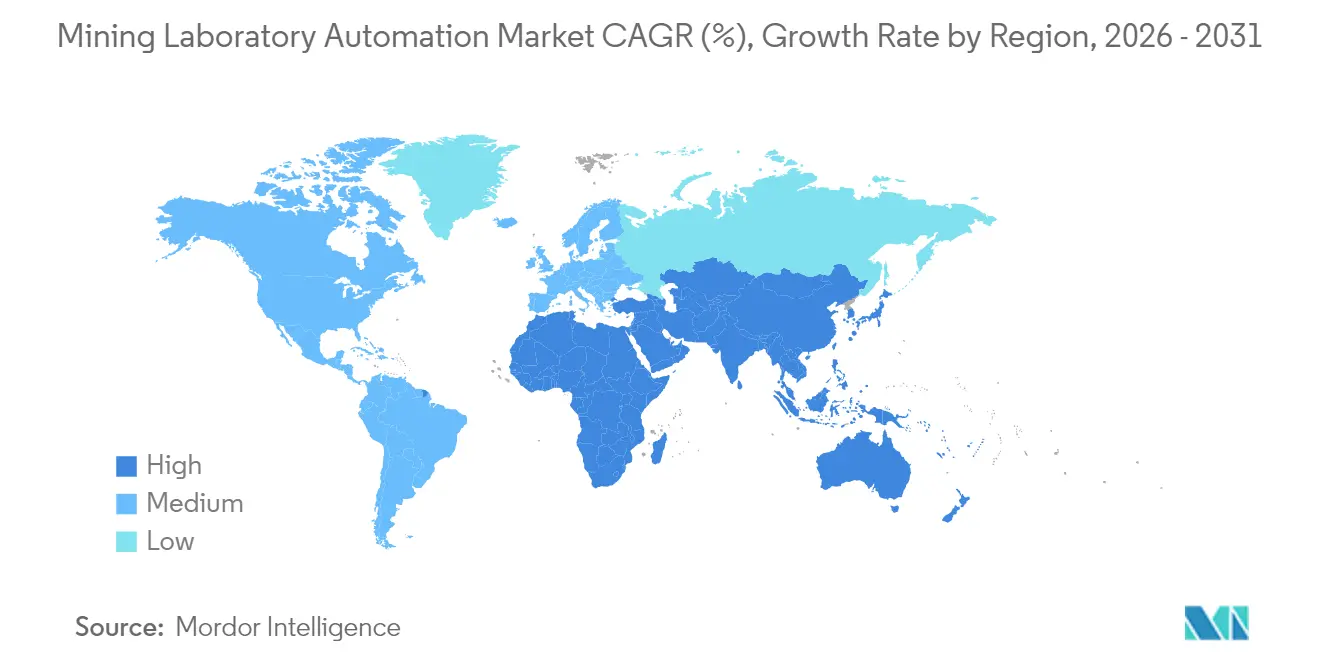
- Par géographie, l'Asie-Pacifique détenait 31,20 % des parts en 2025, tandis que le Moyen-Orient et l'Afrique affichent le TCAC le plus élevé de 14,86 % jusqu'en 2031.
- Par utilisateur final, les grandes entreprises ont capturé 57,10 % de la taille du marché de l'automatisation des laboratoires miniers en 2025 ; les exploitants miniers de niveau intermédiaire et juniors représentent le groupe d'utilisateurs à la croissance la plus rapide avec un TCAC de 13,88 %.
- FLSmidth, Thermo Fisher Scientific et Bruker détenaient collectivement 25,60 % des parts du marché de l'automatisation des laboratoires miniers en 2025, reflétant un paysage modérément fragmenté.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'automatisation des laboratoires miniers
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Initiatives d'échantillonnage numérique « de la fosse au port » en Australie | 1.8% | Australie, avec répercussions au Canada et au Brésil | Moyen terme (2-4 ans) |
| Obligation de délai de réponse des analyses sur site dans les mines de cuivre chiliennes | 1.5% | Chili, Pérou, avec adoption dans les opérations cuprifères de la région Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoins urgents de contrôle de teneur dans les méga-fosses aurifères d'Afrique de l'Ouest | 1.2% | Afrique de l'Ouest, en expansion vers l'Afrique de l'Est et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Réglementations plus strictes sur le suivi des digues de stériles au Brésil | 0.9% | Brésil, avec répercussions réglementaires sur les opérations mondiales | Long terme (≥ 4 ans) |
| Essor des laboratoires conteneurisés « en étoile » dans les pays nordiques | 0.7% | Pays nordiques, en expansion vers les régions minières éloignées à l'échelle mondiale | Long terme (≥ 4 ans) |
| Maintenance prédictive basée sur l'IA pour la préparation robotisée des échantillons | 1.4% | Mondial, avec adoption précoce en Australie et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Initiatives d'échantillonnage numérique « de la fosse au port » en Australie
Les grands groupes miniers intègrent désormais des foreuses autonomes, des concasseurs automatisés et des lignes robotisées d'essai au feu dans des dorsales de données unifiées qui transmettent les résultats géochimiques aux logiciels de planification en quelques minutes. Rio Tinto fait état d'économies annuelles de 200 millions USD après le déploiement de la maintenance prédictive sur des actifs de laboratoires robotisés, tandis que la mine Spence de BHP au Chili a enregistré trois mois d'autonomie complète sans aucun incident de sécurité en 2024. Le flux continu de données supprime les goulots d'étranglement manuels, réduit le risque de contamination de 40 % et améliore la récupération du minerai de 3 à 5 % dans les grandes opérations de minerai de fer.[1]Équipe éditoriale de BHP, « L'intelligence artificielle dévoile un avenir plus intelligent », bhp.com
Obligation de délai de réponse des analyses sur site dans les mines de cuivre chiliennes
Des délais réglementaires de quatre heures pour les analyses de contrôle de teneur ont contraint les sites chiliens à adopter la préparation automatisée des échantillons et des unités XRF portables capables de produire des résultats en 90 minutes. L'accord de 2,5 milliards USD de Codelco avec ABB regroupe l'électrification et l'automatisation des laboratoires, offrant aux premiers adoptants des gains de 2 à 3 points dans la récupération du cuivre et façonnant des mandats similaires au Pérou.[2]Mining Digital Staff, « ABB et Codelco s'associent pour la décarbonisation des mines chiliennes », miningdigital.com
Besoins urgents de contrôle de teneur dans les méga-fosses aurifères d'Afrique de l'Ouest
Les méga-fosses aurifères ont mis en place des laboratoires robotisés à haut débit traitant plus de 500 échantillons par jour. AngloGold Ashanti a obtenu un ROI de 650 % à Iduapriem en associant le suivi des mouvements de tir à des flux de travail d'analyse automatisés, ce qui a augmenté la récupération de l'or de 4 à 6 %. Ce succès stimule des investissements similaires au Ghana, au Mali et au Suriname.
Maintenance prédictive basée sur l'IA pour la préparation robotisée des échantillons
Des modèles d'apprentissage automatique analysent les signaux de vibration et thermiques pour prévoir les défaillances 72 à 96 heures à l'avance. Gecko Robotics a documenté une réduction de 35 % des temps d'arrêt non planifiés et une disponibilité des équipements supérieure de 8 à 12 % sur des sites miniers pilotes. La réduction des coûts de maintenance accélère le retour sur investissement des projets et encourage les contrats groupés matériel-logiciel.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Délai de remboursement du CAPEX supérieur à 3 ans pour les mines de taille intermédiaire | -1.6% | Mondial, affectant particulièrement les opérations juniors et de taille intermédiaire | Court terme (≤ 2 ans) |
| Interopérabilité limitée entre le matériel d'analyse hérité | -1.2% | Amérique du Nord et Europe avec une infrastructure vieillissante | Moyen terme (2-4 ans) |
| Pénurie de techniciens en robotique en Afrique et dans les Caraïbes | -0.8% | Afrique subsaharienne et régions minières des Caraïbes | Long terme (≥ 4 ans) |
| Obstacles à la souveraineté des données pour les LIMS hébergés dans le nuage dans l'UE | -0.7% | Union européenne, avec répercussions potentielles sur d'autres régions | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Délai de remboursement du CAPEX supérieur à 3 ans pour les mines de taille intermédiaire
Les opérations minières de taille intermédiaire sont confrontées à des contraintes financières importantes lorsqu'elles évaluent les investissements en automatisation des laboratoires, car les longues périodes de remboursement dépassent souvent les seuils de risque acceptables pour les entreprises disposant de ressources en capital limitées. L'analyse des coûts opérationnels miniers réalisée par SRK Consulting révèle que les projets d'automatisation nécessitant des investissements initiaux supérieurs à 5 millions USD sont généralement soumis à l'examen des conseils d'administration lorsque les délais de remboursement dépassent 36 mois. Ce défi est aggravé par la volatilité des prix des matières premières, qui rend les calculs de ROI à long terme peu fiables, en particulier pour les opérations aurifères et sur métaux de base où les fluctuations de prix peuvent dépasser 20 % par an. Le projet Quebrada Blanca II de Teck Resources illustre ce défi, avec des coûts de développement qui ont grimpé à 8,5-9 milliards USD, bien au-dessus des estimations initiales, soulignant le risque de dépassement des coûts dans les grandes initiatives d'automatisation. Les options de financement d'équipements et les arrangements de crédit-bail émergent comme des solutions potentielles, mais leur adoption reste limitée en raison des préoccupations relatives à l'obsolescence technologique et aux responsabilités de maintenance.
Interopérabilité limitée entre le matériel d'analyse hérité
Le parc important d'équipements analytiques hérités du secteur minier crée des défis d'intégration significatifs lors de la mise en œuvre de systèmes d'automatisation modernes, car de nombreux instruments manquent de protocoles de communication standardisés requis pour un échange de données sans heurts. Les systèmes de gestion de l'information de laboratoire doivent prendre en charge des dizaines d'interfaces d'instruments différentes, certaines installations exploitant des équipements provenant de plus de 15 fabricants différents couvrant plus de 20 ans d'évolution technologique. La complexité augmente de façon exponentielle lorsqu'on tente d'intégrer des fours à essai au feu, des spectromètres à fluorescence X et des systèmes d'absorption atomique de différentes époques dans des flux de travail automatisés unifiés. Les solutions de mise à niveau peuvent coûter de 40 à 60 % du prix des nouveaux équipements tout en n'offrant qu'une fonctionnalité partielle, créant des décisions difficiles d'allocation du capital pour les entreprises minières. L'émergence de normes de communication universelles et de solutions middleware offre un soulagement potentiel, mais la mise en œuvre requiert une expertise technique importante que de nombreuses opérations minières ne possèdent pas en interne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : la robotique accélère la réduction des risques
La robotique a généré la plus grande part du marché de l'automatisation des laboratoires miniers, soit 33,60 % en 2025, soutenue par la nécessité de protéger le personnel des fours à haute température et des poussières cancérigènes. Les cellules clé en main de Scott Automation assurent désormais le concassage, le broyage, la pesée et la coulée d'essai au feu en environnements confinés, améliorant le débit et la répétabilité. Le LIMS, bien que moins important en taille, est le segment qui progresse le plus rapidement avec un TCAC de 12,15 %, car les dirigeants accordent plus de valeur à l'intégrité des données et à la traçabilité réglementaire qu'à la vitesse matérielle incrémentale. Les laboratoires conteneurisés répondent aux campagnes d'exploration qui nécessitent une mobilisation rapide ; un module de 40 pieds peut être mis en ligne en trois semaines. Les analyseurs automatisés adoptent l'étalonnage assisté par IA, réduisant la consommation de réactifs et améliorant la précision.

Note: Les parts de segments pour tous les segments individuels sont disponibles à l'achat du rapport


Par niveau d'automatisation : le modulaire domine mais l'automatisation totale du laboratoire gagne du terrain
Les entreprises préfèrent les îlots modulaires qui remplacent des tâches discrètes — concassage, division ou fusion — sans déstabiliser l'ensemble des flux de travail. Ces systèmes représentaient 50,20 % des parts du marché de l'automatisation des laboratoires miniers en 2025. À mesure que les preuves de remboursement s'accumulent, l'automatisation totale du laboratoire croît de 14,51 % par an, notamment dans les centres de minerai de fer et de cuivre où les volumes d'échantillons sont extrêmes. L'alliance d'ABB avec Agilent pour la fourniture d'îlots robotisés de chimie intégrée signale un virage vers des écosystèmes de fournisseurs qui offrent des solutions du berceau à la porte.
Par phase minière : la production domine, l'exploration accélère
Les stades de production et de valorisation ont représenté 30,40 % des revenus de 2025, les opérateurs exigeant un contrôle de processus en temps réel pour respecter les spécifications contractuelles. L'exploration et le contrôle de teneur affichent cependant le titre du TCAC de 12,98 %, car les corps minéralisés complexes nécessitent des analyses rapides de carottes de forage. Le déploiement par Giant Mining de la modélisation géométallurgique basée sur l'IA avant sa campagne de forage 2025 montre comment une intelligence géochimique précoce réduit le risque du capex ultérieur.
Note: Les parts de segments pour tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les grandes entreprises restent dominantes
Les grands exploitants miniers diversifiés détenaient 57,10 % de la taille du marché de l'automatisation des laboratoires miniers en 2025, car ils peuvent financer des déploiements multi-sites et maintenir une R&D interne. La baisse des coûts et les modèles de crédit-bail permettent aux acteurs de taille intermédiaire d'accroître leurs dépenses à un TCAC de 13,88 %. Le service de détection d'or à paiement à l'échantillon d'Orexplore s'avère attrayant pour les juniors à la recherche d'une exploration à faible intensité de capital.
Analyse géographique
L'Asie-Pacifique a ancré 31,20 % des revenus mondiaux en 2025, la chaîne de minerai de fer autonome de l'Australie et la vaste capacité en métaux de base de la Chine stimulant la demande. Les dépenses australiennes en robotique dans le secteur minier s'élevaient à 63 milliards USD en 2022 et devraient passer à 218 milliards USD d'ici 2030, une tendance reproduite dans les laboratoires. Le Japon et la Corée du Sud fournissent des capteurs de précision et des puces IA qui améliorent la précision des analyses.
Le Moyen-Orient et l'Afrique enregistrent le TCAC le plus rapide de 14,86 %, catalysé par les fonds souverains. Le partenariat du mineur saoudien Ma'aden avec Hexagon pour ouvrir la première mine numérique de la région — budgétisée à 2 milliards USD — établit un modèle pour l'automatisation des laboratoires dans les actifs de phosphate, d'or et de cuivre. Les déploiements africains s'appuient fortement sur les laboratoires conteneurisés et la surveillance à distance pour contourner les infrastructures défaillantes et la pénurie de techniciens.
L'Amérique du Nord affiche une demande de remplacement stable à mesure que les laboratoires hérités d'uranium, de potasse et de métaux précieux vieillissent. Les fournisseurs doivent naviguer dans les mises à niveau d'interopérabilité et les environnements de travail syndiqués. Le tableau européen est mitigé : les producteurs nordiques de minerai de fer pionniers des laboratoires automatisés en étoile soutenant de nombreuses mines satellites, mais l'UE dans son ensemble peine avec les obstacles à la souveraineté des données qui compliquent les modèles LIMS basés sur le nuage. L'Amérique du Sud bénéficie de la loi chilienne sur les délais d'analyse et du boom lithium au Pérou.

Paysage réglementaire
La réglementation affectant l'automatisation des laboratoires miniers repose sur les régimes de santé et de sécurité au travail et les normes techniques pour les systèmes autonomes, avec une application et des orientations variant selon la juridiction. Aux États-Unis, la Mine Safety and Health Administration (MSHA) établit la référence de base à travers les 30 CFR Parts 1-199, avec lesquels les exploitants de mines et les laboratoires sur site doivent s'aligner lors de l'introduction de la manipulation automatisée des échantillons, de la robotique et des sauvegardes associées. Le Canada affine également ses orientations pour l'exploitation minière autonome mobile, référencées par des approches provinciales telles que les directives de la Colombie-Britannique et les applications de la loi sur la santé et la sécurité au travail de l'Ontario, ce qui façonne la manière dont les laboratoires automatisés en fosse et les cellules robotisées de préparation d'échantillons sont évalués en termes de risques, entretenus et dotés en personnel.
Les normes et les attentes en matière de diligence raisonnable influencent de plus en plus la manière dont les données d'analyse, la traçabilité et les flux de travail numériques sont mis en œuvre. Les cadres ISO couramment référencés en matière de sécurité des systèmes autonomes et des machines, notamment l'ISO 17757 et l'ISO 12100, appuient les décisions d'évaluation des risques et d'intégration des systèmes pour les lignes de laboratoire robotisées. En Chine, la norme YS/T 1821-2025 pour les usines intelligentes dans le contexte minier des métaux non ferreux a été publiée en août 2025 et mise en œuvre le 1er mars 2026, renforçant les exigences de normalisation nationale pour les opérations intelligentes et connectées. En Europe, les exigences en matière de reporting sur la durabilité et de diligence raisonnable, y compris les attentes découlant de la CSRD, accentuent les besoins de documentation et d'auditabilité pour les résultats de laboratoire, augmentant l'importance accordée à la traçabilité LIMS et à la gestion contrôlée des données à travers les chaînes d'approvisionnement minérales mondiales.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les OEM d'automatisation et les intégrateurs de systèmes fournissant la manipulation robotisée des échantillons, les modules de concassage/fractionnement/préparation, et les analyseurs automatisés (XRF, XRD, ICP-MS, LIBS), puis se poursuit vers les couches logicielles où les outils LIMS et de connectivité intègrent les instruments avec la planification minière, les flux SAP/ERP et les workflows QA/QC. Les fournisseurs en amont incluent Scott Technology (Rocklabs), FLSmidth, Alsys International et QCS LabAutomation GmbH, tandis que l'intégration numérique et l'échange de données en aval sont soutenus par des fournisseurs de LIMS et de plateformes tels que Online LIMS Canada Ltd., Datamine (AssayNet), MineHub et aXedras.
Le déploiement progresse généralement de la conception technique et de la cartographie des flux de travail jusqu'aux tests d'acceptation en usine, à la mise en service sur site et aux contrats de service à long terme couvrant l'étalonnage, les pièces de rechange et la disponibilité opérationnelle. Deux canaux importants sont les laboratoires sur site minier soutenant le contrôle des teneurs et la production, ainsi que les laboratoires commerciaux tiers (fournisseurs TIC) qui standardisent les flux d'analyse pour plusieurs clients miniers. Le déploiement en juin 2026 par Scott Technology d'une cellule de concassage AMS dans un grand laboratoire commercial illustre cette expansion en aval. Les principaux points de blocage sont centrés sur l'intégration avec le matériel d'analyse existant, en raison de la diversité des interfaces et des coûts de rétrofit, ainsi que sur la construction de pipelines de données préservant la chaîne de traçabilité et l'alignement sur l'ISO 17025 tout en permettant des boucles de décision quasi instantanées entre les résultats de laboratoire et les opérations.
Paysage concurrentiel
Le marché de l'automatisation des laboratoires miniers s'équilibre entre acteurs établis à grande échelle et perturbateurs agiles. FLSmidth, Bruker et Thermo Fisher disposent de flottes de services mondiales, de suites d'analyses intégrées et de contrats après-vente solides — capturant ensemble 26 % des parts. Ils consolident leurs positions grâce à des packages de mise à niveau qui intègrent la robotique aux instruments hérités. Les entreprises challengers comme Chrysos (PhotonAssay) et GeologicAI offrent des analyses non destructives révolutionnaires et une numérisation de carottes basée sur l'IA qui compressent les délais d'analyse de quelques heures à quelques minutes. Les réseaux de partenariats se multiplient : ABB rejoint Agilent pour les cellules de chimie humide robotisées ; ABB se lie également à LabX de Mettler-Toledo pour superposer les données de pesée sur le LIMS, répondant aux laboratoires privés de techniciens qualifiés.
L'automatisation en tant que service émerge comme un champ de bataille. Scott Technology et Intertek expérimentent des contrats basés sur les résultats où les exploitants miniers paient à l'échantillon analysé plutôt que de posséder les équipements. Parallèlement, les équipementiers intègrent une maintenance prédictive basée sur l'IA pour réduire les temps d'arrêt non planifiés — un facteur de différenciation mis en évidence par les résultats terrain de Gecko Robotics. Les impératifs de durabilité poussent les fournisseurs à concevoir des fours de fusion à faible consommation d'énergie et des systèmes de ventilation intelligents, répondant à des analyses de stériles plus strictes et à des indicateurs de décarbonisation.
Leaders du secteur de l'automatisation des laboratoires miniers
FLSmidth A/S
Thermo Fisher Scientific
SGS SA
Intertek Group PLC
Rocklabs (Scott Technology)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace se développe autour de l'extension de l'automatisation modulaire au-delà des sites miniers individuels vers l'écosystème des laboratoires commerciaux et des tests multi-clients, où la normalisation et le débit sont monétisés auprès de nombreux exploitants. Le contrat de juin 2026 de Scott Technology visant à installer une cellule de concassage à Solution Modulaire Automatisée (AMS) dans un grand laboratoire commercial de minéraux constitue un signal concret que les îlots de laboratoire modulaires sont conçus pour des flux de travail de laboratoires de service plus larges, et non uniquement pour les déploiements chez les exploitants-propriétaires. Cela crée un espace pour les fournisseurs capables de livrer des modules reproductibles, une mise en service rapide et un contrôle qualité/assurance qualité cohérent, tout en intégrant les résultats dans les LIMS et formats de reporting des clients.
La caractérisation quantitative plus rapide des minerais reste également une zone d'opportunité importante pour le contrôle des teneurs et l'optimisation des procédés, en particulier à mesure que les gisements deviennent plus complexes et que les programmes de minéraux critiques exigent une traçabilité plus stricte. L'installation en juin 2026 par Metso d'un analyseur minéralogique automatisé TESCAN TIMA dans son centre de recherche de Pori, en Finlande, vise à comprimer les cycles de caractérisation de plusieurs jours à quelques heures, s'alignant sur la demande de flux de travail à haut débit et riches en données, soutenus par une manipulation automatisée et une gestion numérique des données. La mise en service en juin 2026 par Vale d'une usine de traitement dotée d'IA à Itabira, au Brésil, avec des capacités étendues d'automatisation et de robotique à distance, renforce encore la demande d'analyses intégrées et de pipelines de données de l'échantillon à la décision. Ensemble, ces éléments confirment les opportunités pour les fournisseurs de regrouper robotique, analyseurs et connectivité LIMS avec des interfaces ouvertes, une traçabilité validée et des structures d'automatisation en tant que service qui réduisent le risque initial pour les exploitants miniers de taille moyenne et junior contraints par le retour sur investissement.
Développements récents du secteur
- Juin 2026 : Scott Technology a obtenu un contrat pour déployer sa cellule de concassage Rocklabs Automated Modular Solution (AMS) dans un grand laboratoire commercial de test de minéraux. Cette évolution étend l'automatisation modulaire des laboratoires des déploiements sur sites miniers vers les flux de travail des laboratoires tiers, où le débit standardisé et la reproductibilité peuvent être déployés à l'échelle auprès de plusieurs clients miniers.
- Mai 2026 : FLSmidth s'est vu attribuer une commande d'une valeur de 300 millions de DKK pour fournir des technologies clés de valorisation pour un projet de minerai de fer de quartzite hématitique rubanée (BHQ) en Asie du Sud, incluant des broyeurs à haute pression et des broyeurs à média agité. Cette attribution renforce les schémas de traitement intégrés qui s'appuient de plus en plus sur des boucles de mesure, d'échantillonnage et de contrôle en laboratoire plus strictes pour stabiliser la qualité des produits.
- Septembre 2024 : FLSmidth a accepté d'acquérir Tipco (TIPCO Tudeshki Industrial Process Control GmbH) afin de renforcer son offre de pompes, cyclones et vannes numériques avec une capacité de mesure de la distribution granulométrique. L'ajout de savoir-faire en instrumentation et en contrôle soutient des architectures de contrôle de procédés plus automatisées, augmentant la demande d'analyses de laboratoire et en ligne compatibles pouvant alimenter l'optimisation en boucle fermée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les solutions d'automatisation utilisées à l'intérieur des laboratoires miniers pour préparer, tester, analyser et rapporter des échantillons, y compris le matériel, les logiciels et les services de soutien associés liés aux flux de travail de laboratoire dans le secteur minier.
Exclusions de périmètre : il ne comptabilise pas l'automatisation générale du site minier qui est hors laboratoire, et il n'inclut pas les consommables courants qui ne font pas partie d'une solution d'automatisation.
Aperçu de la segmentation
- Par produit
- Robotique
- Systèmes de gestion de l'information de laboratoire (LIMS)
- Laboratoire conteneurisé
- Analyseurs automatisés et équipements de préparation des échantillons
- Par niveau d'automatisation
- Automatisation totale du laboratoire (ATL)
- Automatisation modulaire / en îlots
- Par phase minière
- Exploration et contrôle de teneur
- Développement et planification minière
- Production et valorisation
- Fermeture et surveillance environnementale
- Par matière première traitée
- Minerai de fer
- Cuivre
- Or
- Charbon et minéraux de batterie (Ni, Li, Co)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire un ensemble de données de départ propre, nous cartographions la manière dont la demande d'automatisation des laboratoires miniers est liée à l'activité d'exploration et de production, puis nous l'alignons avec des indicateurs publics pouvant être suivis d'une année à l'autre. Les intrants courants incluent les statistiques minières gouvernementales et les séries de production minérale provenant de sources telles que l'USGS, les services géologiques nationaux et les ministères de l'énergie ou des mines, qui aident à cadrer l'activité des matières premières et l'exposition par pays.
Nous utilisons également des normes et des références techniques qui façonnent les flux de travail de laboratoire et les exigences de qualité, telles que les méthodes ISO utilisées dans l'analyse et la manipulation des échantillons, ainsi que des articles évalués par des pairs sur la préparation automatisée d'échantillons et la performance des instruments analytiques. Pour le contexte du marché et les signaux d'adoption, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs, une couverture presse fiable et des documents d'associations sur les pratiques minières et de laboratoire. Le cas échéant, des abonnements payants sont utilisés pour les données financières et de renseignement des entreprises, les recherches de brevets, les vérifications d'expéditions ou de commerce, et le suivi des appels d'offres afin de confirmer le calendrier des grands déploiements de laboratoire. Ces sources sont indicatives, et nous avons également utilisé d'autres références publiques et payantes pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les limites du périmètre et s'assurer que le modèle reflète ce que les laboratoires achètent et déploient réellement, et non uniquement ce qui est commercialisé. Nous avons échangé avec un ensemble de fournisseurs de solutions, d'exploitants de laboratoires miniers, et de parties prenantes en ingénierie ou en approvisionnement à travers les principales régions productrices afin de confirmer les fourchettes de prix, le rythme de déploiement et les cycles de remplacement. Lorsque les réponses divergeaient, nous avons revérifié les définitions et effectué des suivis jusqu'à ce que les hypothèses centrales (niveau d'automatisation, lien avec la phase minière et rattachement de service) correspondent à la manière dont les projets sont réalisés.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Dirigeants (CXO) : 13 % | APAC : 39 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Petits acteurs : 16 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement débute par une construction descendante où l'activité minière et l'intensité de la charge de travail en laboratoire sont traduites en un pool de demande adressable pour la préparation automatisée d'échantillons, les systèmes analytiques, la robotique et l'informatique de laboratoire. L'exposition par pays et par matière première est reconstruite à partir de signaux publics de production et de projets, puis ajustée par des taux d'adoption qui diffèrent selon la phase minière et la maturité du laboratoire.
Pour garder les chiffres ancrés dans la réalité, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, telles que la tarification échantillonnée des systèmes, le nombre typique de modules par laboratoire, et les taux de rattachement de services et de logiciels recueillis lors d'entretiens et de documents publics. Les intrants les plus importants sur ce marché incluent l'orientation des dépenses d'exploration et de contrôle des teneurs, le débit de production et de valorisation, le virage vers les tests de minéraux pour batteries, la progression du prix de vente moyen des systèmes modulaires, et les contraintes de personnel de laboratoire qui poussent les projets d'automatisation. Lorsque les données manquent pour les géographies plus petites, nous comblons les lacunes en utilisant des profils miniers comparables, puis en appliquant des hypothèses de pénétration prudentes, qui sont ensuite validées lors d'entretiens.
Les prévisions sont construites à l'aide d'analyses de scénarios autour des cycles des matières premières et des dépenses d'investissement minières, suivies des gains attendus de pénétration de l'automatisation et de la demande de remplacement. Les hypothèses sont affinées à l'aide d'avis d'experts sur les délais des projets, les comportements d'approvisionnement et le rythme des mises à niveau des LIMS et de la robotique, afin que la prévision reste reproductible et explicable.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants, notamment les tendances de production minière, les extensions de laboratoire annoncées et les dépenses implicites par empreinte de laboratoire active, ce qui permet de repérer les résultats qui dérivent trop loin de la réalité. Les écarts sont examinés par étapes, d'abord par l'analyste principal, puis par une revue interne par les pairs où les définitions et les formules sont revérifiées avant validation finale.
Si une valeur aberrante apparaît, par exemple une hausse qui ne peut être expliquée par un mouvement de matière première, de région ou de prix, nous revisitons les hypothèses et, si nécessaire, recontactons les personnes interrogées pour clarification. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des retards majeurs de projets, des changements réglementaires affectant les pratiques de laboratoire, ou des évolutions soudaines de l'investissement minier. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent une vue actualisée basée sur les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché de l'automatisation des laboratoires miniers de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'automatisation des laboratoires miniers ne correspondent souvent pas car chaque éditeur choisit une ligne différente pour ce qui compte comme automatisation à l'intérieur du laboratoire, comment les services sont rattachés, et quelles années sont traitées comme points de référence principaux.
Une source courante d'écart est de savoir si l'estimation inclut uniquement les déploiements de laboratoire spécifiques à l'exploitation minière ou intègre également des dépenses de laboratoire industriel adjacentes qui ne sont pas liées aux flux de travail miniers. Les différences proviennent également de la vitesse à laquelle les prix de vente moyens (ASP) sont censés augmenter à mesure que les laboratoires passent d'une automatisation modulaire à une automatisation plus complète. Le tableau met en évidence ces choix de périmètre et de tarification, et le modèle maintient le total lié aux cas d'usage des laboratoires miniers et à une valeur de référence 2025 de 7,22 milliards USD, ce qui explique pourquoi l'alignement de l'année de référence apparaît différent pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,22 milliards USD (2025) | |
| Éditeur professionnel A | 2,50 milliards USD (2024) | Utilise une définition plus restreinte qui semble se concentrer sur les systèmes d'automatisation vendus comme solutions packagées, et exclut probablement plusieurs lignes de dépenses d'informatique de laboratoire minier et de mise à niveau modulaire qui sont comptabilisées lorsqu'elles sont déployées dans le cadre des flux de travail de laboratoire. |
| Rapport sectoriel B | 2,68 milliards USD (2025) | Semble mettre l'accent sur un panier de produits limité et applique une courbe d'adoption plus faible, ce qui réduit l'expansion modélisée de la base installée et maintient le rattachement des logiciels et services plus faible que ce que suggéraient les entretiens. |
À travers les trois chiffres, la principale leçon est que le périmètre et le traitement des mises à niveau modulaires expliquent la majeure partie de la différence, suivis par la manière dont les logiciels et services sont regroupés dans le total. En maintenant chaque poste lié aux activités de laboratoire minier et en recoupant les hypothèses avec les signaux de projets et de tarification, nous obtenons un total plus facile à retracer et à mettre à jour à mesure que de nouveaux déploiements sont annoncés.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'automatisation des laboratoires miniers ?
Le marché est évalué à 7,95 milliards USD en 2026 et devrait atteindre 12,88 milliards USD d'ici 2031.
Quel segment de produit domine les dépenses actuellement ?
La robotique détient la plus grande part de 33,60 %, portée par la nécessité d'automatiser les tâches dangereuses de préparation des échantillons.
Pourquoi les laboratoires conteneurisés suscitent-ils un intérêt croissant ?
Ils offrent des capacités analytiques entièrement équipées pouvant être déployées sur site en quelques semaines, idéal pour l'exploration en régions éloignées et les projets en terrain vierge à développement accéléré.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique affichent le TCAC le plus élevé de 14,86 %, propulsés par les investissements des fonds souverains et les nouvelles mines numériques.
Quelle est la période de retour sur investissement typique pour les projets d'automatisation ?
Les grandes opérations rapportent des délais de remboursement de 18 à 24 mois, tandis que les mines de taille intermédiaire font souvent face à des périodes supérieures à 3 ans, sauf si des modèles de crédit-bail ou de service sont utilisés.
Quel rôle joue l'IA dans l'automatisation des laboratoires ?
L'IA sous-tend la maintenance prédictive, l'analyse de données en temps réel et la caractérisation avancée du minerai par imagerie, réduisant les temps d'arrêt et améliorant la précision des décisions.
Dernière mise à jour de la page le:



