
Taille et part du marché des snacks laitiers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 266.71 Milliards de dollars |
| Taille du Marché (2031) | 346.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
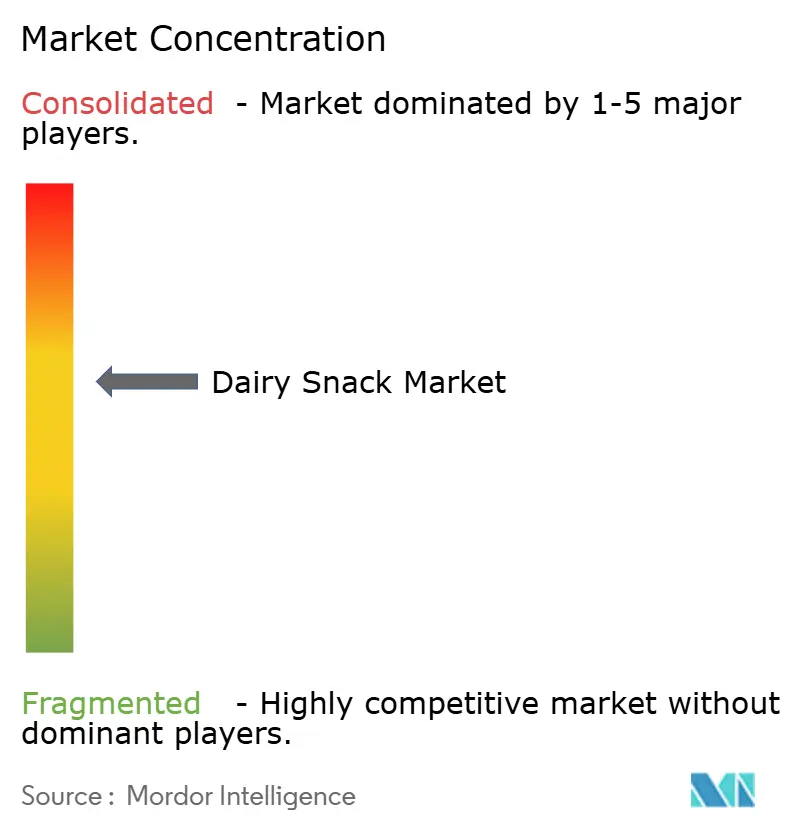
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des snacks laitiers par Mordor Intelligence
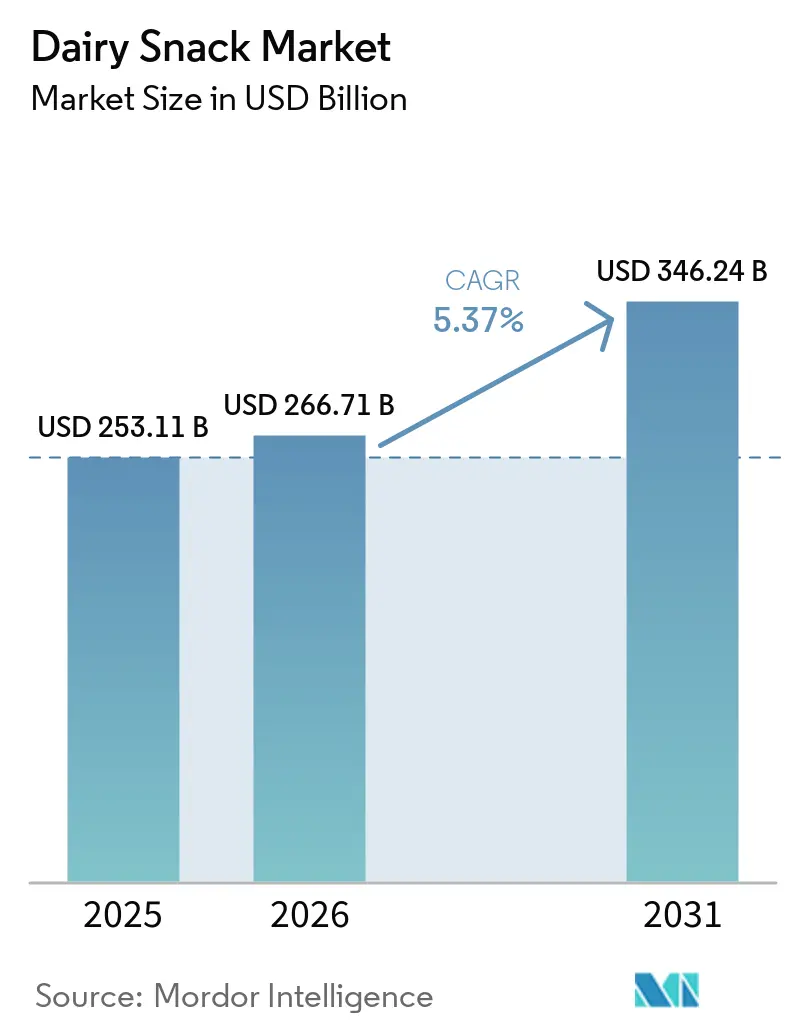
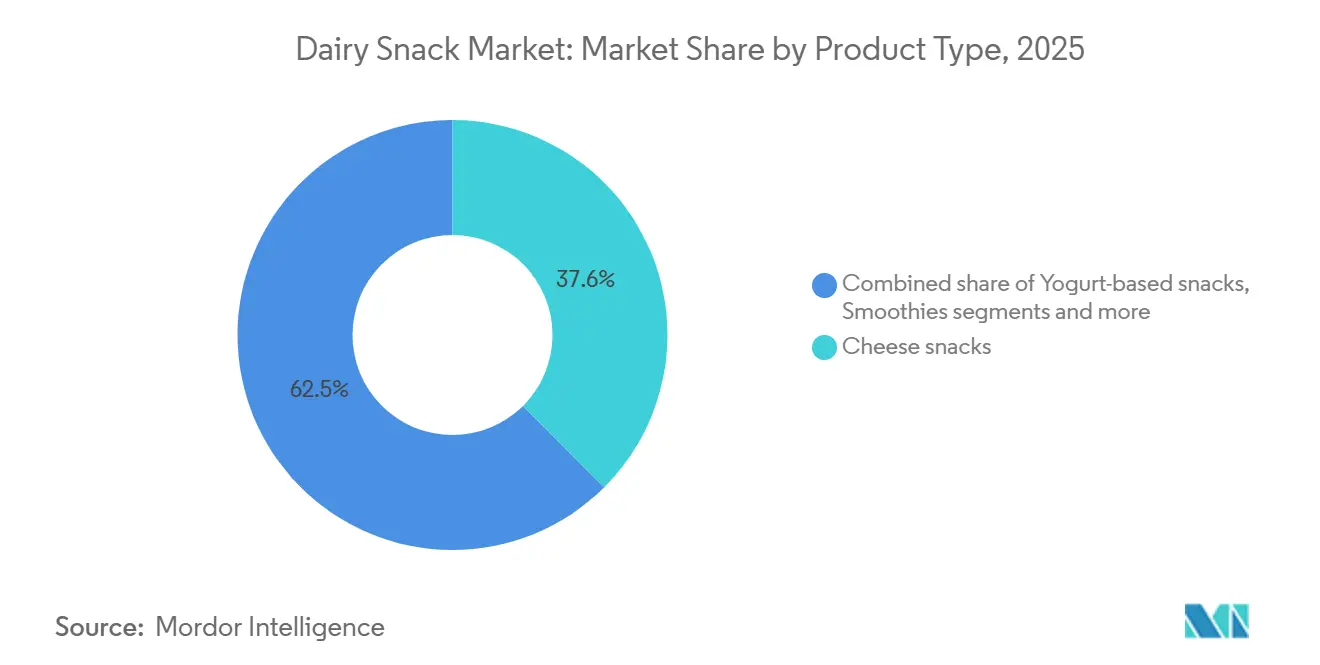
La taille du marché des snacks laitiers en 2026 est estimée à 266,71 milliards USD, en croissance par rapport à la valeur de 2025 de 253,11 milliards USD, avec des projections pour 2031 atteignant 346,24 milliards USD, progressant à un CAGR de 5,37 % sur la période 2026-2031. Les snacks au fromage représentent la plus grande part avec 37,55 % en 2025, portés par des consommateurs soucieux des apports en protéines qui privilégient des options pratiques et riches en nutriments adaptées à leurs emplois du temps chargés. Les snacks à base de yaourt, quant à eux, devraient afficher la croissance la plus rapide avec un CAGR de 6,89 % jusqu'en 2031, portés par la fortification en probiotiques et les formats nomades qui séduisent les acheteurs soucieux de leur santé dans les centres urbains. Cette bifurcation signale un marché où les produits laitiers traditionnels conservent le leadership en volume tandis que les innovations fonctionnelles captent la croissance incrémentale. La solidité de la demande repose sur des consommateurs en quête de protéines souhaitant une nutrition pratique, un pouvoir d'achat soutenu en Asie-Pacifique, et des améliorations de produits qui maintiennent l'engagement des consommateurs occidentaux dans les marchés matures. Les briques et les emballages tetra-pack continuent de dominer les volumes unitaires, mais les sachets souples gagnent des parts de marché à mesure que les marques réduisent le plastique et recherchent une portabilité refermable. La pénétration de l'épicerie en ligne remodèle l'économie des circuits de distribution, détournant les volumes des hypermarchés tout en récompensant les fabricants dotés de capacités de vente directe aux consommateurs. La premiumisation s'accélère, notamment en Amérique du Nord, en Europe, au Japon et dans certaines villes asiatiques de premier rang, où les acheteurs aisés montent en gamme vers des références biologiques nourries à l'herbe ou artisanales, soutenant l'expansion des marges même si les segments grande consommation conservent le leadership en volume.
Principaux enseignements du rapport
- Par type de produit, les snacks à base de yaourt ont enregistré la croissance la plus rapide avec un CAGR de 6,89 % jusqu'en 2031, tandis que le fromage a maintenu la plus grande part de revenus de 37,55 % du marché des snacks au fromage en 2025.
- Par format d'emballage, les briques et tetra-packs détenaient 59,68 % de la part du marché des snacks au fromage en 2025 ; les sachets devraient croître à un CAGR de 6,58 % entre 2026 et 2031.
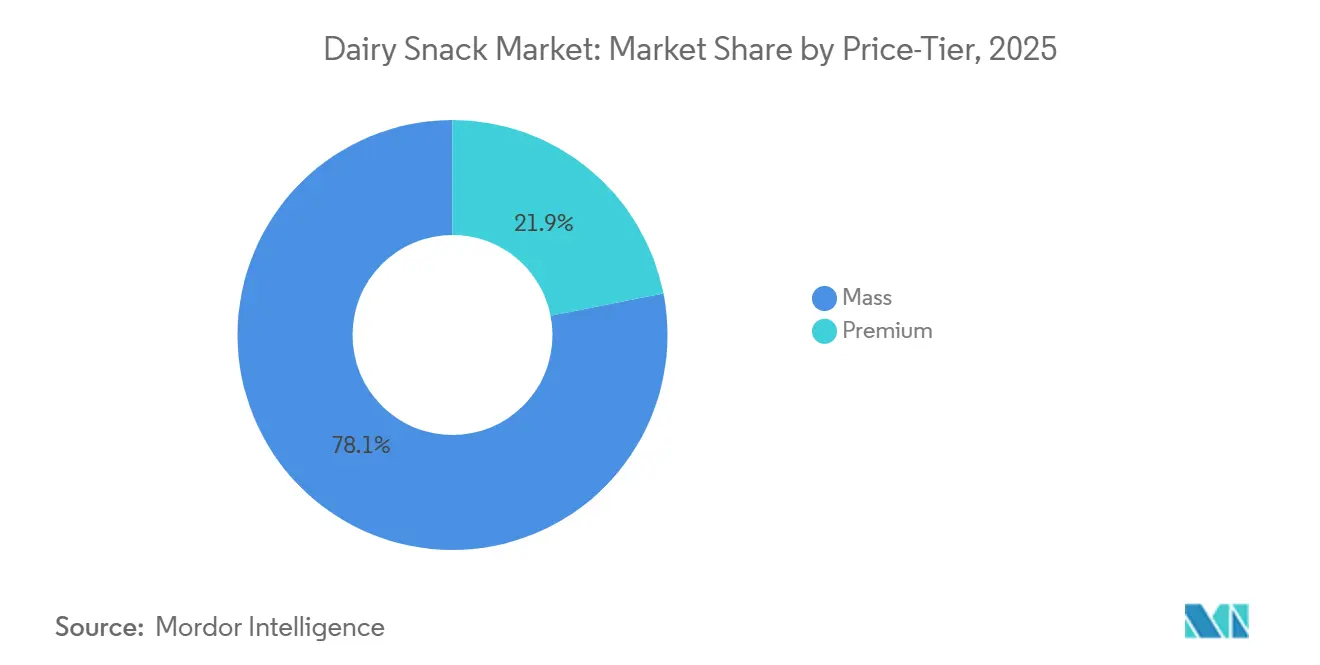
- Par niveau de prix, le segment premium progresse à un CAGR de 6,32 % jusqu'en 2031, tandis que le segment grande consommation contrôlait 78,10 % de la taille du marché des snacks au fromage en 2025.
- Par canal de distribution, les supermarchés et hypermarchés ont capté 52,10 % des ventes de 2025 ; le commerce en ligne affiche le CAGR le plus élevé à 6,15 % jusqu'en 2031.
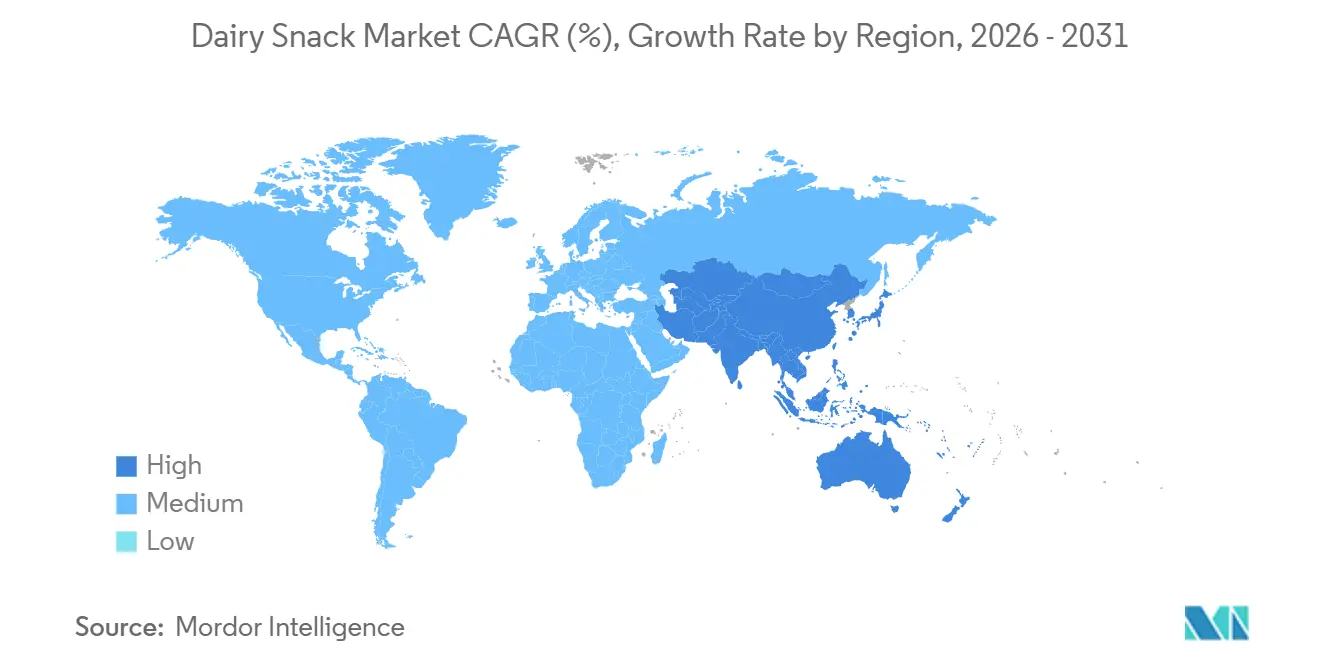
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 25,30 % de la part du marché des snacks au fromage en 2025 et se développe à un CAGR de 6,07 %, le plus rapide parmi toutes les régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La demande croissante de snacks riches en protéines stimule l'attrait des snacks laitiers | +1.2% | Mondial, avec la plus forte adoption en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les modes de vie chargés et la vie urbaine stimulent la demande de snacks laitiers pratiques et prêts à consommer | +1.0% | Mondial, concentré dans les zones métropolitaines d'Asie-Pacifique, d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| L'innovation produit en matière de saveurs, de formats sans lactose, enrichis et portables élargit l'attrait | +0.9% | Mondial, avec une adoption rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| La demande croissante de produits laitiers fonctionnels/enrichis (probiotiques, vitamines) attire les acheteurs soucieux de leur santé | +0.8% | Mondial, particulièrement fort au Japon, en Corée du Sud et en Europe occidentale | Long terme (≥ 4 ans) |
| Les innovations en matière d'emballage et de contrôle des portions élargissent l'attrait des consommateurs | +0.6% | Mondial, avec des gains précoces en Europe et en Amérique du Nord, se propageant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| L'intérêt croissant des consommateurs pour les snacks laitiers à étiquette propre et aux ingrédients naturels | +0.5% | L'Amérique du Nord et l'Europe sont en tête, avec un intérêt émergent dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande croissante de snacks riches en protéines stimule l'attrait des snacks laitiers
Les protéines sont devenues un attribut incontournable pour les acheteurs de snacks, avec 71 % des consommateurs accordant la priorité à la teneur en protéines en 2024, contre 59 % en 2022, selon l'analyse des tendances du fournisseur d'ingrédients IFF. Ce changement redéfinit les snacks laitiers, les faisant passer de friandises indulgentes à des vecteurs de nutrition fonctionnelle, notamment chez les amateurs de fitness et les professionnels pressés qui remplacent leurs repas par des options riches en protéines. Les snacks au fromage, les pots de fromage blanc et les variantes de yaourt grec sont désormais en concurrence directe avec les barres protéinées et les shakes, captant des parts de marché aux alternatives non laitières qui s'appuient souvent sur des isolats de pois ou de soja aux profils d'acides aminés moins favorables. La tendance est la plus prononcée en Amérique du Nord et en Europe, où la clarté réglementaire concernant les allégations protéiques dans le cadre des directives de la FDA et de l'EFSA permet un marketing agressif. En Asie-Pacifique, les messages sur les protéines gagnent du terrain dans les centres urbains comme Shanghai et Mumbai, bien que les suppléments de prix restent un obstacle dans les villes de deuxième rang où le revenu par habitant est plus faible.
Les modes de vie chargés et la vie urbaine stimulent la demande de snacks laitiers pratiques et prêts à consommer
L'urbanisation comprime les occasions de repas en fenêtres de grignotage, avec une majorité de consommateurs mondiaux déclarant grignoter au moins deux fois par jour en 2024. Les snacks laitiers s'inscrivent dans ce schéma car ils ne nécessitent aucune préparation, résistent à de courtes périodes hors réfrigération et procurent une sensation de satiété grâce aux matières grasses et aux protéines. Les pots de yaourt individuels, les bâtonnets de fromage et les smoothies à boire déplacent les petits-déjeuners traditionnels assis sur des marchés comme le Japon, où les navetteurs achètent des snacks réfrigérés dans les épiceries de proximité en se rendant au travail. En Inde, l'expansion d'Amul dans les cubes de paneer en portions contrôlées et les sachets de lassi aromatisé capte la demande des étudiants et des employés de bureau qui n'ont pas accès aux repas cuisinés à la maison pendant la journée. Le moteur de la commodité est amplifié par les améliorations de la chaîne du froid en Asie du Sud-Est, où les distributeurs automatiques réfrigérés et les formats de commerce moderne se multiplient à Jakarta et Manille, réduisant la dépendance aux snacks stables à température ambiante.
L'innovation produit en matière de saveurs, de formats sans lactose, enrichis et portables élargit l'attrait
La vélocité de l'innovation s'accélère, avec Danone qui a lancé sa gamme de yaourts Remix en 2024, proposant des garnitures à mélanger qui permettent aux consommateurs de personnaliser la texture et la saveur, répondant ainsi à une plainte clé concernant la monotonie du yaourt. Les variantes sans lactose représentent désormais une part croissante des lancements, ciblant les 68 % estimés de la population mondiale présentant un certain degré de malabsorption du lactose[1]. L'initiative de valorisation des produits laitiers d'Arla, qui convertit les sous-produits du lactosérum en ingrédients de snacks riches en protéines, illustre la façon dont la durabilité et la nutrition convergent dans le développement de produits. Les formats portables tels que les tubes de yaourt à presser et les sachets de fromage refermables élargissent les occasions d'utilisation au-delà de la consommation à domicile vers les écoles, les salles de sport et les activités de plein air. La fortification en probiotiques, en oméga-3 et en vitamines est particulièrement forte au Japon, où les snacks laitiers fonctionnels de Meiji ciblent les consommateurs âgés à la recherche d'un soutien immunitaire et d'une bonne santé osseuse.
La demande croissante de produits laitiers fonctionnels/enrichis attire les acheteurs soucieux de leur santé
Les ingrédients fonctionnels font évoluer les snacks laitiers du statut de produit de base à celui de spécialité, les probiotiques, les prébiotiques et la membrane du globule gras du lait (MFGM) commandant des suppléments de prix de 20 à 40 % par rapport aux offres standard. Les boissons au yaourt probiotique de Chobani, lancées en 2024, contiennent des souches de Lactobacillus dont l'efficacité pour soutenir la santé intestinale a été cliniquement démontrée, exploitant le marché mondial des probiotiques de 50 milliards USD. En Chine, les snacks laitiers enrichis de Yili, enrichis en DHA et en calcium, sont commercialisés auprès des parents à la recherche de bénéfices cognitifs et squelettiques pour leurs enfants, en accord avec les directives nutritionnelles gouvernementales qui mettent l'accent sur le développement de la petite enfance. L'influence réglementaire est significative ici : la FSSAI en Inde impose des niveaux de fortification spécifiques pour les produits faisant des allégations de santé, élevant les barrières pour les petites marques qui manquent de budgets de R&D [2]. La tendance fonctionnelle crée également des opportunités d'espaces blancs pour les hybrides produits laitiers-probiotiques qui brouillent la frontière entre aliments et compléments alimentaires, une catégorie où les entreprises laitières traditionnelles sont en concurrence avec les entrants pharmaceutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'intolérance au lactose et les allergies aux produits laitiers freinent la croissance | -0.8% | Mondial, avec la prévalence la plus élevée en Asie de l'Est, en Afrique et dans certaines parties de l'Europe méridionale | Long terme (≥ 4 ans) |
| Sensibilité aux prix : les snacks laitiers premium peuvent être inabordables pour les consommateurs grande consommation | -0.6% | Marchés émergents en Asie-Pacifique, en Afrique et en Amérique latine | Court terme (≤ 2 ans) |
| La concurrence des snacks à base de plantes et des snacks alternatifs affaiblit la demande de snacks laitiers | -0.7% | L'Amérique du Nord et l'Europe sont en tête, avec un intérêt croissant dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les exigences en matière de durée de conservation et de chaîne du froid compliquent le stockage et la distribution dans certaines régions | -0.5% | Zones rurales et semi-urbaines en Asie-Pacifique, en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'intolérance au lactose et les allergies aux produits laitiers freinent la croissance
La malabsorption du lactose touche environ 68 % de la population mondiale, avec une prévalence dépassant 90 % dans les pays d'Asie de l'Est comme la Chine et la Corée du Sud. Cette contrainte biologique plafonne la taille du marché adressable à moins que les marques n'investissent dans un traitement sans lactose, ce qui ajoute 15 à 20 % aux coûts de production en raison du traitement enzymatique et des lignes de production séparées. Les allergies aux produits laitiers, bien que moins courantes avec une prévalence de 2 à 3 %, déclenchent des réactions sévères qui conduisent à une éviction totale de la catégorie, notamment chez les nourrissons et les jeunes enfants. Le frein est le plus aigu en Asie-Pacifique, où les régimes alimentaires traditionnels contenaient historiquement peu de produits laitiers et où les populations manquent de l'adaptation génétique observée dans les groupes d'ascendance d'Europe du Nord. Les marques répondent avec des snacks au fromage sans lactose et des yaourts à base de lait A2, que certains consommateurs trouvent plus faciles à digérer, bien que les preuves cliniques restent mitigées. Les exigences d'étiquetage réglementaire selon les normes du Codex Alimentarius imposent des déclarations claires sur les allergènes, augmentant la complexité de la conformité pour les entreprises multinationales opérant dans plusieurs juridictions [3].
La concurrence des snacks à base de plantes et des snacks alternatifs affaiblit la demande de snacks laitiers
Les alternatives laitières à base de plantes devraient croître, dépassant l'expansion des produits laitiers traditionnels. Les yaourts à base d'avoine, les smoothies au lait d'amande et les tartinades au fromage de cajou captent des parts de marché auprès des consommateurs flexitariens qui réduisent mais n'éliminent pas les produits animaux, une cohorte qui représente 30 à 40 % des marchés occidentaux. La menace concurrentielle est la plus sévère dans les segments premium, où les marques à base de plantes exploitent les messages de durabilité et les formulations à étiquette propre pour justifier une parité de prix avec les produits laitiers. En Amérique du Nord et en Europe, l'espace en rayon des supermarchés se déplace vers les options à base de plantes, comprimant la visibilité des snacks laitiers traditionnels. Cependant, les produits laitiers conservent des avantages en termes de qualité des protéines, de biodisponibilité du calcium et de familiarité gustative que les alternatives à base de plantes peinent à reproduire sans une fortification et une aromatisation extensives. Le frein est moins prononcé en Asie-Pacifique, où les produits à base de soja coexistent avec les produits laitiers depuis des décennies, et où les consommateurs les considèrent comme complémentaires plutôt que substitutifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les yaourts fonctionnels dépassent le fromage traditionnelLes snacks à base de yaourt se développent à un CAGR de 6,89 % de 2026 à 2031, le taux le plus rapide parmi les types de produits, car les marques y intègrent des probiotiques, une fortification en protéines et de nouvelles textures qui les différencient des offres de base. Les snacks au fromage, malgré une part de marché de 37,55 % en 2025, font face à une maturité dans les marchés occidentaux où la consommation par habitant a plafonné, bien que l'adoption dans les marchés émergents d'Asie-Pacifique compense ce frein. Les yaourts à la cuillère dominent au sein de la catégorie yaourt, mais les variantes à boire gagnent du terrain à mesure que les formats nomades se multiplient ; la gamme Remix de Danone et les boissons probiotiques de Chobani illustrent ce glissement vers la portabilité et les allégations fonctionnelles. Les glaces et les snacks laitiers surgelés, traditionnellement indulgents, sont repositionnés comme des friandises riches en protéines, avec Unilever qui a lancé des formats en bouchées en 2024 offrant un contrôle des portions sans sacrifier le goût. Les smoothies occupent un segment de niche mais en croissance, séduisant les consommateurs soucieux de leur santé qui mélangent des produits laitiers avec des fruits et légumes pour une densité nutritionnelle. Les snacks à base de lait et de crème, notamment les puddings et les crèmes caramel, restent populaires en Asie-Pacifique, où les desserts laitiers sucrés correspondent aux palais locaux, bien que la croissance soit limitée par les tendances à la réduction du sucre. D'autres produits, tels que les cubes de paneer et les trempettes à base de produits laitiers, se développent en Inde et au Moyen-Orient, portés par les traditions culinaires régionales qui intègrent les produits laitiers dans des applications salées.
L'innovation est le principal facteur de différenciation entre les types de produits. La glace au fromage blanc, lancée par plusieurs startups en 2024, combine la densité protéique du fromage avec l'indulgence des desserts glacés, ciblant les amateurs de fitness à la recherche de friandises sans culpabilité. Les snacks au fromage sans lactose se multiplient en Asie de l'Est, où les marques utilisent le traitement enzymatique pour élargir leur marché adressable au-delà de la minorité tolérant le lactose. La conformité réglementaire entre en jeu dans le développement de produits, car la FSSAI en Inde et la FDA aux États-Unis imposent un étiquetage spécifique pour les allégations enrichies et fonctionnelles, élevant les barrières pour les petits entrants. La segmentation par type de produit souligne un marché en transition, où les produits traditionnels comme le fromage conservent le leadership en volume mais où les yaourts fonctionnels et les formats hybrides captent la prime d'innovation.

Par format d'emballage :
les sachets gagnent du terrain à mesure que durabilité et portabilité convergentLes briques et tetra-packs commandaient 59,68 % de la part de marché en 2025, reflétant leur domination dans les snacks à base de yaourt et de lait stables à température ambiante et réfrigérés, mais les sachets devraient croître à un CAGR de 6,58 % jusqu'en 2031, car les marques privilégient des options plus légères et refermables qui réduisent l'utilisation de matériaux et améliorent la commodité nomade. La marque Yoplait de General Mills est passée en 2024 à des briques fabriquées à partir de 78 % de matériaux d'origine végétale, réduisant le poids de l'emballage de 50 % et signalant un changement plus large de l'industrie vers des substrats renouvelables. Les sachets, notamment les variantes à fond plat et à bec verseur, gagnent du terrain en Asie-Pacifique, où les consommateurs apprécient le contrôle des portions et la facilité d'utilisation à une main lors des trajets ; les sachets de lassi aromatisé d'Amul et les tubes de yaourt à presser de Meiji illustrent cette tendance. Les formats en boîte de conserve, bien que de niche, persistent dans les desserts laitiers stables à température ambiante et les applications de lait concentré sucré, bien que leur part s'érode à mesure que les consommateurs associent les emballages métalliques aux aliments transformés. D'autres formats, notamment les bocaux en verre pour les yaourts premium et les barquettes biodégradables pour les snacks au fromage, émergent en Europe et en Amérique du Nord, où les références en matière de durabilité commandent des suppléments de prix.
Le changement d'emballage est motivé à la fois par les préférences des consommateurs et les pressions réglementaires. Les régimes de responsabilité élargie des producteurs (REP) dans l'Union européenne imposent aux marques de financer le recyclage en fin de vie des emballages, incitant à l'allègement et aux conceptions mono-matériaux qui simplifient le tri des déchets. En Inde, les normes d'emballage de la FSSAI exigent des scellés inviolables et un étiquetage clair des dates, augmentant les coûts pour les petites laiteries qui manquent de lignes de remplissage automatisées. Les sachets offrent une solution rentable car ils utilisent moins de matériaux par unité et peuvent être remplis sur des lignes flexibles qui accueillent plusieurs références. Cependant, les exigences de la chaîne du froid restent une contrainte pour les sachets dans les zones rurales où l'infrastructure de réfrigération est rare, limitant leur pénétration en dehors des centres urbains. La segmentation par emballage révèle un marché où la durabilité et la commodité ne sont plus des compromis mais des impératifs convergents qui récompensent les marques capables de fournir les deux.
Par niveau de prix :
le segment premium croît plus vite malgré la domination de la grande consommationLes produits grande consommation détenaient 78,10 % de la part de marché en 2025, reflétant le rôle des snacks laitiers en tant que produits de base quotidiens dans les marchés développés et émergents, mais les offres premium se développent à un CAGR de 6,32 % jusqu'en 2031, car les consommateurs aisés montent en gamme vers des variantes biologiques, nourries à l'herbe et artisanales qui commandent des suppléments de prix de 30 à 50 %. La montée en puissance du premium est la plus visible en Amérique du Nord et en Europe, où des marques comme Chobani et Arla positionnent leurs produits autour du bien-être animal, de l'agriculture régénérative et d'une transformation minimale. En Asie-Pacifique, les snacks laitiers premium gagnent du terrain dans les villes de premier rang comme Tokyo, Séoul et Singapour, où la hausse des revenus et les influences alimentaires occidentales font évoluer les habitudes de consommation vers la qualité plutôt que la quantité. Cependant, la sensibilité aux prix reste une contrainte contraignante en Inde, en Indonésie et dans la Chine rurale, où les dépenses laitières par habitant représentent une fraction des niveaux occidentaux, et où les consommateurs privilégient le volume à la provenance. Les marques grande consommation répondent en enrichissant des produits abordables en vitamines et minéraux, offrant des bénéfices fonctionnels sans prix premium ; les snacks laitiers enrichis d'Amul en Inde illustrent cette stratégie.
Le clivage premium-grande consommation est également un choix stratégique pour les multinationales. Nestlé et Danone opèrent des portefeuilles doubles, avec des marques grande consommation captant le volume dans les marchés émergents et des gammes premium défendant les marges dans les géographies matures. Les snacks laitiers à marque de distributeur, qui appartiennent au segment grande consommation, se développent en Europe à mesure que des enseignes comme Aldi et Lidl exploitent l'intégration verticale pour sous-coter les concurrents de marque de 20 à 30 %. Cette dynamique comprime les marges des marques de milieu de gamme qui manquent soit de l'échelle des acteurs grande consommation, soit de la différenciation des entrants premium. La segmentation par niveau de prix met en évidence un marché qui se bifurque, où la croissance se concentre aux extrêmes — produits enrichis ultra-abordables dans les marchés émergents et offres artisanales à haute marge dans les économies développées — tandis que le milieu de gamme s'érode.
Par canal de distribution :
le commerce en ligne gagne du terrain à mesure que la logistique de la chaîne du froid arrive à maturitéLes supermarchés et hypermarchés ont capté 52,10 % de la part de distribution en 2025, tirant parti de leur empreinte réfrigérée et de la commodité du guichet unique, mais le commerce en ligne se développe à un CAGR de 6,15 % jusqu'en 2031, car les plateformes de commerce électronique investissent dans une infrastructure de chaîne du froid pour la livraison du dernier kilomètre qui était rudimentaire il y a cinq ans. En Chine, les magasins Hema Fresh d'Alibaba intègrent la commande en ligne avec l'exécution en magasin, permettant la livraison en 30 minutes de snacks laitiers réfrigérés dans les grandes villes. En Inde, BigBasket et Amazon Fresh déploient des camionnettes de livraison réfrigérées et des entrepôts sombres pour étendre leur portée au-delà des épiceries ambiantes vers les produits périssables. Les épiceries et commerces de proximité, bien que de format plus petit, restent essentiels en Asie-Pacifique, où la forte densité de population et la fréquence des achats favorisent les points de vente de proximité par rapport aux grandes surfaces. D'autres canaux de distribution, notamment les distributeurs automatiques, la restauration et les abonnements directs aux consommateurs, se développent dans des segments de niche ; les distributeurs automatiques réfrigérés omniprésents au Japon distribuent des boissons au yaourt et des snacks au fromage 24h/24 et 7j/7, captant les achats impulsifs que les magasins physiques manquent.
Le glissement vers le commerce en ligne comprime les marges des détaillants traditionnels, qui doivent investir dans des mises à niveau de la réfrigération et des programmes de fidélité pour retenir le trafic en magasin. Les marques répondent en lançant des modèles d'abonnement directs aux consommateurs qui contournent les intermédiaires de la distribution ; le service d'abonnement en ligne de Chobani aux États-Unis livre des assortiments de yaourts hebdomadaires avec une remise de 15 % par rapport aux prix de détail, construisant la valeur vie client tout en capturant des données de première partie sur les habitudes de consommation. Cependant, les contraintes de la chaîne du froid restent un obstacle dans les zones rurales et les villes de deuxième rang, où les températures ambiantes dépassent 30 °C pendant une grande partie de l'année, et où la logistique réfrigérée ajoute 25 à 35 % aux coûts de livraison. La conformité réglementaire varie également selon les canaux : les plateformes en ligne en Inde doivent afficher de manière bien visible les numéros de licence FSSAI et les dates d'expiration, augmentant la complexité opérationnelle pour les agrégateurs qui s'approvisionnent auprès de plusieurs laiteries. La segmentation par canal de distribution souligne un marché en mutation, où les canaux numériques gagnent des parts, mais où la distribution physique conserve des avantages structurels en matière d'achats impulsifs et de disponibilité immédiate.
Analyse géographique
Marché des snacks laitiers en Asie-Pacifique
L'Asie-Pacifique détenait 25,30 % de la part de marché mondiale en 2025 et devrait se développer à un CAGR de 6,07 % jusqu'en 2031, dépassant l'Amérique du Nord et l'Europe, où la consommation laitière par habitant a plafonné. La Chine mène la croissance régionale, portée par l'expansion agressive de Yili et Mengniu dans les snacks au yaourt et au fromage qui répondent aux besoins des consommateurs de la classe moyenne en cours d'urbanisation à la recherche d'options pratiques et riches en protéines. Le marché japonais se caractérise par des produits laitiers fonctionnels ciblant sa population vieillissante ; les yaourts enrichis et les snacks au fromage enrichis en calcium de Meiji répondent aux besoins de santé osseuse et de soutien immunitaire, en accord avec les initiatives gouvernementales visant à réduire les coûts de santé des personnes âgées. L'Inde présente une dynamique contrastée, où le modèle coopératif d'Amul et son vaste réseau de distribution rurale démocratisent l'accès aux snacks laitiers dans les villes de deuxième et troisième rang, bien que les lacunes de la chaîne du froid dans les zones rurales restent une contrainte contraignante. Le marché australien est mature, avec une consommation stable et un accent sur les exportations laitières premium nourries à l'herbe vers l'Asie, tandis que l'Indonésie, la Malaisie et Singapour sont des points chauds émergents où la hausse des revenus et l'occidentalisation des régimes alimentaires alimentent la demande de snacks réfrigérés.
Le reste de l'Asie-Pacifique, englobant des marchés comme le Vietnam, la Thaïlande et les Philippines, connaît une urbanisation rapide et une expansion du commerce moderne qui libèrent une demande latente de snacks laitiers. Au Vietnam, la prolifération des épiceries de proximité exploitées par des chaînes comme Vinmart amliore l'accès aux produits réfrigérés dans les centres urbains, bien que la pénétration rurale soit à la traîne en raison d'une infrastructure de chaîne du froid inadéquate. Les cadres réglementaires varient considérablement dans la région : la FSSAI en Inde impose des niveaux de fortification et un étiquetage des allergènes, tandis que les efforts d'harmonisation de l'ASEAN dans le cadre du Réseau de sécurité alimentaire de l'ASEAN réduisent les barrières commerciales transfrontalières mais restent incomplets. La segmentation géographique révèle une région où la croissance se concentre dans les corridors urbains dotés d'une logistique de chaîne du froid robuste, tandis que les zones rurales et semi-urbaines attendent des investissements en infrastructure qui peuvent étendre la distribution réfrigérée au-delà des villes de premier rang. Cette bifurcation crée des opportunités pour les marques capables d'adapter les formats de produits, tels que les snacks laitiers stables à température ambiante ou les options traitées à ultra-haute température (UHT), aux régions où la réfrigération reste rare.
La dynamique concurrentielle en Asie-Pacifique diffère sensiblement des marchés occidentaux. Les coopératives locales et les laiteries régionales détiennent une part significative en Inde et en Chine, tirant parti d'avantages en termes de coûts et d'une familiarité culturelle que les entrants multinationaux peinent à reproduire. L'équité de marque d'Amul en Inde, construite au fil des décennies grâce à sa structure coopérative et à son rayonnement rural, la protège de la concurrence étrangère, tandis que Yili et Mengniu bénéficient du soutien gouvernemental et d'économies d'échelle qui permettent une tarification agressive. En revanche, le Japon et l'Australie sont dominés par des acteurs établis comme Meiji et Fonterra, dont les pipelines d'innovation et le positionnement premium créent des barrières élevées pour les nouveaux entrants. La trajectoire de croissance de la région est également façonnée par les tendances démographiques : la jeune population en cours d'urbanisation d'Asie du Sud-Est favorise les formats pratiques et nomades, tandis que les sociétés vieillissantes d'Asie du Nord-Est privilégient les bénéfices fonctionnels et les allégations de santé. Cette hétérogénéité exige des stratégies localisées qui tiennent compte des niveaux de revenus, des traditions alimentaires et de la maturité des infrastructures, faisant de l'Asie-Pacifique à la fois la géographie la plus prometteuse et la plus complexe pour l'expansion des snacks laitiers.
Paysage concurrentiel
Le marché des snacks laitiers présente une concentration modérée, car des géants multinationaux comme Nestlé, Danone et Lactalis coexistent avec de puissantes coopératives régionales telles qu'Amul, Fonterra et FrieslandCampina qui tirent parti de chaînes d'approvisionnement locales et d'une résonance culturelle. Les schémas stratégiques s'articulent autour de trois axes : les acteurs d'échelle poursuivent le leadership par les coûts grâce à l'intégration verticale et aux efficiences d'approvisionnement, les marques premium se différencient via la certification biologique et les allégations d'agriculture régénérative, et les innovateurs fonctionnels intègrent des probiotiques et une fortification en protéines pour justifier des suppléments de prix.
Des opportunités émergent dans les formats hybrides, tels que la glace au fromage blanc et les boissons laitières-probiotiques, qui brouillent les frontières des catégories et captent les consommateurs à la recherche à la fois d'indulgence et de nutrition. Les petits entrants perturbent les acteurs établis en ciblant des segments de niche : les snacks au fromage sans lactose en Asie de l'Est, les yaourts à base de lait A2 en Australie et les snacks à base de protéines de lactosérum valorisées en Europe illustrent la façon dont les startups exploitent des besoins mal desservis que les grands portefeuilles négligent.
La technologie devient un facteur de différenciation concurrentielle, notamment dans la fermentation de précision et l'ingénierie enzymatique qui permettent un traitement sans lactose à grande échelle. L'investissement de Danone dans des bibliothèques de souches microbiennes pour les yaourts probiotiques et les partenariats de Nestlé avec des fournisseurs d'ingrédients pour développer des stabilisants à étiquette propre illustrent comment l'intensité de la R&D sépare les leaders des retardataires. Le paysage est encore compliqué par l'expansion des marques de distributeur en Europe, où des enseignes comme Aldi et Lidl s'intègrent verticalement dans la production laitière, comprimant les marges des fournisseurs de marques. Cette dynamique oblige les multinationales soit à premiumiser leurs portefeuilles, soit à quitter les catégories à faible marge, un point d'inflexion stratégique qui remodèlera la structure du marché au cours des cinq prochaines années.
Leaders de l'industrie des snacks laitiers
-
Nestlé S.A.
-
Danone S.A.
-
Lactalis Group
-
Fonterra Co‑operative Group
-
Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des snacks laitiers Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Danone S.A.
- Lactalis Group
- FrieslandCampina
- Fonterra Co‑operative Group
- Saputo Inc.
- Arla Foods amba
- General Mills, Inc.
- Kraft Heinz Company
- Unilever Plc
- Chobani LLC
- Meiji Holdings Co., Ltd.
- Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- The Dairy Farmers of America (DFA)
- Müller Group
- Yili Group
- Mengniu Dairy (Group) Ltd.
- Megmilk Snow Brand Co., Ltd.
- Dean Foods Company
- Emmi Group
Développements industriels récents dans Marché des snacks laitiers
- Juillet 2026 : Land O'Lakes a annoncé un investissement pour agrandir son installation de transformation laitière de Tulare, en Californie, afin d'augmenter la production de lait ultra-filtré et de protéines laitières à haute valeur ajoutée. L'investissement améliore l'approvisionnement en bases laitières riches en protéines utilisées dans les formats de snacks à forte croissance tels que les yaourts à boire, les smoothies et les boissons laitières enrichies.
- Octobre 2025 : Frigo Cheese Heads a élargi sa gamme de snacks au fromage avec deux nouvelles saveurs et des formats d'emballage plus grands, notamment des bâtonnets en packs de 12. La mise à jour renforce les stratégies de valeur par le format dans les snacks au fromage, soutenant le stockage des ménages et les occasions de partage où les volumes grande consommation sont concentrés.
- Novembre 2024 : Nestle a annoncé les premières étapes de son Plan Laitier visant à se concentrer sur un approvisionnement laitier à empreinte réduite. L'annonce signale un pivot stratégique vers un approvisionnement laitier durable qui soutient les propositions de snacks premium et à étiquette propre sur les marchés où l'examen de l'emballage et de l'approvisionnement est croissant.
Marché des snacks laitiers Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Pour cette méthodologie, le marché des snacks laitiers couvre les produits laitiers emballés, prêts à consommer, positionnés et achetés pour des occasions de grignotage, à travers les canaux de distribution physique et en ligne, et comptabilisés en termes de valeur aux prix de vente dans chaque pays.
Exclusions du périmètre : Nous excluons les snacks non laitiers et les produits laitiers principalement vendus comme ingrédients de repas (par exemple, la crème de cuisine ordinaire et les blocs de fromage en vrac) lorsqu'ils ne sont pas commercialisés comme snacks.
Aperçu de la segmentation
- Type de produit
- Snacks au fromage
- Snacks à base de yaourt
- Yaourts à la cuillère
- Yaourts à boire
- Smoothies
- Glaces et snacks laitiers surgelés
- Snacks à base de lait et de crème
- Autres
- Niveau de prix
- Grande consommation
- Premium
- Format d'emballage
- Boîtes de conserve
- Sachets
- Briques / Tetra-packs
- Autres
- Canal de distribution
- Hypermarchés/Supermarchés
- Épiceries et commerces de proximité
- Boutiques de vente en ligne
- Autres canaux de distribution
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Thaïlande
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir la liste des pays et recueillir les signaux de base de l'offre et de la demande dont un modèle de snacks laitiers a besoin. Nous avons référencé des sources publiques telles que les données de l'USDA pour les catégories laitières, la FAOSTAT pour le contexte de production et de consommation, UN Comtrade pour les flux commerciaux des principaux produits laitiers, et les documents d'étiquetage alimentaire et de normes d'organismes tels que la FDA et la Commission européenne.
Pour relier ces signaux macroéconomiques aux produits de snacking, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les rapports annuels, et les sites web des détaillants et des associations pour le langage des catégories, le mix de canaux et le contexte de tarification. Nous avons également utilisé des abonnements payants pour les données financières des entreprises et pour les enregistrements commerciaux au niveau des expéditions afin de réduire les lacunes sur les petites marques et de vérifier la dépendance aux importations dans certains marchés. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes structurées ont été menés auprès de fabricants, de fournisseurs d'ingrédients, d'acteurs de l'emballage, de distributeurs et de responsables de catégories de détail pour confirmer ce qui est réellement acheté comme snack et comment il est tarifé selon les canaux. Comme il s'agit d'un marché mondial, les données ont été validées dans les principaux centres de demande en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques, puis les hypothèses ont été alignées sur ce que les répondants décrivent dans les sous-catégories de yaourt, de fromage et d'autres produits laitiers de snacking.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 15 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 31 % |
| Petits acteurs : 15 % | Responsables : 52 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le modèle de base commence par une construction descendante, où les indicateurs de consommation et de commerce laitiers sont traduits en un bassin de demande de snacking en utilisant des signaux de pénétration et d'emballage, puis la valeur est reconstruite en utilisant les niveaux de prix par pays. Nous vérifions ensuite les totaux à l'aide d'approximations ascendantes sélectives, telles que le prix par unité échantillonné multiplié par les volumes estimés dans les canaux clés, suivies de vérifications auprès des fournisseurs et des distributeurs pour des répartitions directionnellement correctes.
Quelques variables qui influencent matériellement le résultat ont été suivies et mises à jour, notamment le glissement de mix entre les snacks au fromage et les snacks à base de yaourt, les tailles moyennes des emballages et la prévalence des multipacks, la progression des prix de détail par format, la part en ligne des achats de snacks, et les contraintes de chaîne du froid et de durée de conservation qui affectent la portée de la distribution. Lorsque les limites des produits étaient floues, les hypothèses ont été affinées à l'aide des retours d'entretiens sur ce qui est commercialisé comme snack par rapport à un produit laitier de base, et les lacunes dans les pays plus petits ont été traitées par proxy à partir de marchés comparables avec une structure de revenus et de canaux ajustée.
Pour les prévisions, une analyse de scénarios a été appliquée afin que la croissance reflète des changements réalistes dans la fréquence de grignotage, le mix premium par rapport à la grande consommation, et l'expansion des canaux, puis les scénarios ont été alignés sur le consensus des experts de la recherche primaire avant de finaliser les perspectives.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés à partir de plusieurs signaux, notamment les indicateurs macroéconomiques laitiers, la direction des échanges commerciaux, les références de tarification et les dynamiques de canaux confirmées par les répondants, puis les grandes variances ont été examinées avant validation. Lorsqu'un résultat par pays semblait hors norme, les données d'entrée ont été revérifiées et des appels de suivi ont été déclenchés pour revalider le facteur clé, tel que le mouvement des prix par emballage ou la répartition snack/produit de base.
Un processus de révision en plusieurs étapes est suivi en interne afin que les hypothèses, les conversions et les trajectoires de croissance restent cohérentes entre les régions et les formats de produits. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des chocs de prix majeurs, des changements réglementaires d'étiquetage ou des perturbations commerciales. Avant la livraison, nous effectuons une dernière actualisation afin que les clients reçoivent la vue la plus récente disponible au moment de la publication.
Taille du marché des snacks laitiers selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs publiées du marché des snacks laitiers semblent souvent très éloignées les unes des autres car chaque éditeur trace la ligne différemment sur ce qui compte comme snack, quels canaux sont comptabilisés et quels niveaux de prix sont utilisés pour la valorisation. Des différences apparaissent également lorsqu'une estimation est ancrée à une année de base plus récente, ou lorsque les hypothèses de timing de change et d'inflation sont appliquées de manière inégale.
Les glaces et autres friandises laitières surgelées sont l'élément de variation le plus important, et celles-ci sont incluses dans le périmètre de Mordor Intelligence lorsqu'elles sont positionnées et vendues comme produits de snacking plutôt que comme dessert ou produit à emporter en vrac, ce qui modifie le volume comptabilisé et le niveau de prix moyen utilisé dans le modèle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 253,11 milliards USD (2025) | |
| Source de statistiques commerciales A | 63,21 milliards USD (2024) | Ce chiffre est présenté comme un sous-ensemble au sein d'une taxonomie plus large des snacks et reflète généralement une cartographie de produits plus étroite pour les snacks laitiers, ce qui peut sous-estimer les formats de snacks laitiers qui ne s'inscrivent pas clairement dans les définitions des catégories commerciales ou de snacks. |
| Enquête menée par un éditeur B | 27,72 milliards USD (2024) | L'estimation semble utiliser une définition plus restrictive centrée sur une liste limitée de types de snacks laitiers et de cohortes de consommateurs, et peut manquer des parties de l'univers des snacks laitiers prêts à consommer lorsque les produits ne sont comptabilisés que dans certaines catégories de détail sélectionnées. |
L'écart entre les valeurs publiées s'explique principalement par l'étendue de la liste de produits, la façon dont les occasions de grignotage sont interprétées, et si la tarification est construite à partir des prix par emballage au niveau national ou des moyennes de catégories plus larges. En maintenant les règles de périmètre explicites et en les vérifiant avec des entretiens sur les canaux et les catégories, notre total reste traçable à des données d'entrée reproductibles et est plus facile à réconcilier entre les régions.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des snacks laitiers ?
La taille du marché des snacks laitiers devrait passer de 253,11 milliards USD en 2025 à 266,87 milliards USD en 2026 et devrait atteindre 346,24 milliards USD d'ici 2031 à un CAGR de 5,37 % sur la période 2026-2031.
Quelle sous-catégorie de produits connaît la croissance la plus rapide dans les snacks à base de fromage ?
Les formats de snacks à base de yaourt mènent la croissance avec un CAGR de 6,89 %, portés par la fortification en probiotiques et les références à boire nomades.
Quelle région offre les meilleures perspectives de croissance pour les snacks au fromage ?
L'Asie-Pacifique affiche la trajectoire la plus forte avec un CAGR de 6,07 %, portée par la Chine, l'Inde et l'Asie du Sud-Est.
Comment les canaux en ligne affectent-ils la distribution des snacks au fromage ?
L'épicerie en ligne se développe à un CAGR de 6,15 % grâce aux investissements dans la livraison du dernier kilomètre en chaîne du froid, augmentant les volumes de vente directe aux consommateurs.