
Taille et part du marché des systèmes de navigation militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.97 Milliards de dollars |
| Taille du Marché (2031) | 18.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de navigation militaires par Mordor Intelligence
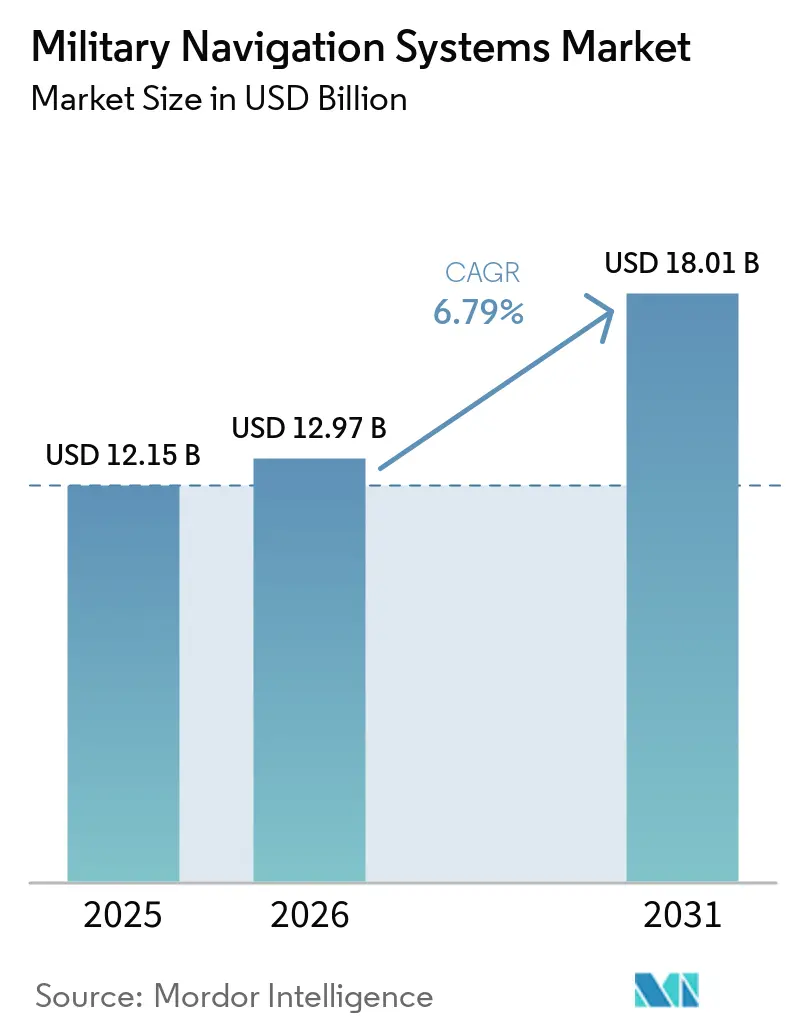
La taille du marché des systèmes de navigation militaires en 2026 est estimée à 12,97 milliards USD, en progression par rapport à la valeur de 2025 de 12,15 milliards USD, avec des projections pour 2031 indiquant 18,01 milliards USD, soit une croissance à un TCAC de 6,79 % sur la période 2026-2031. Les ministères de la défense augmentent régulièrement leurs dépenses en matière de positionnement, navigation et synchronisation (PNT) assurés, à mesure que les plateformes sans pilote se multiplient, tandis que les incidents de brouillage persistants exposent les limites des récepteurs du Système de positionnement mondial (GPS) de génération précédente. Le marché évolue vers des architectures hybrides combinant le Système mondial de navigation par satellite (GNSS) multi-constellation, des capteurs inertiels et des balises terrestres, permettant la continuité des opérations dans des environnements électromagnétiques contestés. Les unités inertielles quantiques et à base de MEMS arrivent à maturité, les constellations commerciales de PNT en orbite basse terrestre (LEO) entrent en service, et les antennes anti-brouillage soumises à contrôle à l'exportation connaissent une adoption plus large. Les grands maîtres d'œuvre conservent des avantages d'échelle, mais les solutions définies par logiciel issues de jeunes entreprises redéfinissent les références concurrentielles en matière de précision, de taille, de poids, de puissance et de coût.
Points clés du rapport
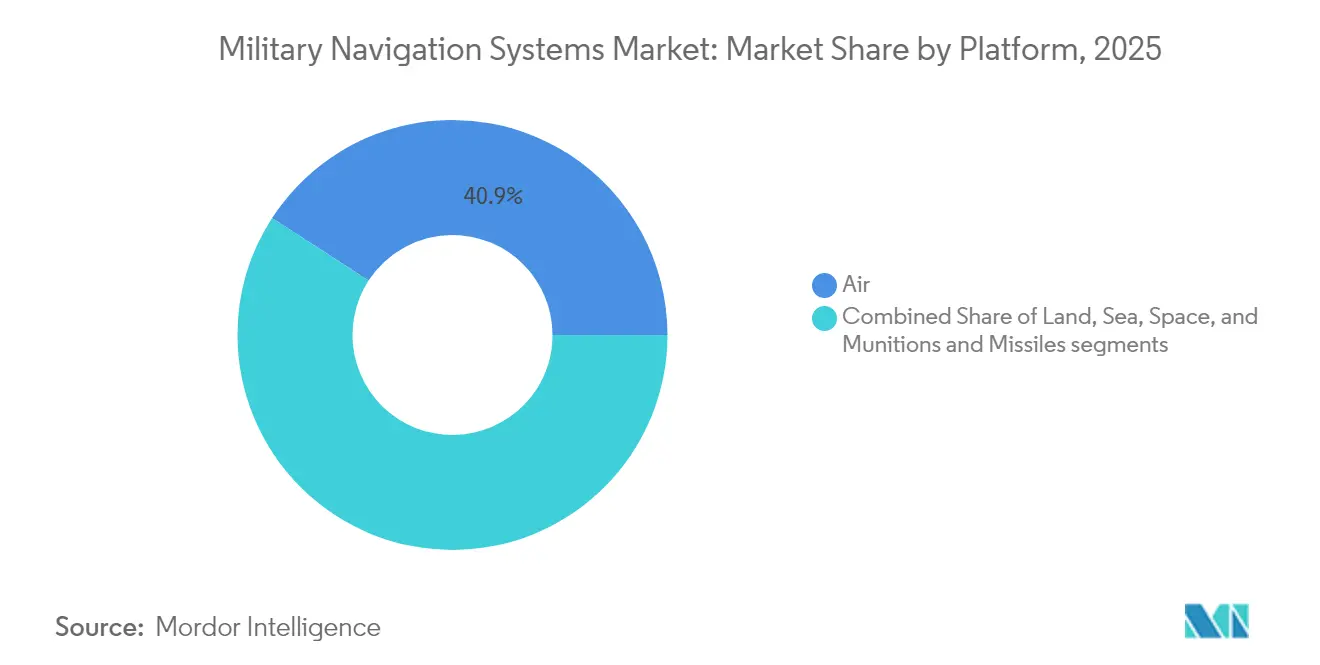
- Par plateforme, les systèmes aéroportés ont dominé le marché des systèmes de navigation militaires avec une part de 40,85 % en 2025, tandis que le segment spatial devrait afficher un TCAC de 7,44 % jusqu'en 2031.
- Par application, le commandement et contrôle (C2) a représenté 29,02 % des revenus de 2025 ; la recherche et le sauvetage (SAR) est le cas d'usage à la croissance la plus rapide avec un TCAC de 7,29 % jusqu'en 2031.
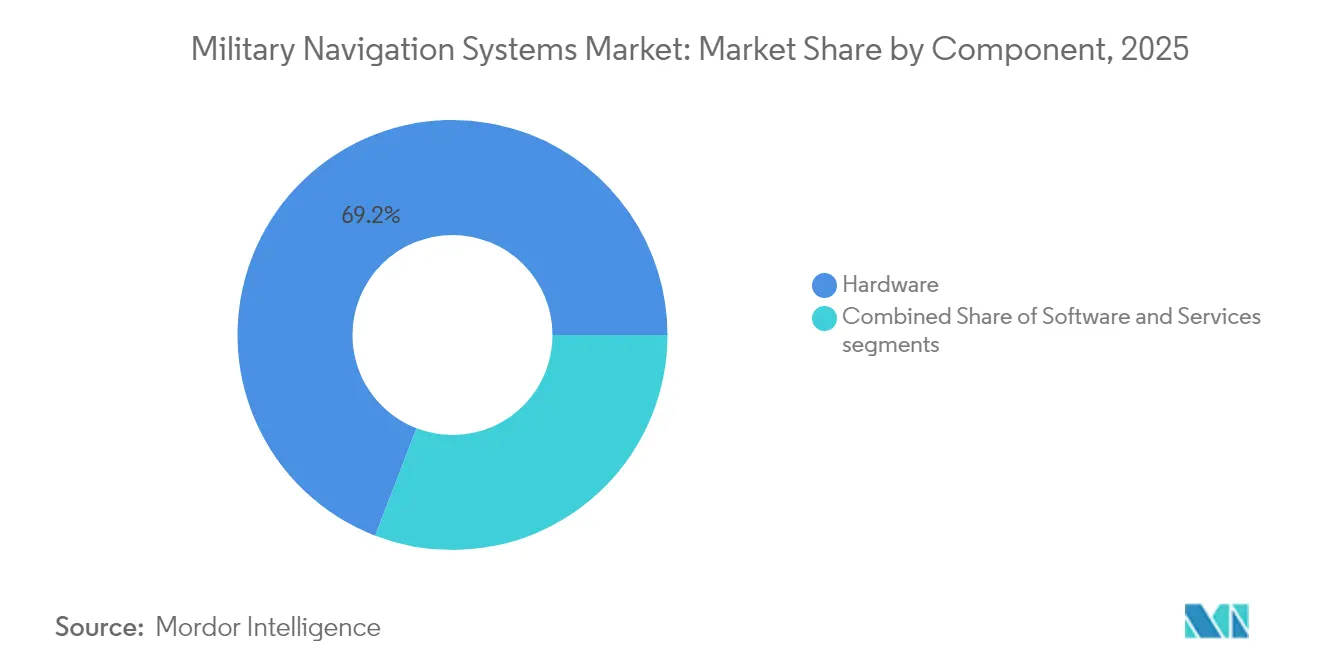
- Par composant, le matériel a conservé 69,15 % des ventes de 2025, mais le logiciel progresse à un TCAC de 7,78 % à mesure que la fusion de capteurs assistée par intelligence artificielle gagne du terrain.
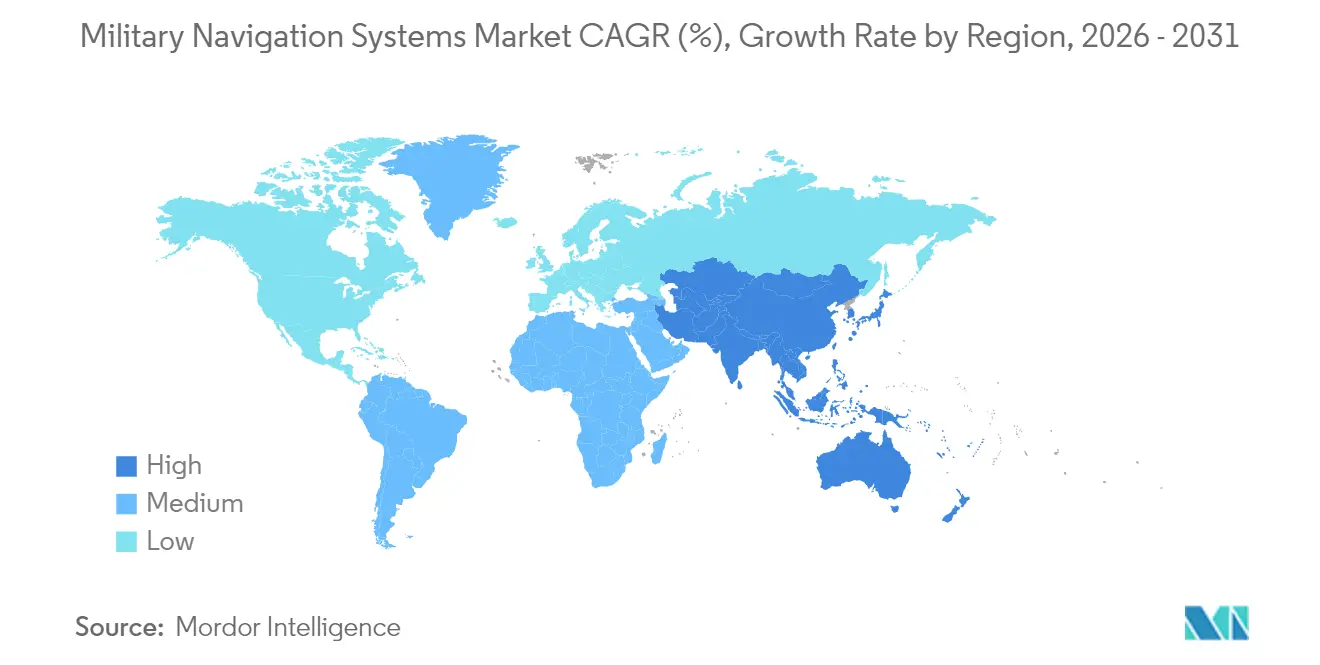
- Par géographie, l'Amérique du Nord a capté 38,25 % des revenus de 2025, tandis que la région Asie-Pacifique progresse le plus rapidement avec un TCAC de 7,62 %, portée par l'intégration de BeiDou, NavIC et QZSS.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement croissant de plateformes militaires autonomes et sans pilote | +1.4% | Mondial, notamment Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante de systèmes de navigation GNSS anti-brouillage et anti-leurrage | +1.3% | Europe et l'ensemble de l'Indo-Pacifique | Court terme (≤ 2 ans) |
| Hausse des dépenses de modernisation de la défense en Asie et au Moyen-Orient et en Afrique | +1.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Mandats gouvernementaux pour des capacités PNT assurées | +1.2% | Amérique du Nord, Europe, nations alliées de l'Indo-Pacifique | Moyen terme (2 à 4 ans) |
| Avancées dans les technologies de navigation inertielle quantique et à base de MEMS | +0.9% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation de constellations PNT commerciales en orbite basse terrestre pour renforcer la résilience de la navigation | +0.6% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement croissant de plateformes militaires autonomes et sans pilote
Les navires de surface, les drones et les véhicules terrestres robotisés nécessitent désormais un positionnement au centimètre près pendant de longues périodes sans intervention de l'opérateur. Les essais Ghost Fleet Overlord de la Marine américaine ont démontré qu'une opération de 72 heures en environnement de déni GPS nécessite des gyroscopes à fibre optique intégrés à une odométrie visuelle-inertielle.[1] Les robots Squad X de la DARPA ont validé des exigences similaires pour une précision inférieure à 5 mètres dans les canyons urbains. Les munitions rôdeuses doivent rester sur leur trajectoire après un brouillage délibéré, ce qui fait évoluer les achats des cartes GNSS grand public vers des unités inertielles de grade tactique. Les fournisseurs capables de livrer des capteurs à faible dérive dans des boîtiers compacts enregistrent une hausse des commandes, l'autonomie devenant une exigence standard sur le marché des systèmes de navigation militaires.
Adoption croissante de systèmes de navigation GNSS anti-brouillage et anti-leurrage
Les tactiques de guerre électronique (GE) ont évolué, contraignant les forces armées à renforcer leurs récepteurs. Les messages OSNMA authentifiés de Galileo ont bloqué des tentatives de leurrage sur l'aviation civile en Méditerranée orientale en 2024.[2] Les satellites GPS III transmettent désormais le M-Code chiffré sur trois bandes, mais seuls les récepteurs équipés d'antennes à schéma de réception contrôlé bénéficient d'une marge anti-brouillage supplémentaire de 20 dB. Raytheon et Collins Aerospace dominent les rétrofits des chasseurs et des blindés, tandis que NovAtel fournit des antennes CRPA double fréquence aux flottes plus réduites. Le passage aux puces multi-constellation combinant GPS, Galileo, GLONASS et BeiDou renforce la résilience en obligeant les adversaires à brouiller simultanément quatre fréquences.
Hausse des dépenses de modernisation de la défense en Asie et au Moyen-Orient et en Afrique
Le SIPRI enregistre une augmentation de 4,3 % des budgets de défense en Asie-Pacifique pour 2024, l'Inde, le Japon et la Corée du Sud allouant des fonds à des programmes de navigation souverains. Les récepteurs NavIC indiens équipent les chasseurs Tejas et les chars Arjun ; la constellation QZSS à sept satellites du Japon fournit une couverture sub-métrique sur l'ensemble de l'Indo-Pacifique. L'Arabie saoudite et les Émirats arabes unis co-produisent des unités inertielles pour localiser les chaînes d'approvisionnement sensibles. Chaque constellation utilisant des codes et des fréquences distincts, les intégrateurs doivent certifier les équipements selon plusieurs normes, ce qui élargit la demande adressable tout en augmentant la complexité d'ingénierie.
Mandats gouvernementaux pour des capacités PNT assurées
Le Département américain de la Défense (DoD) exige désormais que les plateformes critiques fonctionnent 30 jours sans GPS, élevant les systèmes inertiels du statut de source de navigation de secours à celui de source primaire. L'OTAN encourage ses États membres à adopter le Service public réglementé chiffré de Galileo, et le Royaume-Uni finance une horloge atomique souveraine dans le cadre du Projet Aquila pour protéger la synchronisation nationale. La revue de défense australienne préconise des architectures multicouches associant satellites, eLoran et systèmes inertiels quantiques. Ces mandats nécessitent la refonte des avioniques pour accueillir des capteurs de secours plus volumineux, augmentant ainsi le coût unitaire tout en garantissant la continuité des missions en cas de brouillage.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur le contrôle des exportations régissant les technologies PNT sécurisées et chiffrées | –0.8% | Mondial, plus restrictif en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Dépendance à des chaînes d'approvisionnement limitées pour les composants électroniques durcis aux radiations | –0.6% | Mondial, grave dans les segments spatial et munitions | Moyen terme (2 à 4 ans) |
| Limitations de taille, de poids, de puissance et de coût dans les systèmes de navigation pour soldats débarqués | –0.4% | Mondial, impact sur les programmes d'infanterie | Court terme (≤ 2 ans) |
| Menaces cybernétiques et de guerre électronique accrues pesant sur l'infrastructure de navigation spatiale | –0.7% | Europe de l'Est, Indo-Pacifique, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur le contrôle des exportations régissant les technologies PNT sécurisées et chiffrées
L'ITAR classe les récepteurs GPS à code Y et les systèmes inertiels de haute qualité comme articles de catégorie XI, nécessitant une licence du Département d'État américain pour la plupart des exportations. Les amendements à l'Arrangement de Wassenaar couvrent désormais les capteurs présentant une dérive inférieure à 0,5°/h, bloquant de nombreuses ventes vers l'Asie et l'Afrique.[3] L'UE applique des restrictions similaires au matériel PRS de Galileo. Les fournisseurs doivent exploiter des lignes de production civiles et militaires distinctes avec des micrologiciels différents et des chaînes d'approvisionnement auditées, ce qui augmente les frais généraux et réduit le nombre d'acheteurs éligibles. Les petites entreprises manquant de ressources en matière de conformité cèdent du terrain aux grands maîtres d'œuvre capables de naviguer dans les complexités juridiques.
Dépendance à des chaînes d'approvisionnement limitées pour les composants électroniques durcis aux radiations
Seule une poignée de fonderies, menées par Microchip et Renesas, fabriquent des puces durcies aux radiations pour les charges utiles spatiales et de munitions. La capacité limitée allonge les délais de livraison, augmente les coûts et reporte les lancements de satellites. Les économies émergentes peinent à obtenir des tranches prioritaires, ce qui creuse les écarts de capacité. Les gouvernements alliés ont financé la fabrication nationale de composants durcis aux radiations, mais des volumes significatifs ne seront pas disponibles avant 2028. D'ici là, les goulots d'étranglement de la production freinent le déploiement des plateformes et atténuent la croissance à court terme du marché des systèmes de navigation militaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
les actifs spatiaux orientent la précision de nouvelle générationLe segment spatial devrait croître à un CAGR de 7,44 % de 2026 à 2031, s'appuyant sur les déploiements d'horloges atomiques et de capteurs quantiques qui améliorent la précision temporelle dans des conditions de brouillage. Les engins spatiaux GPS III embarquent des étalons au rubidium dont la dérive est inférieure à une nanoseconde par jour, permettant des frappes de précision sans augmentation au sol. Le programme européen Galileo Deuxième Génération introduit des masers à hydrogène offrant des améliorations de stabilité décuplées. Bien que les plateformes aériennes aient détenu 40,85 % de la part de marché des systèmes de navigation militaires en 2025, leur croissance devrait se modérer à mesure que les cycles de modernisation arrivent à maturité. Les véhicules terrestres utilisent des systèmes de navigation pour véhicules blindés et des IMU MEMS, offrant une dérive de 1°/h à des niveaux de prix commerciaux, tandis que les navires de surface s'appuient sur des gyroscopes à fibre optique couplés à des loch Doppler pour une endurance prolongée en plongée. Les munitions à usage unique embarquent des IMU d'une valeur de 5 000 à 20 000 USD qui intègrent désormais des logiciels de correspondance de scènes, réduisant les dépendances satellitaires lors du guidage terminal.
L'intérêt croissant pour la navigation inertielle assistée par électro-optique au sein des véhicules aériens sans pilote diversifie davantage la demande. Le programme Future Vertical Lift de l'armée américaine spécifie une avionique de fusion de capteurs maintenant la précision lorsque le GPS est indisponible. Les réglementations de l'Union internationale des télécommunications sur la coexistence des fréquences orientent les choix de conception pour les nouvelles constellations, tandis que les normes DO-316 fixent les seuils anti-brouillage pour les récepteurs aéronautiques. Ensemble, ces facteurs renforcent le rôle des systèmes spatiaux en tant que frontière de l'innovation, même si les flottes aériennes et terrestres fournissent l'essentiel des revenus installés du marché des systèmes de navigation militaires.


Par application :
la recherche et le sauvetage gagnent un nouvel élanLes cas d'utilisation de la navigation SAR progressent à un CAGR de 7,29 % jusqu'en 2031, soutenus par des mandats imposant que les balises de détresse migrent vers des transpondeurs de deuxième génération dotés d'une capacité de liaison retour d'ici 2025. Le C2 a conservé 29,02 % des dépenses de 2025, reflétant son rôle central dans la coordination des forces et les systèmes de gestion du champ de bataille. Les plateformes ISR nécessitent des fixes de position tridimensionnels continus et des horodatages à la nanoseconde près pour géo-référencer avec précision les données des capteurs. Les systèmes de ciblage combinent désormais la navigation inertielle avec des algorithmes de corrélation de terrain pour maintenir la précision face aux brouillages délibérés. La récupération du personnel, le guidage des convois et le ravitaillement demeurent des sous-segments plus modestes mais indispensables, chacun imposant des exigences distinctes en matière de précision et de disponibilité.
Les oprations en canyon urbain stimulent l'adoption de balises bibandes. La Garde côtière américaine a sélectionné des dispositifs double fréquence émettant sur 406 MHz et Galileo E1 afin de garantir que les signaux atteignent les satellites malgré le masquage par le terrain. Le missile de croisière JASSM-ER de Lockheed Martin illustre les avancées en matière de ciblage, en faisant correspondre des scènes infrarouges à des cartes stockées durant les 100 derniers kilomètres de vol sans recours aux flux GNSS. Les radios de commandement et de contrôle équipées de récepteurs multibandes à définition logicielle sélectionnent dynamiquement la constellation la moins brouillée, préservant ainsi la conscience situationnelle en temps réel.
Par composant :
le logiciel s'impose comme centre de valeurLe matériel a représenté 69,15 % des revenus de 2025 ; cependant, le logiciel est en passe d'atteindre un TCAC de 7,78 % à mesure que la fusion de capteurs pilotée par l'intelligence artificielle repousse les plafonds de performance. La suite TruNet de Collins Aerospace fusionne les flux GNSS, inertiels et altimètre-radar via des filtres de Kalman, maintenant une précision de cinq mètres en présence de brouillage. Les services couvrant l'étalonnage et le soutien au cycle de vie progressent en parallèle, notamment dans le cadre de contrats logistiques basés sur la performance qui transfèrent le risque de disponibilité aux fournisseurs.
Les modèles d'apprentissage automatique prédisent désormais les pannes GNSS en utilisant des données de terrain, météorologiques et d'ordre de bataille électronique, déclenchant des téléchargements de cartes préventifs ou des modes inertiels seuls. Le système NAVSOP de BAE Systems exploite les signaux d'opportunité provenant des tours cellulaires et des points d'accès Wi-Fi pour atteindre une précision de dix mètres en centre-ville, éliminant le besoin de satellites. Le gyroscope à atomes froids sans dérive de Vector Atomic promet des patrouilles sous-marines de plusieurs mois sans GPS. Pendant ce temps, le HGuide de Honeywell est livré avec une garantie de temps moyen entre pannes de 40 000 heures, reflétant la tendance vers des offres enveloppées de services.
Analyse géographique
Marché des Systèmes de Navigation Militaires en Amérique du Nord
L'Amérique du Nord a représenté 38,25 % des revenus de 2025, le DoD américain investissant 1,8 milliard USD annuellement dans la modernisation PNT, finançant les lancements GPS III, les déploiements de récepteurs M-Code et la recherche inertielle quantique. Le Canada s'est engagé à hauteur de 500 millions CAD (370 millions USD) pour moderniser l'avionique des CF-18 et les navires arctiques avec des récepteurs de nouvelle génération atténuant la dégradation du signal aux hautes latitudes. La demande du Mexique se limite aux drones de patrouille et aux embarcations côtières, qui utilisent des récepteurs commerciaux durcis.
Marché des Systèmes de Navigation Militaires en Asie-Pacifique
La région Asie-Pacifique affiche un CAGR de 7,62 %, le taux de croissance le plus rapide au monde. La Chine impose BeiDou sur l'ensemble des plateformes de l'Armée populaire de libération (APL), tandis que l'Inde intègre NavIC dans ses chasseurs, ses blindés et ses porte-avions. La constellation QZSS à sept satellites du Japon offre une augmentation de précision inférieure au mètre, et le KPS de la Corée du Sud vise une indépendance régionale d'ici 2027. La doctrine PNT multicouche de l'Australie combine satellites, eLoran et capteurs quantiques, avec un rayonnement sur l'ensemble de l'Indo-Pacifique.
Marché des Systèmes de Navigation Militaires en EMEA et en Amérique du Sud
L'Europe bénéficie de la constellation Galileo mais fait face à une fragmentation des achats. La France s'appuie sur les systèmes inertiels de Safran pour le Rafale, tandis que l'Allemagne s'appuie sur Honeywell pour l'Eurofighter, limitant les économies d'échelle inter-flottes. Le Moyen-Orient développe ses arsenaux de frappe de précision ; l'achat du système THAAD par l'Arabie saoudite incluait des récepteurs M-Code, et les Émirats arabes unis co-développent des unités inertielles avec Safran. L'Afrique reste un marché naissant, l'Afrique du Sud produisant des IMU de base et la plupart des forces d'Afrique subsaharienne utilisant des équipements GNSS commerciaux. Le Brésil est en tête en Amérique du Sud, modernisant les avions Super Tucano pour les missions en jungle où la végétation atténue les signaux.

Paysage réglementaire
Les systèmes de navigation militaire évoluent dans un environnement réglementaire strictement contrôlé, façonné par la politique PNT assurée et les contrôles à l'exportation à double usage. Aux États-Unis, les directives du DoD sur la guerre de navigation et la gestion PNT (DoDI 4650.06) imposent des exigences de résilience face au brouillage et à l'usurpation, tandis que la Space Policy Directive-7 formalise le rôle d'un système PNT spatial sécurisé et résilient et renforce l'intégration du M-Code à mesure que la modernisation progresse. Ces directives se répercutent sur des points de contrôle de conformité au niveau des programmes pour les mises à niveau de plateformes et les nouvelles acquisitions, où les signaux chiffrés, les antennes à réception contrôlée et le timing résilient deviennent des critères de base pour les achats.
Les ventes transfrontalières et le transfert de technologie sont en outre contraints par les décisions de classification ITAR et EAR, ainsi que par les régimes de contrôle des exportations alliés tels que les seuils de l'Arrangement de Wassenaar pour les capteurs inertiels haute performance et les restrictions de l'UE concernant les équipements liés au Galileo PRS. Une mise à jour du Federal Register de janvier 2026 aux réglementations américaines sur l'administration des exportations (Export Administration Regulations) met en évidence l'évolution possible des voies de licence pour certaines catégories de drones avec des partenaires de confiance, mais les technologies PNT sécurisées restent sensibles et lourdes en matière de conformité. Côté normes, la mise à jour 2026 du NIST du Foundational PNT Profile (NIST IR 8323r2) ajoute un volet cybersécurité volontaire pour l'utilisation du PNT, renforçant la nécessité d'une intégration sécurisée, d'une surveillance et d'une détection d'anomalies dans les déploiements de navigation militaires et à double usage.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des composants amont strictement contrôlés, notamment les jeux de puces GNSS et modules sécurisés, les capteurs inertiels haut de gamme (FOG, DFOG, et technologies émergentes quantiques/MEMS), les dispositifs de synchronisation, les antennes anti-brouillage (y compris les réseaux CRPA), et l'électronique durcie aux radiations pour les applications spatiales et de missiles. Des fabricants de capteurs spécialisés fournissent des fournisseurs de sous-systèmes qui construisent des unités GPS/INS embarquées et des modules de navigation résilients, ensuite intégrés par les maîtres d'œuvre et fabricants de plateformes OEM dans les aéronefs, véhicules terrestres, navires, charges utiles spatiales et munitions, suivis par le calibrage, le soutien et les mises à jour logicielles tout au long du cycle de vie. Les tendances d'approvisionnement récentes privilégient les chaînes d'approvisionnement de confiance et souveraines, les achats alignés sur l'AUKUS et le contrôle audité des micrologiciels et des configurations façonnant de plus en plus l'éligibilité des fournisseurs pour les programmes de défense.
L'activité intermédiaire se concentre sur l'intégration système et la certification, où la fusion GNSS multi-constellations et inertielle, l'intégration de récepteurs compatibles M-Code et les interfaces à architecture ouverte constituent des facteurs de différenciation clés. Le marché montre également des liens plus directs entre maîtres d'œuvre et fournisseurs spécialisés en PNT, comme en témoignent les programmes de véhicules de défense qui s'approvisionnent en INS de qualité stratégique auprès de fournisseurs spécialisés (par exemple, les programmes de véhicules Rheinmetall fournis par Advanced Navigation et Exail). En aval, les ministères de la Défense et les forces armées restent les principaux acheteurs, achetant souvent par l'intermédiaire des maîtres d'œuvre de plateformes dans le cadre de cycles de modernisation et de rénovation de longue durée, tandis que les revenus des services progressent grâce au calibrage en dépôt, aux essais de guerre de navigation et à la logistique basée sur la performance. Tout au long de la chaîne, la disponibilité limitée des composants durcis aux radiations et la charge de conformité aux contrôles des exportations continuent de façonner les délais, faisant de l'approvisionnement qualifié un avantage concurrentiel.
Paysage concurrentiel
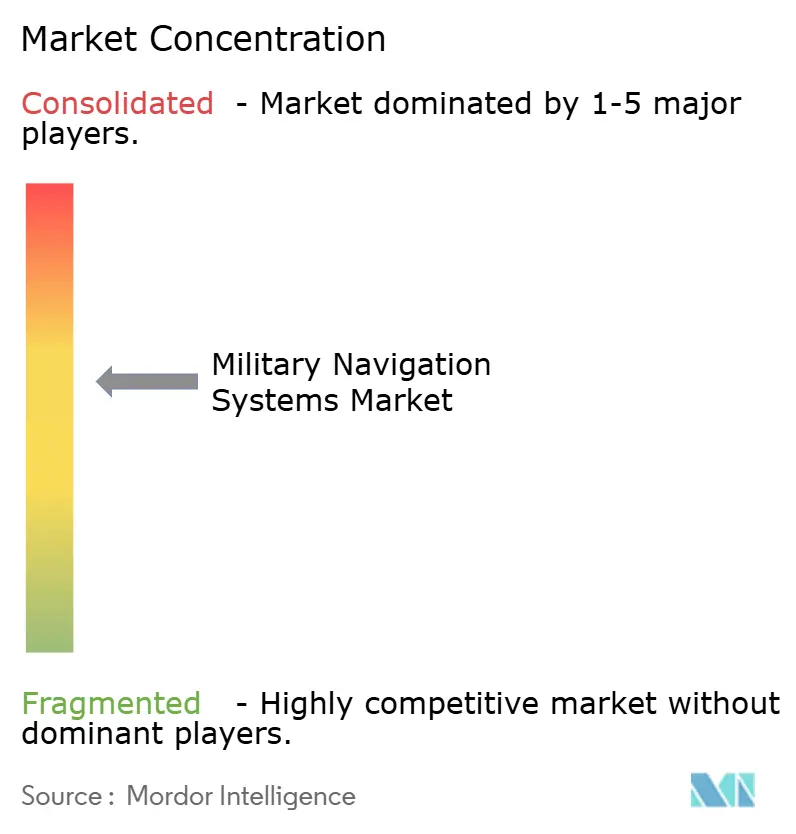
Les cinq premiers fournisseurs détenaient une part de marché importante sur le marché mondial en 2024, indiquant une concentration modérée au sein du marché des systèmes de navigation militaires. Le gyroscope à fibre optique LN-251 de Northrop Grumman domine les niches des sous-marins et des missiles stratégiques avec une dérive de 0,001°/h. Honeywell International Inc. s'appuie sur sa fabrication MEMS interne pour fournir des unités HGuide rentables à plus de 30 types d'aéronefs, surpassant les concurrents européens. Safran SA, Thales Group et Collins Aerospace ancrent les programmes européens, tandis que leurs offres définies par logiciel acceptent de plus en plus les flux de capteurs tiers.
Les jeunes entreprises remodèlent les pools de valeur. Le capteur à atomes froids de Vector Atomic élimine entièrement la dérive, mais il doit descendre en dessous de 50 000 USD pour atteindre l'échelle. Le NAVSOP de BAE Systems démontre comment les signaux d'opportunité terrestres peuvent compléter le GNSS, bien que la cartographie mondiale reste un défi. La prochaine constellation LEO de Xona promet un PNT chiffré avec une portée intérieure et en ville dense, tandis que Q-CTRL concède sous licence des micrologiciels de contrôle quantique aux acteurs établis, accélérant la diffusion de la technologie.
Les intégrateurs de systèmes pivotent du matériel propriétaire vers des logiciels à architecture ouverte. La suite TruNet de Collins Aerospace accepte des entrées de capteurs hétérogènes sur des processeurs commerciaux, permettant aux constructeurs de plateformes de changer de fournisseurs sans reconcevoir les baies avioniques. Des opportunités d'espace blanc persistent dans les antennes anti-brouillage et l'approvisionnement en puces durcies aux radiations, où des entreprises spécialisées commandent des marges premium malgré des volumes absolus plus faibles.
Leaders du secteur des systèmes de navigation militaires
-
Northrop Grumman Corporation
-
Safran SA
-
Honeywell International Inc.
-
Thales Group
-
RTX Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Navigation Militaires
- Northrop Grumman Corporation
- Honeywell International Inc.
- Safran SA
- Thales Group
- RTX Corporation
- Elbit Systems Ltd.
- Lockheed Martin Corporation
- L3Harris Technologies, Inc.
- BAE Systems plc
- Garmin Ltd.
- KVH Industries, Inc.
- CMC Electronics Inc.
- GE Aerospace (General Electric Company)
- Israel Aerospace Industries Ltd.
- Kongsberg Gruppen ASA
- Moog Inc.
- Anschütz GmbH
- Q-CTRL Pty Ltd.
Lire l’analyse des entreprises de systèmes de navigation militaires

Opportunités de marché et perspectives d'avenir
Les exigences en matière de PNT assuré créent un espace blanc pour des ensembles de navigation modulaires et multi-sources combinant le GNSS (y compris les signaux modernisés), la navigation inertielle et des alternatives non satellitaires au sein d'interfaces ouvertes. L'accent mis par le DoD sur des sources PNT complémentaires, reflété dans les évaluations du GAO sur les alternatives au GPS et l'orientation de la feuille de route scientifique et technologique PNT du DoD, soutient la demande pour des solutions qui vérifient de manière croisée la position et le temps à partir de sources diverses plutôt que de dépendre d'un seul signal. Parallèlement, les approches d'architecture ouverte obligatoires telles que MOSA, et les travaux actuels d'interopérabilité du DoD, y compris l'initiative All-Source Positioning and Navigation (ASPN), créent une marge de manœuvre pour les fournisseurs de composants et de logiciels afin de se connecter à une messagerie de données standardisée et d'intégrer plus rapidement de nouveaux capteurs ou algorithmes.
L'opportunité à court terme est renforcée par des actions concrètes de dépenses et de modernisation liées aux environnements électromagnétiques contestés. En juillet 2026, l'US Air Force s'est engagée à hauteur de 49,7 millions USD envers des alternatives de navigation en réponse à l'interférence croissante du GPS, signalant une demande d'achat pour une navigation résiliente au-delà des récepteurs traditionnels. L'accent croissant mis sur l'intégration PNT résiliente sur le plan cybernétique, soutenu par la mise à jour des directives du NIST sur le Profil PNT, favorise également les fournisseurs qui associent performance de navigation à surveillance, détection d'anomalies et voies de mise à jour sécurisées. En dehors des États-Unis, l'essor des programmes GNSS souverains et des services chiffrés (tels que Galileo PRS) élargit le travail d'intégration et de certification pour les récepteurs multi-constellations et multi-normes, augmentant la demande pour des gammes de produits évolutives et conformes aux exportations, ainsi que des modèles de participation industrielle locale.
Recent Industry Developments in Marché des Systèmes de Navigation Militaires
- Juin 2026 : Exail a dévoilé le système de navigation inertielle Advans Vega SL pour les opérations amphibies dans des environnements littoraux contestés au niveau GNSS. L'accent mis par le produit sur le positionnement continu sans signal satellite fiable soutient les missions navales et maritimes où le brouillage et le masquage du terrain sont courants, élargissant le marché adressable pour les solutions INS maritimes haut de gamme.
- Novembre 2025 : Honeywell a obtenu l'autorisation du gouvernement américain pour une solution de navigation militaire compatible M-Code. Cette approbation renforce la position de Honeywell dans les programmes de modernisation nécessitant des signaux GPS sécurisés et accélère les voies de mise à niveau pour les flottes existantes évoluant vers des équipements utilisateurs compatibles M-Code.
- Juin 2024 : Exail a obtenu un contrat avec Rheinmetall pour fournir 1 004 systèmes de navigation inertielle Advans Ursa basés sur FOG destinés aux véhicules 4x4 Caracal de l'armée allemande. Ce contrat de véhicules terrestres à grand volume met en évidence l'évolution vers l'adoption de solutions inertielles de qualité supérieure par les plateformes tactiques afin de maintenir la performance de navigation en cas de perturbation GNSS.


Marché des Systèmes de Navigation Militaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes de navigation militaires utilisés pour déterminer la position, la navigation et la synchronisation sur les plateformes et missions de défense, y compris le matériel, les logiciels et les services associés permettant la navigation dans des environnements normaux et contestés.
Exclusions du périmètre : Nous excluons les dispositifs de navigation grand public et les infrastructures de navigation purement civiles, sauf si le produit est acquis et configuré pour un usage militaire.
Aperçu de la segmentation
- Par plateforme
- Air
- Terre
- Mer
- Espace
- Munitions et Missiles
- Par application
- Commandement et Contrôle (C2)
- Renseignement, Surveillance et Reconnaissance (ISR)
- Ciblage et Guidage
- Recherche et Sauvetage (SAR)
- Autres
- Par composant
- Matériel
- Logiciel
- Services
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de la demande et construire la première version du modèle avant le début des entretiens. Nous nous sommes appuyés sur des documents publics relatifs aux budgets de défense et aux communiqués de marchés publics, sur les feuilles de route capacitaires de l'OTAN et des alliés, ainsi que sur les statistiques gouvernementales de commerce et de douanes concernant les flux pertinents d'équipements électroniques et de défense. Le fondement technique a été renforcé à l'aide de sources telles que l'Organisation de l'aviation civile internationale lorsque le contexte de l'aviation militaire se recoupait, de revues scientifiques à comité de lecture portant sur les capteurs inertiels et la résilience du GNSS, ainsi que de bases de données de brevets pour suivre les dépôts liés à la navigation et les orientations de conception.
Du côté de l'offre, nous avons examiné des rapports annuels, des dépôts de type 10-K et des présentations aux investisseurs, ainsi que des publications spécialisées réputées dans les domaines de la défense et de l'aérospatiale, afin de comprendre le calendrier des programmes et le comportement des prix. Dans quelques cas, des bases de données par abonnement ont été utilisées pour l'intelligence financière des entreprises, les actualités et données financières, le suivi des contrats et appels d'offres de défense, ainsi que la recherche approfondie de brevets, afin de recouper les déclarations publiques. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des questionnaires structurés auprès de parties prenantes au niveau des programmes, d'intégrateurs, de spécialistes des composants et d'utilisateurs finaux impliqués dans la navigation aéroportée, terrestre, navale, spatiale et des munitions guidées. Nous avons utilisé ces échanges pour confirmer ce qui est comptabilisé comme une vente de système de navigation par rapport à l'électronique adjacente, et pour vérifier la cohérence des prix, de l'intensité des modernisations et des taux d'attachement des services dans les principales régions où les marchés publics de défense sont actifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 14 % | APAC : 47 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 55 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
La taille du marché a été construite selon une approche descendante dans laquelle les marchés publics de défense et l'activité de modernisation sont traduits en un volume de dépenses adressables en navigation, puis répartis par plateforme et par application. Étant donné que la demande en navigation militaire évolue avec les cycles de programmes, nous avons suivi des indicateurs tels que la cadence de modernisation des aéronefs et des hélicoptères, les calendriers de modernisation des flottes de véhicules blindés et navales, le volume des marchés publics de munitions guidées, ainsi que l'activité des charges utiles satellitaires et spatiales dans lesquelles des sous-systèmes de navigation sont intégrés. La modélisation des données d'entrée a également pris en compte le glissement de mix entre les solutions assistées par GNSS et la navigation inertielle ou intégrée, la pénétration des fonctionnalités anti-brouillage et de PNT garanti, ainsi que les parts typiques de services et de support attachées aux livraisons.
Nous avons corroboré les résultats par des approximations ascendantes sélectives, en utilisant des comptages d'échantillons de plateformes multipliés par des taux d'équipement typiques et des prix de vente moyens, puis vérifiés par rapport aux déclarations d'exposition aux revenus des fournisseurs et des intégrateurs. Lorsque les volumes publics manquaient pour des programmes sensibles, nous avons utilisé des variables proxy telles que les lignes budgétaires et les calendriers de livraison, puis ajusté via des fourchettes issues des entretiens. Les prévisions ont été construites à l'aide d'une analyse de scénarios liée aux perspectives budgétaires de défense, à la durée des cycles d'approvisionnement et à la progression attendue des prix de vente moyens, et la courbe finale n'a été retenue qu'après que les variables se soient alignées sur le consensus des experts concernant le calendrier et le mix.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de multiples vérifications afin qu'un seul flux de données ne puisse pas influencer excessivement le total. Nous avons comparé les résultats avec des signaux indépendants tels que les comptages de livraisons et de modernisations de plateformes, l'orientation des dépenses de défense régionales et l'activité d'attribution de programmes, puis nous avons examiné les écarts importants avant validation. Lorsqu'un point de données semblait incohérent, nous avons revérifié les limites du périmètre et recontacté les personnes interrogées concernées pour confirmer s'il s'agissait d'un contrat ponctuel, d'un marché pluriannuel ou d'une valeur aberrante en termes de prix.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des annonces majeures de marchés publics, des changements de politique impactant la résilience de la navigation, ou des mouvements notables de devises et d'inflation. Avant la livraison finale, une nouvelle passe de révision est effectuée afin que les chiffres publiés reflètent les dernières mises à jour publiques disponibles et les retours primaires.
Taille du marché des systèmes de navigation militaires selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour les systèmes de navigation militaires, car chaque éditeur trace la ligne différemment sur ce qui compte comme navigation, et ils choisissent également des années de base et des logiques de tarification différentes. Le calendrier des taux de change, le traitement de l'inflation et la prise en compte ou non des services et des travaux de modernisation peuvent tous faire varier le chiffre final même lorsque le sujet semble identique.
Dans cette étude, l'écart est principalement influencé par la fréquence de mise à jour des hypothèses et par la manière dont les prix de vente moyens sont revus à la hausse dans le cadre des programmes de défense pluriannuels, en particulier lorsque les contrats sont attribués une année mais livrés sur plusieurs. Le calendrier de conversion des devises et la façon dont les sous-systèmes de plateforme sont classifiés (navigation par rapport à l'électronique de mission adjacente) jouent également un rôle, et ces vérifications sont mises à jour selon un cycle annuel avec des révisions exceptionnelles, ce qui explique pourquoi Mordor Intelligence peut s'écarter des estimations qui s'appuient sur des points de prix plus anciens ou des définitions de systèmes plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,97 milliards USD (2026) | |
| Cabinet de conseil mondial A | 12,83 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, et la taxonomie des plateformes ainsi que les limites des composants semblent plus larges, ce qui peut intégrer l'électronique de combat adjacente aux côtés des sous-systèmes spécifiques à la navigation. |
| Éditeur de marché B | 2,10 milliards USD (2024) | Applique vraisemblablement un périmètre plus étroit limité à certaines plateformes ou catégories de solutions, et peut exclure les principales munitions guidées, les revenus spatiaux ou de services qui sont capturés lorsque la navigation est comptabilisée sur l'ensemble des sous-systèmes de plateforme. |
La comparaison montre que le calendrier et les choix de périmètre expliquent la majeure partie de l'écart, et non pas seulement des hypothèses de croissance différentes. En maintenant le périmètre lié à des plateformes et des applications clairement définies, et en mettant à jour les données de prix et de devises avec des vérifications reproductibles, le chiffre final reste traçable par rapport aux mêmes signaux de demande d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes de navigation militaires en 2026 ?
Il est évalué à 12,97 milliards USD et devrait atteindre 18,01 milliards USD d'ici 2031, reflétant un TCAC de 6,79 %.
Quel type de plateforme connaît la croissance la plus rapide ?
Les charges utiles de navigation spatiale progressent à un TCAC de 7,44 % en raison de l'adoption d'horloges atomiques et de capteurs quantiques dans les nouveaux satellites GPS III et Galileo.
Pourquoi la demande en Asie-Pacifique s'accélère-t-elle ?
Les budgets de défense régionaux financent l'intégration de BeiDou, NavIC et QZSS pour réduire la dépendance au GPS américain, propulsant un TCAC de 7,62 % dans la région.
Quelle tendance technologique remodèle les futurs achats ?
Les logiciels de fusion de capteurs assistés par intelligence artificielle combinant GNSS, inertiels et signaux d'opportunité déplacent la valeur vers le segment logiciel, qui croît à un TCAC de 7,78 %.
Comment les contrôles à l'exportation affectent-ils les stratégies des fournisseurs ?
Les règles ITAR et de l'Arrangement de Wassenaar contraignent les entreprises à maintenir des lignes de produits civiles et militaires distinctes, augmentant les coûts de conformité et réduisant le nombre d'acheteurs potentiels.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
