
Taille et Part du Marché de la Simulation et de la Formation Aérospatiale Militaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
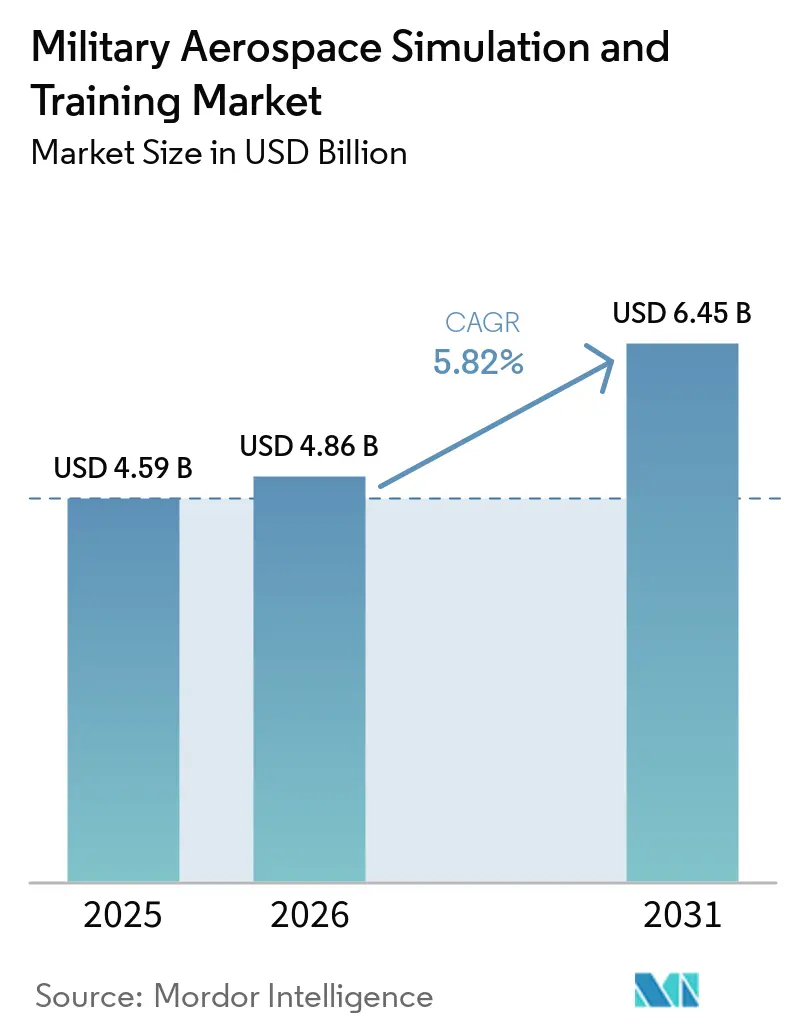
| Taille du Marché (2026) | 4.86 Milliards de dollars |
| Taille du Marché (2031) | 6.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Simulation et de la Formation Aérospatiale Militaire par Mordor Intelligence
La taille du marché de la simulation et de la formation aérospatiale militaire était évaluée à 4,59 milliards USD en 2025 et devrait croître de 4,86 milliards USD en 2026 à 6,45 milliards USD d'ici 2031, enregistrant un CAGR de 5,82 % entre 2026 et 2031. Les budgets de préparation opérationnelle de la défense soutiennent des investissements plus durables dans les systèmes de formation synthétique. Les États-Unis ont alloué 159,70 milliards USD à la préparation opérationnelle des combattants pour l'exercice budgétaire 2026, positionnant la formation dans le cadre d'un programme de préparation plus large plutôt que comme une priorité d'acquisition ponctuelle. Les alliés de l'OTAN se sont également engagés en 2025 à atteindre un objectif de dépenses de défense et de sécurité de 5 % du PIB d'ici 2035, ce qui soutient un horizon de planification plus long pour les infrastructures de formation. Les aéronefs de nouvelle génération, les contraintes de disponibilité des pilotes et la nécessité de répéter des missions complexes accroissent la demande de simulateurs connectés. Le marché de la simulation et de la formation aérospatiale militaire évolue donc vers des systèmes de formation intégrés combinant dispositifs, programmes de cours, réseaux sécurisés et soutien à long terme.
Principaux Enseignements du Rapport
- Par type de simulateur, les simulateurs de vol complet détenaient 46,95 % de la part du marché de la simulation et de la formation aérospatiale militaire en 2026, tandis que les dispositifs de formation au vol devraient croître à un CAGR de 8,38 % jusqu'en 2031.
- Par type d'aéronef, les aéronefs à voilure fixe représentaient 62,45 % de la taille du marché de la simulation et de la formation aérospatiale militaire en 2026, tandis que les giravions devraient se développer à un CAGR de 7,31 % jusqu'en 2031.
- En termes de mode de formation, la formation en conditions réelles représentait 49,81 % des revenus en 2026, tandis que la formation virtuelle devrait croître à un CAGR de 10,62 % jusqu'en 2031.
- Par solution, le matériel représentait 53,59 % des revenus en 2026, tandis que les services devraient croître à un CAGR de 8,22 % jusqu'en 2031.
- Par application, l'aviation militaire détenait 83,98 % de la part des revenus en 2026, tandis que l'espace devrait se développer à un CAGR de 10,29 % jusqu'en 2031.
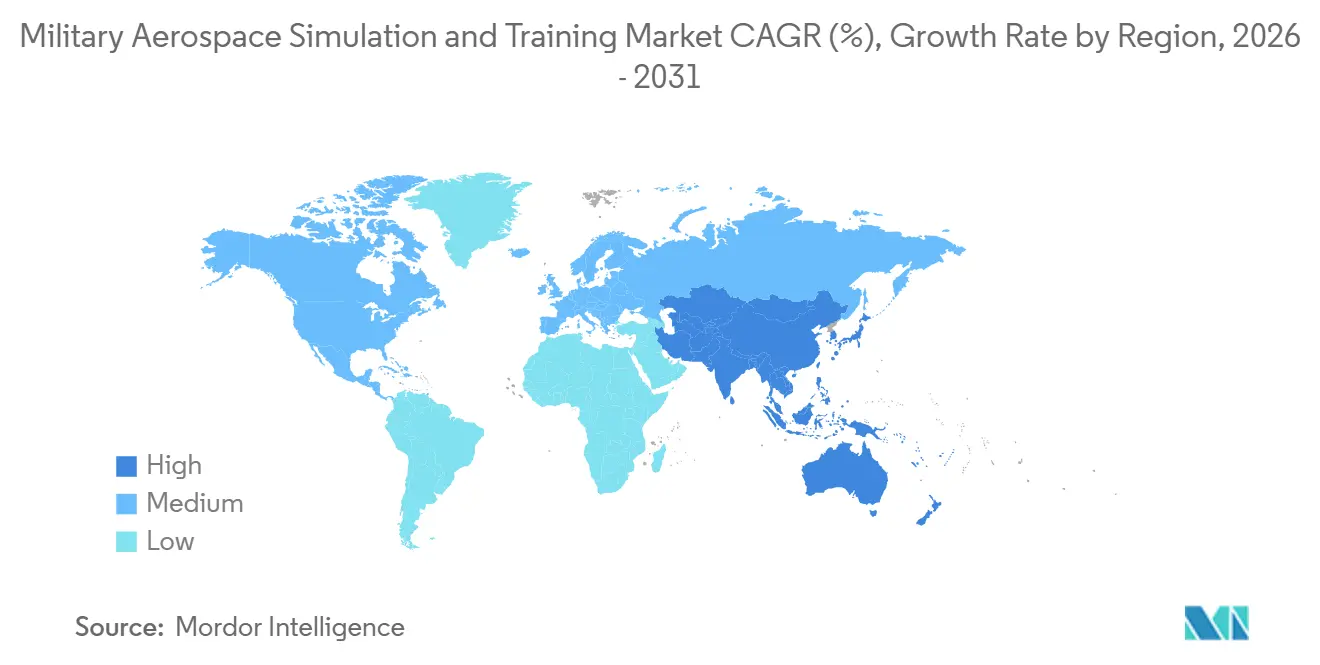
- Par géographie, l'Amérique du Nord représentait 44,18 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Tensions géopolitiques croissantes et complexité des missions | +1.80% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Modernisation des flottes militaires et introduction d'aéronefs de nouvelle génération | +1.40% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantages en termes de coûts et de sécurité de la formation synthétique | +1.10% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la formation en conditions réelles, virtuelles et constructives (LVC) | +0.90% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Formation numérique embarquée pour les aéronefs à définition logicielle | +0.70% | Amérique du Nord, Europe et Türkiye | Long terme (≥ 4 ans) |
| Formation distribuée face à la pénurie de pilotes et de techniciens de maintenance | +0.60% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Tensions Géopolitiques Croissantes et Complexité des Missions
Les tensions géopolitiques raccourcissent le délai entre l'émergence d'une nouvelle exigence opérationnelle et la nécessité de disposer d'équipages formés. Les membres de l'OTAN ont convenu en 2025 d'élaborer des plans annuels en vue d'atteindre l'objectif de dépenses de défense et de sécurité de 5 %. Cet engagement confère aux programmes de formation un cadre budgétaire plus durable.[1] Les missions modernes exigent que les équipages aériens travaillent avec les forces terrestres, maritimes, spatiales et cybernétiques. Les environnements synthétiques en réseau peuvent combiner ces éléments en un seul événement de formation. Cela étend le marché de la simulation et de la formation aérospatiale militaire au-delà de l'instruction en cockpit vers la planification de missions, la coordination des équipages et les répétitions des forces interarmées.
Modernisation des Flottes Militaires et Aéronefs de Nouvelle Génération
Les nouveaux programmes d'aéronefs nécessitent des systèmes de formation qui reflètent leurs capteurs, leurs logiciels et leurs procédures opérationnelles. L'US Air Force a sollicité un simulateur Level D 747-8i auprès de CAE en juin 2026, car elle a identifié CAE comme le seul fabricant qualifié pour cette exigence. Cet exemple montre comment la qualification peut limiter les options de fournisseurs pour les dispositifs spécifiques à une plateforme. L'environnement de simulation commune F-35 a également été utilisé pour explorer les tactiques d'aéronefs de combat collaboratifs dans des environnements contestés. Les forces ont souvent besoin d'un soutien de formation intermédiaire pendant qu'un système synthétique complet atteint sa maturité opérationnelle. Cette période crée une demande pour des dispositifs hérités modernisés, des installations exploitées par des contractants et des programmes de cours actualisés.
Avantages en Termes de Coûts et de Sécurité de la Formation Synthétique
La formation synthétique peut réduire la charge en carburant, en logistique et en maintenance associée aux sorties réelles. Une évaluation TERI de 2026 a révélé qu'une utilisation plus large des simulateurs pourrait faire économiser aux Forces armées indiennes plus de 1 000 crore INR (0,10 milliard USD) par an. L'évaluation a également associé ces économies à une réduction de l'utilisation des munitions et de l'activité logistique. La disponibilité des simulateurs peut préserver les aéronefs pour les missions opérationnelles et réduire l'exposition lors des exercices à haut risque. Cet avantage est important lorsque les flottes d'aéronefs sont réduites ou que les capacités de maintenance sont limitées. Le marché de la simulation et de la formation aérospatiale militaire bénéficie de l'évaluation des systèmes de formation par les autorités d'acquisition en termes de résultats en matière de disponibilité opérationnelle et de disponibilité des dispositifs.
Expansion de la Formation LVC
La formation LVC relie des aéronefs réels à des simulateurs et à des forces générées par ordinateur. L'Air Education and Training Command a effectué son premier vol LVC T-7A en septembre 2026. L'événement a connecté 1 T-7A en vol à 2 cockpits de simulateur au sol via des liaisons de données tactiques sécurisées. Ce modèle peut accroître la complexité des scénarios sans déployer le même nombre d'aéronefs adversaires. Il soutient également la formation contre les menaces numériques et les effets d'armes simulés. Le marché de la simulation et de la formation aérospatiale militaire bénéficie des exigences connexes en matière de connectivité sécurisée, de gestion des scénarios et de logiciels compatibles.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts élevés de développement, d'intégration et de certification | -1.20% | Mondial, particulièrement pour les opérateurs émergents | Long terme (≥ 4 ans) |
| Exposition aux cybermenaces des réseaux de formation connectés | -0.80% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Limitations d'interopérabilité et d'architecture ouverte | -0.60% | Programmes multinationaux et zones d'interopérabilité de l'OTAN | Moyen terme (2-4 ans) |
| Réplication limitée du stress physiologique et psychologique | -0.40% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Développement, d'Intégration et de Certification
Un simulateur de vol complet qualifié nécessite une validation technique longue et une approbation formelle. L'US Air Force a cité les risques liés au calendrier, au coût du cycle de vie et à la formation opérationnelle dans son avis de simulateur à source unique de 2026. Ces exigences favorisent les fournisseurs qui détiennent déjà la connaissance de la plateforme et des conceptions de dispositifs certifiés. Les forces aériennes de taille réduite peuvent faire face à des coûts élevés pour les audits, le contrôle de la configuration et les mises à jour périodiques. Ces coûts peuvent dépasser les dépenses matérielles initiales sur le cycle de vie d'un dispositif. Le cycle d'acquisition qui en résulte peut ralentir l'entrée de nouveaux fournisseurs sur le marché de la simulation et de la formation aérospatiale militaire.
Exposition aux Cybermenaces des Réseaux de Formation Connectés
Les réseaux de formation connectés peuvent contenir des données de mission sensibles, des bibliothèques de menaces et des interfaces système. Un environnement compromis pourrait modifier les scénarios utilisés pour former les équipages opérationnels. L'US Army a identifié la cybersécurité et l'interopérabilité comme des besoins fondamentaux pour son environnement de formation cybernétique permanent. Les efforts européens comprennent également le programme CITADEL Range pour la cyberdéfense dans les environnements connectés. Les obligations de sécurité augmentent le travail d'intégration, les coûts de conformité et les délais contractuels. Elles font également de la conception de réseaux de confiance un facteur de sélection majeur sur le marché de la simulation et de la formation aérospatiale militaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Simulateur :
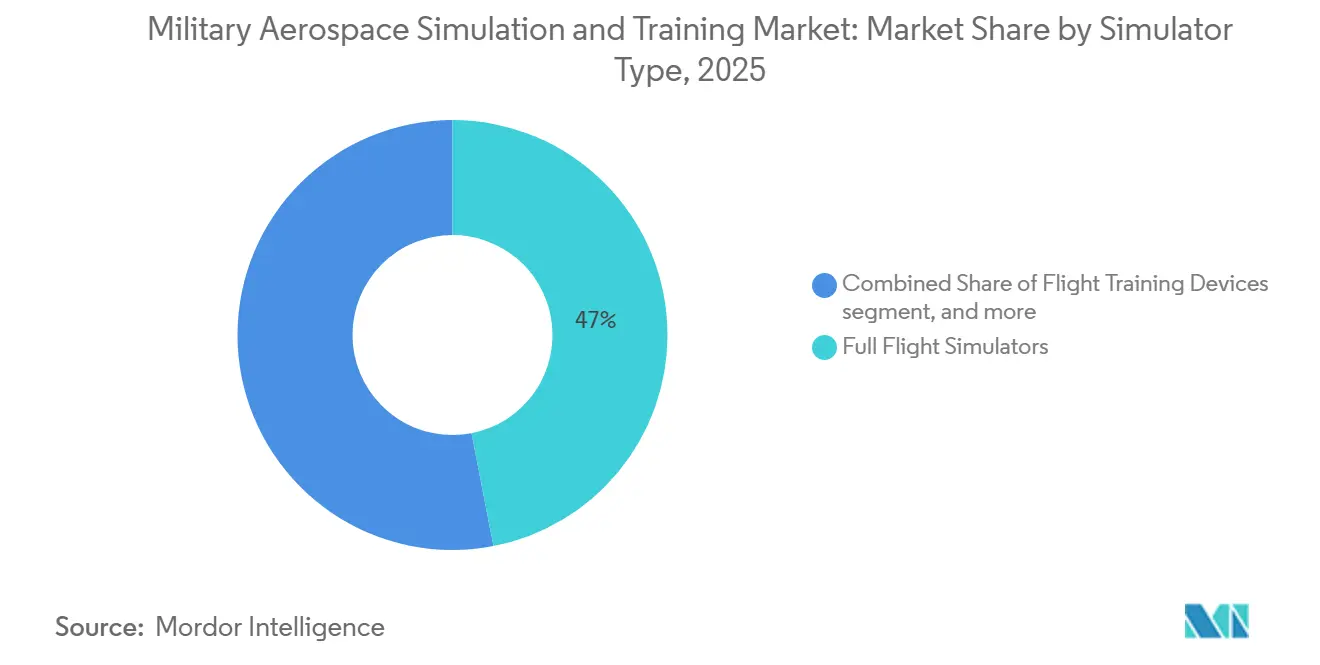
Les Simulateurs de Vol Complet Ancrent la Préparation Opérationnelle Haute FidélitéLes simulateurs de vol complets (SFC) représentaient 46,95 % du marché de la simulation et de la formation aérospatiale militaire en 2026. Leur prédominance reflète la nécessité de qualifier les équipages sur des aéronefs complexes dans un environnement contrôlé. Les dispositifs à mouvement complet reproduisent les commandes du cockpit, la dynamique de vol, les systèmes visuels et les principales procédures d'urgence. Leur acquisition est généralement liée à une plateforme aéronef et à ses exigences de certification. Ce lien favorise des relations durables avec les fournisseurs et augmente les coûts de changement. L'exigence de l'US Air Force en 2026 pour un simulateur 747-8i de niveau D illustre l'importance d'une capacité de qualification éprouvée.[2]
Les dispositifs de formation au vol (DFV) devraient se développer à un CAGR de 8,38 % jusqu'en 2031. Ils peuvent soutenir la formation procédurale et axée sur les tâches à un coût inférieur à celui des dispositifs à mouvement complet. TRU Simulation + Training Inc. a livré un DFV Bell 505 à la Force aérienne royale jordanienne en novembre 2025. Les simulateurs partiels de tâches, de maintenance et d'armement servent également des systèmes aéronefs de plus en plus dépendants des logiciels. Les systèmes portables et conteneurisés étendent l'utilisation de ces dispositifs à un plus grand nombre de sites. Le marché de la simulation et de la formation aérospatiale militaire peut ainsi combiner de grands programmes de simulation de vol complet avec des systèmes plus petits répondant à des besoins spécifiques en matière de disponibilité opérationnelle.



Par Type d'Aéronef :
Les Plateformes à Voilure Fixe en Tête, mais la Demande en Giravions s'AccélèreLes aéronefs à voilure fixe représentaient 62,45 % de la taille du marché de la simulation et de la formation aérospatiale militaire en 2026. Les aéronefs de combat et les flottes de transport nécessitent des filières de formation étendues et des systèmes de répétition de missions à haute valeur ajoutée. Les programmes d'avions à réaction rapide dépendent également de dispositifs de mission complète modélisant des capteurs avancés et l'emploi des armements. Boeing a reçu un contrat de 880 millions USD en juin 2026 pour des simulateurs d'équipage et de maintenance du P-8A, des mises à niveau et des services connexes. Ces programmes illustrent l'ampleur des besoins de formation pour la voilure fixe. Ils illustrent également la valeur du maintien de dispositifs communs pour les clients militaires nationaux et étrangers.
Les giravions devraient croître à un CAGR de 7,31 % jusqu'en 2031. La demande est soutenue par la modernisation des flottes et les nouveaux programmes de formation des pilotes. Lockheed Martin a avancé à la Phase III de la compétition Flight School Next en février 2026. Son offre utilise le Robinson R66 NxG et comprend des capacités de simulation, de suivi des performances et LVC. La formation sur giravions nécessite également un travail sur le terrain, le vol à basse altitude et les conditions de visibilité dégradée. Ces missions nécessitent le soutien de dispositifs spécialisés sur l'ensemble du marché de la simulation et de la formation aérospatiale militaire.
Par Mode de Formation :
La Formation Virtuelle Gagne du Terrain sur les Opérations en Conditions RéellesLa formation en conditions réelles représentait 49,81 % des revenus de 2026. Le vol réel reste nécessaire pour le maintien des qualifications, la sécurité et la maîtrise opérationnelle. Il expose les équipages au comportement de l'aéronef, aux conditions de l'espace aérien et à la coordination réelle des équipes. De nombreux programmes militaires maintiennent donc des exigences obligatoires de vol en conditions réelles. Le mode le plus important opère toujours aux côtés d'une base de formation synthétique croissante. Cet équilibre signifie que le marché de la simulation et de la formation aérospatiale militaire ne remplace pas entièrement le vol en conditions réelles.
La formation virtuelle devrait croître à un CAGR de 10,62 % jusqu'en 2031. Sa progression est soutenue par des dispositifs connectés et des modèles visuels, de capteurs et de menaces plus performants. L'événement T-7A de septembre 2026 a démontré comment les équipages de simulateur peuvent participer aux côtés d'un aéronef en vol dans un seul exercice. Les outils constructifs ajoutent des forces générées par ordinateur pouvant représenter des menaces difficiles à déployer lors d'exercices en conditions réelles. La formation embarquée réduit également la distinction entre l'activité en conditions réelles et virtuelle. Lockheed Martin décrit des fonctions de formation F-35 qui présentent des menaces simulées pendant que l'aéronef est en vol.
Par Solution :
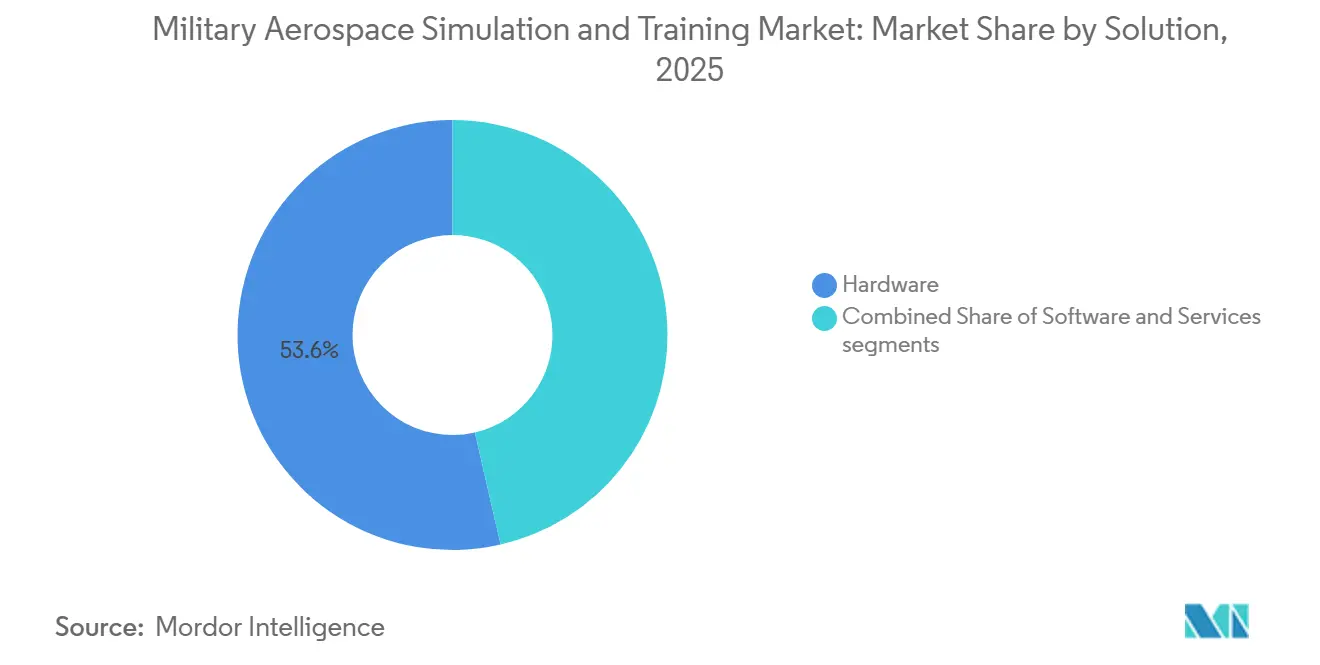
Le Matériel en Tête Tandis que les Contrats de Services Redéfinissent les Flux de RevenusLe matériel représentait 53,59 % des revenus de 2026. Ce segment comprend les répliques de cockpit, les écrans visuels, les systèmes de mouvement et l'infrastructure informatique. Les systèmes haute fidélité nécessitent des investissements en capital substantiels avant leur mise en service. Le matériel des dispositifs nécessite également des mises à niveau à mesure que les logiciels des aéronefs et les systèmes de mission évoluent. La base installée offre aux fournisseurs un travail récurrent en matière de modernisation et de remplacement. Le matériel restera central sur le marché de la simulation et de la formation aérospatiale militaire car les dispositifs physiques constituent le socle de nombreux programmes de formation.
Les services devraient croître à un CAGR de 8,22 % jusqu'en 2031. Les clients recherchent de plus en plus des contrats couvrant les instructeurs, le soutien technique, les mises à jour logicielles et une disponibilité mesurable. CAE a obtenu un contrat en juillet 2026 pour assurer la formation des pilotes Global 6500 pour l'US Army jusqu'en mars 2032. La société a également reçu des travaux de soutien pour les systèmes de formation de la Royal Australian Navy. Ces arrangements déplacent l'attention de la livraison d'équipements vers les résultats de formation. Ils offrent aux clients un soutien plus prévisible tout en donnant aux prestataires une meilleure visibilité sur les revenus à long terme.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Application :
L'Aviation Militaire Domine, l'Espace Émerge comme le Segment à la Croissance la Plus RapideL'aviation militaire détenait 83,98 % des revenus de 2026. Elle comprend l'instruction au vol, la répétition de missions, la formation aux manœuvres de combat et la qualification aux armements. Ces utilisations s'inscrivent dans le cycle quotidien de préparation opérationnelle des forces aériennes et des unités d'aviation navale. L'Indian Air Force a contracté en janvier 2026 pour des simulateurs de combat à tâches partielles Mirage 2000 d'origine nationale. Les systèmes couvrent l'opération radar, l'identification des cibles, la sélection des armements et la réponse aux menaces. Cette base d'applications maintient le rôle central de l'aviation militaire sur le marché de la simulation et de la formation aérospatiale militaire.
L'espace devrait croître à un CAGR de 10,29 % jusqu'en 2031. La formation des astronautes et des opérateurs de mission nécessite la simulation de situations rares à conséquences élevées. La NASA et la Garde nationale de l'armée du Colorado ont développé une formation au vol pour préparer les atterrissages Artemis en 2025. PaleBlue a livré un moteur de simulation en apesanteur à l'Agence spatiale européenne en mars 2026. Ces programmes relient la préparation des vols spatiaux habités à la technologie de simulation avancée. Ils créent également un domaine d'application plus restreint mais de plus en plus pertinent pour les fournisseurs disposant de capacités de modélisation de missions.
Analyse Géographique
Marché de la Simulation et de la Formation Aérospatiale Militaire en Amérique du Nord
L'Amérique du Nord détenait 44,18 % de la part du marché de la simulation et de la formation aérospatiale militaire en 2026. La région bénéficie de l'ampleur des dépenses de préparation opérationnelle des États-Unis et de programmes aéronautiques de longue date. L'allocation de préparation opérationnelle pour l'exercice budgétaire 2026 comprenait 45,70 milliards USD pour l'Armée de l'air et 51,70 milliards USD pour la Marine. Les pénuries de pilotes accroissent également la nécessité d'utiliser efficacement les capacités de formation disponibles. L'Armée de l'air visait à diplômer 1 500 nouveaux pilotes au cours de l'exercice budgétaire 2026 grâce à son approche révisée de la formation initiale des pilotes. Les fournisseurs canadiens et américains restent également importants pour les programmes au service des opérateurs alliés.
Marché de la Simulation et de la Formation Aérospatiale Militaire en Europe et au Moyen-Orient
L'Europe stimule la demande par des engagements de défense accrus, des renouvellements de flottes et la nécessité d'une interopérabilité au sein des coalitions. L'engagement de dépenses de l'OTAN pour 2025 soutient un cycle de planification à long terme pour les systèmes de préparation opérationnelle. Rheinmetall a reçu en 2025 un contrat pour fournir des simulateurs C-390 à la Force aérienne royale des Pays-Bas. BAE Systems, Boeing et Saab ont formalisé un partenariat de formation des pilotes pour le Royaume-Uni en juillet 2026. Les marchés publics européens accordent une importance croissante à la participation industrielle nationale parallèlement aux besoins de préparation opérationnelle. Les opérateurs du Moyen-Orient développent également leurs capacités de formation nationales par le biais de ventes militaires à l'étranger (FMS) et de programmes d'équipements directs.
Marché de la Simulation et de la Formation Aérospatiale Militaire en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 7,83 % jusqu'en 2031. Le budget d'investissement de défense de l'Inde pour l'exercice budgétaire 2026-27 a atteint 2,19 lakh crore INR (25,47 milliards USD).[3] Le pays développe également ses capacités locales en matière de simulateurs par le biais d'achats indigènes. Le contrat de simulateur Mirage 2000 signé par l'Inde en janvier 2026 reflète cette orientation. Le Japon et l'Australie élargissent leurs activités en matière de systèmes de formation dans les domaines aérien et naval. Ces programmes font de la région Asie-Pacifique la principale zone de croissance du marché de la simulation et de la formation aérospatiale militaire.
Paysage Concurrentiel
Concentration du Marché
Segment monomoteur sur le marché de la simulation et de la formation aérospatiale militaire
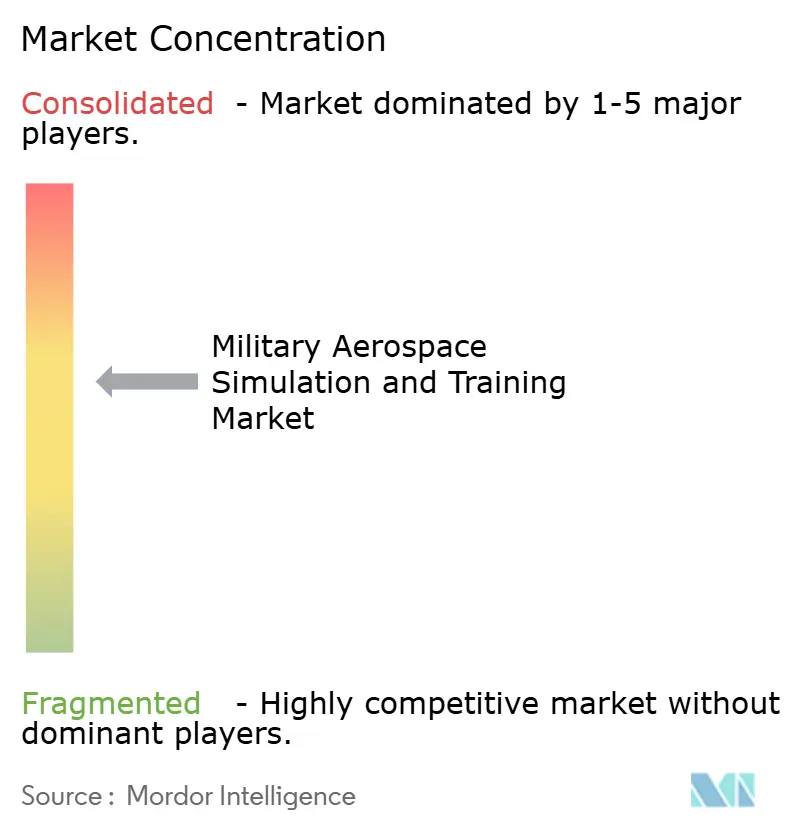
Le marché de la simulation et de la formation aérospatiale militaire est modérément concentré dans le segment des simulateurs de vol complet. La connaissance des plateformes, les normes de qualification et la longue durée des programmes favorisent les maîtres d'œuvre établis. CAE Inc., The Boeing Company, Thales Group, FlightSafety International Inc. et Lockheed Martin Corporation occupent des positions importantes dans les programmes de formation à haute valeur ajoutée. L'attribution P-8A de Boeing en juin 2026 illustre l'avantage d'un constructeur aéronautique dans les besoins de formation spécifiques à une plateforme. CAE bénéficie également de qualifications dans des catégories de dispositifs spécialisés. Ce segment du marché de la simulation et de la formation aérospatiale militaire présente des barrières à l'entrée élevées.
La concurrence est plus dispersée dans les domaines des programmes de cours, des dispositifs à tâches partielles, des systèmes visuels et des logiciels de formation en réseau. Shield AI a acquis Aechelon Technology en mars 2026, intégrant des capacités de visualisation et de simulation dans sa plateforme de pilote autonome. Cette opération a rapproché la technologie de simulation du développement de systèmes de défense autonomes. Cubic a reçu un contrat de suivi en mai 2026 pour 140 sous-systèmes internes P5 soutenant les aéronefs F-35 Lot 21. Les systèmes soutiennent la formation en conditions réelles entre les aéronefs de quatrième et cinquième génération. Ces évolutions montrent que les capacités de formation connectée constituent un axe concurrentiel majeur.
Les prestataires se différencient également en associant les équipements à un soutien de longue durée et à la prestation de formation. Le contrat de formation US Army Global 6500 de CAE de juillet 2026 court jusqu'en mars 2032. La proposition Flight School Next de Lockheed Martin combine aéronefs, simulateurs, suivi et fonctions de formation en réseau. Les fournisseurs capables de satisfaire aux exigences de cybersécurité et d'interopérabilité peuvent accéder à des programmes plus complexes. Les spécialistes de taille réduite peuvent encore être compétitifs dans les dispositifs mobiles, les logiciels visuels et la formation aux missions ciblées. L'équilibre concurrentiel reste concentré au sommet tandis que les opportunités spécialisées restent ouvertes.
Leaders du Secteur de la Simulation et de la Formation Aérospatiale Militaire
-
CAE Inc.
-
The Boeing Company
-
FlightSafety International Inc.
-
Thales Group
-
Lockheed Martin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Simulation et de la Formation Aérospatiale Militaire Entreprises couvertes dans ce rapport
- CAE Inc.
- The Boeing Company
- FlightSafety International Inc.
- Thales Group
- Lockheed Martin Corporation
- RTX Corporation
- BAE Systems plc
- Northrop Grumman Corporation
- Rheinmetall AG
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Indra Sistemas, S.A.
- Saab AB
- TRU Simulation + Training Inc.
Développements industriels récents dans Marché de la Simulation et de la Formation Aérospatiale Militaire
- Septembre 2026 : L'Air Education and Training Command américain a effectué son premier vol LVC en reliant un aéronef T-7A Red Hawk en vol à deux cockpits de simulateur au sol T-7A, permettant une formation synchronisée en conditions réelles et synthétiques. L'exercice a validé des liaisons de données tactiques sécurisées à haute bande passante et une image opérationnelle commune entre les participants en vol et simulés, soutenant le développement d'une architecture de formation intégrée pour les futurs aviateurs de combat.
- Juillet 2026 : BAE Systems, Boeing et Saab ont signé un accord de partenariat pour développer une solution de formation des pilotes de nouvelle génération pour le Royaume-Uni, centrée sur le système Boeing T-7. Le partenariat comprend également des plans pour une installation d'assemblage final et d'intégration basée au Royaume-Uni afin de renforcer les capacités nationales dans les systèmes avancés de formation au vol militaire.
Périmètre du Rapport sur le Marché Mondial de la Simulation et de la Formation Aérospatiale Militaire
Le marché de la simulation et de la formation aérospatiale militaire englobe les solutions pour les aéronefs militaires à voilure fixe, les giravions et les applications spatiales. Il couvre le matériel, les logiciels et les services soutenant la formation au vol, aux missions, aux tactiques, au combat et aux armements, ainsi que les applications de simulation liées à l'espace.
Le marché de la simulation et de la formation aérospatiale militaire est segmenté par type de simulateur, type d'aéronef, mode de formation, solution, application et géographie. Par type de simulateur, le marché est segmenté en simulateurs de vol complet, dispositifs de formation au vol et autres types de simulateurs. Par type d'aéronef, le marché est segmenté en aéronefs à voilure fixe et giravions. Par mode de formation, le marché est segmenté en formation en conditions réelles, formation virtuelle et formation constructive. Par solution, le marché est segmenté en matériel, logiciel et services. Par application, le marché est segmenté en aviation militaire et espace. Le rapport couvre également les tailles de marché et les prévisions pour le marché de la simulation et de la formation aérospatiale militaire dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Simulateur de vol complet (SFC) |
| Dispositifs de formation au vol (DFV) |
| Autres types de simulateurs |
| Giravions |
| Ailes fixes |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par type de simulateur | Simulateur de vol complet (SFC) | |
| Dispositifs de formation au vol (DFV) | ||
| Autres types de simulateurs | ||
| Par type d'aéronef | Giravions | |
| Ailes fixes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la simulation et de la formation aérospatiale militaire d'ici 2031 ?
Le marché de la simulation et de la formation aérospatiale militaire devrait atteindre 6,45 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,84 % de 2026 à 2031.
Quelle catégorie de simulateur détient la plus grande part ?
Les simulateurs de vol complet détenaient 46,95 % des revenus en 2026 car ils soutiennent la qualification haute fidélité sur des aéronefs complexes.
Pourquoi la formation virtuelle connaît-elle une croissance rapide ?
La formation virtuelle devrait croître à un CAGR de 10,62 % jusqu'en 2031, les réseaux LVC élargissant les options de répétition de missions.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,83 % jusqu'en 2031, soutenue par la modernisation de la défense et les acquisitions nationales de simulateurs.
Quelle application devrait connaître la croissance la plus rapide ?
L'espace devrait se développer à un CAGR de 10,29 % jusqu'en 2031, à mesure que les exigences de simulation pour les astronautes et les opérateurs de mission augmentent.
Quel est le degré de concentration de l'environnement concurrentiel ?
Le marché de la simulation et de la formation aérospatiale militaire reçoit un score de concentration de 6 sur 10, car les maîtres d'œuvre établis occupent des positions solides spécifiques aux plateformes, tandis que les dispositifs spécialisés, les logiciels et les services restent dispersés parmi de nombreux fournisseurs.