
Taille et part du marché du polyéthylène au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.23 Milliards de dollars |
| Taille du Marché (2026) | 13.77 Milliards de dollars |
| Taille du Marché (2031) | 16.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.06 % |
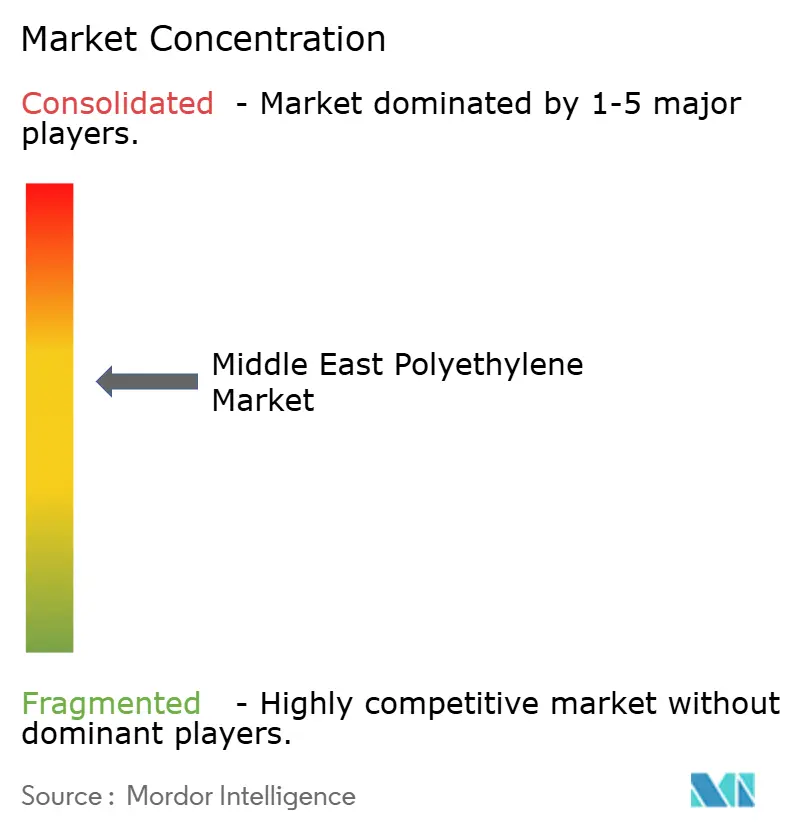
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polyéthylène au Moyen-Orient par Mordor Intelligence
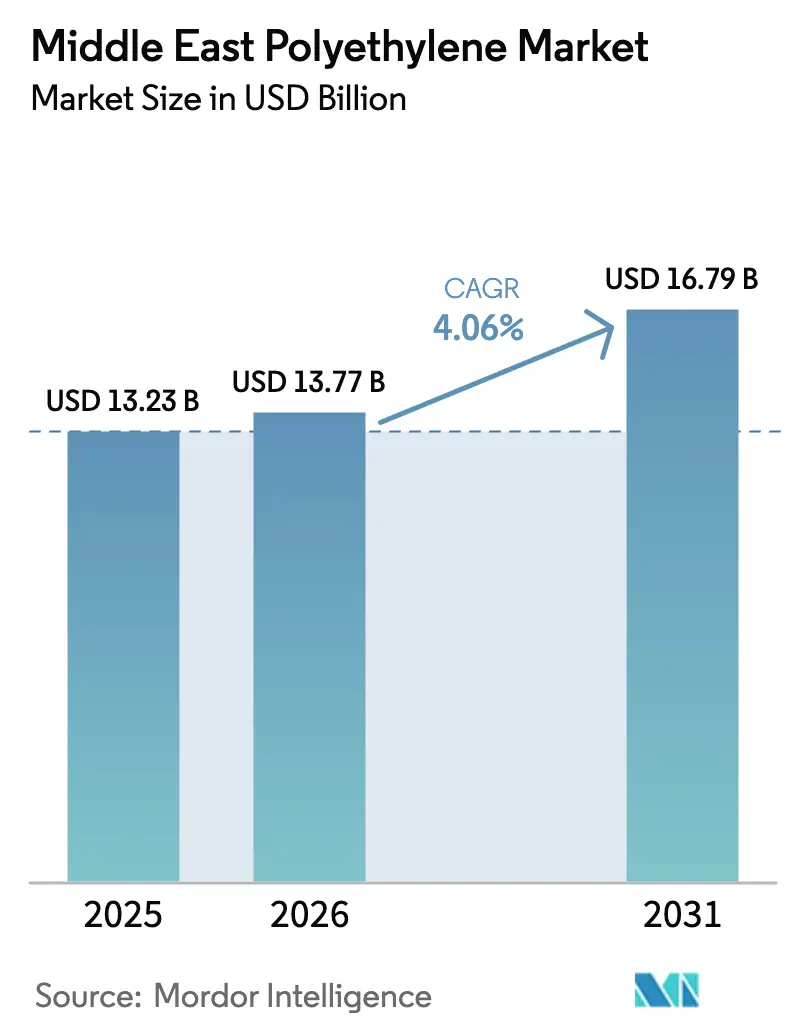
La taille du marché du polyéthylène au Moyen-Orient était évaluée à 13,23 milliards USD en 2025 et devrait croître de 13,77 milliards USD en 2026 pour atteindre 16,79 milliards USD d'ici 2031, à un TCAC de 4,06 % durant la période de prévision (2026-2031). La maturité de l'offre régionale, les investissements publics soutenus par l'État et la demande résiliente en emballage maintiennent la croissance sur une trajectoire stable. L'Arabie saoudite, ancrée par la production annuelle de 4,01 millions de tonnes de SABIC, demeure le plus grand producteur et exportateur, tandis que les Émirats arabes unis enregistrent l'expansion de capacité la plus rapide grâce à la mise en service de la quatrième phase de Borouge à Ruwais. Les stratégies de diversification pétrochimique dans le cadre de la Stratégie industrielle nationale de l'Arabie saoudite et du programme de 294 milliards AED des EAU visent à renforcer l'autosuffisance régionale, à atténuer le risque lié aux matières premières et à ouvrir des opportunités d'exportation vers l'Afrique et l'Asie du Sud. Les méga-projets d'infrastructure — notamment les réseaux de refroidissement urbain, les conduites de dessalement et les interconnecteurs d'énergie renouvelable — constituent un amortisseur anticyclique pour la consommation de tuyaux et de câbles. Les mouvements de consolidation, tels que la fusion envisagée par ADNOC de Borouge, Borealis et Nova Chemicals, signalent un resserrement de la discipline tarifaire et un plus grand pouvoir de négociation avec les transformateurs.
Principaux enseignements du rapport
- Par type de produit, le polyéthylène haute densité a représenté 40,92 % de la part de marché du polyéthylène au Moyen-Orient en 2025, tandis que le polyéthylène basse densité linéaire devrait progresser à un TCAC de 5,05 % jusqu'en 2031.
- Par application, les films et feuilles ont représenté 46,05 % de la taille du marché du polyéthylène au Moyen-Orient en 2025, et les fils et câbles devraient croître à un TCAC de 5,12 % jusqu'en 2031.
- Par utilisateur final, l'emballage a capturé une part de revenus de 58,02 % en 2025 ; le secteur de l'électricité et de l'électronique est le centre de demande à la croissance la plus rapide, avec un TCAC de 4,99 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite détenait 39,35 % de la part de marché 2025, tandis que les Émirats arabes unis ont enregistré le TCAC régional le plus élevé de 4,84 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en emballage dans les biens de grande consommation et le commerce électronique | +1.2% | Arabie saoudite, EAU, Qatar, répercussions vers l'Égypte et la Jordanie | Moyen terme (2-4 ans) |
| Adoption automobile et électronique pour les pièces de remplacement | +0.8% | Zones franches des EAU, clusters industriels d'Arabie saoudite | Moyen terme (2-4 ans) |
| Diversification pétrochimique du CCG dirigée par l'État | +1.5% | Arabie saoudite, EAU, Qatar, Koweït | Long terme (≥ 4 ans) |
| Forte demande de tuyaux en PE pour les réseaux de refroidissement urbain | +0.9% | Arabie saoudite, EAU, Qatar | Court terme (≤ 2 ans) |
| Réglementations obligatoires sur la teneur en matières recyclées | +0.6% | Arabie saoudite, EAU, projets pilotes à Oman | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande en emballages rigides et flexibles dans les biens de grande consommation et le commerce électronique
Le marché régional des emballages flexibles a atteint 10 milliards USD en 2024, l'Arabie saoudite étant en tête de l'adoption de films mono-matériaux recyclables qui simplifient le tri post-consommateur dans le cadre des réglementations SASO de 2021[1]Département des normes, « Règlement technique sur la gestion des emballages et des déchets », Organisation saoudienne des normes, de la métrologie et de la qualité, saso.gov.sa. Les plateformes de commerce électronique en forte croissance telles qu'Amazon.ae et Noon s'appuient sur des enveloppes en polyéthylène, du papier bulle et des coussins d'air, ce qui stimule la croissance annuelle des emballages de protection dans les deux chiffres élevés. Les propriétaires de marques qui adoptent les films en polyéthylène basse densité linéaire atteignent leurs objectifs de recyclabilité et bénéficient d'un allégement de l'épaisseur réduisant l'utilisation de matériaux jusqu'à 15 %. Ces dynamiques sous-tendent les prévisions de TCAC de 5,12 % du LLDPE tout en consolidant les films comme la principale application unique tout au long de la fenêtre de prévision.
Adoption industrielle pour les pièces de remplacement automobiles et en électricité et électronique
Les zones d'assemblage de véhicules électriques à Abou Dhabi, Dubaï et dans le cadre du projet NEOM en Arabie saoudite spécifient des grades de polyéthylène pour les boîtiers de batteries, l'isolation des câbles et les composants sous capot. L'unité de polyéthylène réticulé de 100 000 tonnes par an de Borouge à Ruwais fournit des composés spéciaux pour les câbles d'alimentation sous-marins reliant les fermes solaires en expansion aux réseaux nationaux. La construction de centres de données liée aux programmes souverains d'intelligence artificielle accélère la consommation de conduits en HDPE ignifuges, soutenant un TCAC de 5,08 % dans le segment de l'électricité et de l'électronique.
Diversification dirigée par l'État vers la pétrochimie dans l'ensemble du CCG
L'Arabie saoudite a réservé 600 milliards USD pour l'industrie manufacturière, avec l'objectif de porter la production de plastiques à 115,7 millions de tonnes d'ici 2035[2]Rédaction, « La Stratégie industrielle nationale cible l'expansion manufacturière », Ministère de l'investissement d'Arabie saoudite, misa.gov.sa. Le pôle Ta'ziz des EAU a attribué 7,34 milliards AED de contrats d'ingénierie, d'approvisionnement et de construction pour un port chimique, des installations de stockage et des pipelines qui exporteront 4,7 millions de tonnes de méthanol, d'ammoniac et de polyoléfines d'ici 2028. La ligne HDPE de 1,68 million de tonnes du Qatar à Ras Laffan devrait être mise en service en 2026, avec une capacité de basculement pour servir soit l'Asie soit l'Europe. Pendant ce temps, l'Iran vise à déployer une capacité de 8,6 millions de tonnes dans le cadre de son Septième Plan national de développement, malgré une pénurie de gaz de 42 %, comme le rapporte NPC.IR. Ces investissements élargissent la portée à l'exportation du marché du polyéthylène au Moyen-Orient et intensifient la concurrence interrégionale.
Forte demande de tuyaux en PE pour les réseaux de refroidissement urbain et d'économie d'eau
La capacité de refroidissement urbain de l'Arabie saoudite est prévue pour dépasser 1,5 million de tonnes de réfrigération d'ici 2030, les tuyaux en polyéthylène étant privilégiés pour leur résistance à la corrosion et leurs avantages pour l'installation sans tranchée. Abou Dhabi et Dubaï imposent des conduits en HDPE pour les nouveaux quartiers commerciaux, tandis que les mandats d'irrigation de précision imposent une réduction de 30 % de la consommation agricole en eau lorsque les conduites d'irrigation au goutte-à-goutte en polyéthylène remplacent l'irrigation par submersion. La demande de tuyaux offre ainsi un débouché stable qui amortit le marché du polyéthylène au Moyen-Orient lors des creux du cycle de l'emballage.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par le polypropylène et le PET | –0.7% | Arabie saoudite, EAU, Égypte | Moyen terme (2-4 ans) |
| Volatilité du prix des matières premières | –1.1% | Arabie saoudite riche en éthane, EAU ; Iran et Égypte exposés au naphta | Court terme (≤ 2 ans) |
| Droits de douane à l'importation et obstacles à la conformité en Afrique | –0.5% | Exportateurs du CCG desservant l'Égypte, le Kenya, le Nigéria | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substituts facilement disponibles tels que le PP et le PET
Le polypropylène et le téréphtalate de polyéthylène gagnent des parts de marché dans les contenants à remplissage à chaud, les bouteilles de boissons et les garnitures automobiles, où la résistance thermique surpasse celle du polyéthylène. L'expansion de la capacité de polypropylène de Borouge à 720 000 tonnes par an et le développement du grade PP5707N de SABIC diversifient les portefeuilles et protègent contre la pression de substitution du polyéthylène. Les écarts de prix peuvent varier de 20 à 30 % en un trimestre lors de la volatilité du pétrole brut, incitant les transformateurs à changer de résine lorsque des avantages de coût se présentent.
Volatilité des prix des matières premières et droits de douane à l'importation dans les débouchés africains
Un déficit de 42 % en gaz comme matière première signalé par la Compagnie nationale pétrochimique d'Iran a réduit l'utilisation des vapocraqueurs et forcé des réductions de production en 2024. Les sites basés sur le naphta en Égypte suivent les fluctuations du Brent ; les marges se resserrent fortement lorsque le pétrole dépasse 85 USD le baril. L'enregistrement auprès du GOEIC en Égypte exige désormais des certifications ISO 9001 et des dossiers en langue arabe, ajoutant jusqu'à 12 semaines de délai et environ 6 % aux coûts à destination pour les exportateurs du Golfe. Les perturbations en mer Rouge ont réduit de moitié le débit du canal de Suez, poussant de nombreux acteurs du marché du polyéthylène au Moyen-Orient à se réorienter via le cap de Bonne-Espérance, ce qui a quadruplé les coûts de conteneurs et érode les avantages de coût du Golfe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
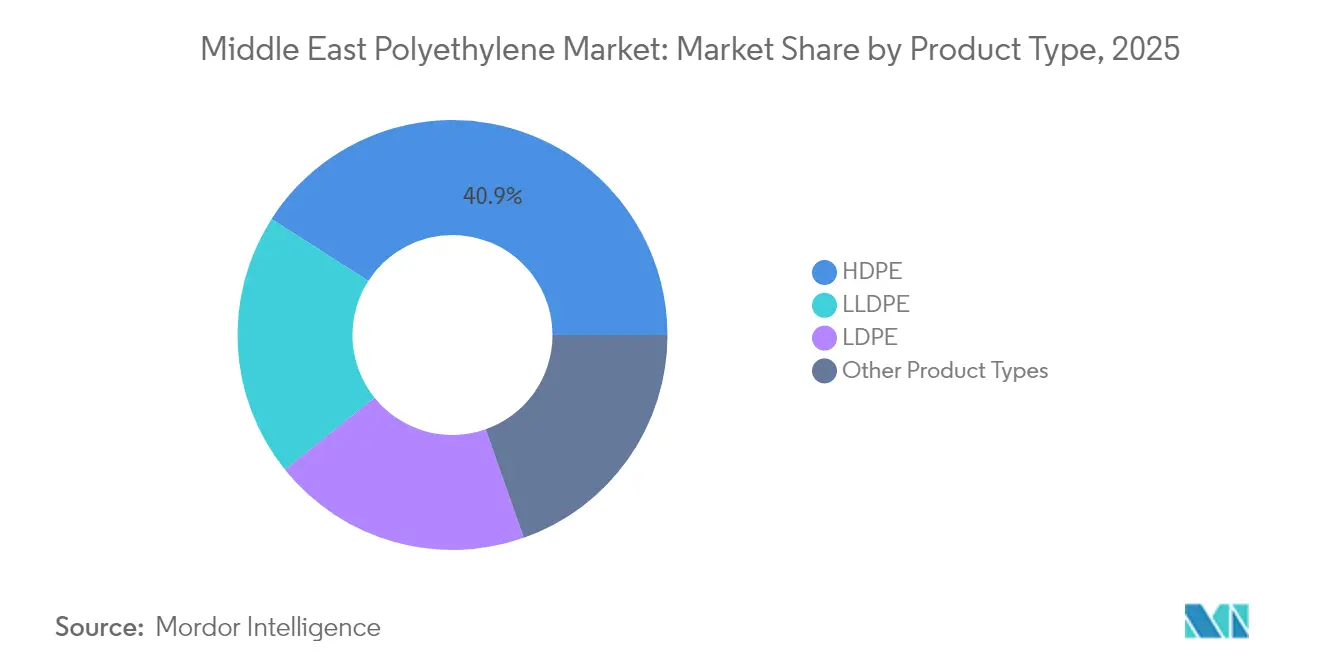
le HDPE domine, le LLDPE progresse dans les films spéciauxLe polyéthylène haute densité a conservé 40,92 % de la part de marché du polyéthylène au Moyen-Orient en 2025, soutenu par la demande de fûts moulés par soufflage, de grands récipients pour vrac intermédiaire (GRV) et de tuyaux de pression de grand diamètre. La ligne HDPE de 400 000 tonnes par an de Tasnee à Jubail fournit des résines pour raphia, moulage par injection et tuyaux conformes aux normes ISO 4427. Le polyéthylène basse densité est performant dans les films rétractables et les couches de stratification, tandis que le polyéthylène basse densité linéaire connaît la croissance la plus forte, aidé par les grades Borstar Enhanced qui permettent un allégement de l'épaisseur de 15 à 20 % sans compromettre les propriétés mécaniques.
Les enveloppes de commerce électronique à épaisseur réduite, les films étirables résistants à la perforation et les serres à couverture améliorée en transparence propulsent le TCAC prévisionnel du LLDPE à 5,05 %, réduisant sa contribution à la taille du marché du polyéthylène au Moyen-Orient à environ un tiers d'ici 2031. Le polyéthylène à très haute masse moléculaire et les copolymères EVA occupent des niches médicales, de convoyeurs et photovoltaïques, bien qu'ils représentent collectivement une part inférieure à un chiffre moyen.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les films en tête, les fils et câbles accélèrentLes films et feuilles ont capturé 46,05 % de la demande de 2025, reflétant une valeur significative dans le secteur des emballages flexibles qui approvisionne les clients des biens de grande consommation et du commerce électronique. Les cadres de responsabilité des producteurs soutenus par les gouvernements favorisent l'adoption de mono-matériaux, renforçant le rôle du polyéthylène en tant que substrat favorable à la recyclabilité.
L'isolation en polyéthylène réticulé pour les interconnecteurs sous-marins et le câblage des centres de données alimente un TCAC de 5,12 % dans les fils et câbles. L'usine de 100 000 tonnes par an de Borouge fonctionne par réticulation au peroxyde pour produire des grades de câbles certifiés pour un service continu à 90 °C. Les pièces automobiles moulées par injection et les réservoirs de carburant moulés par soufflage complètent la demande, le rotomoulage et le revêtement par extrusion représentant des volumes résiduels.
Par industrie utilisatrice finale :
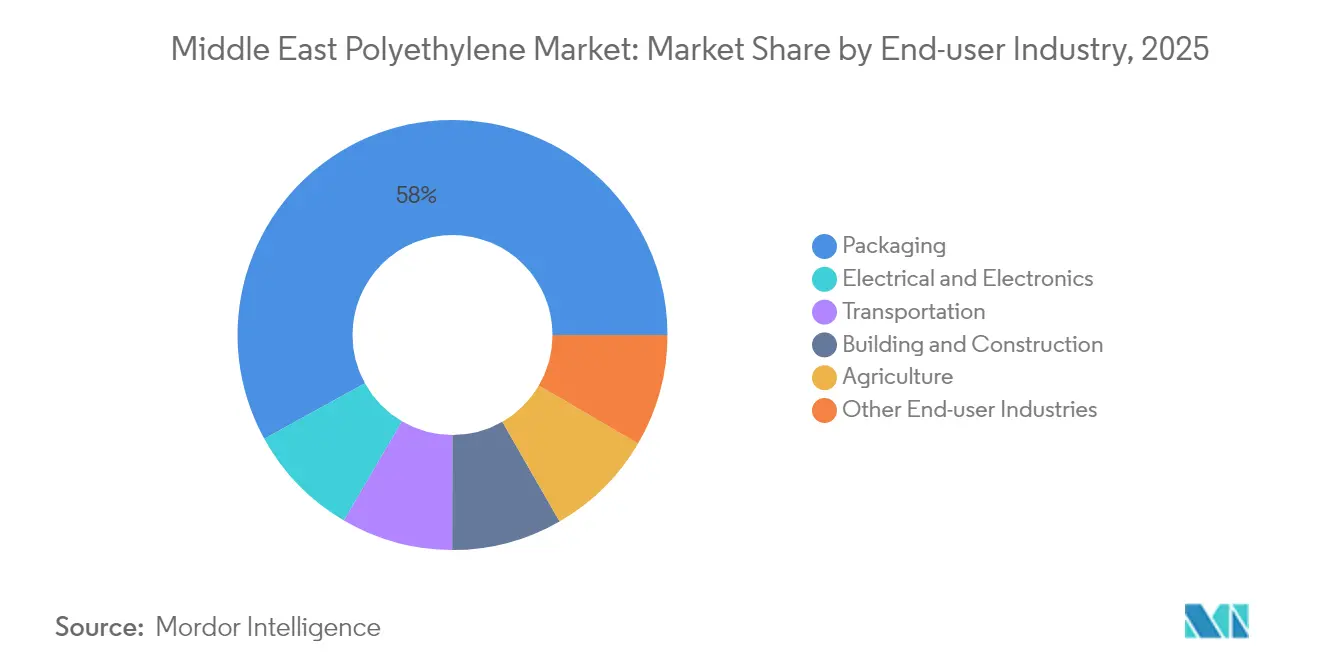
l'emballage prévaut, l'électricité progresse fortementLes utilisateurs finaux de l'emballage ont consommé 58,02 % de toutes les résines en 2025, portés par des tendances démographiques favorables et des taux d'urbanisation supérieurs à 80 % en Arabie saoudite et aux EAU. Les formats d'emballage de protection — coussins d'air, mousse, papier bulle — évoluent avec les flux de colis du commerce électronique qui ont dépassé plusieurs centaines de millions de transactions en 2024.
La demande en électricité et en électronique s'étend à un TCAC de 4,99 % à mesure que les énergies renouvelables à grande échelle, les couloirs de recharge pour véhicules électriques et les centres de données hyperscale multiplient les achats de câbles. Le complexe Ta'ziz d'ADNOC localisera la production de monomère de chlorure de vinyle et de soude caustique, sécurisant les intrants en amont pour les gaines de fils et câbles et consolidant davantage le rôle du polyéthylène dans le segment. Les catégories du bâtiment, de l'agriculture et des biens de consommation représentent ensemble le solde restant.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du polyéthylène en Arabie Saoudite
L'Arabie Saoudite détenait 39,35 % de la part de marché du polyéthylène au Moyen-Orient en 2025, grâce à une capacité de SABIC de 4,01 millions de tonnes, aux lignes de production doubles HDPE/LDPE de Tasnee et à de généreuses allocations d'éthane qui maintiennent les marges des vapocraqueurs intégrés à près de 88 %. Les installations de climatisation urbaine à Riyad et à Djeddah ainsi que les mandats de recyclabilité de la SASO soutiennent la demande intérieure, tandis que les villes industrielles de Jubail et de Yanbu constituent un hub pour la logistique d'exportation sous l'égide de la Haute Commission pour la Sécurité Industrielle.
Marché du polyéthylène aux Émirats Arabes Unis
Les Émirats Arabes Unis enregistrent le rythme de croissance régional le plus élevé, avec un CAGR de 4,84 %, alors que Borouge porte la capacité nominale de Ruwais à 6,4 millions de tonnes d'ici 2025, consolidant ainsi la position du pays en tant que premier exportateur de polyéthylène après la fusion planifiée Borouge–Borealis–Nova. Les investissements dans l'infrastructure Ta'ziz, d'une valeur de 7,34 milliards AED, ajoutent un port chimique et des installations de stockage qui rationalisent les volumes sortants vers l'Afrique et l'Asie du Sud.
Marché du polyéthylène MEA
Le Qatar met en service un projet HDPE de 1,68 million de tonnes à Ras Laffan en 2026, tandis que le Koweït et Oman contribuent à une production d'appoint incrémentale. L'Iran vise 8,6 millions de tonnes dans le cadre de son Septième Plan, mais fait face à des pénuries de gaz qui limitent l'utilisation à court terme. Les autres nations du Moyen-Orient, menées par le programme de construction de 7 millions de tonnes de l'Égypte et les projets transfrontaliers dans le cadre du Partenariat Industriel Intégré, complètent le panorama régional.
Analyse de la chaîne de valeur
La chaîne de valeur du polyéthylène au Moyen-Orient s'articule autour de pôles intégrés de raffinage-pétrochimie qui sécurisent des approvisionnements avantageux en éthane et en naphta, les convertissent en éthylène, puis les polymérisent en PEHD, PEBD et PEBDL destinés aux transformateurs régionaux ainsi qu'aux clients à l'export. L'Arabie saoudite et les Émirats arabes unis dominent la conversion amont et intermédiaire, avec des producteurs majeurs tels que SABIC et Borouge fournissant de la résine aux fabricants de films, d'emballages, de tuyaux et de composés pour fils et câbles. La plateforme Borstar de Borouge prend également en charge des grades plus performants utilisés pour les films à grammage réduit et les applications spécialisées.
En aval, les transformateurs et propriétaires de marques lient de plus en plus l'approvisionnement en résine aux exigences de circularité et de conformité, y compris la demande de polyéthylène circulaire certifié et mélangé à des matières recyclées. Des organismes industriels tels que le GPCA coordonnent leurs actions à travers les comités plastiques, chaîne d'approvisionnement et responsible care, tandis que les programmes de localisation des achats tels que l'In-Country Value (ICV) d'ADNOC façonnent la sélection des fournisseurs et la couverture des services autour de sites majeurs comme Ruwais. Pour les exportations vers l'Afrique et l'Asie du Sud, la logistique, la manutention portuaire et la documentation commerciale demeurent des nœuds clés de la chaîne de valeur, car les délais et les obstacles de conformité peuvent affecter les valeurs nettes de réalisation pour les producteurs du Golfe.
Paysage concurrentiel
Le marché du polyéthylène au Moyen-Orient est modérément consolidé. L'accord de 9,7 milliards USD d'ADNOC pour fusionner Borouge avec Borealis et acquérir Nova Chemicals établit un champion des polyoléfines de 60 milliards USD qui opérera avec une capacité combinée de polyéthylène et de polypropylène de 13,6 millions de tonnes à l'achèvement prévu en 2026. Les orientations stratégiques sont centrées sur l'intégration des matières premières, le développement de grades spéciaux et le positionnement en matière d'économie circulaire. L'initiative de recyclage mécanique TRUCIRCLE de SABIC sécurise des accords d'achat avec des entreprises mondiales de biens de grande consommation à la recherche de résines circulaires certifiées. Le PE Borstar Enhanced de Borouge offre des avantages d'allégement de l'épaisseur prisés par les transformateurs de films aux prises avec la volatilité des coûts des matières premières.
Leaders de l'industrie du polyéthylène au Moyen-Orient
Dow
Exxon Mobil Corporation
SABIC
Qatar Petrochemical Company (QAPCO)
Borouge
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polyéthylène au Moyen-Orient
- Advanced Petrochemical Company,
- Amir Kabir Petrochemical Co. (AKPC)
- Borouge
- Dow
- Eastern Petrochemical Company
- Exxon Mobil Corporation
- Ilam Petrochemical
- Jam Petrochemical Co.
- LyondellBasell Industries BV
- Marun Petrochemical Co.
- National Petrochemical Industrial Co. (NPIC)
- Qatar Chemical Company Ltd
- Qatar Petrochemical Company (QAPCO)
- SABIC
- Saudi Ethylene & Polyethylene Co. (Tasnee)
- Saudi Polymers LLC,
- TotalEnergies
Lire l’analyse des entreprises de marché du polyéthylène au Moyen-Orient

Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et la premiumisation du portefeuille créent des espaces vacants pour des grades de polyéthylène à plus forte valeur ajoutée liés aux déploiements énergétiques et infrastructurels, en particulier les composés pour câbles et le polyéthylène réticulable (XLPE). Borouge 4 en est un exemple concret, avec une mise en service progressant jusqu'en 2026 et une unité XLPE de 100 000 tonnes/an conçue pour doubler la production régionale de XLPE à 200 000 tonnes/an, répondant à la demande issue de l'expansion du réseau électrique, des interconnexions sous-marines et des projets d'électrification industrielle qui tirent la demande de matériaux pour fils, câbles et conduits.
Du côté de l'offre, les nouvelles unités et les programmes de déblocage renforcent le levier exportateur de la région, mais accentuent également l'accent mis sur les grades différenciés et le développement d'applications pour protéger les marges. L'expansion de SABIC à Yanbu vise un démarrage de production au T3 2026, ajoutant 500 000 tonnes de capacité de polyéthylène (aux côtés de 250 000 tonnes de polypropylène), tandis que la feuille de route d'expansion de Borouge post-2026 prévoit d'agrandir PE4 et PE5 à 700 000 tonnes/an chacune d'ici le T1 2027 et d'augmenter la capacité du craqueur d'éthane EU2 de 230 000 tonnes/an d'ici le T4 2028. Ces projets visibles soutiennent les opportunités de compoundage local, d'investissement des transformateurs et d'offres circulaires certifiées, en phase avec les initiatives de contenu recyclé et d'emballages mono-matériau qui influencent déjà les décisions d'achat en Arabie saoudite et aux Émirats arabes unis.
Recent Industry Developments in Marché du polyéthylène au Moyen-Orient
- Mai 2026 : l'usine de polyéthylène réticulable (XLPE) de l'expansion Borouge 4 livre son premier lot de matériaux. L'ajout de capacité XLPE impacte les grades premium de PE au Moyen-Orient. L'expansion renforce la capacité des Émirats arabes unis et soutient les segments films et PEHD à haute valeur ajoutée, signalant une orientation vers les produits premium sur le marché du Moyen-Orient.
- Mars 2026 : formation de Borouge Group International AG avec un accord d'utilisation d'actifs pour le complexe Borouge 4. Consolide le leadership régional en polyoléfines. Crée une gouvernance intégrée pour les actifs de Borouge, avec des synergies potentielles de tarification et de dépenses d'investissement.
- Février 2026 : accord de commercialisation de PE sur cinq ans pour les produits du projet S-Oil Shaheen. Dispositif direct de commercialisation de produits PE entre le Moyen-Orient et l'Asie. Améliore l'accès aux marchés mondiaux du PE, renforce la stratégie d'enlèvement de polymères de SABIC.


Marché du polyéthylène au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre le polyéthylène vendu et consommé dans les pays du Moyen-Orient, mesuré en valeur au niveau de la résine, à travers les grades courants et les principales utilisations finales.
Exclusions du périmètre : le dimensionnement exclut les produits plastiques transformés en aval et tout polymère non polyéthylène, même s'ils sont en concurrence dans les mêmes applications.
Aperçu de la segmentation
- Par type de produit
- HDPE
- LDPE
- LLDPE
- Autres types de produits
- Par application
- Moulage par soufflage
- Films et feuilles
- Moulage par injection
- Tuyaux et conduits
- Fils et câbles
- Autres applications
- Par industrie utilisatrice finale
- Emballage
- Transport
- Électricité et électronique
- Bâtiment et construction
- Agriculture
- Autres industries utilisatrices finales
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Oman
- Iran
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir la limite de ce qui compte comme polyéthylène dans la région, et pour construire la première ébauche des données de demande et de prix. Nous nous sommes appuyés sur des sources publiques telles que les portails de statistiques nationales et les registres douaniers commerciaux, la Saudi General Authority for Statistics, l'UN Comtrade, ainsi que des publications officielles sur l'énergie et la pétrochimie qui aident à expliquer les conditions d'approvisionnement et d'exploitation.
Pour ancrer le modèle de marché, nous avons également examiné les rapports annuels publics des entreprises, les présentations aux investisseurs et une couverture médiatique fiable sur les changements de capacité, les arrêts de maintenance et le positionnement à l'export. Dans quelques cas, des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, ainsi que les données d'importation et d'exportation au niveau des expéditions ont été utilisés pour accélérer les vérifications croisées et réduire les lacunes. Les sources listées ici sont illustratives, et d'autres références ont également été utilisées pour la collecte de données, la validation et la clarification durant le processus de recherche.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par des entretiens avec des experts et des enquêtes structurées auprès de producteurs, distributeurs, transformateurs et grands acheteurs afin de confirmer les hypothèses sur le mix de grades, le comportement de prix habituel et les fluctuations de la demande par utilisation finale. Comme il s'agit d'un marché régional, les échanges ont été équilibrés entre les principaux pays du Moyen-Orient et les grands corridors commerciaux, puis des questions de suivi ont été utilisées pour résoudre les cas où les signaux documentaires et les données de terrain ne correspondaient pas.
Le tableau ci-dessous présente la répartition des répondants utilisée pour ce travail de terrain.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 20 % | Managers : 53 % |
Dimensionnement et prévision du marché
La logique de dimensionnement centrale a utilisé une approche descendante où la demande régionale de polyéthylène a été reconstituée en utilisant le contexte de production, les flux commerciaux et la traction de la consommation issue des principales utilisations finales, puis convertie en valeur à l'aide de fourchettes de prix annuelles typiques par grade. Pour s'assurer que les totaux n'étaient pas uniquement théoriques, nous avons également effectué des vérifications ascendantes sélectives à l'aide de volumes échantillonnés par application et par grade, ainsi que des retours de canal sur les prix de vente moyens, qui ont ensuite servi à ajuster la valeur finale du marché.
Les intrants ayant le plus influencé le modèle étaient la répartition des grades de polyéthylène (PEHD, PEBD et PEBDL), le taux d'utilisation et la maintenance planifiée des principaux craqueurs et unités de polymérisation, l'intensité des exportations nettes par rapport à l'absorption domestique, les signaux de demande en utilisation finale issus des activités d'emballage et de construction, ainsi que le calendrier des mouvements de pétrole et de naphta qui impactent la tarification de la résine. Lorsque la visibilité directe était limitée pour les pays importateurs plus petits, les lacunes ont été traitées en utilisant des proxys commerciaux et en validant la consommation implicite par rapport à l'activité des transformateurs locaux partagée lors des entretiens.
Pour la prévision, une analyse de scénarios a été appliquée afin de séparer la volatilité à court terme des taux d'utilisation et des prix d'une croissance de la demande plus stable. Les trajectoires de scénarios ont été éclairées par les avis d'experts sur les ajouts de capacité, le rééquilibrage commercial attendu et une normalisation réaliste des prix, plutôt que par une simple hypothèse linéaire unique.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par plusieurs vérifications comparant la valeur de marché implicite à des signaux indépendants tels que les tendances de la valeur commerciale, l'orientation de la capacité et de l'utilisation, ainsi que les fourchettes de prix évoquées par les acteurs du marché. Lorsqu'un pays ou un grade présentait des sauts inhabituels, les facteurs sous-jacents étaient réexaminés, et les hypothèses étaient revues avec une vérification documentaire supplémentaire et un recontact sélectif des répondants.
Avant validation finale, le travail est examiné par étapes afin que la logique de calcul, les conversions d'unités et la correspondance des années soient cohérentes dans l'ensemble du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels qu'une interruption majeure d'usine, le démarrage d'une nouvelle capacité, ou un changement marqué des schémas commerciaux. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récemment actualisée.
Taille du marché du polyéthylène au Moyen-Orient selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le polyéthylène au Moyen-Orient ne correspondent pas toujours, car la limite du périmètre n'est pas définie de la même manière, et les hypothèses de tarification et de commerce sont également traitées différemment selon les sources.
Les signaux d'intensité des exportations et les fourchettes de prix par grade sont deux vérifications qui permettent à Mordor Intelligence de rester lié à la valeur du polyéthylène uniquement au niveau de la résine au Moyen-Orient, ce qui évite de gonfler les totaux en y mêlant les revenus des films ou feuilles transformés en aval.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,23 milliards USD (2025) | |
| Revue commerciale A | 4,40 milliards USD (2024) | Ce chiffre est limité à la consommation de films, feuilles, papiers d'aluminium et bandes en polyéthylène non cellulaire, ce qui représente un périmètre de produits plus restreint que la demande totale de résine de polyéthylène toutes applications confondues. |
| Cabinet de conseil régional B | 14,00 milliards USD (2024) | L'estimation semble s'appuyer sur une approche large de consommation multipliée par un prix moyen pour une seule année de référence, avec un traitement moins visible du mix de grades, des réexportations commerciales et de la cohérence temporelle des devises, ce qui peut faire varier la valeur vers le haut ou vers le bas. |
La comparaison montre que l'écart principal provient de ce qui est comptabilisé comme polyéthylène et de la manière dont la tarification est appliquée selon les grades et les positions commerciales. En maintenant le périmètre à la valeur de la résine puis en soumettant les totaux à des tests de cohérence à l'aide de signaux commerciaux et de capacité, le chiffre final reste traçable selon des étapes claires et reproductibles d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du polyéthylène au Moyen-Orient ?
Le marché est évalué à 13,77 milliards USD en 2026 et devrait atteindre 16,79 milliards USD d'ici 2031.
Quel pays mène la production régionale de polyéthylène ?
L'Arabie saoudite contribue à hauteur de 39,35 % de la production de 2025, soutenue par la capacité intégrée de 4,01 millions de tonnes de SABIC.
Quel segment connaît la croissance la plus rapide jusqu'en 2031 ?
Les fils et câbles, soutenus par les grades de polyéthylène réticulé, affichent un TCAC de 5,12 % jusqu'en 2031.
Comment les obligations de teneur en matières recyclées affecteront-elles la demande en résines ?
Les réglementations en Arabie saoudite et aux EAU poussent les transformateurs vers des mélanges PE vierge–recyclé, stimulant la demande de polyéthylène circulaire certifié.
Quels sont les principaux risques pour les exportateurs du Moyen-Orient ?
Les fluctuations des prix des matières premières, les perturbations logistiques en mer Rouge et la hausse des droits de douane à l'importation sur les marchés africains peuvent éroder les avantages de coût.
Dernière mise à jour de la page le:



