
Taille et part du marché des plastiques biodégradables au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
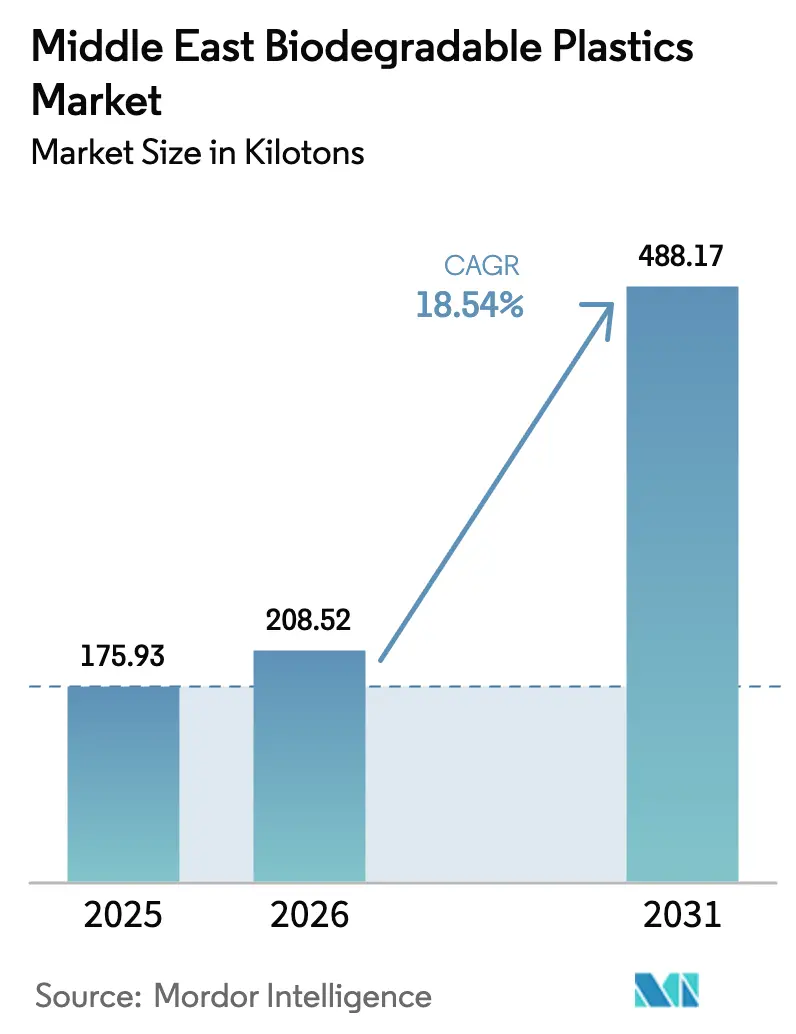
| Taille du marché de l'année de base (2025) | 175.93 kilotonnes |
| Volume du Marché (2026) | 208.52 kilotonnes |
| Volume du Marché (2031) | 488.17 kilotonnes |
| Growth Rate (2026 - 2031) | 18.54 % |
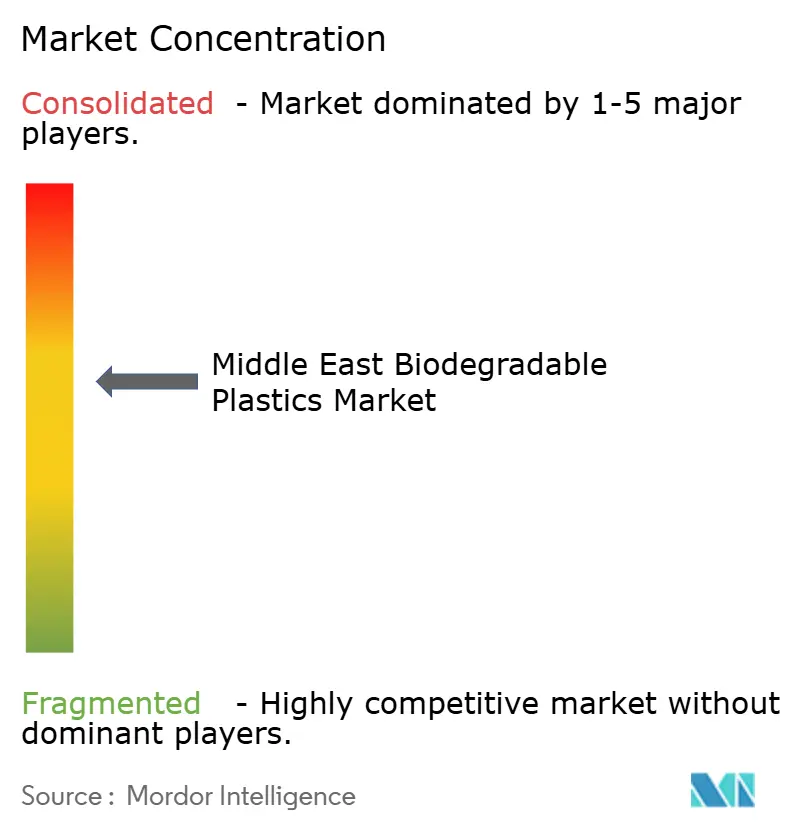
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques biodégradables au Moyen-Orient par Mordor Intelligence
La taille du marché des plastiques biodégradables au Moyen-Orient était évaluée à 175,93 kilotonnes en 2025 et devrait croître de 208,52 kilotonnes en 2026 pour atteindre 488,17 kilotonnes d'ici 2031, à un CAGR de 18,54 % durant la période de prévision (2026-2031). Les interdictions législatives sur les plastiques pétroliers à usage unique, les mandats souverains d'économie circulaire et les normes d'approvisionnement de la grande distribution stimulent la demande, tandis que les investissements locaux dans les bioraffineries raccourcissent les délais d'approvisionnement et atténuent le risque de fret lié aux fluctuations monétaires. Les tableaux de bord de durabilité des entreprises des chaînes d'hypermarchés accélèrent la substitution, et les enquêtes auprès des consommateurs montrent une disposition croissante à payer une prime pour des emballages portant un écolabel dans les centres urbains du CCG. Les marges des transformateurs dépendent de la parité des coûts des résines : les polyesters biodégradables affichent encore une prime de 20 à 50 % par rapport au polyéthylène de commodité, mais les importations en provenance d'Asie subissent des retards de voyage et des suppléments de fret qui réduisent cet écart. La disponibilité des infrastructures demeure l'élément imprévisible ; seule une poignée de projets de compostage industriel à Dubaï et à Riyad fonctionnent à l'échelle pilote, de sorte que la certitude en fin de vie varie selon la ville et le grade de polymère.
Principaux enseignements du rapport
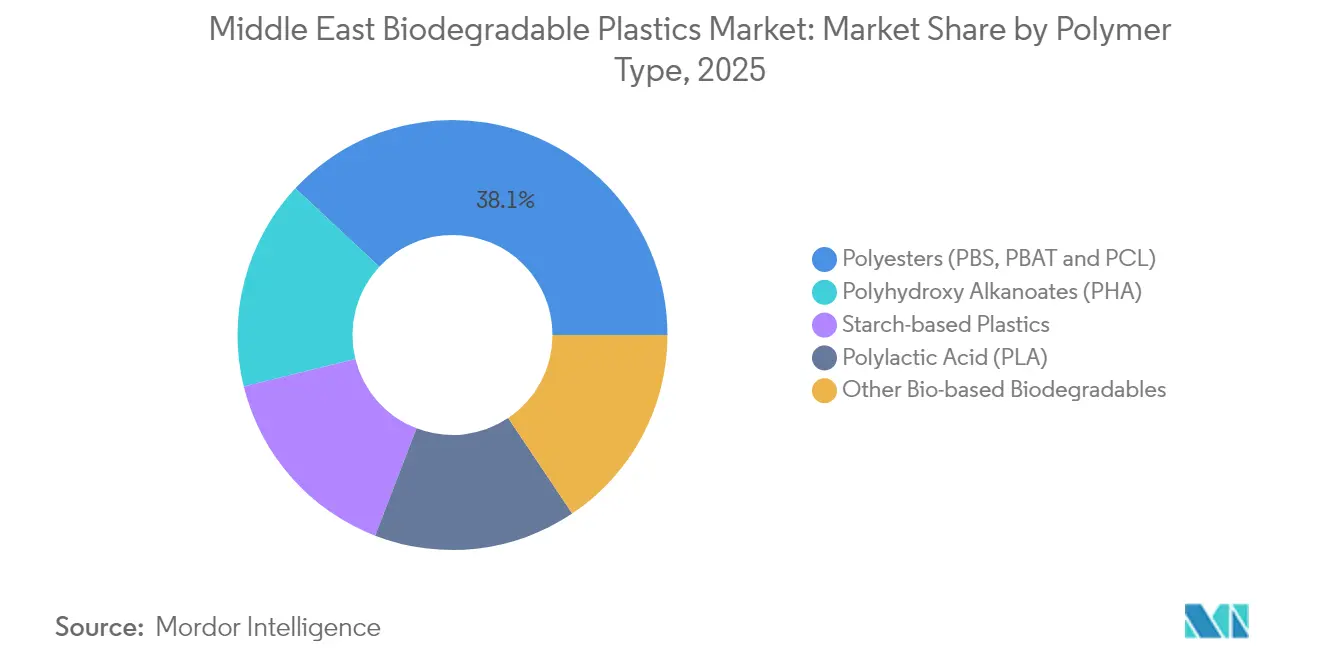
- Par type de polymère, les polyesters ont représenté 38,05 % de la part du marché des plastiques biodégradables au Moyen-Orient en 2025, tandis que les polyhydroxyalcanoates (PHA) devraient se développer à un CAGR de 19,34 % jusqu'en 2031.
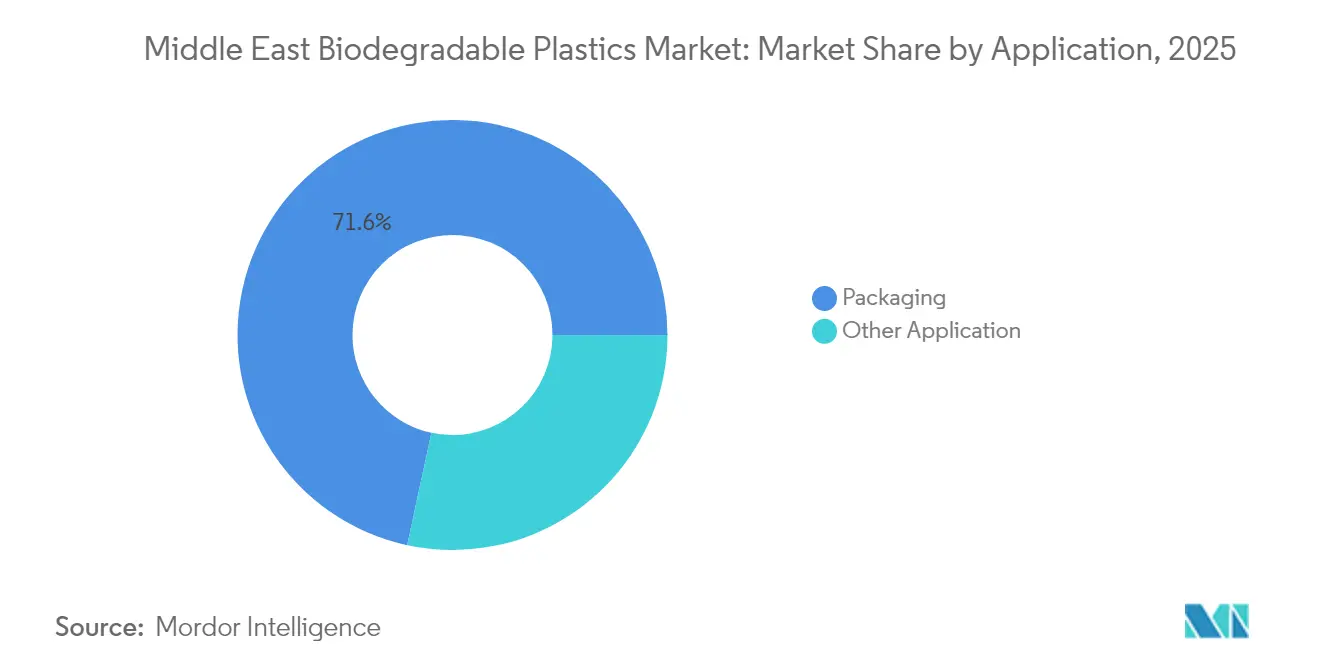
- Par application, l'emballage a représenté 71,62 % de la taille du marché des plastiques biodégradables au Moyen-Orient en 2025, tandis que les autres applications devraient progresser à un CAGR de 19,01 % entre 2026 et 2031.
- Par géographie, l'Arabie saoudite a représenté 41,10 % du volume régional en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 19,43 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions gouvernementales sur les plastiques à usage unique (EAU, Arabie saoudite) | +4.5% | EAU (Dubaï, Abou Dhabi), Arabie saoudite (Riyad, Djeddah), avec répercussions au Qatar et en Oman | Court terme (≤ 2 ans) |
| Objectifs de durabilité des entreprises du secteur des biens de consommation courante et de la grande distribution | +3.2% | À l'échelle du CCG, concentré dans les pôles de distribution des Émirats arabes unis et d'Arabie saoudite | Moyen terme (2-4 ans) |
| Demande croissante des consommateurs pour des emballages écologiques | +2.8% | Centres urbains du CCG (Dubaï, Riyad, Doha), en expansion vers les villes secondaires | Moyen terme (2-4 ans) |
| Projets de compostage industriel dans le CCG | +2.5% | EAU (Dubaï, Abou Dhabi), Arabie saoudite (cluster de Riyad), sites pilotes au Qatar | Long terme (≥ 4 ans) |
| La Vision 2030 saoudienne finance les bioraffineries | +3.0% | Arabie saoudite (clusters industriels de la Province orientale, Jubail), avec des retombées technologiques régionales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les interdictions gouvernementales sur les plastiques à usage unique stimulent la demande de substitution
Dubaï a appliqué son interdiction des plastiques à usage unique en juin 2024, et Carrefour EAU a enregistré une baisse de 70 % de l'utilisation des sacs de caisse au cours du premier trimestre de conformité[1]Gulf Business, "Carrefour enregistre une baisse de 70 % des sacs à usage unique," gulfbusiness.com. L'Arabie saoudite introduit des réglementations similaires par l'intermédiaire du Centre national de gestion des déchets, qui vise à atteindre une diversion de 90 % des déchets des décharges d'ici 2040 et alloue des capitaux pour développer les capacités de compostage dans les cinq plus grands clusters urbains. Les audits des commerces de détail et les points de contrôle aux importations, plutôt que les prélèvements sur les producteurs, assurent la conformité, de sorte que la pression sur les coûts se déplace en aval vers les transformateurs. Les grands propriétaires de marques de biens de consommation courante absorbent la prime de résine en échange d'une différenciation par l'étiquette, mais les petits transformateurs peinent avec des blocages de trésorerie. La trajectoire politique laisse entrevoir de futures interdictions sur les contenants rigides et les articles pour la restauration une fois que le débit de compostage aura augmenté.
Les objectifs de durabilité des entreprises reconfigurent les spécifications d'approvisionnement
Majid Al Futtaim a supprimé progressivement les plastiques à usage unique dans sa division Lifestyle en 2024 et entend étendre cette politique à l'ensemble de ses propriétés d'ici 2025, exigeant que les fournisseurs s'approvisionnent en résines certifiées ISO 14855 ou EN 13432. Lulu Group expérimente des emballages en film comestible qui se dissolvent dans l'eau chaude, un argument marketing qui fait également office de couverture de conformité. Le PLA Luminy de TotalEnergies Corbion affiche une empreinte carbone du berceau à la porte inférieure de 85 % par rapport aux plastiques pétroliers, et son grade à 100 % de matières recyclées présente une empreinte négative, offrant ainsi aux responsables des achats un argumentaire prêt à l'emploi sur le cycle de vie. Les baux Green Star de la grande distribution lient les évaluations des locataires à l'utilisation de matériaux durables, ancrant les indicateurs écologiques au cœur des chaînes d'approvisionnement des centres commerciaux et signalant que les clauses de durabilité deviendront bientôt standard dans l'immobilier commercial du CCG.
La disposition croissante des consommateurs à payer pour des produits portant un écolabel
Une étude Ipsos a révélé que 82 % des consommateurs des Émirats arabes unis sont prêts à faire des compromis pour des avantages environnementaux, bien que beaucoup restent incertains quant aux mesures concrètes qu'ils peuvent prendre. Les promotions en grande surface comblent ce déficit de connaissance : les remises accordées dans le cadre du mois sans plastique sur les sacs en jute chez Carrefour ont stimulé l'adoption des sacs réutilisables, et les programmes de fidélité convertissent l'intention écologique en ventes mesurables. La parité des performances est essentielle ; les premiers mélanges à base d'amidon ont échoué aux tests d'humidité, mais les mélanges PLA-PBS de nouvelle génération maintiennent l'intégrité de la barrière dans la logistique désertique. Les catégories d'aliments santé haut de gamme proposent désormais des pochettes entièrement compostables sans perte de volume, démontrant que les consommateurs urbains accepteront un différentiel de prix de 5 à 7 % lorsque les préoccupations de performance s'estomperont.
Les infrastructures de compostage industriel déterminent la viabilité en fin de vie
L'Arabie saoudite a prévu plus de 840 installations de traitement des déchets d'ici 2040 ; pourtant, seule une fraction d'entre elles sera constituée de compostières disposant du temps de séjour requis pour la conversion du PLA ou du PBAT. Les centres commerciaux de Dubaï exploitent des digesteurs alimentaires qui transforment les déchets de cuisine en eau grise et en engrais, mais ils n'atteignent pas le seuil de 58 °C requis pour la décomposition des polymères selon la norme ISO. Sans sites adaptés, les films biodégradables peuvent soit rejoindre les circuits de méthane des décharges, soit contaminer les flux de recyclage du PET, sapant ainsi le discours écologique. Le débat politique porte désormais sur des régimes de responsabilité élargie des producteurs qui déplaceraient les dépenses d'investissement des municipalités vers les vendeurs de résines, mais les lobbyistes pétrochimiques plaident pour des cadres technologiquement neutres accordant au recyclage chimique un poids égal.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prime de coût par rapport aux plastiques pétroliers | -2.5% | À l'échelle du CCG, plus aiguë dans les segments sensibles aux prix (emballage de commodité, films agricoles) | Court terme (≤ 2 ans) |
| Infrastructures limitées de compostage/recyclage régional | -2.0% | Toutes les géographies du Moyen-Orient, avec des lacunes infrastructurelles les plus sévères en dehors des centres urbains des Émirats arabes unis et d'Arabie saoudite | Moyen terme (2-4 ans) |
| Influence du lobby pétrochimique sur la politique | -1.5% | Arabie saoudite, Émirats arabes unis (où le secteur pétrochimique représente une part significative du PIB et de l'emploi) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La prime de coût freine l'adoption dans les segments sensibles aux prix
Les résines biodégradables se vendent avec une majoration de 20 à 50 % par rapport au polyéthylène et au polypropylène vierges en raison des coûts élevés des matières premières et d'un débit de ligne plus faible. Les géants des biens de consommation courante absorbent cet écart pour atteindre leurs objectifs ESG, mais les conditionneurs de produits de base au service d'articles à faible marge ne le peuvent pas. En l'absence de subventions liées à la responsabilité élargie des producteurs, le marché tend à se concentrer sur les catégories premium et les programmes pilotes de l'hôtellerie plutôt que sur la grande distribution. Les distributeurs tentent d'atténuer les coûts de fret en effectuant des transbordements depuis l'Asie en lots groupés ; cependant, les taux spot sur la voie Extrême-Orient–Golfe restent volatils. La capacité locale de production de PLA, une fois opérationnelle, réduira la prime en économisant sur le fret et les droits de douane ; jusqu'alors, le prix demeure le principal obstacle.
Les infrastructures de compostage limitées créent une incertitude en fin de vie
Les tunnels de compostage pilotes à Riyad et à Dubaï traitent les déchets alimentaires mixtes mais ne disposent pas de certifications pour les polymères, de sorte que la plupart des emballages compostables se retrouvent encore dans la grande distribution, souvent mélangés aux flux de sacs noirs. Discover Applied Sciences indique que les pilotes de dépolymérisation enzymatique se heurtent à la contamination des matières premières et à des pénuries d'opérateurs qualifiés. Si les emballages ne parviennent pas à se dégrader, la confiance des consommateurs s'érode, et les recycleurs se plaignent de la contamination entre polymères, incitant les régulateurs à ralentir les mandats biodégradables. Les appels d'offres municipaux saoudiens pour des compostières indiquent des fenêtres de mise en service entre 2028 et 2030, ce qui signifie un décalage de plusieurs années entre la politique et la mise en œuvre des infrastructures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
dominance des polyesters, émergence des PHALes polyesters ont représenté 38,05 % de la part du marché des plastiques biodégradables au Moyen-Orient en 2025, car le PBS et le PBAT s'intègrent parfaitement dans les lignes de films existantes, et les transformateurs apprécient leur robustesse dans la logistique extrême des étés du Golfe. Le segment bénéficie également des chaînes d'approvisionnement de l'ASEAN qui livrent des grades déjà composés avec un statut de contact alimentaire. La synthèse locale de polybutylène succinate reste limitée, mais les grands producteurs de résines PET envisagent de lever les goulots d'étranglement pour traiter le biosuccinate.
Les PHA devraient connaître la croissance la plus rapide avec un CAGR de 19,34 %. Leur biodégradabilité marine convient aux zones touristiques côtières soumises à la pression de réduction des déchets plastiques. Emirates Biotech a signalé son intérêt pour l'expansion des copolymères de PHA une fois ses lignes de PLA stabilisées, reflétant l'appétit du transformateur pour des résines qui se dégradent dans l'eau de mer. Cependant, les rendements de fermentation restent inférieurs à ceux du PLA, maintenant les prix des PHA à un niveau premium. Des partenariats technologiques avec des spécialistes des enzymes visent à augmenter les rendements et à rendre les PHA viables pour des articles à grand volume, tels que les enveloppes de pailles et les films pour snacks, d'ici la fin des années 2020.


Par application :
l'emballage domine, les autres usages s'accélèrentL'emballage a représenté 71,62 % de la taille du marché des plastiques biodégradables au Moyen-Orient en 2025, porté par les interdictions de sacs de caisse et les tableaux de bord des détaillants. Les mélanges PLA-PBAT à barrière améliorée remplacent désormais les plateaux en PET pour les salades et la charcuterie, tandis que des essais de PLA stéréocomplexe thermorésistant sont en cours pour les pots de produits laitiers. Les consommateurs récompensent ces évolutions par des augmentations mesurables du panier dans les rayons bio. La plupart des campagnes de sensibilisation des utilisateurs continuent de relier les taxes sur les sacs à la replantation de palétuviers, renforçant ainsi le changement de comportement.
Les autres applications progressent à un CAGR de 19,01 %, sous l'influence de l'horticulture sous serre. Les films de paillage biodégradables dans le sol épargnent aux agriculteurs le coût de récupération de 150 à 200 USD par hectare des films en PE. Les producteurs de dattes saoudiens expérimentent des granulés d'engrais enrobés de PHA qui libèrent des micronutriments au fur et à mesure de la décomposition de l'enrobage. L'adoption d'articles de service jetables a augmenté dans les hôtels haut de gamme accueillant des touristes soucieux de durabilité ; cependant, les couvercles de tasses à café sont restés dominés par les importations de papier revêtu de PLA jusqu'à ce que les thermoformeurs locaux maîtrisent les mélanges PCL à écoulement élevé.
Analyse géographique
Marché des Plastiques Biodégradables en Arabie Saoudite
L'Arabie Saoudite représentait une part de 41,10 % du marché des plastiques biodégradables au Moyen-Orient en 2025, bénéficiant de l'allocation de 20 milliards USD du secteur des déchets dans le cadre de Vision 2030, d'une population de 35 millions d'habitants et d'objectifs politiques visant une déviation de 90 % des décharges. Riyad à elle seule produit 25,8 millions de tonnes de déchets par an et prévoit d'établir 80 centres de traitement, dont six incluront des tunnels de compostage. Les cadres d'approvisionnement récompensent le contenu local, de sorte que les fabricants de résines disposant d'une présence locale sécurisent les contrats d'achat anticipés. Les appels d'offres municipaux, cependant, regroupent les composteurs avec des digesteurs anaérobies, ce qui ralentit les cycles d'attribution.
Marché des Plastiques Biodégradables aux Émirats Arabes Unis
Les Émirats Arabes Unis constituent la géographie à la croissance la plus rapide avec un CAGR de 19,43 %. L'interdiction des sacs de caisse à Dubaï en juin 2024 a réduit les volumes d'articles à usage unique de 70 % en un trimestre chez Carrefour et a établi le modèle de référence pour la réglementation complémentaire d'Abou Dhabi. Kezad a attiré 40 millions USD d'engagements pour les polymères biodégradables, dont une ligne PLA de 30 000 tonnes par an d'Emirates Biotech, dont la mise en service est prévue début 2028. Les chaînes de distribution, telles que Majid Al Futtaim, intègrent des clauses de durabilité dans les baux, garantissant que la substitution des emballages se répercute sur les locataires.
Marchés du Reste du Moyen-Orient
Les marchés du reste du Moyen-Orient demeurent fragmentés. L'hôtellerie du Qatar génère une demande de niche, mais sa faible population limite les volumes. Oman se positionne comme un pôle d'anhydride maléique avec une usine de 50 000 tonnes par an à Salalah qui alimente les filières polyester. Les sanctions limitent l'accès de l'Iran aux technologies de fermentation occidentales, bien que des laboratoires universitaires expérimentent des paillis à base d'amidon pour les vergers de pistachiers. Le Koweït et Bahreïn suivent les normes du GCC avant d'agir, de sorte que les pics d'adoption accuseront probablement un retard de plusieurs années par rapport à ceux de l'Arabie Saoudite et des Émirats Arabes Unis.
Paysage réglementaire
L'adoption des plastiques biodégradables au Moyen-Orient est façonnée par une combinaison de restrictions nationales sur les plastiques à usage unique et d'attentes de conformité à l'échelle régionale. Aux Émirats arabes unis, Dubaï a mis en application une restriction sur les sacs de transport en juin 2024 et a ajouté des phases supplémentaires qui élargissent le champ des articles concernés, ce qui accroît la demande d'alternatives compostables ou dégradables certifiées, à la fois de la part des transformateurs et des détaillants. En Arabie saoudite, la Saudi Standards, Metrology and Quality Organization (SASO) a publié une réglementation technique pour les produits plastiques dégradables, incluant des restrictions sur les plastiques oxo-dégradables, tandis que le National Center for Waste Management fait progresser des objectifs de détournement des déchets qui influencent les spécifications d'approvisionnement et d'emballage.
Au niveau du CCG, la GCC Standardization Organization (GSO) a approuvé la norme GSO ISO 17088:2023 (mai 2023), qui fournit un cadre aligné sur le compostage industriel pour les plastiques compostables et facilite la qualification transfrontalière des produits ainsi que les exigences d'appels d'offres. Dans l'ensemble du CCG, les acheteurs et les points de contrôle à l'importation demandent de plus en plus des certifications de compostabilité tierces, généralement alignées sur les normes EN 13432 ou ASTM D6400, ainsi que des documents de conformité pour le contact alimentaire et des déclarations d'absence de PFAS pour certaines catégories d'emballage. Des groupes industriels, dont la Gulf Petrochemicals and Chemicals Association (GPCA), ont également fait pression pour une classification harmonisée des déchets et une reconnaissance mutuelle des dispositifs de certification, indiquant une orientation politique qui récompense la traçabilité et la clarté de fin de vie en complément de la substitution des matériaux.
Analyse de la chaîne de valeur
La chaîne de valeur régionale reste dominée par les importations en amont, l'approvisionnement en résine pour le PLA et les autres qualités biodégradables provenant généralement de producteurs mondiaux établis et acheminé via des distributeurs locaux et des partenaires de compoundage. Un exemple concret est TotalEnergies Corbion, qui fournit le Luminy PLA depuis son installation de 75 000 tonnes par an à Rayong, en Thaïlande, et soutient l'accès régional via des partenaires de distribution tels que Multi Trade Group. Le service technique et le développement d'applications sont généralement assurés par des fournisseurs de matériaux mondiaux, dont BASF, qui maintient des centres techniques dans les principales villes du CCG, aidant les transformateurs à qualifier les qualités pour films et thermoformage selon les spécifications locales de conformité et de détaillants.
En milieu de chaîne, les transformateurs régionaux (films, sacs et articles de restauration) adaptent les lignes existantes aux polyesters biodégradables et aux mélanges de PLA, et l'adoption dépend de la performance dans une logistique en climat chaud ainsi que de la préparation à la certification. La demande en aval est concentrée dans l'emballage de détail et de biens de consommation courante, où les mandats d'approvisionnement associent de plus en plus les allégations de compostabilité à une documentation. Parallèlement, les exigences en matière de contenu recyclé, notamment le rPET, augmentent alors que les objectifs de circularité s'élargissent au-delà des biodégradables. Les filières de fin de vie restent inégales, le compostage industriel se limitant à des projets pilotes dans des pôles tels que Dubaï et Riyad, tandis que les initiatives de recyclage chimique sont à un stade de développement précoce aux Émirats arabes unis, impliquant des entités telles que DUBAL Holding, Quantafuel et BASF. Cela crée une voie de circularité parallèle qui peut concurrencer ou compléter les propositions de valeur basées sur la compostabilité, selon les infrastructures locales et les systèmes de collecte.
Paysage concurrentiel
Le marché des plastiques biodégradables au Moyen-Orient est modérément consolidé. Les acteurs mondiaux établis dominent la résine en amont. Les grands acteurs mondiaux tels que BASF disposent de centres de service technique à Dubaï et à Riyad. En aval, plus de 70 petits transformateurs se disputent les contrats de façonnage de films, confrontés à des tensions de fonds de roulement à mesure que les délais d'approvisionnement en résines s'allongent. Les distributeurs à l'importation voient leurs marges s'amincir dès que les usines régionales démarrent, ce qui les pousse à des repositionnements stratégiques : certains signent des contrats d'enlèvement pluriannuels pour sécuriser les volumes, tandis que d'autres se diversifient dans les PHA ou les revêtements à base de biomasse. Les transformateurs locaux se couvrent en obtenant des contrats d'approvisionnement à double source couvrant à la fois les matières premières biodégradables et le PET recyclé, maintenant ainsi leur agilité face aux fluctuations de la politique.
Leaders du secteur des plastiques biodégradables au Moyen-Orient
BASF
TotalEnergies Corbion
Al Bayader International
ECOWAY GLOBAL L.L.C.
Avani Eco
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plastiques Biodégradables au Moyen-Orient
- BASF
- Al Bayader International
- Al-Habib Polymers
- Avani Eco
- Avient Corporation
- Cargill Incorporated
- Eastman Chemical Company
- EcoPlast Solutions
- ECOWAY GLOBAL L.L.C.
- Green Packaging Industries
- KiSabz (Maadiran)
- NatureWorks LLC
- Planet Green
- Plastcom Middle East FZC
- TotalEnergies Corbion
Lire l’analyse des entreprises de marché des plastiques biodégradables au moyen-orient

Opportunités de marché et perspectives d'avenir
Un espace blanc clé dans la région est le développement de systèmes de fin de vie vérifiables capables de transformer les spécifications d'emballage compostable en résultats de détournement mesurables. Les projets pilotes de compostage industriel à Dubaï et à Riyad soulignent la demande pour des formats compostables certifiés, mais l'écart entre la disponibilité des produits et la capacité de traitement certifiée varie encore d'une ville à l'autre, limitant la confiance dans les résultats de fin de vie et créant des opportunités pour des offres intégrées combinant matériaux conformes, logistique de collecte et qualification des transformateurs. Les efforts régionaux visant à renforcer la capacité de gestion des déchets, notamment le lancement par l'Alliance to End Plastic Waste (AEPW) d'un programme national à l'échelle du CCG, soutiennent en outre les projets capables de démontrer un tri, un traitement et un reporting traçables pour les flux compostables.
Une autre opportunité concerne la localisation des capacités de fabrication en aval et de transformation des matériaux afin de réduire la dépendance aux produits finis importés et de raccourcir les délais pour les catégories d'emballage réglementées. Oman développe son écosystème polymère-produits grâce à la mise en service par OQ du Ladayn Polymer Programme à Suhar Industrial City, incluant un investissement de 40 millions d'OMR répartis sur neuf projets de fabrication en aval, un modèle qui peut être appliqué aux formats biodégradables et compostables à mesure que les spécifications des acheteurs se durcissent. En Arabie saoudite, la mise en service de la première usine de rPET du Royaume à Djeddah (Creative Recycling by Bariq) indique que les propriétaires de marques s'approvisionnent en parallèle en solutions compostables et à contenu recyclé, créant de la place pour des stratégies d'emballage hybrides et des portefeuilles à double matériau chez les transformateurs et distributeurs. Les plateformes de distribution et de services techniques restent également une voie de développement pratique, comme le montre le partenariat de TotalEnergies Corbion avec Multi Trade Group (septembre 2025) pour élargir l'accès au Luminy PLA aux Émirats arabes unis, à l'Arabie saoudite et au reste du Moyen-Orient.
Recent Industry Developments in Marché des Plastiques Biodégradables au Moyen-Orient
- Juin 2026 : Al Bayader International a annoncé un investissement de 50 millions USD (180 millions AED) pour développer un pôle intégré de fabrication et de logistique de 678 000 pieds carrés au National Industries Park (NIP) de Dubaï, la construction devant débuter en 2026 et l'exploitation étant prévue pour début 2028. Cette expansion renforce la distribution régionale de l'entreprise et améliore sa capacité à fournir des matériaux d'emballage biodégradables aux marchés du CCG. Le projet signale une poussée stratégique visant à localiser la logistique de bout en bout pour les plastiques durables.
- Novembre 2025 : Emirates Biotech a lancé la gamme de biopolymères Embio PLA aux Émirats arabes unis. Cette introduction élargit l'offre de bioplastiques des Émirats arabes unis et positionne Emirates Biotech comme un fournisseur régional de qualités de PLA pour les applications d'emballage. Cette démarche soutient la substitution des plastiques conventionnels dans des segments clés du CCG.
- Septembre 2025 : RA International a signé un accord de distribution avec la société suédoise Gaia Biomaterials pour introduire le Biodolomer, un matériau compostable, dans la région du CCG, avec effet au 1er septembre 2025. Ce partenariat élargit les polymères compostables disponibles pour les fabricants locaux et accélère l'accès au marché dans l'ensemble du Golfe. Il renforce le rôle de RA International en tant que distributeur régional de solutions plastiques durables.


Marché des Plastiques Biodégradables au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les résines et composés plastiques biodégradables consommés au Moyen-Orient pour la fabrication de produits finis conçus pour se biodégrader dans des conditions appropriées, principalement dans l'emballage et les usages associés.
Exclusions du périmètre : nous excluons les plastiques conventionnels d'origine fossile qui sont uniquement recyclables, ainsi que les produits d'origine biosourcée mais non biodégradables.
Aperçu de la segmentation
- Par type de polymère
- Plastiques à base d'amidon
- Acide polylactique (PLA)
- Polyhydroxyalcanoates (PHA)
- Polyesters (PBS, PBAT et PCL)
- Autres biodégradables biosourcés
- Par application
- Emballage
- Autres applications
- Par géographie
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Iran
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des signaux d'offre et de demande pouvant être vérifiés dans les données publiques avant de figer la modélisation. Nous nous appuyons sur des sources telles que les offices nationaux de statistiques du Golfe, les flux commerciaux UN Comtrade, les tarifs douaniers, ainsi que les publications des régulateurs ou des municipalités sur l'économie circulaire faisant référence aux restrictions sur les plastiques à usage unique et aux objectifs de compostage.
Pour rendre ces données exploitables, les signaux ci-dessus sont lus en parallèle avec les dépôts d'entreprises et les présentations aux investisseurs, les communiqués des associations professionnelles, et une couverture de presse fiable sur les ajouts de capacité et les changements de politique d'emballage. Lorsqu'il existe une lacune dans la visibilité financière des entreprises privées, nous utilisons également des abonnements payants axés sur les données financières et le renseignement d'entreprise, ainsi qu'une base de données au niveau des expéditions d'import-export pour des vérifications directionnelles des mouvements de résines et de composés. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour éprouver le tableau documentaire et convertir les signaux politiques et commerciaux en hypothèses réalistes d'adoption et de prix. Nous nous entretenons généralement avec des fournisseurs de résines et de composés, des transformateurs, des acheteurs d'emballages, des distributeurs et des parties prenantes de la gestion des déchets dans les principaux marchés du Moyen-Orient afin que le modèle reflète ce qui est réellement acheté et substitué.
Ces discussions aident à valider où se concentre la demande (par exemple, l'emballage de restauration par rapport à d'autres usages), comment les acheteurs interprètent les allégations de compostabilité et de biodégradabilité, et à quelle vitesse les primes de prix devraient se réduire sous l'effet de l'approvisionnement local et de l'application des politiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 17 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit principalement selon une approche descendante, où les bassins de demande d'emballage et d'autres usages finaux sont reconstitués à l'aide d'indicateurs de consommation régionale, de schémas commerciaux et de taux de substitution observés pour les matériaux biodégradables. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications d'échantillonnage du débit des transformateurs et une logique de prix de vente moyen multiplié par le volume pour les familles de résines les plus visibles, ce qui nous aide à ajuster les surcomptages et les zones non couvertes.
Quelques éléments soutiennent le modèle sur ce marché. Le calendrier des politiques de restriction des plastiques à usage unique et l'intensité de leur application comptent, car ils accélèrent l'adoption plus rapidement que les campagnes de sensibilisation. La dépendance aux importations par rapport à la capacité de compoundage locale ou proche est suivie, car elle modifie les coûts rendus et la disponibilité. Le mix d'applications est également important, car les volumes de films et d'emballages flexibles évoluent différemment des formats rigides, et la préparation en fin de vie (compostage industriel et projets pilotes de collecte) influence les qualités que les acheteurs acceptent.
Pour les prévisions, nous utilisons une analyse de scénarios guidée par des avis d'experts sur trois éléments : le rythme d'exécution des politiques, l'évolution attendue des primes sur les résines et les cycles de qualification des transformateurs. Lorsqu'une vérification ascendante ne peut couvrir les petits transformateurs ou le commerce informel, l'écart est traité par des hypothèses de pénétration encadrées par les flux d'importation et les retours d'approvisionnement des acheteurs, puis réexaminées avant de finaliser la série chronologique.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre des signaux indépendants afin qu'une seule série de données ne détermine pas le résultat à elle seule. Nous comparons les volumes modélisés et les prix implicites avec l'orientation des données commerciales, les mouvements de capacité rapportés et les retours d'entretiens, puis nous revérifions tout changement brutal qui ne correspond pas à des jalons politiques ou des cycles d'approvisionnement connus.
Avant validation finale, les chiffres passent par des révisions d'analystes en plusieurs étapes, où les hypothèses sont remises en question et révisées si la sensibilité semble irréaliste. Si des écarts importants apparaissent par pays ou par application, les répondants sont recontactés pour confirmer ce qui a changé, et le modèle est recalibré. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un dernier contrôle avant livraison est effectué pour que les clients reçoivent la vision la plus récente.
Taille du marché des plastiques biodégradables au Moyen-Orient selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour ce marché diffèrent souvent car le périmètre n'est pas uniforme, et parce que certaines études rapportent la valeur tandis que d'autres rapportent le volume. Les différences résultent également de la vitesse à laquelle l'adoption induite par les politiques est supposée se répandre dans l'emballage, de la manière dont les primes de prix des résines sont projetées et de la façon dont les chaînes d'approvisionnement fortement liées au commerce sont traitées dans l'année de base.
Certains chiffres externes intègrent les plastiques biodégradables dans un ensemble plus large de bioplastiques ou dans un bassin de revenus couvrant le Moyen-Orient et l'Afrique, ce qui augmente naturellement le chiffre global. Dans les estimations de Mordor Intelligence, le dimensionnement est rapporté en volume pour le Moyen-Orient uniquement, et les comptages restent liés à la consommation de résines biodégradables plutôt que de mélanger des catégories plus larges d'origine biosourcée non biodégradables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 175,93 millions USD (2025) | |
| Éditeur sectoriel A | 5,60 milliards USD (2025) | Rapporté comme un marché de revenus pour un périmètre plus large, avec des applications supplémentaires et des constructions de prix pouvant inclure des définitions de produits non comparables, ce qui le rend beaucoup plus important qu'une vision en volume de consommation. |
| Éditeur régional B | 1,71 milliard USD (2024) | Couvre à la fois le Moyen-Orient et l'Afrique et utilise une approche par les revenus avec sa propre année de base et ses propres hypothèses de prix, de sorte que l'extension géographique et les choix de devise ou de prix de vente moyen peuvent modifier le résultat. |
L'écart observé dans le tableau s'explique principalement par deux éléments : le périmètre et l'unité de mesure. Lorsque le marché est maintenu comme la consommation de résines biodégradables au Moyen-Orient et vérifié par rapport aux signaux d'adoption et de commerce, la taille résultante est plus facile à retracer selon des étapes claires et à mettre à jour à mesure que les politiques, les prix et la demande d'usage final évoluent.


Questions clés auxquelles le rapport répond
Quel volume le marché des plastiques biodégradables au Moyen-Orient atteindra-t-il d'ici 2031 ?
Le marché devrait atteindre 488,17 kilotonnes d'ici 2031, porté par une demande politique et commerciale soutenue.
Quel type de polymère connaît la croissance la plus rapide jusqu'en 2031 ?
Les polyhydroxyalcanoates (PHA) devraient afficher un CAGR de 19,34 %, portés par leurs atouts en matière de biodégradabilité marine.
Pourquoi la croissance des Émirats arabes unis dépasse-t-elle celle de la région ?
L'interdiction des sacs de caisse à Dubaï, la capacité locale en résines de Kezad et les mandats d'approvisionnement de la grande distribution propulsent le volume des Émirats arabes unis à un CAGR de 19,43 %.
Comment la disponibilité des infrastructures affecte-t-elle l'adoption ?
La capacité limitée de compostage industriel retarde la validation en fin de vie, freinant l'adoption de masse malgré des signaux politiques forts.
Quel est le principal obstacle au coût ?
Les résines biodégradables affichent une prime de 20 à 50 % par rapport aux plastiques d'origine pétrolière, ce qui constitue un défi pour les transformateurs dans les applications d'emballage à faible marge.
Dernière mise à jour de la page le:



