
Taille et Part du Marché de la Mammographie au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
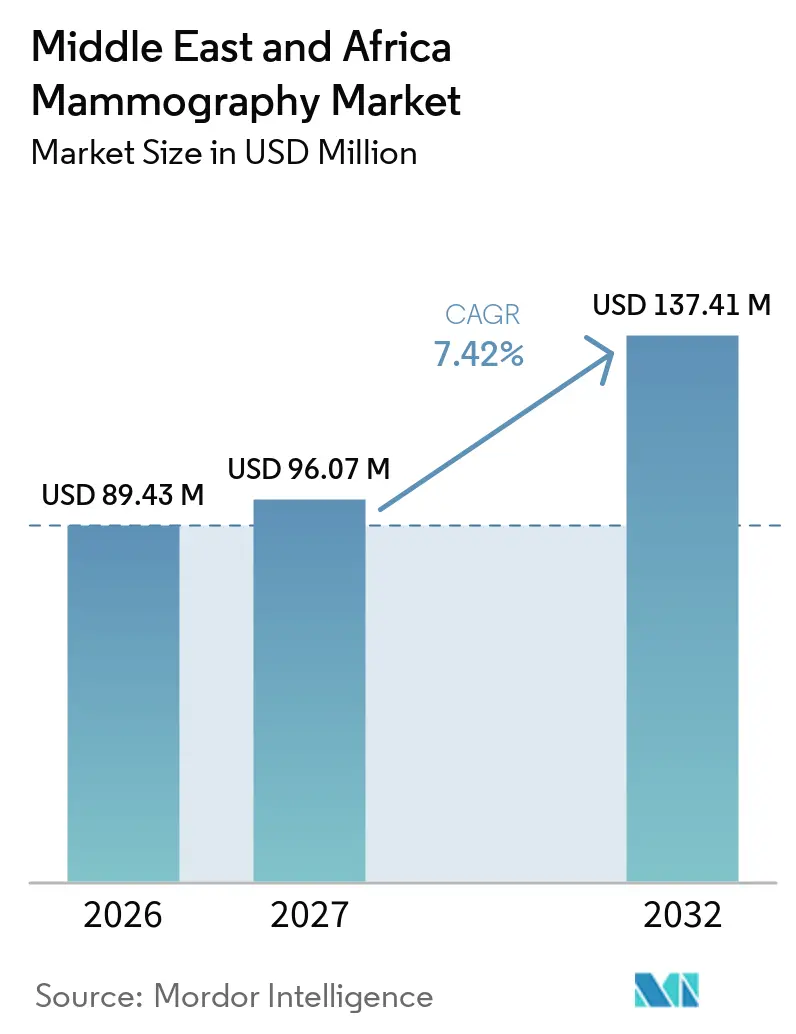
| Taille du marché de l'année de base (2026) | 89.43 Millions de dollars américains |
| Taille du Marché (2027) | 96.07 Millions de dollars américains |
| Taille du Marché (2032) | 137.41 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Mammographie au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la mammographie au Moyen-Orient et en Afrique était évaluée à 89,43 millions USD en 2026 et devrait croître de 96,07 millions USD en 2027 pour atteindre 137,41 millions USD d'ici 2032, à un CAGR de 7,42 % durant la période de prévision (2027-2032).
L'accélération des dépenses publiques en oncologie préventive, la conversion rapide de l'imagerie analogique vers le numérique et le fardeau croissant du cancer du sein dans la région soutiennent collectivement cette croissance. Les systèmes numériques dominent déjà les nouvelles installations, tandis que les unités de tomosynthèse mammaire 3D se diffusent rapidement à mesure que les prestataires recherchent une sensibilité de détection du cancer plus élevée pour les populations à sein dense. Les réseaux hospitaliers restent les principaux acheteurs, mais les centres de diagnostic spécialisés connaissent la croissance la plus rapide, les décideurs politiques encourageant un accès décentralisé au dépistage. Le positionnement concurrentiel repose sur des flux de travail assistés par intelligence artificielle et des contrats de crédit-bail financés par les fournisseurs, qui réduisent les contraintes de capital initial.
Points Clés du Rapport
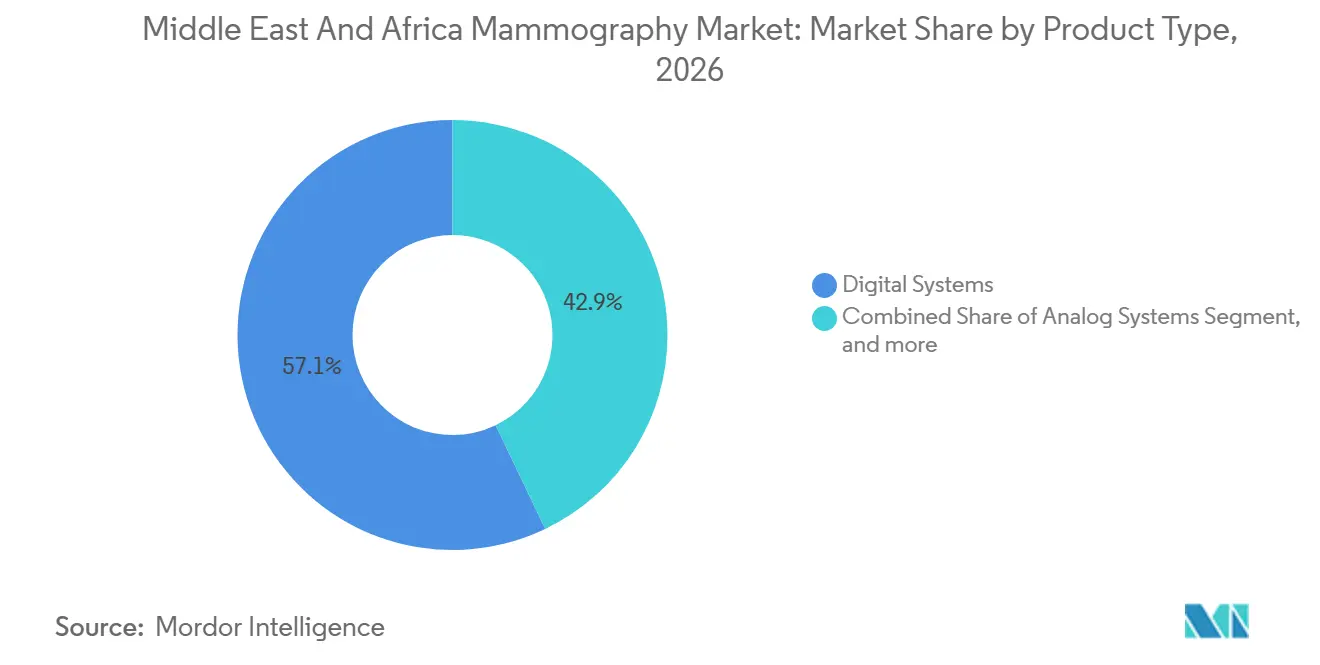
- Par type de produit, les systèmes numériques détenaient 57,14 % de la part du marché de la mammographie au Moyen-Orient et en Afrique en 2026, tandis que les systèmes de tomosynthèse mammaire 3D sont en voie d'atteindre le CAGR le plus rapide de 8,15 % d'ici 2032.
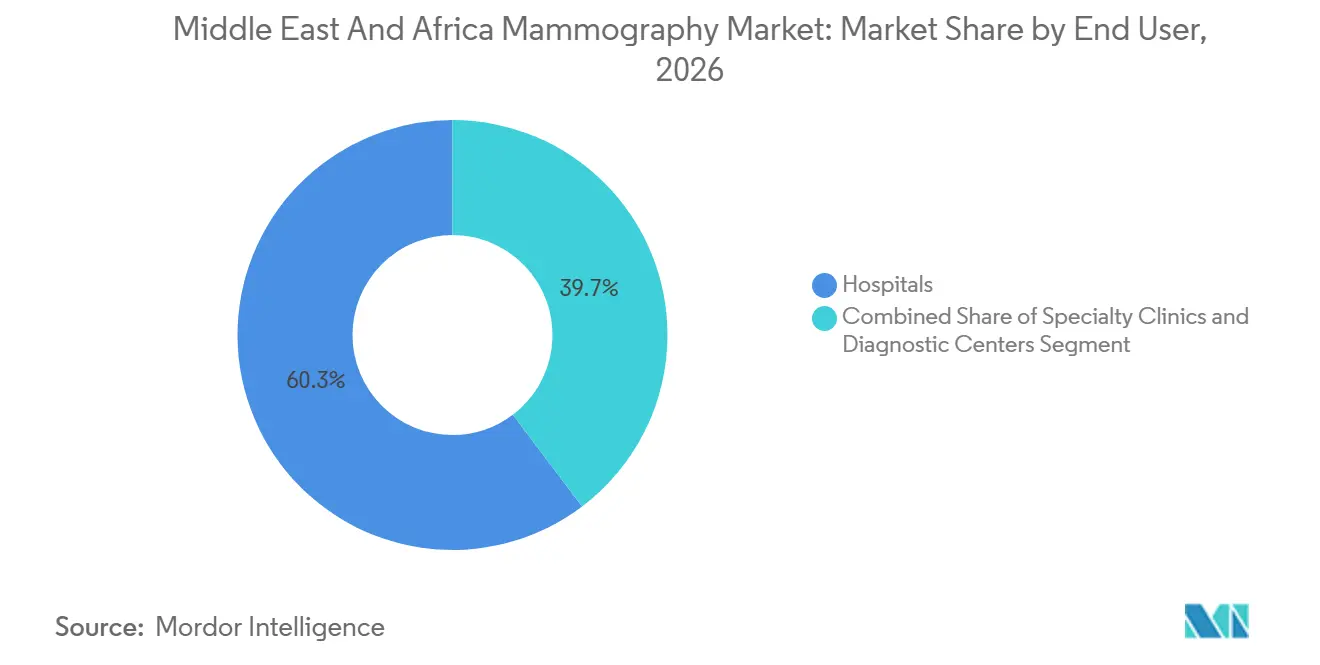
- Par utilisateur final, les hôpitaux représentaient 60,35 % de la taille du marché de la mammographie au Moyen-Orient et en Afrique en 2026, tandis que les centres de diagnostic devraient se développer à un CAGR de 8,21 % entre 2027 et 2032.
- Par géographie, les pays du Conseil de Coopération du Golfe (CCG) étaient en tête avec une part de revenus de 52,35 % en 2026 ; l'Afrique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 8,52 % d'ici 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | ( ~ ) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation de l'incidence du cancer du sein chez les femmes du Moyen-Orient | 2.10% | Pays du CCG, Afrique du Nord | Moyen terme (2 à 4 ans) |
| Transition rapide des systèmes analogiques vers les systèmes de tomosynthèse 3-D | 1.80% | CCG, centres urbains d'Afrique du Sud | Court terme (≤ 2 ans) |
| Campagnes de dépistage financées par les gouvernements et les ONG | 1.50% | Maroc, Arabie Saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Projets pilotes de remboursement de la téléradiologie par IA à l'échelle du CCG | 1.20% | Pays du CCG | Moyen terme (2 à 4 ans) |
| Demande croissante de CESM à faible dose dans les cliniques du secteur pétrolier | 0.80% | Établissements du secteur pétrolier du CCG | Moyen terme (2 à 4 ans) |
| Crédit-bail financé par les fournisseurs réduisant les dépenses d'investissement pour les sites privés | 0.60% | Afrique subsaharienne, marchés de moindre taille | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de l'Incidence du Cancer du Sein chez les Femmes du Moyen-Orient
L'incidence du cancer du sein standardisée selon l'âge dans le bloc MENA a augmenté de 90,9% entre 1990 et 2019, atteignant 37,5 pour 100 000 femmes, et la maladie se manifeste environ une décennie plus tôt que dans les pays occidentaux. La prévalence du diabète, les changements de mode de vie urbain et la maternité tardive amplifient le risque, obligeant les autorités à élargir le dépistage au-delà de la tranche d'âge traditionnelle de 50 à 69 ans. Les registres du CCG montrent que les ressortissants qatariens et les expatriés présentent une incidence plus élevée que les ressortissants saoudiens, illustrant comment les transitions socioéconomiques rapides s'articulent avec l'épidémiologie des maladies. Le fardeau croissant contraint les ministères à sécuriser des capacités supplémentaires en mammographie, catalysant des pipelines d'approvisionnement stables dans les établissements hospitaliers et ambulatoires.
Transition Rapide des Systèmes Analogiques vers les Systèmes de Tomosynthèse 3-D
La tomosynthèse mammaire numérique (TMN) améliore la détection des cancers invasifs de 20 à 65% par rapport à la radiographie 2-D sur film, tout en réduisant les taux de rappel lors des cycles de dépistage pluriannuels. Ces avantages cliniques trouvent un écho dans les populations à sein dense, communes chez les femmes du Moyen-Orient, accélérant les budgets d'investissement pour les mises à niveau 3-D. Les fournisseurs intègrent désormais des outils de triage par IA ; le système Pristina Via de GE HealthCare intègre des algorithmes de lecture simultanée qui signalent les lésions suspectes dans les flux de travail PACS existants[1]. Les établissements qui commercialisent la TMN comme norme de soins rapportent une meilleure fidélisation des patients, signalant que les différentiels de qualité d'image l'emportent de plus en plus sur les écarts de prix par rapport aux unités 2-D classiques.
Campagnes de Dépistage Financées par les Gouvernements et les ONG
Le Programme national de dépistage du cancer du sein du Maroc a porté la couverture annuelle de 10,4% en 2014 à 28,8% en 2023, malgré les pénuries de personnel et d'équipements. Le programme d'Arabie Saoudite, opérationnel depuis 2002, continue d'étendre ses flottes d'unités mobiles pour remédier aux obstacles géographiques, mais les réticences culturelles limitent la participation dans les provinces rurales. Les Émirats arabes unis illustrent les lacunes persistantes : 68% des femmes éligibles se soumettent rarement à une mammographie, même si la sensibilisation est élevée, soulignant la nécessité de mener simultanément des actions d'éducation et d'amélioration de l'accès. Les campagnes multipartites ancrent des cycles de remplacement prévisibles pour les systèmes numériques tout en établissant des références de qualité de service que les prestataires privés imitent.
Projets Pilotes de Remboursement de la Téléradiologie par IA à l'Échelle du CCG
Les assureurs saoudiens et émiratis remboursent désormais les lectures assistées par IA dans le cadre de tarifs pilotes, augmentant la sensibilité de détection du cancer jusqu'à 21% par rapport à l'examen radiologique non assisté. Les projets pilotes atténuent les pénuries de radiologues et soutiennent la couverture nocturne via la téléradiologie transfrontalière, permettant aux marchés plus petits du Golfe de tirer parti de l'expertise centralisée à Dubaï ou à Riyad. Les indicateurs de qualité issus de ces programmes influencent les achats, favorisant les systèmes de TMN associés à des logiciels d'IA homologués par la FDA.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | ( ~ ) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût élevé d'acquisition et de maintenance des unités de TMN | –1.3% | Afrique subsaharienne, marchés du CCG de moindre taille | Court terme (≤ 2 ans) |
| Préoccupations relatives aux doses de rayonnement et remboursement limité du suivi | –0.9% | Régions conservatrices, marchés sensibles aux coûts | Long terme (≥ 4 ans) |
| Pénurie de techniciennes en mammographie | –0.8% | Arabie Saoudite, régions conservatrices | Long terme (≥ 4 ans) |
| Mauvaise interopérabilité PACS/DSE pour les sorties CAD-IA | –0.7% | Systèmes de santé avec informatique héritée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé d'Acquisition et de Maintenance des Unités de TMN
Les prix du matériel de TMN dépassent 300 000 USD, ce qui met à rude épreuve les budgets des hôpitaux de district qui font également face à la volatilité des devises et aux droits d'importation. Les contrats de crédit-bail financés par les fournisseurs facilitent l'accès mais incluent des contrats de service annuels qui augmentent les dépenses sur le cycle de vie. Le manque d'expertise technique locale prolonge les temps d'arrêt, incitant certains opérateurs à conserver des systèmes analogiques de secours pour la redondance, une pratique qui ralentit la conversion numérique complète.
Pénurie de Techniciennes en Mammographie
Les normes culturelles en Arabie Saoudite, au Koweït et dans certaines parties de l'Afrique du Nord imposent des techniciennes pour l'imagerie mammaire, mais le pipeline de formation régional diplôme bien moins de femmes que la demande ne l'exige[2]. Les déficits de personnel font grimper les salaires et limitent les heures d'exploitation, plafonnant le débit même là où les équipements sont disponibles. Les établissements explorent des effectifs à temps partiel et des programmes de polyvalence, mais les protocoles stricts d'assurance qualité relevant de la Loi sur les normes de qualité en mammographie exigent du personnel certifié, ce qui limite la flexibilité[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Domination du Numérique Favorise la Transition vers la TomosynthèseLes systèmes numériques ont sécurisé 57,14 % de la part du marché de la mammographie au Moyen-Orient et en Afrique en 2026, soulignant comment la connectivité, l'efficacité dosimétrique et l'intégration PACS ont éclipsé les alternatives analogiques. Le segment bénéficie de mandats de remplacement pluriannuels alignés sur les protocoles d'assurance qualité, ancrant un cycle stable de mise à niveau de la base installée. Simultanément, les unités de tomosynthèse mammaire 3D enregistrent un CAGR de 8,15 % à mesure que les cliniciens privilégient l'imagerie volumétrique pour détecter de petites lésions invasives masquées dans les tissus denses. Les hôpitaux utilisant la tomosynthèse numérique du sein affichent des taux de rappel réduits lors des dépistages communautaires, réduisant ainsi les coûts diagnostiques imprévus qui étaient courants avec les flux de travail 2D.
La transition technologique catalyse également le déploiement d'outils d'intelligence artificielle adjuvants, permettant aux établissements de trier les cas et de rationaliser la charge de travail des radiologues. L'Amulet Sophinity de Fujifilm, dévoilé à Arab Health 2025, intègre la mammographie à énergie double CESM et un logiciel de positionnement automatisé pour réduire le temps d'examen et améliorer le confort des patients. Sur la période de prévision, la taille du marché de la mammographie au Moyen-Orient et en Afrique pour les systèmes 3D devrait augmenter de 19,1 millions USD, reflétant la course des hôpitaux et des centres de diagnostic pour s'aligner sur les remboursements émergents pour les forfaits de dépistage avancés. Les systèmes analogiques poursuivent leur cycle baissier, bien que certains programmes ruraux conservent des unités à film là où la stabilité de l'alimentation électrique est incertaine et où les images sont lues par courrier dans des centres régionaux.

Par Utilisateur Final :
Les Hôpitaux en Tête Tandis que les Centres de Diagnostic AccélèrentLes hôpitaux ont contribué à hauteur de 60,35 % de la taille du marché de la mammographie au Moyen-Orient et en Afrique en 2026, tirant parti des parcours oncologiques intégrés et des canaux de référence intégrés. Les équipes multidisciplinaires permettent une biopsie immédiate et une planification chirurgicale, renforçant la préférence des cliniciens pour les hôpitaux dans les cas de suivi complexes. Pourtant, les centres de diagnostic affichent un CAGR de 8,21 % jusqu'en 2032, portés par des emplacements urbains pratiques, des délais d'attente plus courts et une expérience client personnalisée incluant une décoration de type spa et des horaires du soir prolongés.
L'essor des chaînes de solutions spécialisées reflète les tendances plus larges de privatisation des soins primaires dans le CCG, en Égypte et au Kenya. Les centres indépendants exploitent des portails numériques qui transmettent les rapports directement sur les téléphones des patients, un service de plus en plus demandé par des populations à l'aise avec le numérique. Les camions de mammographie mobile, souvent gérés par des consortiums public-privé, étendent la couverture aux districts éloignés et aux sites industriels ; les taux d'utilisation des flottes ont augmenté après que les retards de dépistage liés à la COVID-19 ont mis en évidence les inégalités géographiques. Sur la période de prévision, les hôpitaux conserveront leur leadership dans les soins complexes, mais la croissance des inscriptions dans le cadre de la loi saoudienne sur l'assurance maladie nationale pourrait rediriger le dépistage de routine vers des unités autonomes rentables.
Analyse Géographique
Marché de la mammographie dans le CCG et en Afrique du Sud
Le bloc CCG a maintenu une part de revenus de 52,35 % en 2026, les programmes de santé numérique unifiés et les achats groupés ayant accéléré le déploiement de systèmes à haute spécification. Les alliances avec les cliniques internes de l'industrie pétrolière fournissent des bancs d'essai pour les primo-adoptants en matière de CESM et de triage par intelligence artificielle, des innovations qui se diffusent ensuite vers les hôpitaux publics. En Afrique du Sud, le projet de loi sur l'assurance maladie nationale place le diagnostic préventif au cœur de la réforme du système ; les dépenses d'investissement en mammographie sont prévues pour croître à un taux annuel de 8,52 % jusqu'en 2032, à mesure que les appels d'offres du secteur public consolident les achats d'équipements.
Marché de la mammographie en Afrique
Les marchés du reste de la région connaissent une croissance inégale. Le Maroc et la Tunisie mènent des initiatives nationales de dépistage, mais se heurtent encore à des lacunes en matière de participation qui maintiennent des taux de présentation à un stade avancé obstinément élevés. L'Éthiopie et la Tanzanie sont aux prises avec des insuffisances infrastructurelles ; les projets pilotes de télé-imagerie en Afrique de l'Ouest francophone illustrent le potentiel existant, mais la bande passante et la formation demeurent des contraintes. Les alliances public-privé émergentes visent à résoudre les problèmes de dernière maille grâce à des unités mobiles groupées et des abonnements PACS en nuage payables en monnaie locale, un modèle particulièrement attractif là où les fluctuations monétaires érodent les budgets libellés en dollars.
Paysage Concurrentiel
L'arène concurrentielle est modérément fragmentée, dominée par Hologic, Siemens Healthineers et GE HealthCare, chacun intégrant des suites d'intelligence artificielle, des conceptions de statif ergonomiques et des contrats de service pluriannuels pour fidéliser leurs clients. Le rapport de durabilité 2023 de Hologic détaille des objectifs de fabrication à neutralité carbone qui résonnent avec les politiques d'approvisionnement du CCG exigeant des déclarations de chaîne d'approvisionnement verte. Siemens Healthineers exploite sa plateforme d'imagerie d'entreprise syngo Carbon pour regrouper la mammographie avec des modules PACS de cardiologie et d'oncologie, renforçant la fidélisation des comptes dans les groupes multi-hospitaliers.
La collaboration de GE HealthCare avec RadNet se concentre sur les ensembles d'outils SmartTechnology qui poussent l'inférence d'intelligence artificielle vers la périphérie, réduisant la latence du nuage et les préoccupations de souveraineté des données prévalentes en Arabie Saoudite. AGFA HealthCare détient la première empreinte PACS pour deux années consécutives, une position qui permet l'intégration transparente de modules CAD tiers pour les clients passant à la tomosynthèse numérique du sein. Les fournisseurs régionaux tels que Trivitron et Allengers se positionnent de manière agressive sur les prix, proposant souvent des packages hybrides analogique-numérique aux établissements qui ne peuvent pas migrer entièrement mais recherchent des gains progressifs en qualité d'image.
Le crédit-bail financé par les fournisseurs gagne du terrain là où les plafonds de dépenses d'investissement sont serrés ; les échéanciers de paiement alignés sur les flux de trésorerie des programmes de dépistage abaissent les barrières à l'adoption tout en ancrant les revenus de services récurrents. Les spécialistes de la mammographie mobile s'associent à des compagnies pétrolières et à des ONG pour atteindre les sites hors réseau, établissant des nœuds PACS à client léger connectés aux centres de lecture urbains. Sur toute la période de prévision, la différenciation concurrentielle se resserrera autour des ensembles de données de validation d'intelligence artificielle générés sur des populations locales, une exigence que les régulateurs commencent à codifier dans les documents d'appel d'offres.
Leaders du Secteur de la Mammographie au Moyen-Orient et en Afrique
-
Metaltronica SpA
-
Siemens Healthineers
-
Koninklijke Philips NV
-
Hologic Inc.
-
Fujifilm Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mammographie au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Hologic
- Siemens Healthineers
- GE Healthcare
- Fujifilm Holdings Corp.
- Canon
- Koninklijke Philips
- Agfa-Gevaert
- Metaltronica
- Konica Minolta
- Planmed
- iCAD Inc.
- RadNet Inc.
- Allengers Medical Systems
- Mindray Bio-Medical Electronics
- Trivitron Healthcare
- Carestream Health
- Shimadzu
- Dilon Technologies
- Esaote
- United Imaging Healthcare
Développements industriels récents dans Marché de la mammographie au Moyen-Orient et en Afrique
- Janvier 2025 : Lunit a signé un contrat de cinq ans avec Abu Dhabi Health Services Company (SEHA) pour déployer Lunit INSIGHT MMG dans 14 hôpitaux et 70 cliniques, couvrant plus de 3 000 lits.
- Avril 2024 : La Société radiologique d'Amérique du Nord (RSNA) a étendu son programme Global Learning Center à l'Afrique du Sud et à la Tanzanie, proposant des programmes mixtes sur trois ans incluant une formation pratique en mammographie.
Périmètre du Rapport sur le Marché de la Mammographie au Moyen-Orient et en Afrique
Selon le périmètre du rapport, la mammographie désigne une technique standard de diagnostic et de dépistage utilisée pour examiner les tissus mammaires afin de détecter la présence d'une tumeur maligne. Le processus implique l'utilisation de rayons X à faible énergie pour la détection précoce du cancer du sein.
Le marché de la mammographie au Moyen-Orient et en Afrique est segmenté par type de produit (systèmes numériques, systèmes analogiques, tomosynthèse mammaire, systèmes à écran film et autres types de produits), par utilisateur final (hôpitaux, cliniques spécialisées et centres de diagnostic) et par géographie (CCG, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Le rapport offre la valeur (en USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Systèmes Numériques |
| Systèmes Analogiques |
| Tomosynthèse Mammaire (3-D) |
| Autres Types de Produits |
| Hôpitaux |
| Cliniques Spécialisées |
| Centres de Diagnostic |
| Conseil de Coopération du Golfe (CCG) |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Systèmes Numériques |
| Systèmes Analogiques | |
| Tomosynthèse Mammaire (3-D) | |
| Autres Types de Produits | |
| Par Utilisateur Final | Hôpitaux |
| Cliniques Spécialisées | |
| Centres de Diagnostic | |
| Géographie | Conseil de Coopération du Golfe (CCG) |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la mammographie au Moyen-Orient et en Afrique ?
La taille du marché de la mammographie au Moyen-Orient et en Afrique devrait atteindre 96,07 millions USD en 2027 et croître à un CAGR de 7,42 % pour atteindre 137,41 millions USD d'ici 2032.
À quelle vitesse les systèmes de tomosynthèse mammaire 3-D se développent-ils dans la région ?
Le segment se développe à un CAGR anticipé de 8,15 % jusqu'en 2032, les établissements recherchant une sensibilité de détection du cancer invasif plus élevée.
Qui sont les acteurs clés du marché de la mammographie au Moyen-Orient et en Afrique ?
Metaltronica SpA, Siemens Healthineers, Koninklijke Philips NV, Hologic Inc. et Fujifilm Holdings Corporation sont les principales entreprises opérant sur le marché de la mammographie au Moyen-Orient et en Afrique.
Quelle géographie devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Afrique du Sud est en tête avec un TCAC projeté de 8,52%, soutenu par les réformes de l'assurance maladie nationale qui privilégient la détection précoce.