
Taille et Part du Marché des Métamatériaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.94 Milliards de dollars |
| Taille du Marché (2031) | 6.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 27.08 % |
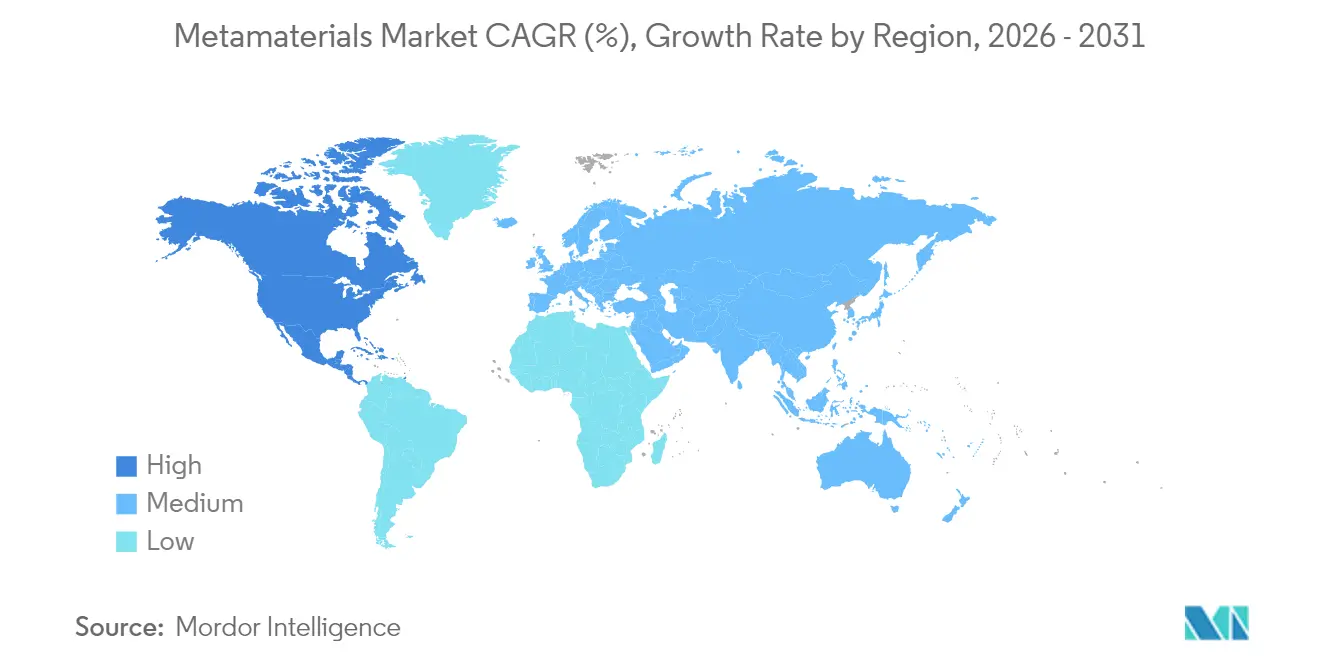
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
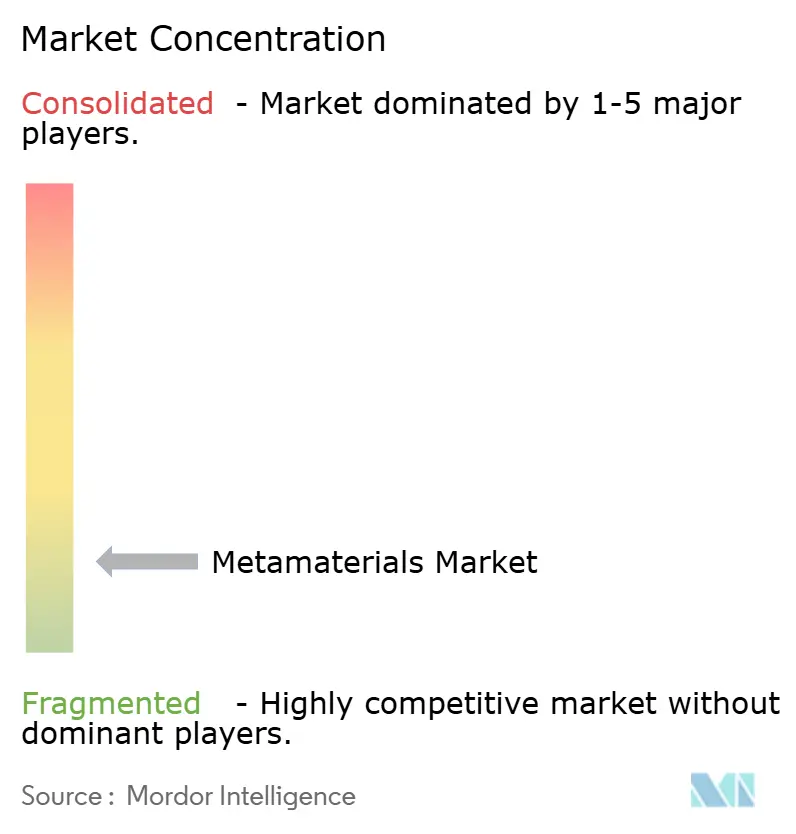
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Métamatériaux par Mordor Intelligence
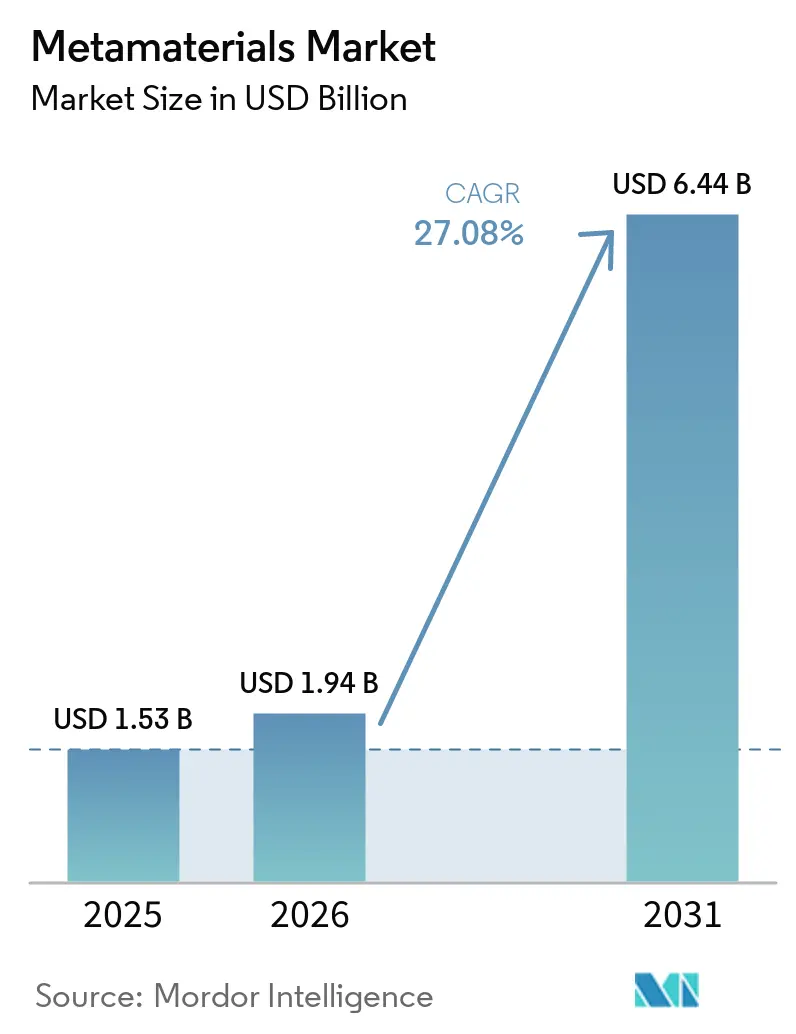
La taille du marché des métamatériaux était évaluée à 1,53 milliard USD en 2025 et devrait croître de 1,94 milliard USD en 2026 pour atteindre 6,44 milliards USD d'ici 2031, à un CAGR de 27,08 % durant la période de prévision (2026-2031). L'Amérique du Nord détient la première part régionale avec 35,45 % et l'Asie-Pacifique enregistre le CAGR le plus rapide jusqu'en 2031 avec 27,72 %. La demande est portée par les déploiements 5G/6G, les exigences de furtivité dans la défense et les dispositifs à haute efficacité énergétique. Les métamatériaux électromagnétiques représentent 43,72 % des revenus et devraient croître à un CAGR de 28,85 % jusqu'en 2031, grâce à leur rôle polyvalent dans les antennes et les surfaces sélectives en fréquence. Les systèmes d'antennes et de radar commandent 62,47 % de la part de marché et se développent à un CAGR de 28,94 % jusqu'en 2031, tandis que les acheteurs du secteur aérospatial et de la défense contribuent à 53,40 % de la demande des utilisateurs finaux et devraient croître à un CAGR de 30,05 %. Le paysage concurrentiel reste fragmenté, les spécialistes de niche commercialisant des conceptions propriétaires. Les coûts de fabrication élevés et la standardisation limitée freinent encore une adoption plus large, mais les avancées rapides dans la fabrication additive et la nanofabrication réduisent ces contraintes.
Principaux Enseignements du Rapport
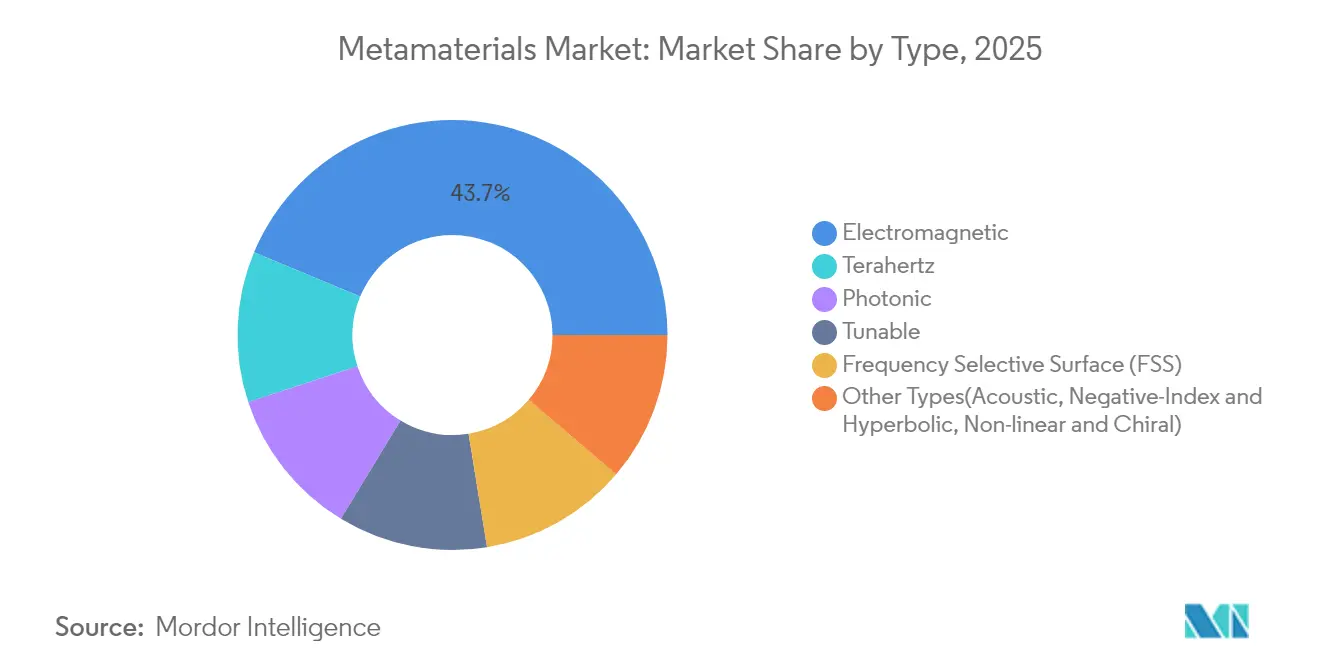
- Par type, le marché des métamatériaux électromagnétiques a dominé avec une part de chiffre d'affaires de 43,72 % en 2025 et devrait croître à un TCAC de 28,85 % jusqu'en 2031.
- Par application, les systèmes d'antennes et de radars ont capté 62,47 % de la part du marché des métamatériaux en 2025 et progressent à un TCAC de 28,94 % jusqu'en 2031.
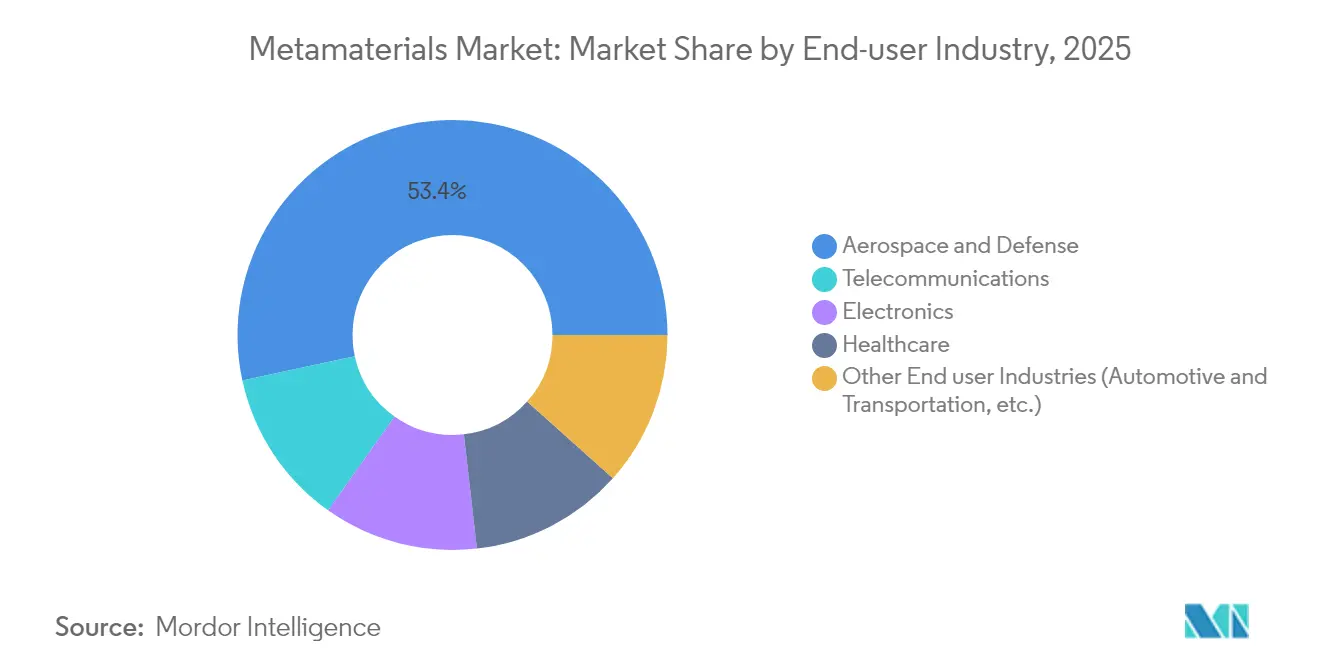
- Par secteur d'utilisation final, l'aérospatial et la défense détenaient 53,40 % de la taille du marché des métamatériaux en 2025 et devraient afficher un TCAC de 30,05 % jusqu'en 2031.
- Par région, l'Amérique du Nord contrôlait 35,45 % des revenus 2025 du marché des métamatériaux, tandis que l'Asie-Pacifique enregistre le deuxième TCAC le plus rapide jusqu'en 2031 à 27,72 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des Métamatériaux*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des réseaux 5G et 6G | +1.5% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2 à 4 ans) |
| Avancées en nanotechnologie et en science des matériaux | +1.2% | Mondial ; pôles de R&D en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Convergence de l'informatique quantique et de la photonique | +0.9% | Amérique du Nord, Europe, Asie de l'Est | Long terme (≥ 4 ans) |
| Demande du secteur aérospatial et de la défense | +1.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Accent sur l'efficacité énergétique et la durabilité | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Plan de Réseau 5G et 6G : Les Métamatériaux au Service de la Connectivité de Nouvelle Génération
Les antennes à base de métamatériaux redéfinissent la transmission en ondes millimétriques en comprimant le matériel de direction de faisceau en couches ultra-minces tout en maintenant un débit multi-gigabit. Une métasurface à codage numérique démontrée à 60 GHz a produit plusieurs faisceaux simultanés, une capacité qui atténue le blocage du signal en milieu urbain et sous-tend la fiabilité de la 6G. Les liaisons satellitaires en bénéficient également ; les métasurfaces 2D améliorent les bilans de liaison pour la couverture 5G/6G non terrestre. Des fournisseurs commerciaux ont dépassé le stade des prototypes de laboratoire, avec des terminaux satellitaires hybrides intégrant des surfaces intelligentes reconfigurables pour assurer une connectivité ininterrompue aux plateformes mobiles. Cette alliance entre matériel à faible encombrement et contrôle défini par logiciel positionne le marché des métamatériaux pour des dépenses télécom soutenues à mesure que les opérateurs densifient les réseaux à haute fréquence dans le monde entier.
Avancées en Nanotechnologie et en Science des Matériaux : Ingénierie de Précision à l'Échelle Atomique
Les programmes fédéraux demandent 2,2 milliards USD pour 2025 dans le cadre de l'Initiative Nationale de Nanotechnologie, portant les dépenses cumulées au-delà de 45 milliards USD et fournissant une infrastructure partagée pour la fabrication à l'échelle atomique [1]. Les méthodes additives couche par couche construisent désormais des profils d'indice gradué qui varient en continu sur une surface, offrant aux ingénieurs une boîte à outils pour adapter localement la phase, l'amplitude et la polarisation. Une telle précision accélère l'insertion des métamatériaux dans les moniteurs de santé structurelle, les implants biomédicaux et les boîtiers de radar automobile. Des essais de production précoces utilisant des blocs imbriqués imprimés en 3D pour créer des absorbeurs à sélectivité de fréquence ont atteint une absorptivité de 99,5 % tout en réduisant les étapes d'outillage. Ces avancées abaissent les barrières à l'entrée et rendent la production en volume réalisable pour les fabricants de dispositifs grand public à moyen terme.
Avancées Croissantes en Informatique Quantique et en Photonique : La Convergence Crée de Nouvelles Possibilités
Les métamatériaux photoniques fournissent le contrôle précis de la dispersion requis pour les interconnexions de qubits à faibles pertes et l'imagerie sous-diffraction au sein des processeurs quantiques. Un financement de recherche de 43,7 millions USD au Centre de Photonique de l'Université de Boston souligne l'essor de l'intérêt pour les plateformes de nanophotonique qui fusionnent les métamatériaux avec la photonique sur puce. Les scientifiques du CERN utilisent des cristaux photoniques pour affiner la sensibilité de détection des particules, illustrant comment les réseaux à indice négatif peuvent concentrer de faibles signatures quantiques en signaux lisibles. Les surfaces térahertz à base de graphène étendent encore les largeurs de bande des capteurs quantiques pour l'analyse biochimique. À mesure que les feuilles de route quantiques arrivent à maturité, ces synergies interdisciplinaires propulsent le marché des métamatériaux vers de nouvelles niches à haute valeur ajoutée.
Demande Croissante du Secteur Aérospatial et de la Défense : Des Applications Stratégiques Stimulant l'Adoption
Les revêtements furtifs, les antennes à direction électronique et les radômes à agilité de fréquence rendent les métamatériaux indispensables aux plateformes de défense modernes. Des équipements déployés tels que l'antenne Goshawk u8 valident la fabrication en série selon des normes commerciales tout en satisfaisant aux seuils stricts de fiabilité militaire. Les gains de performance comprennent des améliorations du gain d'antenne de 6 dB à 27 dB, se traduisant par des portées de communication plus longues et une probabilité d'interception réduite. Les grands maîtres d'œuvre de la défense intègrent désormais les fournisseurs de métasurfaces dans des accords à long terme, garantissant un pipeline de composants légers capables de résister à des vibrations et des variations de température extrêmes. Ces partenariats cimentent l'aérospatial et la défense comme segment d'ancrage pour la croissance des revenus à court terme.
Analyse de l'impact des freins du marché des Métamatériaux*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Manque de sensibilisation aux avantages des métamatériaux | –0.7% | Asie-Pacifique émergente, Amérique latine | Court terme (≤ 2 ans) |
| Coût élevé de synthèse | –1.1% | Mondial ; aigu dans les régions sensibles aux prix | Moyen terme (2 à 4 ans) |
| Incertitude sur la durabilité et la standardisation | –0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Manque de Sensibilisation aux Avantages des Métamatériaux : Un Déficit de Connaissances Limitant la Pénétration du Marché
Les concepts complexes de physique des ondes découragent les décideurs dans les secteurs sans budgets de R&D dédiés. La Fondation Nationale des Sciences des États-Unis a alloué 386,67 millions USD à des programmes de formation à la fabrication avancée pour combler ce fossé par une formation pratique [2]. Les projets de démonstration qui visualisent les gains en miniaturisation d'antennes ou en atténuation du bruit élargissent l'adoption, mais les petites entreprises en Amérique latine et dans certaines parties de l'Asie du Sud-Est font encore face à des courbes d'apprentissage abruptes.
Coût de Synthèse des Métamatériaux : Obstacles Économiques à la Commercialisation
La lithographie de haute précision, les matières premières exotiques et les faibles taux de rendement gonflent les prix unitaires, confinant les déploiements commerciaux aux fleurons de la défense et des télécommunications. Les surfaces à sélectivité de fréquence modulaires imprimées en 3D réduisent les étapes d'assemblage, ouvrant la voie à une production évolutive à moindre intensité capitalistique. Une diffusion plus large dépendra d'une compression supplémentaire des coûts et de cadres de licence permettant aux équipementiers d'intégrer des métasurfaces sans construire de salles blanches sur mesure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des Métamatériaux
Par Type :
Les Métamatériaux Électromagnétiques Maintiennent leur Leadership sur le MarchéLes variantes électromagnétiques ont représenté 43,72 % du chiffre d'affaires 2025 et devraient se développer à un TCAC de 28,85 %, renforçant leur rôle de pierre angulaire du marché des métamatériaux. Leur intégration dans les panneaux à sélectivité de fréquence, les antennes à réseau phasé et les lentilles à indice négatif génère une demande omniprésente dans les secteurs des télécommunications et de la défense. En termes de valeur, ce groupe représentait 668,92 millions USD de la taille du marché des métamatériaux et est en passe de dépasser 3,06 milliards USD d'ici 2031. L'essor de la détection térahertz, alimenté par des résonateurs en graphène à sensibilité biochimique accrue, amplifie les opportunités futures.
Des niches émergentes telles que les formats acoustiques, hyperboliques et à indice négatif élargissent la palette fonctionnelle. Les structures acoustiques amortissent les vibrations des machines dans les installations industrielles, soutenues par les essais METAVISION financés par l'UE. Les dalles hyperboliques canalisent les photons sous-diffraction pour l'imagerie super-résolution, un atout en diagnostic médical. Les empilements hybrides fusionnant plusieurs classes permettent un contrôle multimodal du son, de la chaleur et de la lumière au sein d'un seul stratifié. L'intérêt de la recherche accélère donc la diversification tout en renforçant la dominance électromagnétique à grande échelle, stimulant l'activité sur le marché des métamatériaux.



Par Application :
Les Systèmes d'Antennes et de Radars Stimulent l'Expansion des RevenusLes déploiements d'antennes et de radars ont représenté 62,47 % de la part du marché des métamatériaux. Les améliorations de gain allant jusqu'à 27 dB et la réduction de la hauteur de profil répondent aux bilans de liaison stricts de la 5G, de la 6G et des liaisons satellitaires. Cette application devrait progresser à un taux composé de 28,94 % jusqu'en 2031, captant la plus grande part des revenus incrémentaux. Les capteurs occupent la deuxième place, portés par des absorbeurs double bande dépassant 99 % d'absorption dans les bandes S et C.
Les dispositifs de camouflage, bien que naissants, captent des fonds de R&D de défense pour les plateformes à faible observabilité. Les superlentilles défient les limites de diffraction optique, gagnant du terrain dans l'imagerie biomédicale non invasive. Les filtres de lumière et de son exploitant des surfaces à stabilité angulaire convertissent la polarisation linéaire en polarisation circulaire dans les bandes 5G, essentiels pour les réseaux urbains denses. Les récupérateurs d'énergie solaire et les absorbeurs électromagnétiques complètent un pipeline diversifié, illustrant l'empreinte croissante du marché des métamatériaux.
Par Secteur d'Utilisation Final :
L'Aérospatial et la Défense Maintiennent leur Dominance StratégiqueL'aérospatial et la défense ont représenté 53,40 % du chiffre d'affaires du segment en 2025 et croîtront à un TCAC de 30,05 % jusqu'en 2031. Les missions à performance critique adoptent des antennes à métasurface telles que la Goshawk u8 pour assurer une connectivité multi-orbite chiffrée. Les télécommunications suivent, les opérateurs équipant les tours existantes de panneaux à faible encombrement qui atténuent la déviation de faisceau sur les spectres en ondes millimétriques, soutenant davantage l'expansion du marché des métamatériaux.
Les équipementiers électroniques utilisent des grilles conductrices et des boucles gravées sur des stratifiés minces pour supprimer les interférences électromagnétiques à l'intérieur des ordinateurs portables et des appareils connectés, une tendance soutenue par des brevets décrivant des réponses à sélectivité de fréquence accordables. Les innovateurs en santé adaptent des stents en métamatériaux qui ajustent leur compliance en synchronisation avec les pulsations artérielles. Les segments automobile, énergie et électronique grand public contribuent collectivement à une queue de revenus croissante à mesure que la sensibilisation du secteur mûrit, augmentant les opportunités sur le marché des métamatériaux.

Analyse Géographique
Marché des Métamatériaux en Amérique du Nord
L'Amérique du Nord a représenté une part de 35,45 % et le CAGR régional le plus élevé de 28,31 %. Les investissements fédéraux de 386,67 millions USD pour les programmes de fabrication avancée et de développement de la main-d'œuvre renforcent un écosystème d'innovation robuste. La concentration de grands acteurs de l'aérospatiale, de la défense et des télécommunications garantit une demande en phase précoce, permettant aux fournisseurs locaux d'affiner les méthodes de production de masse.
Marché des Métamatériaux en Asie-Pacifique
L'Asie-Pacifique suit, portée par la convergence de l'industrialisation et des capacités électroniques avec un financement public substantiel. Les plans technologiques stratégiques de la Chine canalisent des ressources vers la 6G et les réseaux satellitaires, accélérant l'adoption locale des métasurfaces pour les antennes de stations de base et de terminaux mobiles. La production électronique de l'Inde est passée de 5,54 lakh crore INR (76 milliards USD) en exercice 2020-21 à 9,52 lakh crore INR (115 milliards USD) en exercice 2023-24 dans le cadre du programme PLI, offrant un terrain fertile pour les composants en métamatériaux de qualité semiconducteur. Le Japon et la Corée du Sud affinent les absorbeurs radar haute fréquence pour les véhicules autonomes et les usines intelligentes.
Marché des Métamatériaux en Europe
L'Europe détient une part significative grâce aux programmes public-privé ciblant les matériaux avancés dans le cadre de la Stratégie d'innovation du Royaume-Uni et de la feuille de route Industrie 4.0 de l'Allemagne. Les essais sur le terrain en IRM à bas champ et en atténuation du bruit industriel témoignent d'un réseau de collaboration dynamique. Les cadres politiques mettent l'accent sur les bancs d'essai ouverts et la normalisation, orientant le marché des métamatériaux vers une évolutivité transfrontalière.
Marché des Métamatériaux en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des frontières émergentes, tirant parti des dorsales de télécommunications améliorées par les métamatériaux pour dépasser les infrastructures héritées. Les métasurfaces de récupération d'énergie alimentant des nœuds de capteurs distants s'alignent sur les priorités régionales d'électrification hors réseau, signalant un potentiel inexploité dès que les obstacles liés aux coûts s'atténueront.
Analyse de la chaîne de valeur
La chaîne de valeur des métamatériaux commence par les matières premières et substrats (diélectriques, polymères, céramiques, métaux et matériaux 2D émergents), puis passe à la conception et à la simulation. Des spécialistes à forte densité de propriété intellectuelle et des spin-offs universitaires développent des bibliothèques de cellules unitaires, des schémas de codage et des architectures de dispositifs, notamment des métasurfaces, des surfaces sélectives en fréquence (FSS), des structures photoniques et des structures térahertz. La fabrication couvre la nanofabrication et la lithographie pour les composants photoniques et térahertz, les procédés en couches minces pour les métasurfaces de grande surface, et la fabrication additive pour les structures mécaniques et absorbantes. Vient ensuite le contrôle métrologique et de fiabilité, avant l'intégration dans les antennes, radômes, capteurs, systèmes optiques et systèmes d'inspection destinés aux utilisateurs finaux de l'aérospatiale et de la défense, des télécommunications, de l'électronique et de la santé.
La mise à l'échelle et la commercialisation passent de plus en plus par des partenariats qui placent les conceptions de métamatériaux sur des plateformes établies à grand volume plutôt que sur des lignes pilotes personnalisées. L'accord-cadre d'approvisionnement conclu en février 2026 entre Kymeta et Japan Display Inc. (JDI) est structuré pour développer et produire une ouverture métasurface multibande de nouvelle génération, et l'accord de licence conclu en juillet 2025 entre STMicroelectronics et Metalenz vise à intégrer l'optique métasurface sur la plateforme de fabrication de semi-conducteurs 300 mm de ST. Les points de blocage restent concentrés sur le rendement, les tests et inspections non destructifs, et la répétabilité des procédés sur de grandes surfaces, ce qui renforce les modèles de licence et de co-fabrication et maintient une base d'approvisionnement fragmentée pour les productions personnalisées et à faible volume.
Paysage Concurrentiel
Concentration du Marché
Paysage Concurrentiel
Le marché des métamatériaux est de nature fragmentée et se caractérise par un mélange d'inventeurs de niche, de spin-offs universitaires et de fournisseurs établis dans la défense et les télécommunications, tirant parti d'algorithmes de conception propriétaires, de substrats accordables et de lignes pilotes intégrées pour leur avantage concurrentiel. La Goshawk u8 de Kymeta démontre des panneaux à métasurface évolutifs pour des applications de haut débit satellitaire militaire et civil. Des partenariats stratégiques, tels que la collaboration de Multiwave Technologies avec l'Université d'Aix-Marseille pour miniaturiser des scanners IRM portables à l'aide de bobines en métamatériaux, mettent en évidence la synergie entre l'académie et l'industrie. Les dépôts de brevets sur des grilles conductrices avec espaceurs diélectriques soulignent la course aux filtres à sélectivité de fréquence accordables, essentiels pour les modules de formation de faisceau 5G. Les grands équipementiers poursuivent des acquisitions pour intégrer des métasurfaces dans des produits tels que les smartphones, les radars à réseau phasé et les gestionnaires thermiques de batteries de véhicules électriques. À mesure que les coûts diminuent et que les normes mûrissent, le marché devrait se consolider, passant de laboratoires fragmentés à des fournisseurs intégrés dominants au cours de la période de prévision.
Leaders du Secteur des Métamatériaux
-
Kymeta Corporation
-
Echodyne Corp.
-
TeraView Limited
-
NKT Photonics A/S
-
Meta Materials Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Métamatériaux Entreprises couvertes dans ce rapport
- Acoustic Metamaterials Group Limited (AMG)
- Echodyne Corp.
- Evolv Technologies, Inc.
- Fractal Antenna Systems, Inc
- JEM Engineering
- Kymeta Corporation
- Meta Materials Inc.
- Metalenz, Inc.
- Metamagnetics
- Multiwave Technologies
- Nanohmics Inc.
- Nanoscribe GmbH and Co. KG
- NanoSonic, Inc.
- NKT Photonics A/S
- Pivotal Commware
- Teraview Limited
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme sont les plus fortes là où les métamatériaux permettent de réduire la taille, le poids et la consommation d'énergie dans les frontaux RF, et là où les programmes de défense et de sécurité financent la fiabilité, la qualification et l'intégration, notamment dans les systèmes d'antennes et de radars qui représentent déjà la majorité des dépenses. L'ouverture par Echodyne, en juillet 2026, d'une installation de fabrication de radars de 86 350 pieds carrés dans l'État de Washington, conçue pour une capacité de production supérieure à 30 000 radars par an, constitue un indicateur concret de l'industrialisation autour des radars à balayage électronique activés par métamatériaux pour les déploiements de défense et de lutte anti-drones. Côté SATCOM, l'accord-cadre d'approvisionnement conclu en février 2026 entre Kymeta et Japan Display Inc. (JDI) pour produire une ouverture métasurface multibande Ku/Ka trace une voie de réduction des coûts et de montée en volume en s'appuyant sur une fabrication mature de grande surface.
Un deuxième axe d'opportunité porte sur la normalisation intersectorielle des pratiques de conception pour la fabrication et de fiabilité, soutenue par une planification coordonnée et des programmes publics plutôt que par des démonstrations isolées en laboratoire. Les feuilles de route 2026 d'IOPscience sur les métamatériaux actifs et sur les métasurfaces sans fil et micro-ondes, ainsi que les travaux stratégiques du UK Metamaterials Network impliquant des organismes tels que DSIT, Dstl, UKRI, HVMC, NPL et IOP, témoignent d'efforts actifs pour traduire les revendications de performance en architectures déployables et en protocoles de test. En Europe, le projet METRAMAT, financé par l'UE, se concentre sur l'intégration de métamatériaux multifonctionnels et fiables dans des applications industrielles haut de gamme (par exemple la lithographie et les MEMS), élargissant l'ensemble des opportunités au-delà de la défense et des télécommunications vers la fabrication de précision et les équipements avancés, où la qualification et la disponibilité constituent des facteurs déterminants pour les décisions commerciales.
Développements récents de l'industrie sur le marché des Métamatériaux
- Juillet 2026 : Echodyne a ouvert une nouvelle installation de fabrication de 86 350 pieds carrés dans l'État de Washington pour sa gamme de radars MESA, visant une capacité de production supérieure à 30 000 radars par an. Cette expansion soutient une livraison à plus grand volume pour les programmes de défense et d'infrastructures critiques, et renforce la sécurité d'approvisionnement pour les déploiements de radars à balayage électronique activés par métamatériaux.
- Avril 2026 : Kymeta a remporté un contrat de développement de trois ans avec l'Office of Naval Research pour faire progresser la technologie SATCOM à métasurface Ku/Ka en full-duplex. Ce contrat renforce la maturation financée par la défense de terminaux à métasurface reconfigurables et accélère les capacités de performance et de gestion des interférences pouvant se répercuter sur des produits SATCOM multi-orbites.
- Novembre 2024 : Kymeta a lancé la Goshawk u8, une antenne plate hybride GEO-LEO construite sur une technologie de métasurface propriétaire, pour une connectivité fluide entre les réseaux géostationnaires, en orbite basse et cellulaires. Ce lancement de produit a élargi la commercialisation des antennes à métamatériaux à faible profil et fourni une conception de référence déployée pour les cas d'usage de mobilité multi-orbites.
Marché des Métamatériaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des métamatériaux est défini comme les revenus générés par les matériaux et structures conçus pour contrôler le comportement électromagnétique, optique, térahertz ou acoustique, vendus dans des applications commerciales et orientées défense.
Exclusions du périmètre : Nous excluons les matériaux conventionnels adjacents et les revêtements qui ne reposent pas sur une structure de métamatériau pour assurer la performance de contrôle des ondes souhaitée.
Aperçu de la Segmentation
- Par Type
- Électromagnétique
- Térahertz
- Photonique
- Accordable
- Surface à Sélectivité de Fréquence (FSS)
- Autres Types (Acoustique, à Indice Négatif et Hyperbolique, Non Linéaire et Chiral)
- Par Application
- Antenne et Radar
- Capteurs
- Dispositifs de Camouflage
- Superlentille
- Filtrage de la Lumière et du Son
- Autres Applications (Solaire, Absorbeurs, etc.)
- Par Secteur d'Utilisation Final
- Aérospatial et Défense
- Télécommunications
- Électronique
- Santé
- Autres Secteurs d'Utilisation Final (Automobile et Transport, Énergie et Puissance, etc.)
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour délimiter le marché et établir le premier ensemble d'hypothèses, nous commençons par une recherche documentaire qui ancre la discussion dans des données probantes publiques. Les sources courantes comprennent les portails gouvernementaux dédiés à la science et à l'innovation, les publications relatives aux marchés publics de défense, les publications sur les normes de télécommunications et le spectre, ainsi que les bases de données de brevets qui indiquent l'intensité de la recherche et les nouvelles orientations produits.
Nous examinons également la littérature technique et les ensembles de données de référence, tels que les revues à comité de lecture et les actes de conférences sur les métasurfaces et les conceptions accordables, ainsi que les résumés des échanges commerciaux douaniers lorsqu'ils sont pertinents pour les matériaux avancés et l'électronique. Les dépôts de sociétés, les présentations aux investisseurs, les communiqués de presse et les sites web des associations sont utilisés pour recouper le positionnement des produits, les affirmations relatives à la montée en puissance de la fabrication et l'orientation applicative. Pour les contextes difficiles à collecter, nous utilisons de manière sélective des abonnements payants axés sur les données financières et le renseignement sur les entreprises, ainsi que la couverture des brevets, puis nous rapprochons ces signaux des sources ouvertes. Cette liste est indicative uniquement et de nombreuses autres sources ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les limites du marché et éliminer les hypothèses fragiles, notamment là où les données publiques sont insuffisantes pour l'adoption précoce de matériaux. Nous avons échangé avec un panel d'innovateurs en matériaux, de fournisseurs de composants, d'intégrateurs de systèmes et d'utilisateurs finaux dans les secteurs des télécommunications, de l'aérospatiale et de la défense, de l'électronique et de la santé. Les retours ont été équilibrés entre les principales régions afin de refléter les différences dans les cycles d'approvisionnement et les délais de qualification.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle nous reconstituons le bassin de demande adressable à partir de l'adoption par application, puis nous traduisons cela en volumes d'expédition typiques et en fourchettes de prix acceptées par les acheteurs pour des performances permises par les métamatériaux. Les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs lorsqu'ils sont divulgués, l'utilisation de contrôles d'expédition et de tarification pour les composants liés aux antennes et aux radars, et la validation des répartitions régionales par des échanges avec les canaux de distribution.
Parmi les données d'entrée du marché qui alimentent le modèle figurent le calendrier de déploiement de la 5G et des premières phases de la 6G, les cycles de modernisation dans la défense et l'aérospatiale, la pénétration des antennes et radars à base de métamatériaux par rapport aux conceptions conventionnelles, les gains de conception pour les composants de capteurs et de filtrage, ainsi que le rythme des transitions pilote-vers-production pour les structures accordables et photoniques. Lorsque les vérifications ascendantes sont incomplètes, nous utilisons des facteurs de couverture conservateurs examinés lors des entretiens et nous ne forçons pas un cumul complet des fournisseurs lorsque les informations divulguées sont manquantes.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption peut progresser par paliers après la qualification et la certification plutôt que d'augmenter régulièrement chaque année. Les scénarios sont rattachés aux attentes des experts concernant les courbes de réduction des coûts de fabrication, les progrès en matière de standardisation et les délais d'approvisionnement dans les télécommunications et la défense, puis fusionnés en un scénario de base unique.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes afin que les chiffres finaux ne reposent pas sur une seule hypothèse ou un seul ensemble de données. Nous comparons les résultats avec des signaux indépendants tels que la dynamique du financement et des brevets, les programmes de déploiement visibles dans les télécommunications et la défense, et l'intensité de revenus implicite par catégorie d'application, puis nous examinons tout écart important d'une année sur l'autre avant validation.
Une deuxième revue analytique est effectuée pour vérifier l'intégrité arithmétique, la cohérence des unités et si les règles de périmètre ont été appliquées de la même manière dans toutes les régions et applications. Le rapport est actualisé annuellement et, si un événement significatif survient, tel qu'une étape majeure de qualification ou un choc soudain de la demande, les hypothèses du modèle sont réexaminées et les experts sont recontactés. Avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Dimensionnement du Marché des Métamatériaux par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les chiffres de taille de marché pour les métamatériaux varient souvent d'un éditeur à l'autre, car la limite du périmètre peut évoluer entre les structures de métamatériaux bruts, les composants à base de métamatériaux et les systèmes complets, et parce que les rampes d'adoption précoce ne sont pas linéaires. Des différences apparaissent également lorsque la tarification est traitée comme une moyenne fixe plutôt que comme une courbe qui diminue avec l'échelle et l'apprentissage en fabrication.
Les principaux facteurs d'écart ici sont le traitement des antennes et des radars par rapport aux produits finaux plus larges, la question de savoir si les métasurfaces et les structures sélectives en fréquence sont comptabilisées comme des lignes de revenus distinctes, et la manière dont le calendrier régional est géré pour les déploiements de télécommunications et les marchés publics de défense. En suivant l'adoption par application et en actualisant les fourchettes de prix par des vérifications d'experts, Mordor Intelligence maintient le total lié aux composants et systèmes à base de métamatériaux uniquement lorsqu'une spécification définie axée sur la performance est vendue à l'utilisation finale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,94 milliard USD (2026) | |
| Éditeur de Recherche Sectorielle A | 0,78 milliard USD (2024) | Utilise une année de base antérieure et une capture de revenus plus étroite qui semble plus proche des ventes de matériaux et des premières ventes commerciales, ce qui peut sous-estimer l'adoption au niveau des systèmes d'antennes et de radar. |
| Éditeur de Recherche Sectorielle B | 1,57 milliard USD (2024) | Ancre l'année de base en 2024 et applique un rythme d'expansion plus rapide jusqu'en 2034, ce qui peut surestimer la conversion à court terme des projets pilotes vers des déploiements à grande échelle dans les télécommunications et la défense. |
L'écart entre les références s'explique en grande partie par le choix de l'année et par ce qui est comptabilisé comme valeur monétisée des métamatériaux dans les cas d'usage des antennes, des capteurs et du filtrage. L'utilisation d'une règle d'inclusion claire ainsi que des vérifications répétables sur l'adoption et la tarification contribuent à maintenir l'estimation suffisamment stable pour la planification, tout en reflétant la nature progressive de la qualification et de l'approvisionnement.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du Marché des Métamatériaux ?
La taille du marché des métamatériaux était évaluée à 1,53 milliard USD en 2025 et devrait croître de 1,94 milliard USD en 2026 pour atteindre 6,44 milliards USD d'ici 2031, à un CAGR de 27,08 % durant la période de prévision (2026-2031).
Quelle région est en tête du marché des métamatériaux ?
L'Amérique du Nord détient la plus grande part de 35,45 % et affiche le TCAC régional le plus élevé de 28,31 % jusqu'en 2031.
Quel domaine d'application génère le plus de revenus ?
Les systèmes d'antennes et de radars représentent 62,47 % des dépenses de 2025 et progressent à un TCAC de 28,94 % jusqu'en 2031.
Pourquoi les entreprises du secteur aérospatial et de la défense adoptent-elles les métamatériaux ?
Les métamatériaux permettent des revêtements furtifs, des antennes à gain élevé et faible encombrement, et des radômes à agilité de fréquence capables de résister à des environnements de mission difficiles.