
Taille et parts du marché des matériaux composites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 70.94 Milliards de dollars |
| Taille du Marché (2031) | 89.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des matériaux composites par Mordor Intelligence
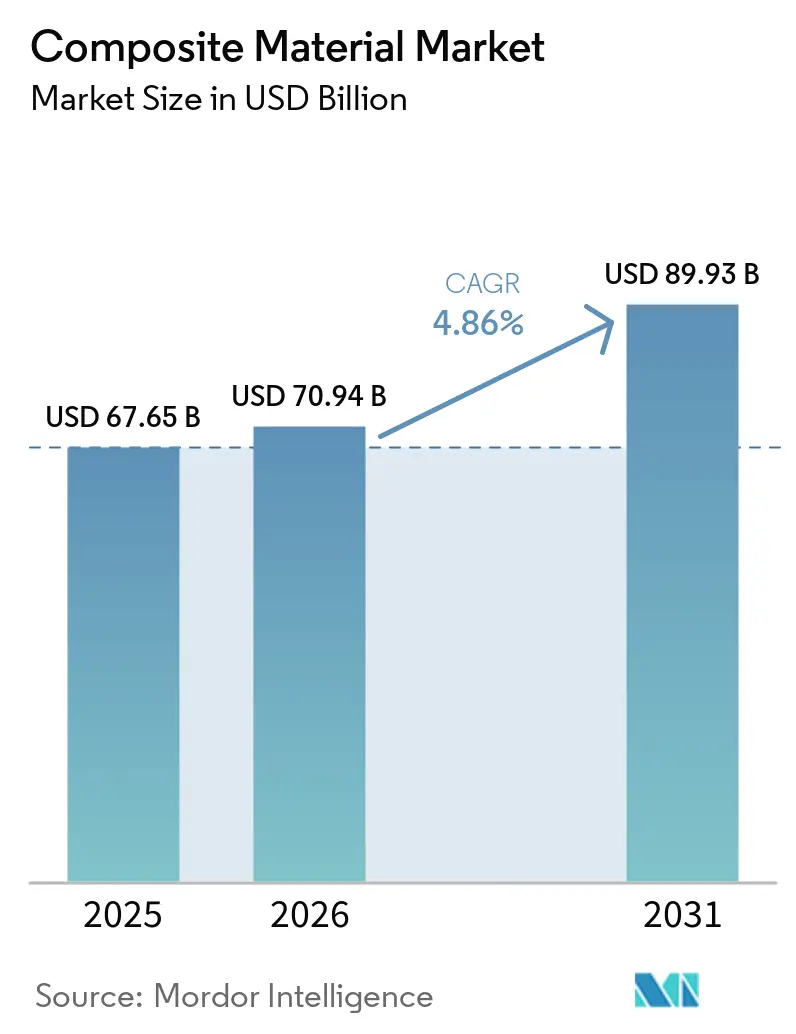
La taille du marché des matériaux composites devrait passer de 67,65 milliards USD en 2025 à 70,94 milliards USD en 2026 et devrait atteindre 89,93 milliards USD d'ici 2031, à un TCAC de 4,86 % sur la période 2026-2031. La demande soutenue de matériaux légers et haute performance dans les secteurs du transport, de l'énergie, des infrastructures et de l'électronique élargit le portefeuille d'applications, tandis que l'automatisation continue des procédés réduit les temps de cycle et les défauts. L'Asie-Pacifique, qui représentait 45,12 % des revenus mondiaux en 2024, demeure l'épicentre de la croissance en volume, portée par l'expansion des éoliennes, les programmes d'électrification et les grands projets d'infrastructure qui accélèrent la consommation régionale. Les progrès rapides dans les technologies de matrices céramiques, la substitution régulière des métaux par des grades à matrice polymère et une base d'approvisionnement en renforcements spéciaux en amélioration renforcent les barrières concurrentielles pour les nouveaux entrants. Les limitations en matière de recyclage continuent toutefois d'obscurcir les objectifs de circularité à long terme et pourraient freiner l'adoption si les solutions de fin de vie ne suivent pas le rythme des taux d'installation.
Principaux enseignements du rapport
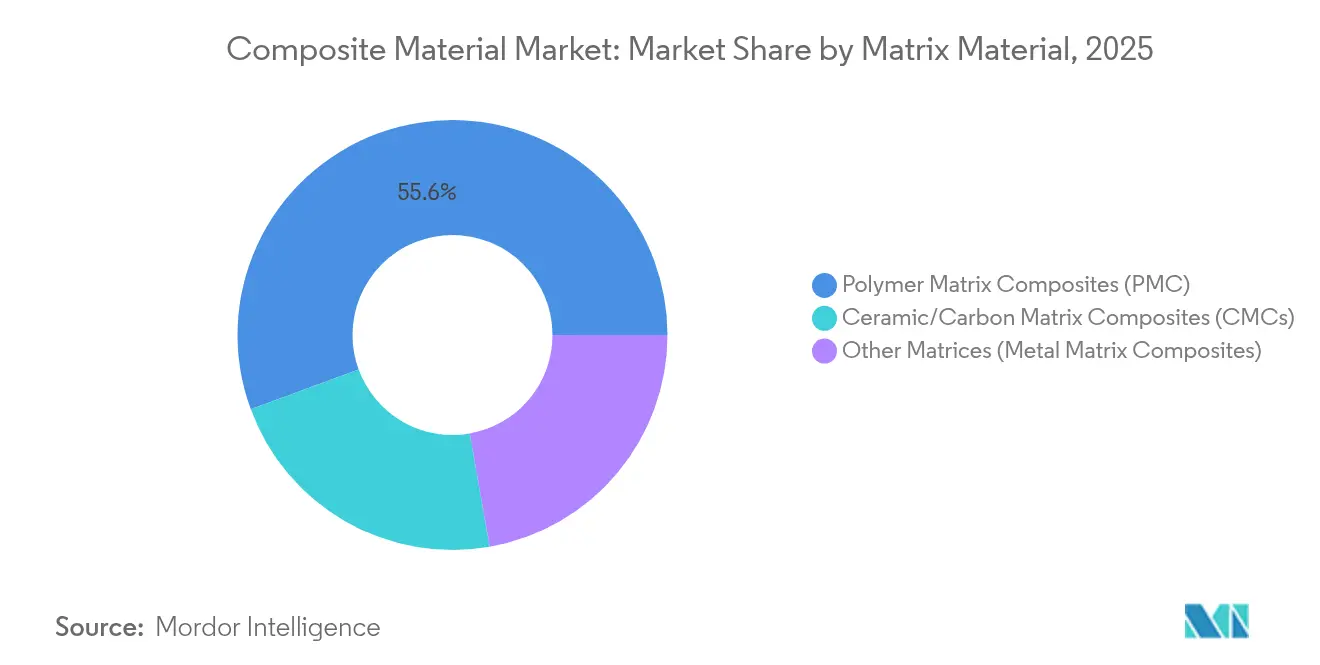
- Par matériau de matrice, les composites à matrice polymère ont représenté 55,62 % de la part de marché des matériaux composites en 2025, tandis que les composites à matrice céramique devraient progresser à un CAGR de 8,84 % jusqu'en 2031.
- Par fibre de renforcement, la fibre de verre a détenu 54,63 % de la part de revenus en 2025 ; les fibres alternatives devraient se développer à un CAGR de 6,83 % jusqu'en 2031.
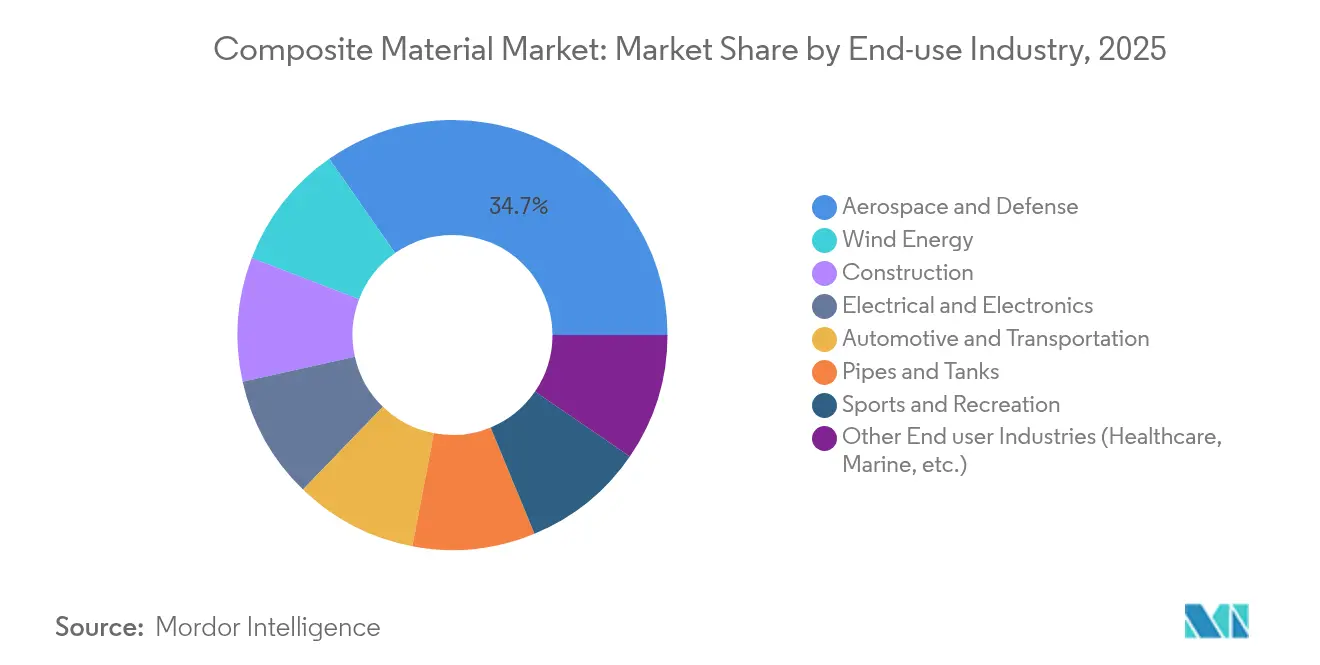
- Par secteur d'utilisation finale, l'aérospatiale et la défense ont représenté 34,72 % de la taille du marché des matériaux composites en 2025, tandis que l'énergie éolienne progresse à un CAGR de 8,6 % sur le même horizon.
- Par zone géographique, l'Asie-Pacifique était en tête avec 44,85 % des ventes mondiales en 2025 et suit un CAGR de 7,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de fibre de carbone liée à l'électrification dans la mobilité électrique | +1.5% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Utilisation croissante dans la fabrication de pales d'éoliennes | +1.8% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption croissante des composites thermoplastiques dans l'automobile de grande série | +1.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Utilisation croissante des composites dans l'industrie aérospatiale et de défense | +1.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancée technologique dans le domaine de la science des matériaux | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de fibre de carbone liée à l'électrification dans la mobilité électrique
Les véhicules électriques intègrent environ 450 lb de plastiques et de composites polymères — soit une hausse de 18 % par rapport aux plateformes à combustion interne — car chaque réduction de 10 % du poids à vide permet généralement d'augmenter l'autonomie de 6 à 8 %[1]American Chemistry Council, "Chemistry and Automobiles 2024," americanchemistry.com. Les boîtiers de batteries sont devenus une application phare, où les composites carbone offrent une réduction de masse de 30 % par rapport à l'aluminium sans compromettre la stabilité thermique. Les panneaux de carrosserie moulés en thermoplastiques renforcés de fibres de verre permettent un allègement compétitif en termes de coûts, tandis que les stratifiés en fibres naturelles utilisés dans les garnitures intérieures renforcent les atouts en matière de durabilité. Les constructeurs automobiles convergent vers des architectures multi-matériaux combinant des renforts en carbone, en verre et en fibres biosourcées afin d'optimiser la rigidité, la résistance aux chocs et les émissions sur l'ensemble du cycle de vie. Les chaînes d'approvisionnement répondent à cette demande en développant les capacités de mèches et les lignes de préimprégné qualifiées en Amérique du Nord, en Europe et en Asie de l'Est, afin d'éviter les goulets d'étranglement durant la fenêtre de lancement des modèles 2026-2028.
Utilisation croissante dans la fabrication de pales d'éoliennes
Les installations éoliennes mondiales ont progressé de 17 % en 2024 et de 35 % en 2025, poussant la capacité cumulée vers le seuil de 450 GW envisagé pour 2035. Les machines offshore de nouvelle génération dépassent désormais 15 MW, nécessitant des pales de plus de 110 m qui ne peuvent être réalisées qu'avec des empilements composites sur mesure. Plus d'un million de tonnes de renforts en verre et en carbone seront consommées annuellement pour la fabrication de pales d'ici la fin de la décennie, accentuant la pression sur la capacité de fusion de la fibre de verre et l'approvisionnement en carbone à haut module. Si les plastiques renforcés de fibres de verre continuent de dominer sur la base du coût au mètre, les longerons en carbone sélectifs se multiplient pour limiter la déflexion en bout de pale et la masse à la racine. L'Europe expérimente des pales thermoplastiques pour des joints de racine soudables, ouvrant potentiellement des voies de recyclage qui évitent la co-incinération dans les fours à ciment. Les réglementations émergentes sur la circularité des pales dans ce secteur font de la traçabilité des matériaux et de la reformulation des résines des priorités urgentes pour les équipementiers et les fabricants.
Adoption croissante des composites thermoplastiques dans l'automobile de grande série
Les composites thermoplastiques réduisent le temps de traitement jusqu'à 60 % par rapport aux systèmes thermodurcissables traditionnels, une condition préalable pour les programmes de véhicules à 100 000 unités. La pose automatisée de rubans permet désormais de produire des panneaux structurels en quelques minutes plutôt qu'en heures, tandis que le surmoulage par injection réunit des inserts métalliques et des peaux thermoplastiques nervurées en un seul cycle de presse. Les profilés pultrudés pour longerons d'absorption de chocs et arceaux de toit apportent des économies de production en continu aux sous-châssis absorbeurs d'énergie, élargissant la liberté de conception pour les plateformes électriques à batterie. Les équipementiers apprécient également la recyclabilité intrinsèque des architectures entièrement thermoplastiques, qui soutient les objectifs de réutilisation des chutes en boucle fermée et les directives réglementaires de fin de vie. Des fournisseurs de technologie tels que Syensqo ont validé des formulations composites tolérantes à la consolidation rapide sans cloquage, permettant des cadences de presse alignées sur les emboutissages acier conventionnels. En conséquence, le marché des composites suscite un intérêt accru de la part des constructeurs de grande série plutôt que des seuls fabricants de supercars de niche.
Utilisation croissante des composites dans l'industrie aérospatiale et de défense
Les stratifiés en fibres de carbone représentent désormais jusqu'à 50 % du poids à vide des avions gros-porteurs, contribuant à des réductions de consommation de carburant de 15 à 20 % sur les liaisons long-courriers. Les composites à matrice céramique redéfinissent les enveloppes de propulsion en tolérant des températures d'entrée de turbine de 1 600 °C, améliorant le rendement thermique et réduisant les pénalités liées à l'air de refroidissement. Le programme LEAP de GE Aerospace a déjà enregistré 25 millions d'heures de vol avec des viroles en CMC, validant la durabilité pour les flottes civiles. Les agences de défense exploitent les structures à base de carbone pour les véhicules hypersoniques où la stabilité thermique et la transparence radar coïncident. Parallèlement, les fournisseurs de lanceurs spatiaux spécifient des CMC à ultra-haute température capables de survivre aux pics de rentrée atmosphérique au-delà de 1 700 °C, ouvrant des architectures réutilisables pour les lanceurs légers. Ces avancées se répercutent en aval dans les fuselages de drones commerciaux et les réflecteurs d'antennes satellitaires, renforçant le rôle du secteur comme creuset des systèmes composites de nouvelle génération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matériaux composites | -0.8% | Mondial, plus marqué dans les marchés émergents | Court terme (≤ 2 ans) |
| Difficultés de recyclage des matériaux composites | -0.6% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée dans les procédés de drapage automatisé | -0.4% | Mondial, avec concentration dans les pôles de fabrication | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matériaux composites
Les composites en fibres de carbone se négocient généralement à cinq à dix fois le prix de l'acier sur la base de la pièce livrée, ce qui freine leur pénétration dans les segments sensibles aux coûts. Les préimprégnés de qualité aérospatiale nécessitent une cuisson en autoclave, des contrôles environnementaux stricts et des essais non destructifs étendus, chacun gonflant le coût unitaire. Les programmes automobiles se heurtent à des obstacles similaires, confinant l'utilisation de la fibre de carbone principalement aux marques premium malgré des ratios poids-bénéfice favorables. L'échelle de production reste un obstacle majeur, les lignes de filage de fibres et les usines de précurseurs étant très capitalistiques. Des avancées telles que le procédé de thermoformage du Laboratoire national des énergies renouvelables promettent des économies de coûts de 90 à 95 % pour les feuilles de carbone recyclables, mais le déploiement commercial nécessitera des campagnes de qualification pluriannuelles[2]National Renewable Energy Laboratory, "Recyclable Carbon Fiber Composites Made Greener With Thermoforming," nrel.gov. Tant que les prix des matières premières ne baissent pas ou que les ingénieurs de conception ne captent pas des économies supérieures au niveau du système, de nombreux adoptants potentiels pourraient différer la substitution à grande échelle.
Difficultés de recyclage des matériaux composites
Environ 12 000 t de fibres de carbone recyclables proviendront d'aéronefs mis hors service en 2025, gonflant un flux de déchets déjà complexe. Les matrices thermodurcissables résistent à la refusion en raison de leurs chimies réticulées, obligeant les recycleurs à recourir à la pyrolyse, à la solvolyse ou au broyage, chacun dégradant les propriétés mécaniques. Les acteurs de l'énergie éolienne anticipent des problèmes similaires à mesure que les pales d'éoliennes de première génération arrivent en fin de vie ; l'Europe seule devrait accumuler des milliers de pales composites annuellement d'ici 2030. Les cadres réglementaires renforcent les interdictions de mise en décharge, accélérant la recherche de voies circulaires telles que la co-incinération en fours à ciment, la re-polymérisation des résines et la reconception des pales thermoplastiques. La montée en puissance technologique reste embryonnaire, faisant du recyclage un frein durable à la trajectoire de croissance du marché des composites jusqu'à l'émergence de flux de fibres secondaires compétitifs en termes de coûts et de haute qualité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de matrice :
les grades polymères dominent tandis que les céramiques gagnent en altitudeLes composites à matrice polymère (CMP) ont généré 55,62 % des revenus de 2025, confirmant le marché des matériaux composites comme l'option privilégiée pour un équilibre entre performance et aptitude à la fabrication. Les époxy thermodurcissables restent dominants dans l'aérospatiale, le secteur maritime et les pales d'éoliennes, mais les thermoplastiques recyclables grignotent progressivement des parts dans l'automobile et les biens de consommation. Les lignes commerciales de rubans UD thermoplastiques dépassent désormais 1 m de large, favorisant le formage par presse à haut débit pour les bacs de batteries et les structures de sièges. Parallèlement, la taille du marché des matériaux composites attribuable aux composites à matrice céramique devrait afficher un CAGR de 8,84 % entre 2026 et 2031, portée par la propulsion aérospatiale et les récepteurs solaires à concentration.
Les composites à matrice céramique (CMC) résistent à plus de 1 600 °C, remplaçant les superalliages à base de nickel et réduisant considérablement les besoins en refroidissement, permettant ainsi d'atteindre des rendements thermiques inégalés. Les investissements sont significatifs, mais une fois la production en série stabilisée, leur proposition de valeur sur le cycle de vie compense les surcoûts initiaux grâce aux économies de poids, à la réduction de la consommation de carburant et à la diminution de la maintenance. Les composites à matrice métallique occupent une niche plus restreinte qui prospère grâce à une conductivité thermique et une résistance à l'usure exceptionnelles pour les supports de substrats électroniques et les rotors de freins. Les procédés de fabrication additive et la finition CNC cinq axes élargissent les enveloppes de conception, laissant présager une pénétration progressive dans la seconde moitié de la décennie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par fibre de renforcement :
la fibre de verre domine, la fibre de carbone progresse et les fibres biosourcées émergentLa fibre de verre a conservé une part de 54,63 % du volume 2025 sur le marché des composites, grâce à son rapport coût-résistance favorable, son immunité à la corrosion et son isolation électrique. Les innovations dans les formulations de verre E à faible teneur en alcali ont apporté des améliorations de module sans inflation de prix significative, consolidant sa position dans les armatures de construction, les coques de bateaux et les boîtiers électriques. La fibre de carbone continue de se développer, captant la demande premium dans les peaux aérospatiales, les longerons d'éoliennes et les articles de sport de performance où des réductions de poids de 60 % récompensent les utilisateurs finaux par des gains d'efficacité tangibles. La taille du marché des composites pour les câbles de carbone 24k et 60k à haute résistance à la traction se développe rapidement à mesure que les clients de l'automobile et de l'énergie valident les grades à module intermédiaire.
Les fibres naturelles et biosourcées — chanvre, kénaf, lin et bambou — enregistrent la croissance la plus rapide à un TCAC de 6,83 %, stimulées par les engagements de durabilité des équipementiers et les mandats réglementaires en matière de contenu renouvelable. Les tissus hybrides entremêlant des fils naturels avec des mèches de verre atténuent les déficits historiques en absorption d'humidité et en stabilité dimensionnelle, étendant la portée des fibres biosourcées aux panneaux de portes, aux tablettes arrière et aux garnitures acoustiques de pavillon. La recherche sur les agents de couplage silane et les revêtements de nano-cellulose promet une convergence supplémentaire des propriétés entre les fibres biosourcées et les fibres techniques.
Par industrie d'utilisation finale :
domination de l'aérospatiale et dynamisme de l'énergie éolienneL'aérospatiale et la défense ont consommé 34,72 % du volume du marché des composites en 2025, cimentant leur statut de moteur de valeur pour les grades de carbone à haut module. Les programmes gros-porteurs exploitent des fuselages composites qui réduisent le nombre de fixations et offrent de meilleures performances en fatigue que leurs concurrents en aluminium-lithium. Les développeurs de jets régionaux et d'aéronefs à décollage et atterrissage verticaux électriques reproduisent cette philosophie de conception pour concilier les limites de charge utile avec la masse des batteries. L'énergie éolienne, à l'inverse, est l'utilisation finale à la croissance la plus rapide, les gouvernements visant des réseaux à zéro émission nette d'ici le milieu du siècle.
Les pales représentent jusqu'à 70 % du poids composite d'une éolienne, chaque unité offshore de 15 MW nécessitant plus de 100 t de stratifiés. Les secteurs de l'automobile et du transport exploitent les composites pour compenser le poids des batteries, améliorer l'absorption d'énergie lors des chocs et amortir les vibrations ; les applications vont des planchers structurels aux poutres d'impact latéral. Les tuyaux composites thermoplastiques résistants à la pression attirent les opérateurs pétroliers et gaziers en quête d'immunité à la corrosion et de coûts d'installation réduits dans les environnements acides. Les ingénieurs civils adoptent des barres en polymères renforcés de fibres, des câbles de haubanage et des tabliers de ponts pour remédier à la corrosion chronique des armatures dans les régions côtières, ancrant des avantages de durabilité à long terme.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
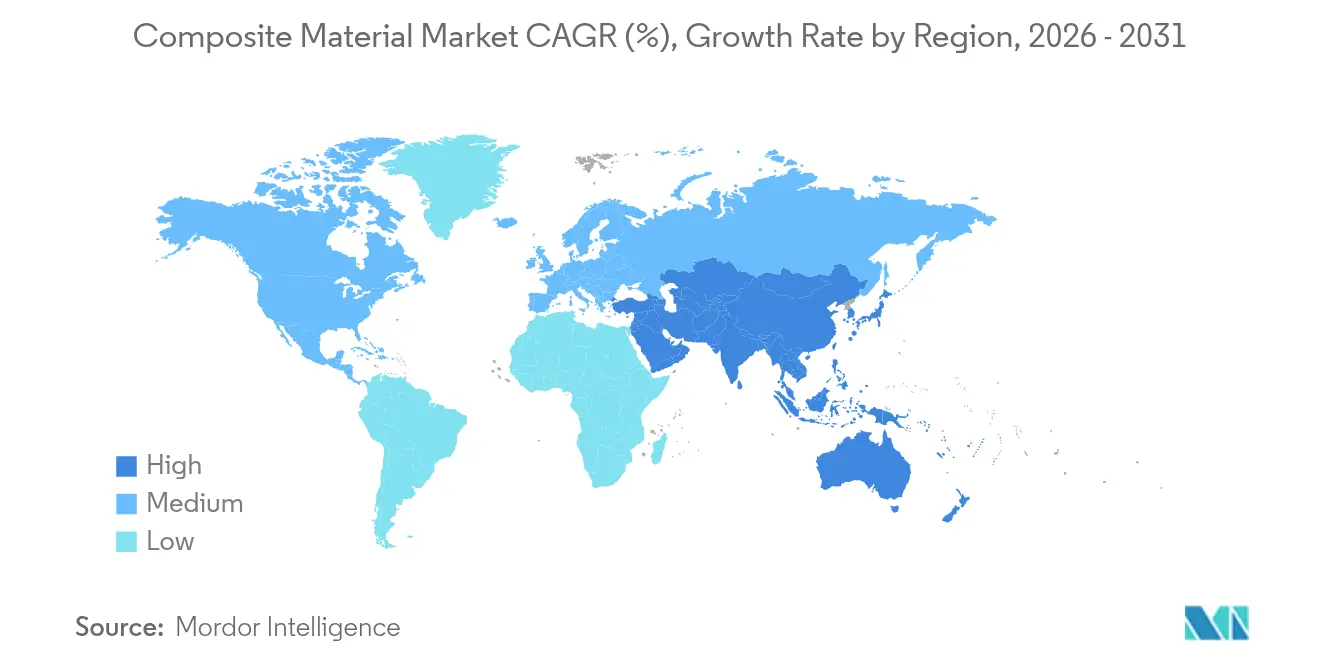
Marché des Matériaux Composites en Asie-Pacifique
L'Asie-Pacifique ancre le marché des composites avec 44,85 % des revenus en 2025 et devrait croître à un taux de 7,45 % jusqu'en 2031, alors que la Chine intensifie ses installations éoliennes offshore, que l'Inde développe ses réseaux de métro et que l'Asie du Sud-Est modernise ses infrastructures de réseau électrique. La taille du marché régional des composites bénéficie également de l'augmentation des capacités de production de fibres de carbone ; Hyosung, en Corée du Sud, porte sa production annuelle à 9 000 t pour répondre à la demande dans les secteurs aérospatial et des réservoirs à hydrogène. La chaîne de valeur japonaise se concentre sur l'étalement de mèches de haute précision et les technologies de préimprégné, au service des programmes de cellules d'aéronefs nationaux et des clients à l'exportation.
Marché des Matériaux Composites en Amérique du Nord
L'Amérique du Nord suit de près, portée par des livraisons aérospatiales soutenues, des investissements fédéraux dans les énergies renouvelables et un segment de la marine de plaisance en plein renouveau. Le Département de l'Énergie des États-Unis a alloué 20 millions USD pour faire progresser le recyclage des composites pour turbines éoliennes, signalant une dynamique politique en faveur de la circularité. Les provinces canadiennes soutiennent des pôles de matériaux composites avancés qui associent la R&D académique à des lignes pilotes de surmoulage par injection, dans le but de conserver la propriété intellectuelle nationale autour des thermoplastiques biosourcés.
Marché des Matériaux Composites en Europe
L'Europe dispose de capacités de conception sophistiquées et de réglementations environnementales strictes qui favorisent l'adoption rapide des bio-résines et des procédés en boucle fermée. Bien que les perturbations de la chaîne d'approvisionnement et les hausses des coûts énergétiques aient réduit la production fin 2024, le bloc maintient une part de 21,74 % des volumes mondiaux. Des initiatives telles que les pales circulaires de Vestas et les tours à faibles émissions illustrent la manière dont la politique climatique de l'UE oriente les priorités des équipementiers vers une durabilité globale. Les nations d'Europe de l'Est, tirant parti d'une main-d'œuvre qualifiée et de leur proximité avec les marchés occidentaux, attirent des investissements dans des usines de pultrusion et d'enroulement filamentaire.
Marché des Matériaux Composites au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & Afrique, bien que collectivement plus modestes, enregistrent des gains en pourcentage disproportionnés à mesure que la modernisation des infrastructures et les projets de dessalement spécifient des solutions composites. Les couloirs éoliens brésiliens, les conduites de saumure des installations de dessalement saoudiennes et les carrosseries de bus électriques sud-africains constituent des poches de demande notables. Le transfert de technologie de la part des acteurs multinationaux, combiné à l'approvisionnement local en renforts (sisal, jute), catalyse l'innovation indigène et réduit progressivement les écarts de coûts avec les pièces importées.

Analyse de la chaîne de valeur
La chaîne de valeur des matériaux composites commence par les matières premières et intermédiaires en amont (acrylonitrile et autres précurseurs, fibres de verre et de carbone, et systèmes de résine tels que les époxydes et les thermoplastiques hautes performances). Elle se poursuit avec des formes intermédiaires telles que les tissus, les rubans UD et les préimprégnés, suivis des transformateurs et fabricants utilisant des procédés incluant l'AFP/ATL, le RTM/infusion, le moulage par compression, la pultrusion et l'enroulement filamentaire. Dans les applications de qualité aérospatiale, les exigences de qualification et de traçabilité prolongent la chaîne à travers les essais, la certification et les CND, tandis que les OEM et fournisseurs de rang final dans l'aérospatiale et la défense, l'énergie éolienne, l'automobile et le transport, la construction, et les tuyaux et réservoirs déterminent les spécifications et la traction volumique. Par exemple, Syensqo et Toray ont conclu un accord d'approvisionnement stratégique de cinq ans, effectif à partir de janvier 2026, pour soutenir les programmes aérospatiaux et renforcer la sécurité d'approvisionnement pour les intrants en fibre de carbone qualifiés.
Les principales contraintes se concentrent autour de la disponibilité des renforts et des résines et du temps nécessaire pour qualifier des alternatives. Les délais de livraison pour les mèches de fibre de carbone peuvent s'étendre à environ 16 à 20 semaines lors des hausses de cadence aérospatiale. Du côté de l'offre, les ajouts de capacité et la régionalisation redéfinissent les options d'approvisionnement, illustrés par le démarrage par Sinopec Shanghai Petrochemical de la Phase I de l'exploitation commerciale d'une ligne de production de fibre de carbone à gros toron de 30 000 t/an en mai 2026. En aval, la perte de rendement et la gestion des rebuts deviennent opérationnellement plus importantes à mesure que l'automatisation s'étend, avec une attention accrue portée au recyclage en boucle fermée des rebuts de fabrication et aux programmes de matériaux circulaires pour réduire l'exposition à la mise en décharge et renforcer les allégations de performance sur le cycle de vie.
Paysage concurrentiel
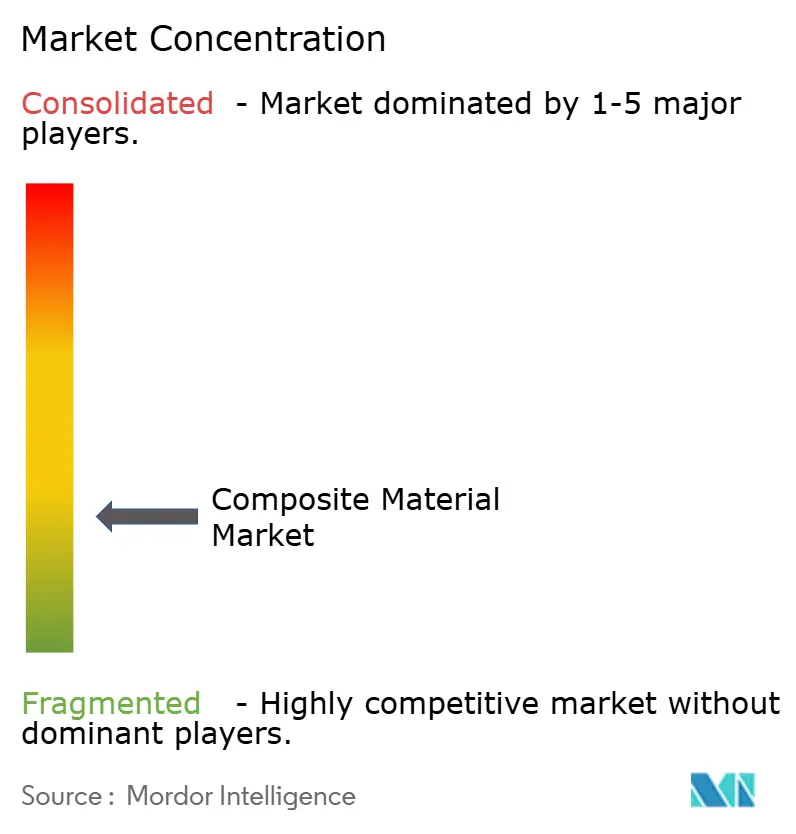
Le marché des composites est fragmenté, les leaders mondiaux intégrant la production de fibres, la fabrication de tissus et la fabrication de pièces pour rationaliser l'accès aux matières premières et les délais de certification. Les fusions et acquisitions, telles que la cession par Owens Corning de son activité de renforts en verre à Praana Group pour 755 millions USD, favorisent l'échelle et le réalignement du portefeuille. La restructuration en 2025 par SGL Carbon de son unité Fibres de carbone met en évidence la volatilité de la demande dans le secteur éolien et les exigences élevées en capital. Les investissements technologiques dans l'automatisation, l'infusion de résine et les matériaux à cycle rapide, comme l'acquisition par Toray des actifs de Gordon Plastics, renforcent la compétitivité. Des entreprises comme Syensqo se concentrent sur les innovations thermoplastiques pour capter la valeur des équipementiers. La durabilité est un domaine de croissance clé, avec des start-ups comme Pond Biomaterials et Composite Recycling qui font progresser les résines biosourcées et la récupération des fibres. Les collaborations sur les stratifiés auto-cicatrisants et multifonctionnels, ainsi que la propriété intellectuelle dans les nano-charges et les revêtements de graphène, devraient renforcer le pouvoir de fixation des prix et élever les barrières à l'entrée malgré une demande croissante.
Leaders de l'industrie des matériaux composites
-
Owens Corning
-
Hexcel Corporation
-
Mitsubishi Chemical Group Corporation.
-
Syensqo
-
Toray Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux Composites
- 3M
- Arkema
- BASF
- CPIC BRASIL Fibras de Vidro Ltda
- DuPont
- Exel Composites
- Gurit Services AG
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- Lanxess
- Mitsubishi Chemical Group Corporation.
- Nippon Graphite Fiber Co., Ltd.
- Owens Corning
- SGL Carbon
- Syensqo
- Teijin Limited
- Toray Industries Inc.

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se situe à l'intersection de la fabrication à haute cadence et des systèmes de matériaux prêts pour la qualification, où l'aérospatiale et les programmes de mobilité adjacents recherchent une certification plus rapide et une production plus reproductible. Cette évolution est illustrée par l'extension par Toray Advanced Composites des qualifications NCAMP en mai 2026 pour son système composite thermoplastique Cetex TC1225 LMPAEK (incluant le ruban UD T700), qui soutient les flux de travail AFP/ATL centrés sur l'automatisation et contribue à raccourcir le chemin entre la sélection des matériaux et la production qualifiée. Des développements de capacités parallèles, tels que le lancement par Hexcel en mai 2026 de la construction du Hexcel Applications Center à la Wichita State University NIAR, témoignent également d'une demande pour l'automatisation industrialisée, le développement des procédés et le renforcement de la main-d'œuvre dans la fabrication de pièces composites.
La circularité et la fabrication à plus faible empreinte carbone offrent également des domaines d'opportunité concrets alors que les utilisateurs finaux font face à des exigences de durabilité plus strictes et à des défis de fin de vie pour les structures composites. La mise en service par Owens Corning d'une ligne de production de fibre de verre circulaire à L'Ardoise, en France (décembre 2025), puis le démarrage des opérations utilisant 75 % d'hydrogène vert pour la fusion (janvier 2026), montrent que les producteurs de renforts passent des pilotes à la pratique industrielle, à la fois sur le contenu recyclé et sur les émissions de procédé. Du côté de l'offre, de nouvelles lignes de fibre de carbone hautes performances, notamment la mise en service par China National Building Material Group Zhongfu Shenying de lignes supplémentaires à Lianyungang en juin 2026, élargissent la base de capacité. Cela crée de la marge pour une adoption plus large dans les pales éoliennes, les structures aérospatiales, les réservoirs sous pression (y compris le stockage d'hydrogène) et les plateformes de transport allégées, à condition que la capacité de préimprégnés et de rubans qualifiés et la transformation localisée puissent suivre le rythme.
Recent Industry Developments in Marché des Matériaux Composites
- Juin 2026 : Hexcel Corporation a annoncé un partenariat industriel à long terme avec Deutsche Aircraft pour fournir des solutions composites avancées pour le programme d'avion régional D328eco. L'accord renforce la visibilité de la demande pluriannuelle pour les matériaux composites aérospatiaux qualifiés et soutient l'intégration des composites au niveau des plateformes dans les aérostructures.
- Mai 2026 : Hexcel Corporation a lancé la construction du Hexcel Applications Center au National Institute for Aviation Research (NIAR) de la Wichita State University. L'installation étend les capacités en fabrication composite automatisée et développement de procédés, soutenant le développement de la main-d'œuvre et des procédés nécessaires à une production de pièces composites à cadence plus élevée.
- Novembre 2024 : Toray Industries Inc. a élargi son portefeuille de matériaux composites thermoplastiques en acquérant les actifs de Gordon Plastics dans le Colorado, incluant une installation de 47 000 pieds carrés. L'acquisition a ajouté un savoir-faire en transformation des polymères et une capacité pour soutenir l'adoption des composites thermoplastiques dans les applications de transport et industrielles.


Marché des Matériaux Composites Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme les revenus générés par les matériaux composites combinant une matrice (polymère, métal ou céramique) avec un renforcement (tel que des fibres), fournis dans les principales utilisations industrielles mondiales et mesurés en valeur.
Exclusions du périmètre : Nous excluons les alliages métalliques et les plastiques monolithiques qui n'utilisent pas une structure composite, ainsi que les matériaux à l'échelle laboratoire qui ne sont pas encore commercialisés.
Aperçu de la Segmentation
-
Par matériau de matrice
-
Composites à matrice polymère (CMP)
- Résines thermodurcissables
- Résines thermoplastiques
- Composites à matrice céramique/carbone (CMC)
- Autres matrices (composites à matrice métallique)
-
Composites à matrice polymère (CMP)
-
Par fibre de renforcement
- Fibre de verre
- Fibre de carbone
- Fibre d'aramide
- Autres fibres (fibres naturelles/biosourcées)
-
Par industrie d'utilisation finale
- Automobile et transport
- Énergie éolienne
- Aérospatiale et défense
- Tuyaux et réservoirs
- Construction
- Électrique et électronique
- Sports et loisirs
- Autres industries d'utilisation finale (santé, marine, etc.)
-
Par géographie
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Malaisie
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Turquie
- Reste de l'Europe
-
Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Qatar
- Égypte
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
-
Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle fiable sur les signaux de l'offre et de la demande vérifiables publiquement. Nous utilisons principalement des sources telles que les statistiques sur les matériaux de l'USGS, les données commerciales d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et du FMI, les séries de production industrielle de l'OCDE, et les ensembles de données sur l'énergie et l'activité industrielle de l'AIE, selon leur pertinence par utilisation finale.
Ensuite, nous recoupons la direction du secteur à l'aide des rapports annuels des entreprises, des présentations aux investisseurs, des revues techniques sur le traitement et les performances des composites, des publications d'associations (par exemple, les organismes aérospatial, éolien et automobile), et de la couverture presse de réfrence. Si nécessaire, nos analystes utilisent également des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, et les données d'importation et d'exportation au niveau des expéditions afin de vérifier les mouvements de capacité et les commentaires sur les prix. Les sources mentionnées ici sont illustratives et de nombreuses références publiques supplémentaires sont consultées pour la collecte, la clarification et la validation des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour convertir les signaux généraux en données exploitables, notamment lorsque les données publiques ne sont pas rapportées de manière cohérente pour les composites. Nous nous entretenons avec des fournisseurs de matières premières, des transformateurs, des distributeurs et des utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, puis nous confirmons des hypothèses telles que les fourchettes de prix typiques, les déclencheurs de substitution et les tendances d'utilisation par des vérifications de suivi afin d'aligner le modèle sur ce qui est réellement acheté et vendu.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 56 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une logique descendante et ascendante, où les données de production et de commerce permettent de reconstituer le bassin de demande par principales utilisations finales, puis les totaux sont convertis en valeur à l'aide d'hypothèses de prix réalistes. Pour ancrer le modèle, nous corroborons le résultat avec des approximations ascendantes sélectives telles que des agrégations d'échantillons de fournisseurs, des vérifications de canaux et des estimations de volumes par application multipliées par les prix de vente moyens typiques, puis nous ajustons pour les chevauchements.
Les données d'entrée sont choisies pour correspondre à la façon dont les composites sont achetés et transformés. Les exemples courants incluent les tendances de consommation de fibres de renforcement, les évolutions des prix des résines et des précurseurs, les indicateurs d'expédition de pièces composites dans l'aérospatiale et l'automobile, les cadences de fabrication de pales d'éoliennes, et les indicateurs d'activité de construction qui influencent les profilés et panneaux pultrudés. Les prévisions sont principalement construites à l'aide d'une analyse de scénarios, où les taux de croissance de ces facteurs sont mappés sur l'adoption par utilisation finale, puis examinés avec les retours d'entretiens afin que les hypothèses restent pratiques. Lorsque la partie ascendante présente des lacunes (pour les pays plus petits ou les transformateurs fragmentés), nous utilisons des ratios de référence issus de marchés comparables et les testons par rapport aux flux commerciaux et aux changements de capacité annoncés avant de finaliser.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les soldes commerciaux, la direction de l'utilisation des capacités et les tendances des prix des matières premières, puis les écarts sont analysés plutôt que lissés. Les valeurs aberrantes sont retravaillées par des révisions d'hypothèses, et si un chiffre semble toujours inhabituel, nous recontactons les sources pour confirmer ce qui a changé sur le marché.
Avant validation finale, le travail passe par des révisions analytiques en plusieurs étapes axées sur la logique d'une année sur l'autre, la cohérence des unités et le calendrier de conversion des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des ajouts importants d'installations, des mouvements brusques des prix des matières premières, ou des chocs de demande dans l'aérospatiale, l'éolien ou l'automobile. Juste avant la livraison, un analyste effectue une dernière vérification afin que les derniers signaux publics et issus des entretiens soient reflétés.
Taille du Marché des Matériaux Composites selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les matériaux composites ne correspondent souvent pas entre elles, car chaque éditeur trace différemment la frontière de ce qui constitue un composite, quelles utilisations finales sont incluses et comment les prix sont convertis en revenus annuels. Les différences dans le choix de l'année de base et la vitesse d'actualisation jouent également un rôle, car les prix des composites peuvent évoluer avec les intrants en résine et en fibre.
L'écart principal provient de l'extension du périmètre à des catégories adjacentes telles que les plastiques chargés de charges, les revêtements et les nano-composites, où Mordor Intelligence ne comptabilise les revenus que lorsqu'un matériau composite renforcé est vendu en tant qu'intrant composite (plutôt que des produits chimiques ou additifs plus larges qui se situent autour de la chaîne de valeur). Les autres écarts proviennent généralement de la façon dont les prix de vente moyens sont construits, certaines approches s'appuyant sur des prix catalogue ou des moyennes à long terme, et de la façon dont les volumes régionaux sont inférés lorsque les codes douaniers n'isolent pas parfaitement les formes composites.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 70,94 milliards USD (2026) | |
| Éditeur Industriel A | 89,81 milliards USD (2024) | Utilise un cadrage de marché plus large pouvant mélanger les composants composites finis et les catégories de matériaux adjacentes dans le total, et l'année de base est antérieure, ce qui décale la valeur lorsque les prix et les cycles de demande changent. |
| Groupe de Recherche Mondial B | 112,42 milliards USD (2025) | Agrège souvent un périmètre composites plus large avec plusieurs compartiments de procédés et d'applications, ce qui peut gonfler les totaux lorsque des revenus non matériels ou des formats composites définis de manière lâche sont comptabilisés, et s'appuie sur une progression de prix différente sur la fenêtre de prévision. |
Dans l'ensemble, l'écart s'explique principalement par l'étendue de la définition du composite et par la façon dont les prix sont convertis en revenus par année. En maintenant le périmètre lié aux ventes de matériaux composites clairement identifiables et en le recoupant avec les données commerciales, de capacité et d'entretiens, nous obtenons un chiffre plus facile à tracer et à reproduire lors de la mise à jour du marché.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des composites ?
Le marché des composites est évalué à 70,94 milliards USD en 2026 et devrait atteindre 89,93 milliards USD d'ici 2031.
Quelle région détient la plus grande part de la consommation de composites ?
L'Asie-Pacifique est en tête avec 44,85 % des revenus mondiaux et est également la région à la croissance la plus rapide avec un TCAC de 7,45 % jusqu'en 2031.
Pourquoi les composites à matrice céramique (CMC) attirent-ils l'attention ?
Les CMC peuvent fonctionner au-delà de 1 600 °C, permettant des composants de moteurs à réaction et de systèmes énergétiques plus légers et plus efficaces, et devraient se développer à un CAGR de 8,84 %.
Quel est le principal obstacle à une adoption plus large des composites ?
Le coût élevé des matériaux et les options de recyclage à grande échelle limitées restent les principaux défis freinant une pénétration plus large dans les secteurs sensibles aux coûts.
Quels procédés de fabrication deviennent courants dans les composites automobiles ?
Les techniques thermoplastiques à cycle rapide telles que la pose automatisée de rubans, le moulage par compression et le surmoulage par injection s'alignent désormais sur les cadences de production de grande série.
Dernière mise à jour de la page le:


