
Taille et Part du Marché des Arômes de Viande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
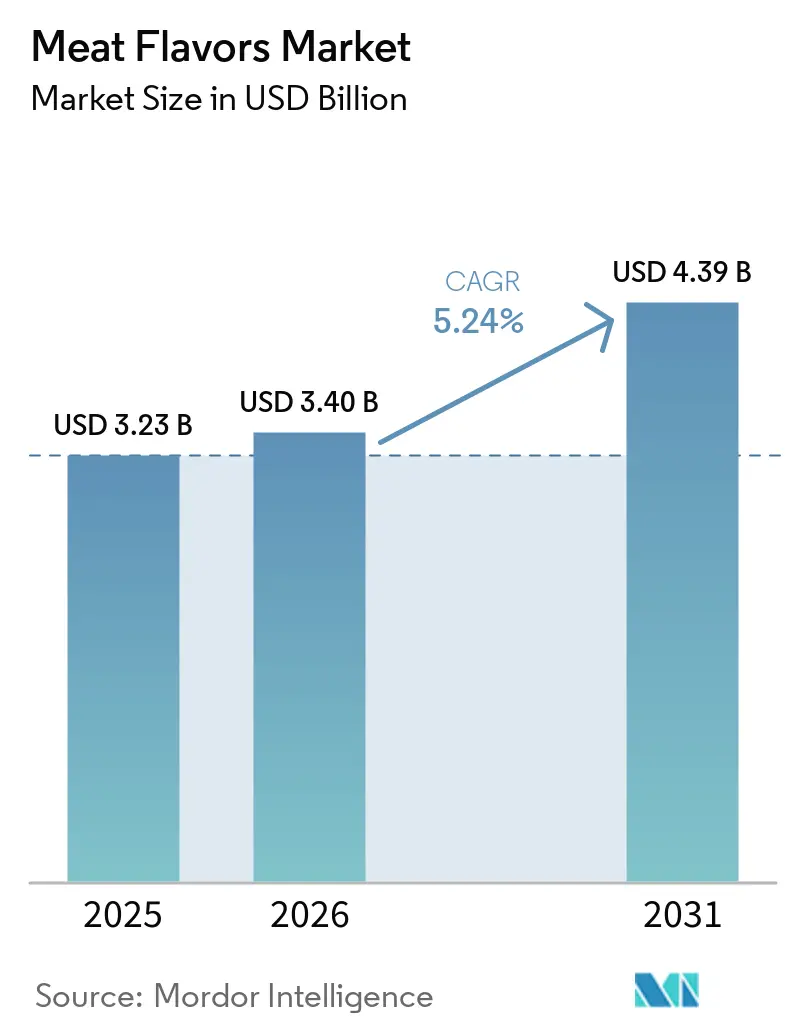
| Taille du Marché (2026) | 3.40 Milliards de dollars |
| Taille du Marché (2031) | 4.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Arômes de Viande par Mordor Intelligence
La taille du marché des arômes de viande était évaluée à 3,23 milliards USD en 2025 et devrait croître de 3,40 milliards USD en 2026 pour atteindre 4,39 milliards USD d'ici 2031, à un CAGR de 5,24 % durant la période de prévision (2026-2031). Alors que la demande en aliments de commodité à étiquette propre connaît une forte hausse, les fournisseurs reconfigurent leur économie et leurs portefeuilles de produits. Cette évolution est portée par les avancées en fermentation de précision et par une acceptation réglementaire croissante des voies nature-identiques. En Amérique du Nord et en Europe, les réglementations favorisent les voies enzymatiques et microbiennes, ancrant la croissance dans les formulations naturelles. Cependant, les variantes artificielles répondent encore aux segments d'entrée de gamme où les considérations de coût priment sur l'examen des étiquettes. Les maisons d'arômes innovent dans leurs procédés pour contrer la volatilité des matières premières, avec un regard attentif sur l'expansion géographique en Asie-Pacifique. Dans cette région, les volumes de nouilles instantanées et de plats préparés dépassent largement les références occidentales. Bien que l'intensité concurrentielle reste modérée, laissant de la place aux spécialistes régionaux et aux nouveaux entrants en biotechnologie, les cinq premiers fournisseurs du marché intensifient leurs activités de fusions et acquisitions pour sécuriser des actifs de fermentation, comme le souligne Kerry Group.
Principales Conclusions du Rapport
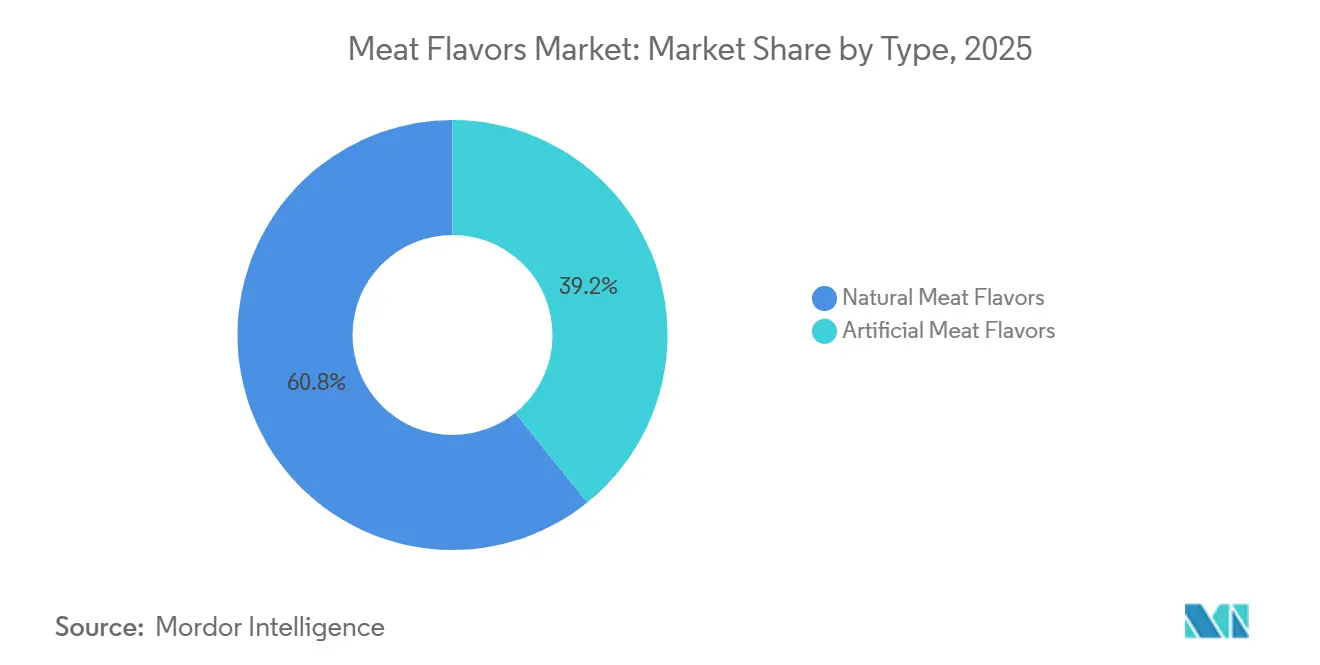
- Par type, les arômes de viande naturels ont représenté 60,78 % du chiffre d'affaires 2025 et devraient progresser à un CAGR de 5,95 % jusqu'en 2031, tandis que les variantes artificielles affichent un CAGR plus faible de 4,12 %.
- Par arôme, le bœuf a dominé avec 27,10 % des ventes 2025 ; le poulet devrait enregistrer le CAGR le plus rapide, à 6,05 %, entre 2026 et 2031, porté par les tendances des produits à base de plantes et du halal.
- Par application, les soupes et assaisonnements ont représenté une part de 29,02 % en 2025, tandis que les plats préparés devraient croître à un CAGR de 5,83 % jusqu'en 2031.
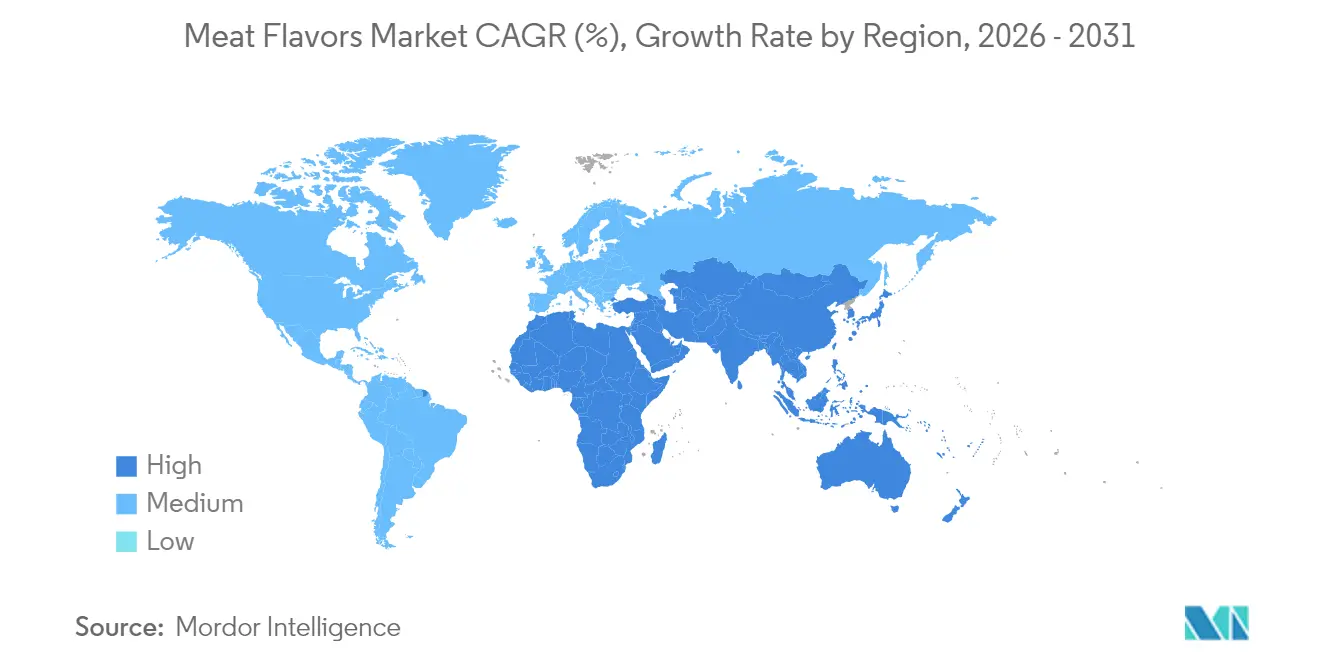
- Par géographie, l'Amérique du Nord a représenté 33,78 % du chiffre d'affaires 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide, à 6,88 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante d'aliments de commodité et de repas prêts à consommer | +1.2% | Mondial, plus fort en Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Transition vers des ingrédients naturels et à étiquette propre | +1.0% | Amérique du Nord, cœur de l'UE, retombées en Asie-Pacifique premium | Long terme (≥ 4 ans) |
| Expansion des alternatives à la viande à base de plantes | +0.8% | Amérique du Nord, Europe, Australie, villes chinoises de premier rang | Moyen terme (2-4 ans) |
| Avancées enzymatiques et de fermentation de précision | +0.6% | Mondial, piloté par les centres de R&D des États-Unis et d'Europe | Long terme (≥ 4 ans) |
| Lancement direct aux consommateurs de snacks salés | +0.5% | Amérique du Nord, Europe, Asie du Sud-Est émergente | Court terme (≤ 2 ans) |
| Pression réglementaire, nutritionnelle et de reformulation | +0.4% | Europe et Amérique du Nord, avec des effets en cascade vers les exportateurs asiatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments de commodité et de repas prêts à consommer
Les ménages ont privilégié la rapidité sans sacrifier la complexité gustative, ce qui a conduit les plats préparés surgelés et à température ambiante à capter 38 % du volume incrémental d'arômes de viande en 2024. La catégorie des plats surgelés aux États-Unis a enregistré une croissance des ventes unitaires de 6,2 % en 2024, dépassant les niveaux d'avant la pandémie. Parallèlement, en Inde, la consommation de nouilles a bondi à 8,2 milliards de portions, contre 7,1 milliards en 2023, selon les données de l'Association mondiale des Nouilles Instantanées [1]. Cette demande croissante incite les maisons d'arômes à concevoir des profils stables à la chaleur et résistants aux micro-ondes, qui conservent leur intégrité lors du réchauffage. Kerry Group en a donné la preuve en 2024 avec le lancement d'un arôme de bœuf encapsulé dans des lipides, conçu pour les micro-ondes de 900 watts, garantissant un caractère Maillard constant quelle que soit la puissance utilisée. Le message est sans équivoque : les fournisseurs d'arômes doivent désormais collaborer étroitement avec les ingénieurs en emballage pour préserver l'intégrité sensorielle tout au long de la chaîne du froid et lors du processus de chauffage final.
Transition vers des ingrédients naturels et à étiquette propre
Le terme « naturel » fait l'objet d'un vif débat à l'échelle mondiale. Si la réglementation FDA 21 CFR 101.22 autorise l'hydrolyse enzymatique et la fermentation à être étiquetées comme naturelles, l'UE, en vertu de son règlement 1334/2008, adopte une position plus stricte, excluant certaines souches microbiennes. Cette divergence oblige les marques opérant des deux côtés de l'Atlantique à créer deux formulations distinctes. En raison de cette division réglementaire, les entreprises multinationales voient leurs coûts de conformité augmenter d'environ 12 % à 15 %. En réponse, DSM Firmenich a rationalisé sa recherche et développement en matière d'arômes naturels en 2024, en la centralisant sur une plateforme unique conforme aux normes de l'UE. L'entreprise a opté pour un investissement initial plus conséquent afin d'éviter la nécessité de disposer de plusieurs références spécifiques à chaque marché. Si des primes pour les produits à étiquette propre existent, elles ne sont pas universellement applicables. Les entreprises qui s'alignent sur les normes les plus strictes peuvent bénéficier d'une plus grande facilité opérationnelle, mais cela se fait souvent au détriment des marges bénéficiaires immédiates.
Développement des alternatives à la viande à base de plantes
Les taux de rachat des consommateurs restent inférieurs à 40 %, principalement en raison de lacunes perçues en matière de goût et de texture. Face à ce déficit sensoriel, les marques de protéines alternatives intensifient leurs arômes de 20 % à 30 % par rapport aux produits carnés traditionnels. Cette évolution a créé une niche lucrative pour les fournisseurs capables de délivrer des notes umami similaires à l'hème et des notes grillées liposolubles, sans recourir à des intrants animaux. Illustrant cette tendance, Givaudan a noué un partenariat en 2024 avec une start-up spécialisée en fermentation de précision, dans le but de concevoir des protéines hémiques spécifiquement destinées aux burgers à base de plantes. Cette initiative signale une convergence entre arômes et ingrédients fonctionnels. La conclusion générale est que les fournisseurs traditionnellement axés sur les arômes de viande se positionnent désormais comme des concepteurs sensoriels dans le domaine des protéines alternatives, un pivot qui leur permet de dégager des marges supérieures de 25 % à 35 % par rapport aux applications de commodité standard.
Avancées en matière de fermentation enzymatique et de précision
Les plateformes de fermentation de précision ont aligné les coûts de certains composés volatils avec ceux dérivés des animaux en 2024. Cette étape a été franchie grâce à l'optimisation des souches microbiennes et aux efforts de montée en échelle des bioréacteurs, qui ont réduit les coûts de production de 35 % à 40 % d'une année sur l'autre. Par ailleurs, la méthode enzymatique innovante d'IFF, qui utilise la catalyse par lipase pour produire des composés volatils de poulet rôti, a réussi à réduire le temps de cycle de 72 heures à 43 heures. Cette avancée a entraîné une diminution notable de 28 % de l'intensité capitalistique par kilogramme d'arôme fini. Ces innovations élargissent l'accès à des profils aromatiques haute-fidélité, autrefois réservés aux segments premium. Cette évolution resserre les écarts de prix et contraint les acteurs établis à déplacer leur axe concurrentiel de la puissance aromatique brute vers le soutien applicatif. Sur le plan stratégique, cette évolution souligne l'importance croissante des brevets de procédé, qui supplantent désormais le secret de formulation traditionnel en tant qu'actif défensif clé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations mondiales strictes sur les additifs aromatiques et l'étiquetage | -0.7% | UE et Amérique du Nord ; effets en cascade vers les marchés d'exportation en Asie et en Amérique du Sud | Moyen terme (2-4 ans) |
| Volatilité des coûts des matières premières d'origine animale et de l'approvisionnement | -0.6% | Mondial, avec une pression aiguë en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Glissement des consommateurs vers des profils plus subtils dû à la fatigue sensorielle | -0.4% | Segments premium d'Amérique du Nord et d'Europe ; impact limité en Asie-Pacifique | Long terme (≥ 4 ans) |
| Amplificateurs d'umami universels issus de la biotechnologie réduisant le besoin d'arômes spécifiques à la viande | -0.3% | Mondial, piloté par les centres d'innovation d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations mondiales strictes sur les additifs aromatiques et l'étiquetage
Les divergences réglementaires entre le statut GRAS de la FDA, le règlement 1334/2008 de l'UE et les normes JECFA fragmentent les portefeuilles d'arômes mondiaux et font grimper les coûts de conformité. L'amendement de l'UE de 2024 au règlement 1334/2008 a fixé des limites plus strictes pour certains pyrazines et furanes, souvent associés aux arômes de viande rôtie [2]. Cette modification a nécessité des reformulations pour environ 18 % des références commercialisées dans la région. Si le statut GRAS de la FEMA est reconnu aux États-Unis, il ne garantit pas l'approbation dans l'UE. Cette divergence impose la préparation de dossiers de sécurité distincts, retardant l'entrée sur le marché de 9 à 12 mois supplémentaires. Face à ces défis réglementaires, les entreprises d'arômes multinationales adoptent désormais les normes les plus strictes comme référence mondiale, privilégiant la simplicité opérationnelle à l'efficacité des coûts.
Volatilité des coûts des matières premières d'origine animale et de l'approvisionnement
Les prix des précurseurs d'arômes de viande de base, des protéines végétales hydrolysées, des extraits de levure et des graisses animales fondues ont fluctué entre 18 % et 25 %. Ces fluctuations ont été provoquées par des pénuries de cultures fourragères dues à la sécheresse en Amérique du Sud et par des épidémies de fièvre porcine africaine en Asie du Sud-Est en 2024. Une telle volatilité a resserré les marges des fournisseurs d'arômes liés par des contrats à prix fixe avec les fabricants de produits alimentaires, affectant particulièrement la rentabilité dans les applications de gamme inférieure. La décision de Cargill en 2024 d'établir une installation de fermentation de 120 millions USD dans l'Iowa pour la production d'extraits de levure souligne une tendance industrielle significative. Ce virage vers des chaînes d'approvisionnement captives vise à atténuer la volatilité des intrants. Le message général est clair : la couverture des matières premières et l'intégration en amont sont passées de simples optimisations à des stratégies concurrentielles essentielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Formulations Naturelles Dominent au Milieu de la Convergence de la FermentationEn 2025, les arômes de viande naturels ont dominé le marché, captant une part de 60,78 %. Prévus pour progresser à un CAGR de 5,95 % jusqu'en 2031, la croissance de ce segment est largement portée par les exigences d'étiquetage « clean label » en Amérique du Nord et en Europe. Ces exigences favorisent les méthodes d'hydrolyse enzymatique et de fermentation microbienne, en évitant les précurseurs synthétiques. Grâce aux avancées en fermentation de précision et à l'amélioration des rendements des bioréacteurs, l'écart de coût entre les arômes de viande naturels et artificiels s'est réduit à 15 % en 2024, contre 28 % en 2020. Cette réduction a brouillé les frontières entre les définitions réglementaires de « naturel » et « nature-identique ». Notamment, des souches microbiennes conçues pour produire des composés volatils de viande remettent désormais en question les interprétations traditionnelles aussi bien dans le cadre des directives de la FDA que de celles de l'UE.
Bien que les arômes de viande artificiels connaissent une croissance plus lente, ils jouent un rôle essentiel sur les marchés sensibles aux prix. Cela inclut des secteurs tels que la restauration collective et les nouilles instantanées destinées à l'exportation, où le niveau d'exigence des consommateurs est moins élevé. Malgré leur expansion limitée, les arômes artificiels offrent des avantages tels que la stabilité à la chaleur et une durée de conservation prolongée. Ces caractéristiques sont cruciales pour les assaisonnements de nouilles à température ambiante, notamment dans des régions comme l'Asie du Sud-Est et l'Amérique latine, qui font face à des infrastructures de chaîne du froid limitées. Pourtant, une aversion mondiale croissante à l'égard de l'étiquetage « artificiel » est manifeste. Une enquête de 2024 a mis en lumière cette tendance, révélant que 42 % des consommateurs urbains chinois évitent désormais les produits contenant des arômes artificiels, une hausse notable par rapport à 31 % en 2023. Cette évolution des mentalités pousse les marques multinationales à se repositionner, en reformulant leurs produits avec des substituts naturels, même au prix d'une compression des marges de 8 à 12 %. En conséquence, les arômes artificiels se taillent une niche, principalement utilisés là où les exigences de coût ou techniques priment sur les préférences des consommateurs.


Par Type d'Arôme :
Le Poulet Progresse Rapidement sur les Tendances des Produits à Base de Plantes et HalalEn 2025, l'arôme de bœuf a dominé le marché, captant une part de marché de 27,10 %, grâce à sa présence profondément ancrée dans les soupes, sauces et nouilles instantanées. Son goût riche et familier le maintient au premier plan des menus de la grande distribution et de la restauration, notamment dans les plats réconfortants et les plats salés du quotidien. Cette position dominante dans les catégories essentielles garantit une demande stable et à fort volume dans toutes les régions. De plus, son acceptation généralisée dans diverses cuisines et sa capacité à rehausser le profil umami des plats renforcent davantage sa position. Ainsi, bien que le portefeuille d'arômes de viande se diversifie, l'arôme de bœuf en reste l'ancre principale, stimulant constamment la demande et maintenant sa pertinence.
L'arôme de poulet gagne rapidement du terrain, affichant un CAGR de 6,05 %. Les fabricants l'intègrent de plus en plus dans les matrices de viandes à base de plantes et dans les produits conformes aux normes halal mondiales. Son profil plus doux et moins clivant permet une saveur plus prononcée dans les formats de protéines alternatives, en évitant les notes indésirables métalliques ou hépatiques qui affectent souvent les substituts de bœuf. Cette adaptabilité positionne l'arôme de poulet comme un candidat de premier plan pour l'innovation dans les produits à base de protéines conventionnelles et alternatives. De plus, sa compatibilité avec un large éventail d'applications culinaires, des soupes et bouillons aux snacks et plats prêts à consommer, renforce son attrait. En conséquence, le poulet consolide son rôle de moteur de croissance dans la catégorie des arômes de viande, notamment pour les marques ciblant les consommateurs soucieux de leur santé, de l'éthique et de la religion.
Par Application :
Les Plats Prêts à Consommer Dépassent les Soupes alors que la Commodité s'ImposeEn 2025, les soupes et assaisonnements ont dominé le marché, captant 29,02 % de la part de marché. Leur utilisation répandue dans les nouilles instantanées et les cubes de bouillon, tant en grande distribution qu'en restauration, souligne leur importance. En particulier dans la région Asie-Pacifique, où la consommation de nouilles instantanées est très élevée, ces ingrédients ancrent la demande mondiale d'arômes de viande. Si d'autres applications sont en hausse, la demande constante pour les soupes et assaisonnements stabilise non seulement la planification de la production, mais optimise également l'utilisation des capacités. Cette position consolidée garantit leur statut de principale source de revenus pour les fournisseurs d'arômes tout au long de la période de prévision.
Les plats préparés sont en plein essor, avec des projections indiquant un CAGR de 5,83 %. Cette progression est alimentée par l'appétit post-pandémique pour la commodité de type restaurant à domicile, notamment via les références surgelées et réfrigérées. Contrairement aux nouilles instantanées, dont les coûts de chargement en arômes représentent 0,4 % à 0,6 % du produit fini, les plats préparés peuvent supporter des coûts plus élevés de 0,8 % à 1,2 %. Cette flexibilité permet aux fabricants d'opter pour des systèmes d'arômes naturels et fermentés haut de gamme, justifiant une prime de prix de 20 % à 30 %. Leur volonté d'investir dans des profils gustatifs supérieurs met non seulement en valeur l'intérêt des plats préparés, mais oriente également les fournisseurs vers l'innovation dans ce sens. Ainsi, si les soupes et assaisonnements représentent la plus grande part en volume, les plats préparés se taillent une niche en tant que principal moteur de la croissance en valeur.

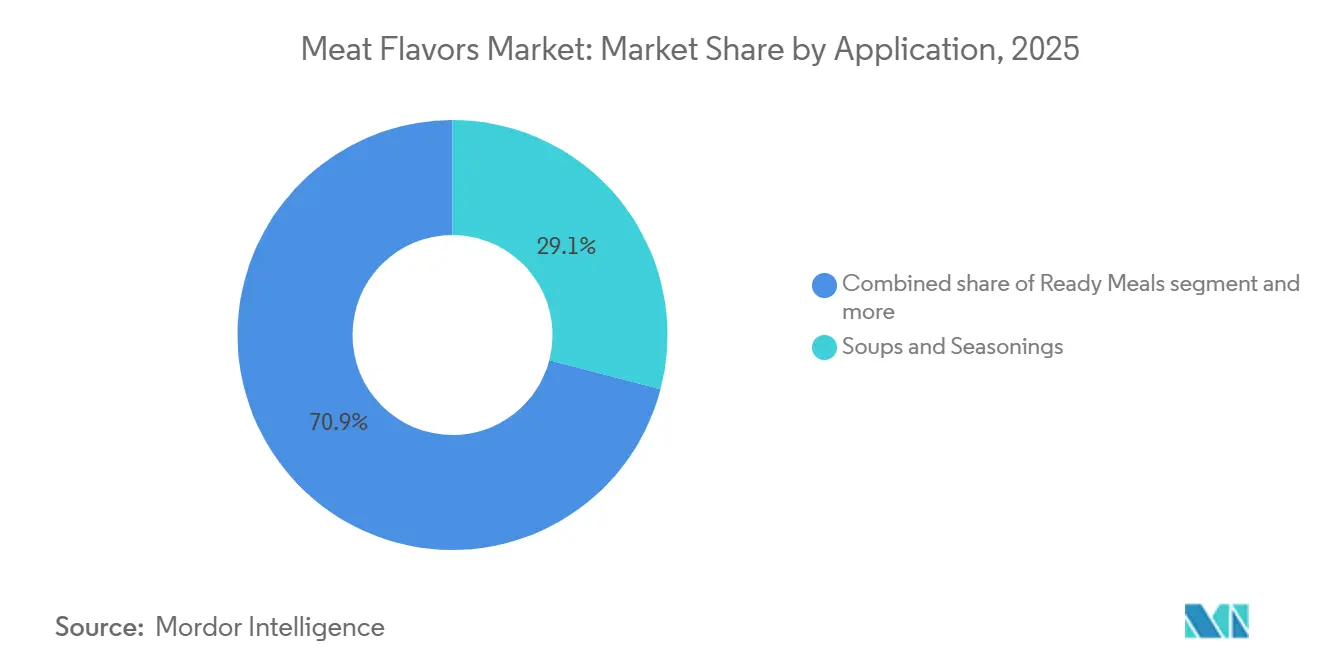
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse Géographique
En 2025, l'Amérique du Nord a représenté 33,78 % du chiffre d'affaires total. Cependant, la croissance a ralenti à un CAGR de 4,62 %. Ce ralentissement intervient alors que la fréquentation des restaurants connaît un rebond, réduisant la demande de solutions de repas à domicile, et que les formations de ménages atteignent un plateau, limitant les nouveaux segments de consommateurs. Les coûts réglementaires constituent un défi, car les pétitions GRAS de la FDA et les obligations de divulgation au niveau des États peuvent prolonger le calendrier de lancement d'un produit d'une année entière, augmentant le délai de mise sur le marché et les dépenses associées. Au Canada, l'immigration stimule une forte demande de soupes et de nouilles, les groupes de consommateurs diversifiés recherchant des options de repas pratiques.
L'Asie-Pacifique s'impose comme la région affichant la croissance la plus rapide, avec un CAGR de 6,88 %. Cette expansion est largement portée par la consommation colossale de la Chine, soit 46,2 milliards de portions de nouilles instantanées par an, reflétant la forte demande de la région pour des options de repas rapides et abordables. De plus, une préférence croissante pour les références haut de gamme dont le prix dépasse 5 CNY met en évidence une volonté croissante des consommateurs de dépenser pour des produits de meilleure qualité. Cependant, ces ménages affichent toujours une préférence pour des taux de chargement en arômes plus faibles, indiquant une demande pour des profils gustatifs plus doux. En Asie du Sud-Est, la certification halal joue un rôle crucial dans la formation des préférences des consommateurs, les produits conformes bénéficiant d'une prime de prix de 15 % à 20 %, car ils répondent aux besoins de la importante population musulmane de la région et à ses exigences alimentaires.
L'Europe contribue également à la croissance du marché. Cette limitation est attribuée à des réglementations d'étiquetage strictes, qui augmentent les coûts de conformité et ralentissent les lancements de produits, ainsi qu'à un virage notable des consommateurs vers des profils aromatiques plus subtils, reflétant l'évolution des préférences gustatives. Cependant, l'Europe de l'Est va à contre-courant, surpassant la région dans son ensemble avec un taux de croissance plus élevé, principalement en raison du développement du commerce organisé, qui améliore l'accessibilité et la disponibilité des produits. L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, représentent ensemble une part importante du total des ventes.
Paysage Concurrentiel
Concentration du Marché
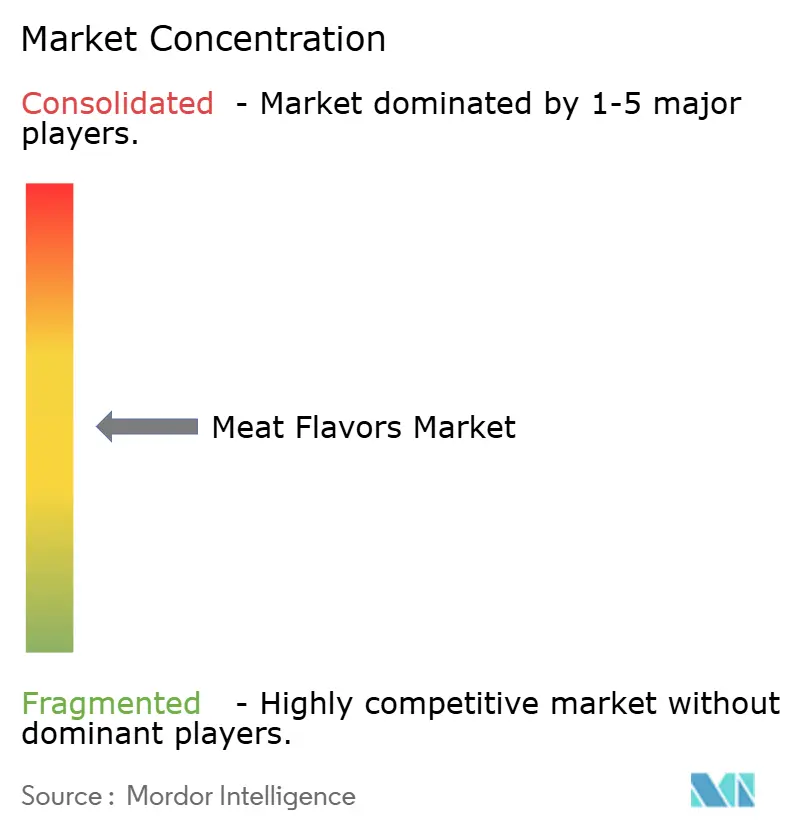
Le marché des arômes de viande présente une concentration modérée. Il voit des acteurs clés comme Kerry, DSM Firmenich, IFF, Givaudan et Symrise dans le premier niveau, bien qu'aucun ne détienne une domination absolue. Ces entreprises poursuivent activement des initiatives stratégiques pour renforcer leurs positions sur le marché. Par exemple, les acteurs établis acquièrent des actifs de fermentation, comme en témoigne l'achat par Kerry en 2024 d'une bibliothèque de souches microbiennes, dans le but de renforcer leurs arguments naturels et de réduire leur dépendance aux sources animales. De telles acquisitions permettent aux entreprises de répondre à l'évolution des préférences des consommateurs pour des produits à étiquette propre et durables. Pendant ce temps, de petits spécialistes asiatiques capitalisent sur des profils de poisson et de dinde sous-représentés, comblant les lacunes dans les portefeuilles des grands multinationales et répondant aux demandes de niche dans les marchés régionaux.
Dans ce paysage, la technologie prime sur la capacité brute. IFF a mis au point un procédé catalysé par lipase qui réduit le temps de production de 40 % tout en maintenant le statut GRAS de la FEMA, soulignant l'importance des brevets de procédé comme barrières protectrices. Cette avancée technologique améliore non seulement l'efficacité, mais assure également la conformité aux normes réglementaires. Des start-ups comme Motif FoodWorks, ancrées dans la fermentation de précision, forgent des alliances avec les grandes entreprises d'arômes, fusionnant la propriété intellectuelle en biotechnologie avec l'expertise sensorielle pour répondre à la demande croissante de viandes à base de plantes. Ces partenariats sont essentiels pour répondre à l'évolution croissante des consommateurs vers des sources de protéines alternatives.
Au Moyen-Orient et en Asie du Sud-Est, les solutions certifiées halal commandent une prime de prix de 15 % à 20 %, stimulant les collaborations régionales. Ces certifications sont cruciales pour répondre aux exigences alimentaires des consommateurs musulmans, créant des opportunités d'expansion du marché. Les leaders du secteur n'offrent pas seulement des arômes, mais co-développent des solutions qui harmonisent les performances aromatiques avec les défis du traitement, de l'emballage et de la durée de conservation. Cette approche collaborative garantit que les produits répondent à la fois aux attentes des consommateurs et aux contraintes opérationnelles. Si les certifications telles que ISO 22000 et FSSC 22000 servent de références fondamentales, la vraie valeur émerge désormais de l'ingénierie applicative, transcendant la simple conformité et stimulant l'innovation dans le développement de produits.
Leaders du Secteur des Arômes de Viande
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
DSM Firmenich
-
Givaudan SA
-
Symrise AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Arômes de Viande Entreprises couvertes dans ce rapport
- Kerry Group plc
- DSM Firmenich
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Givaudan SA
- Symrise AG
- Innova Flavors
- Essentia Protein Solutions
- T. Hasegawa Co., Ltd.
- Archer Daniels Midland Company
- Nikken Foods Co., Ltd.
- Takasago International Corporation
- Mane SA
- Fooding Group Ltd.
- Calaf Nuances S.L.
- P.A. Aromatics Flavors S.r.l.
- H.E. Stringer Flavours Ltd.
- Cargill Inc.
- Robertet Group
Développements industriels récents dans Marché des Arômes de Viande
- Janvier 2025 : DSM Firmenich a inauguré une installation de fermentation de précision à Singapour, avec un investissement de 85 millions EUR. L'installation, d'une capacité annuelle de 2 400 tonnes métriques, est destinée à produire des arômes de viande naturels adaptés aux producteurs de nouilles instantanées et de plats préparés de la région Asie-Pacifique. L'entreprise poursuit également la certification halal pour ses offres.
- Novembre 2024 : Kerry Group a renforcé son portefeuille d'arômes naturels en acquérant une bibliothèque de souches microbiennes auprès d'une entreprise biotechnologique européenne, reconnue pour son expertise dans la biosynthèse de composés umami. Cette démarche stratégique diversifie non seulement les sources d'arômes de Kerry, mais réduit également sa dépendance aux ingrédients d'origine animale. L'intégration de cette bibliothèque devrait réduire les coûts de production de 18 % d'ici 2026.
- Octobre 2024 : Givaudan a noué un partenariat avec Motif FoodWorks, dans le but de co-créer des arômes à base de protéines hémiques adaptés aux substituts de bœuf et de porc à base de plantes. Cette collaboration associe le savoir-faire sensoriel de Givaudan à la plateforme de fermentation de précision de pointe de Motif, promettant des arômes authentiques de rôti et de grillé dans les produits à base de protéines alternatives.
- Septembre 2024 : IFF a introduit une méthode enzymatique catalysée par la lipase révolutionnaire pour la production de composés volatils de poulet rôti. Cette innovation réduit le cycle de production de 72 heures à seulement 43 heures. Ayant obtenu le statut GRAS de la FEMA, le procédé garantit une compétitivité des coûts par rapport aux méthodes d'extraction traditionnelles, tout en préservant l'intégrité de l'étiquetage naturel.
Périmètre du Rapport Mondial sur le Marché des Arômes de Viande
Le marché des arômes de viande comprend globalement des offres d'arômes de viande naturels et artificiels tels que le bœuf, le poulet, le porc, la dinde, le poisson et les fruits de mer, ainsi que d'autres types. Le rapport sur le marché des arômes de viande est segmenté par type (arôme de viande naturel, arôme de viande artificiel), par type d'arôme (bœuf, poulet, porc, dinde, poisson et fruits de mer, et autres), par application (soupes et sauces, nouilles instantanées, plats préparés, et autres), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Arôme de Viande Naturel |
| Arôme de Viande Artificiel |
| Bœuf |
| Poulet |
| Porc |
| Dinde |
| Poisson et Fruits de Mer |
| Autres |
| Soupes et Sauces |
| Nouilles Instantanées |
| Plats Prêts à Consommer |
| Snacks et Assaisonnements |
| Produits de Boulangerie |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Arôme de Viande Naturel | |
| Arôme de Viande Artificiel | ||
| Par Type d'Arôme | Bœuf | |
| Poulet | ||
| Porc | ||
| Dinde | ||
| Poisson et Fruits de Mer | ||
| Autres | ||
| Par Application | Soupes et Sauces | |
| Nouilles Instantanées | ||
| Plats Prêts à Consommer | ||
| Snacks et Assaisonnements | ||
| Produits de Boulangerie | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Auxquelles Répond le Rapport
Quelle est la taille du marché des arômes de viande ?
La taille du marché des arômes de viande était évaluée à 3,23 milliards USD en 2025 et devrait croître de 3,4 milliards USD en 2026 pour atteindre 4,39 milliards USD d'ici 2031, à un CAGR de 5,24 % durant la période de prévision (2026-2031)
Quel pays est actuellement en tête du marché en 2025 ?
L'Amérique du Nord a représenté 33,78 % du chiffre d'affaires en 2025.
Quels arômes ont enregistré le CAGR le plus élevé sur le marché ?
Les arômes de viande naturels devraient enregistrer le CAGR le plus élevé, à 5,95 %, sur la période 2026-2031.
Quelles applications d'arômes de viande ont enregistré la part de marché la plus élevée ?
Les soupes et assaisonnements ont représenté la part de marché la plus élevée de 29,02 % en 2025.