
Taille et part du marché des ingrédients carnés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.09 Milliards de dollars |
| Taille du Marché (2031) | 12.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
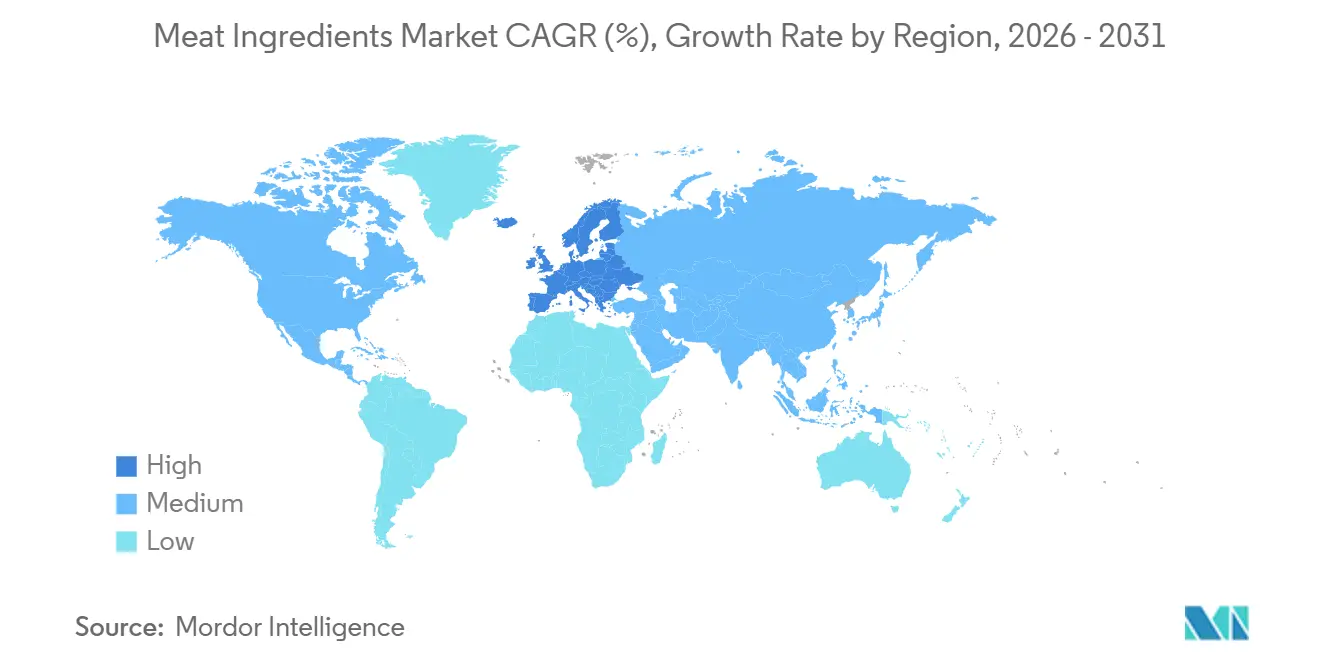
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
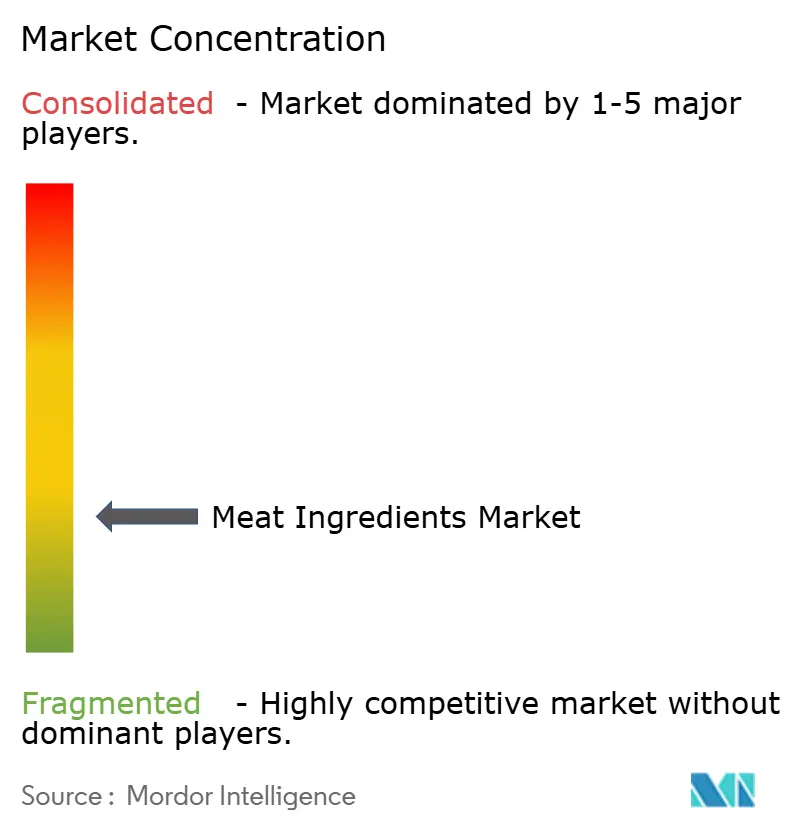
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients carnés par Mordor Intelligence
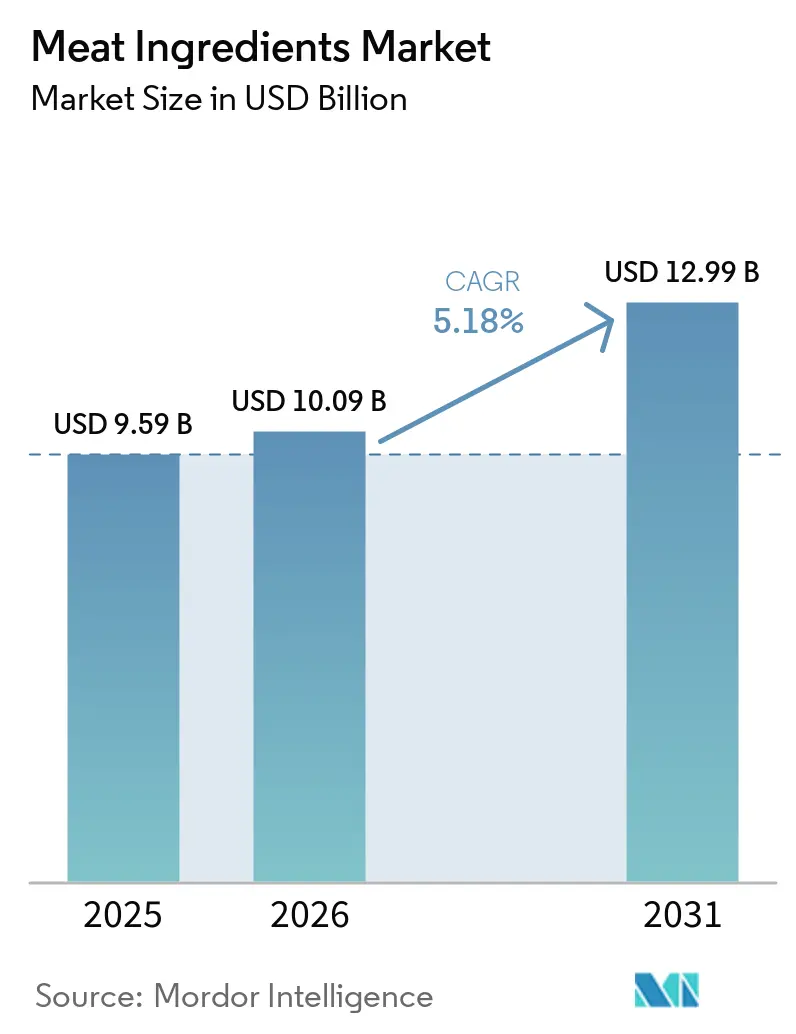
Le marché des ingrédients pour la viande devrait croître de 9,59 milliards USD en 2025 et 10,09 milliards USD en 2026 pour atteindre 12,99 milliards USD d'ici 2031, enregistrant un CAGR de 5,18 % entre 2026 et 2031. La croissance est portée par la production de viande transformée et reflète une évolution vers des ingrédients aux fonctions de sécurité, de rendement et d'étiquetage définies. La disponibilité de viande et de volaille aux États-Unis est projetée à 228,8 livres par personne en 2026, tandis que la disponibilité de poulet de chair est projetée à 105,6 livres, soutenant la demande des produits de volaille à valeur ajoutée. Les transformateurs remplacent certains additifs conventionnels par des systèmes naturels, issus de la fermentation et botaniques, ce qui peut augmenter la valeur de chaque formulation. Les exigences réglementaires, les spécifications des détaillants et les normes d'approvisionnement de la restauration collective accroissent l'importance de la documentation technique dans la sélection des fournisseurs. Le marché est également confronté à des coûts de formulation plus élevés lorsque les matières premières et les intrants spécialisés deviennent plus onéreux.
Principaux Enseignements du Rapport
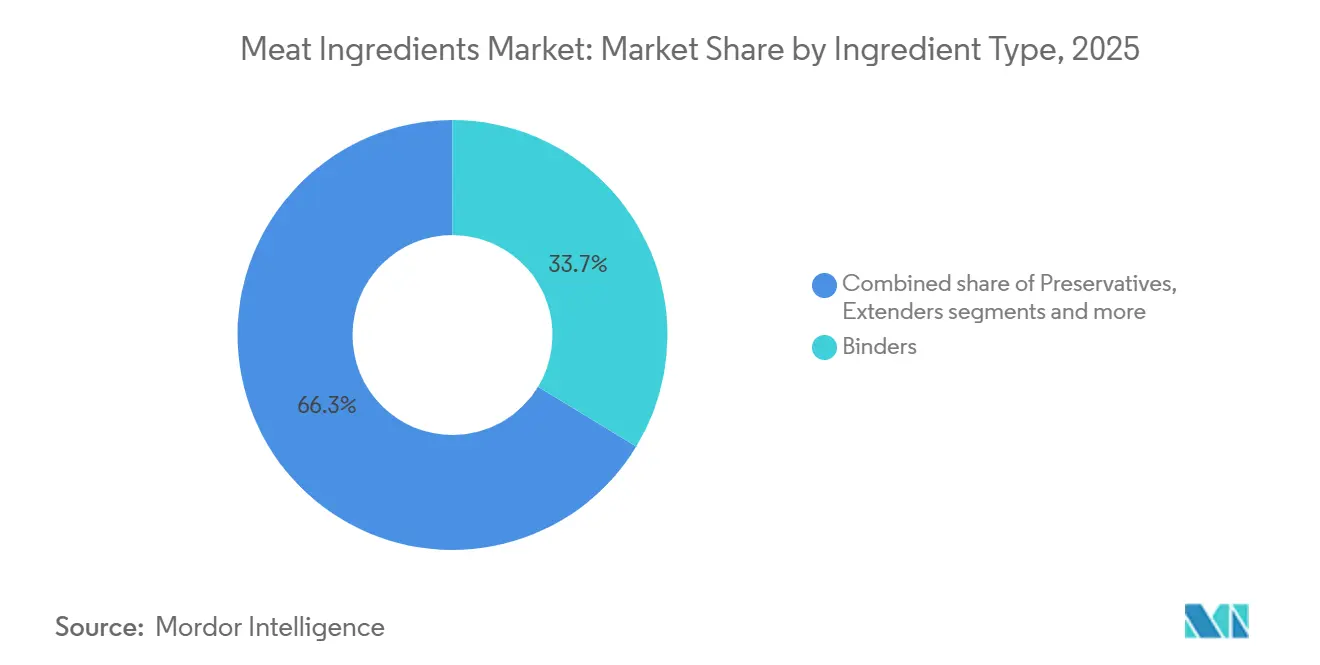
- Par type d'ingrédient, les liants détenaient une part de 33,68 % en 2025, tandis que le segment des conservateurs devrait croître à un CAGR de 6,79 % jusqu'en 2031.
- Par fonctionnalité, la rétention d'humidité et l'amélioration du rendement par liaison de l'eau détenaient une part de 35,34 % en 2025, tandis que l'amélioration de la saveur devrait croître à un CAGR de 7,18 % jusqu'en 2031.
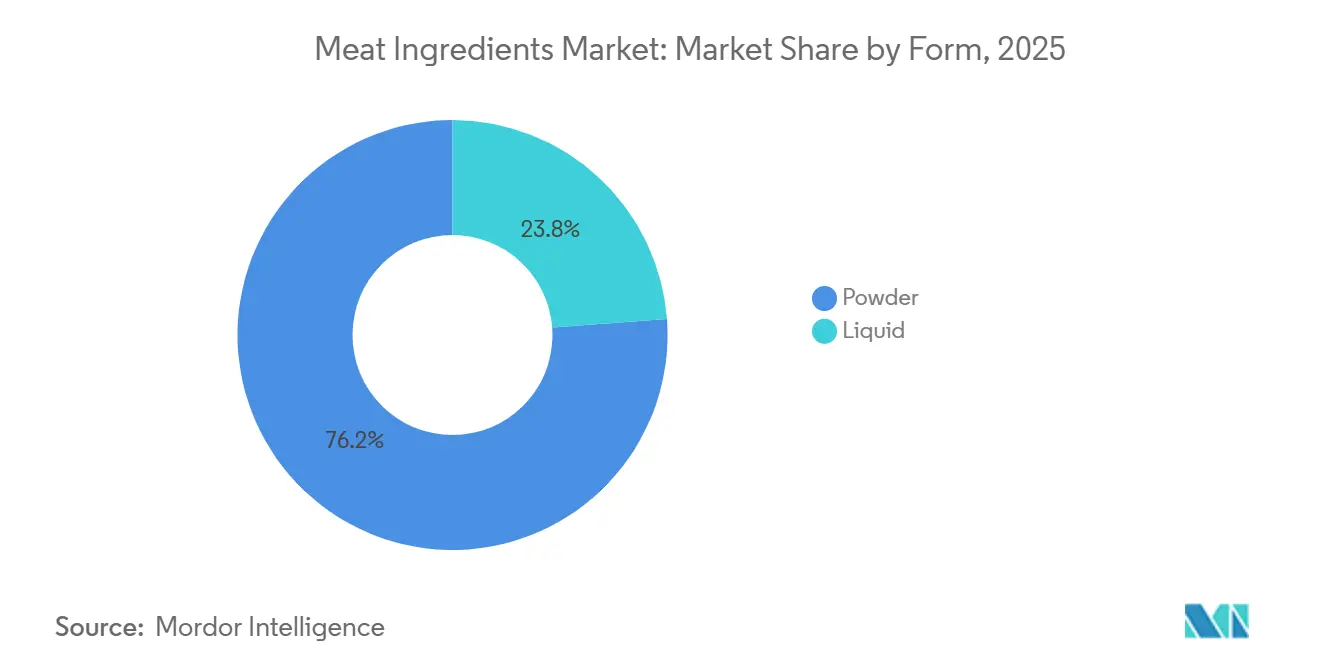
- Par forme, la poudre détenait une part de 76,18 % en 2025, tandis que le liquide devrait croître à un CAGR de 6,97 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 35,89 % en 2025, tandis que l'Europe devrait croître à un CAGR de 7,01 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de la Consommation de Viande Transformée et de Commodité | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Reformulation Clean-Label et Conservation Naturelle | +1.1% | Amérique du Nord et Union Européenne, extension vers l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Expansion des Produits de Viande Transformée Premium et de Spécialité | +0.8% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Innovation en Formulation à Basse Température et Multi-Barrières | +0.6% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Demande Pilotée par les Spécifications pour des Ingrédients Traçables et Prêts à la Certification | +0.5% | Mondial, avec des gains précoces sur les marchés à forte présence de restauration rapide | Moyen terme (2–4 ans) |
| Demande Croissante de Produits Carnés Enrichis en Protéines | +0.7% | Amérique du Nord, Europe, Asie-Pacifique | Court à moyen terme |
| Source: Mordor Intelligence | |||
Croissance de la Consommation de Viande Transformée et de Commodité
La dépendance croissante aux aliments transformés et de commodité accroît la demande d'ingrédients pour la viande qui soutiennent la saveur, la texture, la conservation, le rendement et l'efficacité de transformation dans les produits carnés prêts à consommer, prêts à cuire et autres produits à valeur ajoutée. La consommation d'aliments transformés au Royaume-Uni illustre l'ampleur de cette tendance : les aliments ultra-transformés représentent environ 57 % de l'apport calorique des adultes et environ 66 % de celui des adolescents, tandis qu'une étude menée par l'UCL a révélé que 59 % des calories consommées par les enfants à l'âge de sept ans provenaient d'aliments ultra-transformés[1]. Cette consommation généralisée d'aliments industriellement transformés soutient l'utilisation continue d'ingrédients spécialisés pour la viande, notamment des ingrédients fonctionnels pour la rétention d'humidité, l'amélioration de la texture, l'assaisonnement, la conservation et la cohérence de la formulation. À mesure que les fabricants d'aliments élargissent leur offre de viandes de commodité, la fonctionnalité des ingrédients devient de plus en plus importante pour maintenir la qualité des produits et l'efficacité de la production à grande échelle.
Reformulation Clean-Label et Conservation Naturelle
La préférence croissante des consommateurs pour des listes d'ingrédients plus simples et des composants reconnaissables encourage les fabricants de produits carnés à reformuler leurs produits avec des ingrédients clean-label et des systèmes de conservation naturels. Selon les informations clean-label 2026 d'Ingredion, environ 49 % des consommateurs recherchent activement des produits clean-label, tandis que 65 % déclarent avoir augmenté leurs achats de produits clean-label au cours des cinq dernières années, reflétant une évolution continue vers des choix de produits plus sains[2]. Cette préférence est particulièrement pertinente pour la viande transformée, où les fabricants doivent équilibrer la durée de conservation, la sécurité alimentaire, la saveur et la texture tout en réduisant leur dépendance aux ingrédients perçus comme artificiels ou trop transformés. Cette évolution soutient la demande de conservateurs d'origine naturelle, d'ingrédients fonctionnels et de systèmes de formulation plus propres, capables de maintenir la stabilité et la qualité des produits tout en répondant aux attentes évolutives en matière de clean-label.
Innovation en Formulation à Basse Température et Multi-Barrières
Les avancées dans le traitement à basse température et la conservation multi-barrières élargissent le rôle des ingrédients spécialisés dans la transformation de la viande. Ces approches permettent aux fabricants de maintenir la sécurité alimentaire, la qualité et la durée de conservation tout en réduisant leur dépendance aux traitements thermiques agressifs. Les producteurs de viande combinent de plus en plus plusieurs techniques de conservation et de formulation, telles que le traitement à température contrôlée, la gestion du pH, le contrôle de l'activité de l'eau, les antimicrobiens naturels, les systèmes de salaison et les technologies d'emballage, plutôt que de s'appuyer sur une seule méthode de conservation. Cela crée une demande accrue d'ingrédients pour la viande capables de fonctionner efficacement dans des conditions de traitement plus douces tout en soutenant la stabilité microbienne, la texture, la couleur, la saveur et la rétention d'humidité. Cette flexibilité de formulation est particulièrement pertinente pour les produits carnés premium, peu transformés, réfrigérés et clean-label, où les fabricants doivent équilibrer sécurité et durée de conservation avec la qualité sensorielle.
Demande Croissante de Produits Carnés Enrichis en Protéines
L'intérêt croissant des consommateurs pour l'apport en protéines soutient la demande de produits carnés offrant une valeur protéique plus élevée ou mieux communiquée. Cela crée des exigences supplémentaires pour des ingrédients spécialisés pour la viande qui améliorent la formulation, la texture, la rétention d'humidité et les performances nutritionnelles. Selon l'enquête 2025 sur l'alimentation et la santé de l'International Food Information Council (IFIC), 65 % des Américains ont identifié la viande et la volaille parmi leurs sources de protéines préférées, ce qui en fait la principale source de protéines parmi les options étudiées[3]. Cette forte association des consommateurs entre la viande et les protéines encourage les fabricants à développer des produits carnés à valeur ajoutée avec un positionnement axé sur les protéines, notamment les viandes transformées, les produits prêts à cuire et d'autres formats pratiques. À mesure que ces produits sont formulés pour maintenir une texture, une saveur et des performances de traitement souhaitables tout en offrant des avantages protéiques, la demande d'ingrédients fonctionnels pour la viande augmente également.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Ingrédient :
Les Liants en Tête, Tandis que les Conservateurs ProgressentLes liants représentaient 33,68 % de la taille du marché des ingrédients pour la viande en 2025. Ils soutiennent l'extraction des protéines, la structure et le rendement dans les saucisses émulsifiées, les charcuteries formées et les produits à muscle entier. Les extenseurs et les charges servent les formulations sensibles aux coûts, tandis que les agents colorants et texturants soutiennent l'apparence et la qualité gustative. Les systèmes de coloration naturelle, notamment la carmine, l'annatto et les solutions à base de caroténoïdes, attirent l'attention dans le cadre de la reformulation clean-label qui va au-delà de la conservation. Les sels, les phosphates et les agents de salaison restent importants, bien qu'ils fassent face à des pressions réglementaires et des détaillants dans certaines applications européennes.
Les conservateurs devraient croître à un CAGR de 6,79 % de 2026 à 2031. Le marché des ingrédients pour la viande évolue des nitrites, propionates et antioxydants synthétiques vers les lactates, le dextrose cultivé, le vinaigre tamponné et les systèmes botaniques. Les enzymes et les cultures starter détiennent une part de revenus plus faible, mais des systèmes de cultures validés peuvent créer des relations techniques durables avec les fabricants de saucisses fermentées. Galactic a lancé les Galimax Flavor V-100 Pearls en juillet 2026, une solution de conservation au vinaigre à faible émission de poussière pour les applications de charcuterie de poulet prête à consommer. Les systèmes de conservation qui combinent un positionnement clean-label avec une facilité de manipulation sur les lignes automatisées correspondent mieux aux exigences des transformateurs.



Par Fonctionnalité :
La Rétention d'Humidité en Tête, Tandis que l'Amélioration de la Saveur se DéveloppeLa rétention d'humidité et l'amélioration du rendement par liaison de l'eau représentaient 35,34 % de la part du marché des ingrédients pour la viande en 2025. Le rendement affecte directement le coût des matières premières par unité finie, ce qui rend cette fonction importante pour les transformateurs. Les protéines fonctionnelles de soja et de pois, les systèmes à base de phosphates et les hydrocolloïdes de carraghénane peuvent offrir des résultats liés au rendement qui se recoupent. Le marché des ingrédients pour la viande utilise également des systèmes antioxydants naturels pour soutenir la protection de la couleur et la stabilité des produits. Une revue de 2025 a décrit le rôle potentiel des huiles essentielles et des composés naturels apparentés dans la conservation des viandes fermentées.
L'amélioration de la saveur devrait croître à un CAGR de 7,18 % de 2026 à 2031. Les transformateurs utilisent de plus en plus des systèmes aromatisants régionaux, premium et compatibles avec les allégations dans les produits de vente au détail et de restauration collective. Cette tendance favorise les extraits naturels et les ingrédients issus de la fermentation qui peuvent soutenir à la fois le goût et la conservation. Symrise a élargi ses Solutions de Goût de Fumée Alternative pour aider les fabricants d'aliments à répondre aux changements de l'UE affectant les arômes de fumée primaires de 2026 à 2029. Le marché des ingrédients pour la viande exige des fournisseurs capables d'apporter un soutien à la formulation en parallèle des systèmes aromatisants.
Par Forme :
La Poudre Occupe la Position Dominante, Tandis que les Liquides Gagnent du TerrainLes formats en poudre représentaient 76,18 % du marché des ingrédients pour la viande en 2025. Leur position dominante reflète la précision de dosage, la stabilité à température ambiante et l'adéquation au dosage sec automatisé. Les ingrédients en poudre sont bien adaptés aux installations à grand volume où une manipulation cohérente et des performances fiables sont requises. La microencapsulation peut protéger les acides organiques sensibles et les antioxydants botaniques pendant le traitement. Les ingrédients liquides représentaient la part de marché restante et sont couramment utilisés pour l'injection, la marinade et le culottage des muscles entiers.
Les formats liquides devraient se développer à un CAGR de 6,97 % de 2026 à 2031. Leur utilisation est soutenue par le traitement en flux continu et les méthodes de conservation multi-barrières pour les produits réfrigérés prêts à consommer. En juillet 2026, ADM a annoncé un investissement de plus de 16 millions USD dans la capacité de coloration d'origine naturelle dans son installation du comté de Boone, dans le Kentucky. La Directive FSIS 7120.1 fournit le cadre pour les ingrédients utilisés dans les produits de viande et de volaille inspectés au niveau fédéral. Le marché des ingrédients pour la viande exige une documentation d'utilisation sûre et appropriée de la part des fournisseurs de produits liquides et en poudre.

Analyse Géographique
Marché des Ingrédients de Viande en Amérique du Nord
L'Amérique du Nord détenait 35,89 % de la part de marché des ingrédients de viande en 2025. La région combine une disponibilité élevée en viande avec des exigences détaillées en matière de documentation des ingrédients pour les opérations soumises à inspection fédérale. La directive FSIS 7120.1 guide l'utilisation des ingrédients sûrs et appropriés pour les produits à base de viande et de volaille. Le Canada et le Mexique soutiennent la demande régionale grâce à des chaînes d'approvisionnement intégrées, et les transformateurs investissent dans des systèmes de conservation d'origine botanique et issus de la fermentation. La demande d'ingrédients à étiquette propre et d'ingrédients fonctionnels est également en croissance dans toute la région, les fabricants recherchant des solutions répondant à la fois aux exigences réglementaires et aux attentes des consommateurs.
Marché des Ingrédients de Viande en Europe
L'Europe devrait enregistrer un CAGR de 7,01 % de 2026 à 2031. La reformulation réglementaire crée une demande en ingrédients dans cette région mature de la viande transformée. Le règlement UE 2023/2108 a réduit les teneurs autorisées en nitrates et nitrites pour certains produits carnés à compter d'octobre 2025. Le projet NitriFree du Fraunhofer IVV évalue les extraits végétaux et le traitement à haute pression comme alternatives pour les applications de saucisses et de jambon cuit. Les fournisseurs qui aident les transformateurs à respecter les nouvelles spécifications disposent d'une voie de croissance sur le marché européen des ingrédients de viande. L'évolution vers la conservation naturelle et les formulations à additifs réduits devrait stimuler une innovation soutenue en matière d'ingrédients sur les marchés d'Europe occidentale et orientale tout au long de la période de prévision.
Marché des Ingrédients de Viande en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique sont soutenus par différents facteurs de demande. En Asie-Pacifique, la croissance de la transformation industrielle, l'expansion de la restauration hors domicile et les investissements dans la chaîne du froid soutiennent les produits réfrigérés et surgelés. Le Japon exige des systèmes d'enzymes et de cultures starter traçables et de haute pureté, tandis que le Brésil soutient la demande sud-américaine grâce à la transformation de viande orientée vers l'exportation et aux exigences de certification associées. Au Moyen-Orient et en Afrique, la croissance du commerce de détail moderne soutient les produits carnés réfrigérés et surgelés, tandis que la certification halal demeure une exigence importante pour les fournisseurs. Dans l'ensemble de ces trois régions, la hausse de la consommation de protéines et l'expansion des infrastructures de transformation devraient soutenir une demande continue en ingrédients de viande sur la période de prévision.
Paysage Concurrentiel
Concentration du Marché
Marché des ingrédients carnés en Amérique du Nord
Le marché des ingrédients carnés repose sur une base de fournisseurs fragmentée. Kerry Group, Roquette Frères, ADM, IFF et BENEO sont en concurrence sur plusieurs catégories d'ingrédients. Corbion, Kemin Industries, Essentia Protein Solutions et Advanced Food Systems occupent des positions ciblées dans la conservation, les protéines fonctionnelles et les systèmes spécifiques aux applications. La concurrence repose sur la capacité de formulation, le service technique, le soutien réglementaire et la capacité de production. Cette structure offre aux transformateurs le choix entre des fournisseurs intégrés et des spécialistes de catégories plus étroites.
En juillet 2026, ADM et The EVERY Company ont annoncé un partenariat pour la production à l'échelle commerciale de la protéine de blanc d'œuf OvoPro dans l'installation d'ADM à Clinton, Iowa. Ce partenariat utilise une voie de fermentation de précision pour un ingrédient protéique fonctionnel. ADM a également élargi son offre de protéine de soja Arcon en mai 2026 pour les applications de viandes transformées et hybrides. Ces développements illustrent la manière dont les fournisseurs du marché des ingrédients carnés constituent des portefeuilles axés sur la fonctionnalité des protéines et le soutien à la reformulation, tout en réduisant leur dépendance à une seule catégorie d'ingrédients.
Les systèmes naturels prêts à la certification représentent une opportunité pour les fournisseurs capables de satisfaire aux exigences de documentation halal, casher, non-OGM ou biologique. Ces exigences peuvent limiter la capacité des fournisseurs de produits de base à se différencier uniquement par le prix. Advanced Food Systems et Wenda Ingredients ont été identifiés dans le projet fourni comme des spécialistes offrant une expertise applicative, des mélanges personnalisés et un soutien direct à la formulation. Le marché des ingrédients carnés dépend d'entreprises capables d'accompagner les transformateurs tout au long de la validation, de la montée en échelle et de la documentation des ingrédients.
Leaders du Secteur des Ingrédients pour la Viande
-
International Flavors & Fragrances, Inc.
-
Kerry Group plc
-
Archer Daniels Midland Company
-
Roquette Frères
-
BENEO
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients Carnés Entreprises couvertes dans ce rapport
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- International Flavors & Fragrances, Inc.
- Ingredion Incorporated
- Koninklijke DSM N.V.
- Givaudan SA
- Tate & Lyle PLC
- Corbion N.V.
- Kemin Industries, Inc.
- Roquette Frères
- BENEO
- Symrise AG
- Ajinomoto Co., Inc.
- Sensient Technologies Corporation
- BASF SE
- Associated British Foods plc
- Essentia Protein Solutions
- Wenda Ingredients
- Advanced Food Systems, Inc.
Développements industriels récents dans Marché des Ingrédients Carnés
- Juillet 2026 : ADM et The EVERY Company ont annoncé une collaboration pour lancer la production à l'échelle commerciale d'OvoPro, une protéine de blanc d'œuf sans origine animale, dans l'installation d'ADM à Clinton, Iowa. Le partenariat combine les capacités de fabrication par fermentation de précision d'ADM avec la technologie propriétaire de production de protéines d'EVERY pour étendre l'approvisionnement en OvoPro aux fabricants d'aliments face à une demande croissante de fortification en protéines.
- Juillet 2026 : Galactic a lancé les Galimax Flavor V-100 Pearls, une solution de conservation au vinaigre granulée à faible émission de poussière, lors de l'IFT FIRST à Chicago. Des études validées ont démontré qu'une concentration de 0,75 % inhibe la croissance de Listeria monocytogenes dans les charcuteries de poulet prêtes à consommer, positionnant le produit comme une solution antimicrobienne clean-label pour les producteurs de viande transformée et prête à consommer.
- Mai 2026 : ADM a lancé un portefeuille élargi de protéines de soja et de pois Arcon® en Amérique du Nord et en Europe. Le portefeuille comprend Arcon IH pour les applications de jambon et de côtelettes de porc, Arcon SB pour les saucisses et les boulettes de viande, et Arcon 412 pour les charcuteries et les nuggets de poulet, ainsi que des concentrés de protéines de soja texturées d'origine européenne pour l'extension de la viande et les formats hybrides à base de plantes.
Périmètre du Rapport sur le Marché Mondial des Ingrédients pour la Viande
Les ingrédients pour la viande sont des ingrédients fonctionnels et de transformation utilisés dans les formulations de viande et de produits carnés pour améliorer les performances de traitement, le rendement du produit, la texture, la rétention d'humidité, la saveur, la stabilité de la couleur, la conservation et la qualité globale du produit. Ils comprennent les liants, les extenseurs, les charges, les agents colorants et d'autres ingrédients spécialisés utilisés dans les applications de viande transformée telles que les saucisses, les hamburgers, les nuggets, les charcuteries, les boulettes de viande et autres produits carnés préparés.
Le marché des ingrédients pour la viande est segmenté par type d'ingrédient, fonctionnalité, forme et géographie. Par type d'ingrédient, le marché est segmenté en liants, extenseurs, charges, agents colorants, agents aromatisants, conservateurs, agents texturants, sels, phosphates et agents de salaison, enzymes et cultures starter, et autres types d'ingrédients. Par fonctionnalité, le marché est segmenté en rétention d'humidité et liaison de l'eau, amélioration du rendement, amélioration de la saveur, protection de la couleur et autres fonctionnalités. Par forme, le marché est segmenté en poudre et liquide. Par géographie, le marché est segmenté en Amérique du Nord, Europe et autres régions. Le rapport fournit la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Liants |
| Extendeurs |
| Charges |
| Agents colorants |
| Agents aromatisants |
| Conservateurs |
| Agents texturants |
| Sels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Ingrédient | Liants | |
| Extendeurs | ||
| Charges | ||
| Agents colorants | ||
| Agents aromatisants | ||
| Conservateurs | ||
| Agents texturants | ||
| Sels | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés répondues dans le rapport
Quelle est la valeur projetée du marché des ingrédients pour la viande d'ici 2031 ?
Les prévisions fournies projettent une valeur de 12,99 milliards USD d'ici 2031, en hausse par rapport à 10,09 milliards USD en 2026, avec un CAGR de 5,18 %.
Quelle catégorie d'ingrédients mène la demande ?
Les liants constituaient la plus grande catégorie d'ingrédients dans le projet soumis, avec une part de revenus de 33,68 % en 2025.
Quelle fonction d'ingrédient pour la viande connaît la croissance la plus rapide ?
L'amélioration de la saveur devrait croître à un CAGR de 7,18 % de 2026 à 2031 dans le projet soumis.
Pourquoi les systèmes de conservation naturels gagnent-ils du terrain dans la viande transformée ?
Les transformateurs recherchent des systèmes qui soutiennent les objectifs clean-label et aident à répondre aux exigences évolutives en matière de sécurité et de formulation.
Quelle région détient la plus grande part du marché des ingrédients carnés ?
En 2025, l'Europe représente la plus grande part de marché sur le marché des ingrédients carnés.
Quelles années couvre ce marché des ingrédients carnés et quelle était la taille du marché en 2024 ?
En 2024, la taille du marché des ingrédients carnés était estimée à 9,07 milliards USD. Le rapport couvre la taille historique du marché des ingrédients carnés pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des ingrédients carnés pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.