
Taille et part du marché des shakes de remplacement de repas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
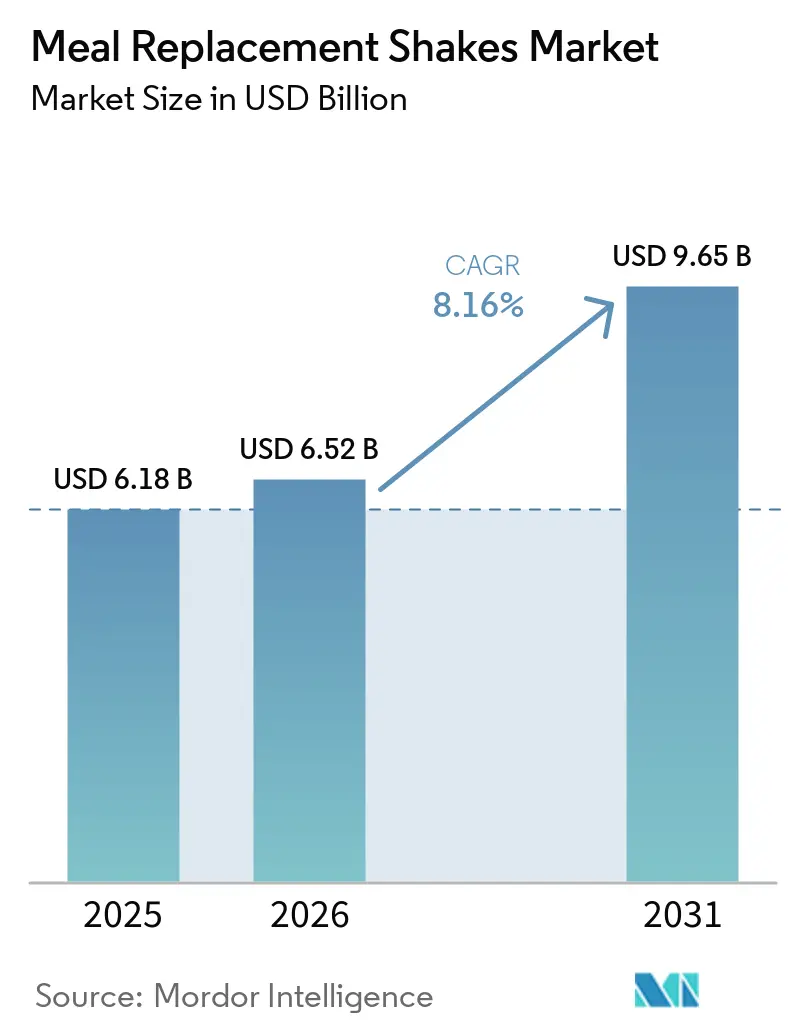
| Taille du Marché (2026) | 6.52 Milliards de dollars |
| Taille du Marché (2031) | 9.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des shakes de remplacement de repas par Mordor Intelligence
La taille du marché des shakes de remplacement de repas est évaluée à 6,52 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 6,18 milliards USD, et devrait atteindre 9,65 milliards USD d'ici 2031, progressant à un CAGR de 8,16 %. Une plus grande validation médicale, des règles plus strictes en matière d'allégations nutritionnelles et des améliorations rapides des formulations font évoluer la catégorie au-delà de la simple commodité vers des solutions nutritionnelles alignées sur les recommandations cliniques. Les formats prêts-à-boire (RTD) continuent de dominer les rayons, mais les concentrés et sirops connaissent la croissance la plus rapide, les hôpitaux, les écoles et les maisons de retraite se tournant vers des empreintes de fret et d'emballage réduites. Les programmes de lutte contre la malnutrition pédiatrique et la gestion de la sarcopénie gériatrique élargissent la base de consommateurs, tandis que les protéines d'origine végétale et les formules sans sucre ouvrent de nouveaux créneaux premium. L'économie de la distribution évolue également ; les supermarchés continuent de générer les volumes, mais les modèles de vente directe aux consommateurs (D2C) par abonnement augmentent la valeur à vie grâce à des cycles de réapprovisionnement automatisés.
Points clés du rapport
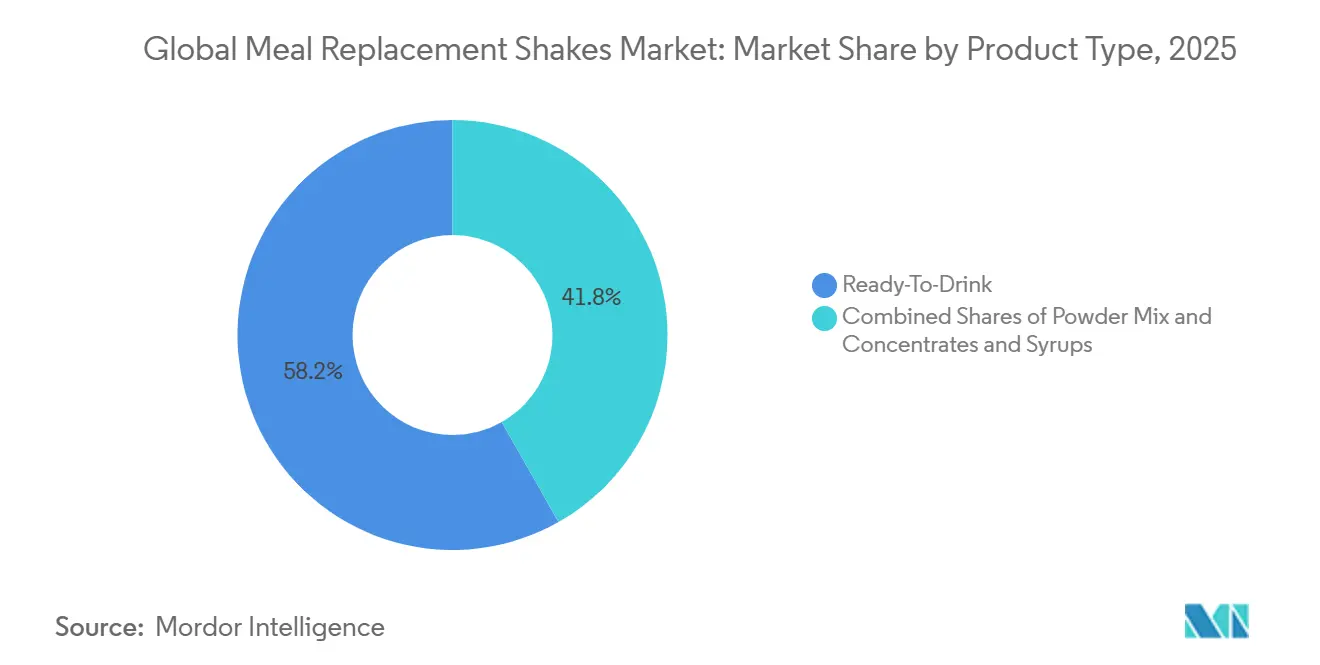
- Par type de produit, les formats prêts-à-boire ont représenté 58,21 % de la part du marché des shakes de remplacement de repas en 2025, tandis que les concentrés et sirops devraient enregistrer un CAGR de 10,88 % jusqu'en 2031.
- Par groupe d'âge, les adultes ont représenté 45,68 % de la part du marché des shakes de remplacement de repas en 2025 ; le segment des enfants devrait croître à un CAGR de 9,81 % jusqu'en 2031.
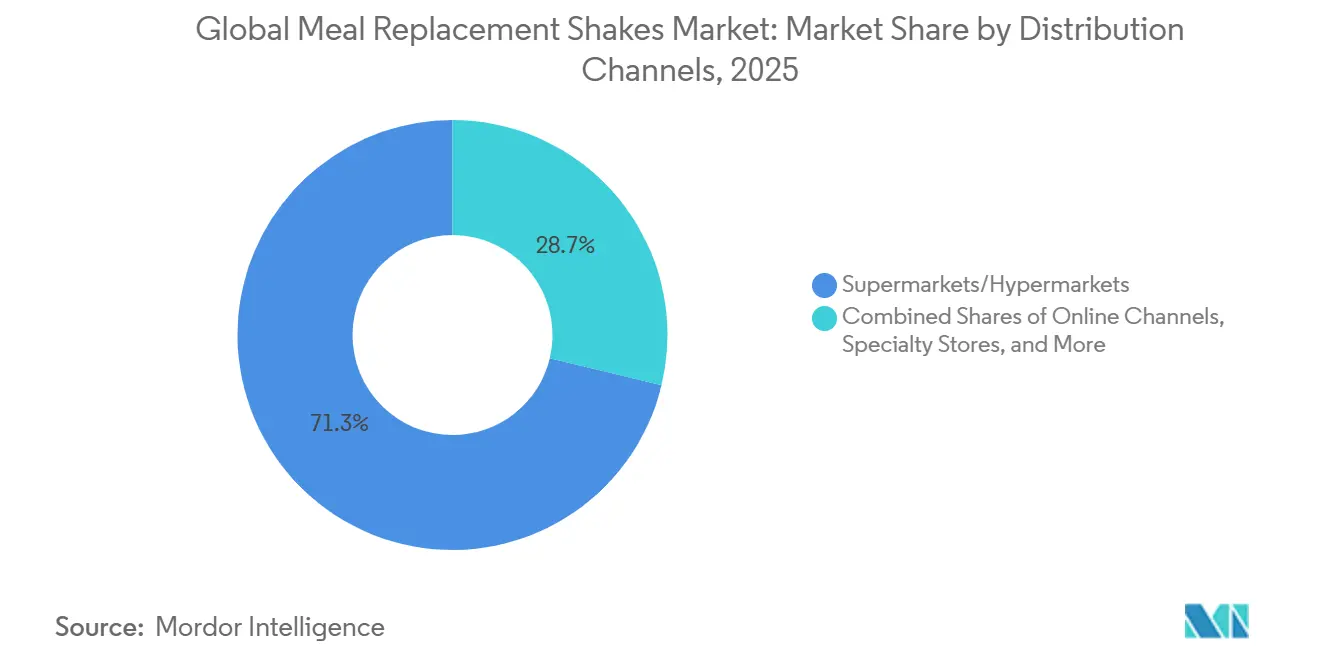
- Par canal de distribution, les supermarchés et hypermarchés ont représenté 71,25 % de la part du marché des shakes de remplacement de repas en 2025, tandis que la vente en ligne et le D2C progressent à un CAGR de 10,58 % jusqu'en 2031.
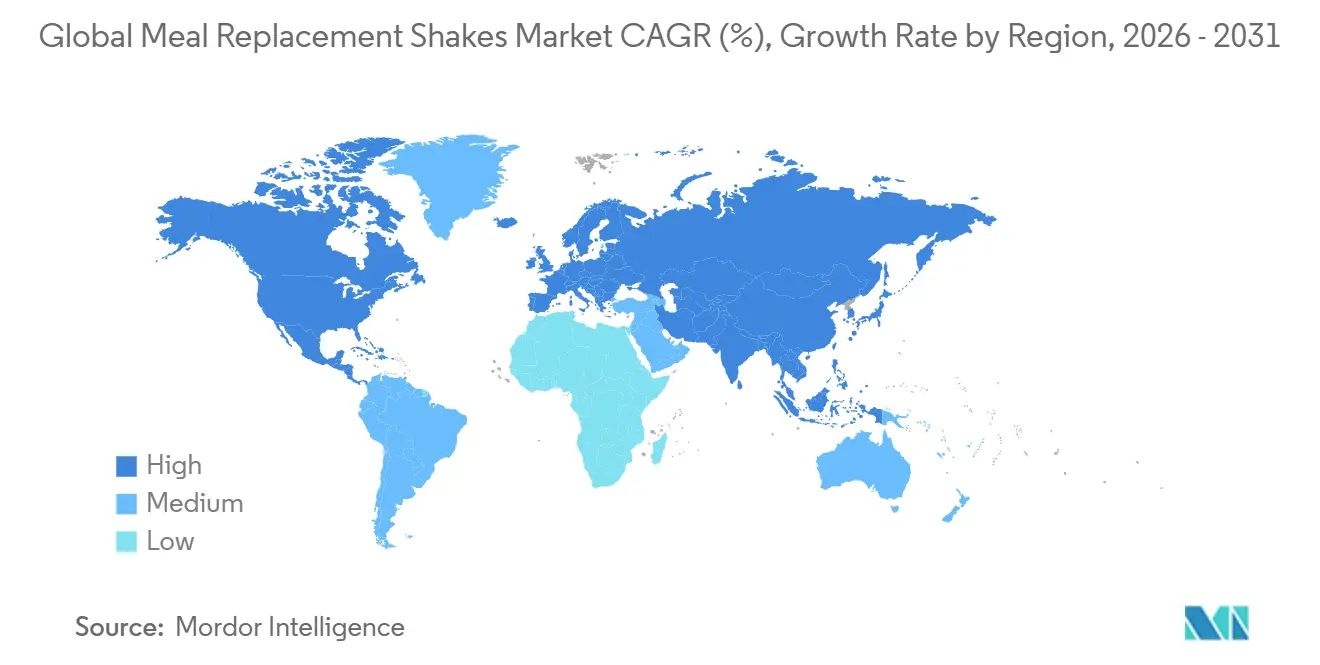
- Par zone géographique, l'Amérique du Nord a contribué à hauteur de 48,25 % de la part des revenus du marché des shakes de remplacement de repas en 2025, et la région Asie-Pacifique devrait se développer à un CAGR de 10,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les modes de vie urbains chargés stimulent le besoin d'options de repas rapides et portables | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La prise de conscience croissante en matière de santé stimule la préférence pour les shakes riches en nutriments | +1.5% | Mondial, en particulier en Amérique du Nord, en Europe et sur les marchés aisés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation produit dans les variantes à base de plantes, faibles en sucre et fonctionnelles | +2.1% | L'Amérique du Nord et l'Europe sont en tête ; l'adoption en Asie-Pacifique s'accélère | Moyen terme (2-4 ans) |
| Tendances fitness et culture des salles de sport | +1.3% | Amérique du Nord, Europe et Asie-Pacifique urbaine (Chine, Inde, Corée du Sud) | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et modèles d'abonnement | +1.4% | Mondial, avec la plus forte pénétration en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Recommandations médicales pour la gestion du poids et de la malnutrition | +1.7% | Amérique du Nord et Europe pour la gestion du poids ; Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique pour la malnutrition | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les modes de vie urbains chargés stimulent le besoin d'options de repas rapides et portables
Les professionnels urbains, contraints par le temps, réduisent désormais la durée de leurs repas à moins de 10 minutes. Ce changement de comportement a été mis en évidence dans le module Alimentation et santé 2024 de l'USDA, qui a révélé que 42 % des adultes actifs sautent au moins un repas traditionnel assis pendant les jours de semaine[1]. Par conséquent, les formats de repas liquides ne nécessitant aucune préparation, ustensile ou nettoyage significatif gagnent en popularité. Les shakes prêts-à-boire sont devenus l'option privilégiée des navetteurs, des travailleurs postés et des employés à distance qui combinent souvent travail et repas. Cette tendance est particulièrement visible dans les mégapoles telles que Tokyo, Mumbai et São Paulo, où les temps de trajet moyens dépassent 60 minutes. Dans ces villes, des réseaux de distribution denses favorisent les achats impulsifs dans les kiosques de métro et les épiceries de proximité. Les marques qui sécurisent des emplacements stratégiques dans les zones de transit à fort trafic attirent des clients réguliers qui privilégient la rapidité au goût. Cette dynamique explique la prime de prix de 30 % à 40 % que les formats RTD en portion individuelle affichent par rapport aux coûts par portion des mélanges en poudre.
La prise de conscience croissante en matière de santé stimule la préférence pour les shakes riches en nutriments
En Afrique du Sud, une enquête nationale sur la santé et la nutrition menée en 2024 a révélé que 78 % des consommateurs aspirent à mener un mode de vie plus sain, et que 45 % suivent activement leur consommation calorique. Ce changement de perspective a conduit les consommateurs à considérer les substituts de repas comme des aliments fonctionnels fournissant des micronutriments essentiels souvent absents des repas de commodité ultra-transformés, plutôt que comme de simples aides au régime. Les marques s'adaptent à cette tendance en mettant en avant des ingrédients tels que des minéraux biodisponibles comme le magnésium chélaté et le bisglycinate ferreux, des fibres prébiotiques comme l'inuline et l'amidon résistant, et des acides gras oméga-3 tels que le DHA d'algues, se distinguant ainsi des poudres protéinées conventionnelles. Ensure d'Abbott, qui a réalisé plus de 3 milliards USD de ventes mondiales en 2024, a reformulé sa gamme de produits phares pour inclure 27 vitamines et minéraux. Cette stratégie cible les consommateurs qui voient dans les substituts de repas un moyen de combler les lacunes alimentaires plutôt que des options alimentaires d'urgence. La médicalisation de la nutrition a élevé la catégorie du statut discrétionnaire au statut essentiel, garantissant une demande stable même en période de ralentissement économique.
Innovation produit dans les variantes à base de plantes, faibles en sucre et fonctionnelles
De 2010 à 2023, les données de Google Trends ont mis en évidence une augmentation remarquable de 3 355 % de l'adoption des protéines d'origine végétale. Cette croissance est principalement portée par la popularité croissante des régimes flexitariens, l'attention accrue portée à l'éviction des allergènes et les préoccupations environnementales croissantes, en particulier chez les consommateurs millennials et de la génération Z. Les isolats de protéines de pois sont devenus de solides concurrents, égalant le lactosérum en termes de digestibilité et de profils en acides aminés. De plus, les concentrés de fève et de haricot mungo, avec leurs profils de saveur neutres, simplifient le processus de formulation. Pour répondre aux préoccupations des consommateurs concernant les 15 à 20 grammes de sucres ajoutés dans les formulations traditionnelles, Beachbody a lancé Shakeology 0g de sucre ajouté en juin 2024. Ce produit, sucré au fruit du moine et à la stévia, apporte 130 à 140 kilocalories par portion. Des ingrédients auparavant limités aux marques de bien-être de niche, tels que les adaptogènes (par exemple, l'ashwagandha et la rhodiola), les nootropiques (par exemple, la crinière de lion et la citicoline) et les probiotiques (par exemple, Lactobacillus rhamnosus GG), font désormais leur entrée dans les produits grand public. Ce changement brouille la distinction entre les substituts de repas et les compléments alimentaires. Par conséquent, les agences réglementaires sont sous pression pour établir des normes d'étiquetage plus claires. Par exemple, la mise à jour de décembre 2024 de la FDA concernant l'allégation « sain » exclut explicitement les produits contenant des sucres ajoutés dépassant 2,5 grammes par portion.
Recommandations médicales pour la gestion du poids et de la malnutrition
Les médecins soutiennent de plus en plus les substituts de repas pour la gestion du poids et la rémission du diabète, portés par des preuves cliniques croissantes. L'essai Look AHEAD, qui a suivi des participants sur 8 ans, a révélé que des interventions intensives sur le mode de vie intégrant des substituts de repas ont entraîné une perte de poids durable et une réduction des risques cardiovasculaires. De même, les essais DIRECT et DIADEM-I, qui ont utilisé des protocoles de remplacement total du régime alimentaire, ont rapporté des taux de rémission du diabète de type 2 de 46 % et 61 %, respectivement. Ces résultats notables ont conduit l'Association brésilienne pour l'étude de l'obésité et du syndrome métabolique (ABESO) à recommander les substituts de repas comme intervention de classe IIa, niveau A pour les régimes hypocaloriques structurés dans ses directives de 2024. Pour lutter contre la malnutrition, l'Organisation mondiale de la santé préconise des aliments thérapeutiques prêts à l'emploi pour la malnutrition aiguë sévère, une catégorie étroitement associée aux shakes riches en protéines, en particulier dans les soins pédiatriques et gériatriques[2]. Pour répondre à la demande croissante de PediaSure et Ensure, produits fréquemment prescrits par les médecins pour les difficultés de croissance et la perte musculaire liée à l'âge, Abbott a établi de nouvelles installations de fabrication à Jhagadia, en Inde ; à Tipp City, dans l'Ohio ; et à Jiaxing, en Chine en 2025.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôle réglementaire sur les allégations nutritionnelles et la teneur en sucre | -0.9% | Mondial, avec l'application la plus stricte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence intense des barres, soupes et alternatives prêtes-à-boire | -0.7% | Mondial, en particulier en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Manque de satiété par rapport aux repas solides | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Coûts élevés par rapport aux aliments entiers | -0.6% | Mondial, avec le plus grand impact sur les marchés émergents sensibles aux prix | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire sur les allégations nutritionnelles et la teneur en sucre
En décembre 2024, la FDA a finalisé de nouveaux critères pour l'allégation « sain », introduisant des limites sur les graisses saturées, le sodium et les sucres ajoutés. Ces normes mises à jour disqualifient de nombreuses formulations de produits existantes, obligeant les marques à reformuler ou à abandonner les messages de santé en face avant d'emballage. Les produits contenant plus de 2,5 grammes de sucres ajoutés par portion sont interdits de porter des allégations « sain », excluant ainsi effectivement les saveurs chocolat et vanille sucrées avec du sucre de canne ou du sirop de maïs à haute teneur en fructose. De plus, en 2024, la Food and Drug Administration a proposé des règles d'étiquetage nutritionnel en face avant d'emballage. Ces règles exigeraient une divulgation claire de la teneur en graisses saturées, en sodium et en sucres ajoutés. Bien que cela améliore la transparence, cela expose également les faiblesses de formulation que les concurrents pourraient exploiter par le biais de publicités comparatives. Dans l'Union européenne, le Règlement 609/2013 impose des exigences strictes pour les substituts de repas destinés au contrôle du poids. Ces produits doivent fournir 200 à 400 kilocalories, au moins 25 % de l'apport journalier recommandé en vitamines et minéraux, et un minimum de 25 grammes de protéines. Ces normes créent une barrière de conformité que les petites marques peinent souvent à surmonter. Au Brésil, la réglementation RDC 243/2018 de l'ANVISA classe les compléments alimentaires comme « Suplemento Alimentar ». Cette réglementation restreint les listes d'ingrédients à ceux définis dans les IN 28/2018 et IN 29/2018. De plus, le processus d'enregistrement, qui prend 12 à 18 mois, représente un défi important pour les nouveaux entrants sur le marché.
Concurrence intense des barres, soupes et alternatives prêtes-à-boire
De 2013 à 2024, les barres protéinées ont connu une multiplication par quatre des allégations à haute teneur en protéines, selon Mintel. Ces barres concurrencent désormais directement les shakes, répondant aux besoins des consommateurs soucieux de leur santé qui recherchent la commodité. Les barres offrent une meilleure portabilité, car elles ne nécessitent pas de réfrigération et éliminent le risque de déversement. Leur forme solide améliore également la satiété en favorisant une distension gastrique plus forte et un vidage gastrique plus lent par rapport aux liquides. Lancée à l'automne 2024, la David Bar apporte 28 grammes de protéines, 150 kilocalories et zéro sucre. Ce produit représente la prochaine génération de formulations de barres, égalant ou dépassant les profils en macronutriments des shakes sans nécessiter de shakers ou de mixeurs. Des marques comme Huel et Soylent redéfinissent les catégories avec des kits de repas prêts-à-manger, des soupes et des bols réfrigérés. Ces produits intègrent des ingrédients d'aliments entiers et offrent une variété de textures, répondant aux limites associées aux shakes liquides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les concentrés captent la demande axée sur les coûtsLes concentrés et sirops devraient croître à un CAGR impressionnant de 10,88 %, dépassant le taux de croissance global du marché des shakes de remplacement de repas. Ce format est particulièrement apprécié des hôpitaux et des écoles en raison de son rapport coût-efficacité ; un litre peut produire jusqu'à 15 portions, réduisant considérablement les frais de fret et d'emballage de près de 70 % par rapport aux options prêtes-à-boire (RTD). D'autre part, les produits RTD, reconnus pour leur commodité, devraient maintenir une position dominante, captant une part de revenus notable de 58,21 % en 2025. Les mélanges en poudre occupent un terrain intermédiaire entre les concentrés et les produits RTD, mais leur processus de préparation en plusieurs étapes peut décourager les consommateurs à la recherche de solutions rapides et mobiles. Les avancées en matière de technologie de microencapsulation améliorent la durée de conservation des poudres, tandis que les lancements de produits axés sur les saveurs, comme ceux de Huel, prouvent que les poudres peuvent offrir une variété comparable aux options RTD.
Le segment des concentrés gagne également du terrain en raison de son alignement avec les mandats environnementaux, car il utilise moins de plastique que les autres formats. Cependant, certains défis persistent, notamment la viscosité élevée, qui limite la teneur en protéines, et le risque d'erreurs de dilution des arômes, qui peuvent nuire à l'acceptation par les consommateurs. Pour relever ces défis, les produits RTD évoluent en introduisant des variantes à base de plantes et sans sucre. Ces innovations visent à réduire l'écart entre coût et performance tout en garantissant une présence compétitive en rayon sur le marché.

Par groupe d'âge :
les shakes pédiatriques dépassent la base adulte principalePortée par la médicalisation croissante de la supplémentation pour la croissance, le segment des enfants devrait se développer à un CAGR robuste de 9,81 % jusqu'en 2031. Le succès croissant de PediaSure en Inde met en évidence la tendance croissante des médecins à prescrire des produits nutritionnels pour remédier aux difficultés alimentaires chez les enfants. Ce changement reflète une acceptation plus large des solutions nutritionnelles de qualité médicale pour les soins pédiatriques. En revanche, la cohorte adulte, qui devrait représenter une part de marché de 45,68 % en 2025, montre des signes de saturation du marché. Cependant, des entreprises comme Herbalife continuent de maintenir leur position dans ce segment en utilisant un modèle de marketing à plusieurs niveaux qui met l'accent sur le coaching personnalisé pour engager efficacement les consommateurs.
Pendant ce temps, le segment des seniors affiche la consommation par habitant la plus élevée de produits nutritionnels, portée par des besoins croissants en protéines de 1,0 à 1,2 g/kg de poids corporel, tels que recommandés par les directives diététiques gériatriques. Les politiques de remboursement des soins de santé et la couverture d'assurance influencent de plus en plus la dynamique du marché, déplaçant l'attention vers les formules nutritionnelles pédiatriques et pour seniors. Ces formules spécialisées commandent non seulement des prix premium, mais présentent également une élasticité promotionnelle plus faible par rapport aux unités de gestion des stocks (SKU) adultes grand public. Cette tendance souligne la demande croissante de solutions nutritionnelles ciblées répondant aux besoins spécifiques des groupes d'âge et de santé.
Par canal de distribution :
la vente au détail en ligne capture l'économie des abonnementsLa vente au détail en ligne et le D2C devraient croître à un CAGR robuste de 10,58 %, alimentés par les avancées des systèmes de réapprovisionnement automatisés et l'avantage de frais de canal réduits. Des marques telles que Soylent et Huel exploitent les modèles d'abonnement en offrant des remises allant de 12 % à 25 %, ce qui a réussi à augmenter la fréquence d'achat de deux à quatre commandes annuelles. De plus, l'intégration de fonctionnalités de commerce social sur des plateformes comme TikTok et Instagram transforme l'engagement des influenceurs en expériences de paiement fluides et accélérées, particulièrement attrayantes pour les consommateurs de la génération Z qui privilégient la commodité et l'interaction numérique.
Les supermarchés et hypermarchés continuent de dominer avec une part de marché substantielle de 71,25 %, principalement en raison de leur capacité à attirer un fort trafic de clients. Cependant, l'imposition de frais de référencement et de garanties de démarque exerce une pression sur les marges des marques, rendant la rentabilité difficile. Les épiceries de proximité et les pharmacies restent essentielles pour répondre aux besoins d'achats complémentaires, comme en témoigne la large disponibilité de Premier Protein dans les points de vente CVS et 7-Eleven. Pendant ce temps, les magasins spécialisés en nutrition se taillent une niche en offrant des conseils d'experts, ce qui améliore considérablement les taux de conversion pour les produits à ciblage clinique tels que Ensure et Boost, répondant aux consommateurs à la recherche de solutions nutritionnelles personnalisées.
Analyse géographique
Marché des Shakes de Remplacement de Repas en Amérique du Nord
L'Amérique du Nord a généré 48,25 % des revenus du marché des shakes de remplacement de repas en 2025, soutenue par le remboursement par les assurances de la nutrition médicale et une couverture de distribution diversifiée. La prévalence élevée de l'obésité et l'acceptation des substituts de repas par les médecins soutiennent l'intérêt des consommateurs. Le resserrement des allégations nutritionnelles par la FDA en 2024 imposera des coûts de reformulation jusqu'en 2027, en particulier pour les saveurs riches en sucre. La consolidation se poursuit, comme en témoigne l'acquisition de Muscle Milk par Hormel en 2024, qui renforce son portefeuille de boissons riches en protéines.
Marché des Shakes de Remplacement de Repas en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 10,91 % jusqu'en 2031. L'urbanisation, la hausse des revenus disponibles et la simplification des réglementations à l'importation permettent aux multinationales de localiser leurs formules en Inde, en Chine et en Asie du Sud-Est. Abbott a étendu sa production à Jhagadia et Jiaxing en 2025 pour répondre à la demande pédiatrique et gériatrique. La population chinoise âgée de plus de 60 ans est en passe d'atteindre 400 millions d'individus d'ici 2035, ce qui soutient une croissance soutenue des volumes pour les shakes riches en protéines.
Marché des Shakes de Remplacement de Repas en EMEA et en Amérique du Sud
L'Europe applique le Règlement UE 609/2013, engendrant des coûts de conformité élevés qui favorisent les acteurs tablis[3]. L'Allemagne affiche la consommation par habitant la plus élevée grâce à de solides circuits de distribution en pharmacie, tandis que le système de notation Nutri-Score en France pénalise les références à forte teneur en sucre. L'Amérique du Sud est confrontée à la volatilité des devises, la dépréciation du real brésilien faisant augmenter les coûts des intrants en lactosérum et mettant à l'épreuve l'élasticité des prix. Les listes d'ingrédients restrictives de l'ANVISA ralentissent par ailleurs les nouvelles entrées sur le marché. Le Moyen-Orient et l'Afrique présentent un potentiel à long terme, les gouvernements s'attaquant à l'obésité et à la malnutrition, comme en témoigne la croissance annuelle de 6,3 % des produits de gestion du poids en Afrique du Sud.
Paysage réglementaire
La réglementation des boissons substitutives de repas couvre à la fois les règles alimentaires générales et, sur certains marchés, des normes de composition spécifiques pour les produits positionnés pour le contrôle du poids ou la nutrition médicale. Aux États-Unis, la FDA a finalisé une définition mise à jour de l'allégation nutritionnelle implicite « healthy » le 27 décembre 2024, resserrant les limites relatives aux graisses saturées, au sodium et aux sucres ajoutés, avec une date de conformité obligatoire fixée au 25 février 2028. La FDA a également fixé le 1er janvier 2028 comme date de conformité uniforme pour les réglementations finales d'étiquetage alimentaire publiées entre le 1er janvier 2025 et le 31 décembre 2026, ce qui détermine le moment où les mises à jour des étiquettes et des allégations doivent être mises en œuvre à l'échelle des portefeuilles.
D'autres grands marchés appliquent également des exigences propres à la catégorie qui façonnent les choix de formulation et d'étiquetage. Dans l'Union européenne, le règlement (UE) n° 609/2013 régit les denrées alimentaires destinées à des groupes spécifiques, y compris les substituts de repas complets pour le contrôle du poids, et rattache la conformité aux règles européennes plus larges relatives à l'information sur les denrées alimentaires. L'Australie réglemente les substituts de repas formulés dans le cadre du Food Standards Code (Standard 2.9.3), avec une période de transition pour l'étiquetage courant du 13 septembre 2024 au 13 septembre 2029, tandis que le Canada fixe les exigences relatives aux substituts de repas dans le Règlement sur les aliments et drogues B.24.200 (dernière modification en avril 2026). Ensemble, ces règles renforcent la nécessité de spécifications produit et d'une gouvernance des allégations propres à chaque marché.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants, notamment les protéines laitières (concentrés de protéines de lactosérum et de lait), les protéines végétales (pois et autres légumineuses), les huiles et MCT, les fibres, les édulcorants, les vitamines et minéraux, les arômes, ainsi que l'emballage (bouteilles individuelles, bouchons, étiquettes et cartons). La formulation et le mélange de prémix sont suivis de la transformation et du remplissage. Les produits RTD s'appuient généralement sur des capacités de traitement UHT et d'emballage aseptique, tandis que les poudres, concentrés et sirops font davantage appel au mélange à sec, à la concentration et à des formats d'emballage stables. La traçabilité des ingrédients et les systèmes qualité sont de plus en plus liés à l'approvisionnement, car les allégations nutritionnelles et les normes propres à la catégorie aux États-Unis, dans l'Union européenne, au Canada et en Australie exigent des spécifications auditées et une documentation cohérente.
La production intermédiaire est assurée par des usines appartenant aux marques et des co-fabricants, puis acheminée via les canaux aval. Les supermarchés et hypermarchés restent centraux pour la distribution en volume, tandis que les commerces de proximité et pharmacies soutiennent les achats d'appoint et que les points de vente spécialisés en nutrition servent les produits à positionnement clinique. La vente en ligne et le D2C ajoutent une logistique d'abonnement, un réapprovisionnement automatisé et des données consommateurs directes. Les principaux points de friction incluent la volatilité des intrants en protéines et micronutriments, les variations du coût des emballages, et les contraintes de capacité pour les lignes aseptiques, autant de facteurs qui influencent la rationalisation des références (RTD contre poudres contre concentrés) et les décisions concernant l'implantation régionale des sites de fabrication.
Paysage concurrentiel
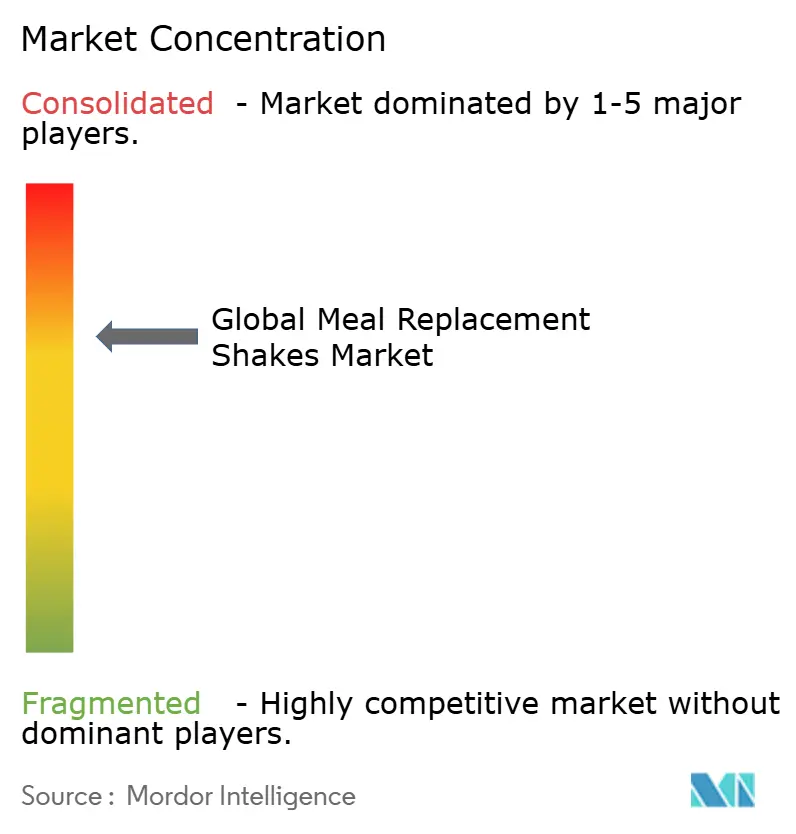
Le marché des shakes de remplacement de repas, avec une concentration modérée, met en évidence la domination de quelques multinationales clés : Abbott, Nestlé, Glanbia, Herbalife et Danone. Ensure d'Abbott a franchi une étape importante en 2024, dépassant 3 milliards USD de chiffre d'affaires. Ce succès a été porté par sa solide validation clinique et son positionnement stratégique au sein des cadres de remboursement. De même, Herbalife a démontré sa capacité à s'adapter aux tendances émergentes avec le lancement en février 2024 de son GLP-1 Nutrition Companion, illustrant comment les acteurs établis s'alignent sur les innovations adjacentes aux médicaments pour maintenir leur pertinence et saisir de nouvelles opportunités.
Les challengers nativement numériques exploitent une intégration avancée des données pour perturber le marché. Des marques telles que AG1 et Huel ont intégré leurs offres avec des applications de suivi de la condition physique, leur permettant de proposer des abonnements personnalisés. Cette approche améliore non seulement la valeur à vie des clients, mais élimine également le besoin de frais de référencement, offrant un avantage concurrentiel. De plus, les petites marques capitalisent sur des attributs tels que les formulations à base de plantes et les options sans sucre pour se tailler des niches distinctes, contournant efficacement les portefeuilles des grands acteurs établis. Les fusions et acquisitions restent une stratégie de croissance essentielle sur ce marché. Par exemple, l'acquisition progressive d'Orgain par Nestlé renforce son portefeuille de produits à base de plantes, tandis que l'introduction par Glanbia d'une variante SlimFast à base de plantes s'aligne sur la tendance croissante des consommateurs flexitariens, diversifiant davantage ses offres.
La conformité réglementaire continue de façonner le paysage concurrentiel, créant à la fois des défis et des opportunités. Les entreprises qui investissent de manière proactive dans des initiatives de réduction du sucre et adoptent des pratiques d'étiquetage propre sont mieux positionnées pour défendre leurs allégations produits et maintenir leur visibilité en rayon. Cela est particulièrement crucial alors que les réglementations mondiales sur l'étiquetage des profils nutritionnels deviennent de plus en plus strictes, obligeant les acteurs du marché à s'adapter et à innover pour répondre aux normes en constante évolution.
Leaders du secteur des shakes de remplacement de repas
-
Abbott Laboratories
-
Nestlé S.A.
-
Glanbia PLC
-
Amway Corp.
-
Herbalife Nutrition
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Shakes de Remplacement de Repas Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Glanbia PLC (SlimFast)
- Herbalife Nutrition Ltd.
- Nestlé S.A. (Orgain, Boost)
- The Simply Good Foods Co. (Atkins)
- Huel Ltd.
- Soylent Nutrition Inc.
- Amway Corp. (Nutrilite)
- Danone S.A. (Ensure)
- Kellogg Company (Special K)
- Beachbody LLC (Shakeology)
- Premier Nutrition Co. (Premier Protein)
- IdealShape LLC
- Garden of Life LLC
- Labrada Nutrition
- Vega (WhiteWave Foods)
- PepsiCo Inc.(Muscle Milk)
- GNC Holdings Inc.
- Orgain Inc.
- Jimmy Joy
Lire l’analyse des entreprises de shakes de remplacement de repas
Opportunités de marché et perspectives d'avenir
Le développement de produits ouvre un espace blanc à l'intersection d'une densité protéique plus élevée, d'une teneur en sucre plus faible et d'un positionnement fonctionnel ciblé. Abbott a étendu sa capacité de fabrication en 2025 sur des sites incluant Jhagadia (Inde), Tipp City (Ohio) et Jiaxing (Chine) pour répondre à la demande de nutrition médicalement alignée liée aux usages pédiatriques et gériatriques. Dans le même temps, le resserrement des critères de la FDA pour l'allégation « healthy » (finalisé en décembre 2024) relève la barre en matière de conformité au sucre et au profil nutritionnel, créant une marge pour des substituts de repas reformulés et à étiquetage épuré capables de soutenir une communication en face avant d'emballage.
Les occasions de consommation et les formats s'élargissent également au-delà des shakes classiques RTD en portion individuelle. En juillet 2026, PepsiCo a lancé Quaker Oat Shake & Go, un mélange sec que les consommateurs combinent avec un liquide, et Danone a étendu Silk avec les Silk Protein Shakes à conservation ambiante, positionnés autour des protéines végétales et des fibres, renforçant l'innovation continue dans les offres portables et à conservation ambiante qui réduisent la dépendance à la réfrigération. La montée en gamme des repères en protéines, notamment le lancement par BellRing Brands de Premier Protein Ultimate en juillet 2026 avec 42 g de protéines par bouteille, met en évidence une marge pour les marques de se différencier par une nutrition concentrée pour la gestion du poids et le soutien musculaire, tout en gérant les contraintes de goût, de texture et d'étiquetage.
Développements industriels récents dans Marché des Shakes de Remplacement de Repas
- Juin 2026 : Nestlé a annoncé l'acquisition de la participation restante de 51 % dans yfood Labs, entreprise munichoise de repas prêts à boire, en prenant le contrôle total. L'opération renforce la position de Nestlé dans les repas RTD portables axés sur la nutrition et lui offre une voie pour développer yfood via l'empreinte de fabrication et de distribution plus large de Nestlé.
- Mai 2026 : Abbott a lancé Ensure Strength Pro en Inde, positionné autour d'un mélange de 31 nutriments incluant 30 g de protéines pour soutenir la force et la nutrition globale des adultes vieillissants. Ce lancement axé sur l'Inde s'inscrit dans la demande de nutrition à proximité clinique et crée un pont plus direct entre les substituts de repas pour consommateurs et le positionnement en nutrition médicale.
- Septembre 2024 : Arla Foods a introduit Protein Food to Go au Danemark, une gamme de boissons substitutives de repas à base de lait proposée en plusieurs saveurs avec 30 g de protéines par portion, plus des fibres, vitamines et minéraux. Ce lancement a accru l'intensité concurrentielle en Europe pour les formats RTD de nutrition complète et a relevé les attentes concernant les formulations à forte teneur en protéines dans la distribution grand public.
Marché des Shakes de Remplacement de Repas Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les shakes conditionnés positionnés et utilisés comme substituts de repas, comptabilisés en valeur sur les canaux de distribution physique et en ligne, incluant les formats prêts-à-boire, les mélanges en poudre et les concentrés/sirops. Notre périmètre se concentre sur les produits qui délivrent un profil calorique et nutritionnel planifié pour remplacer un repas complet.
Exclusions du périmètre : Nous excluons les shakes protéinés standard et les boissons de récupération sportive principalement commercialisés pour la performance ou la prise de masse musculaire plutôt que pour remplacer un repas.
Aperçu de la segmentation
- Par type de produit
- Mélange en poudre
- Prêt-à-boire (RTD)
- Concentrés et sirops
- Par groupe d'âge
- Enfants (≤ 12 ans)
- Adultes (18-64 ans)
- Seniors (65+)
- Par canal de distribution
- Supermarchés et hypermarchés
- Épiceries de proximité et pharmacies
- Vente au détail en ligne et D2C
- Magasins spécialisés en nutrition
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Belgique
- Pologne
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'examen des recommandations publiques en matière de nutrition et d'étiquetage, afin de distinguer les substituts de repas des boissons et compléments adjacents. Nous avons examiné des sources telles que la FDA américaine (étiquetage et allégations), les documents de la Commission européenne et de l'EFSA sur les denrées alimentaires faisant l'objet d'allégations nutritionnelles, ainsi que les recommandations du Codex Alimentarius qui encadrent les pratiques d'étiquetage dans de nombreux pays.
Pour ancrer les signaux de demande, nous avons également utilisé des indicateurs de santé et de régime alimentaire provenant de sources telles que l'Organisation mondiale de la santé et l'OCDE, suivis de vérifications directionnelles des échanges commerciaux et des expéditions à l'aide de séries douanières de type UN Comtrade, le cas échéant. Les rapports annuels des entreprises, les présentations aux investisseurs, la presse de référence et un abonnement payant aux données financières et aux actualités des entreprises ont ensuite été utilisés pour cartographier les portefeuilles de marques, les évolutions du mix de canaux (y compris en ligne) et les dynamiques de prix. Les sources documentaires listées ici sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès de responsables produits et commerciaux dans le domaine de la nutrition conditionnée, des équipes de catégorie en grande distribution et des partenaires de distribution, afin de confronter nos données sur les volumes, les grilles tarifaires et la dynamique des canaux aux comportements d'achat réels. Nous avons également échangé avec des spécialistes régionaux pour confirmer la manière dont le positionnement des substituts de repas, la sensibilité aux allégations et le comportement d'abonnement en ligne diffèrent selon les zones géographiques, puis nous avons utilisé ces données pour affiner les hypothèses les plus fragiles dans les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 19 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Managers : 47 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la valeur de la catégorie par région à partir des signaux de consommation et de la structure des canaux, puis est traduite en un total mondial unique après des vérifications de cohérence des devises. Pour maintenir des totaux réalistes, nous avons corroboré le résultat par des approximations ascendantes sélectives, telles que le prix par portion échantillonné multiplié par les portions estimées vendues sur les principaux canaux, suivies de vérifications auprès des distributeurs et des détaillants lorsque les données étaient disponibles.
Les principaux paramètres du modèle comprenaient le mix prêt-à-boire / mélange en poudre / concentrés et sirops, la pénétration de la vente en ligne et du D2C, les tailles d'emballage typiques et les portions par emballage, les évolutions du prix de vente moyen par format, et les évolutions liées à l'intérêt pour la gestion du poids et l'alimentation de commodité. Lorsque les publications des entreprises ne séparaient pas clairement les shakes de remplacement de repas des boissons nutritionnelles adjacentes, le chiffre d'affaires a été ajusté à l'aide de la cartographie des portefeuilles et de plages d'allocation basées sur des entretiens, et l'écart résiduel a été traité par une mise à l'échelle au niveau régional ancrée sur les parts de canaux.
Pour les prévisions, nous avons utilisé une analyse de scénarios afin de pouvoir faire varier l'inflation des prix à court terme, le rythme de reformulation (pour la réduction du sucre et la densité en protéines) et la croissance des abonnements en ligne sans fragiliser le modèle. Les hypothèses ont été examinées avec des experts primaires afin que la courbe finale reflète ce qui est attendu en rayon, et non simplement ce qu'une tendance suggère.
Validation des données et cycle de mise à jour
Nous avons vérifié les résultats par triangulation selon trois angles, à savoir les signaux côté demande, le comportement des canaux et les publications côté fournisseurs, puis nous avons recherché les écarts trop importants pour être expliqués par le mix ou les devises. Lorsque des anomalies sont apparues, la piste des données d'entrée a été revérifiée et des relances ciblées ont été effectuées pour confirmer si le problème provenait de la définition, des prix ou de l'allocation des canaux.
Avant validation finale, le modèle fait l'objet d'une révision analytique en plusieurs étapes, comprenant des vérifications logiques au niveau de la région et du format, suivies de vérifications de cohérence par rapport aux dynamiques connues de la catégorie. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs, des évolutions importantes des portefeuilles ou des mouvements de prix marqués, et une dernière vérification de fraîcheur est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché des shakes de remplacement de repas selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs de marché publiées pour les shakes de remplacement de repas peuvent sembler très éloignées les unes des autres, même lorsque tous parlent du même besoin consommateur. Les écarts proviennent généralement de la manière dont la frontière est tracée entre les véritables substituts de repas et les boissons nutritionnelles adjacentes, ainsi que des différences dans le traitement des ventes en ligne, du prix par portion et du calendrier des devises.
Les vérifications de prix par format (RTD versus mélange en poudre) et la validation du mix de canaux issues des entretiens constituent les éléments probants qui permettent à Mordor Intelligence de rester ancré à un périmètre de demande de substituts de repas plutôt qu'à un segment plus large de boissons protéinées. Lorsque d'autres éditeurs intègrent des shakes de récupération sportive, des barres de remplacement de repas ou des produits de remplacement de repas plus larges, le total évolue naturellement. Il peut également varier si l'année de base et les hypothèses d'inflation ne sont pas actualisées selon le même calendrier.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,18 milliards USD (2025) | |
| Revue professionnelle A | 6,16 milliards USD (2025) | Utilise un périmètre narratif plus large qui peut ne pas séparer systématiquement les shakes de remplacement de repas des boissons nutritionnelles adjacentes dans toutes les régions, et le détail méthodologique sur la tarification au niveau du format et la pondération des canaux est limité. |
| Publication sectorielle B | 5,19 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long avec des hypothèses d'inflation et de devises différentes, et les règles d'inclusion semblent autoriser davantage de variation dans ce qui est qualifié de shake de remplacement de repas selon les marchés. |
L'écart s'explique principalement par le contrôle de la définition, le choix de l'année et la manière dont le prix par portion est reporté par format. En maintenant le périmètre strictement limité aux shakes positionnés comme substituts de repas, puis en validant le mix de formats et les parts de canaux, l'estimation devient plus facile à tracer et à mettre à jour lorsque les conditions du marché évoluent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des shakes de remplacement de repas ?
La taille du marché des shakes de remplacement de repas est de 6,52 milliards USD en 2026.
À quelle vitesse la catégorie devrait-elle croître jusqu'en 2031 ?
Le chiffre d'affaires devrait progresser à un CAGR de 8,16 %, pour atteindre 9,65 milliards USD d'ici 2031.
Quel format de produit domine les ventes aujourd'hui ?
Les shakes prêts-à-boire détiennent la plus grande part à 58,21 % des revenus de 2025.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait afficher un CAGR de 10,91 % jusqu'en 2031 en raison de l'urbanisation et de la hausse des revenus disponibles.