
Taille et part du marché des boissons isotoniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
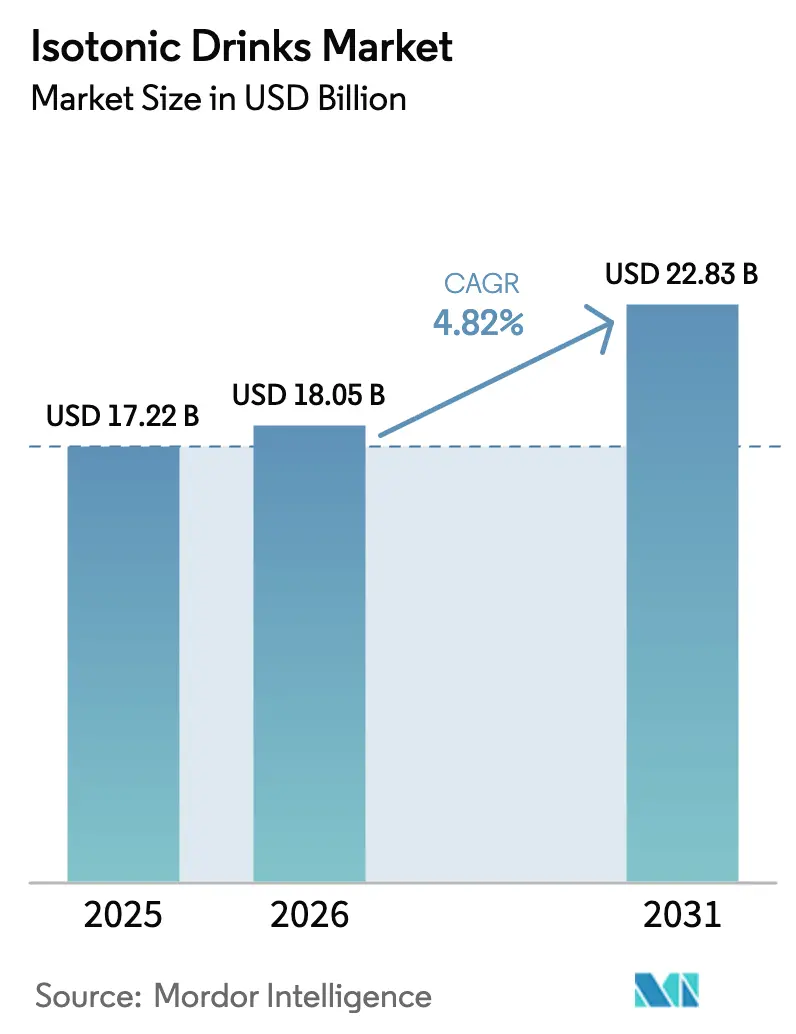
| Taille du Marché (2026) | 18.05 Milliards de dollars |
| Taille du Marché (2031) | 22.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.82 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
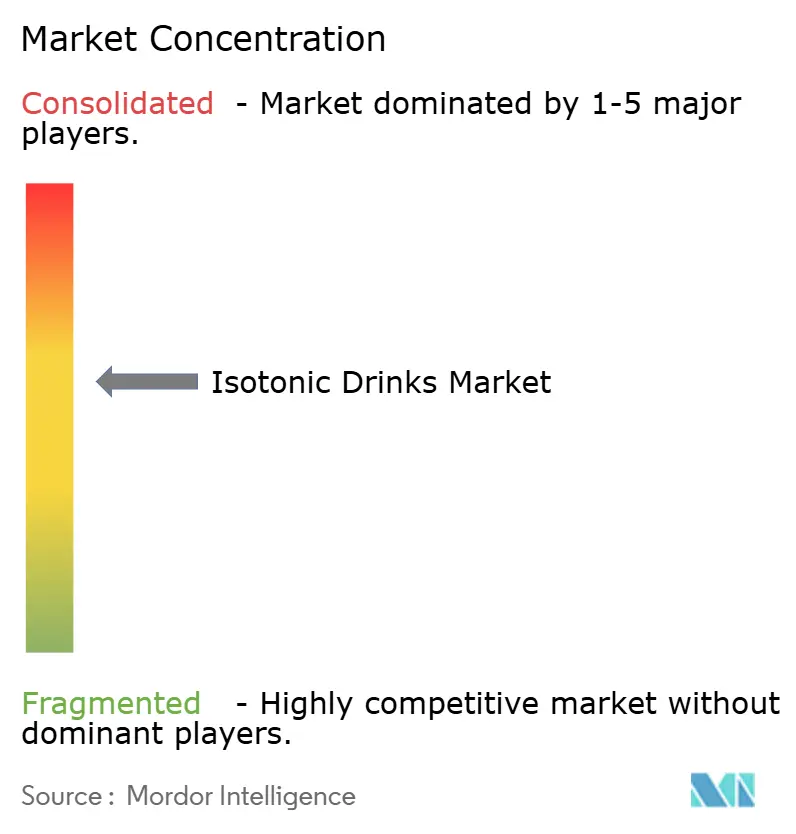
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons isotoniques par Mordor Intelligence
La taille du marché des boissons isotoniques devrait passer de 17,22 milliards USD en 2025 à 18,05 milliards USD en 2026, pour atteindre 22,84 milliards USD d'ici 2031, avec un CAGR de 4,82 % sur la période 2026-2031. Les routines de remise en forme occasionnelles et l'intérêt croissant pour l'équilibre électrolytique chez les non-athlètes ont déplacé le principal cas d'usage de l'hydratation, passant d'une reconstitution réservée aux événements sportifs à une consommation quotidienne. Si l'Amérique du Nord continue de définir les standards de cette catégorie, le Moyen-Orient et l'Afrique connaissent l'expansion la plus rapide. Cette croissance est alimentée par les investissements étatiques dans les stades, les académies et les sports de jeunesse, le tout soutenu par un besoin pressant d'hydratation dans les climats chauds. Le développement des produits a évolué au-delà des simples améliorations de saveurs vers une tendance appelée « empilement fonctionnel ». Dans ce cadre, les électrolytes sont combinés avec des acides aminés, des adaptogènes ou des nootropiques, permettant aux marques de pratiquer des prix premium en rayon. L'essor du commerce en ligne propulse le marché des boissons isotoniques vers l'avant. En contournant les intermédiaires traditionnels de la distribution et en s'appuyant sur le contenu des influenceurs ainsi que sur les modèles d'abonnement, les marques parviennent efficacement à fidéliser leurs acheteurs. Par ailleurs, la sensibilisation des consommateurs au rôle de l'hydratation dans la santé globale stimule la demande de formulations innovantes de boissons isotoniques.
Points clés du rapport
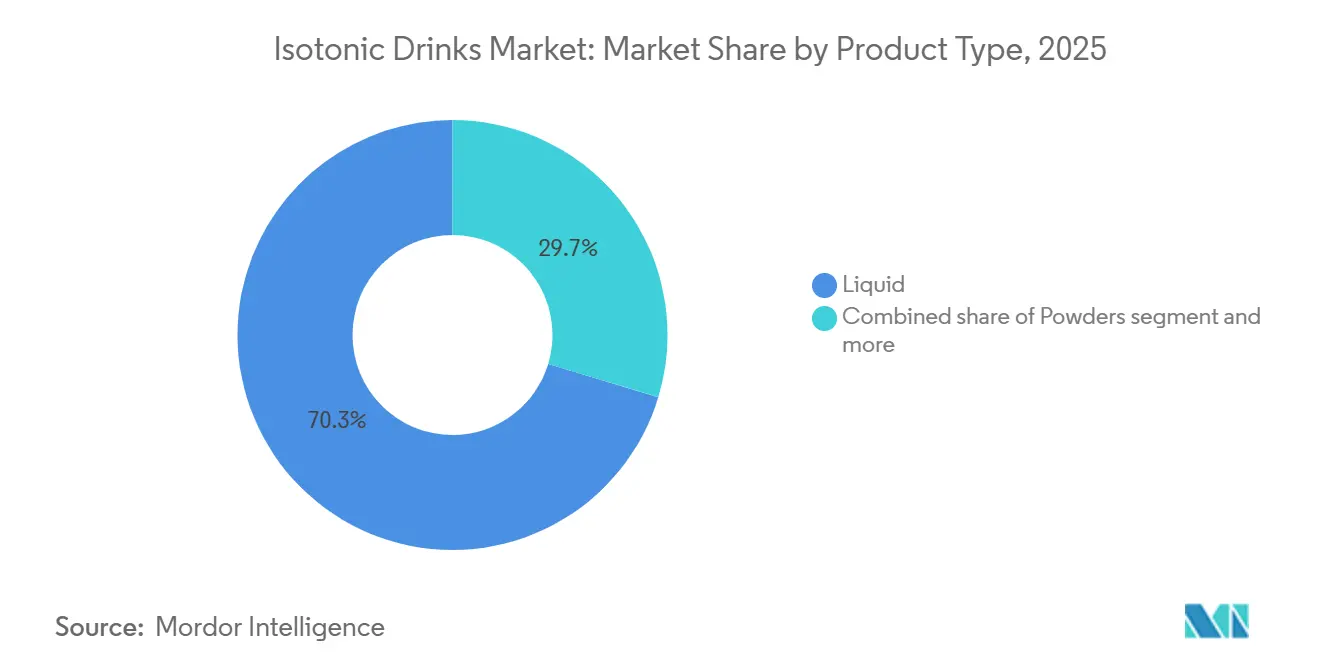
- Par type de produit, les liquides détenaient 70,32 % de la part du marché des boissons isotoniques en 2025, tandis que les poudres devraient afficher un CAGR de 5,19 % jusqu'en 2031.
- Par emballage, les bouteilles étaient en tête avec 58,74 % en 2025, et les sachets devraient croître à un CAGR de 5,90 % jusqu'en 2031.
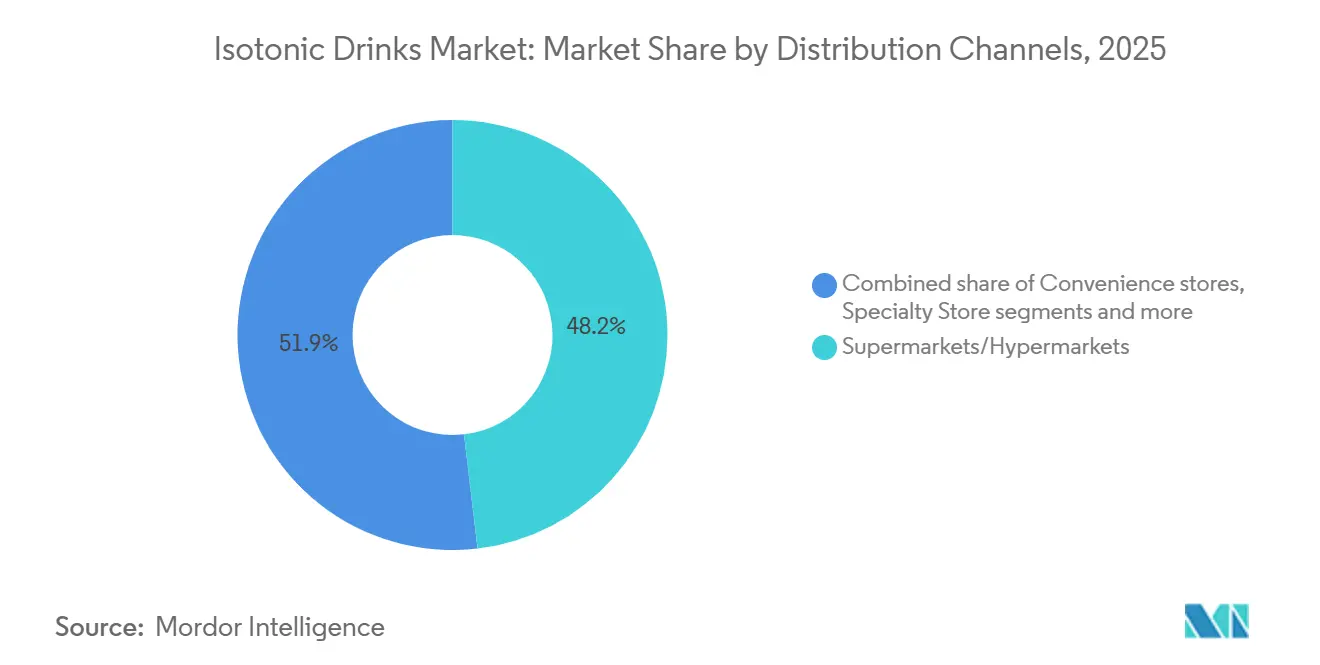
- Par canal de distribution, les supermarchés et hypermarchés ont capté 48,15 % de part en 2025, tandis que le commerce en ligne progresse à un CAGR de 9,11 % jusqu'en 2031.
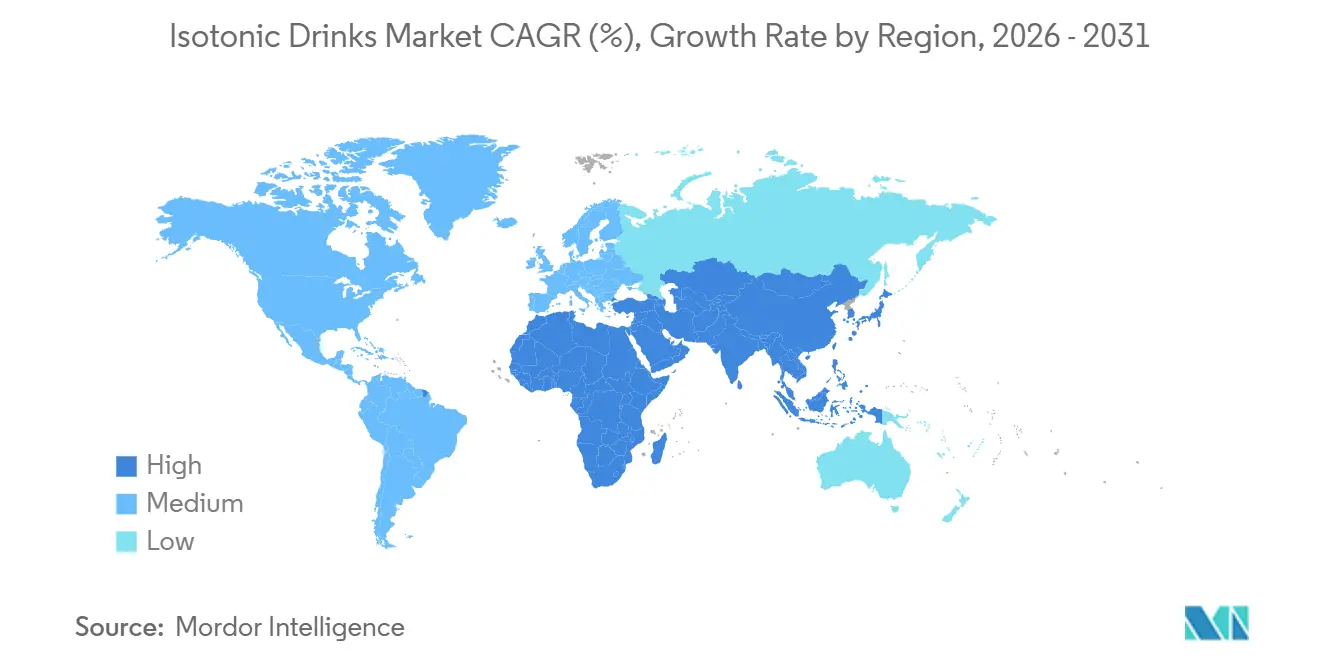
- Par géographie, l'Amérique du Nord représentait 52,10 % des revenus en 2025 ; le Moyen-Orient et l'Afrique enregistreront le CAGR le plus rapide, à 8,31 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Participation croissante aux sports organisés et aux événements de remise en forme | +0.9% | Mondial, avec une concentration en Amérique du Nord, en Europe et dans les marchés émergents du Moyen-Orient | Moyen terme (2-4 ans) |
| Marketing centré sur les athlètes et accords de parrainage agressifs | +0.7% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique via les ligues de cricket et de football | Court terme (≤ 2 ans) |
| Innovation produit, diversification des saveurs et des fonctionnalités | +1.1% | Mondial, porté par les pôles d'innovation en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion des portefeuilles de boissons prêtes à consommer dans le commerce de proximité | +0.8% | Amérique du Nord, Europe et corridors urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à l'hydratation et à l'équilibre électrolytique | +0.9% | Mondial, avec une adoption accélérée au Moyen-Orient et en Afrique en raison des facteurs climatiques | Long terme (≥ 4 ans) |
| Formulations de sodium en micro-dosage pour les athlètes d'endurance | +0.4% | Communautés de sports d'endurance en Amérique du Nord et en Europe, segments de niche en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante aux sports organisés et aux événements de remise en forme
Les inscriptions aux courses d'endurance ont non seulement rebondi, mais ont dépassé les niveaux d'avant la pandémie, entraînant des pics significatifs d'achats autour des marathons et des triathlons. À mesure que les cultures hybrides alliant salle de sport et course à pied deviennent la norme, les boissons sportives gagnent du terrain auprès des semi-athlètes, élargissant ainsi le marché des boissons isotoniques. Le rapport 2025 sur les tendances américaines dans les sports collectifs, publié par la Sports and Fitness Industry Association (SFIA), met en évidence une augmentation significative de 8,6 % de la participation aux sports collectifs entre 2023 et 2024[1]Source : Sports and Fitness Industry Association (SFIA), « La catégorie des sports collectifs enregistre le nombre de participants le plus élevé depuis près de 10 ans », sfia.org. Les programmes de bien-être en entreprise achètent désormais des produits isotoniques en grande quantité pour les événements destinés aux employés, consolidant la demande au-delà des canaux de distribution traditionnels. Les ligues de jeunes intègrent des protocoles d'électrolytes dans leurs manuels d'entraînement, favorisant une habitude d'utilisation à vie dès l'adolescence. Les nations du Golfe, qui canalisent des fonds issus de la Vision 2030, investissent dans des programmes de remise en forme publics, conduisant à la création de nouveaux kiosques dans les stades qui proposeront des produits isotoniques. Par ailleurs, la sensibilisation croissante au rôle de l'hydratation dans la performance sportive stimule davantage l'adoption des boissons isotoniques dans diverses catégories démographiques.
Marketing centré sur les athlètes et accords de parrainage agressifs
Les marques, tirant parti des règles NIL, signent des contrats avec des milliers de micro-influenceurs universitaires. Ce changement remplace les publicités nationales à grande diffusion par une approche plus authentique et hyperlocale, tout en atteignant un coût par engagement plus faible. Pendant ce temps, les marques challengers contournent les circuits télévisés traditionnels. Elles misent plutôt sur des clips TikTok qui transforment les équipements de vestiaire en phénomènes viraux, accélérant la pénétration des boissons isotoniques auprès de la génération Z. De nouveaux territoires deviennent accessibles grâce aux tournées des ligues internationales, comme les matchs de la NFL en Allemagne, qui ouvrent la voie à des activations de marque rentables. Une tendance notable voit les contrats rémunérer de plus en plus les athlètes sous forme de participation au capital. Cette évolution transforme ces athlètes en actionnaires-marketeurs et leur permet d'influencer les cycles de recherche et développement grâce à leurs retours sur les saveurs. Les parrainages dans le sport féminin, désormais très valorisés pour leurs indicateurs d'engagement, canalisent habilement les messages sur les boissons isotoniques vers le public féminin en pleine expansion dans le domaine du fitness. Ces développements illustrent collectivement les stratégies dynamiques que les marques emploient pour capter des segments de consommateurs diversifiés.
Innovation produit, diversification des saveurs et des fonctionnalités
Les marques enrichissent les électrolytes avec des acides aminés, des adaptogènes et des nootropiques, permettant aux références produits de pratiquer des prix premium de 20 à 30 % et d'augmenter la taille du marché des boissons isotoniques par transaction. Les formules de sodium en micro-dosage, guidées par des dispositifs portables mesurant le taux de transpiration, orientent la catégorie vers la nutrition de précision. Pour lutter contre la « fatigue des boissons sportives », les marques introduisent des saveurs botaniques et salées, ciblant les consommateurs plus âgés soucieux de leur apport en sucre. Les sticks en poudre facilitent la dilution personnalisée et simplifient la logistique, séduisant les acheteurs éco-responsables qui privilégient des emballages plus légers. Les cartons aseptiques à longue durée de conservation réduisent les coûts de réfrigération, respectent les réglementations européennes sur la responsabilité élargie des producteurs et assurent des placements dans les chaînes de distribution discount. Ces innovations contribuent collectivement à l'évolution de la dynamique du marché des boissons isotoniques. Par ailleurs, l'intégration de technologies d'emballage avancées devrait renforcer davantage l'attrait des produits et leur pénétration sur le marché.
Expansion des portefeuilles de boissons prêtes à consommer dans le commerce de proximité
En 2025, les États-Unis comptaient 152 255 épiceries de proximité, selon la National Association of Convenience Stores[2]Source : National Association of Convenience Stores, « Nombre d'épiceries de proximité aux États-Unis », convenience.org. Les canaux de proximité à forte rotation favorisent de plus en plus les références isotoniques en portion individuelle, qui privilégient les marges en valeur. Les boissons isotoniques, souvent conditionnées en petites bouteilles et sachets, sont stratégiquement placées à hauteur des yeux dans les réfrigérateurs, capitalisant sur les achats impulsifs. Les distributeurs, en quête de saveurs exclusives, fragmentent leurs listes de références. Cette stratégie génère non seulement des ruptures de stock dues à la rareté perçue, mais gonfle également les marges bénéficiaires. En Asie du Sud-Est, l'expansion de la logistique de la chaîne du froid surmonte les défis liés aux boissons prêtes à consommer, réduisant la dépendance antérieure de la région aux boissons en poudre, notamment dans ses climats tropicaux. Parallèlement, les distributeurs automatiques intelligents installés dans les salles de sport et sur les campus contournent les circuits de gros traditionnels, améliorant significativement les revenus nets des marques en vente directe aux consommateurs qui s'imposent dans la distribution physique. Ces tendances illustrent collectivement l'évolution de la dynamique du marché des boissons isotoniques dans différentes régions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prolifération des eaux fonctionnelles aromatisées | -0.5% | Mondial, particulièrement en Amérique du Nord et en Europe où les segments des eaux premium sont matures | Court terme (≤ 2 ans) |
| Contrôle réglementaire strict et délais d'approbation des nouveaux ingrédients | -0.3% | Amérique du Nord (FDA), Europe (EFSA), avec des répercussions sur les marchés d'Asie-Pacifique adoptant des cadres similaires | Long terme (≥ 4 ans) |
| Préoccupations liées aux microplastiques dans les bouteilles PET à usage unique | -0.4% | Europe et Amérique du Nord en tête de l'action réglementaire, sensibilisation émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Surconsommation d'électrolytes entraînant des avertissements sanitaires | -0.2% | Mondial, avec un contrôle accru sur les marchés promouvant les boissons isotoniques pour un usage non sportif | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des eaux fonctionnelles aromatisées
Les eaux enrichies en vitamines, offrant les bénéfices isotoniques avec une teneur réduite en sucre, attirent les utilisateurs occasionnels qui n'ont pas besoin d'une reconstitution rapide du glycogène. Pendant ce temps, l'attrait naturel en électrolytes de l'eau de coco séduit les adeptes du yoga méfiants vis-à-vis des additifs synthétiques. À mesure que les rayons des épiceries évoluent, les eaux fonctionnelles très demandées supplantent fréquemment les références isotoniques, et le marketing de l'eau alcaline brouille les catégories d'hydratation, rendant la navigation plus difficile pour les acheteurs et réduisant la part des produits isotoniques. Par ailleurs, les coffrets bien-être par abonnement intègrent désormais des eaux fonctionnelles, les intégrant harmonieusement dans les routines quotidiennes et s'éloignant des boissons traditionnellement dédiées au sport. Ce changement illustre la préférence croissante des consommateurs pour des solutions d'hydratation polyvalentes plutôt que pour des boissons sportives de niche. Les marques d'eaux fonctionnelles s'appuient de plus en plus sur des stratégies marketing axées sur la santé pour élargir leur base de consommateurs.
Contrôle réglementaire strict et délais d'approbation des nouveaux ingrédients
Les examens GRAS de la FDA peuvent prendre jusqu'à deux ans, retardant les lancements dépendant de nouveaux complexes d'électrolytes. Les approbations de nouveaux aliments de l'EFSA nécessitent des dossiers complets, conduisant à des formules spécifiques à chaque région qui font grimper les coûts de production[3]Source : Autorité européenne de sécurité des aliments, "Orientations administratives pour la préparation des demandes de nouveaux aliments dans le contexte de l'article 10 du règlement (UE) 2015/2283," efsa.onlinelibrary.wiley.com . Les avertissements sur la teneur en sodium en face avant des emballages limitent les allégations de performance, incitant les étiquettes à adopter une terminologie plus générique de type « rafraîchissement ». De nombreuses marques plus petites, à court de capitaux pour financer des essais cliniques, voient leurs pipelines d'innovation dans le secteur des boissons isotoniques bloqués. Après le Brexit, des réglementations nationales divergentes nécessitent des unités de gestion des stocks à double étiquetage, ajoutant de la complexité à la chaîne d'approvisionnement européenne. Par ailleurs, la demande croissante de produits à étiquette propre pousse les fabricants à reformuler leurs offres. Cette tendance est encore amplifiée par la sensibilisation croissante des consommateurs à la transparence des ingrédients et aux bénéfices pour la santé. L'accent croissant sur la durabilité pousse également les entreprises à adopter des solutions d'emballage écologiques. En outre, les avancées technologiques en matière d'ingrédients permettent le développement de boissons isotoniques plus efficaces et plus fonctionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la poudre progresse grâce à l'économie de la portabilitéEn 2025, les liquides dominaient le marché des boissons isotoniques, captant une part robuste de 70,32 %. Leur prééminence est renforcée par des placements stratégiques dans des lieux à forte impulsion d'achat tels que les réfrigérateurs des salles de sport, les kiosques des stades et les épiceries de proximité, où l'attrait de la consommation immédiate stimule les achats. Les acteurs majeurs, dont Gatorade, consolident ce segment avec des portefeuilles diversifiés, cultivant des écosystèmes de marque et favorisant la fidélité des consommateurs. Même si la durabilité gagne du terrain, les références liquides bénéficient d'un avantage décisif en termes de disponibilité constante et de goût, propulsant une croissance régulière des volumes sur les marchés matures. La commodité des formats prêts à consommer renforce encore leur attrait auprès des consommateurs contraints par le temps. De plus, des campagnes marketing agressives et des parrainages lors d'événements sportifs continuent de renforcer leur visibilité et leur domination sur le marché.
Les poudres émergent comme le segment à la croissance la plus rapide, avec un CAGR projeté de 5,19 % jusqu'en 2031. Cette hausse est largement attribuée aux millennials qui se tournent vers des sticks économiques et optimisés pour les voyages, ainsi que vers des modèles d'abonnement qui promeuvent les bouteilles rechargeables et garantissent des flux de revenus réguliers. La faible empreinte logistique des poudres résonne avec les initiatives de neutralité carbone des entreprises, amplifiant leur attrait sur le marché. De plus, la nature prête à mélanger permet aux utilisateurs d'adapter leurs boissons en fonction de leur taux de transpiration individuel ou de l'intensité de l'exercice, apportant une touche de personnalisation technique. Le segment bénéficie également d'une sensibilisation croissante des consommateurs à la réduction des plastiques à usage unique. Par ailleurs, les avancées en technologie des arômes aident les marques à répondre aux préoccupations gustatives, rendant les poudres plus attrayantes pour un public plus large.


Par type d'emballage :
les mandats de durabilité propulsent les sachetsEn 2025, les bouteilles dominaient le marché des boissons isotoniques, captant 58,74 % du volume total. Leur popularité découle de leur commodité et de leur refermeabilité, notamment dans des environnements comme les salles de sport où les utilisateurs boivent par intermittence pendant l'entraînement. Même face aux défis de durabilité, les bouteilles PET rigides dominent les canaux de distribution, grâce à des lignes de remplissage établies, une disponibilité généralisée et une forte confiance des consommateurs. Bien que les systèmes de consigne dans des pays comme l'Allemagne introduisent des coûts supplémentaires, les avancées dans les films barrières mono-matériaux promettent une meilleure recyclabilité, garantissant que ces bouteilles restent essentielles dans les portefeuilles de marques. De plus, leur capacité à maintenir l'intégrité du produit et la durée de conservation renforce encore leur position sur le marché. Ainsi, les bouteilles constituent l'élément fondamental dans le monde diversifié des emballages isotoniques.
Les sachets sont appelés à être le format d'emballage à la croissance la plus rapide, avec un CAGR projeté de 5,90 % jusqu'en 2031. Leur attrait réside dans des économies de poids de matériaux de 60 à 70 % et une réduction des émissions liées au fret. Les marques capitalisent sur les analyses du cycle de vie des sachets qui mettent en évidence des empreintes carbone du berceau au rayon plus faibles, un argument de vente pour les distributeurs soucieux des impacts de portée 3. Avec des designs premium comme les finitions matte et les bouchons sport, les marques cherchent à faire évoluer la perception des sachets, passant de « boisson pour enfants » à un choix pour les adultes passionnés de performance. Parallèlement, l'accessibilité et la portabilité des sachets séduisent les consommateurs plus jeunes et éco-responsables, renforçant leur popularité sur les marchés développés et émergents. De plus, leur adaptabilité à diverses tailles et formats de produits renforce leur attrait auprès de segments de consommateurs diversifiés. En conséquence, les sachets se forgent une réputation de choix d'emballage écologique et polyvalent par excellence dans l'univers des boissons isotoniques.
Par canaux de distribution :
le commerce électronique perturbe les intermédiaires traditionnelsEn 2025, les supermarchés ont consolidé leur statut de principal canal de distribution pour les boissons isotoniques, commandant une part de marché de 48,15 %. Leur portée étendue, leur confiance établie et leur présence marquée en magasin les positionnent comme des acteurs essentiels dans les achats des ménages, notamment pour les références liquides en multi-packs. Les grandes enseignes de distribution cultivent la fidélité des acheteurs en proposant des variantes de saveurs exclusives et des promotions groupées, renforçant la valeur de la catégorie par rapport aux segments de boissons concurrents. Si les épiceries de proximité répondent aux achats impulsifs, les points de vente spécialisés en nutrition offrent des ventes guidées par des experts, illustrant la diversité du paysage de la distribution. Même avec l'essor des plateformes numériques, les supermarchés continuent d'être la pierre angulaire de la visibilité des marques et des volumes auprès des consommateurs grand public. Cette domination est encore soutenue par leur capacité à négocier des prix compétitifs avec les fournisseurs, garantissant l'accessibilité financière pour les consommateurs finaux.
Le commerce en ligne émerge comme le canal à la croissance la plus rapide, avec des projections indiquant une expansion à un CAGR de 9,11 % jusqu'en 2031. Les plateformes de commerce électronique sont désormais à l'avant-garde des lancements de marques, s'appuyant sur les réseaux sociaux, notamment TikTok, pour évaluer la traction avant d'entrer dans des collaborations avec des points de vente physiques. Les modèles de vente directe aux consommateurs renforcent l'engagement des consommateurs grâce à des programmes de fidélité, des assortiments d'essai personnalisés et des applications de suivi de l'hydratation. Des algorithmes avancés personnalisent non seulement les expériences, mais optimisent également les cycles de réapprovisionnement et suggèrent des formats de plus grande taille aux utilisateurs réguliers, augmentant la consommation des ménages. Pour maintenir l'engagement des abonnés, les distributeurs numériques introduisent des saveurs saisonnières limitées, soulignant le rôle du commerce en ligne comme pôle d'innovation pour le marché des boissons isotoniques. De plus, la commodité de la livraison à domicile accélère encore l'adoption des canaux en ligne auprès des consommateurs contraints par le temps.
Analyse géographique
Marché des Boissons Isotoniques en Amériques
En 2025, l'Amérique du Nord représentait 52,10 % de la consommation mondiale, portée par une longue tradition de boissons sportives et une culture du sport universitaire qui favorise un engagement continu envers les marques. Aux États-Unis, la fragmentation des règles NIL sur les contrats d'endorsement des athlètes permet aux marques émergentes de capter des parts de marché en se connectant aux bases de fans locales. Parallèlement, les emballages bilingues au Canada et les avertissements sur la teneur en sodium au Mexique engendrent des coûts de conformité souvent sous-estimés par les petits entrants américains, renforçant ainsi les avantages des acteurs établis. En Amérique du Sud, si les pharmacies dominent, Electrolit tire parti de sa crédibilité médicale pour maintenir ses parts de marché, même si les salles de sport plaident en faveur d'alternatives moins sucrées. La dépendance de la région aux circuits de distribution traditionnels renforce davantage la domination des marques établies.
Marché des Boissons Isotoniques en Europe
L'Europe navigue sur un fil, équilibrant des réglementations strictes de l'EFSA en matière d'allégations avec des ambitions d'économie circulaire. Cette double orientation stimule non seulement la demande de briques cartonnées, mais soutient également une croissance modeste du marché des boissons isotoniques. En Allemagne et dans les pays nordiques, les consignes sur les bouteilles en PET font monter les prix, accélérant la transition vers les pochettes souples. La diversité des sports de plein air en Europe du Sud, du cyclisme au beach-volley, garantit des volumes stables tout au long de l'année. Cette régularité contribue à compenser le ralentissement hivernal en Europe du Nord, où les activités de remise en forme en intérieur entraînent une réduction globale de la transpiration. Par ailleurs, l'accent mis par la région sur la durabilité continue de façonner les innovations en matière d'emballage et les préférences des consommateurs.
Marché des Boissons Isotoniques au Moyen-Orient, en Afrique et en Asie-Pacifique
Le Moyen-Orient et l'Afrique sont en passe de dépasser la croissance mondiale avec un CAGR de 8,31 % s'étendant jusqu'en 2031. Cette progression est alimentée par les méga-projets du Golfe, qui non seulement construisent des cités sportives, mais attirent également des ligues mondiales pour une visibilité accrue. En Afrique subsaharienne, où la sensibilité aux prix est forte et les coûts de transport élevés, les sticks en poudre trouvent leur public. Quant aux sachets, souvent acheminés par des flottes de motos, ils atteignent commodément les kiosques informels situés en dehors des circuits du commerce moderne. La jeunesse croissante de la population de la région et la participation sportive en hausse contribuent davantage à l'expansion rapide du marché. Le paysage Asie-Pacifique est une mosaïque de contrastes : Pocari Sweat jouit d'un statut quasi médical au Japon, les importations haut de gamme prospèrent dans la culture des salles de sport en Chine, et la préférence de l'Inde penche vers les poudres locales dans son économie axée sur les sachets. Malgré la faible population de l'Australie qui plafonne les volumes absolus, sa culture du surf et du triathlon garantit une dépense par habitant élevée en boissons isotoniques. La sensibilisation croissante à la santé dans toute la région stimule également la demande d'options fonctionnelles et à faible teneur en sucre.

Paysage réglementaire
La réglementation des boissons isotoniques porte principalement sur les ingrédients et la justification des allégations, et le rythme des approbations pour les nouveaux complexes électrolytiques peut retarder le lancement des produits. Aux États-Unis, le programme FDA Human Foods Program répertorie parmi ses priorités pour 2026 une règle proposée visant à rendre obligatoire la soumission des avis GRAS pour les nouvelles substances, ainsi qu'une mise à jour du Food Code en 2026. Ensemble, ces éléments renforcent le contrôle des ingrédients nouveaux et laissent présager des attentes plus strictes pour les produits d'hydratation sportive.
Plusieurs marchés ajustent également les cadres qui régissent l'étiquetage et l'accès au marché. Health Canada a reclassé les produits électrolytiques sportifs du cadre des produits de santé naturels vers le cadre réglementaire alimentaire, avec effet au 24 avril 2026, et une période de transition volontaire pour les détenteurs existants jusqu'au 31 décembre 2027. Ce changement modifie les attentes de conformité relatives aux dossiers, à l'étiquetage et au marketing. En Australie et en Nouvelle-Zélande, la FSANZ réglemente les boissons électrolytiques dans le cadre du Food Standards Code (y compris la norme 2.6.2), tandis que certaines juridictions européennes ont mis à jour leurs exigences relatives aux boissons, comme le décret n° 36/2026 Coll. de la République tchèque, entré en vigueur le 14 juin 2026, ajoutant une gestion de conformité supplémentaire au niveau national pour les marques mondiales.
Paysage concurrentiel
Le marché présente une concentration modérée, les acteurs de premier plan commandant la majorité des parts, tandis que les challengers parviennent à se tailler des niches rentables. PepsiCo renforce Gatorade avec des extensions axées sur la science comme Gatorlyte. Cependant, la multiplication des extensions de gamme apparaît davantage comme une tactique défensive de « blocage des rayons » que comme une véritable impulsion vers de nouveaux usages. BodyArmor de Coca-Cola, soutenu par des co-propriétaires célèbres, cible un public plus jeune, étendant sa portée au-delà du cœur de cible démographique de Gatorade. L'entreprise investit massivement dans des campagnes vidéo sur les réseaux sociaux pour amplifier son authenticité. Cette dynamique concurrentielle souligne l'importance de l'innovation et du marketing ciblé pour maintenir le leadership sur le marché.
Les acquisitions de Nuun et Liquid I.V. par Nestlé illustrent une approche stratégique de portefeuille, englobant comprimés, poudres et liquides. Cette stratégie vise à optimiser les opportunités multi-formats au sein du secteur des boissons isotoniques. La collaboration de Prime Hydration avec l'UFC illustre comment les marques nées sur le numérique peuvent bouleverser les séquences de lancement traditionnelles, générant un buzz de rupture de stock sur TikTok avant de sécuriser des accords avec les distributeurs grand public. Des marques comme Science in Sport et BioSteel ciblent les athlètes d'endurance d'élite, proposant des ratios de sodium en micro-dosage validés en laboratoire. Ces offres, disponibles dans les magasins spécialisés, séduisent les cyclistes et coureurs sérieux. La diversité croissante des formats de produits et des stratégies marketing reflète la capacité d'adaptation du secteur aux préférences évolutives des consommateurs.
L'expertise réglementaire constitue un avantage concurrentiel. Les multinationales peuvent financer des essais cliniques sur des sujets humains et maintenir des formulations doubles pour les régions EFSA et FDA. En revanche, les startups recourent fréquemment à la co-fabrication sous des accords de marque blanche, ce qui peut restreindre l'innovation en matière d'ingrédients. L'orientation technologique du secteur se tourne vers les kits d'analyse de la transpiration à domicile. Ces kits, en fournissant des recommandations de dosage via des applications, orientent le marché des boissons isotoniques vers un avenir de souscriptions à la nutrition personnalisée. Par ailleurs, les investissements stratégiques dans la recherche et le développement en matière d'emballage, illustrés par la collaboration de PepsiCo avec des innovateurs en films durables, soulignent l'importance croissante de la conformité environnementale. La durabilité devenant un facteur critique, les entreprises doivent équilibrer innovation et responsabilité environnementale pour assurer une croissance à long terme.
Leaders du secteur des boissons isotoniques
The Coca-Cola Company
PepsiCo Inc.
Herbalife International Inc
Suntory Holdings Limited
Bright Lifecare Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Isotoniques
- PepsiCo Inc
- The Coca-Cola Co. (Powerade, BodyArmor)
- Suntory Holdings Limited
- Monster Beverage Corp. (Reign, NOS)
- Nestle SA (Nuun, Liquid I.V.)
- Congo Brands (Prime Hydration)
- Grupo Pisa (Electrolit)
- Science in Sport plc
- HIGH5 Sports Nutrition
- Lyteline LLC
- Vitalyte Sports Nutrition
- OSHEE Polska
- Otsuka Pharma (Pocari Sweat)
- BioSteel Sports Nutrition
- 6D Sports Nutrition
- Ultima Replenisher
- Isostar
- Cytosport (Muscle Milk)
- Abbott Laboratories (Pedialyte Sport)
- Glanbia plc (Optimum Nutrition Hydrate)
- Herbalife International Inc
- Bright Lifecare Pvt. Ltd.

Opportunités de marché et perspectives d'avenir
Les stratégies de portefeuille et de canaux laissent une place croissante aux usages d'hydratation quotidienne au-delà de la seule reconstitution sportive liée aux événements, en particulier lorsque la commande numérique et la distribution aident les marques à améliorer la disponibilité et la fréquence d'achat. La plateforme Coke Buddy de Coca-Cola en Inde illustre la manière dont les embouteilleurs peuvent se connecter directement aux détaillants pour renforcer la gestion des commandes et des stocks, ce qui favorise à son tour un déploiement plus rapide des nouvelles références d'hydratation et améliore la fiabilité des stocks pour les formats à forte rotation, notamment les bouteilles à usage unique et les poudres. Les investissements de production comptent également pour une exécution à grande échelle, et l'ouverture par Suntory PepsiCo d'une usine de 300 millions USD dans le sud du Vietnam, incluant un entrepôt automatisé, témoigne d'investissements en capacité et en logistique en phase avec l'expansion de la chaîne du froid et du commerce moderne en Asie du Sud-Est.
Les évolutions réglementaires créent également des opportunités opérationnelles pour une reformulation conforme et une discipline plus stricte des allégations, en particulier pour un positionnement à faible teneur en sucre, « clean-label » et simplifié, susceptible de s'exporter d'un marché à l'autre avec moins de modifications d'étiquetage. La décision de Health Canada d'avril 2026 de classer les produits électrolytiques sportifs comme aliments, avec une période de transition jusqu'en 2027, offre une voie clairement définie pour les marques opérant au Canada afin d'aligner formulations et emballages sur les règles alimentaires plutôt que sur les exigences applicables aux PSN. Plus largement, les grands opérateurs disposant de chaînes d'approvisionnement redondantes et de modèles de distribution en marques partenaires, tels que ceux utilisés par PepsiCo, disposent d'une plus grande flexibilité pour élargir leurs assortiments dans les canaux de proximité et en ligne, tout en gérant les contraintes liées à la volatilité géopolitique et des coûts intrants qui peuvent peser sur les nouveaux entrants plus modestes.
Recent Industry Developments in Marché des Boissons Isotoniques
- Juillet 2026 : Suntory Oceania rapporte une hausse de 36 % de la production locale et plus de 252 millions d'unités fabriquées au cours de sa première année, avec 21 nouveaux produits lancés. Cette expansion améliore l'approvisionnement régional et élargit la diversification des produits en réponse à la demande croissante de boissons d'hydratation et minérales.
- Juin 2026 : BodyArmor Fit lancé en tant que boisson sportive gazeuse dans une canette de 12 onces. Ce développement étend l'hydratation sportive premium à un format prêt-à-boire avec un positionnement fonctionnel pour les consommateurs actifs.
- Avril 2026 : Le système Gatorade Advanced Hydration System annoncé pour cibler les non-athlètes avec des bénéfices d'hydratation spécifiques à la catégorie. Cela oriente la stratégie de portefeuille vers des segments de consommateurs plus larges au-delà des athlètes d'élite et renforce le positionnement au niveau de la catégorie.


Marché des Boissons Isotoniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les boissons isotoniques prêtes à boire formulées pour aider à restaurer les fluides et les électrolytes, et vendues via des canaux de détail et de consommation à emporter pour une hydratation quotidienne et une consommation liée au sport.
Exclusions de périmètre : sont exclus les mélanges électrolytiques faits maison et les solutions de réhydratation clinique vendues et réglementées en tant que produits médicaux.
Aperçu de la segmentation
- Type de produit
- Liquide
- Poudre
- Autres (gels)
- Type d'emballage
- Bouteille
- Canettes
- Sachets
- Cartons aseptiques
- Canaux de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Commerce en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la délimitation précise du périmètre produit et le suivi des signaux de demande qui peuvent être vérifiés dans des données publiques au fil du temps. Nous nous référons généralement à des sources officielles et sans paywall telles que les statistiques commerciales UN Comtrade pour les flux liés aux boissons, les statistiques agricoles et alimentaires de l'USDA et de l'UE pour le contexte relatif au sucre et aux ingrédients, ainsi que des agences de santé nationales comme le CDC américain pour les indicateurs d'hydratation et d'activité physique qui façonnent les occasions de consommation.
Pour traduire l'orientation de la catégorie en un modèle de dimensionnement, nous examinons également les dépôts d'entreprises et les présentations aux investisseurs pour la répartition des revenus et les commentaires géographiques, ainsi que des communiqués de presse et d'associations professionnelles réputés traitant des tendances de consommation de nutrition sportive et de boissons. Le cas échéant, des abonnements payants ne sont utilisés que pour accélérer la collecte de données financières d'entreprises, la surveillance de l'actualité et les recherches de brevets sur les tendances de formulation. Ces exemples sont illustratifs, et de nombreuses autres sources publiques ont également été consultées pour collecter des données, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que nous observons dans les signaux secondaires, puis pour combler les lacunes auxquelles les données publiques ne peuvent répondre clairement, comme le mix de canaux, les échelles de prix, et la manière dont les acheteurs définissent les boissons isotoniques par rapport aux boissons d'hydratation adjacentes. Nous échangeons avec des participants tout au long de la chaîne de valeur, notamment des équipes de marque et de catégorie, des distributeurs et responsables de canaux de détail, ainsi que des parties prenantes des ingrédients et de l'emballage, avec une couverture en APAC, EMEA et Amériques afin que les différences régionales de formats d'emballage et d'allégations puissent être prises en compte.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Direction générale : 16 % | APAC : 38 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs plus modestes : 20 % | Responsables : 55 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante, où les habitudes de consommation de boissons sont reconstituées par zone géographique, puis affinées pour cibler les boissons isotoniques à l'aide de parts de catégorie validées lors d'entretiens. Cette démarche part des pools de demande au niveau national et de la structure de détail, puis les convertit en valeur à l'aide des fourchettes de prix observées et d'une normalisation de la taille des emballages.
Pour garder le modèle réaliste, les intrants sont rattachés à des repères simples pouvant être suivis chaque année, tels que les évolutions de la pratique sportive et fitness, la présence en rayon et en réfrigérateur dans le commerce moderne et de proximité, le mix entre formats individuels à emporter et multipacks, ainsi que la direction du prix de vente moyen en fonction des évolutions d'emballage et de la répercussion de l'inflation. Nous corroborons ensuite les résultats par des approximations ascendantes sélectives, notamment des relevés de prix échantillonnés par canal, une agrégation de la présence visible des marques dans les pays prioritaires, et les retours des distributeurs sur la vélocité des ventes, et les lacunes sont traitées en utilisant des marchés de référence à structure de canal similaire avant d'être retestées avec l'avis d'experts.
Pour les prévisions, une analyse par scénarios est utilisée afin que le prix, l'expansion de la distribution et la fréquence de consommation puissent être ajustés de manière transparente sans surajustement à l'historique. Les fourchettes de scénarios s'ancrent sur ce que les personnes interrogées jugent plausible en matière d'intensité promotionnelle, de rythme de premiumisation, et de la rapidité avec laquelle les alternatives d'hydratation adjacentes influencent le changement de comportement des acheteurs.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des totaux finaux avec des signaux indépendants, notamment la direction des mouvements commerciaux, les commentaires rapportés par les entreprises sur la croissance de la catégorie, et le comportement des prix au niveau des canaux, puis en vérifiant que le volume et la valeur évoluent de manière cohérente. Toute variation marquée est réexaminée, et les hypothèses associées sont retravaillées, suivies d'une seconde revue interne par un analyste avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs en matière d'étiquetage, de fortes réinitialisations de prix, ou des expansions de distribution modifiant visiblement la disponibilité. Avant la livraison, un analyste effectue une nouvelle relecture pour s'assurer que le modèle et le récit reflètent les données les plus récentes disponibles à ce moment-là.
Estimation du marché des boissons isotoniques par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les boissons isotoniques peuvent sembler très éloignés, même lorsqu'ils semblent décrire la même catégorie, car le périmètre produit et l'année de référence ne sont pas alignés entre les éditeurs. Les différences les plus courantes proviennent de la manière dont les formats d'hydratation sportive adjacents sont traités, de la manière dont le prix est converti entre les régions, et de la fréquence de mise à jour des hypothèses sous-jacentes.
Les vérifications croisées de volume et de valeur, ainsi que les contrôles de cohérence des prix par canal au niveau national, constituent les éléments probants utilisés pour rattacher l'estimation 2026 de Mordor Intelligence à un pool de demande isotonique bien défini plutôt qu'à une catégorie plus large de boissons sportives. En pratique, l'écart provient également du fait qu'une étude inclut ou non les poudres, les concentrés électrolytiques ou les eaux fonctionnelles, et qu'elle applique ou non des hypothèses agressives de premiumisation ou de promotion sans les valider auprès des détaillants et distributeurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,05 milliards USD (2026) | |
| Revue spécialisée B | 15,44 milliards USD (2024) | Utilise une année de référence différente et une lecture de catégorie plus large qui peut mélanger les boissons isotoniques avec des produits d'hydratation sportive voisins, avec peu de clarté sur la manière dont la tarification par canal et le calendrier des devises ont été standardisés. |
| Cabinet de conseil régional A | 32,80 milliards USD (2026) | Compte probablement un ensemble plus large de formats de boissons électrolytiques et sportives et applique une progression de PMV supposée plus élevée, ce qui peut inflater les totaux si le mix d'emballages et la profondeur des promotions ne sont pas revalidés par région. |
Le tableau montre que la majeure partie de la variation s'explique dès lors que l'année de référence, les types de produits inclus et la logique de conversion des prix sont explicités. En maintenant le périmètre ancré sur les boissons isotoniques prêtes à boire et en testant les hypothèses de tarification et de mix de canaux par des vérifications reproductibles, nous obtenons un chiffre équilibré qui peut être retracé jusqu'à des intrants clairs et actualisables.


Questions clés auxquelles le rapport répond
Quelle était la taille du marché des boissons isotoniques en 2026 ?
Le marché a atteint 18,05 milliards USD en 2026
Quelle région est en tête des ventes actuelles ?
L'Amérique du Nord détenait une part de revenus de 52,10 % en 2025 et reste le principal contributeur régional
Quel segment connaît la croissance la plus rapide par emballage ?
Les sachets devraient se développer à un CAGR de 5,90 % jusqu'en 2031 grâce à leurs avantages en matière de durabilité
À quelle vitesse les canaux en ligne se développent-ils ?
Le commerce en ligne progresse à un CAGR de 9,11 % à mesure que les abonnements s'imposent dans les principales nations consommatrices
Dernière mise à jour de la page le:


