
Taille et Part du Marché des Équipements Miniers en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 359.43 Millions de dollars américains |
| Taille du Marché (2031) | 439.83 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.12 % |
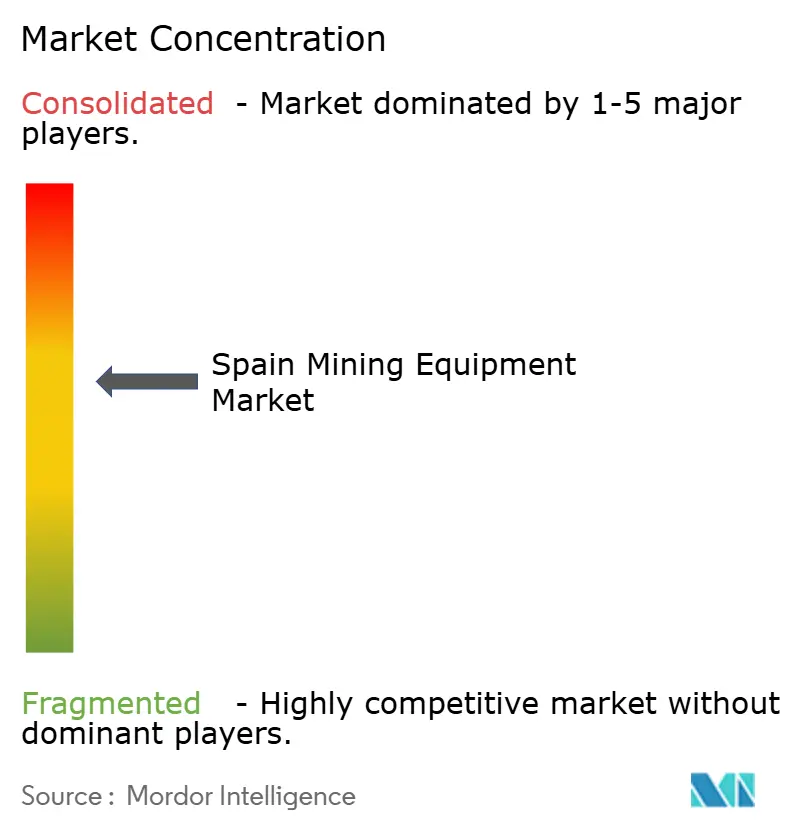
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements Miniers en Espagne par Mordor Intelligence
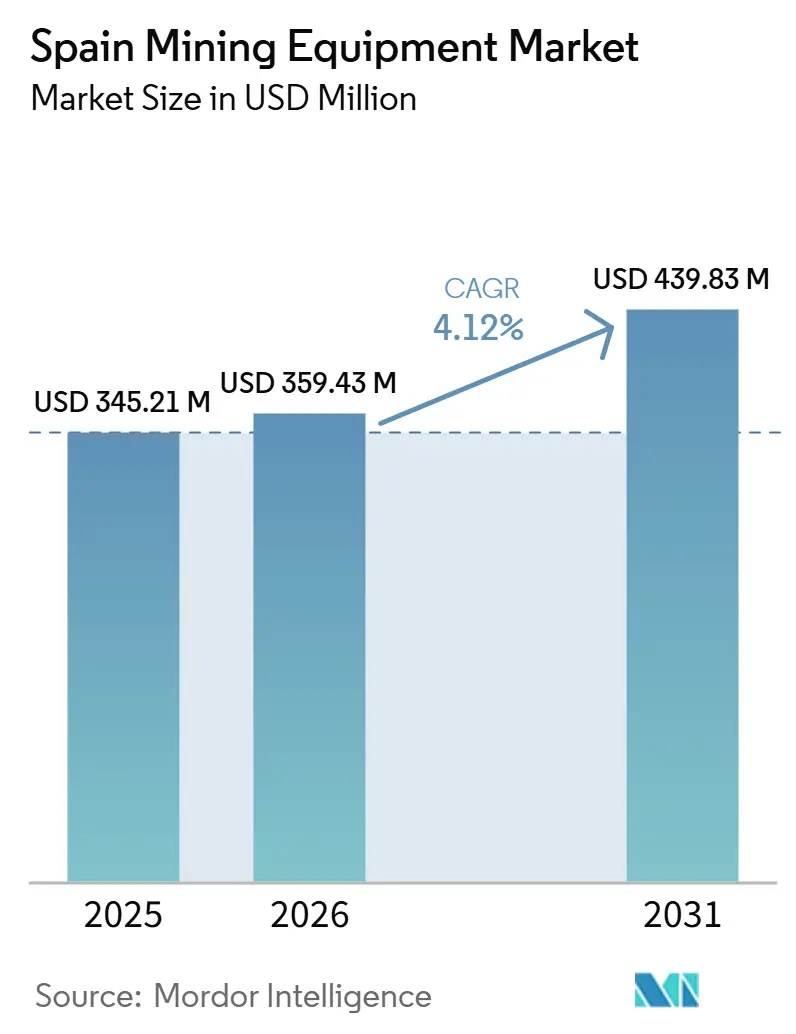
La taille du marché des équipements miniers en Espagne était évaluée à 345,21 millions USD en 2025 et devrait croître de 359,43 millions USD en 2026 pour atteindre 439,83 millions USD d'ici 2031, à un TCAC de 4,12 % durant la période de prévision (2026-2031). Le marché des équipements miniers en Espagne connaît un renouveau, porté par la réouverture de mines précédemment inactives, une importante initiative publique d'exploration et la sélection de plusieurs projets dans le cadre de la loi européenne sur les matières premières critiques. Si les flottes de surface continuent de dominer, on observe un glissement notable vers l'automatisation, les groupes motopropulseurs électriques à batterie et le tri de minerai par capteurs. Cette transformation est particulièrement visible dans les nouveaux projets lithifères et polymétalliques en développement en Estrémadure, en Galice et en Andalousie. Les modalités de financement évoluent également, avec un accent mis sur les contrats de service basés sur les résultats qui garantissent des niveaux élevés de disponibilité. Cette approche transfère non seulement les risques de performance aux équipementiers, mais accélère également les cycles de renouvellement des équipements. Cependant, le marché est confronté à des défis tels que la longueur des procédures d'autorisation, la pénurie d'eau et l'allongement des délais d'approvisionnement en composants, qui limitent les ventes unitaires immédiates. Dans ce contexte, la densité du service après-vente, la disponibilité locale des pièces et la télématique à architecture ouverte sont devenus des avantages concurrentiels déterminants.
Points Clés du Rapport
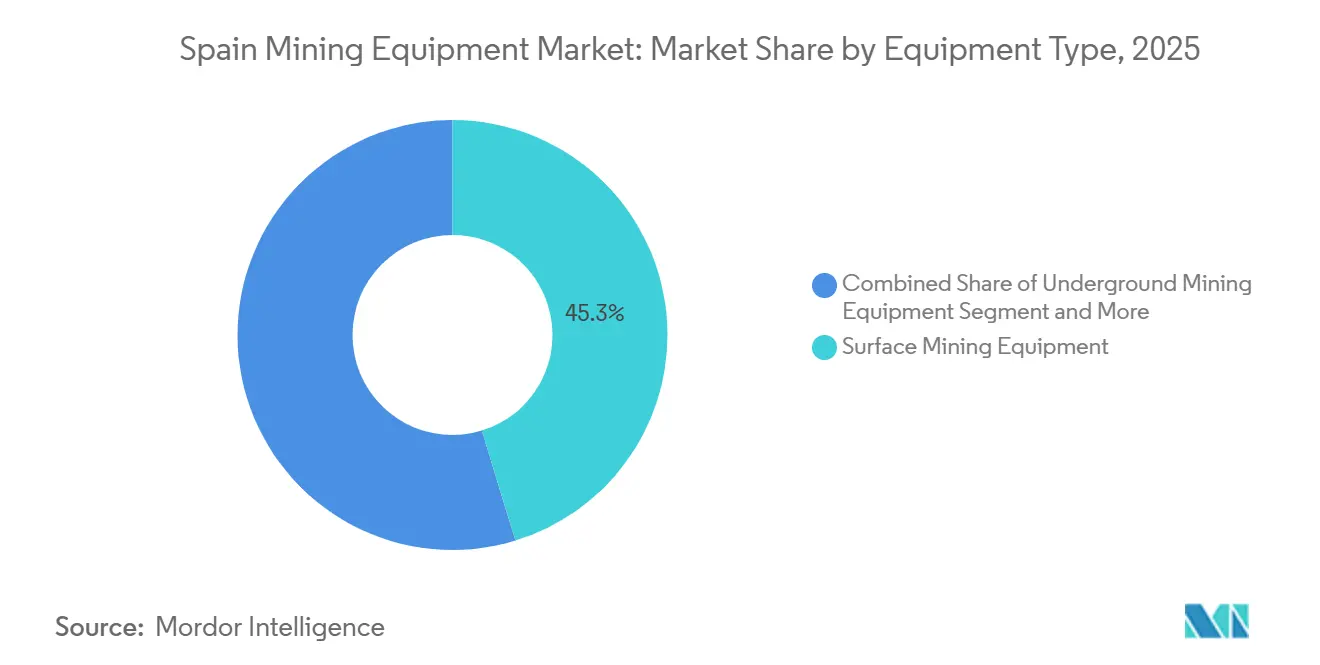
- Par type d'équipement, les équipements miniers de surface ont dominé avec 45,27 % de la part du marché des équipements miniers en Espagne en 2025 ; les chargeuses et les camions de transport sont prévus de progresser à un TCAC de 7,46 % entre 2026 et 2031.
- Par niveau d'automatisation, les flottes manuelles représentaient 68,28 % du marché des équipements miniers en Espagne en 2025, et les systèmes entièrement autonomes devraient croître à un TCAC de 8,43 % jusqu'en 2031.
- Par groupe motopropulseur, les unités à combustion interne représentaient 76,58 % du chiffre d'affaires 2025 ; les véhicules électriques à batterie devraient enregistrer un TCAC de 8,78 % durant 2026-2031.
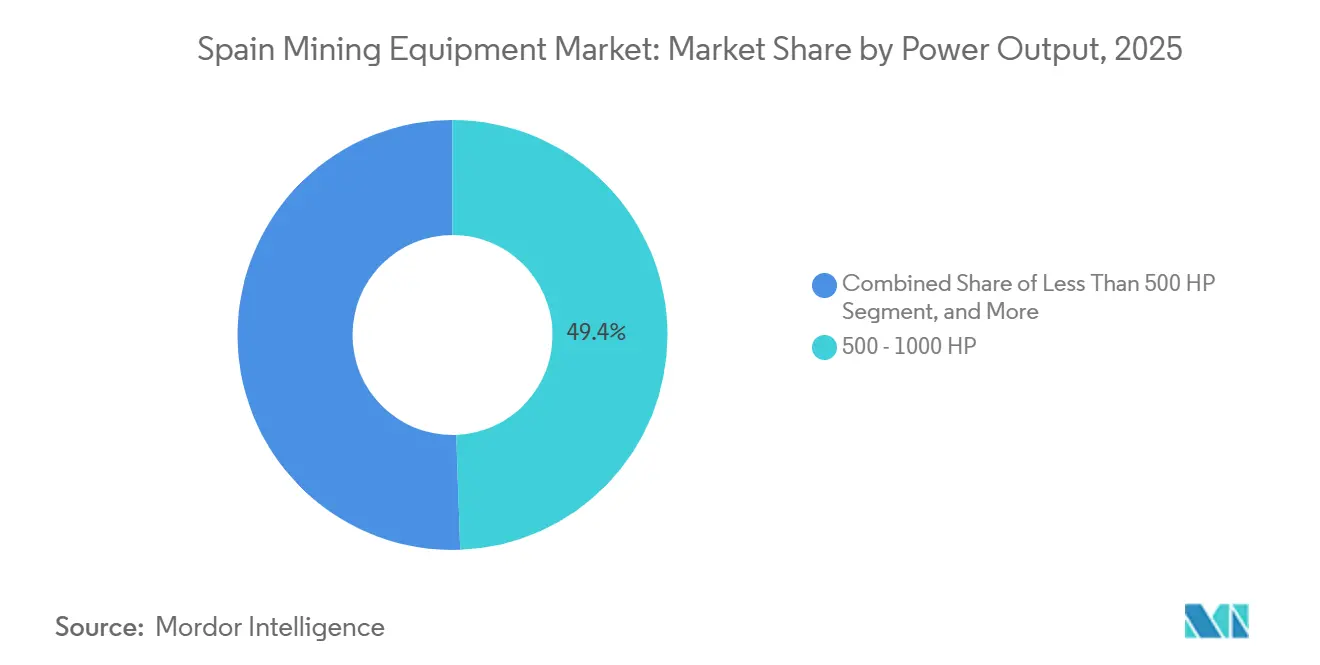
- Par puissance, la tranche 500-1 000 CV a capté 49,42 % de la taille du marché des équipements miniers en Espagne en 2025 ; les équipements de plus de 1 000 CV devraient progresser à un TCAC de 6,37 % jusqu'en 2031.
- Par application, l'exploitation minière des métaux a généré 46,75 % de la valeur en 2025, tandis que l'exploitation minière des minéraux devrait afficher un TCAC de 6,43 % sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en Espagne
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Impulsion de l'UE sur les Matières Premières | +1.8% | National, Andalousie, Estrémadure, Galice | Moyen terme (2-4 ans) |
| Boom des Métaux | +1.5% | Estrémadure, Castille-et-León, Galice | Long terme (≥ 4 ans) |
| Demande d'Automatisation | +1.2% | Principales régions minières à l'échelle nationale | Moyen terme (2-4 ans) |
| Maintenance Basée sur la Performance | +0.9% | Grandes mines à l'échelle nationale | Moyen terme (2-4 ans) |
| Incitations aux Faibles Émissions | +0.8% | National (MOVES III) | Court terme (≤ 2 ans) |
| Robotique pour Micro-Mines | +0.6% | À l'échelle de l'UE avec des sites espagnols | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Impulsion de l'UE sur les Matières Premières Critiques Relance les Investissements Miniers Nationaux
L'accession de l'Espagne au statut de fournisseur stratégique au sein de l'UE a relancé les dépenses en foreuses de surface, flottes de transport et usines de traitement sur site. Sept projets espagnols sont désormais qualifiés de « stratégiques » au titre de la loi sur les matières premières critiques, une désignation qui réduit les délais d'autorisation et oriente les capitaux européens vers des développements à forte intensité d'équipements. Campo de Montiel et El Moto figurent en tête du pipeline, chacun nécessitant des excavatrices à haute capacité, des camions de 100 t et des concentrateurs modulaires capables d'un redéploiement rapide sur des gisements adjacents. Les ministères ont intégré des fonds de cartographie géologique dans le budget national, orientant les investisseurs vers des pegmatites riches en lithium et des skarns à tungstène qui étaient auparavant inexploités. L'alignement qui en résulte entre les objectifs d'autonomie de l'UE et la politique économique nationale a restauré la crédibilité du secteur, stimulant l'appétit des prêteurs et comprimant les spreads de financement pour les acquisitions d'équipements à haute spécification[1]"Loi sur les matières premières critiques – Liste des projets stratégiques", Commission européenne, ec.europa.eu.
Le Boom des Métaux Porté par les Énergies Renouvelables (Lithium, Cuivre, Étain) Élargit la Demande en Équipements
Les installations solaires en toiture, les batteries à l'échelle du réseau et les parcs éoliens offshore ancrent une demande pluridécennale en cuivre et en lithium, canalisant les investissements vers la Ceinture pyriteuse ibérique et la Vallée de Valdeflores en Espagne. Les entrepreneurs mobilisent des pelles électriques à grande portée et des chargeuses conformes à la norme Tier 4 pour décaper les horizons de saprolite au-dessus des pegmatites lithifères sans dépasser les limites locales en matières particulaires. Les nouveaux concentrateurs intègrent des résidus en piles sèches et des modules de tri de minerai, réduisant considérablement la consommation d'eau — un critère d'achat déterminant en Andalousie, sujette à la sécheresse. Les scénarios de l'Agence internationale de l'énergie projetant une multiplication par dix de la demande de lithium d'ici 2050 sous-tendent des contrats à terme pour des bobines avancées de câbles moyenne tension et des armoires d'onduleurs embarqués, stimulant le marché des équipements miniers en Espagne[2]"Perspectives mondiales des minéraux critiques 2024", Agence internationale de l'énergie, iea.org.
La Montée en Puissance de l'Automatisation et de la Téléopération pour Améliorer la Sécurité et la Productivité
Le hub MATSA de Sandfire a récemment franchi une étape importante en mettant en œuvre des opérations de forage entièrement autonomes. Cela a été accompli en intégrant les foreuses Simba d'Epiroc fonctionnant sous ABC Total avec les jumbos DD422i de Sandvik équipés de la technologie AutoMine [3]"Étape d'automatisation MATSA 2025,", Sandfire Resources, sandfire.com.au. Cette combinaison permet une avancée continue pendant les fenêtres de dégagement après tir. De plus, le système ControlMaster de RCT dirige désormais les chargeuses Caterpillar et Sandvik le long de trajets de transport prédéfinis. Cette innovation permet à un seul opérateur en surface de gérer plusieurs unités simultanément. Ces avancées répondent au déclin continu de la main-d'œuvre minière en Espagne et visent à atténuer la pénurie de techniciens qualifiés en autonomie. Par ailleurs, des collaborations public-privé, notamment l'initiative X MINE et le consortium PERSEPHONE soutenu par Horizon Europe, testent des systèmes intelligents de chargement d'explosifs et des foreuses compactes et autonomes. Leur objectif est d'accélérer ces technologies vers des niveaux de maturité avancés. Par conséquent, les acheteurs de flottes optent de plus en plus pour des plateformes indépendantes des équipementiers, une évolution visant à éviter la dépendance à un fournisseur unique. Cette tendance modifie considérablement les stratégies d'approvisionnement au sein du secteur des équipements miniers en Espagne.
Incitations gouvernementales pour les groupes motopropulseurs à faibles émissions dans les engins mobiles lourds
Le programme PERTE VEC alloue des financements importants aux équipements lourds électriques à batterie et hybrides sur une période définie. Epiroc a présenté sa foreuse SmartROC D65 BE dans le cadre de ses avancées produits. Caterpillar a lancé la pelle Cat 6015, fonctionnant uniquement au diesel et sans DEF, qui offre une meilleure économie de carburant par rapport aux modèles précédents. Komatsu a présenté son HM460-6 lors d'un grand événement sectoriel, un modèle conforme aux normes EU Stage V, sans EGR et conçu pour des intervalles de maintenance prolongés, destiné aux opérateurs de carrières et de mines à ciel ouvert de taille moyenne. Bien que l'adoption des véhicules électriques à batterie progresse régulièrement, elle fait face à la concurrence des technologies diesel avancées qui évitent les pénalités de charge utile, reflétant une progression à double trajectoire sur le marché des équipements miniers en Espagne.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur le CAGR Prévisionnel | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Obtention des Permis et Opposition | -1.1% | Andalousie, Estrémadure | Moyen terme (2-4 ans) |
| Inflation des Dépenses d'Investissement et Chaîne d'Approvisionnement | -0.9% | Mondial avec exposition régionale | Court terme (≤ 2 ans) |
| Pénurie de Techniciens Qualifiés | -0.8% | Sites automatisés à l'échelle nationale | Moyen terme (2-4 ans) |
| Contraintes Liées au Stress Hydrique | -0.7% | Andalousie, Estrémadure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Procédures d'Autorisation Longues et Forte Opposition Environnementale Locale
Des autorisations multi-niveaux complexes et des groupes militants actifs retardent les calendriers des projets, allongeant les délais de livraison des fournisseurs et augmentant les coûts de portage des stocks. L'héritage du déversement de Boliden continue de façonner le sentiment public, entraînant des études de référence rigoureuses et des examens multi-agences. Les conseils municipaux disposent de pouvoirs discrétionnaires pouvant annuler les approbations nationales, ce qui pousse les exploitants miniers à mener de longues campagnes d'engagement communautaire avant que les commandes d'équipements n'obtiennent l'aval du conseil d'administration. Les fournisseurs répondent en stockant des composants à long délai d'approvisionnement — tels que des coques de broyeurs et des carrosseries de pelles — dans des hubs européens afin de comprimer les délais de livraison une fois les permis obtenus. Même avec les récentes dispositions d'accélération de la loi sur les matières premières critiques, les recours procéduraux restent fréquents, tempérant les perspectives immédiates pour le marché des équipements miniers en Espagne.
Restrictions liées au stress hydrique sur les extensions minières en Andalousie et en Estrémadure
Les niveaux des réservoirs du système d'Andévalo ont considérablement baissé, et l'agriculture est prioritaire sur les utilisateurs industriels. La demande d'allocation d'eau substantielle d'Emerita Resources a suscité des protestations, illustrant comment la rareté de l'eau peut faire dérailler même des projets autorisés. Le schéma de traitement par flottation d'Iberia Lithium est désormais soumis à des stipulations obligatoires de rejet zéro, tandis que les trieuses XRT à sec de TOMRA, déjà installées à Barruecopardo, gagnent du terrain comme alternative à faible consommation d'eau. Les fournisseurs d'équipements capables de combiner la pré-concentration par capteurs avec le convoyage à sec acquièrent un avantage de résilience sur le marché des équipements miniers en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : La Dominance de la Surface s'Aligne sur la Stratégie à Ciel Ouvert
Les unités de surface ont conservé 45,27 % du chiffre d'affaires 2025, mais les chargeuses et les camions de transport sont en bonne voie pour un TCAC de 7,46 % jusqu'en 2031, à mesure que les mines de lithium à Cáceres et les recoupements polymétalliques à Huelva montent en puissance. À mesure que les gisements passent de l'exploitation à ciel ouvert à des niveaux plus profonds, la demande en ventilation, chargeuses à veine étroite et foreuses pour remblayage en pâte a fortement augmenté, entraînant une part croissante pour les flottes souterraines. À l'échelle nationale, plusieurs machines TOMRA ont déjà permis à Barruecopardo d'augmenter son alimentation vers les circuits gravitaires d'un pourcentage significatif, grâce aux trieuses à capteurs. Le HB 4100 d'Epiroc, vendu aux Îles Canaries, souligne la stabilité des foreuses et brise-roches, bénéficiant des tendances de commandes croisées dans les carrières.
La conception des équipements favorise de plus en plus les flottes intégrées. Par exemple, la pelle Cat 6015 est désormais optimisée pour fonctionner en tandem avec les camions Cat 773-777, garantissant des temps de cycle efficaces. Pendant ce temps, le HM460-6 de Komatsu, équipé d'un contrôle de traction et d'une suspension hydropneumatique, atténue efficacement le patinage des pneus sur les terrains de découverte plus meubles en Espagne. Sur le marché des équipements miniers espagnol, les systèmes de télématique ouverts tels que MineStar, Smart Quarry et Micromine Pitram ont dépassé les solutions autonomes basées sur la puissance, soulignant l'importance croissante de l'interopérabilité comme critère d'achat clé.


Par Niveau d'Automatisation : Transition Progressive du Manuel vers l'Autonome
Les unités manuelles représentaient encore 68,28 % du chiffre d'affaires 2025, mais l'autonomie progresse à un TCAC de 8,43 %, portée par la pénurie de main-d'œuvre et les pilotes réussis à MATSA. Les technologies de transition telles que le tramage semi-autonome et le chargement télécommandé réduisent l'exposition des opérateurs tout en valorisant encore le matériel existant. Le prototype de chargement d'explosifs X MINERGY progresse vers la validation sur le terrain, annonçant une adoption plus large des équipements de surface téléopérés. L'investissement dans les infrastructures joue un rôle central : le réseau WiFi fibre complet de MATSA renforce sa stratégie d'interopérabilité, un modèle désormais adopté par d'autres opérateurs de la Ceinture pyriteuse ibérique au sein du marché des équipements miniers en Espagne.
Par Type de Groupe Motopropulseur : Le Moteur à Combustion Interne en Tête tandis que l'Électrique à Batterie Accélère
Les plateformes à moteur à combustion interne représentaient 76,58 % des ventes en 2025, mais les foreuses électriques à batterie afficheront le TCAC le plus rapide de 8,78 % à mesure que les subventions PERTE VEC se déploient.
Le forage en tunnel sans émissions est démontré par la foreuse SmartROC D65 BE, tandis que le concept d'assistance par trolley de Liebherr offre un aperçu des futurs modèles de transport. Dans le même temps, la pelle de Caterpillar sans exigences DEF et le moteur économe en carburant de Komatsu mettent en évidence une évolution parallèle de la technologie diesel, répondant aux opérateurs prudents quant à la logistique de recharge. Avec l'augmentation de la demande en énergie industrielle en Andalousie, de nombreux propriétaires de mines intègrent l'électrification de leur flotte avec le solaire sur site, signalant une trajectoire énergétique hybride pour le marché des équipements miniers en Espagne.
Par Puissance : La Gamme Intermédiaire Domine mais la Haute Puissance Croît à Grande Échelle
Les équipements de 500 à 1 000 CV ont représenté 49,42 % du chiffre d'affaires 2025, reflétant la prédominance en Espagne des chargeuses à tonnage moyen et des camions articulés. Les machines ultra-lourdes de plus de 1 000 CV sont prêtes pour un TCAC de 6,37 % à mesure que Masa Valverde et Aznalcóllar entrent en production, allongeant les routes de transport et relevant les objectifs de débit.
Les unités de service de moins de 500 CV connaissent une croissance modeste, l'automatisation mettant l'accent sur la productivité par opérateur plutôt que sur le nombre d'unités de la flotte. Les équipementiers se différencient désormais par les courbes de couple, la récupération d'énergie de pivotement et la cartographie moteur spécifique au site, intégrant une valeur logicielle dans le marché des équipements miniers en Espagne.
Par Application : L'Exploitation Minière des Métaux Capte le Potentiel des Minéraux Critiques
L'exploitation minière des métaux a généré 46,75 % des revenus 2025, portée par un record de 51 139 t de cuivre provenant de Riotinto et une production soutenue à Cobre Las Cruces. L'exploitation minière des minéraux, portée par le lithium, le tungstène et l'étain, progressera de 6,43 % par an à mesure que Valdeflores, Cañaveral et San Juan atteignent la phase commerciale.
Le recyclage des métaux secondaires, notamment l'usine de recyclage de déchets électroniques CirCular d'Atlantic Copper, introduit une alimentation hétérogène qui nécessite des configurations de concassage et de tri agiles. Par conséquent, les équipementiers proposant des accessoires spécifiques aux minéraux et des équipements de traitement à sec gagnent du terrain sur le marché des équipements miniers en Espagne.
Analyse Géographique
L'Andalousie concentre la majeure partie de la production métallique espagnole et a enregistré un chiffre d'affaires important en 2025, représentant la part régionale la plus significative des commandes d'équipements. L'expansion souterraine prévue de Cobre Las Cruces nécessite des convoyeurs à haute capacité, des chargeuses électriques à batterie et des pompes de dénoyage en profondeur. Les quotas d'eau imposés par la Junta poussent les opérateurs à adopter des filtres à résidus en piles sèches et des pulvérisateurs électriques de suppression des poussières, ouvrant des niches pour les fournisseurs spécialisés dans les circuits à faible consommation d'eau.
L'Estrémadure suit avec le lithium, le tungstène et les terres rares. El Moto tungstène cible la majeure partie de l'approvisionnement européen, commandant des broyeurs haute pression et des spirales gravitaires auprès d'équipementiers européens. Les PME régionales s'appuient sur les fonds de transition juste de l'UE pour cofinancer des flottes modernes, élargissant l'empreinte du marché des équipements miniers espagnol.
Les provinces du nord, la Galice, les Asturies et la Castille-et-León, offrent une main-d'œuvre qualifiée et une proximité portuaire pour les importations d'équipements. Les foreuses Boomer d'Epiroc ont réduit les cycles de forage de 40 minutes à El Valle-Boinás, soulignant le gain de productivité lorsque l'automatisation avancée rencontre des équipes compétentes. Les ports de Vigo et de Gijón accélèrent l'entrée des modules de levage lourd, réduisant les délais de démarrage des projets par rapport aux ports méditerranéens.
Paysage Concurrentiel
Les grands groupes mondiaux dominent les contrats stratégiques mais s'appuient sur des distributeurs espagnols pour le service localisé. La branche services d'Epiroc génère la majeure partie de son chiffre d'affaires mondial via des accords basés sur les résultats qui garantissent la disponibilité, un modèle qui se réplique rapidement en Espagne. Komatsu investit dans un centre de reconstruction de composants basé à Grenade pour réduire les délais de traitement.
La différenciation s'articule autour de l'électrification, des jumeaux numériques et des technologies économes en eau. ABB et Hitachi Construction Machinery co-développent des camions-bennes électriques à batterie de 220 t avec charge rapide assistée par pantographe, décrochant des précommandes de mines de cuivre andalouses. Des startups de robotique de niche issues de subventions de recherche de l'UE élargissent la capacité d'innovation, mais une consolidation est probable une fois les prototypes commercialisés, façonnant la structure future du marché des équipements miniers en Espagne.
Leaders du Secteur des Équipements Miniers en Espagne
Caterpillar Inc.
Komatsu Ltd.
Liebherr-Group
Sandvik AB
Epiroc AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Février 2026 : Caterpillar a lancé une version améliorée de sa pelle Cat 6015. La nouvelle pelle hydraulique minière Cat® 6015, conçue pour une exploitation polyvalente et efficace dans diverses tâches, présente des améliorations significatives. Ces mises à niveau augmentent la disponibilité de la machine, améliorent l'efficacité opérationnelle et renforcent la durabilité et la maintenabilité, se traduisant par une production annuelle plus élevée. De plus, cette conception de pelle flexible garantit un coût par tonne faible.
- Mars 2025 : La Commission européenne a approuvé sept projets miniers espagnols dans le cadre de la loi sur les matières premières critiques, débloquant des permis simplifiés pour la mobilisation des équipements.


Périmètre du Rapport sur le Marché des Équipements Miniers en Espagne
Le rapport sur le marché des équipements miniers en Espagne est segmenté par type d'équipement (équipements miniers de surface, équipements miniers souterrains, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, chargeuses et camions miniers), niveau d'automatisation (équipements manuels, équipements semi-autonomes et équipements entièrement autonomes), type de groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides), puissance (moins de 500 CV, 500-1 000 CV et plus de 1 000 CV) et application (exploitation minière des métaux, exploitation minière des minéraux et exploitation minière du charbon). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements d'Exploitation Minière de Surface |
| Équipements d'Exploitation Minière Souterraine |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-Roches |
| Concassage, Pulvérisation et Criblage |
| Chargeurs et Camions de Transport |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation du Charbon |
| Par Type d'Équipement | Équipements d'Exploitation Minière de Surface |
| Équipements d'Exploitation Minière Souterraine | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-Roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeurs et Camions de Transport | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 - 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation du Charbon |


Questions Clés Traitées dans le Rapport
Quelle est la dernière valorisation et le TCAC projeté pour le secteur des équipements miniers en Espagne ?
Le secteur était évalué à 345,21 millions USD en 2025 et devrait s'étendre à 439,83 millions USD d'ici 2031 à un TCAC de 4,12 %.
Quelles catégories d'équipements affichent la croissance la plus rapide jusqu'en 2031 ?
Les chargeuses et les camions de transport se distinguent, progressant à un TCAC de 7,46 % grâce aux nouvelles mines de lithium et polymétalliques en Estrémadure, en Galice et en Andalousie.
Quel est le niveau d'avancement de l'automatisation dans les opérations minières espagnoles ?
Des sites de référence comme le complexe MATSA de Sandfire ont enregistré une pénétration de 20 % des systèmes de forage et de chargement entièrement autonomes, avec des flottes autonomes progressant à un TCAC robuste de 8,43 %.
Quel type d'équipement détient la plus grande part de revenus dans le secteur minier espagnol ?
Les systèmes miniers de surface dominent avec 45,27 % du chiffre d'affaires des équipements miniers en Espagne en 2025.
Comment les contrats de maintenance basés sur la performance affectent-ils les cycles d'achat ?
Les clauses de garantie de disponibilité raccourcissent les intervalles de remplacement et transfèrent le risque aux équipementiers, accélérant les achats de nouveaux équipements.
Dernière mise à jour de la page le:



