
Taille et part du marché LTE IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.15 Milliards de dollars |
| Taille du Marché (2031) | 4.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.64 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
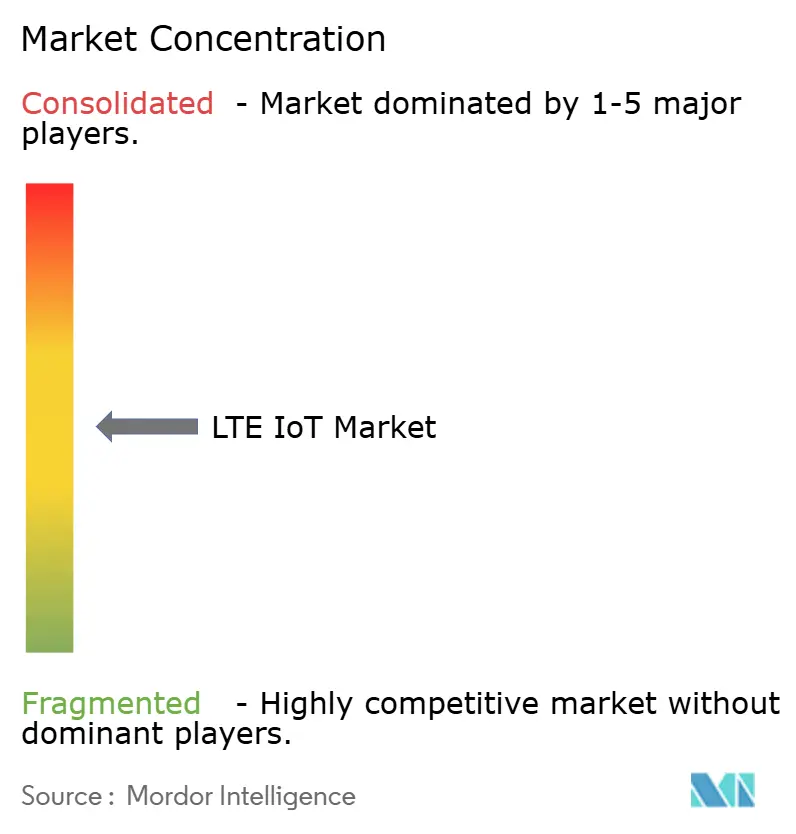
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché LTE IoT par Mordor Intelligence
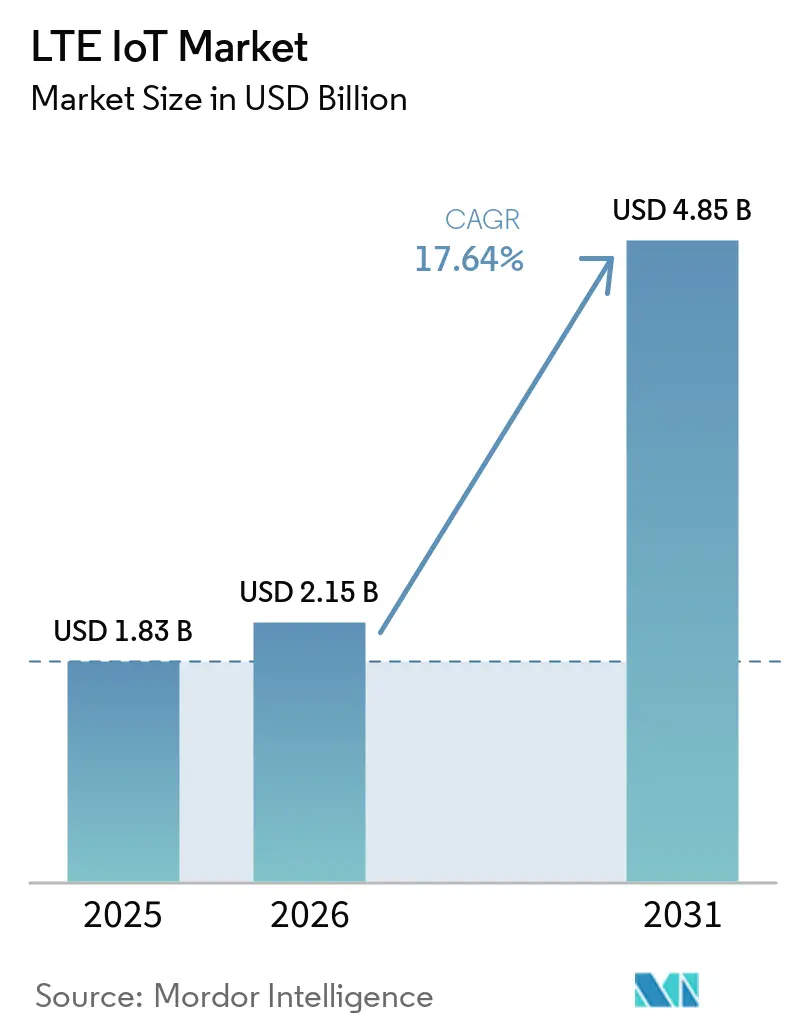
La taille du marché LTE IoT en 2026 est estimée à 2,15 milliards USD, en croissance par rapport à la valeur de 2025 de 1,83 milliard USD, avec des projections pour 2031 montrant 4,85 milliards USD, croissant à un TCAC de 17,64 % sur la période 2026-2031.
Cette croissance rapide reflète l'accélération des extinctions des réseaux 2G et 3G, la baisse des coûts des modules cellulaires basse consommation et les mandats gouvernementaux sur les compteurs intelligents qui ancrent les services publics dans la connectivité à spectre licencié. L'Asie-Pacifique (APAC) mène l'adoption actuelle avec 55 % de part de revenus, portée par le déploiement par China Mobile de 1,7 million de stations de base 5G et de 595 millions de lignes IoT cellulaires. Les dépenses parallèles en matière de villes intelligentes au Moyen-Orient, illustrées par le contrat de 60 millions USD de la ville de Lusail au Qatar, positionnent la région comme la plus rapide en progression avec un TCAC de 19,8 %. Les entreprises passent de la propriété directe aux services de connectivité gérés, portant le TCAC des services gérés à 15,4 % à mesure que les opérateurs monétisent le découpage réseau et le provisionnement automatisé. La demande est aujourd'hui la plus forte dans l'automatisation industrielle, mais la santé enregistre la hausse la plus marquée grâce aux programmes de surveillance à distance des patients s'appuyant sur des dorsales LPWA cellulaires.
Points clés du rapport
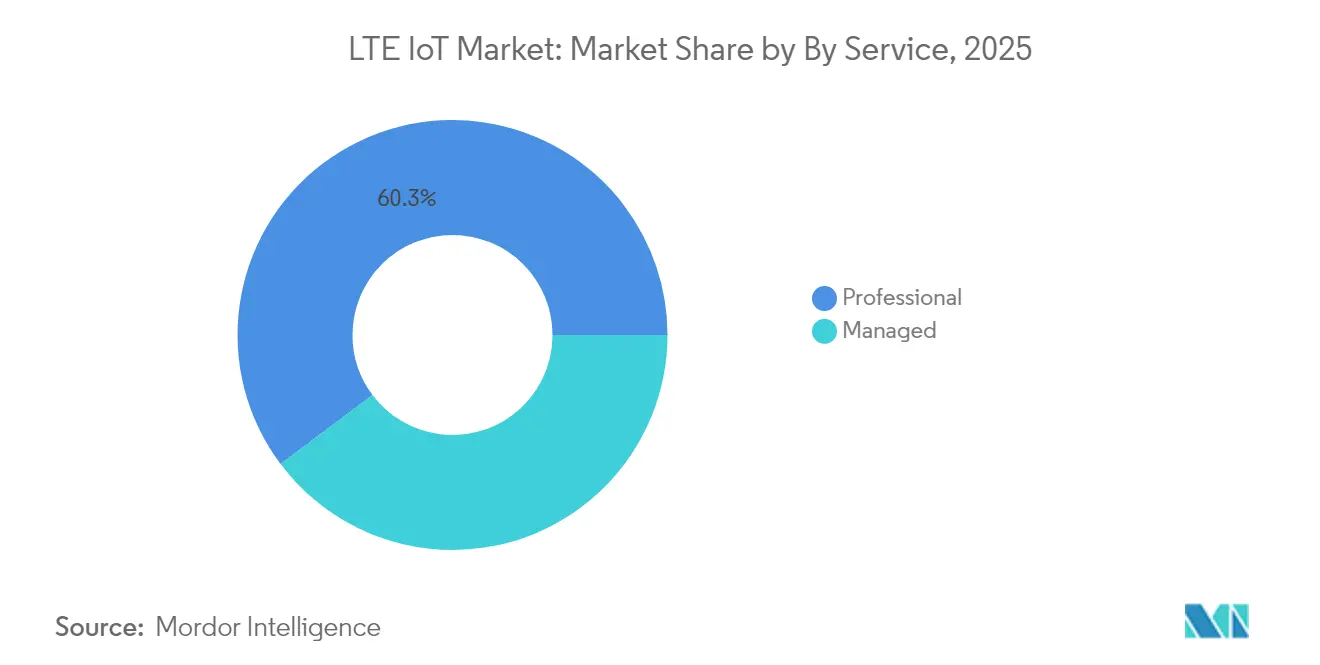
- Par service, les services professionnels détenaient 60,25 % de la part de marché LTE IoT en 2025, tandis que les services gérés devraient afficher le CAGR le plus rapide, à 18,01 %, d'ici 2031.
- Par type de produit, le NB-IoT dominait avec 64,20 % de la part de marché LTE IoT en 2025, mais le LTE-M devrait croître à un CAGR de 17,95 % jusqu'en 2031.
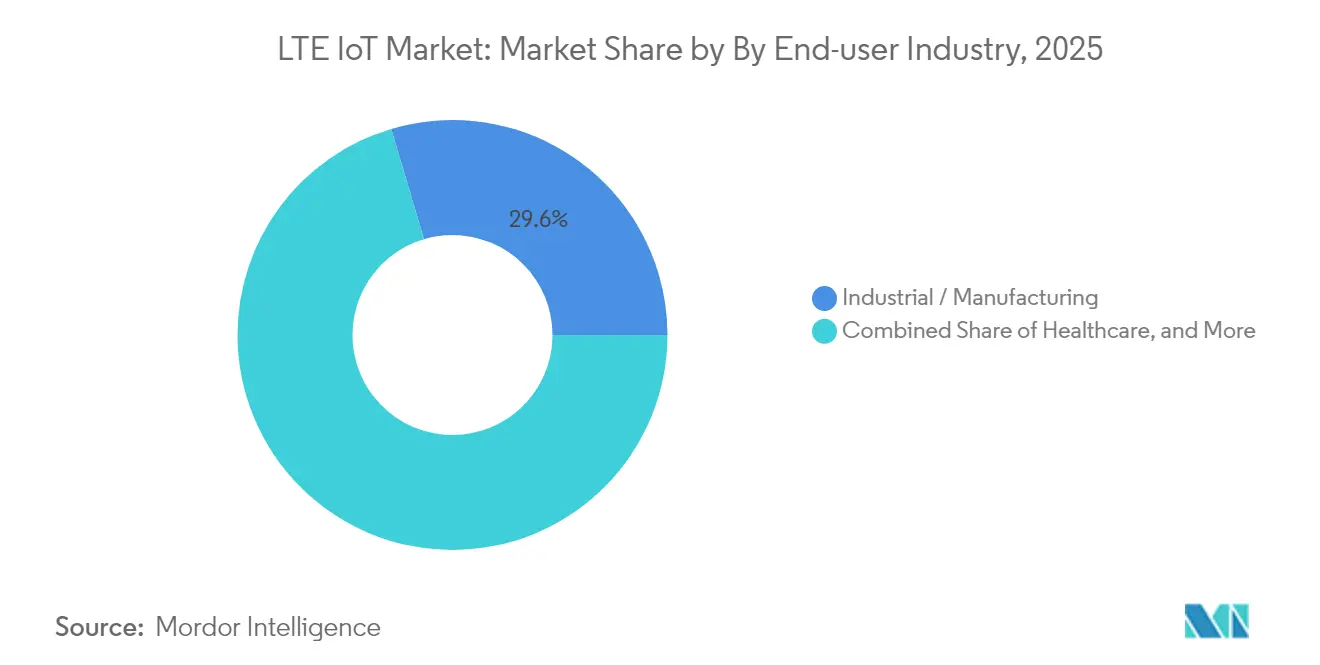
- Par utilisateur final, les applications industrielles ont capté 29,60 % des revenus en 2025 ; le secteur de la santé progresse à un CAGR de 17,18 % sur la période 2026-2031.
- Par zone géographique, l'APAC représentait 54,40 % des revenus de 2025, tandis que le Moyen-Orient devrait se développer à un CAGR de 19,12 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les normes LPWA cellulaires basse consommation atteignent un coût de module inférieur à 4 USD | +4.20% | Mondial, avec adoption précoce en Chine et en Europe | Moyen terme (2 à 4 ans) |
| Mandats sur les compteurs intelligents dans plus de 60 pays | +3.80% | Mondial, concentré en Europe, en Amérique du Nord et en APAC | Long terme (≥ 4 ans) |
| Extinctions 2G/3G forçant la migration des appareils vers le LTE IoT | +5.10% | Mondial, accéléré en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| La version 17 de la 3GPP RedCap réduit de moitié la consommation d'énergie du LTE-M | +2.30% | Mondial, avec déploiement précoce sur les marchés développés | Moyen terme (2 à 4 ans) |
| Les niveaux de qualité de service basés sur le découpage réseau augmentent l'ARPU IoT moyen | +1.90% | Amérique du Nord et UE, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les modules LPWA cellulaires basse consommation passent sous les 4 USD
Le nRF9151 de Nordic Semiconductor illustre comment un processeur Arm Cortex-M33 à 64 MHz et un modem multimode intégré peuvent réduire la nomenclature des matériaux et approcher un prix affiché inférieur à 4 USD, encourageant les déploiements dans l'agriculture, la logistique et la détection environnementale qui reposaient autrefois sur des LPWAN sans licence. Les fournisseurs chinois proposent déjà des modules NB-IoT à 3 USD pour les compteurs de services publics, renforçant la dynamique de réduction des coûts. Bien que la plupart des catalogues mondiaux affichent encore des composants à 10-15 USD, les opérateurs en Europe et en APAC ont commencé à subventionner le matériel pour accélérer l'adoption du marché LTE IoT et augmenter l'utilisation du réseau.
Les mandats sur les compteurs intelligents renforcent la connectivité cellulaire
Plus de 60 juridictions ont adopté des réglementations obligeant les services publics de gaz, d'électricité ou d'eau à installer des compteurs communicants capables de se mettre à jour à distance. Le déploiement par Telia de 2 millions de compteurs électriques suédois sur NB-IoT et LTE-M a réduit les coûts d'intervention sur site et établi un réseau de distribution prêt pour la 5G. L'orchestration de profils SIM de Netinium avec Telit Cinterion permet le provisionnement à distance, résolvant le problème historique de verrouillage qui dissuadait les services publics d'adopter des liaisons cellulaires à grande portée. [3]Ces programmes créent une visibilité pluriannuelle pour le marché LTE IoT tout en déplaçant les réseaux maillés propriétaires.
Les extinctions de réseaux hérités stimulent une migration immédiate
Plus de 55 réseaux cellulaires ont été fermés entre 2021 et 2025, forçant les appareils embarqués à se réenregistrer sur des protocoles LPWA basés sur LTE. L'Europe a priorisé la mise hors service de la 3G tout en maintenant la 2G pour la voix d'urgence, tandis que l'Amérique du Nord prévoit des extinctions synchronisées des deux couches. Les fabricants d'appareils s'empressent de certifier des cartes LTE-M et NB-IoT garantissant la continuité de l'itinérance et l'autonomie de la batterie, accélérant l'expansion globale du marché LTE IoT.
RedCap améliore le profil énergétique du LTE-M
La version 17 de la 3GPP réduit les exigences de bande passante et d'antenne via RedCap, réduisant de moitié la consommation d'énergie du LTE-M et permettant des débits de pointe allant jusqu'à 10 Mbps pour les appareils IoT de milieu de gamme. L'adoption attendue couvre les objets connectés portables intelligents et les capteurs de contrôle de processus qui nécessitent plus que les dizaines de kilobits du NB-IoT mais moins que le débit complet de la 5G. Étant donné que RedCap fonctionne sur les couches LTE-M existantes jusqu'à la maturité de la couverture 5G autonome, il offre une voie incrémentale vers des services enrichis sans démanteler l'infrastructure.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du spectre sous-GHz | -2.10% | Mondial, aiguë dans les zones urbaines denses | Court terme (≤ 2 ans) |
| Prime de prix des modules par rapport aux alternatives LoRaWAN/BLE | -1.80% | Mondial, particulièrement dans les applications sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Itinérance NB-IoT fragmentée causant des bifurcations de micrologiciels | -1.30% | Mondial, affectant les déploiements multinationaux | Moyen terme (2 à 4 ans) |
| Les rapports sur les émissions de carbone poussent les entreprises vers des LPWAN à très faible consommation d'énergie | -0.90% | UE et Amérique du Nord, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La congestion du spectre sous-GHz limite la capacité
Plusieurs formats LPWAN se disputent désormais des tranches finies de 700 à 960 MHz. Les règles de cycle d'utilisation et les plafonds de puissance limitent la densité cellulaire, et les coûts de gestion des interférences côté réseau augmentent fortement. La FCC a ouvert de nouvelles allocations intérieures à 6 GHz en 2024, mais la propagation sous-GHz reste essentielle pour la portée IoT souterraine ou rurale. Les opérateurs investissent donc dans l'accès dynamique au spectre et le filtrage à bande étroite, ajoutant des coûts et ralentissant les déploiements du marché LTE IoT dans les mégapoles.
Les règles sur l'empreinte carbone favorisent les conceptions à très faible consommation d'énergie
En vertu de la directive européenne sur l'efficacité énergétique 2023/1791, les entreprises doivent divulguer l'impact climatique des actifs connectés, les incitant à adopter des capteurs capables de fonctionner pendant des années sur de petites batteries ou de l'énergie récupérée. La feuille de route de neutralité carbone 2040 de Vodafone impose des seuils internes susceptibles d'exclure les terminaux cellulaires énergivores. Cela pousse les concepteurs vers des topologies hybrides où le NB-IoT transmet des données uniquement lorsque des seuils sont dépassés, tandis qu'un réseau local passif collecte les mesures de routine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la complexité d'intégration soutient les dépenses professionnellesLes services professionnels ont généré 60,25 % des revenus du marché LTE IoT en 2025 grâce à des projets de conseil, de certification de dispositifs et d'intégration edge-cloud. L'adoption des services gérés devrait s'accélérer à un CAGR de 18,01 % à mesure que les entreprises transfèrent les tâches de cycle de vie — de la logistique des SIM aux correctifs de sécurité — à des prestataires spécialisés. La branche entreprises de Deutsche Telekom regroupe la connectivité et l'analytique dans des contrats basés sur les résultats, qui convertissent les budgets d'investissement en frais d'exploitation. À terme, les plateformes d'orchestration pilotées par l'IA réduiront les heures d'ingénierie manuelle, mais la transition elle-même alimentera des revenus récurrents pour les fournisseurs de services gérés.
Les API d'intégration standardisées et le provisionnement eUICC raccourcissent déjà les phases pilotes, mais les sites industriels existants nécessitent encore une planification radio sur mesure et une traduction de protocoles. En conséquence, les engagements professionnels restent essentiels pour les modernisations pluriannuelles, même si les nouveaux projets s'appuient davantage sur des offres de services gérés. Les services gérés sur le marché LTE IoT devraient dépasser les services professionnels au-delà de 2029, les deux segments renforçant ensemble la fidélisation des opérateurs jusqu'en 2031.

Par type de produit :
le NB-IoT conserve sa portée tandis que le LTE-M gagne en mobilitéLe NB-IoT représentait 64,20 % de la part de marché LTE IoT en 2025, grâce à son avantage de budget de liaison de 20 dB et à son potentiel de batterie de 10 ans dans les compteurs fixes. La taille du marché LTE IoT liée aux terminaux NB-IoT devrait progresser à un TCAC de 15,48 %, bien que plus lentement que le rythme de 17,95 % du LTE-M. Le LTE-M prend en charge la voix, la mobilité et des tailles de blocs FOTA allant jusqu'à 1 Mo, ce qui en fait le choix privilégié pour les traceurs de flotte et les objets connectés portables de sécurité. Les extensions RedCap réduiront encore son écart de consommation d'énergie par rapport au NB-IoT, tandis que les opérateurs harmonisent les tarifs d'itinérance.
Les accords hybrides terrestres-satellitaires illustrent l'évolution des deux protocoles. Le module certifié de Quectel sur le réseau NTN de Skylo ajoute une couverture dans les corridors maritimes ou miniers, élargissant l'empreinte du NB-IoT. Telit Cinterion, quant à lui, propose des modules double mode LTE-M NB-IoT avec basculement vers un satellite GEO pour une surveillance ininterrompue des marchandises. Le discours commercial passe donc d'une logique de choix exclusif à une logique d'adéquation applicative, renforçant la coexistence au sein du secteur LTE IoT.
Par utilisateur final :
la santé progresse tandis que les usines maintiennent leur échelleL'automatisation industrielle détenait 29,60 % de part de revenus en 2025, portée par des algorithmes de maintenance prédictive qui dépendent de flux de vibrations continus provenant des machines. Pourtant, les terminaux de santé — allant des patchs cardiaques aux pompes à perfusion — afficheront un TCAC de 17,18 % jusqu'en 2031, réduisant l'écart. La plateforme Monit4Healthy démontre comment le prétraitement en périphérie de l'ECG, de l'EMG et du PPG réduit le trafic de liaison montante avant la liaison montante LTE, préservant l'autonomie de la batterie dans les contextes ambulatoires.
L'élan du secteur de la santé est renforcé par le vieillissement démographique et le remboursement des soins à distance, tandis que les acheteurs industriels intègrent déjà l'IoT cellulaire dans leurs feuilles de route de numérisation des usines. Le commerce de détail, l'agriculture et l'électronique grand public apportent des volumes complémentaires : les projets d'agriculture verticale saoudiens utilisent des capteurs de sol NB-IoT, et les entreprises européennes de serrures intelligentes intègrent le LTE-M pour la connectivité de secours. Cette diversification amortit la volatilité dans un secteur vertical unique et élargit l'adressabilité totale du marché LTE IoT.
Analyse géographique
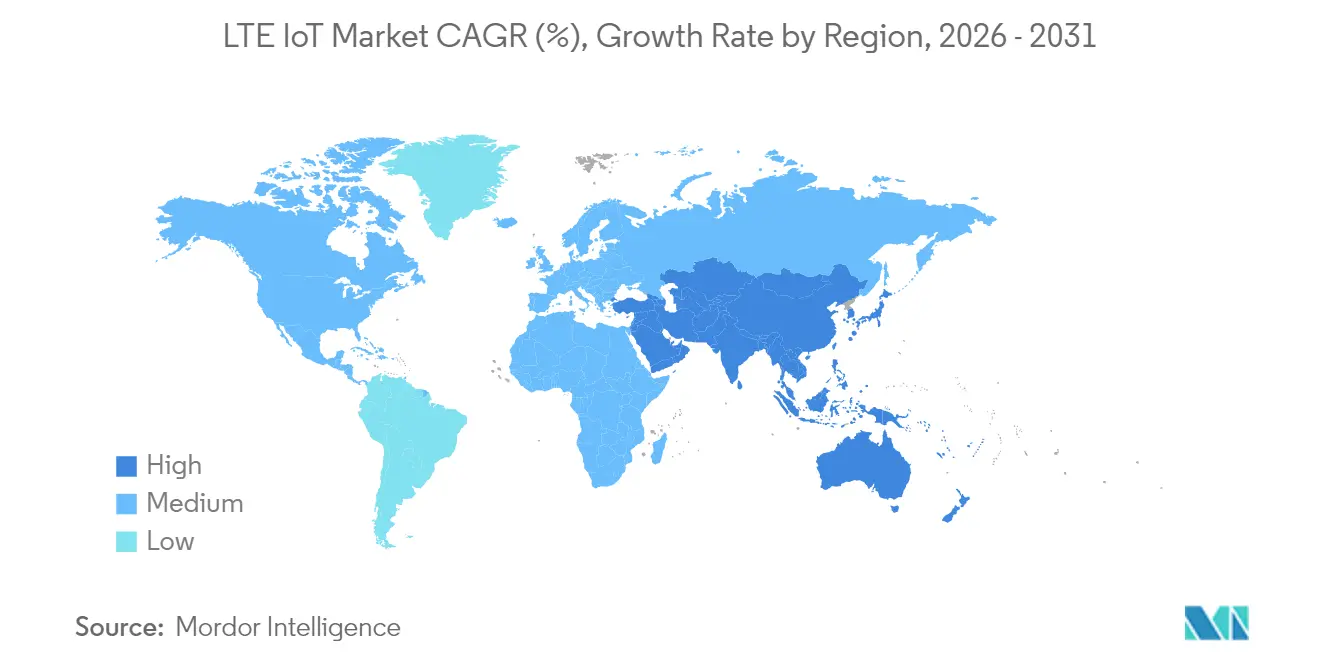
Marché de l'IoT LTE en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 54,40 % du chiffre d'affaires mondial en 2025, alors que la Chine portait la couverture NB-IoT à 100 000 connexions par secteur et subventionnait la production de modules en dessous de 3 USD. China Mobile a enregistré 723,5 milliards CNY (101,2 milliards USD) de revenus télécom au cours des trois premiers trimestres de 2024, soulignant des engagements soutenus en matière de spectre et de dépenses d'investissement. Le Japon et la Corée mettent l'accent sur la modernisation des usines intelligentes, tandis que les nations de l'ASEAN pilotent des systèmes de gestion du trafic et d'alerte aux inondations s'appuyant sur une infrastructure de réseau dorsal LTE partagée.
Marché de l'IoT LTE au Moyen-Orient
Le Moyen-Orient est la sous-région en expansion la plus rapide, avec un CAGR projeté de 19,12 % d'ici 2031. Le programme Lusail City au Qatar intègre 450 000 résidents dans un centre d'opérations en temps réel utilisant des capteurs NB-IoT et LTE-M pour l'éclairage, les déchets et les transports. La Vision 2030 de l'Arabie Saoudite oriente les excédents pétroliers vers l'IoT agricole pour lutter contre les risques de sécurité alimentaire, avec des réseaux LPWA cellulaires reliant les contrôles climatiques des serres et l'irrigation par drones.
Marché de l'IoT LTE en Europe, Amérique du Nord, Afrique et Amérique latine
L'Europe et l'Amérique du Nord affichent un renouvellement régulier des compteurs traditionnels et des équipements industriels, soutenu par des exigences plus strictes en matière de comptabilité carbone et par l'arrêt des réseaux 3G. La conversion des compteurs suédois par Telia illustre le modèle à suivre : remplacer les courants porteurs en ligne propriétaires par des radios LTE sous licence, activer l'eUICC et garantir des contrats de 15 ans. L'empreinte allemande d'o2 Telefónica a enregistré une croissance de 132,4 % en glissement annuel du nombre d'abonnés M2M au premier trimestre 2025, principalement portée par les services aux entreprises de distribution. L'Afrique et l'Amérique latine restent des marchés naissants, mais adoptent directement l'IoT LTE pour le suivi des actifs et l'agriculture, en faisant l'impasse sur les lignes fixes.
Paysage réglementaire
Le marché de la LTE IoT évolue dans un contexte mêlant politique du spectre, conformité des équipements télécoms et normes cellulaires en constante évolution. Aux États-Unis, les actions politiques impliquant la FCC et la NTIA déterminent la disponibilité du spectre sous licence pertinent pour les déploiements LTE-M et NB-IoT, y compris des initiatives fédérales orientant davantage de spectre vers les services mobiles commerciaux et des étapes clés en 2026 liées à la réaffectation de bandes utilisées par le gouvernement fédéral. En Inde, la TRAI a émis en février 2026 des recommandations couvrant plusieurs bandes de mise aux enchères (y compris 800 MHz, 900 MHz, 1800 MHz, 2100 MHz et 26 GHz), renforçant la manière dont les feuilles de route nationales du spectre influencent les investissements des opérateurs en matière de couverture et la structure de coûts de la connectivité IoT à large couverture.
Sur le plan des normes, l'ETSI et le 3GPP continuent de publier des spécifications qui affectent les parcours de certification des dispositifs et les feuilles de route des fonctionnalités réseau. L'ETSI a publié de nouvelles spécifications techniques en 2026 (par exemple, TS 123 369 V19.3.0 et TS 138 191 V19.2.0) liées à l'évolution de l'IoT à basse consommation dans la structure plus large des releases 3GPP, ce qui indique une formalisation plus stricte des capacités IoT ultra-basse consommation et de type ambiant, parallèlement aux déploiements héritiers de la LTE IoT. Ce rythme normatif fixe des attentes pluriannuelles en matière d'interopérabilité des modules, de provisionnement eSIM/eUICC et de comportement d'itinérance que les fabricants de dispositifs et les opérateurs doivent prendre en charge dans toutes les régions.
Analyse de la chaîne de valeur
La chaîne de valeur de la LTE IoT commence par les normes et la propriété intellectuelle (spécifications 3GPP et ETSI régissant les fonctionnalités et la conformité NB-IoT et LTE-M), puis passe par la conception des semi-conducteurs et des modules (fournisseurs de bande de base/modems et de front-end RF), les modules certifiés (tels que Quectel, Fibocom, u-blox et Telit Cinterion), et les OEM/ODM de dispositifs qui intègrent les modules dans les compteurs, traceurs, capteurs industriels et dispositifs médicaux. Les opérateurs de réseaux mobiles fournissent l'accès au spectre sous licence et les capacités de cœur IoT, tandis que les plateformes de gestion de connectivité (pour le provisionnement, le contrôle du cycle de vie et la gestion des politiques) et les couches d'analyse cloud et edge captent davantage de valeur à mesure que les entreprises s'orientent vers une connectivité gérée et des contrats basés sur les résultats.
En aval, les intégrateurs de systèmes et les fournisseurs de solutions verticales assurent l'ingénierie du déploiement, le soutien à la certification des dispositifs, le renforcement de la sécurité et l'intégration des applications, soutenant les dépenses en services professionnels dans les déploiements industriels et de services publics complexes. Les travaux de normalisation récents dans la Release 19 et les publications ETSI associées indiquent une évolution continue vers de nouveaux blocs de capacités IoT (y compris les améliorations non terrestres et les concepts ultra-basse consommation), ce qui affecte les laboratoires d'essai, les cycles de certification des modules et l'activation des fonctionnalités par les opérateurs. Les principaux points de blocage et sensibilités aux coûts restent liés à la disponibilité des composants, à la certification multi-opérateurs sur de nombreux profils de porteurs, et à la fragmentation de l'itinérance et du provisionnement, qui peut entraîner des variantes de firmware pour les flottes mondiales.
Paysage concurrentiel
Le marché LTE IoT est modérément concentré. Ericsson, Nokia et Huawei fournissent des réseaux d'accès radio multibandes, mais la capture de valeur se déplace vers les couches de cœur de réseau cloud, de gestion SIM et d'analytique. Qualcomm exploite son portefeuille de brevets et la gamme Snapdragon X pour concéder sous licence des propriétés intellectuelles de modems ainsi que des jeux de puces sans usine pour les objets connectés portables grand public, la télématique automobile et les capteurs industriels.[1]Le centre de contrôle IoT de Cisco permet aux opérateurs de créer des tranches réseau avec des garanties différenciées de latence et de perte de paquets, monétisant des niveaux de service pour véhicules connectés estimés à 65 milliards USD en abonnements d'ici 2030.
L'entrepreneuriat dans les espaces blancs prospère à la périphérie satellitaire. OQ Technology et Transatel fusionnent le NB-IoT non terrestre avec l'itinérance terrestre pour protéger la visibilité de la chaîne d'approvisionnement dans les régions éloignées. Les fournisseurs de modules — Quectel, Fibocom, u-blox — se concurrencent sur la nomenclature des matériaux et le GNSS intégré tout en finançant la certification sur plus de 200 profils d'opérateurs. Les opérateurs se différencient par des offres de bout en bout : le courtier d'actifs numériques de Vodafone superpose l'identité, le paiement et la notation ESG à la connectivité, visant à élargir les marges d'abonnement sans augmenter l'utilisation moyenne des données.
La pression sur les prix persiste. Les fabricants d'équipements d'origine chinois sous-cotent les marques établies de 30 à 40 %, mais les acheteurs multinationaux paient souvent une prime pour des piles logicielles entièrement documentées et une stabilité de nomenclature à long terme. Dans l'ensemble, l'intensité concurrentielle reste modérée car les licences de spectre, les chambres de compensation d'itinérance et la conformité à la 3GPP imposent des barrières à l'entrée élevées, maintenant la plupart des nouveaux entrants dans des catégories d'appareils de niche plutôt que dans des services réseau complets.
Leaders du secteur LTE IoT
-
Qualcomm Technologies, Inc
-
Gemalto N.V.
-
u-blox AG
-
Ericsson
-
Cisco (Jasper)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché LTE IoT Entreprises couvertes dans ce rapport
- Qualcomm Technologies
- Gemalto (Thales DIS)
- u-blox AG
- Ericsson
- Cisco (Jasper)
- Cradlepoint
- Sequans Communications
- PureSoftware
- TELUS
- MediaTek
- Verizon
- ATandT
- Vodafone
- China Mobile
- Deutsche Telekom
- Quectel
- Fibocom
- Telit Cinterion
- Semtech
- Sierra Wireless
Opportunités de marché et perspectives d'avenir
Les programmes de migration à grande échelle ancrés dans la politique et l'arrêt des réseaux des opérateurs créent des opportunités pour les cycles de renouvellement des dispositifs LTE-M et NB-IoT, en particulier dans les services publics et les sites industriels où les points de terminaison à longue durée de vie nécessitent une couverture par spectre sous licence et des mises à jour de firmware à distance. Le contexte du rapport note des mandats de compteurs intelligents dans plus de 60 juridictions et cite des déploiements tels que le déploiement NB-IoT et LTE-M de Telia pour 2 millions de compteurs électriques suédois, montrant comment les cycles de remplacement réglementés se traduisent en demande pluriannuelle de dispositifs et de connectivité. Parallèlement, les retraits en cours de la 2G/3G (avec de nombreux arrêts survenant jusqu'en 2025 et début 2026) continuent de favoriser le remplacement des points de terminaison M2M héritiers par des solutions LPWA basées sur LTE offrant une sécurité et un outillage de cycle de vie améliorés.
Un deuxième domaine d'opportunité est l'expansion de la connectivité gérée et des niveaux de service de qualité mobilité pour l'IoT, où les opérateurs monétisent le provisionnement automatisé, les contrôles de qualité de service (QoS) et les fonctionnalités émergentes d'IoT critique au lieu de vendre uniquement la connectivité. Les travaux de normalisation visant l'interfonctionnement et la migration entre les systèmes LTE et 5G (par exemple, l'ETSI TS 123 632 V19.0.0 publié en janvier 2026) soutiennent des conceptions de solutions qui maintiennent opérationnelles les flottes LTE IoT installées tout en ajoutant des chemins de mise à niveau vers de nouvelles capacités radio si nécessaire. Les approches de couverture hybride élargissent également les cas d'usage adressables, y compris l'IoT augmenté par satellite pour la surveillance d'actifs distants et les couloirs logistiques situés hors des empreintes LTE terrestres.
Développements industriels récents dans Marché LTE IoT
- Juillet 2026 : Ericsson, AT&T et MediaTek ont achevé un essai sur le terrain de la mobilité déclenchée par couche 1/couche 2 (LTM) sur le réseau AT&T. Ce travail visait à réduire le temps d'interruption lors des transferts intercellulaires par rapport à la mobilité héritée de couche 3, améliorant la continuité pour le trafic IoT mobile et sensible au temps et renforçant les propositions de qualité opérateur pour l'IoT critique.
- Mars 2025 : Vodafone Espagne et Ericsson ont lancé un déploiement de cœur 5G autonome sur quatre ans visant une couverture de 90 % de la population. Le programme renforce les fondations pour le découpage réseau (network slicing) et les niveaux de QoS différenciés que les opérateurs utilisent pour packager la connectivité LTE IoT gérée et les services de cycle de vie pour les entreprises.
- Décembre 2024 : Quectel et Skylo ont dévoilé un concept de module NB-IoT non terrestre pour étendre l'IoT à spectre sous licence au-delà de la couverture terrestre. Cette initiative a élargi l'écosystème LTE IoT vers une connectivité hybride terrestre-satellite pour le suivi, le maritime, l'exploitation minière et la surveillance des infrastructures distantes.
Marché LTE IoT Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché LTE IoT, dans cette méthodologie, couvre les revenus générés par la connectivité IoT basée sur LTE et les services associés qui permettent aux dispositifs de transmettre des données de faible à modéré volume sur des réseaux cellulaires, principalement via NB-IoT et LTE-M, dans les principaux secteurs d'utilisation finale et régions.
Exclusions du périmètre : exclut la connectivité IoT non-LTE telle que l'IoT 2G/3G, l'IoT 5G et les options LPWAN non cellulaires, ainsi que les protocoles à courte portée purement sur site.
Aperçu de la segmentation
- Par service
- Professionnel
- Géré
- Par type de produit
- NB-IoT (Cat-NB1)
- LTE-M (eMTC Cat-M1)
- Par secteur d'utilisateur final
- Informatique et télécommunications
- Électronique grand public
- Commerce de détail (commerce numérique)
- Santé
- Industrie
- Autres secteurs
- Par géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient
- Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par l'établissement du contexte de la demande pour le LTE IoT à partir de jeux de données publics et reproductibles, puis par la cartographie des zones où la valeur de la connectivité est réellement créée. Les données utilisées comprenaient les indicateurs de l'UIT relatifs aux abonnements mobiles et à la couverture réseau, les tableaux de bord et publications publics de la GSMA sur le nombre de connexions IoT et l'adoption technologique, les séries de l'OCDE sur le haut débit et l'économie numérique pour le contexte de diffusion numérique, ainsi que les publications réglementaires de la FCC et de l'UE en matière de télécommunications pour comprendre la disponibilité du spectre et l'état du déploiement des réseaux.
Nous avons également examiné les dépôts de documents d'entreprises et les présentations aux investisseurs concernant les modules, les chipsets et les services de connectivité, ainsi que les communiqués de presse des opérateurs et la presse technologique de référence pour les calendriers de lancement et les orientations tarifaires. Pour combler les lacunes relatives aux marchés régionaux plus petits, nous avons complété ces sources par un abonnement payant à des données financières d'entreprises et à une veille d'actualités, ainsi qu'à une base de données de brevets pour suivre l'intensité des dépôts autour du développement des fonctionnalités NB-IoT et LTE-M. Les sources documentaires listées ici sont illustratives, et des références publiques supplémentaires ont également été utilisées pour les recoupements et les clarifications au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont servi à tester les hypothèses issues de la phase documentaire, notamment concernant les secteurs verticaux en cours de montée en charge, l'évolution des prix en fonction de l'augmentation des volumes de dispositifs, et la part des déploiements restant sur NB-IoT par rapport à LTE-M. Nous avons échangé avec des fournisseurs de connectivité, des acteurs de l'écosystème des modules et chipsets, ainsi que de grands adoptants dans différentes régions, puis nous avons revérifié les données à forte variance par des appels de suivi afin que le modèle final soit en adéquation avec le comportement des projets en cours.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 16 % | APAC : 53 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 60 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante par bassin de demande, dans laquelle le nombre de connexions IoT mobiles, la disponibilité de la couverture LTE et les taux d'adoption du NB-IoT et du LTE-M sont utilisés pour reconstituer les revenus adressables par région et par secteurs verticaux clés. Aucune série de données unique ne couvrant l'intégralité du marché, nous avons ensuite corroboré les totaux par des vérifications ascendantes sélectives, notamment en échantillonnant les prix moyens de la connectivité et des services, en validant les schémas typiques d'association dispositif-service et en effectuant des vérifications légères auprès des fournisseurs et des canaux de distribution pour s'assurer de la cohérence des volumes et des valeurs implicites.
Les données clés ayant permis d'ancrer le modèle comprenaient la croissance des connexions IoT cellulaires actives, la dynamique des expéditions de modules, l'orientation tarifaire des opérateurs et le rythme de déploiement des entreprises dans les secteurs des services publics, de la logistique, de la santé et du suivi industriel. Nous avons également suivi le calendrier, pays par pays, de la disponibilité des fonctionnalités réseau, notamment la couverture intérieure profonde pour le NB-IoT. Les prévisions ont été produites par analyse de scénarios, dans laquelle les courbes d'adoption et les trajectoires de prix ont été ajustées sur la base des retours d'experts, puis soumises à des tests de résistance par rapport à des indicateurs macroéconomiques tels que la production industrielle et les cycles de dépenses d'investissement dans les télécommunications. Lorsque les signaux ascendants étaient absents pour une zone géographique plus petite, nous avons utilisé des indicateurs de substitution issus de marchés similaires et n'avons procédé à une mise à l'échelle qu'après un contrôle de vraisemblance sur les connexions par habitant et les fourchettes de prix.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs passes, en commençant par de simples vérifications arithmétiques, puis en procédant à des contrôles de variance entre les régions, les technologies et les secteurs d'utilisateurs finaux afin d'expliquer ou de corriger les écarts importants. Les résultats ont été comparés à des signaux indépendants tels que les déclarations de croissance des connexions, les calendriers de déploiement publics et les revenus implicites par connexion, puis examinés par un autre analyste avant validation finale.
Le rapport est actualisé selon un cycle annuel. Des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des extinctions majeures de réseaux, des changements réglementaires ou des variations brusques des prix. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus actuelle du marché et de ses perspectives de prévision.
Taille du marché LTE IoT selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles publiées du marché LTE IoT peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la frontière de ce qui constitue un revenu LTE IoT, et parce que la même année peut être reportée avec des hypothèses différentes en matière de taux de change et de prix. Des différences apparaissent également lorsqu'une estimation est plus agressive sur l'adoption dans les services publics et la logistique, tandis qu'une autre suppose une disponibilité réseau plus lente et des cycles de preuve de concept plus longs.
La connectivité LPWAN non cellulaire et l'IoT 5G sont maintenus hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi le total de 2026 n'est pas gonflé par des revenus de connectivité adjacents. D'autres chiffres peuvent également dériver lorsque les services sont traités comme un simple complément forfaitaire, lorsqu'un prix de vente moyen mondial unique est utilisé sans ajustements régionaux, ou lorsque le revenu implicite par connexion n'est pas recalibré par rapport aux signaux publics de déploiement et de tarification.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,15 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,52 milliards USD (2023) | Utilise une année de base antérieure et une interprétation plus large de la couverture sectorielle, et le CAGR appliqué à 2030 semble supposer une adoption plus rapide sans lier clairement les prix au mix de connexions entre les régions. |
| Cabinet de recherche sectorielle B | 2,70 milliards USD (2023) | S'appuie sur une trajectoire de forte croissance jusqu'en 2032, et la valeur de 2023 peut différer lorsque le revenu par connexion n'est pas normalisé par les niveaux tarifaires des opérateurs et lorsque la pondération régionale est déplacée vers l'Europe. |
La comparaison montre que l'écart provient principalement du choix de l'année, des inclusions de périmètres adjacents et de la manière dont les prix évoluent à mesure que les déploiements se développent. En maintenant des données traçables jusqu'à la croissance des connexions, à la disponibilité des réseaux et à des fourchettes de prix réalistes, l'estimation reste plus facile à reproduire et à auditer lorsque de nouveaux points de données émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché LTE IoT ?
La taille du marché LTE IoT s'élevait à 2,15 milliards USD en 2026 et devrait atteindre 4,85 milliards USD d'ici 2031.
Quelle région domine les revenus LTE IoT aujourd'hui ?
L'APAC détient 54,40 % des revenus de 2025, principalement en raison des déploiements nationaux de NB-IoT et de LTE-M de China Mobile.
Pourquoi les services gérés croissent-ils plus vite que les services professionnels ?
Les entreprises préfèrent externaliser la gestion quotidienne de la connectivité, ce qui propulse les revenus des services gérés à un CAGR de 18,01 %, tandis que les services professionnels se concentrent sur les travaux d'intégration initiaux.
En quoi le NB-IoT et le LTE-M diffèrent-ils ?
Le NB-IoT excelle dans les cas d'usage fixes à très faible consommation d'énergie et a capté 64,20 % de part en 2025, tandis que le LTE-M offre des fonctionnalités de mobilité et de voix et croît plus rapidement à un TCAC de 17,95 %.
Qu'est-ce que RedCap et pourquoi est-ce important ?
RedCap est une spécification de la version 17 de la 3GPP qui réduit de moitié la consommation d'énergie du LTE-M tout en permettant un débit allant jusqu'à 10 Mbps, étendant l'IoT cellulaire aux objets connectés portables de milieu de gamme et aux capteurs industriels.
Quel segment d'utilisateur final devrait croître le plus rapidement ?
La santé devrait se développer à un TCAC de 17,18 % jusqu'en 2031, portée par la surveillance à distance des patients et les programmes de soins à domicile nécessitant une connectivité à grande portée fiable.