
Taille et part du marché IoT Testing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.42 Milliards de dollars |
| Taille du Marché (2031) | 17.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 31.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
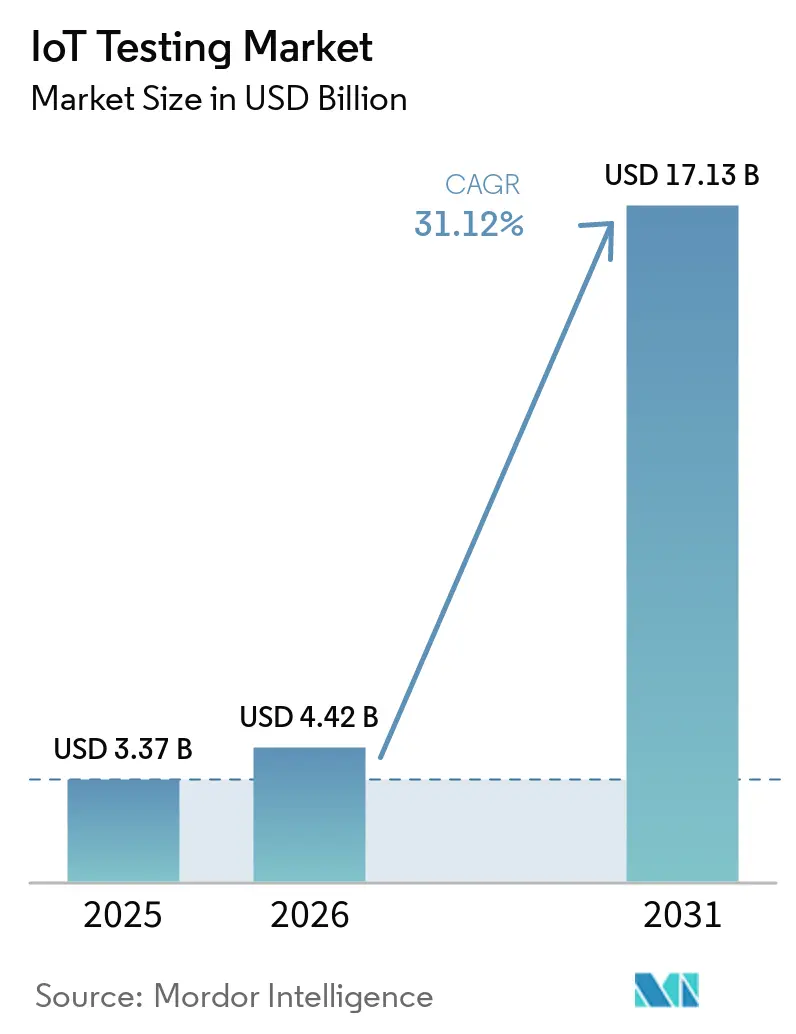
Analyse du marché IoT Testing par Mordor Intelligence
La taille du marché IoT Testing en 2026 est estimée à 4,42 milliards USD, en croissance par rapport à la valeur de 2025 de 3,37 milliards USD, avec des projections pour 2031 montrant 17,13 milliards USD, croissant à un TCAC de 31,12 % sur la période 2026-2031.
Cette expansion rapide reflète la montée en puissance des objectifs de transformation numérique, le renforcement des mandats en matière de cybersécurité et l'univers croissant des points de terminaison connectés qui imprègnent désormais les environnements industriels et grand public. Les entreprises migrent de modèles de validation réactifs vers des modèles prédictifs, car une seule défaillance d'appareil peut paralyser des lignes de production, déclencher des incidents de sécurité et entraîner des pénalités réglementaires se chiffrant en millions. Les exigences de faible latence nées de la 5G et de l'informatique en périphérie intensifient la demande de bancs d'essai capables de capturer des variations de performance à l'échelle de la milliseconde dans des charges de travail critiques. Parallèlement, les environnements de jumeaux numériques réduisent les coûts matériels en permettant aux développeurs de modéliser des cycles de vie complets d'appareils en logiciel tout en maintenant la traçabilité par rapport aux conditions réelles.
Points clés du rapport
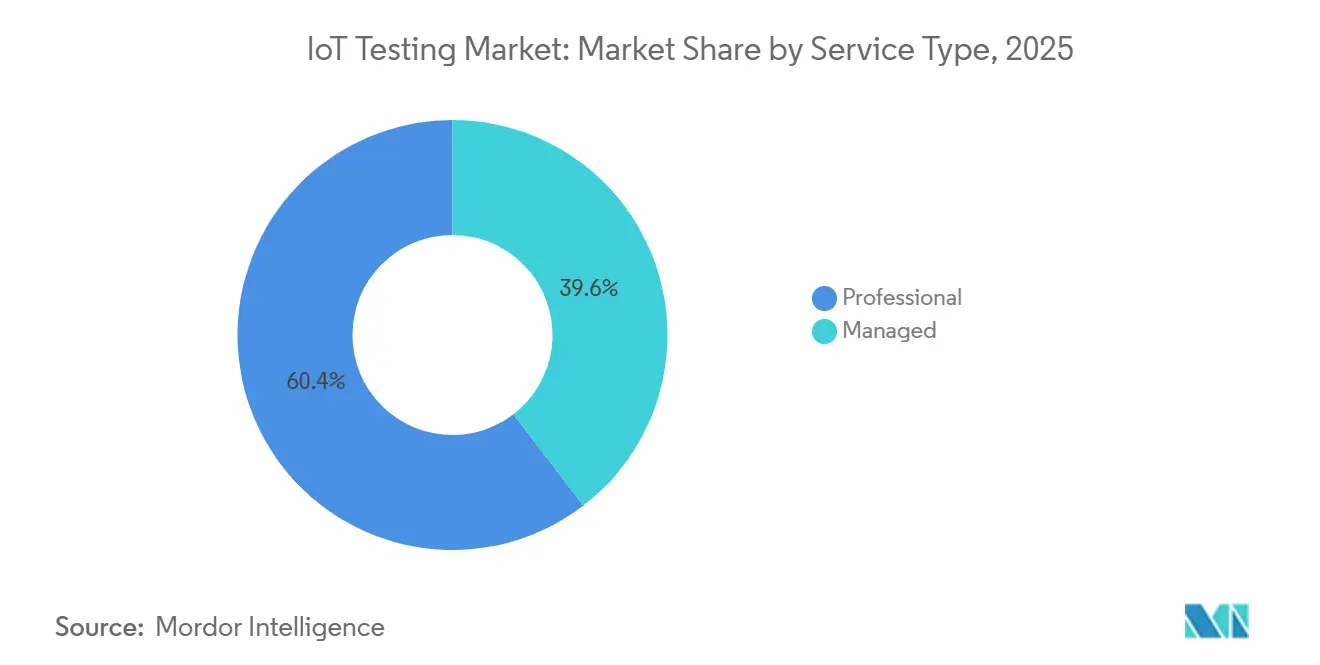
- Par type de service, les services professionnels détenaient 60,42 % de la part de marché des tests IoT en 2025, tandis que les services gérés devraient se développer à un CAGR de 32,15 % jusqu'en 2031.
- Par type de test, les tests fonctionnels étaient en tête avec une part de revenus de 26,85 % en 2025 ; les tests de sécurité devraient croître à un CAGR de 32,95 % jusqu'en 2031.
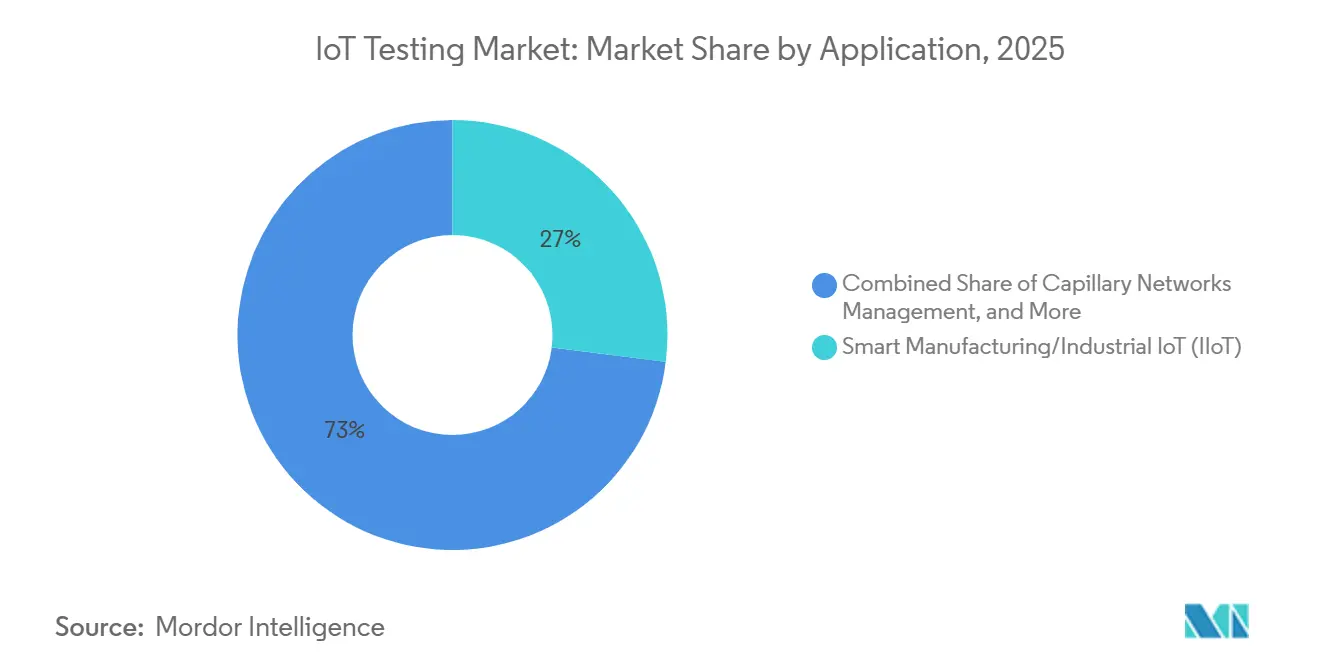
- Par application, la fabrication intelligente/l'IoT industriel représentait 26,98 % de la taille du marché des tests IoT en 2025, tandis que la télématique des véhicules progresse à un CAGR de 32,35 % jusqu'en 2031.
- Par secteur d'utilisation final, la fabrication représentait 27,55 % de la part de revenus en 2025 ; le secteur de la santé devrait afficher le CAGR le plus rapide de 32,95 % jusqu'en 2031.
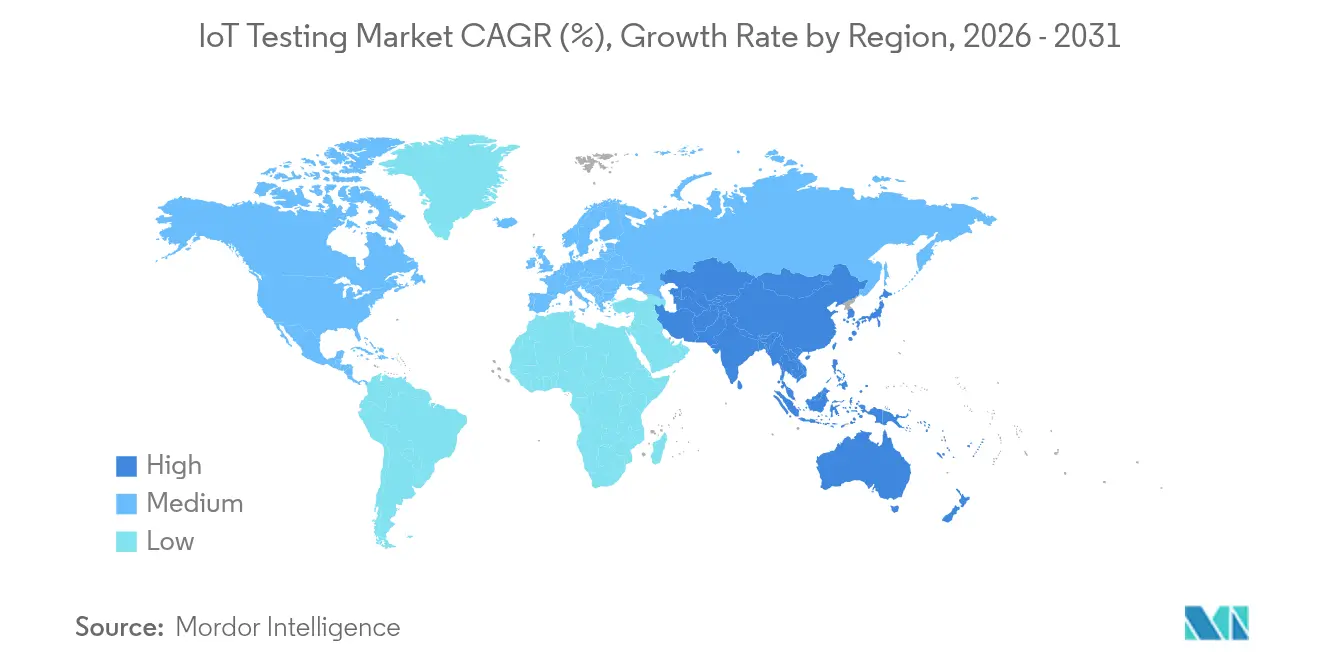
- Par région, l'Amérique du Nord représentait 38,12 % des revenus en 2025, et l'Asie-Pacifique devrait croître à un CAGR de 32,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Explosion des points de terminaison IoT connectés | +8.20% | Mondial, avec l'Asie-Pacifique en tête de la densité de déploiement | Moyen terme (2 à 4 ans) |
| Renforcement des réglementations en matière de sécurité et de confidentialité | +6.80% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers les pipelines DevOps et de test continu | +5.40% | Amérique du Nord et Europe, axé sur les entreprises | Moyen terme (2 à 4 ans) |
| Cas d'usage à faible latence portés par la 5G et l'informatique en périphérie | +4.90% | Mondial, concentré dans les centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des points de terminaison IoT connectés
La Chine a signalé 2,57 milliards de terminaux IoT actifs en août 2024, soulignant le changement d'échelle qui génère désormais des matrices de test exponentiellement plus grandes[1]. Une seule usine intelligente peut combiner des capteurs Zigbee, des passerelles LoRaWAN et des robots 5G RedCap, obligeant les équipes de validation à garantir une interopérabilité transparente entre toutes les permutations de protocoles. Hyundai et Samsung ont déjà prouvé des lignes de production 5G RedCap privées qui exigent une vérification de latence inférieure à 10 millisecondes. À mesure que les flottes de génération mixte se multiplient, chaque nouvelle référence d'appareil multiplie les combinaisons qui doivent être certifiées, contraignant les entreprises à investir dans des cadres d'automatisation de test unifiés capables de s'adapter sans sacrifier la couverture. Le marché IoT Testing doit donc prendre en charge les modules 4G existants et les points de terminaison 5G futurs dans un seul environnement configurable.
Renforcement des réglementations en matière de sécurité et de confidentialité
À partir d'août 2025, la directive européenne sur les équipements radio oblige tout produit connecté à Internet à passer des tests de conformité en matière de cybersécurité avant sa mise en vente. La série harmonisée EN 18031 prescrit désormais des cas de test pour la protection des réseaux, la confidentialité des données et la prévention des fraudes, élargissant les charges de travail de conformité bien au-delà des vérifications fonctionnelles. Dans la région du Golfe, l'enregistrement biométrique obligatoire des cartes SIM en Arabie saoudite et aux Émirats arabes unis remodèle les protocoles de test de connectivité. Les entreprises incapables de disposer d'une expertise interne en matière de sécurité externalisent de plus en plus la validation, orientant la demande vers les prestataires de services gérés au sein du marché IoT Testing.
Transition vers les pipelines DevOps et de test continu
L'adoption du DevOps déplace la validation IoT des phases de projet discrètes vers des pipelines continus alignés sur chaque validation de code. Ford intègre des modèles de jumeaux numériques des actifs de gestion des bâtiments sur son campus de Dearborn, générant des répliques de capteurs en temps réel pour des cycles de régression automatisés[2]. Le « test en tant que code » applique les principes de l'infrastructure en tant que code afin que les ingénieurs puissent déployer des bancs d'essai cloud identiques à la demande, exécuter des scénarios en parallèle et recevoir des métriques de réussite/échec en quelques heures. Ces gains d'efficacité réduisent le délai de mise sur le marché et aident le marché IoT Testing à s'aligner sur les feuilles de route produits agiles dans les secteurs de l'automobile, de la santé et des services publics.
Cas d'usage à faible latence portés par la 5G et l'informatique en périphérie
Des chercheurs à Munich ont mesuré une latence de la 5G New Radio autonome inférieure à 7 millisecondes, mais les déploiements en production doivent valider les performances dans des scénarios de congestion, de transfert et de défaillance des nœuds en périphérie. Azure Private 5G Core offre désormais aux clients industriels une tranche de réseau conteneurisée ainsi qu'une suite de tests complémentaire qui reproduit les charges de trafic en temps réel avant le déploiement. Cette fusion des disciplines des télécommunications et de l'informatique met l'accent sur des tests synchronisés au niveau radio, transport et couche applicative, étendant le marché IoT Testing au-delà des métriques traditionnelles des appareils vers une validation holistique des systèmes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité croissante des appareils et des protocoles | -4.60% | Mondial, aiguë dans les environnements multi-fournisseurs | Court terme (≤ 2 ans) |
| Absence de normes mondiales d'interopérabilité | -3.80% | Fragmenté entre les régions et les secteurs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des appareils et des protocoles
Les déploiements contemporains combinent des capteurs Wi-Fi 6E, des balises Bluetooth 5.4, des compteurs LoRaWAN, des traceurs NB-IoT et des modems 5G RedCap, chacun nécessitant des outils distincts. Le contenu en semi-conducteurs automobiles devrait atteindre 1 200 USD par véhicule d'ici 2030, doublant les points de validation sur les unités de contrôle et les passerelles de télématique. Chaque nouveau protocole s'ajoute à la matrice existante, allongeant les cycles de test et mettant à l'épreuve les laboratoires aux ressources limitées. À moins que l'automatisation, la virtualisation et la priorisation assistée par l'IA ne réduisent les délais de cycle, cette complexité pourrait freiner les dépenses au sein du marché IoT Testing.
Absence de normes mondiales d'interopérabilité
La norme ETSI EN 303 645, les directives NIST 8259A des États-Unis et les référentiels émergents pour les villes intelligentes en Chine divergent tous, obligeant les fournisseurs multinationaux à certifier des appareils identiques trois fois séparément. Les tests redondants gonflent les coûts, prolongent les délais de mise sur le marché et limitent la capacité des PME à se développer à l'international. Des initiatives d'harmonisation sont en cours, mais la fragmentation à court terme continue de freiner les économies d'échelle pour le marché IoT Testing.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services professionnels pilotent les validations complexesLes services professionnels ont dominé les revenus de 2025 avec une part de 60,42 % alors que les entreprises s'appuyaient sur des spécialistes externes pour répondre à des besoins multidimensionnels en matière de protocoles, de sécurité et de conformité. Leur force repose sur des équipes expérimentées dans les tests de conformité 5G, RedCap et cyber-conformité européenne. Les services gérés, quant à eux, devraient progresser de 32,15 % par an, car les fabricants et les opérateurs de flottes préfèrent des contrats d'abonnement garantissant une capacité de laboratoire 24h/24 et 7j/7. HCL Technologies a déclaré un chiffre d'affaires de 13,3 milliards USD pour l'exercice 2024, attribuant cette forte croissance à ses portefeuilles de tests gérés. Cette transition redéfinit les modèles de prestation à travers le marché des tests IoT et élargit la demande de centres de validation entièrement externalisés.
La taille du marché des tests IoT pour les services gérés devrait passer de 1,33 milliard USD en 2025 à 3,63 milliards USD d'ici 2031, reflétant la courbe de complexité croissante qui favorise les laboratoires externes dédiés. Les intégrateurs de systèmes mondiaux investissent dans des parcs d'appareils accessibles à distance afin que les clients puissent planifier des tests en continu sans expédier de matériel.
Par type de test :
le test de sécurité s'impose comme le leader de la croissanceLa validation fonctionnelle a conservé la plus grande part de revenus de 26,85 % en 2025, car les projets débutent encore par des vérifications de connectivité et de flux de données. Néanmoins, les tests de sécurité devraient afficher un CAGR de 32,95 % jusqu'en 2031. Le marché des tests IoT doit désormais exécuter des simulations de pénétration, des analyses d'intégrité des micrologiciels et des évaluations de canaux chiffrés conformes à la norme EN 18031 et aux soumissions préalables à la mise sur le marché de la FDA américaine. Applus+ a ouvert un nouveau cyber-laboratoire européen en 2024 pour accélérer la demande de certification ETSI 303 645.
Les services de sécurité seuls pourraient représenter 30,20 % de la part de marché des tests IoT d'ici 2031, les amendes réglementaires incitant les fabricants d'appareils à intégrer la validation dans chaque version. Parallèlement, les tests de performance sous contrainte et de transfert réseau restent essentiels pour les scénarios 5G URLLC, les maintenant pertinents, bien que leur croissance soit moins rapide.
Par application :
la télématique des véhicules accélère au-delà de la fabricationLes applications de fabrication intelligente/IoT industriel représentaient 26,98 % des revenus de 2025 grâce à un retour sur investissement avéré en matière de réduction des temps d'arrêt et de maintenance prédictive. Thyssenkrupp Materials a documenté une baisse de 52 % des arrêts imprévus après la mise en service de la surveillance des équipements connectés, soulignant pourquoi les usines accordent la priorité à une couverture de tests exhaustive. Pourtant, la télématique des véhicules affiche un CAGR fulgurant de 32,35 %, alimenté par les déploiements d'eSIM et les mandats de mise à jour à distance en Europe et en Amérique du Nord. L'intégration de Geotab avec le Groupe Volkswagen illustre les volumes de données et les couches de sécurité qui nécessitent désormais une validation.
Par conséquent, la taille du marché des tests IoT allouée aux applications automobiles pourrait dépasser 4,38 milliards USD d'ici 2031, intégrant les clauses strictes de cybersécurité ISO 21434 et UNECE R155 dans les routines courantes des laboratoires.

Par secteur d'utilisation final :
la santé perturbe le leadership de la fabricationLa fabrication détenait 27,55 % de la demande de 2025 à mesure que les programmes Industrie 4.0 arrivaient à maturité, intégrant des capteurs sur les convoyeurs, les robots et les systèmes d'entrepôt. Cependant, la surveillance des patients à distance et les thérapeutiques connectées signifient que le secteur de la santé devrait se développer à un CAGR de 32,95 %. Le projet Monit4Healthy combine la fusion multi-capteurs avec l'analytique en périphérie pour le suivi continu des signes vitaux et illustre la profondeur de validation désormais essentielle pour les dispositifs médicaux.
Cette évolution signale une surveillance réglementaire croissante, des directives de cybersécurité de la FDA américaine au règlement européen sur les dispositifs médicaux (EU MDR), contraignant les équipementiers du secteur de la santé à faire appel à des partenaires spécialisés au sein du secteur des tests IoT pour un soutien à la conformité tout au long du cycle de vie.
Analyse géographique
Marché des Tests IoT en Amérique du Nord
L'Amérique du Nord a dominé avec 38,12 % des revenus en 2025, alors que les entreprises adoptaient des pipelines DevOps intégrant les tests de la conception à la production. L'initiative SmartSA de San Antonio illustre des pilotes à l'échelle municipale où chaque capteur de lampadaire doit franchir des contrôles d'interopérabilité et de sécurité avant le déploiement sur le terrain. Le marché des tests IoT bénéficie d'écosystèmes de certification établis et de clients bien financés dans les secteurs de l'aérospatiale, de l'automobile et de l'automatisation industrielle.
Marché des Tests IoT en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus rapide de 32,32 %. L'épine dorsale 10 Gbps de Xiong'an en Chine et les projets pilotes véhicule-route-cloud de Pékin stimulent la demande de laboratoires de conformité à grande échelle. La Société 5.0 du Japon et le fonds national de ville intelligente de 101 millions USD de la Corée du Sud ajoutent des milliers d'appareils qui doivent être profilés selon les règles régionales de télécommunications et de confidentialité. La taille du marché des tests IoT en Asie-Pacifique pourrait dépasser 5,23 milliards USD d'ici 2031, à mesure que les fournisseurs locaux intègrent l'automatisation native du cloud.
Marché des Tests IoT en Europe
L'Europe maintient une croissance solide, ancrée dans sa posture axée sur la réglementation. Les clauses de cybersécurité de la Directive sur les équipements radio exigent que des laboratoires tiers effectuent des tests de pénétration avant l'obtention du marquage CE. Les déploiements de compteurs intelligents ont atteint 60 % pour l'électricité et 45 % pour le gaz en 2023, générant un travail de validation soutenu pour les fournisseurs d'énergie. Les opérateurs télécoms nordiques ouvrent des laboratoires IoT 5G partagés, comme en témoigne l'installation de Telenor à Karlskrona, qui offre aux fabricants d'appareils du monde entier un accès plug-and-play aux réseaux suédois. Ces cadres garantissent que le marché des tests IoT en Europe reste centré sur la conformité et résilient.
Paysage réglementaire
La conformité en matière de cybersécurité et de protection de la vie privée s'impose comme une porte d'accès principale au marché pour les produits connectés, élargissant le périmètre des tests obligatoires au-delà des vérifications RF et fonctionnelles de base pour englober l'assurance logicielle, la gestion des vulnérabilités et la conformité au niveau système. En Europe, les dispositions de cybersécurité de la directive relative aux équipements radioélectriques mentionnées dans le rapport entrent en vigueur à partir d'août 2025 pour les équipements radio connectés à Internet, ancrées par la série EN 18031 qui prescrit des cas de test relatifs à la protection réseau, à la vie privée et à la prévention de la fraude. Le règlement européen sur la cyber-résilience (règlement 2024/2847) introduit également des exigences horizontales de cybersécurité pour les produits comportant des éléments numériques, avec des obligations de signalement des incidents et des vulnérabilités devenant effectives à partir du 11 septembre 2026. Cela accroît le besoin de tests de sécurité et de documentation prêts à l'emploi comme preuves, couvrant les composants matériels, applicatifs et cloud.
Aux États-Unis, les référentiels fédéraux de cybersécurité pour les dispositifs IoT continuent de se formaliser via les orientations du NIST, sur lesquelles s'appuient les programmes d'approvisionnement et d'assurance. En juin 2026, le NIST a publié la version initiale publique de la SP 800-213r1 (période de commentaires ouverte jusqu'au 24 août 2026), mettant à jour la manière dont les exigences de cybersécurité des produits IoT sont formulées pour les agences fédérales et leurs fournisseurs. Cela renforce également la demande pour des méthodes de test de sécurité reproductibles et des artefacts associés. Le Royaume-Uni a renforcé sa position via les Radio Equipment (Amendment) (Northern Ireland) Regulations 2025 (en vigueur depuis le 16 décembre 2025), alignant les exigences essentielles de cybersécurité pour les équipements radio sur les normes EN 18031-1/-2/-3, ce qui accroît le rôle des laboratoires de test accrédités et des suites de tests harmonisées dans les processus de mise sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur des tests IoT couvre les fabricants de dispositifs et de modules (OEM), les fournisseurs de puces de connectivité et de piles protocolaires, les fabricants d'équipements de test (RF, OTA, émulation réseau et sécurité), les fournisseurs d'outils cloud et DevOps, ainsi que les laboratoires de test indépendants et les organismes de certification. Les organismes de normalisation et les écosystèmes de certification façonnent les plans de test et les critères d'acceptation, notamment les cadres et indicateurs d'évaluation de l'UIT-T et de l'ISO/CEI, ainsi que des programmes sectoriels tels que GCF, qui formalisent les étapes de certification des produits finis. En janvier 2026, l'UIT-T a approuvé la Recommandation Q.4080, un cadre pour le test et la surveillance des dispositifs et réseaux IoT, et l'ISO/CEI a publié la norme ISO/CEI 30187:2026 (mai 2026), définissant des indicateurs d'évaluation pour les systèmes IoT et aidant les acheteurs et les laboratoires à harmoniser la validation des performances, de la fiabilité et de la sécurité.
En aval intermédiaire, la conception et l'intégration de solutions combinent de plus en plus des bancs d'essai de jumeaux numériques, l'automatisation CI/CD et des parcs de dispositifs (device farms) avec des capacités spécialisées de test sans fil et OTA pour les nouvelles technologies de connectivité. Les partenariats entre fournisseurs d'instrumentation et spécialistes de l'écosystème accélèrent la préparation aux tests pour les normes émergentes, notamment entre Anritsu et Bluetest (juillet 2025) pour la mesure OTA des dispositifs IoT 5G RedCap, et entre Anritsu et Microwave Vision Group (août 2025) pour les tests OTA des dispositifs IoT et mobiles de réseaux non terrestres. En aval, la conformité et la certification génèrent une demande récurrente via les services managés et les organismes de test reconnus, les laboratoires traduisant les normes (par exemple, l'ETSI EN 303 645 et les spécifications de sécurité IoT associées) en flux de travail reproductibles de conformité, d'interopérabilité et de tests d'intrusion, requis par les cycles de mise sur le marché des OEM dans les déploiements industriels, automobiles et de bâtiments intelligents.
Paysage concurrentiel
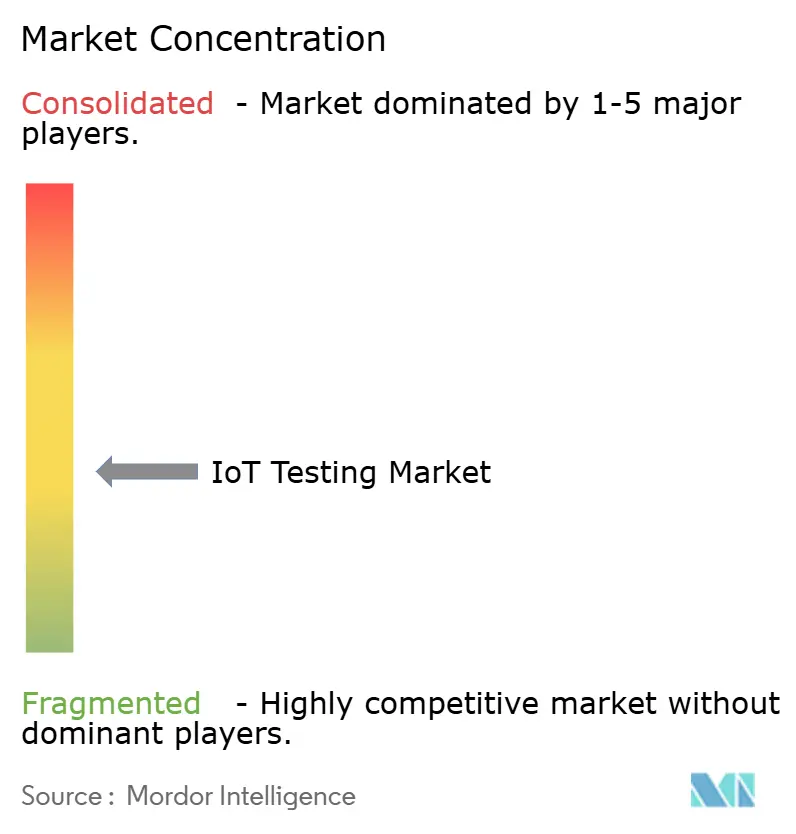
Le marché IoT Testing est modérément fragmenté. IBM, Keysight Technologies, HCL Technologies et Accenture dominent le niveau mondial, détenant des portefeuilles de tests diversifiés couvrant les appareils, les réseaux et les applications. Keysight a modifié le paysage en mars 2025 en acquérant Spirent Communications pour 1,46 milliard USD, puis en cédant les actifs Ethernet et sécurité à VIAVI Solutions pour 410 millions USD afin d'obtenir l'approbation des régulateurs. Cette manœuvre consolide les actifs de test 5G, cloud et automobile sous un même toit, accélérant la demande de plateformes intégrées.
Les fournisseurs se concurrencent désormais sur l'automatisation pilotée par l'IA qui réduit le temps de génération de scénarios. Rohde & Schwarz a breveté un moteur contextuel qui sélectionne automatiquement les suites de tests requises en fonction des modèles de trafic détectés, ouvrant la voie à des laboratoires auto-optimisants. La validation de l'informatique en périphérie et la conformité 5G RedCap sont des domaines actuels à fort potentiel où les spécialistes de niche attirent des valorisations premium. Les nouveaux entrants natifs du cloud proposent des environnements conteneurisés à la demande, attrayants pour les start-ups et les PME qui ne peuvent pas financer des laboratoires matériels dédiés. Les acquisitions devraient se poursuivre, les acheteurs recherchant des partenaires à guichet unique capables de couvrir les couches appareils, réseau, cloud et application au sein du secteur IoT Testing.
Leaders du secteur IoT Testing
-
Novacoast, Inc.
-
Keysight Technologies, Inc.
-
Praetorian Security, Inc.
-
Apica Systems
-
AFour Technologies Pvt. Ltd. (ACL Digital)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests IoT Entreprises couvertes dans ce rapport
- IBM
- Keysight Technologies
- HCL Technologies
- Cognizant
- Capgemini
- Infosys
- Tata Consultancy Services
- Accenture
- Wipro
- Qualitest Group
- Spirent Communications
- AFour (ACL Digital)
- Apica Systems
- Praetorian Security
- Novacoast
- Trustwave (Singtel)
- Happiest Minds
- Vector Informatik
- Eurofins Digital Testing
- SmartBear
- VIAVI Solutions
Opportunités de marché et perspectives d'avenir
Les programmes d'étiquetage et de conformité en matière de sécurité créent un espace pour des services de test de sécurité managés et reproductibles, regroupant preuves, documentation et re-tests continus sur l'ensemble du cycle de vie du produit. En avril 2026, ioXt Alliance a été sélectionnée comme administrateur principal du programme US Cyber Trust Mark, intégrant davantage de dispositifs IoT grand public dans une évaluation de sécurité structurée. Cela crée également une demande pour des artefacts de test standardisés que les fabricants peuvent réutiliser à travers les modèles et les versions de firmware. La norme ISO/CEI 27404:2025 soutient en outre une approche orientée étiquetage en définissant un cadre d'étiquetage de cybersécurité pour les produits IoT grand public, ce qui peut accroître le besoin de préparation des laboratoires, de couverture des tests de vulnérabilité et de documentation de conformité dans toutes les régions.
L'interopérabilité à grande échelle s'intègre également de plus en plus dans les exigences d'approvisionnement et de déploiement, en particulier dans les bâtiments intelligents et les environnements commerciaux où les écosystèmes multi-fournisseurs sont courants. En juin 2026, la Connectivity Standards Alliance a publié la certification Product Security Certification 1.1, élargissant le périmètre de certification des dispositifs aux systèmes IoT complets (incluant applications, passerelles et processus distants) avec deux niveaux d'assurance. Cela élargit le périmètre de test adressable pour les fournisseurs capables de valider le comportement de bout en bout et la sécurité. Le même mois, Silicon Labs a démontré un réseau de validation Matter-over-Thread de 200 nœuds dans un environnement réel, mettant en évidence le besoin opérationnel de bancs d'essai à grande échelle, réalistes en environnement, capables de tester la multidiffusion, les liaisons multi-saut et les mises à jour au niveau du parc, plutôt que de simples vérifications fonctionnelles sur un seul dispositif. Ces évolutions favorisent les fournisseurs capables de combiner test d'interopérabilité protocolaire, assurance de sécurité système et régression automatisée dans les pipelines DevOps pour des parcs mixtes couvrant l'IoT industriel, les bâtiments intelligents et la télématique automobile.
Développements industriels récents dans Marché des Tests IoT
- Mars 2026 : Keysight Technologies a rejoint l'initiative de test de sécurité NSS Labs AI Protection Systems (AIPS) en tant que partenaire principal. Cette démarche élargit la capacité d'évaluation par des tiers des contrôles de sécurité liés à l'IA utilisés dans les systèmes connectés et périphériques, en réponse à la demande croissante de tests de sécurité en complément de la validation fonctionnelle et réseau.
- Novembre 2025 : Keysight Technologies a annoncé que son Device Security Lab à Delft, aux Pays-Bas, a été accrédité en tant qu'installation d'évaluation de la sécurité informatique (ITSEF) dans le cadre du schéma européen de certification en cybersécurité fondé sur les critères communs (EUCC). Cette accréditation renforce le rôle de Keysight dans les évaluations de dispositifs à assurance élevée et aide les clients à constituer des preuves de conformité aux exigences européennes de cybersécurité.
- Avril 2024 : Keysight Technologies a ajouté des capacités de test de cryptographie post-quantique à la plateforme Keysight Inspector, incluant le test de l'algorithme Dilithium. Cela a élargi la couverture de validation de sécurité pour les dispositifs connectés à cycle de vie long, où l'agilité cryptographique devient un élément de la gestion des risques produits et de la planification de la conformité.
Marché des Tests IoT Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des tests IoT est défini comme les revenus générés par les services qui valident et vérifient les appareils connectés, les passerelles, les réseaux et les logiciels associés, afin que les solutions IoT fonctionnent comme prévu dans des conditions réelles.
Exclusions du périmètre : Ce dimensionnement exclut les coûts d'assurance qualité internes qui ne sont pas facturés en tant que revenus de tests et exclut également l'externalisation informatique générale qui n'est pas spécifique aux travaux de tests IoT.
Aperçu de la Segmentation
- Par type de service
- Professionnel
- Géré
- Par type de test
- Test fonctionnel
- Test de performance
- Test réseau
- Test de compatibilité
- Test de sécurité
- Test d'utilisabilité
- Par application
- Bâtiment intelligent et domotique
- Gestion des réseaux capillaires
- Services publics intelligents (énergie/eau)
- Télématique des véhicules et véhicules connectés
- Fabrication intelligente/IoT industriel (IIoT)
- Par secteur d'utilisation final
- Commerce de détail
- Fabrication
- Santé
- Énergie et services publics
- IT et télécommunications
- Gouvernement et villes intelligentes
- Transport et logistique
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et pour s'aligner sur les termes communs utilisés dans les travaux de qualité et d'assurance IoT. Nous avons référencé des sources publiques telles que les directives du NIST sur la sécurité IoT, les documents de la FCC et de l'ETSI liés aux communications des appareils, les résumés des normes ISO et IEC, ainsi que les indicateurs de l'UIT et de l'OCDE sur la connectivité et l'adoption numérique.
Pour ancrer le modèle dans la réalité, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables afin de comprendre comment les tests sont structurés (gérés ou professionnels) et où la demande est la plus forte par secteur. Un abonnement payant couvrant les données financières des entreprises, ainsi qu'une base de données de brevets distincte, ont été utilisés de manière sélective pour valider les thèmes de croissance et éviter de manquer des lignes de services clés. Ces sources sont illustratives, et de nombreux autres documents publics ont également été examinés pour soutenir la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès de prestataires de services de tests, d'intégrateurs de systèmes, d'équipes de plateformes IoT et d'utilisateurs finaux qui achètent des services de tests pour des produits connectés. Nous avons couvert les signaux de demande en Asie-Pacifique, en EMEA et dans les Amériques afin que les hypothèses sur l'adoption, la tarification et l'intensité des tests puissent être vérifiées par rapport à ce que les équipes budgétisent et livrent réellement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 31 % |
| Acteurs plus petits : 20 % | Responsables : 44 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante où les dépenses globales en logiciels et en assurance numérique ont été filtrées jusqu'aux tests spécifiques à l'IoT grâce à des ratios d'adoption et d'intensité par secteur et par région, puis réparties en revenus de services gérés et professionnels. Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des vérifications ascendantes sélectives telles que des fourchettes de prix par engagement échantillonnées, des signaux de capacité de livraison et des agrégations à partir d'un ensemble limité de divulgations de revenus de fournisseurs.
Les principaux intrants comprenaient la croissance des appareils et des connexions IoT, le rythme de déploiement des entreprises pour les produits connectés, la part des projets nécessitant des tests de sécurité et d'interopérabilité, la fréquence typique des cycles de tests après les mises à jour des micrologiciels, ainsi que les différences régionales de salaires et de taux de facturation qui influencent la tarification des services. Les prévisions se sont appuyées sur une analyse de scénarios, où la croissance des appareils, la pression de conformité et les tendances en matière d'incidents de sécurité ont été variées, puis validées par rapport aux attentes des experts avant de finaliser la courbe prospective. Lorsque les répartitions directes des fournisseurs manquaient, les lacunes ont été comblées en utilisant des références sectorielles au sein du même type de service et en ajustant pour le mix régional et sectoriel afin que la tarification implicite reste cohérente.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été triangulés à partir de plusieurs signaux, notamment les dépenses de tests implicites par déploiement IoT actif, les vérifications du mix de types de services et les comparaisons au niveau régional par rapport aux budgets de transformation numérique. Lorsqu'un chiffre sortait des plages attendues, nous avons réexaminé les hypothèses sous-jacentes à l'adoption, à la tarification ou au périmètre des services et, si nécessaire, recontacté les répondants pour confirmer si un véritable changement de marché s'était produit.
Avant la validation finale, le modèle passe par un processus de révision en plusieurs étapes où un autre analyste vérifie les formules, la cohérence des unités et la logique d'une année sur l'autre afin que les erreurs soient détectées tôt. Le rapport est actualisé annuellement, et les événements importants tels que les changements majeurs de réglementation ou les évolutions significatives des exigences de sécurité IoT déclenchent des mises à jour intermédiaires. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres reflètent les dernières données disponibles.
Taille du Marché des Tests IoT de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur les tests IoT peuvent sembler très éloignés les uns des autres, car les entreprises ne comptabilisent pas toujours les mêmes services, périodes ou catégories de dépenses des acheteurs, même lorsque le libellé du sujet est identique. Les différences proviennent également de la manière dont chaque modèle traite la progression des prix et de la fréquence à laquelle les hypothèses sont actualisées lorsque les volumes d'appareils et les besoins en matière de sécurité évoluent.
Le principal facteur d'écart est de savoir si les outils de tests et les revenus plus larges de l'assurance qualité logicielle sont intégrés dans le total, tandis que Mordor Intelligence ne comptabilise que les revenus des services de tests IoT liés à des activités de tests définies (par exemple, les tests fonctionnels, de performance, de réseau, de compatibilité, d'utilisabilité et de sécurité), puis valide la tarification et le mix par des vérifications primaires avant de verrouiller la base 2026.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,42 milliards USD (2026) | |
| Référentiel Mondial du Marché A | 2,15 milliards USD (2025) | Utilise une année de base antérieure et rapporte souvent des totaux de type prix départ usine qui peuvent sous-estimer les revenus de services uniquement lorsque les tests gérés sont regroupés sous des services informatiques plus larges, ce qui déplace les dépenses comptabilisées loin des lignes de tests IoT dédiées. |
| Bureau de Recherche Sectorielle B | 2,18 milliards USD (2025) | Part d'une année de base différente et peut appliquer des hypothèses d'expansion agressives sur un horizon plus long, tandis que les différences de périmètre des services et de mix régional peuvent maintenir les totaux à court terme inférieurs à ceux d'un modèle ancré sur la tarification actuelle des engagements et l'intensité des tests. |
Le tableau montre que le choix de l'année et ce qui est comptabilisé comme tests IoT expliquent l'essentiel de l'écart. En maintenant le périmètre lié aux services de tests IoT facturés et en vérifiant les résultats par rapport aux signaux d'adoption, de tarification et de mix de services, le chiffre final reste traçable jusqu'aux intrants qui peuvent être examinés et reproduits.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché IoT Testing ?
La taille du marché IoT Testing est de 4,42 milliards USD en 2026.
À quelle vitesse le marché IoT Testing devrait-il croître ?
Il devrait enregistrer un TCAC de 31,12 %, atteignant 17,13 milliards USD d'ici 2031.
Quel modèle de service se développe le plus rapidement ?
Les services gérés devraient croître à un CAGR de 32,15 % à mesure que les entreprises externalisent les travaux de validation complexes.
Pourquoi le test de sécurité prend-il de l'ampleur ?
Les mandats de cybersécurité tels que la Directive européenne sur les équipements radio imposent une conformité obligatoire, entraînant un CAGR de 32,95 % pour les tests de sécurité.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait progresser à un CAGR de 32,32 %, soutenue par des programmes de villes intelligentes à grande échelle en Chine, au Japon et en Corée du Sud.
Comment la 5G influencera-t-elle la demande de test IoT ?
La 5G et l'informatique en périphérie introduisent des objectifs de latence inférieurs à 10 millisecondes, contraignant les investissements dans des bancs d'essai avancés qui simulent la dynamique des réseaux réels.