
Analyse du marché des batteries lithium-ion par Mordor Intelligence
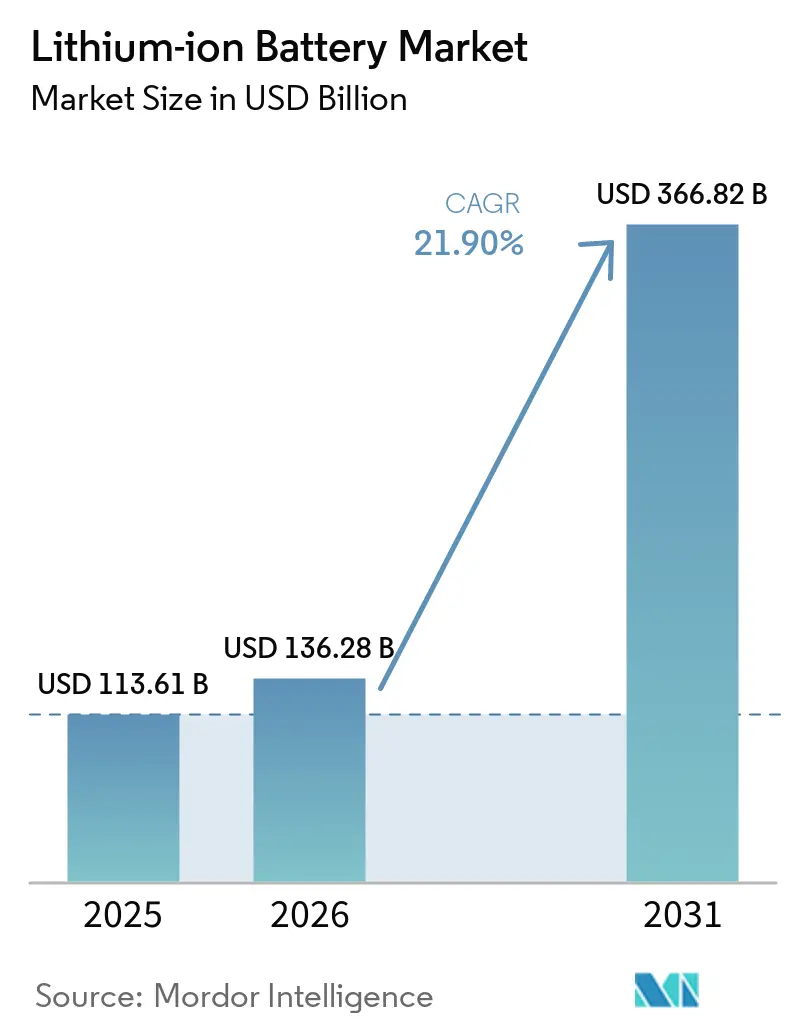
La taille du marché des batteries lithium-ion devrait passer de 136,3 milliards USD en 2026 à 166,1 milliards USD en 2027, pour atteindre 438,1 milliards USD d'ici 2032, avec un CAGR de 21,4 % sur la période 2027-2032.
La demande émanant des plateformes de véhicules électriques (VE) et des projets de stockage sur réseau crée des exigences distinctes pour les cellules et les systèmes de batteries complets. En Chine, la politique industrielle et les investissements dans les bases de production peuvent accroître la capacité d'approvisionnement pour un plus large éventail d'applications de batteries. Les batteries en pochette servent les applications véhiculaires et stationnaires, reliant la production de cellules aux programmes automobiles et aux clients de stockage à l'échelle de projets. Les fabricants répondent en étendant leur production régionale et en recourant à l'intégration de systèmes pour atteindre les clients de stockage. Les fabricants de cellules capables de livrer à la fois des cellules pour véhicules et des systèmes de stockage intégrés peuvent servir l'un ou l'autre canal, tandis que la hausse des coûts des additifs d'électrolyte et des matières premières pour anodes en Chine exerce une pression sur les marges des fournisseurs.
Points clés du rapport
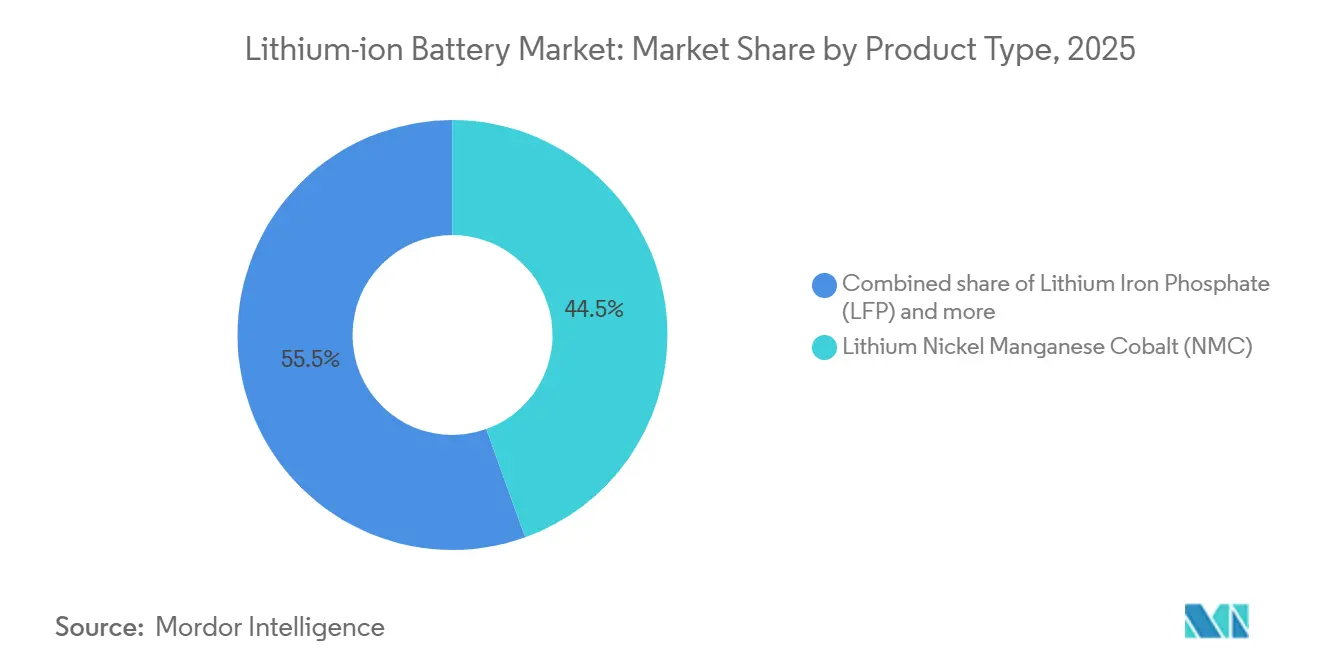
- Par type de produit, le lithium nickel manganèse cobalt (NMC) a dominé avec une part de marché de 44,42% sur le marché des batteries lithium-ion en 2026, tandis que le lithium fer phosphate (LFP) devrait connaître la croissance la plus rapide avec un CAGR de 23% sur la période 2027-2032.
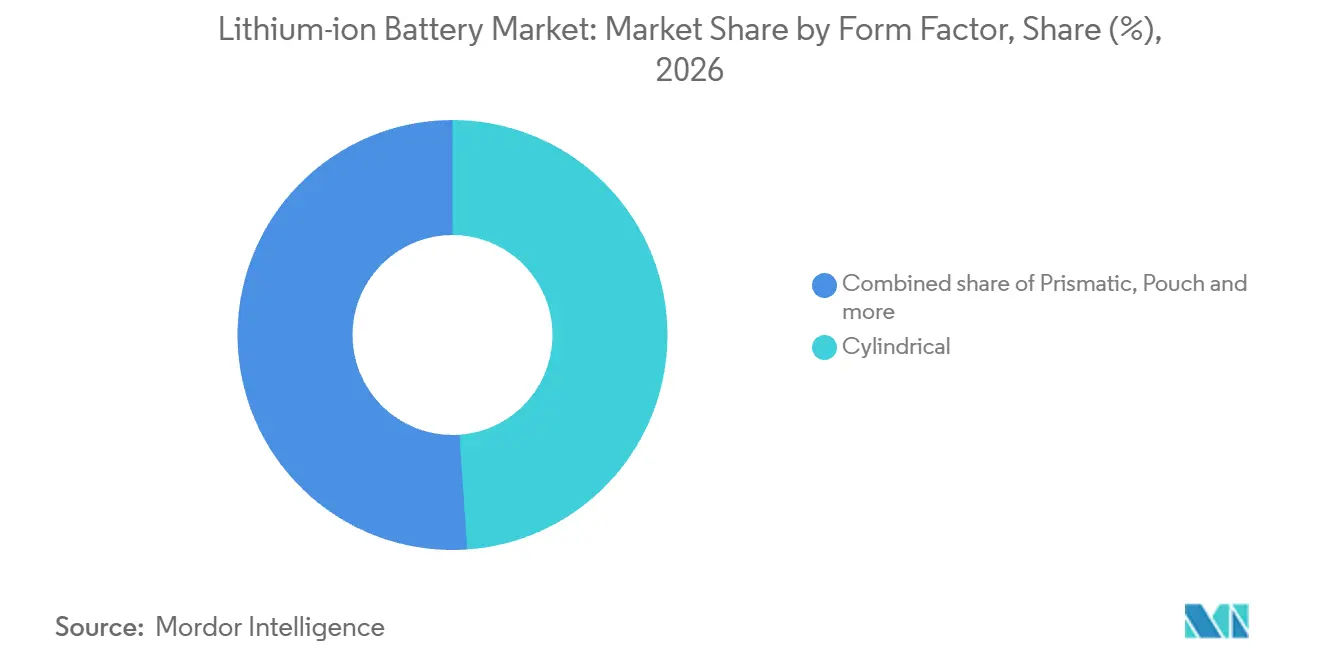
- Par format, les cellules cylindriques détenaient une part de 48,9% de la taille du marché des batteries lithium-ion en 2026, les batteries pochettes étant prévues pour connaître la croissance la plus rapide avec un CAGR de 22,2% sur la période 2027-2032.
- Au sein des catégories de capacité énergétique, les batteries d'une capacité de 3 000 à 10 000 mAh ont dominé avec 35,36% des revenus du marché en 2026, tandis que celles dépassant 60 000 mAh devraient connaître la croissance la plus rapide avec un CAGR de 27,4% sur la période 2027-2032.
- Pour les secteurs d'utilisation finale, les applications automobiles détenaient 55,37% des revenus du secteur des batteries lithium-ion en 2026, et le stockage d'énergie stationnaire devrait connaître la croissance la plus rapide avec un CAGR de 28,9% sur la période 2027-2032.
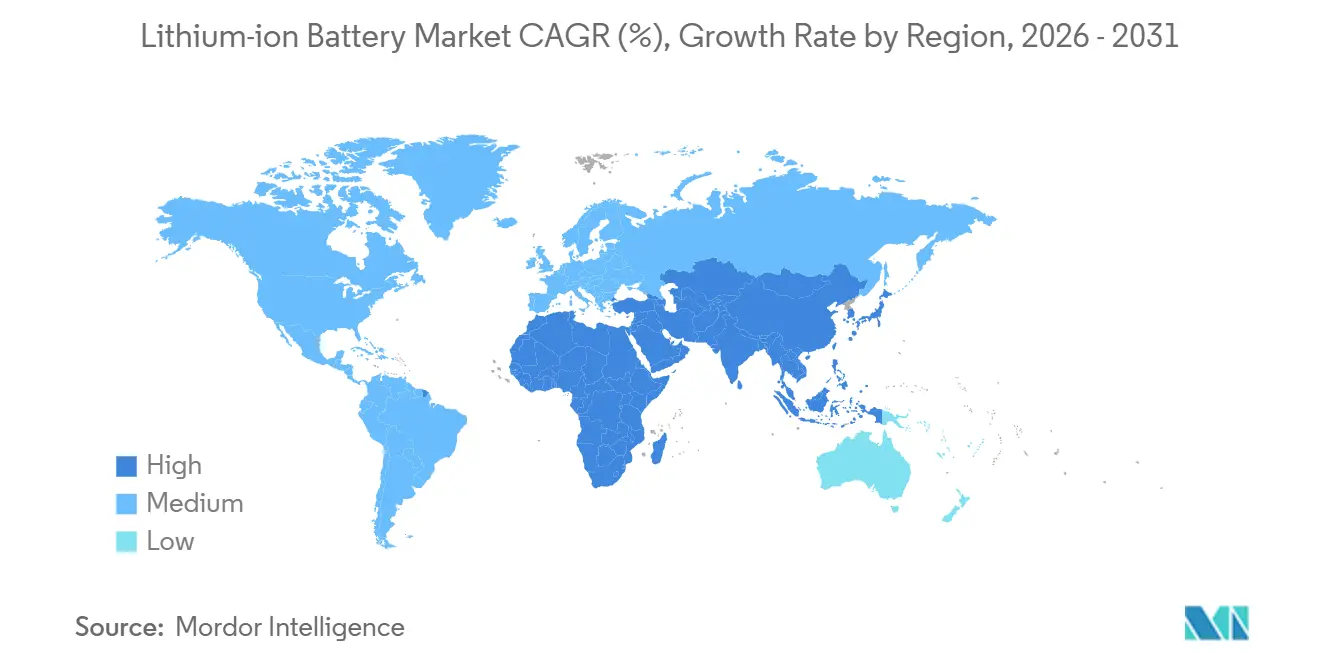
- Sur le plan géographique, l'Asie-Pacifique a dominé avec 57,65% des revenus du marché en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 30,2% sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en forte hausse pour des batteries à haute densité d'énergie dans les plateformes de véhicules électriques longue autonomie | +8.8% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| La politique industrielle chinoise (« Fabriqué en Chine 2025 ») accélère la construction nationale de gigafactories de batteries lithium-ion | +7.4% | Delta du Yangtsé, Grande Baie Guangdong-Hong Kong-Macao | Long terme (≥ 4 ans) |
| Déploiement rapide des appels d'offres de stockage d'énergie par batteries à l'échelle des réseaux électriques aux États-Unis | +5.8% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Migration des systèmes de secours des centres de données stationnaires des batteries VRLA vers le lithium-ion dans les pays nordiques | +0.9% | Pays nordiques (Europe) | Court terme (≤ 2 ans) |
| Les objectifs de réduction des émissions de gaz à effet de serre de l'OMI stimulent l'adoption de batteries lithium-ion de qualité marine en Europe | +0.6% | Europe, dont le Danemark | Moyen terme (2 à 4 ans) |
| Transition des constructeurs automobiles vers la chimie LFP pour les véhicules électriques d'entrée de gamme sensibles aux coûts en Inde | +0.5% | Inde (région Asie-Pacifique) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de batteries à haute densité d'énergie pour les plateformes de véhicules électriques à longue autonomie
Les plateformes de véhicules électriques longue autonomie font de l'énergie de batterie utilisable dans un ensemble véhicule contraint une source de différenciation commerciale. L'autonomie mondiale des voitures électriques à batterie, pondérée par les ventes, a augmenté d'environ 10 % entre 2020 et 2025, tandis que l'autonomie moyenne s'est stabilisée ces dernières années. Au sein d'une plateforme longue autonomie, une énergie plus élevée par unité de masse de batterie peut permettre d'atteindre un objectif de déplacement donné avec un poids de batterie moindre. Lorsque les acheteurs souhaitent une plus grande autonomie dans un ensemble véhicule fixe, l'énergie de la cellule par kilogramme et par litre détermine l'autonomie qu'une plateforme peut offrir. Cela crée un canal de demande potentiel pour des cellules à plus haute densité à travers la conception de programmes de véhicules individuels. Un fournisseur de cellules transforme donc un avantage de densité en volume uniquement lorsqu'il est sélectionné pour un programme de véhicule longue autonomie.
La politique industrielle chinoise (« Fabriqué en Chine 2025 ») accélère la construction nationale de gigafactories de batteries lithium-ion
Dans le secteur des batteries lithium-ion, les fabricants de cellules chinois font face à un programme politique reliant les clusters de fabrication à des applications plus larges en aval dans le domaine des batteries. Un plan publié par 7 ministères en septembre 2026 définit un programme plus large pour le secteur des nouvelles batteries, avec des objectifs de croissance et d'application jusqu'en 2030. [1] Le plan vise également à renforcer les clusters de fabrication de batteries lithium en favorisant un développement régional différencié, en connectant les capacités de production aux avantages industriels locaux. Contemporary Amperex Technology Co., Ltd. (CATL) a signalé une augmentation des investissements dans la construction de bases de production nationales et à l'étranger au cours du premier semestre 2026, notamment la poursuite des travaux à Jining. Les fournisseurs d'équipements de fabrication de batteries bénéficient d'une opportunité commerciale à court terme grâce à ces dépenses de construction, tandis que les acheteurs de cellules dépendent de la mise en service ultérieure pour transformer les investissements dans les bases de production en approvisionnement supplémentaire en batteries.
Déploiement rapide des appels d'offres de stockage d'énergie par batteries à l'échelle des réseaux électriques aux États-Unis
Le stockage à l'échelle des réseaux électriques crée une demande de batteries à travers des projets de services réseau en exploitation ainsi que des plans de ressources à plus long terme. Le 11 février 2026, Plus Power a annoncé que son installation Cross Town de 175 MW/350 MWh à Gorham, dans le Maine, était en exploitation. Cianbro a identifié le projet comme utilisant des batteries lithium-ion et a signalé 156 conteneurs de batteries et 40 unités de convertisseurs de puissance dans son rapport d'achèvement de construction d'avril 2026. Par ailleurs, la mise à jour du plan de ressources 2025 de PacifiCorp a identifié 1 265 MW de stockage lithium-ion de 4 heures comme nécessaires pour l'Oregon d'ici fin 2030. Le projet du Maine relie la demande de batteries à la livraison de systèmes à l'échelle de conteneurs, tandis que le plan de l'Oregon ajoute une exigence future définie en matière de batteries lithium-ion. Pour les fabricants, la fourniture répétée de conteneurs de batteries et leur intégration dans des actifs de réseau deviennent des capacités commerciales au même titre que les cellules elles-mêmes.
Migration des systèmes de secours des centres de données stationnaires des batteries VRLA vers le lithium-ion dans les pays nordiques
Les opérateurs nordiques de centres de données en colocation et d'entreprise dans le secteur des batteries lithium-ion peuvent créer une demande de remplacement lorsqu'ils comparent les systèmes de secours lithium-ion aux systèmes à plomb-acide à régulation par valve (VRLA). Le bien-fondé d'une modernisation dépend de la possibilité de fournir la durée de secours requise dans un espace au sol réduit ou avec moins de cycles de remplacement. Tout coût initial plus élevé de la batterie doit être compensé par les économies réalisées sur la durée de vie et la maintenance sur l'horizon d'exploitation de l'installation. Pour une installation nordique existante, cette comparaison rend le coût du cycle de vie par charge protégée plus utile que le seul prix des batteries de remplacement. La voie d'accès d'un fournisseur de batteries lithium-ion à ces appels d'offres de modernisation dépend donc de la démonstration d'un avantage en termes de cycle de vie pour le régime de secours spécifique de l'opérateur.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tension sur l'approvisionnement en anodes de graphite due aux restrictions environnementales chinoises | -1.2% | République populaire de Chine | Court terme (≤ 2 ans) |
| Inflation des coûts des additifs d'électrolyte haute tension après le conflit en Ukraine | -0.8% | République populaire de Chine | Court terme (≤ 2 ans) |
| Barrières commerciales américano-européennes sur les minéraux critiques fragilisant les chaînes d'approvisionnement transatlantiques | -0.4% | États-Unis et Union européenne | Court terme (≤ 2 ans) |
| Retard des infrastructures de recyclage retardant les flux circulaires de matériaux en Océanie | -0.2% | Australie (région Océanie) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Tension d'approvisionnement en anode de graphite due aux restrictions environnementales chinoises
Les coûts des matières premières ont pesé sur les producteurs d'anodes synthétiques au début de 2025. Le prix du marché chinois du coke aciculaire a atteint 750 USD par tonne métrique au cours de cette période, tandis que la hausse des coûts des intrants et la baisse des prix des anodes ont comprimé les marges des producteurs d'anodes synthétiques. L'Agence internationale de l'énergie a attribué la flambée des prix des matières premières à l'exposition des raffineries aux fournisseurs de brut sous sanctions, aux mesures portuaires et aux politiques fiscales. Les producteurs gagnant moins par unité d'anode disposent de moins de marge pour absorber de nouvelles hausses des matières premières. Les coûts des anodes de graphite pour les fabricants de batteries restent donc exposés à la capacité limitée des fournisseurs à absorber des coûts d'intrants supplémentaires.
Inflation du coût des additifs d'électrolyte haute tension après le conflit en Ukraine
Les fournisseurs d'électrolytes dans le secteur des batteries lithium-ion sont exposés à une concentration des coûts lorsqu'un additif de spécialité devient nettement plus onéreux. Le Shanghai Securities News a rapporté que le prix moyen en Chine de l'additif pour électrolyte de batteries lithium, le carbonate de vinylène (VC), avait augmenté de 400% en glissement annuel au 6 août 2026. [2] Cette hausse augmente le coût de la composante VC dans les formulations concernées, l'exposition dépendant de la quantité utilisée. Si les fournisseurs d'électrolytes répercutent la hausse, les fabricants de cellules font face à des coûts de formulation plus élevés avant tout ajustement du prix des cellules finies. Si les fournisseurs l'absorbent, le choc sur les intrants comprime la marge disponible pour la fourniture de ces formulations. Dans les deux cas, l'approvisionnement en électrolytes concerné devient plus coûteux à maintenir, ce qui augmente le coût d'une livraison rentable de cellules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle de fabrication du NMC face à l'adoption du LFPLe lithium nickel manganèse cobalt (NMC) a représenté une part de 44,42 % de la taille du marché des batteries lithium-ion en 2026, ce qui en fait le segment le plus important. Le NMC représentait 55 % de la capacité de production de cellules de batteries en Europe en 2025, cette mesure de capacité étant basée sur les annonces des entreprises. PowerCo SE, filiale de production de cellules du groupe Volkswagen, a mis en service sa gigafactory de Salzgitter et produit ses premières cellules NMC unifiées en décembre 2025 pour les tests routiers finaux par les marques du groupe. Le groupe Volkswagen a indiqué que les cellules offraient environ 10 % de densité d'énergie supplémentaire par rapport aux cellules précédentes. Des gains de performance de cet ordre donnent aux constructeurs automobiles une raison de développer eux-mêmes leur capacité NMC, ce qui peut réduire les programmes de véhicules accessibles aux fournisseurs de cellules indépendants.
Le lithium fer phosphate (LFP) devrait être le segment à la croissance la plus rapide, avec un CAGR de 23 % sur la période 2027-2032. En Chine, la capacité installée de batteries LFP pour véhicules électriques a atteint 625,3 GWh en 2025, en hausse de 52,9 % en glissement annuel. À l'échelle mondiale, le LFP représentait plus de 55 % de la capacité des batteries dans les véhicules électriques nouvellement immatriculés en 2025. L'adoption s'étendait également dans les économies émergentes et en développement hors de Chine. La prochaine étape de croissance du LFP dépend donc de l'accès des fournisseurs aux marchés de véhicules hors de Chine.



Par facteur de forme :
la production régionale de cellules cylindriques soutient des applications plus larges pour les batteries en pochetteLes cellules cylindriques représentaient une part de marché de 48,9 % sur le marché des batteries lithium-ion en 2026, ce qui en fait le segment le plus important. Panasonic Energy Co., Ltd. a commencé la production en série de cellules lithium-ion cylindriques 2170 pour véhicules électriques dans son usine du Kansas en juillet 2025. Son plan de juillet 2025 prévoyait une capacité annuelle d'environ 32 GWh pour les cellules automobiles 2170 sur le nouveau site. La voie de production régionale offre aux acheteurs automobiles une option de fabrication supplémentaire pour le format cylindrique, tandis que l'échelle prévue rend la montée en puissance de la production du site importante pour sa portée commerciale.
Les batteries en pochette devraient être le segment à la croissance la plus rapide, avec un CAGR de 22,2 % sur la période 2027-2032. LG Energy Solution Ltd. a indiqué que l'augmentation des expéditions de batteries VE en pochette vers l'Europe a soutenu sa croissance de chiffre d'affaires trimestriel au deuxième trimestre 2026. Le producteur a également lancé la production à grande échelle de batteries LFP en pochette pour le stockage d'énergie à Holland, Michigan, le 1er juin 2025. LG Energy Solution Vertech, sa filiale d'intégration de systèmes en propriété exclusive, était la partie contractante pour les approvisionnements confirmés de Terra-Gen et Delta. L'intégration de systèmes fait donc partie du mécanisme de croissance du stockage dans cet exemple, la relation contractuelle étant détenue par Vertech aux côtés de la capacité de cellules en pochette du producteur.

Par capacité en énergie :
cellules pour accessoires grand public et contrats de stockage de grande envergureLa tranche de 3 000 à 10 000 mAh était le segment le plus important, avec 35,36% des revenus du marché en 2026. Sichuan Changhong Newenergy Technology Co., Ltd. a indiqué dans ses résultats commerciaux 2025 que la filiale contrôlée Changhong Sanjie NewEnergy Co., Ltd. avait intégré sa batterie lithium de 5 000 mAh dans la chaîne d'approvisionnement d'Anker. La batterie était utilisée dans la MagGo Power Bank d'Anker, reliant l'unité fournie à une application d'accessoire grand public de marque. Dans cette tranche, un fournisseur du secteur des batteries lithium-ion accède aux plateformes d'accessoires de marque en qualifiant une spécification pour le produit fini.
Les batteries dépassant 60 000 mAh devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 27,4% sur la période 2027-2032. En août 2025, Narada Power avait signé un contrat portant sur 230 MWh de systèmes de stockage d'énergie au Royaume-Uni construits autour de ses cellules de 314 Ah. La commande concernait des systèmes conteneurisés à refroidissement liquide Center L Plus de 5 MWh, dont les cellules LFP de 314 Ah (314 000 mAh) se situent bien au-delà du seuil de 60 000 mAh. Narada était à la fois le développeur et le fabricant des cellules et le fournisseur de systèmes sous contrat, associant sa conception de cellules à un engagement de fourniture de systèmes complets. Les cellules de cette taille parviennent aux acheteurs au sein de systèmes conteneurisés intégrés, de sorte que le carnet de commandes du fabricant de cellules dépend des contrats au niveau des systèmes.
Par secteur d'utilisation finale :
le volume automobile face aux services de stockage sous contratLes applications automobiles, qui comprennent les véhicules électriques, les hybrides conventionnels et les hybrides rechargeables, constituaient le segment le plus important avec une part de 55,37 % du chiffre d'affaires du marché en 2026. Le déploiement mondial de batteries pour véhicules électriques a atteint 1,2 TWh en 2025, et les véhicules légers, qui comprennent les voitures particulières et les véhicules utilitaires légers, en représentaient plus de 85 %. Dans le déploiement des batteries pour véhicules électriques, les programmes de véhicules légers fixent donc le volume pour lequel les fournisseurs de cellules se font concurrence.
Le stockage stationnaire d'énergie devrait être le segment à la croissance la plus rapide, avec un CAGR de 28,9 % sur 2027-2032. BloombergNEF a rapporté 112 GW d'ajouts mondiaux de stockage d'énergie, hors hydroélectricité par pompage, en 2025, en hausse de 48 % par rapport à 2024, avec 307 GWh de batteries ajoutées dans le monde. Le projet LFP Nighthawk de 300 MW/1 200 MWh d'Arevon est entré en exploitation à Poway, en Californie, le 12 août 2026, dans le cadre d'un accord à long terme avec Pacific Gas and Electric Company. Arevon possède et exploite le projet, qui peut alimenter jusqu'à 385 000 foyers pendant 4 heures lors des pics de demande. Pour les fournisseurs de cellules de stockage, les commandes peuvent donc évoluer en fonction de la capacité énergétique nécessaire pour maintenir la livraison aux heures de pointe dans le cadre des accords de projet.
Analyse géographique
Marché des batteries lithium-ion en Asie-Pacifique
L'Asie-Pacifique représentait 57,65 % de la taille du marché des batteries lithium-ion en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 30,2 % sur la période 2027-2032. La Chine représentait plus de 80 % de la production mondiale de cellules de batteries en 2025, fournissant une base de fabrication régionale. Dans les pays d'Asie-Pacifique hors Chine, environ 450 000 voitures électriques ont été vendues au premier trimestre 2026, en hausse de 80 % par rapport au premier trimestre 2025. Le mécanisme de croissance de la région combine donc une production de cellules concentrée en Chine avec une demande de véhicules en expansion ailleurs, offrant aux fournisseurs une exposition à la fois à un grand centre de production et à des acheteurs automobiles supplémentaires.
L'activité de stockage sur réseau en Amérique du Nord est illustrée par Oneida Energy Storage Limited Partnership, qui a commencé ses opérations commerciales en Ontario le 7 mai 2025, avec 278 unités de batteries lithium-ion. Son modèle de revenus annoncé combinait des paiements fixes dans le cadre d'un contrat de services de capacité de 20 ans avec le Gestionnaire du réseau électrique indépendant de l'Ontario, avec des ventes d'énergie et des services auxiliaires. Le modèle ontarien offre aux actifs de stockage un revenu de capacité contracté en plus d'autres revenus de services réseau, élargissant le rôle commercial de la disponibilité des batteries. Le canal de demande automobile de l'Union européenne s'est élargi avec une hausse de 29,7 % des immatriculations de nouvelles voitures particulières électriques à batterie entre 2024 et 2025, atteignant 1,89 million. La croissance des immatriculations dans l'Union européenne oriente les fournisseurs de cellules et de modules vers les programmes de véhicules particuliers et leurs exigences de déploiement en véhicules neufs.
En Amérique du Sud, BYD Auto do Brasil avait produit 10 000 véhicules à Camaçari, dans l'État de Bahia, en novembre 2025, dont la Dolphin Mini électrique, et fournissait des modèles produits localement aux concessionnaires à l'échelle nationale. L'exemple brésilien relie les perspectives commerciales pour les batteries à la portée nationale d'un constructeur automobile auprès de ses concessionnaires. En Hongrie, CATL a commencé la production d'essai dans son usine de cellules de Debrecen le 22 septembre 2026, avant la production en série. Au Moyen-Orient et en Afrique, l'installation de Bisha de Saudi Electric Company, dans le sud-ouest de l'Arabie saoudite, est entrée en exploitation en janvier 2025 avec 500 MW/2 000 MWh de stockage utilisant des modules lithium fer phosphate fournis par BYD. L'installation saoudienne démontre une voie d'approvisionnement en modules vers un actif de stockage appartenant à un service public.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison évalue certaines juridictions du point de vue des producteurs et importateurs fournissant des batteries lithium-ion finies. Les exigences couvrent les tests de transport, l'enregistrement des producteurs, la traçabilité et la responsabilité en fin de vie, imposant des obligations commerciales à différents points de la chaîne d'approvisionnement en batteries. Une règle de conformité au transport et une obligation de recyclage créent des exigences opérationnelles différentes même lorsqu'elles concernent le même type de produit de batterie.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Inde | Brésil | Émirats arabes unis |
|---|---|---|---|---|---|---|
| Autorité principale | Département des transports via la PHMSA | stiftung ear pour l'enregistrement ; supervision de l'Agence fédérale allemande de l'environnement | Ministère de l'Industrie et des Technologies de l'Information avec les départements partenaires | Ministère de l'Environnement, des Forêts et du Changement climatique | Ministère de l'Environnement et du Changement climatique pour Sisrev-BR | Ministère du Changement climatique et de l'Environnement |
| Instruments ou orientations clés | Tests de type 49 CFR 173.185 ; marquage de transport ancien autorisé jusqu'au 31 décembre 2026 | BattDG ; diligence raisonnable applicable aux batteries de l'Union européenne à partir du 18 août 2027 | Mesures de traçabilité des batteries pour véhicules à nouvelles énergies ; guide de normes de récupération en projet | Règles de gestion des déchets de batteries ; exigences en matière de matériaux recyclés nationaux à partir de l'exercice 2027-28 | Politique nationale sur les déchets solides ; Résolution CONAMA 401, Article 5 ; rapports Sisrev-BR | Loi fédérale 12 de 2018 ; accord pilote de responsabilité élargie des producteurs incluant les batteries de juillet 2025 |
| Effet commercial | Conformité aux tests de type pour les batteries lithium-ion proposées au transport | S'enregistrer avant la première mise sur le marché ; remplir la responsabilité du producteur via une organisation ou individuellement | Exigences de traçabilité du cycle de vie pour les batteries de puissance de véhicules concernées | Objectifs de collecte et de recyclage ou de remise à neuf pour les producteurs et importateurs | Logistique inverse et collecte partagée ; rapports annuels du système | Coûts de retour des produits et de gestion des déchets après utilisation tels que spécifiés par le règlement d'exécution |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Évolution future de l'attractivité de la politique | Sans changement | Durcissement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
Pour les producteurs et importateurs, les coûts de conformité surviennent avant l'expédition et la première mise sur le marché ainsi qu'après la vente, les coûts de retour aux Émirats arabes unis étant spécifiés par règlement d'exécution. Le règlement de l'Union européenne sur les batteries ajoute une obligation de diligence raisonnable pour les opérateurs concernés mettant des batteries sur le marché de l'Union européenne, y compris en Allemagne, à partir du 18 août 2027, tandis que les exigences indiennes en matière de matériaux recyclés nationaux débutent à l'exercice 2027-28. Le cadre opérationnel de traçabilité de la Chine soutient la continuité car le guide de normes de récupération de septembre 2026 est une proposition sans date de mise en œuvre adoptée. La transition de marquage de transport américain prenant fin le 31 décembre 2026, la consolidation des rapports au Brésil et l'accord pilote des Émirats arabes unis soutiennent la continuité des obligations sous-jacentes plutôt qu'un nouveau mandat de collecte spécifique aux batteries.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les fournisseurs tirent des revenus de la conversion du lithium, des matériaux de cathode, de la fabrication de batteries et de la récupération des matériaux. Albemarle convertit les ressources en lithium en produits chimiques de qualité batterie, tandis que LG Chem fabrique des matériaux de cathode pour les véhicules électriques et les systèmes de stockage d'énergie. BASF Battery Materials et CATL ont signé un accord-cadre mondial sur les matériaux actifs de cathode en juillet 2025, établissant un lien commercial entre l'approvisionnement en matériaux et la production de batteries.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conversion du lithium | Convertisseurs de lithium tels qu'Albemarle | Ventes de produits chimiques de qualité batterie | Atteindre la qualité chimique de lithium requise | Qualifier les voies de conversion par rapport à la qualité requise |
| Production de matériaux de cathode | Fabricants de matériaux de cathode tels que LG Chem et BASF Battery Materials | Ventes de matériaux actifs de cathode | Coordination de l'approvisionnement en matériaux avec la production de batteries | Utiliser des accords-cadres fournisseurs pour aligner les engagements de production |
| Fabrication de cellules et de batteries | Fabricants de batteries tels que CATL ; fabricants de cellules cylindriques tels que Panasonic Energy | Ventes de cellules et de batteries | Exposition à un modèle unique de coopération dans la chaîne d'approvisionnement | Diversifier les modèles de coopération dans la chaîne d'approvisionnement |
| Récupération et régénération des matériaux | Recycleurs de batteries et de matériaux tels que Guangdong Brunp Recycling | Services de récupération et ventes de matériaux régénérés | Convertir les batteries et matériaux récupérés en intrants utilisables | Aligner le débit de récupération avec la capacité de régénération |
| Source: Mordor Intelligence | ||||
CATL a déclaré avoir recyclé 210 000 tonnes métriques de batteries et de matériaux en fin de vie en 2025 et régénéré 24 000 tonnes métriques de sels de lithium. [1] Cela crée un flux potentiel de matières premières dont la valeur dépend de leur conversion en intrants adaptés à une production ultérieure. CATL a également décrit des modèles de coopération diversifiés dans la chaîne d'approvisionnement en 2025 comme moyen de réduire la dépendance à un modèle unique et de renforcer la résilience. L'opportunité structurelle consiste à relier les matériaux récupérés aux besoins de production tout en conservant plusieurs voies de coopération dans la fabrication de batteries.
Paysage concurrentiel
Concentration du Marché
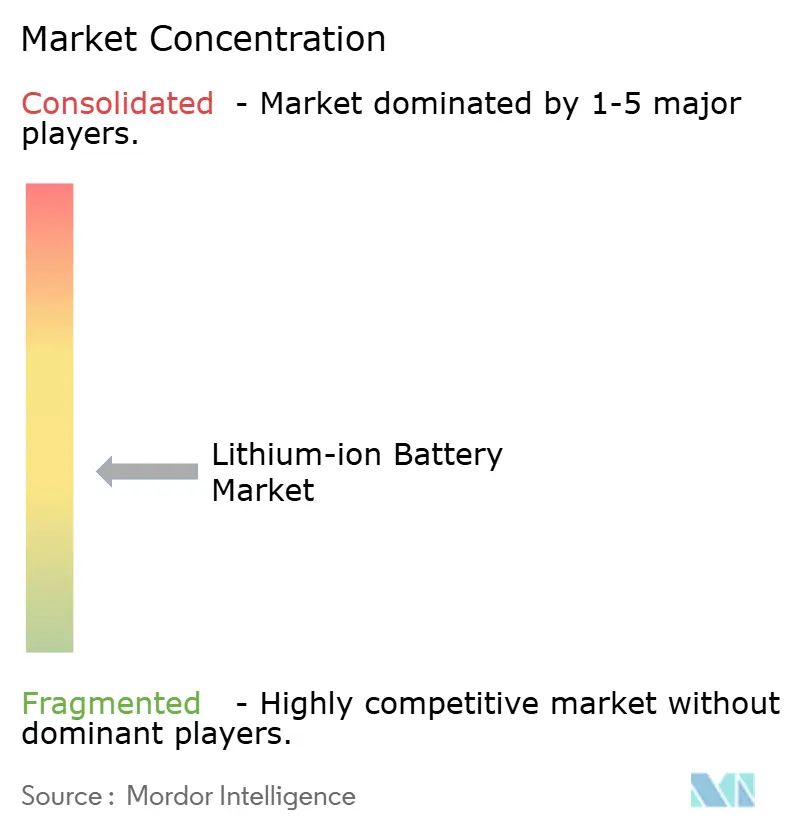
Les grands fabricants établis donnent au champ des fournisseurs un noyau concentré, bien que leurs voies vers la demande de batteries diffèrent. Contemporary Amperex Technology Co., Ltd. (CATL), BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. et SK On Co., Ltd. participent à travers leurs activités de cellules et de batteries. CATL a rapporté 661 GWh de ventes de batteries lithium-ion en 2025, en hausse de 39 % en glissement annuel. LG Energy Solution a rapporté avoir réalloué des capacités entre les batteries pour VE et les batteries de stockage d'énergie en 2025 afin de limiter les nouveaux investissements et d'augmenter l'utilisation des lignes inactives. Les usines établies peuvent ainsi se concurrencer à la fois par le volume livré et les changements dans la composition des applications, élevant la barrière de compétences pour un nouvel entrant.
LG Energy Solution Ltd. a commencé à produire des batteries cylindriques de la série 46 à Ochang, en Corée du Sud, en 2025 et a signalé un carnet de commandes dépassant 300 GWh pour cette série en fin d'année. Le rapport 2025 de BYD Company Limited décrivait l'approvisionnement en batteries de puissance répondant d'abord à ses propres besoins en véhicules à nouvelles énergies, puis servant les clients constructeurs automobiles stratégiques externes. Ces 2 structures de demande donnent aux commandes clients et aux programmes de véhicules internes des rôles différents dans le soutien à la production de batteries. Lorsqu'un producteur fabrique également des véhicules, les constructeurs automobiles extérieurs peuvent se retrouver en concurrence avec ses propres programmes pour l'allocation de cellules.
En mai 2026, SK On Co., Ltd. a indiqué que lui-même et Nissan renégociaient un contrat d'approvisionnement en batteries de 99,4 GWh précédemment convenu pour 2028-2033. SK Battery America était la partie contractante et Nissan North America la contrepartie, et SK On a indiqué qu'aucune décision n'avait été prise. Pour les exercices fiscaux commençant après le 4 juillet 2025, des restrictions d'éligibilité au crédit de la Section 45X s'appliquent aux entités étrangères désignées et aux producteurs sous influence étrangère couverts de composants de batteries éligibles. La renégociation du contrat expose une incertitude sur les volumes futurs, tandis que la règle fiscale fait de la structure de l'entité une considération commerciale pour les opérations couvertes de composants de batteries aux États-Unis. La certitude contractuelle et l'éligibilité aux incitations décident donc du résultat aux côtés de la capacité, les conditions de propriété et de contrôle déterminant l'éligibilité pour les producteurs couverts.
Leaders du secteur des batteries lithium-ion
-
Contemporary Amperex Technology Co., Ltd. (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
Panasonic Energy Co., Ltd.
-
SK On Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des batteries lithium-ion Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co., Ltd. (CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC (Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc. (Battery Division)
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les offres d'approvisionnement en batteries lithium-ion pour les opérateurs mettant sur le marché de l'Union européenne des batteries pour véhicules électriques, la mobilité légère et les applications industrielles couvertes. À partir du 18 février 2027, des passeports seront requis pour chaque batterie de véhicule électrique et de moyen de transport léger ainsi que pour chaque batterie industrielle de plus de 2 kWh mise sur le marché ou mise en service. Les informations requises incluront des données au niveau du modèle et de la batterie individuelle, y compris les informations découlant de l'utilisation selon la catégorie de batterie. L'opérateur responsable de la mise sur le marché doit maintenir l'enregistrement exact, complet et à jour, bien qu'il puisse autoriser par écrit un autre opérateur à agir en son nom.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Batteries pour VE associées à des dossiers de produits maintenus | L'obligation de passeport programmée couvre les batteries pour VE | Opérateurs mettant des batteries lithium-ion pour VE sur le marché de l'Union européenne | Associer l'approvisionnement en batteries aux dossiers applicables au niveau du modèle et de l'unité individuelle | Maintenir les dossiers complets tout au long de l'utilisation de la batterie | Fabricants de batteries pour VE approvisionnant les opérateurs responsables du marché |
| Batteries pour mobilité légère avec dossiers correspondants au niveau du modèle et de l'unité | Les batteries pour moyens de transport légers sont dans le périmètre du passeport programmé | Opérateurs mettant des batteries lithium-ion pour mobilité légère sur le marché | Fournir des batteries avec des dossiers reliant chaque unité à son modèle | Faire correspondre les informations du modèle avec les dossiers de batteries individuelles | Producteurs et importateurs de batteries pour mobilité légère |
| Batteries de stockage industrielles de plus de 2 kWh avec support documentaire | Les batteries industrielles couvertes nécessitent des passeports | Opérateurs fournissant des batteries de stockage industrielles couvertes | Relier la livraison de batteries aux informations applicables liées à l'utilisation et au support documentaire continu | Maintenir la continuité des dossiers après la livraison de la batterie | Fournisseurs de batteries industrielles disposant de capacités de gestion des dossiers |
| Source: Mordor Intelligence | |||||
L'opportunité centrale consiste à faire de la livraison de batteries et des informations nécessaires à une mise sur le marché légale une seule et même offre commerciale. Une autorisation écrite peut permettre aux fournisseurs de prendre en charge les tâches pratiques liées au passeport tandis que l'opérateur responsable de la mise sur le marché conserve la responsabilité juridique. La différenciation des produits repose donc sur des dossiers de batteries précis et maintenables et une répartition claire des responsabilités, l'obligation programmée créant un besoin de préparation du produit.
Développements industriels récents dans Marché des batteries lithium-ion
- Septembre 2026 : CATL a commencé la production d'essai sur les 2 premières lignes de son usine de cellules à Debrecen, en Hongrie, le 22 septembre.
- Août 2026 : LG Energy Solution Ltd. a démarré la production de cellules LFP à Lansing, Michigan, le 18 août. LG Energy Solution Vertech intègre ces cellules dans des systèmes destinés aux applications de stockage pour les réseaux électriques, le stockage à grande échelle, les usages commerciaux et industriels.
- Août 2026 : Le projet Supernode de Quinbrook dans le Queensland, en Australie, a achevé l'exploitation commerciale de la Phase 2 en utilisant des systèmes de batteries lithium-ion EnerC Plus LFP fournis par CATL.
Marché des batteries lithium-ion Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des batteries lithium-ion mesure la valeur annuelle des ventes de cellules lithium-ion rechargeables nouvellement fabriquées et de blocs-batteries intégrés vendus sur le marché mondial. Il couvre les usages dans la mobilité, l'électronique, l'industrie, le stockage stationnaire d'énergie, l'aérospatiale, la défense et le secteur maritime.
Exclusions du périmètre : les batteries plomb-acide et nickel-hydrure métallique, les prototypes de batteries à l'état solide en phase laboratoire, les revenus du recyclage de batteries et les activités de négoce de métaux pour batteries sont exclus.
Aperçu de la segmentation
- Par type de produit
- Oxyde de cobalt lithié (LCO)
- Phosphate de fer lithié (LFP)
- Nickel manganèse cobalt lithié (NMC)
- Nickel cobalt aluminium lithié (NCA)
- Oxyde de manganèse lithié (LMO)
- Titanate de lithium (LTO)
- Par facteur de forme
- Cylindrique
- Prismatique
- Pochette
- Par capacité de puissance
- 0 à 3 000 mAh
- 3 000 à 10 000 mAh
- 10 000 à 60 000 mAh
- Supérieure à 60 000 mAh
- Par secteur d'utilisation finale
- Automobile (VE, VHE, VHRE)
- Électronique grand public
- Industrie et outils électriques
- Stockage stationnaire d'énergie
- Aérospatiale et défense
- Marine
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les informations publiques telles que les résumés des produits minéraux du U.S. Geological Survey, les perspectives énergétiques internationales, les données douanières sur les échanges commerciaux et les recherches évaluées par des pairs sur les batteries peuvent éclairer le contexte de l'offre, de la demande, des échanges et des technologies. Les statistiques énergétiques gouvernementales et les données d'expédition des associations sectorielles peuvent aider à vérifier les tendances en matière d'adoption et de fabrication.
Les dépôts réglementaires des entreprises, les rapports annuels, les présentations aux investisseurs et la couverture de presse réputée peuvent clarifier les capacités annoncées, l'exposition aux applications, les conditions de prix et les développements commerciaux, chaque élément étant vérifié par rapport aux limites de ventes de cellules et de blocs du marché. Ces sources sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées auprès des producteurs de cellules et de blocs, des acheteurs de véhicules et d'équipements, des intégrateurs de stockage et des spécialistes du secteur peuvent tester les interprétations des sources secondaires concernant la demande, les prix, l'utilisation des capacités et l'activité des canaux de distribution. Les analystes peuvent utiliser des questions de suivi pour combler les lacunes et trianguler les preuves contradictoires entre les applications et les régions sans traiter un seul répondant comme représentatif.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
L'estimation commence par une évaluation descendante de la valeur mondiale des ventes de cellules lithium-ion nouvellement fabriquées et de blocs intégrés, en utilisant les ventes déclarées par les producteurs, la demande des applications, la capacité de production et son utilisation, les volumes d'expédition de batteries, ainsi que les prix moyens des cellules et des blocs. Les analystes déduisent les parts par chimie, facteur de forme, capacité, utilisation finale et région à partir des mélanges d'expéditions et de ventes déclarés, puis vérifient certains totaux avec des agrégations de fournisseurs et des prix de vente moyens échantillonnés multipliés par les volumes. Une régression multivariée peut relier la valeur historique des ventes au déploiement de batteries pour véhicules électriques, aux installations de stockage stationnaire, à la demande en électronique, à la production manufacturière et aux prix des blocs, tandis que l'analyse de scénarios teste les trajectoires de politique, de montée en puissance des capacités et de coûts sur 2027-2032. Les observations manquantes peuvent être comblées par des données d'années adjacentes et vérifiées par rapport aux données primaires, les experts examinant la direction et la plausibilité des prévisions au niveau des variables.
Cycle de validation des données et de mise à jour
Les analystes triangulent les ventes déclarées, les indicateurs d'expédition et de déploiement, les dépôts réglementaires et les données régionales, puis examinent les valeurs aberrantes et les écarts significatifs avant validation. Un second examen vérifie les définitions, les unités, les calculs, les parts de segments et les hypothèses de prévision, le recontact des répondants étant déclenché par des explications contradictoires ou incomplètes. La base de données probantes est actualisée annuellement, mise à jour entre les cycles pour les événements significatifs du marché, et réexaminée immédiatement avant la livraison.
Taille du marché des batteries lithium-ion selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des batteries lithium-ion mesure la valeur annuelle des ventes de cellules lithium-ion rechargeables nouvellement fabriquées et de blocs-batteries intégrés vendus sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les observations manquantes peuvent être comblées par des données d'années adjacentes et vérifiées par rapport aux données primaires, les experts examinant la direction et la plausibilité des prévisions au niveau des variables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 166,1 milliards USD (2027) | |
| Global Consultancy A | 151 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 9,1 % à la valeur de référence 2027 de ce rapport, soit 166,1 milliards USD, 2 ans plus tard. L'année de base 2025 est antérieure à l'année de référence 2027 du rapport. |
| Industry Journal B | 87,1 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 47,6 % à la valeur de référence 2027 de ce rapport, soit 166,1 milliards USD, 2 ans plus tard. L'année de base 2025 est antérieure à l'année de référence 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les ventes déclarées, les indicateurs d'expédition et de déploiement, les dépôts réglementaires et les données régionales, puis examinent les valeurs aberrantes et les écarts significatifs avant validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des batteries lithium-ion et ses prévisions de croissance ?
La taille devrait atteindre 166,1 milliards USD en 2027 et 438,1 milliards USD d'ici 2032, avec un CAGR de 21,4 % sur la période 2027-2032.
Quels sont les moteurs de la demande de batteries lithium-ion ?
Le plan chinois 2026-2030 cible les applications de batteries et les clusters de fabrication. Plus Power a également annoncé une installation de stockage en exploitation de 175 MW/350 MWh dans le Maine en février 2026.
Quelle chimie de batterie lithium-ion domine les revenus ?
Le lithium nickel manganèse cobalt (NMC) a dominé avec 44,42 % des revenus du marché en 2026, tandis que le lithium fer phosphate (LFP) devrait croître à un CAGR de 23 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs de batteries lithium-ion ?
Les principaux fournisseurs comprennent CATL, BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. et SK On Co., Ltd.
Quel défi lié aux coûts des intrants affecte les fournisseurs de batteries lithium-ion ?
Le prix moyen en Chine de l'additif d'électrolyte carbonate de vinylène a augmenté de 400 % en glissement annuel au 6 août 2026, exposant les formulations concernées à des coûts d'intrants plus élevés.
Quelle région domine la demande de batteries lithium-ion et les prévisions de croissance ?
L'Asie-Pacifique détenait 57,65 % des revenus du marché en 2026 et devrait croître à un CAGR de 30,2 % sur la période 2027-2032, ce qui en fait la région à la croissance la plus rapide.