
Taille et part du marché des systèmes de gestion de liquides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.90 Milliards de dollars |
| Taille du Marché (2031) | 8.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion de liquides par Mordor Intelligence
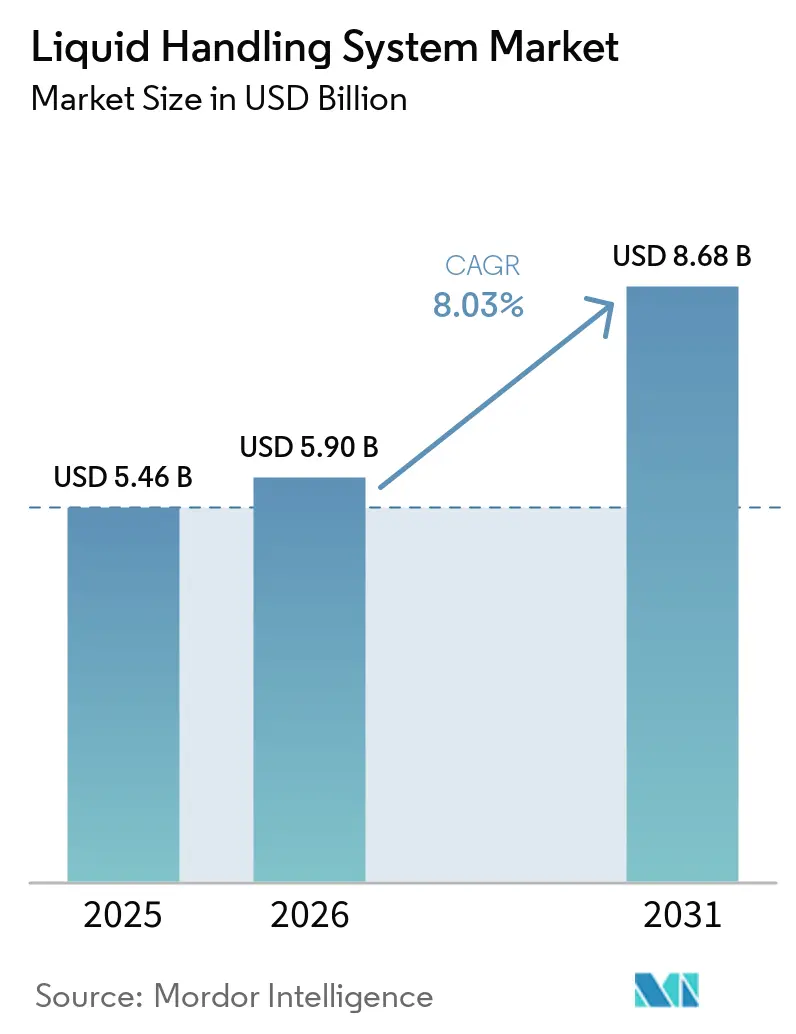
La taille du marché des systèmes de gestion de liquides en 2026 est estimée à 5,9 milliards USD, en hausse par rapport à la valeur de 2025 de 5,46 milliards USD, avec des projections pour 2031 indiquant 8,68 milliards USD, progressant à un TCAC de 8,03 % sur la période 2026-2031. L'adoption soutenue des systèmes automatisés dans les laboratoires pharmaceutiques, biotechnologiques et de diagnostic clinique stimule cette expansion, les utilisateurs cherchant à améliorer la précision et le débit. Les exigences de criblage à haut débit, les réglementations imposant des flux de travail traçables et l'expansion des pipelines de thérapies cellulaires et géniques approfondissent la dépendance aux robots intégrés et aux distributeurs acoustiques. L'investissement en capital-risque dans les start-ups de biologie synthétique, les avancées dans la nano-distribution microfluidique et la convergence de l'IA avec l'automatisation des laboratoires élargissent les options de déploiement, tandis que les modèles de financement modulaires abaissent les barrières en capital. L'intensité concurrentielle s'accroît à mesure que les principaux fournisseurs procèdent à des acquisitions pour élargir leurs portefeuilles et que les entreprises émergentes introduisent des plateformes définies par logiciel promettant une itération rapide des protocoles et un coût total de possession réduit.
Principaux enseignements du rapport
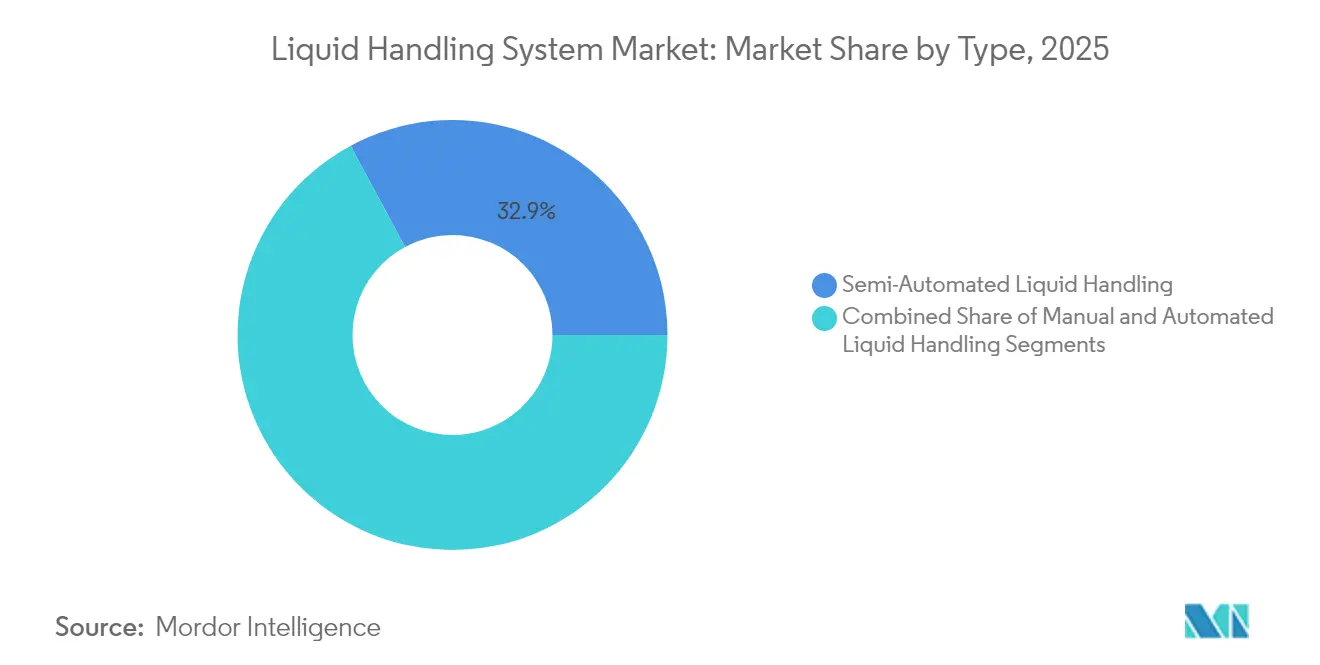
- Par type de système, les plateformes semi-automatisées détenaient 32,85 % de la part du marché des systèmes de gestion de liquides en 2025, tandis que les systèmes entièrement automatisés affichent le TCAC le plus rapide de 10,79 % jusqu'en 2031.
- Par catégorie de produit, les stations de travail automatisées étaient en tête avec une part de revenus de 29,10 % en 2025 ; les éjecteurs acoustiques devraient croître à un TCAC de 10,21 % jusqu'en 2031.
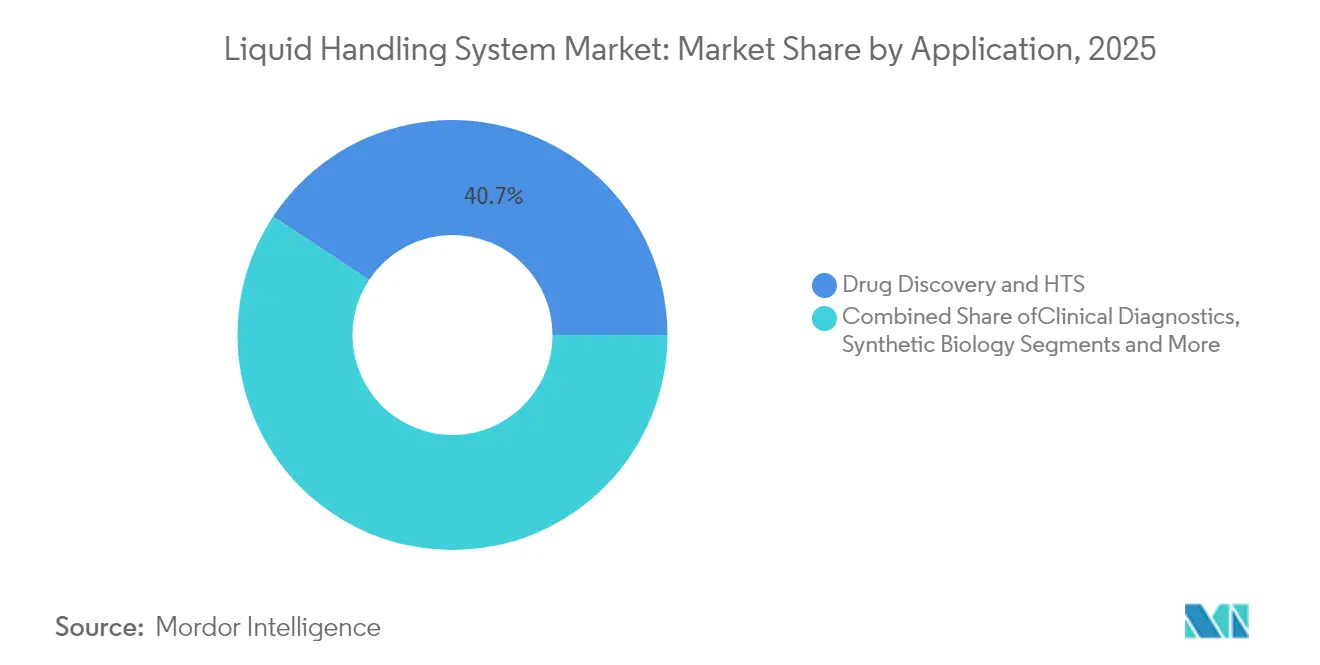
- Par application, la découverte de médicaments et le criblage à haut débit représentaient 40,72 % de la taille du marché des systèmes de gestion de liquides en 2025, tandis que la fabrication de thérapies cellulaires et géniques progresse à un TCAC de 11,88 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques représentaient 43,88 % des revenus en 2025, et les organisations de recherche et de fabrication sous contrat connaissent la croissance la plus rapide avec un TCAC de 11,12 % jusqu'en 2031.
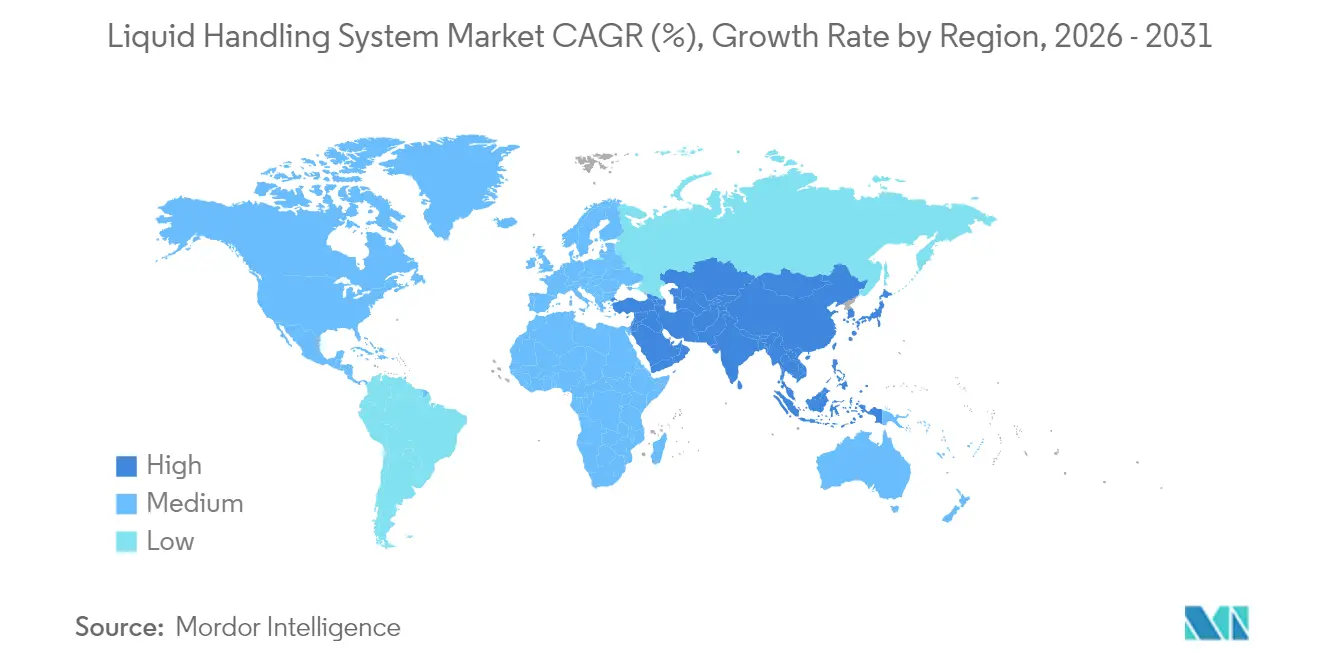
- Par géographie, l'Amérique du Nord dominait avec une part de 39,30 % en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un TCAC de 10,47 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement croissant dans le développement et la recherche de médicaments | +1.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante de criblage à haut débit (HTS) | +1.5% | Amérique du Nord et Asie-Pacifique en cœur, débordement vers l'Europe | Moyen terme (2-4 ans) |
| Avancées rapides dans la gestion robotique et acoustique des liquides | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Adoption des plateformes de nano-distribution microfluidique | +0.9% | Asie-Pacifique en cœur, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Expansion des start-ups de biologie synthétique et de laboratoire sur puce | +0.7% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de diagnostic in vitro et de tests développés en laboratoire imposant des flux de travail traçables et automatisés | +1.1% | Amérique du Nord, débordement vers l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement croissant dans le développement et la recherche de médicaments
Les dépenses pharmaceutiques de R&D ont dépassé 200 milliards USD par an, et une part croissante de ces dépenses soutient la gestion automatisée des liquides pour cribler des bibliothèques de composés complexes. Les programmes en oncologie et pour les maladies rares exigent une précision inférieure au microlitre que la pipetage manuel ne peut atteindre, incitant les laboratoires à adopter des stations de travail robotisées combinant une planification guidée par l'IA avec une vérification du volume en temps réel. L'acquisition par Agilent Technologies de BIOVECTRA pour 925 millions USD en 2024 illustre les mouvements du secteur visant à sécuriser des actifs intégrés de production de biologiques dépendant de la distribution automatisée. Alors que les développeurs de médicaments poursuivent des délais compressés, les plateformes automatisées qui capturent les métadonnées au niveau des échantillons servent désormais d'ancres de conformité pour les soumissions réglementaires. L'élan des investissements devrait donc soutenir le marché des systèmes de gestion de liquides alors que les entreprises s'efforcent de raccourcir le cycle traditionnel de découverte à approbation de 10 à 15 ans.
Demande croissante de criblage à haut débit (HTS)
Les plateformes modernes de criblage à haut débit traitent plus de 100 000 puits par jour tout en maintenant une précision au nanolitre, une capacité essentielle pour les moteurs de découverte par IA gourmands en données. L'éjection acoustique couplée à la spectrométrie de masse a réduit les temps de lecture des biomarqueurs peptidiques à 1,5 seconde, permettant aux équipes d'épidémiologie d'analyser des échantillons à l'échelle de la population en quelques jours.[1] Corning et des fournisseurs similaires déploient des formats de microplaques optimisés pour la manipulation de gouttelettes sans contact afin que les laboratoires de taille moyenne puissent rejoindre des programmes à grande échelle sans investissements infrastructurels importants. L'adoption de modèles organoïdes et de cellules 3D intensifie la demande d'échanges de milieux stériles et automatisés sur des protocoles de plusieurs jours. En conséquence, le marché des systèmes de gestion de liquides connaît des cycles de remplacement récurrents des têtes de pipetage conventionnelles vers des modules de nanopulvérisation acoustique dans les sites pharmaceutiques et académiques.
Avancées rapides dans la gestion robotique et acoustique des liquides
Les bras collaboratifs associés à des planificateurs basés sur le cloud orchestrent désormais le pipetage, le bouchage des flacons et la vérification des codes-barres sans intervention de l'opérateur. La technologie de déplacement d'air ZEUS X1 de Hamilton s'auto-ajuste aux variations de viscosité, maintenant les coefficients de variation en dessous de 2 % même avec des réactifs à haute densité. Simultanément, des dispositifs acoustiques propriétaires guident les gouttelettes de nanolitres par modulation d'ondes sonores, éliminant la contamination croisée tout en permettant des essais parallèles miniaturisés. L'Université de Caroline du Nord à Chapel Hill définit cinq niveaux de maturité de l'automatisation, l'optimisation pilotée par l'IA marquant la transition vers des laboratoires entièrement autonomes — une trajectoire soulignée par le partenariat 2025 d'ABB Robotics avec Agilent qui fusionne les instruments analytiques avec la préparation robotisée des échantillons.
Adoption des plateformes de nano-distribution microfluidique
Les microcanaux imprimés en 3D délivrent désormais des dizaines de milliers de gouttelettes uniformes par seconde, rendant l'omique unicellulaire accessible aux flux de travail de routine. Dans la fabrication de thérapies cellulaires, le flux acoustique à base de MEMS intègre 60 % de doxorubicine dans des vésicules lipidiques contre des rendements inférieurs à 30 % par chargement en vrac, réduisant le gaspillage de matériaux. La nano-distribution de précision atténue également les préoccupations de contamination en limitant les échanges de consommables, un avantage essentiel pour les unités de diagnostic décentralisées. Les mélangeurs à ondes acoustiques de surface, reconnus pour leur biocompatibilité, sous-tendent la PCR sur puce et la synthèse de nanoparticules, permettant des diagnostics au point de soins rentables dans les régions à ressources limitées.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs spécialisés en automatisation | -1.3% | Mondial, aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Coût en capital élevé et complexité des flux de travail | -1.1% | Mondial, affectant particulièrement les petits laboratoires | Court terme (≤ 2 ans) |
| Risque de contamination croisée dans les systèmes acoustiques | -0.6% | Mondial, critique dans les applications cliniques | Moyen terme (2-4 ans) |
| Longs délais d'approvisionnement pour les consommables de précision | -0.8% | Mondial, concentration de la chaîne d'approvisionnement en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'ingénieurs spécialisés en automatisation
Les laboratoires cliniques et de bioprocédés signalent des déficits de scientifiques formés pour programmer, calibrer et maintenir des pipelines robotisés intégrés. Le Département de la santé publique de Californie note des postes vacants persistants pour les microbiologistes de santé publique, une tendance reflétée dans les installations GMP européennes. L'expertise couvre désormais Python, les logiciels de contrôle de supervision et la documentation GMP, dépassant les programmes d'études traditionnels. Les responsables investissent donc dans des parcours de développement de carrière pluriannuels et des horaires flexibles, mais ces incitations ne font que partiellement endiguer l'attrition, laissant des équipements coûteux sous-utilisés.[3]
Coût en capital élevé et complexité des flux de travail
Les stations de travail entièrement intégrées dépassent souvent 500 000 USD avant validation, mettant à rude épreuve les budgets académiques et les flux de trésorerie des petites biotechs. L'intégration des bras, des gestionnaires de liquides et des plateformes informatiques impose une refonte approfondie des flux de travail et une reformation des opérateurs, allongeant les délais de retour sur investissement. La validation dans des environnements réglementés double à la fois le coût et le délai. Les modèles de crédit-bail et d'abonnement émergent, mais leur adoption reste prudente en dehors de l'Amérique du Nord et de l'Europe occidentale, tempérant la croissance à court terme du secteur des technologies de gestion de liquides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'automatisation fait évoluer le marchéLes systèmes semi-automatisés ont capté 32,85 % du chiffre d'affaires 2025, les laboratoires cherchant à équilibrer débit et flexibilité des coûts. Le pipetage manuel ancre encore des protocoles de niche exigeant un contrôle manuel, mais les pénuries de personnel et les pressions réglementaires accélèrent la transition vers des équipements entièrement automatisés, dont la croissance atteint un TCAC de 10,79 %. Les équipements automatisés intègrent la planification, l'analyse de poste de travail et le diagnostic à distance, offrant un fonctionnement sans surveillance qui atténue les risques ergonomiques. Cette évolution soutient les laboratoires qui s'efforcent de se conformer aux nouvelles exigences en matière de tests développés en laboratoire (LDT) et d'optimiser des surfaces limitées. Les clusters robotiques reliant incubateurs, centrifugeuses et systèmes de gestion de liquides via un logiciel de contrôle unifié illustrent la façon dont le marché des systèmes de gestion de liquides recalibre ses modèles opérationnels. Les nano-distributeurs acoustiques élèvent davantage les normes de stérilité, en minimisant les échanges de consommables et en réduisant le coût total des tests dans les flux de travail de thérapie cellulaire. La collaboration entre BD et Hamilton sur les réactifs pour cellules uniques illustre la tendance vers des kits prêts pour la robotique qui raccourcissent les cycles de validation et soutiennent les laboratoires se modernisant sous des réglementations plus strictes.
Les postes de travail entièrement automatisés font également office de concentrateurs de données, capturant chaque aspiration et distribution en temps réel pour une traçabilité prête à l'audit. La détection d'erreurs améliorée par l'IA signale les canaux mal calibrés avant l'échec d'un lot, évitant ainsi les retouches en aval. Les établissements progressistes confient désormais la planification des systèmes de gestion de liquides à des services en nuage qui équilibrent les charges de ressources entre les départements. À mesure que ces capacités se généralisent, la taille du marché des systèmes de gestion de liquides pour les plateformes automatisées devrait accroître son avance, tandis que les lignes semi-automatisées migrent vers les laboratoires d'enseignement et les tests spécialisés à faible volume. Sur le marché des systèmes de gestion de liquides automatisés, les avantages généralement attribués à l'automatisation comprennent des taux de production plus élevés et une productivité accrue, une utilisation plus efficace des matériaux, une meilleure qualité des produits, une sécurité améliorée, des semaines de travail plus courtes pour la main-d'œuvre et des délais d'exécution en usine réduits.



Par produit :
les stations de travail mènent la vague d'innovationLes stations de travail automatisées ont dominé les revenus de 2025 avec 29,10 %, reflétant leur rôle d'infrastructure de base pour les essais en plusieurs étapes. La convergence des fonctionnalités — pipetage, manipulation par préhenseur et caméras de contrôle qualité en temps réel — réduit la charge d'intégration et accélère le transfert de protocoles des laboratoires de R&D vers les laboratoires de contrôle qualité. Les éjecteurs acoustiques, progressant à un TCAC de 10,21 %, répondent aux demandes croissantes de distribution sans contact au nanolitre alignée sur l'omique miniaturisée. Sur la même période, les pipettes restent indispensables pour les tâches rapides ; le mécanisme CO-RE II de Hamilton améliore la répétabilité, contribuant à maintenir un taux de recyclage de 92 % pour les embouts dans les flux de travail validés.
Les modules logiciels sont devenus des critères d'achat décisifs. VENUS de Hamilton et Veya de Tecan traduisent la conception de flux de travail basée sur des graphiques en code machine, permettant aux techniciens sans formation en codage d'itérer les conceptions d'essais. Les piles modulaires telles que la prochaine gamme STACK de Formulatrix permettent aux clients d'ajouter des incubateurs ou des lecteurs de plaques de manière incrémentielle, facilitant les approbations budgétaires. Ces évolutions soulignent que la taille du marché des systèmes de gestion de liquides pour les composants logiciels et d'intégration pourrait dépasser le matériel dans l'horizon de prévision à mesure que les laboratoires standardisent les modèles de licence et d'abonnement.
Par application :
les thérapeutiques transforment le marchéLa découverte de médicaments et le criblage à haut débit ont conservé une part de 40,72 % en 2025 grâce à l'escalade des pipelines de petites molécules et de biologiques qui reposent sur la précision au nanolitre pour la confirmation des hits. À mesure que les criblages multi-omiques se multiplient, les plateformes de criblage à haut débit intègrent désormais une plomberie automatisée de préparation des réactifs qui ajuste les tampons selon des prévisions de demande algorithmiques. La fabrication de thérapies cellulaires et géniques, en expansion à un TCAC de 11,88 %, exige des gestionnaires de liquides en système fermé certifiés pour les opérations GMP de classe A afin de maintenir la stérilité lors des transfections de vecteurs viraux. La part du marché des systèmes de gestion de liquides pour les modules spécifiques aux thérapies cellulaires augmente donc rapidement parallèlement au contrôle réglementaire sur la traçabilité.
Les laboratoires de génomique et de protéomique tirent parti de bioréacteurs parallèles miniaturisés qui complètent la préparation de l'ARN-Seq en volumes inférieurs au microlitre, réduisant les dépenses en réactifs de 70 %. Le diagnostic clinique se modernise en « laboratoires sombres » où la robotique gère des flux de travail en continu, contribuant à réduire les délais de traitement malgré les pénuries de personnel. Les équipes de biologie synthétique utilisent des robots intégrés pour imprimer des variantes de codage d'ADN pendant la nuit, comprimant les cycles de conception-construction-test. Collectivement, ces dynamiques renforcent la diversification du secteur des technologies de gestion de liquides à travers les fonctions thérapeutiques et analytiques.

Par utilisateur final :
l'externalisation remodèle les dynamiquesLes entreprises pharmaceutiques et biotechnologiques ont contribué à 43,88 % des revenus de 2025, attirées par les besoins de conformité réglementaire et la recherche d'efficacités de R&D pluriannuelles. La conduite de criblages à haut débit parallèles exige une disponibilité continue que les processus manuels ne peuvent soutenir. Les organisations de recherche et de fabrication sous contrat, en expansion à un TCAC de 11,12 %, absorbent les charges externalisées de découverte et de préparation des essais cliniques, les poussant à développer rapidement leur capacité automatisée.
Les instituts académiques accélèrent l'adoption via des installations centrales qui répartissent la charge en capital entre les départements, tandis que les laboratoires de diagnostic migrent vers l'automatisation traçable en anticipation des cadres mondiaux sur les tests développés en laboratoire. Les centres d'automatisation à usage partagé permettent aux petites start-ups de louer un accès horaire, élargissant le marché des systèmes de gestion de liquides à une base d'utilisateurs plus large. Le Centre mondial de compétences de Waters à Bangalore illustre les clusters de compétences soutenus par les fournisseurs qui associent formation et support, atténuant le frein lié aux lacunes de compétences.
Analyse géographique
Marché des Systèmes de Gestion de Liquides en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 39,30 % des ventes de 2025, soutenue par d'importants pipelines pharmaceutiques, une adoption précoce de l'automatisation et des politiques de la FDA favorisant les flux de travail traçables. Le financement par capital-risque dans la biologie synthétique, ainsi que la consolidation des entreprises — comme l'accord de filtration de Thermo Fisher à 4,1 milliards USD — alimentent les mises à niveau continues des plateformes. L'Europe suit de près, en s'appuyant sur des financements public-privé pour l'automatisation afin de pallier les pénuries de main-d'œuvre qualifiée et de s'aligner sur les prochains ajustements du RDIV. Les objectifs de durabilité orientent également les acheteurs européens vers des stations de travail minimisant la consommation de plastique et la consommation d'énergie.
Marché des Systèmes de Gestion de Liquides en Asie-Pacifique
L'Asie-Pacifique affiche la trajectoire de croissance la plus rapide avec un TCAC de 10,47 % jusqu'en 2031. L'expansion de la biofabrication en Chine et la présence croissante des CDMO en Inde stimulent la demande de base, tandis que les laboratoires japonais mettent en œuvre des systèmes acoustiques pour automatiser les analyses d'organoïdes. Les subventions gouvernementales et les coentreprises étrangères, telles que la collaboration de SPT Labtech en biologie structurale en Chine, accélèrent le transfert de connaissances.
Marché des Systèmes de Gestion de Liquides au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais prometteurs, à mesure que les programmes de santé nationaux développent leurs capacités de diagnostic. Les systèmes de gestion de liquides modulaires et gérés dans le cloud séduisent les marchés où les budgets limitent les déploiements clés en main. Les fournisseurs qui associent une assistance à distance à une tarification par abonnement sont bien positionnés pour établir des positions durables dans ces zones émergentes.
Paysage réglementaire
La réglementation applicable aux systèmes de manipulation de liquides s'étend aux cadres relatifs aux dispositifs médicaux et à la qualité en laboratoire, avec des exigences façonnées par l'usage prévu (recherche ou clinique). Aux États-Unis, de nombreux systèmes de pipetage et de dilution à usage clinique sont classés selon la norme FDA 21 CFR 862.2750 et relèvent généralement de la Classe I, souvent exemptés de 510(k), tout en restant soumis aux contrôles généraux et aux attentes de post-commercialisation liées à la sécurité et au contrôle de la contamination. Un point d'ancrage réglementaire clé pour les fabricants est le Quality Management System Regulation (QMSR) de la FDA, qui intègre par référence la norme ISO 13485:2016 et entre en vigueur début 2026, renforçant l'accent mis sur les contrôles de conception, la validation logicielle et la documentation qualité traçable pour les déploiements réglementés.
À l'international, les attentes en matière de performance et de métrologie font de plus en plus référence à la norme ISO 23783 (parties 1 à 3) pour le vocabulaire, les exigences générales et la mesure des performances volumétriques des systèmes automatisés de manipulation de liquides, favorisant un reporting de performance plus standardisé entre les marchés. En Europe, les voies de classification et de conformité dépendent de l'usage prévu et du risque selon le règlement européen sur les dispositifs médicaux (MDR) et le règlement sur les dispositifs médicaux de diagnostic in vitro (IVDR), des lignes directrices telles que le MDCG 2021-24 éclairant les interprétations des cas limites et de classification. Cela accroît le besoin de traçabilité prête pour l'audit dans les laboratoires cliniques et de diagnostic, et les exigences de sécurité en laboratoire influencent également la conception des équipements. Par exemple, les lignes directrices du UK Health and Safety Executive sur le travail sécurisé en laboratoire clinique renforcent des contrôles tels que la protection contre les projections et les dispositifs de contrôle des infections pour les flux de travail automatisés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les composants de précision et les matières premières, notamment les polymères pour embouts et réservoirs, les métaux usinés, les capteurs et l'électronique embarquée, puis se poursuit par la conception des instruments, le développement logiciel, l'assemblage et la validation. Ensuite, la chaîne s'étend à la distribution, à l'intégration et aux services de cycle de vie tels que la qualification, l'étalonnage, la maintenance préventive et les mises à jour des flux de travail. Les consommables et les méthodes validées soutiennent des revenus récurrents et la fidélisation des utilisateurs, tandis que les logiciels et modules d'intégration fonctionnent de plus en plus comme le plan de contrôle reliant les systèmes de manipulation de liquides au suivi des échantillons en amont et à l'analytique en aval. Les mouvements récents de l'écosystème reflètent cette orientation vers le regroupement, notamment le partenariat de MilliporeSigma (Merck KGaA) avec Opentrons en janvier 2025 pour automatiser des kits de dosage sur les postes de travail Opentrons Flex (avec des commandes débutant mi-2025), et l'accord de distribution stratégique signé par Copia Scientific avec Opentrons en mars 2025 pour étendre l'accès à l'automatisation et aux services d'intégration.
La montée en puissance de la fabrication et la résilience logistique restent essentielles pour garantir la sécurité de l'approvisionnement, en particulier pour les consommables de précision où la volatilité des délais est un problème récurrent. Thermo Fisher Scientific a ouvert un site de fabrication d'embouts de pipette neutre en carbone de 375 000 pieds carrés à Mebane, en Caroline du Nord, en août 2025, annonçant une capacité de 40 millions d'embouts par semaine (soutenue par un contrat fédéral de 2021). Cette relocalisation vise à réduire la dépendance à l'approvisionnement étranger et à répondre plus rapidement aux variations de la demande. Des goulots d'étranglement persistent autour des matières premières polymères et des métaux, et la volatilité des coûts en 2025 liée aux tarifs douaniers, notamment les ajustements sur l'acier et l'aluminium, pèse sur les marges et la régularité des livraisons. Sur le plan des services de conformité, des partenariats tels que celui entre Hamilton et Platomics (PlatoX) relient les plateformes d'instruments aux flux de documentation réglementaire, aidant les utilisateurs cliniques de l'UE à répondre aux exigences de documentation et de traçabilité de l'IVDR.
Paysage concurrentiel
Concentration du Marché
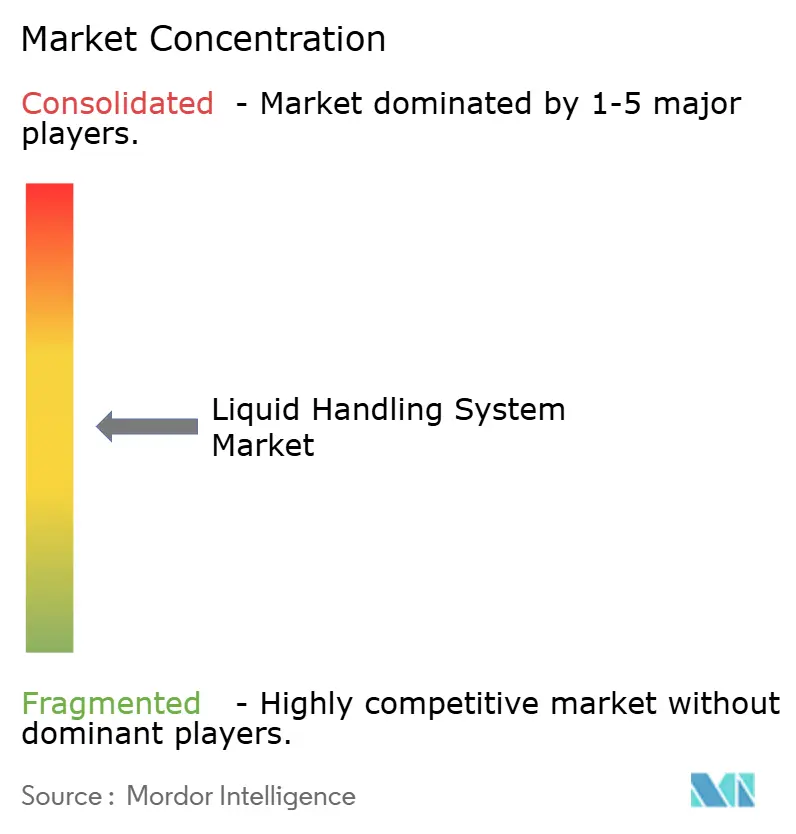
La concentration du secteur est modérée, les géants diversifiés acquérant des actifs spécialisés tandis que les start-ups introduisent des modèles disruptifs. L'acquisition de filtration de 4,1 milliards USD par Thermo Fisher étend sa portée en bioproduction et vend des consommables en croisant les bases installées. Le partenariat d'ABB Robotics avec Agilent illustre la synergie matériel-logiciel visant les laboratoires autonomes de nouvelle génération. Les acteurs établis du marché s'efforcent d'intégrer l'IA pour la maintenance prédictive ; le brevet de détection d'état d'erreur de Revvity illustre la différenciation centrée sur les données.
Les entrants en biologie synthétique comme Opentrons et Trilobio abaissent les seuils d'entrée via des équipements open source ou plug-and-play, exerçant une pression à la baisse sur les prix. Les fournisseurs qui pré-intègrent la documentation réglementaire obtiennent la préférence des adoptants cliniques confrontés aux délais des tests développés en laboratoire. L'étendue du portefeuille, la simplicité d'intégration et les logiciels prêts pour la conformité émergent comme des facteurs de différenciation sur le marché des systèmes de gestion de liquides, façonnant un paysage où la taille seule ne garantit plus la domination.
Leaders du secteur des systèmes de gestion de liquides
-
Agilent Technologies
-
Thermo Fisher Scientific Inc.
-
Danaher
-
Hamilton Company
-
Waters
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Gestion de Liquides Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- Danahar
- Tecan Group
- Hamilton Company
- Agilent Technologies
- Bio-Rad Laboratories
- Corning
- Revvity
- Promega
- SPT Labtech
- Formulatrix
- HighRes Biosolutions
- Opentrons Labworks
- Hudson Robotics
- Gilson
- Integra Biosciences
- Analytik Jena
- Waters Corporation
- Mettler Toledo (Rainin)
Lire l’analyse des entreprises de système de gestion de liquides
Opportunités de marché et perspectives d'avenir
Les opportunités sont les plus fortes là où les laboratoires modernisent leurs flux de travail pour un débit plus élevé, une meilleure intégrité des données et une dépendance réduite à l'opérateur. Ce changement pousse la demande au-delà des systèmes de manipulation de liquides autonomes vers une automatisation orchestrée par logiciel et une exécution numérique conforme. L'introduction par Agilent d'OpenLab Sync en mai 2026, positionnée pour rationaliser l'intégration des instruments et l'exécution des flux de travail réglementés, souligne l'évolution vers des plateformes unifiées prenant en charge des opérations traçables et prêtes pour l'audit dans des environnements multi-instruments. Pour les fournisseurs, cela crée une marge de manœuvre pour associer le matériel de manipulation de liquides à des méthodes validées, à un support pour les registres électroniques et à une intégration dans des piles informatiques de laboratoire plus larges, en particulier pour le contrôle qualité pharmaceutique et les laboratoires cliniques gérant des attentes de traçabilité plus strictes.
Il existe également une marge de manœuvre pour une automatisation spécialisée, adaptée à des flux de travail spécifiques, et pour le distributeur à volume ultra-faible, qui réduit les dépenses en réactifs et soutient les dosages miniaturisés dans la découverte, la génomique et les modalités émergentes. Analytik Jena a lancé la série PULSEspencer en avril 2026, une série de distributeurs numériques sans contact pour le dosage à volume ultra-faible et la préparation automatisée des échantillons, et Unchained Labs a lancé Lil' Tuna en juillet 2026, un système entièrement automatisé d'échange de tampon sur plaque conçu pour s'intégrer à sa plateforme d'automatisation Stuntman, étendant l'automatisation aux étapes de préparation qui restent souvent manuelles. Du côté de l'offre, les ajouts de capacité dans les intrants adjacents alimentant les flux de travail automatisés améliorent la préparation de bout en bout. Cytiva a achevé une expansion à Logan, dans l'Utah, en juin 2026, doublant la capacité de production de milieux liquides et prenant en charge des tailles de lots allant jusqu'à 13 000 litres, renforçant la disponibilité des réactifs critiques couramment associés à la manipulation automatisée de liquides dans les environnements de bioprocédé et de laboratoire translationnel.
Développements industriels récents dans Marché des Systèmes de Gestion de Liquides
- Mai 2026 : Agilent Technologies a lancé OpenLab Sync, une plateforme logicielle dotée d'IA visant à rationaliser l'intégration des instruments, la configuration des flux de travail et l'exécution numérique pour les environnements de laboratoire réglementés. Ce lancement renforce la position d'Agilent dans l'automatisation de laboratoire pilotée par logiciel, où les postes de travail de manipulation de liquides fonctionnent dans le cadre de flux de travail connectés et axés sur la conformité, plutôt que comme des actifs autonomes.
- Décembre 2025 : Beckman Coulter Life Sciences (Danaher) a lancé le Biomek i3 Benchtop Liquid Handler afin d'élargir l'accès à la manipulation automatisée de liquides dans des environnements de laboratoire à empreinte réduite. L'expansion du niveau d'automatisation de comptoir favorise une adoption plus large parmi les laboratoires de taille moyenne et les installations centrales qui ont besoin de protocoles standardisés sans le coût et la complexité des systèmes intégrés plus importants.
- Juin 2024 : Thermo Fisher Scientific a lancé le KingFisher PlasmidPro Maxi Processor, présenté comme un système entièrement automatisé de purification d'ADN plasmidique à l'échelle maxi qui élimine la préparation manuelle des colonnes. En automatisant une étape de préparation d'échantillons à forte charge de travail, le système favorise des flux de travail plasmidiques plus rapides et plus reproductibles, en phase avec les besoins croissants de débit dans les pipelines de génomique et de développement thérapeutique.
Marché des Systèmes de Gestion de Liquides Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les instruments et systèmes utilisés pour aspirer, distribuer et transférer des liquides en volumes contrôlés (généralement de quelques microlitres à quelques millilitres) dans les flux de travail de laboratoire, de la préparation des échantillons à la mise en place des tests, dans des contextes de recherche et cliniques.
Exclusions du périmètre : les instruments de détection autonomes sans capacité intégrée de distribution ou de transfert de liquides ne sont pas comptabilisés dans cette évaluation du marché.
Aperçu de la segmentation
- Par type
- Gestion manuelle de liquides
- Pipettes à déplacement d'air
- Pipettes à déplacement positif
- Gestion semi-automatisée de liquides
- Gestion automatisée de liquides
- Stations de travail robotisées
- Éjecteurs de gouttelettes acoustiques
- Nano-distributeurs sans contact
- Gestion manuelle de liquides
- Par produit
- Stations de travail automatisées
- Pipettes
- Monocanal
- Multicanal
- Distributeurs
- Burettes et diluteurs
- Consommables (embouts, plaques, réservoirs)
- Modules logiciels et d'intégration
- Par application
- Découverte de médicaments et criblage à haut débit
- Génomique et protéomique
- Diagnostic clinique
- Fabrication de thérapies cellulaires et géniques
- Biologie synthétique
- Autres applications
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche et de fabrication sous contrat
- Instituts académiques et de recherche
- Laboratoires cliniques et de diagnostic
- Installations centrales et prestataires de services
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, évaluation du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle des moteurs de la demande, des niveaux d'activité des laboratoires et du contexte des dépenses influençant les achats de systèmes de gestion de liquides. Nous avons consulté des sources publiques telles que la Food and Drug Administration américaine (références en matière de conformité des dispositifs et des laboratoires), l'Office américain des brevets et des marques (activité d'innovation et de dépôt), la Banque mondiale et l'OCDE (indicateurs de R&D et macroéconomiques), ainsi que les publications de l'OMS et des CDC (signaux de charge de travail en matière de tests et de laboratoires).
Du côté de l'offre, les rapports annuels, les présentations aux investisseurs et la documentation produit ont permis de cartographier ce qui est vendu en tant que système de gestion de liquides par rapport à ce qui relève des catégories d'équipements adjacentes. En outre, un abonnement payant à des données financières d'entreprises et une base de données de brevets ont été utilisés de manière sélective pour standardiser les répartitions de revenus des entreprises et recouper les tendances technologiques. Les sources mentionnées ici sont illustratives, et nous avons examiné de nombreuses autres références publiques et payantes pour soutenir la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation des schémas d'adoption pour la gestion manuelle et automatisée des liquides, les cycles de remplacement typiques, et la frontière que les acheteurs tracent entre les systèmes de gestion de liquides et l'automatisation plus large des laboratoires. Nous avons échangé avec des fabricants, des acteurs de la distribution et des utilisateurs finaux dans des laboratoires pharmaceutiques et biotechnologiques, des laboratoires de diagnostic clinique, ainsi que des instituts académiques ou de recherche, puis utilisé ces informations pour tester les hypothèses de chaque région avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 14 % | APAC : 40 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 33 % |
| Acteurs de plus petite taille : 21 % | Responsables : 44 % | Amériques : 27 % |
Évaluation et prévision du marché
Le modèle central utilise une approche descendante : l'intensité de la R&D et l'activité de tests en laboratoire sont traduites en un bassin de demande d'équipements adressable, puis reconstituées par région et converties en dépenses annuelles à l'aide de fourchettes de prix typiques des systèmes. Pour maintenir des totaux pratiques, nous corroborons les résultats avec des approximations ascendantes sélectives, notamment des répartitions de revenus de fournisseurs échantillonnés, des vérifications auprès des canaux de distribution et des contrôles de cohérence volume multiplié par prix de vente moyen pour les principaux groupes d'utilisateurs finaux.
Les principaux paramètres utilisés dans l'évaluation comprennent les tendances des dépenses de R&D, la croissance du débit des laboratoires biopharma et biotech, la pénétration de l'automatisation dans les flux de travail de routine, les hypothèses de remplacement et de durée de vie des principaux instruments, ainsi que les évolutions observées de la composition entre les configurations manuelles, électroniques, semi-automatisées et entièrement automatisées. Lorsque les signaux ascendants étaient incomplets, nous avons comblé les lacunes à l'aide de ratios d'adoption spécifiques à chaque région issus des entretiens, puis ajusté en fonction de l'empreinte locale des laboratoires.
Pour les prévisions, nous effectuons une analyse de scénarios afin que les différences dans le contexte de financement, l'adoption de l'automatisation des laboratoires et les volumes de tests cliniques puissent être reflétées sans imposer un résultat unique en ligne droite. Les variations à court terme sont examinées avec des experts et appliquées comme ajustements directionnels aux variables d'entrée, qui alimentent ensuite les valeurs finales du marché.
Cycle de validation des données et de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final soit aligné avec les signaux du monde réel. Nous comparons les résultats modélisés avec des indicateurs indépendants tels que l'orientation des dépenses de R&D, les signaux d'expansion des laboratoires régionaux et le comportement d'achat observé, puis nous révisons les hypothèses si les écarts sont importants jusqu'à ce que les moteurs restent explicables.
Avant la validation finale, le travail fait l'objet d'une révision interne par les pairs au cours de laquelle les moteurs, la logique des unités et le traitement des devises sont remis en question. Si des valeurs aberrantes apparaissent, nous déclenchons une reprise de contact avec certains interviewés. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie les hypothèses de demande ou de prix. Une dernière vérification est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des systèmes de gestion de liquides selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les systèmes de gestion de liquides peuvent varier même lorsque le nom du sujet semble identique, car la liste des équipements inclus et l'année utilisée comme point de départ ne sont pas toujours alignées. Les différences proviennent également de la façon dont les outils manuels et électroniques sont traités par rapport aux plateformes d'automatisation, et de la question de savoir si les prix sont supposés évoluer avec la composition ou avec l'inflation.
Dans cette étude, l'écart principal s'explique généralement par la question de savoir si les éléments d'automatisation de laboratoire adjacents sont comptabilisés, et si les outils de détection autonomes sont traités comme faisant partie de la gestion des liquides — un choix de périmètre qui est maintenu strict ici et appliqué de manière cohérente tout au long du modèle avant que l'estimation ne soit finalisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,90 milliards USD (2026) | |
| Consultance mondiale A | 4,91 milliards USD (2025) | Utilise une année de base antérieure et peut appliquer un cadrage produit plus large principalement lié à la recherche pharmaceutique et biotechnologique, ce qui peut modifier les taux d'adoption implicites et la composition des prix par rapport à une vision de laboratoire couvrant l'ensemble des flux de travail. |
| Éditeur sectoriel B | 5,14 milliards USD (2025) | Part d'une base 2025 et semble inclure un ensemble plus large (y compris les consommables et plusieurs méthodes de gestion), ce qui peut augmenter le total lorsque les revenus groupés sont comptabilisés aux côtés des systèmes d'instruments. |
En examinant les trois chiffres, la majeure partie de la différence peut être attribuée au choix de l'année de base et à la question de savoir si le marché est défini comme les instruments uniquement ou comme un ensemble plus large pouvant inclure des éléments adjacents. En maintenant des règles de périmètre explicites, puis en vérifiant les résultats par rapport aux signaux d'adoption et de prix issus des retours primaires, le chiffre final reste traçable à des moteurs simples et à des étapes reproductibles que les acheteurs peuvent auditer.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes de gestion de liquides ?
Le marché des systèmes de gestion de liquides est évalué à 5,9 milliards USD en 2026, avec des projections le plaçant à 8,68 milliards USD d'ici 2031.
Quel type de système connaît la croissance la plus rapide sur le marché des systèmes de gestion de liquides ?
Les systèmes de gestion de liquides entièrement automatisés enregistrent la croissance la plus rapide avec un TCAC de 10,79 % jusqu'en 2031, les laboratoires recherchant des flux de travail sans surveillance.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les expansions à grande échelle de la fabrication pharmaceutique, la hausse des investissements en R&D et les initiatives gouvernementales favorables propulsent l'Asie-Pacifique à un TCAC de 10,47 %.
Comment les réglementations façonnent-elles la demande du marché ?
La règle finale de la FDA sur les tests développés en laboratoire impose des flux de travail automatisés traçables, incitant les laboratoires américains et mondiaux à accélérer leurs achats de plateformes de gestion de liquides conformes.
Quel segment de produit détient la plus grande part ?
Les stations de travail automatisées détiennent la part de tête de 29,10 %, reflétant leur capacité à consolider les fonctions de pipetage, de manipulation et de contrôle qualité sur un seul plateau.