
Taille et Part du Marché des Systèmes d'Éclairage Adaptatif Automobiles au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.34 Milliards de dollars |
| Taille du Marché (2027) | 0.37 Milliards de dollars |
| Taille du Marché (2032) | 0.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.11 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Éclairage Adaptatif Automobiles au Japon par Mordor Intelligence
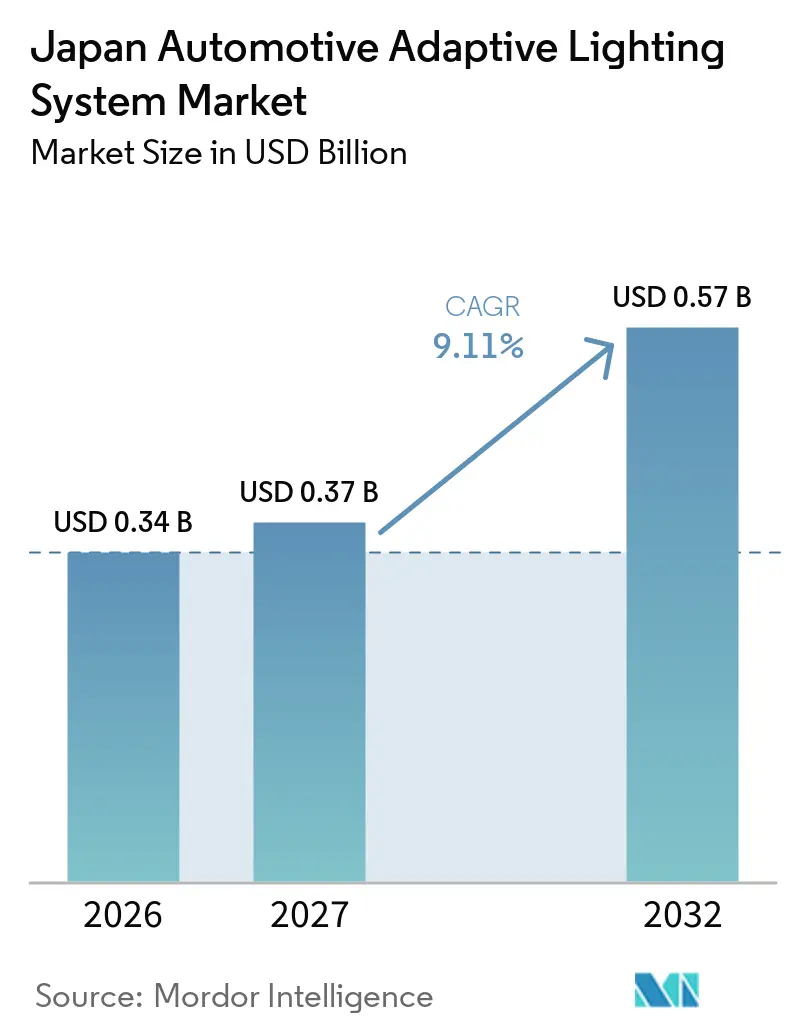
La taille du Marché des Systèmes d'Éclairage Adaptatif Automobiles au Japon était évaluée à 0,34 milliard USD en 2026, devrait atteindre 0,37 milliard USD en 2027, et est projetée à 0,57 milliard USD d'ici 2032, avec une croissance à un CAGR de 9,11 % de 2027 à 2032. La croissance nationale évolue de la simple conformité réglementaire de base vers une différenciation fondée sur les performances des phares à LED matricielle et laser, où les équipementiers d'origine (OEM) ajustent la densité de pixels, la latence de réponse et la compatibilité V2X pour obtenir de meilleures notes JNCAP et des incitations assurantielles. La domination des voitures particulières se modère à mesure que les opérateurs logistiques équipent rétroactivement les véhicules utilitaires légers (VUL) pour réduire leur responsabilité en cas d'accidents nocturnes, tandis qu'une démographie de conducteurs vieillissants fait de l'éclairage sans éblouissement un enjeu de sécurité politiquement saillant. La pression concurrentielle se concentre sur le contrôle de faisceau défini par logiciel qui fusionne les données d'angle de braquage, de caméra frontale et de trafic ETC 2.0, transformant les modules d'éclairage en sous-systèmes ADAS. La tension dans l'approvisionnement en semi-conducteurs pour les matrices LED haute résolution et la pénurie de techniciens qualifiés pour le marché secondaire constituent des risques opérationnels à court terme, mais incitent également les fournisseurs à proposer un étalonnage par voie hertzienne (OTA) et des diagnostics à distance pour maintenir l'intégrité des garanties.
Points Clés du Rapport
- Par type de véhicule, les voitures particulières détenaient 71,26 % de la part du marché des systèmes d'éclairage adaptatif automobiles au Japon en 2026, tandis que les VUL devraient se développer à un CAGR de 10,13 % jusqu'en 2032.
- Par type d'éclairage, l'éclairage adaptatif avant représentait 87,73 % de la part des revenus en 2026 ; les systèmes adaptatifs arrière sont prévus de croître à un CAGR de 10,16 % jusqu'en 2032.
- Par composant, les ensembles de lampes représentaient 46,52 % de la part du marché des systèmes d'éclairage adaptatif automobiles au Japon en 2026, mais les contrôleurs mèneront la croissance avec un CAGR de 11,21 % jusqu'en 2032.
- Par canal de vente, le canal équipementier d'origine représentait 83,35 % des revenus en 2026, tandis que les installations sur le marché secondaire devraient augmenter à un CAGR de 11,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Systèmes d'Éclairage Adaptatif Automobiles au Japon
Analyse de l'Impact des Facteurs Moteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Japonaises Plus Strictes en Matière de Sécurité de l'Éclairage des Véhicules | +2.1% | National | Moyen terme (2-4 ans) |
| Intégration Croissante des ADAS et de la Conduite Autonome | +1.8% | National | Long terme (≥ 4 ans) |
| Demande Croissante des Consommateurs pour la Sécurité Premium et la Visibilité Nocturne | +1.5% | National | Court terme (≤ 2 ans) |
| Baisse des Coûts des LED/Laser Accélérant l'Adoption par les Équipementiers | +1.3% | National | Moyen terme (2-4 ans) |
| Démographie des Conducteurs Vieillissants Stimulant l'Impulsion Réglementaire | +1.2% | National | Long terme (≥ 4 ans) |
| Projets Pilotes de Villes Intelligentes Nécessitant des Modules d'Éclairage Compatibles V2I | +0.9% | Zones métropolitaines de Tokyo et Osaka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Japonaises Plus Strictes en Matière de Sécurité de l'Éclairage des Véhicules
La transposition par le Japon du Règlement ONU R149 et du barème de notation JNCAP de l'Agence Nationale pour la Sécurité Automobile et l'Aide aux Victimes (NASVA) a relevé le niveau de performance au-delà des simples phares à allumage automatique. Des points JNCAP plus élevés récompensent les faisceaux adaptatifs sans éblouissement qui atténuent les pixels individuels, incitant les équipementiers à intégrer un éclairage à fusion de capteurs dans les nouveaux modèles pour obtenir de meilleures notes de sécurité [1]. La double certification — conformité ONU au niveau du dispositif et approbation au niveau de l'installation auditée par le Laboratoire National de Sécurité Routière et d'Environnement (NTSEL) — allonge les délais pour les fournisseurs peu familiers avec les procédures nationales, renforçant la position des acteurs établis ayant des relations avec le Ministère des Terres, des Infrastructures, des Transports et du Tourisme (MLIT) [2]. En conséquence, l'éclairage adaptatif est intégré à des suites ADAS plus larges telles que l'i-ACTIVSENSE de Mazda, permettant des réductions d'assurance qui influencent les acheteurs de flottes.
Intégration Croissante des ADAS et de la Conduite Autonome
Le Système de Feux de Route Adaptatifs à Réseau LED de Toyota, le Faisceau de Conduite Adaptatif de Honda et les Phares LED Adaptatifs de Nissan illustrent une évolution décennale du simple basculement réactif des faisceaux vers un éclairage prédictif lié aux données de caméra frontale, de vitesse et de navigation [3]. Les directives de Niveau 4 de l'Agence Nationale de Police interdisent la conduite autonome nocturne à moins que la détection des piétons ne soit assurée, faisant de l'éclairage adaptatif haute résolution un prérequis pour des domaines de conduite automatisée plus étendus. Les équipementiers qui harmonisent les schémas de faisceau avec les systèmes d'avertissement de collision et de détection de sortie de voie obtiennent une flexibilité réglementaire pour étendre les heures de service automatisé, améliorant les indicateurs d'utilisation des véhicules pour les flottes de covoiturage et de logistique.
Demande Croissante des Consommateurs pour la Sécurité Premium et la Visibilité Nocturne
Les statistiques d'accidents du Cabinet du Premier Ministre montrent que la majorité des décès de piétons surviennent la nuit, un chiffre qui a poussé les conducteurs plus âgés à privilégier les modèles portant le label Support Car S, qui répertorie les phares adaptatifs comme technologie recommandée. Les assureurs accordent désormais des réductions de prime pour les véhicules certifiés dans le cadre de ce programme, renforçant la demande des consommateurs. Le Système de Feux de Route Adaptatifs à Deux Niveaux de Lexus utilise 24 LED à commande individuelle pour maintenir l'éclairage des panneaux tout en protégeant la circulation en sens inverse, illustrant comment les marques premium monétisent la différenciation par la sécurité. La hausse des taux d'adoption a porté la pénétration de l'éclairage adaptatif dans les nouveaux véhicules à un taux substantiel, bien en avance sur les calendriers de simple obligation réglementaire — insérer le chiffre de pénétration du modèle ou supprimer la phrase.
Baisse des Coûts des LED/Laser Accélérant l'Adoption par les Équipementiers
La hausse des volumes de production et les avancées dans les circuits intégrés ont considérablement réduit le coût des systèmes à matrice LED par véhicule, soutenant leur adoption généralisée. ams OSRAM a remporté d'importantes victoires en conception pour son réseau EVIYOS à haute densité de pixels, indiquant que le matériel est devenu plus accessible économiquement. Les investissements concomitants dans les diodes laser LiDAR répartissent les coûts de recherche et développement sur des volumes plus élevés, réduisant davantage les prix unitaires. À mesure que les barrières tarifaires diminuent, les fabricants de véhicules de gamme intermédiaire standardisent de plus en plus les systèmes à matrice LED, réduisant l'écart technologique entre les véhicules grand public et les véhicules de luxe.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Modules et de l'Intégration | -1.4% | National | Court terme (≤ 2 ans) |
| Processus Complexes d'Homologation Électronique et des Véhicules | -0.8% | National, affectant les importateurs | Moyen terme (2-4 ans) |
| Approvisionnement National Tendu en Semi-conducteurs pour les Matrices LED Haute Résolution | -0.7% | National | Court terme (≤ 2 ans) |
| Compétences Limitées des Techniciens du Marché Secondaire Entraînant un Risque de Garantie | -0.6% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Modules et de l'Intégration
Les ensembles complets d'éclairage adaptatif, incluant les capteurs, le câblage et la main-d'œuvre d'étalonnage, coûtent nettement plus cher que les systèmes de phares LED statiques. Koito a réalisé des investissements substantiels pour accroître sa capacité, soulignant l'échelle nécessaire pour compenser les coûts fixes. Cependant, les équipementiers de plus petite taille rencontrent des difficultés à répartir les coûts de validation logicielle sur des modèles à faible volume. Les opérateurs de flottes, qui privilégient le coût total de possession, retardent les mises à niveau des VUL en attendant que les prix de rétrofit baissent. Cette tendance freine la demande à court terme.
Homologation Complexe des Véhicules et de l'Électronique
Le double niveau d'approbation au Japon — certification ONU du dispositif et tests d'installation NTSEL — ajoute 12 à 18 mois aux délais de programme pour les nouveaux entrants peu familiers. Les fournisseurs doivent télécharger des preuves numériques dans le système DETA de l'UNECE, puis subir une vérification nationale distincte, ce qui alourdit les budgets d'ingénierie. Les composants dépendant des importations font face à des formalités douanières supplémentaires en vertu de la Loi sur les Véhicules Routiers, décourageant les fournisseurs étrangers de rang 2 de pénétrer le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule : Les VUL Gagnent du Terrain
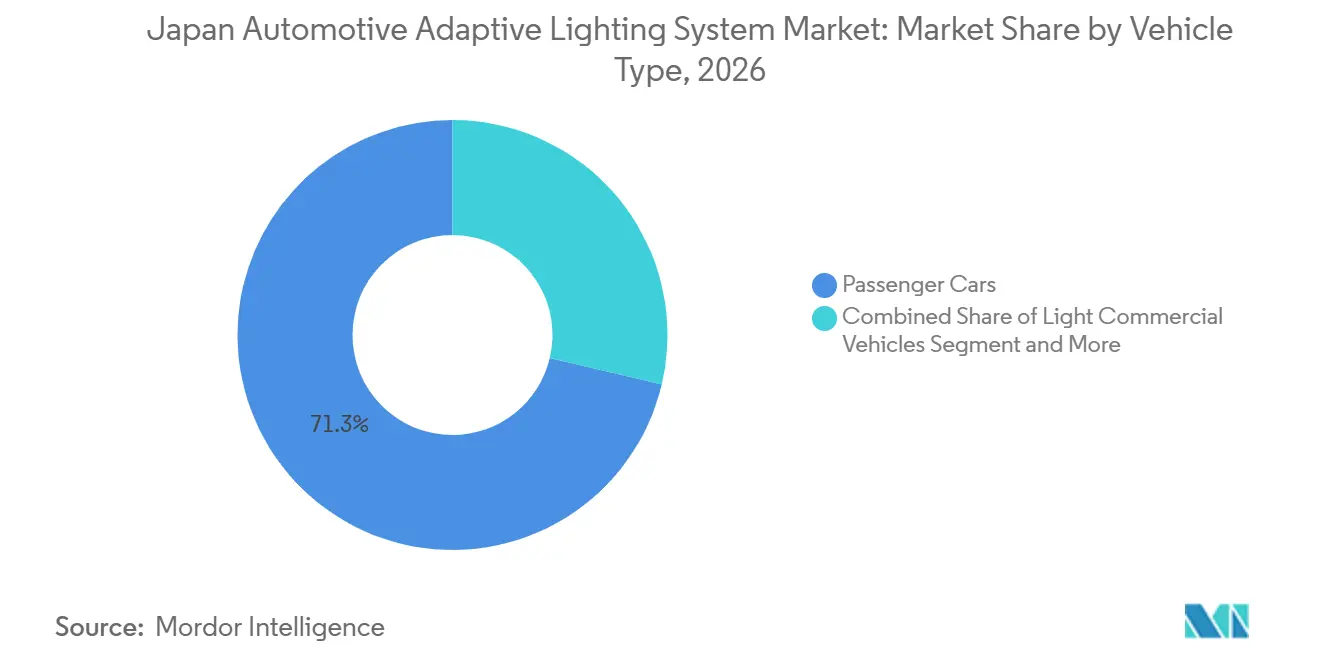
Le segment des voitures particulières représentait 71,26 % de la part du marché des systèmes d'éclairage adaptatif automobiles au Japon en 2026, ancré par des tests JNCAP rigoureux qui orientent le déploiement des fonctions de sécurité vers les véhicules personnels. La demande pour les VUL est prête à croître à un CAGR de 10,13 % à mesure que les flottes logistiques du commerce électronique ciblent la réduction des accidents nocturnes et la baisse des coûts d'assurance grâce à la conformité Support Car S.
Les rétrofits de flottes bénéficient des 1 600 points ITS d'autoroute d'ETC 2.0, qui alimentent les données de congestion et d'obstacles dans les contrôleurs adaptatifs qui préforment les faisceaux pour les regroupements de trafic à venir. Le projet pilote Smart Road Stud de Toyota à Kure City démontre comment la coopération V2I étend la visibilité au-delà de l'enveloppe des phares, une synergie particulièrement précieuse pour les VUL naviguant sur les itinéraires de livraison urbains. Les incitations des équipementiers, telles que les prêts de sécurité à taux zéro, accélèrent l'adoption parmi les opérateurs de petits colis, positionnant les VUL comme la classe de véhicules à la croissance la plus rapide sur le marché des systèmes d'éclairage adaptatif automobiles au Japon.

Par Type d'Éclairage : Les Systèmes Arrière Émergent
L'éclairage adaptatif avant dominait, représentant 87,73 % des installations en 2026, reflet direct du protocole de test d'éclairage frontal du JNCAP. Cependant, les systèmes adaptatifs arrière devraient croître à un CAGR de 10,16 % jusqu'en 2032, portés par des projets pilotes de villes intelligentes à Tokyo et Osaka qui nécessitent des modules de feux arrière compatibles V2I pour la gestion connectée du trafic. Ces projets pilotes soutiennent le développement d'une infrastructure de transport intelligente en permettant une communication en temps réel entre les véhicules et les systèmes en bord de route.
Les modules arrière communiquent l'intention de changement de voie par des schémas visibles par l'homme et lisibles par machine, répondant aux préoccupations de l'Agence Nationale de Police concernant les signaux de clignotants ambigus dans un trafic à autonomie mixte. La feuille de route V2X à 5,9 GHz du Ministère des Affaires Intérieures et des Communications positionne les contrôleurs de feux arrière comme des émetteurs à faible latence de l'état du véhicule, permettant un échange de données plus rapide dans les environnements de trafic connectés. Cette exigence augmente le contenu logiciel de chaque unité d'éclairage arrière, soutient l'intégration de capacités de communication avancées et diversifie les sources de revenus au-delà des ensembles d'éclairage avant.
Par Composant : Les Contrôleurs Mènent la Croissance
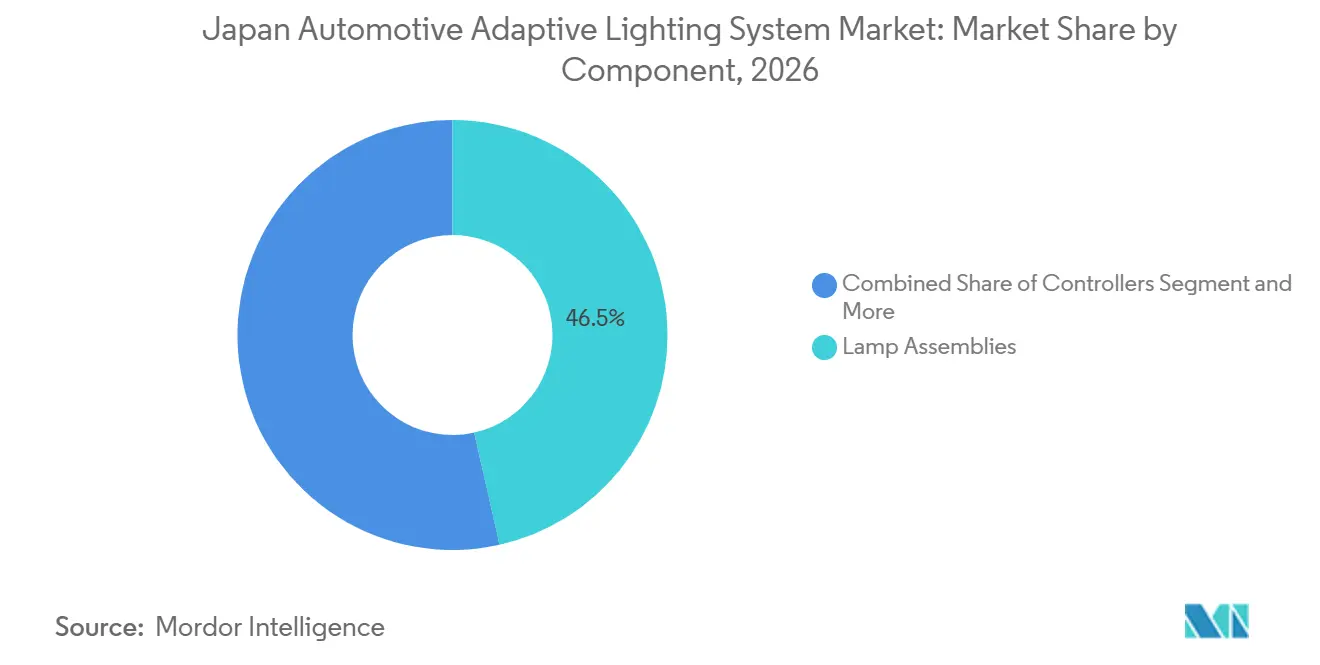
Les ensembles de lampes représentaient 46,52 % du marché des systèmes d'éclairage adaptatif automobiles au Japon en 2026, mais les unités de contrôle devraient enregistrer la croissance la plus rapide avec un CAGR de 11,21 %. Les contrôleurs modernes traitent en temps réel les données de caméra, de radar et de navigation pour moduler la luminosité des pixels avec une grande précision. Leur capacité à interpréter rapidement de multiples entrées de données et à ajuster les performances d'éclairage fait de la capacité de traitement un facteur de différenciation clé dans les systèmes d'éclairage automobile avancés.
Les Phares LED Adaptatifs de Mazda offrent un masquage des feux de route sans éblouissement, une distribution de feux de croisement à large portée et une élévation du faisceau en mode autoroute en ajustant les cycles de service via un calculateur électronique dédié. Ces contrôleurs optimisent en permanence les schémas d'éclairage en fonction des conditions de conduite, de la géométrie de la route et du trafic environnant. À mesure que les mises à jour par voie hertzienne deviennent standard, les fabricants intègrent des modules de démarrage sécurisé et de chiffrement dans les contrôleurs pour protéger les fonctions logicielles et les données des véhicules. Ces ajouts augmentent le prix de vente moyen et la marge brute par rapport au matériel optique tout en améliorant la fonctionnalité et la sécurité des systèmes d'éclairage.
Par Canal de Vente : Le Marché Secondaire Gagne des Parts
La pose en première monte représentait 83,35 % des revenus en 2026, mais les ventes sur le marché secondaire devraient croître à un CAGR de 11,18 % à mesure que les flottes commerciales équipent rétroactivement leurs actifs plus anciens. Les installateurs certifiés utilisent des testeurs photométriques portables et des outils de flashage équipementier pour vérifier les performances et l'alignement des systèmes d'éclairage adaptatif et soutenir la conformité aux exigences de sécurité JNCAP. Ces outils aident les installateurs à maintenir des performances d'éclairage constantes tout au long du cycle de vie du véhicule, faisant de la conformité en matière de sécurité une exigence de maintenance récurrente pour les propriétaires de véhicules et les opérateurs de flottes.
Les inspections réglementaires en vertu de la Loi sur les Véhicules Routiers détectent les éclairages adaptatifs mal alignés, dégradés ou défectueux, incitant les gestionnaires de flottes à remplacer les modules défaillants par des pièces certifiées. Cela crée une demande récurrente sur le marché secondaire pour des fournisseurs tels que Koito et Stanley. Ces fournisseurs combinent de plus en plus la distribution de pièces avec la formation aux services, permettant aux techniciens d'installer, d'étalonner et d'entretenir correctement les systèmes d'éclairage adaptatif tout en élargissant leur portée sur le marché secondaire.
Analyse Géographique
Le marché des systèmes d'éclairage adaptatif automobiles au Japon reste cohérent à l'échelle nationale, les mandats du MLIT s'appliquant uniformément à toutes les préfectures. Cependant, Tokyo et Osaka agissent comme des pôles d'innovation, accueillant les projets SIP-adus et Digital Lifeline qui intègrent les systèmes d'éclairage adaptatif avec une connectivité mobile avancée et une infrastructure V2X. Ces initiatives accélèrent l'adoption précoce parmi les opérateurs de taxis et de navettes urbains en permettant des fonctions d'éclairage de véhicules plus connectées et réactives. Les régions rurales, caractérisées par des populations vieillissantes et un éclairage public limité, adoptent de plus en plus les incitations Support Car S qui privilégient les phares adaptatifs pour améliorer la sécurité et la visibilité des conducteurs âgés dans des conditions de faible luminosité. Les réductions d'assurance adaptées aux préfectures avec des populations seniors plus importantes soutiennent davantage l'adoption sur le marché.
Le mandat de phares automatiques a établi une base quasi universelle pour la pénétration du marché, déplaçant la concurrence vers une résolution de pixels plus élevée, des capacités de réponse plus rapides et une meilleure précision du faisceau. Les fournisseurs proposant des réseaux de pixels haute résolution avec des temps de réponse quasi instantanés obtiennent des contrats équipementiers premium, tandis que les marques de milieu de gamme se concentrent sur des solutions optimisées en termes de coûts qui équilibrent performance et accessibilité. Les projets pilotes d'infrastructure sur l'autoroute Shin-Tomei démontrent que les données de congestion issues du cloud peuvent déclencher des ajustements anticipatifs du faisceau bien avant qu'un véhicule n'atteigne un goulot d'étranglement. Ces projets pilotes mettent en évidence la scalabilité indépendante de la région de tels systèmes à mesure que l'infrastructure V2X dédiée s'étend à l'échelle nationale, soutenant le déploiement plus large des technologies d'éclairage adaptatif connecté.
Bien que la fragmentation du marché intérieur reste faible, les variations dans la formation des concessionnaires locaux et les programmes de garantie contribuent aux différences dans les taux de croissance du marché secondaire. Les concessionnaires urbains investissent massivement dans des bancs d'alignement, des équipements de diagnostic avancés et des portails de diagnostic OTA pour soutenir des systèmes d'éclairage de plus en plus sophistiqués. En revanche, les ateliers ruraux s'appuient sur des fourgons de service mobile dépêchés par les équipementiers pour effectuer les étalonnages obligatoires et fournir un soutien à la maintenance dans les zones disposant d'une infrastructure de service limitée. Ces différences influencent la répartition régionale des revenus au sein du marché des systèmes d'éclairage adaptatif automobiles au Japon.
Paysage Concurrentiel
Koito Manufacturing et Stanley Electric, deux acteurs clés du marché intérieur, tirent parti de leurs capacités d'optique et d'électronique intégrées verticalement pour répondre aux exigences strictes d'installation fixées par le MLIT. L'expansion récente de Koito au Mexique et au Brésil, soutenue par des investissements significatifs, s'aligne sur les programmes d'exportation des équipementiers japonais. Cette stratégie indique une volonté d'équilibrer la capacité de production mondiale tout en évitant la concurrence par les prix sur le marché intérieur. Fin 2023, Denso a formé une coentreprise avec Koito pour intégrer le contrôle de l'éclairage dans le contrôleur de domaine ADAS de Denso. Cette collaboration permet la gestion unifiée des fonctions de direction, de freinage et d'éclairage, créant une architecture avancée que les concurrents plus petits pourraient avoir du mal à reproduire.
Les acteurs internationaux, notamment Valeo via Ichikoh, HELLA et Marelli, occupent des positions de niche en servant des modèles de véhicules importés et de luxe spécifiques. Cependant, le processus de double approbation rigoureux du NTSEL, combiné à la préférence des équipementiers pour les chaînes d'approvisionnement locales, limite la part de marché des acteurs étrangers. Bien qu'ams OSRAM soit en tête de l'approvisionnement en puces LED et en sources laser, sa capacité à élargir sa pénétration du marché dépend de partenariats avec des fournisseurs de rang 1 nationaux capables de naviguer efficacement dans les délais d'homologation. Les opportunités de croissance potentielles comprennent les modules adaptatifs arrière conçus pour la signalisation V2X, les kits de rétrofit pour flottes associés aux services de données ETC 2.0, et les mises à niveau logicielles des contrôleurs qui prennent en charge les futures fonctionnalités à 5,9 GHz sans nécessiter de modifications matérielles.
Pour atténuer les risques de garantie découlant des lacunes de compétences des techniciens, les acteurs établis du secteur investissent dans une infrastructure OTA. Ces plateformes permettent aux concessionnaires de télécharger des journaux de schémas de faisceau pour vérification à distance. Ces écosystèmes de services en développement renforcent la fidélité aux fournisseurs et augmentent les coûts de changement, renforçant davantage la concentration modérée du marché.
Leaders du Secteur des Systèmes d'Éclairage Adaptatif Automobiles au Japon
-
HELLA KGaAHueck& Co.
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd
-
OsRam Licht AG
-
Koito Manufacturing Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Avril 2026 : À la suite d'un accord d'intégration signé en avril 2025, Stanley Electric Co., Ltd. et Mitsubishi Electric Mobility ont officiellement démarré leurs opérations dans le cadre de leur nouvelle coentreprise. La coentreprise combine les capacités avancées de conception optique de Stanley Electric avec les technologies de systèmes de contrôle de Mitsubishi Electric pour développer, fabriquer et vendre des composants de contrôle électronique pour les systèmes d'éclairage automobile adaptatif de nouvelle génération.
- Janvier 2026 : Toyota a introduit le RAV4 mis à jour au Japon avec des phares adaptatifs à LED matricielle de série sur toutes les finitions.
- Août 2025 : Tata AutoComp et Ichikoh Industries ont annoncé une coentreprise pour acquérir les actifs d'éclairage indiens de Valeo, élargissant l'empreinte mondiale d'Ichikoh.
Périmètre du Rapport sur le Marché des Systèmes d'Éclairage Adaptatif Automobiles au Japon
Le périmètre du rapport comprend le Type de Véhicule (Voitures Particulières, Véhicules Utilitaires Légers, et Véhicules Utilitaires Moyens et Lourds), le Type d'Éclairage (Éclairage Adaptatif Avant et Éclairage Adaptatif Arrière), le Composant (Ensembles de Lampes, Capteurs et Caméras, et Autres), et le Canal de Vente (Équipementier d'Origine et Marché Secondaire). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Unités).
| Voitures Particulières |
| Véhicules Utilitaires Légers (VUL) |
| Véhicules Utilitaires Moyens et Lourds (VUL Lourds) |
| Éclairage Adaptatif Avant (Phares) |
| Éclairage Adaptatif Arrière (Feux Arrière) |
| Ensembles de Lampes |
| Capteurs et Caméras |
| Contrôleurs |
| Autres |
| Équipementier d'Origine |
| Marché Secondaire |
| Par Type de Véhicule | Voitures Particulières |
| Véhicules Utilitaires Légers (VUL) | |
| Véhicules Utilitaires Moyens et Lourds (VUL Lourds) | |
| Par Type d'Éclairage | Éclairage Adaptatif Avant (Phares) |
| Éclairage Adaptatif Arrière (Feux Arrière) | |
| Par Composant | Ensembles de Lampes |
| Capteurs et Caméras | |
| Contrôleurs | |
| Autres | |
| Par Canal de Vente | Équipementier d'Origine |
| Marché Secondaire |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'éclairage adaptatif automobiles au Japon en 2027 ?
Le marché est évalué à 0,37 milliard USD en 2027 et devrait atteindre 0,57 milliard USD d'ici 2032.
Quel segment connaît la croissance la plus rapide dans le paysage de l'éclairage adaptatif au Japon ?
Les installations sur les VUL se développent au CAGR le plus élevé de 10,13 % à mesure que les flottes logistiques équipent rétroactivement leurs véhicules pour la sécurité nocturne.
Quelle part les voitures particulières détiennent-elles dans l'adoption de l'éclairage adaptatif ?
Les voitures particulières représentaient 71,26 % des installations en 2026, reflétant leur rôle dans la notation JNCAP.
Qui sont les principaux fournisseurs de systèmes d'éclairage adaptatif au Japon ?
Koito Manufacturing et Stanley Electric dominent, avec des intégrations de systèmes émergentes issues des collaborations Denso–Koito.
Pourquoi l'éclairage adaptatif arrière attire-t-il l'attention ?
Les projets pilotes de villes intelligentes à Tokyo et Osaka nécessitent des modules arrière compatibles V2I pour diffuser l'intention du véhicule, entraînant un CAGR de 9,16 % pour ce segment.
Quelles normes réglementaires influencent l'adoption de l'éclairage adaptatif au Japon ?
La conformité au Règlement ONU R149 et les critères de notation JNCAP imposent des performances sans éblouissement et lient l'éclairage adaptatif à une intégration ADAS plus large.