
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
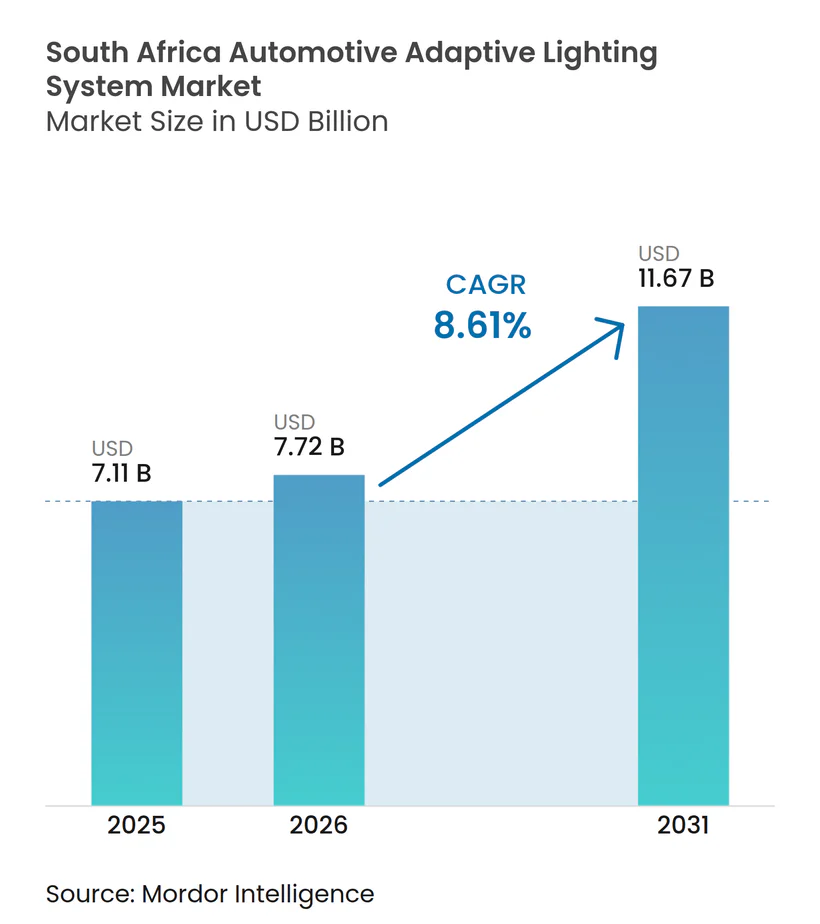
| Taille du marché de l'année de base (2025) | 7.11 Milliards de dollars |
| Taille du Marché (2026) | 7.72 Milliards de dollars |
| Taille du Marché (2031) | 11.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.61 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud par Mordor Intelligence
La taille du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud était évaluée à 7,11 milliards USD en 2025 et devrait atteindre 7,72 milliards USD en 2026, avec une prévision d'atteindre 11,67 milliards USD d'ici 2031, enregistrant un CAGR de 8,61 % entre 2026 et 2031. L'alignement accéléré sur les règlements de la CEE-ONU raccourcit les délais d'homologation. Combinés, des équipementiers tels que BMW, Stellantis et Ford ont réalisé des investissements significatifs sur leurs sites. De plus, les incitations à long terme de la phase 2 de l'APDP récompensent le contenu électronique local avec un facteur de production substantiel. Dans des provinces comme le Gauteng, le Cap-Occidental et le KwaZulu-Natal, des projets pilotes de villes intelligentes favorisent l'intégration de l'éclairage des véhicules avec l'infrastructure routière. Les assureurs s'adaptent également, en proposant des réductions de primes basées sur le risque pour les faisceaux de conduite adaptatifs contrôlés par caméra. Malgré une demande totale de véhicules stagnante, les marques premium lancent des modèles dotés d'une technologie de phares avancée, propulsant la technologie adaptative vers le grand public. Cette évolution ouvre la voie aux retrofits sur le marché secondaire, garantissant la conformité aux nouvelles exigences de visibilité nocturne tout en restant abordable pour les propriétaires du segment d'entrée de gamme.
Principaux enseignements du rapport
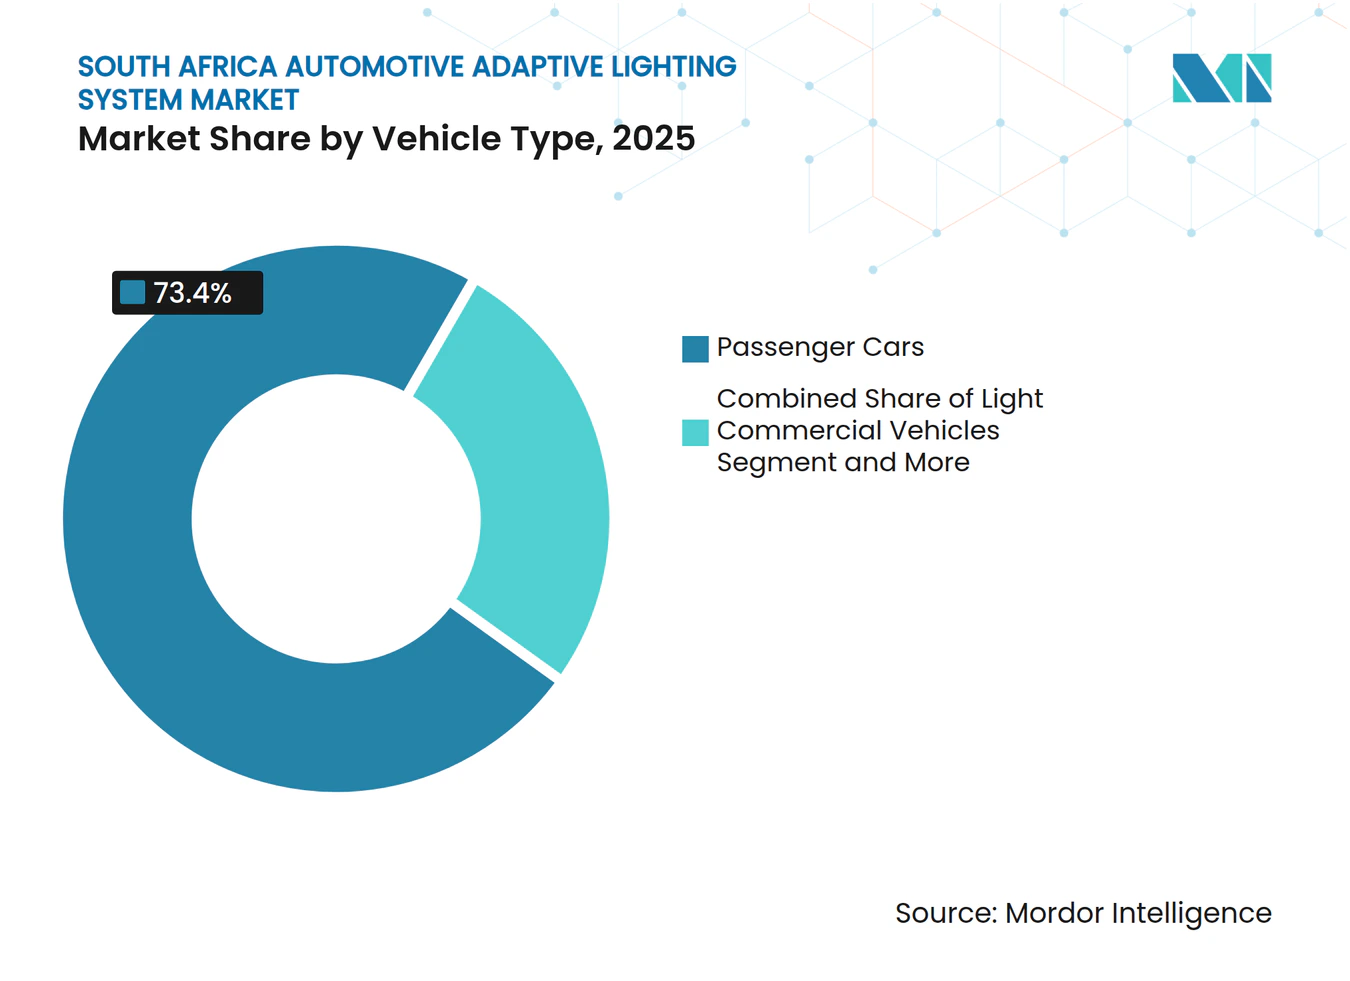
- Par type de véhicule, les voitures particulières ont dominé avec 73,37 % de la part du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud en 2025, tandis que les véhicules utilitaires légers devraient afficher le CAGR le plus rapide à 9,93 % jusqu'en 2031.
- Par type d'éclairage, l'éclairage adaptatif avant a détenu 67,31 % de la part des revenus en 2025 ; l'éclairage adaptatif arrière devrait s'accélérer à un CAGR de 9,95 % jusqu'en 2031.
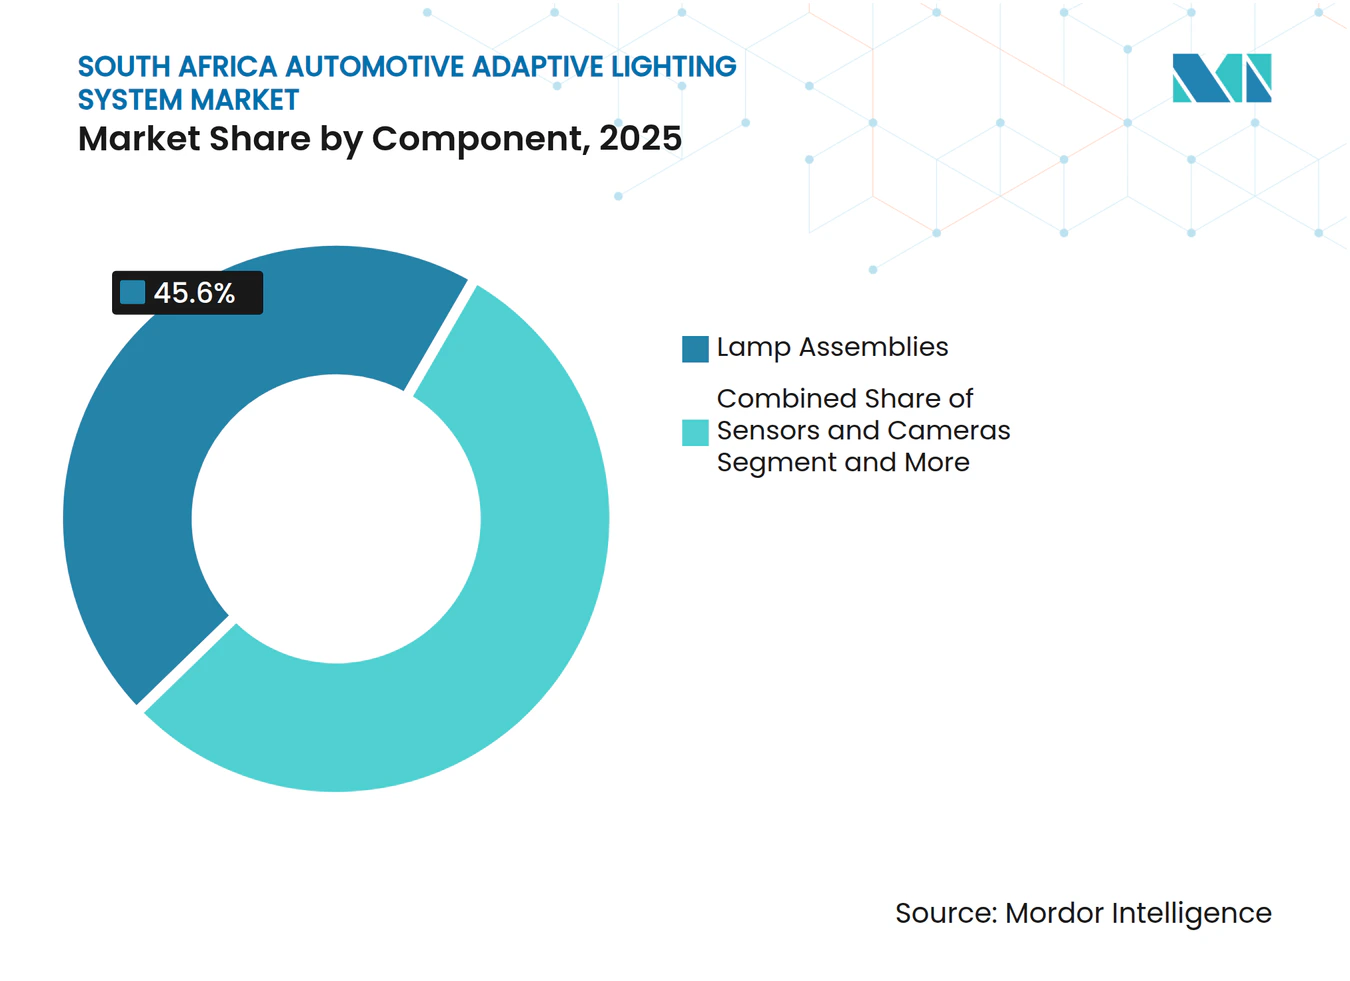
- Par composant, les ensembles de lampes ont capturé 45,61 % de la taille du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud en 2025, et les capteurs et caméras devraient progresser à un CAGR de 9,96 % sur 2026-2031.
- Par canal de vente, la voie équipementier d'origine a représenté une part de 73,25 % en 2025, tandis que le canal du marché secondaire devrait enregistrer le CAGR le plus élevé à 10,98 % durant la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression des équipementiers en faveur de fonctionnalités de sécurité haut de gamme | +3.2% | National, concentré dans le Gauteng (Rosslyn, Silverton) et le Cap-Oriental (East London, zone économique spéciale de Coega) | Moyen terme (2 à 4 ans) |
| Adoption croissante des phares à matrice LED | +2.8% | National, gains précoces dans les segments premium du Cap-Occidental et du Gauteng | Court terme (≤ 2 ans) |
| Renforcement de la réglementation CEE-ONU R48 sur les phares | +2.5% | National (partie contractante E47), alignement avec les marchés UE/CEE-ONU | Long terme (≥ 4 ans) |
| Hausse des ventes de voitures premium malgré le ralentissement général | +2.1% | National, plus fort dans les métropoles du Gauteng et du Cap-Occidental | Moyen terme (2 à 4 ans) |
| Incitations à la localisation pour l'électronique d'éclairage | +2.0% | National, ciblant les zones économiques spéciales (Coega, Atlantis) et les clusters d'équipementiers existants | Long terme (≥ 4 ans) |
| Projets pilotes de villes intelligentes provinciaux nécessitant une synchronisation adaptative entre véhicules et infrastructure routière | +1.8% | Métropoles du Gauteng, du Cap-Occidental et du KwaZulu-Natal | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pression des équipementiers en faveur de fonctionnalités de sécurité haut de gamme
En Afrique du Sud, les constructeurs automobiles intègrent l'éclairage adaptatif dans les versions intermédiaires et premium des véhicules afin de renforcer la valeur de la marque dans un contexte de demande atone pour les nouvelles voitures. Le programme hybride X3 de BMW basé à Rosslyn, dont la conclusion est attendue prochainement, nécessite un éclairage avant adaptatif. Stellantis adopte une approche similaire dans son usine de Coega, dont l'ouverture est prévue dans les prochaines années. Volkswagen avait précédemment établi une référence en introduisant le Touareg avec les phares IQ. Light HD, bien que la technologie d'éclairage avancée implique une prime de module modérée. La loi nationale de 2024 portant modification du code de la route offre un soutien réglementaire en permettant à l'Organisme national de réglementation des spécifications obligatoires (NRCS) d'adopter les références de la CEE-ONU sans exiger de tests locaux indépendants. Ce changement réglementaire accélère la transition des systèmes d'éclairage adaptatif de fonctionnalités de luxe vers des équipements standard. Par conséquent, l'opportunité pour les spécialistes du retrofit desservant les parcs de véhicules particuliers plus anciens se réduit.
Adoption croissante des phares à matrice LED
Alors que les lampes halogènes et xénon traditionnelles font face à la disruption engendrée par la baisse rapide des coûts des LED et des conceptions de semi-conducteurs facilement licenciables, les acteurs du secteur intensifient leurs efforts. Infineon et Nichia ont introduit un moteur micro-LED haute résolution, réduisant significativement la consommation d'énergie par rapport aux anciens équivalents mécaniques. Pendant ce temps, la plateforme h-Digi de Marelli affiche une densité de pixels avancée, atteignant une précision exceptionnelle. Les équipementiers sud-africains ont désormais l'avantage de s'approvisionner en ces modules, précertifiés selon les normes de la CEE-ONU. En localisant les faisceaux et les cartes de pilotage, ils peuvent aisément atteindre les seuils de l'APDP. De plus, la tendance vers des boîtiers de lampes plus fins contribue non seulement au style aérodynamique des véhicules électriques, mais améliore également l'efficacité globale. Cette évolution du paysage représente une opportunité lucrative pour les fournisseurs, en particulier ceux proposant des solutions micro-LED clés en main. En intégrant des sous-ensembles électroniques locaux, ils peuvent facilement se conformer à la règle de valeur domestique.
Renforcement de la réglementation CEE-ONU R48 sur les phares
Le statut de partie contractante E47 de l'Afrique du Sud permet au NRCS d'accepter des rapports de tests mondiaux, réduisant les délais de certification à aussi peu que neuf mois et diminuant les coûts de certification. La mise à jour R48 de 2024 exige désormais une surveillance de l'état des pixels ainsi qu'un basculement automatique en mode sécurisé dans les 200 millisecondes, une norme facilement respectée par des dispositifs tels que le gestionnaire de matrice LED MAX25608 d'Analog Devices. L'harmonisation avec les références européennes permet le partage de plateformes multirégionales et encourage les grands groupes de rang 1 à traiter l'Afrique du Sud comme un nœud de distribution pour la région subsaharienne. Les fabricants de lampes domestiques de plus petite taille ne disposant pas des accréditations ISO 17025 font face à des barrières à l'entrée plus élevées, ce qui fait pencher la part en faveur des acteurs internationaux établis qui exploitent déjà des laboratoires accrédités.
Hausse des ventes de voitures premium malgré le ralentissement général
Les unités dont le prix dépasse 800 000 ZAR (environ 49 540 USD) ont résisté au ralentissement général du marché qui a suivi la hausse des coûts d'emprunt. BMW Group a maintenu une part premium début 2025, et l'allocation du Touareg technologiquement riche de Volkswagen s'est épuisée en huit semaines malgré un prix élevé. Mercedes-Benz et Ford ont chacun investi des montants considérables dans des programmes premium locaux, renforçant l'idée que les clients aisés recherchent des fonctionnalités de sécurité avancées indépendamment de la conjoncture macroéconomique défavorable. Les fournisseurs capables de regrouper des modes de projection HD et un éclairage véhicule-à-infrastructure remporteront des volumes à des marges saines, tandis que la concurrence par les coûts dans la tranche inférieure à 350 000 ZAR reste féroce et sensible aux prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte sensibilité aux prix parmi les acheteurs du segment d'entrée de gamme | -1.5% | National, aiguë dans les provinces rurales et les townships | Court terme (≤ 2 ans) |
| Profondeur limitée de la chaîne d'approvisionnement locale de rang 2 | -1.2% | National, impact concentré sur les segments du marché secondaire et des véhicules utilitaires légers | Moyen terme (2 à 4 ans) |
| Lenteur des cycles d'homologation au NRCS | -0.9% | National | Moyen terme (2 à 4 ans) |
| Trajectoire incertaine des tarifs d'électricité d'Eskom freinant les investissements des équipementiers | -0.8% | National, concentré dans les pôles de fabrication (Gauteng, Cap-Oriental) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte sensibilité aux prix parmi les acheteurs du segment d'entrée de gamme
En 2025, une part significative des nouveaux véhicules a été vendue à un prix abordable. Cependant, l'éclairage adaptatif n'était inclus que dans une faible fraction de ces véhicules, principalement en raison du coût élevé du module. Bien que des kits économiques soient disponibles, ils nécessitent des dépenses supplémentaires pour l'installation et les adaptateurs nécessaires, augmentant le coût global de la mise à niveau. Sans remise d'assurance associée, de nombreux acheteurs retardent leurs achats ou optent pour des ampoules halogènes standard. Pour élargir leur portée de marché, les fournisseurs devraient se concentrer sur la simplification des conceptions pour faciliter l'installation et travailler avec les assureurs pour offrir des réductions de primes liées à la sécurité.
Profondeur limitée de la chaîne d'approvisionnement locale de rang 2
Bien que l'industrie domestique excelle dans l'assemblage final des modules, elle est insuffisante en matière d'optique, de liaison de puces et de calibration des caméras. Les importations, confrontées à des droits de douane significatifs et à de longs délais de livraison, perturbent les calendriers en flux tendu et ne satisfont pas aux critères de contenu local de l'APDP. Une pénurie substantielle d'installateurs DC qualifiés entrave davantage la distribution sur le marché secondaire. Pour y remédier, des partenariats avec des établissements d'enseignement professionnel et le soutien de l'autorité merSETA sont essentiels pour former des techniciens à la calibration des nouveaux schémas de faisceau et garantir la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les voitures particulières dominent et les véhicules utilitaires légers s'accélèrent
Les voitures particulières ont contrôlé 73,37 % du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud en 2025, grâce aux berlines et SUV premium de BMW, Mercedes-Benz et Volkswagen qui atteignent les objectifs cinq étoiles Euro NCAP avec des phares à matrice standard. Début 2025, BMW détenait une part significative des volumes automobiles premium. Pendant ce temps, le Touareg de Volkswagen, avec sa gamme de prix premium, a souligné l'accent croissant de l'industrie sur la technologie. Le marché des systèmes d'éclairage adaptatif pour les véhicules utilitaires légers en Afrique du Sud est prêt pour une expansion robuste. Cette progression est largement portée par les retrofits de flottes s'alignant sur la télématique des assureurs et les exigences des voies logistiques de la ville intelligente du Gauteng, qui nécessitent des phares capables d'échanger des données avec des nœuds en bord de route.
Les gestionnaires de flottes sélectionnent de plus en plus des kits adaptatifs prêts à l'emploi regroupés avec un service de calibration et une connectivité télématique. Les fournisseurs ciblant ce créneau de croissance de 9,93 % devraient proposer des financements et des formations pour les techniciens de dépôt, une tactique qui s'avère convaincante auprès des coursiers de livraison du dernier kilomètre et des transporteurs de marchandises réfrigérées. Pour les programmes de voitures particulières, la différenciation repose désormais sur l'ajout de modes de projection HD, de préréglages d'adaptation météorologique et de mises à jour logicielles qui débloquent de nouvelles fonctionnalités d'éclairage pendant la durée de possession.



Par type d'éclairage : l'avant domine aujourd'hui, l'éclairage de communication arrière progresse
L'éclairage adaptatif avant a capturé 67,31 % de la part des revenus en 2025, les faisceaux à matrice HD ayant atteint la parité de coût avec le xénon tout en offrant une consommation d'énergie plus faible. Le CAGR prévu de 9,95 % pour l'éclairage adaptatif arrière s'aligne sur les plans des équipementiers pour une messagerie dynamique des feux arrière affichant le freinage intense, l'intention de changement de voie et les flèches de danger. Ces modules partagent souvent les mêmes puces micro-LED utilisées dans les faisceaux avant, permettant des économies de plateforme.
Les consortiums de villes intelligentes du Gauteng évaluent la projection arrière d'alertes piétons sur l'asphalte, une étape qui souligne le passage vers l'éclairage de communication. Pour les fournisseurs, le succès implique de fournir des réseaux à haute densité de pixels conditionnés avec des logiciels sécurisés pour éviter les images non autorisées. Tirer parti de la commonalité des pièces avant-arrière aide également à atteindre les critères de contenu local de l'APDP et simplifie l'inventaire des pièces de rechange.
Par composant : les capteurs et caméras mènent la courbe de croissance
Les ensembles de lampes ont représenté 45,61 % de la taille du marché des systmes d'éclairage adaptatif automobiles en Afrique du Sud en 2025, mais les capteurs et caméras affichent les perspectives les plus rapides avec un CAGR de 9,96 %, les faisceaux de conduite adaptatifs guidés par caméra remplaçant les pivots mécaniques. La solution BEAMATIC de Valeo élimine les moteurs pas à pas et réduit la masse des lampes d'environ 1,3 kilogramme, un avantage apprécié par les plateformes de véhicules électriques cherchant à maximiser l'autonomie.
Des ensembles intégrés tels que l'EVIYOS HD25 d'ams OSRAM, livré avec un ASIC compagnon, simplifient les achats des équipementiers en regroupant pixels, pilotes et diagnostics. Les fournisseurs qui ajoutent une documentation de sécurité ISO 26262 et une capacité de mise à jour à distance remporteront des contrats, les constructeurs automobiles privilégiant la responsabilité complète du système plutôt que l'approvisionnement en pièces discrètes.

Par canal de vente : le marché secondaire accélère
Les lignes équipementiers d'origine ont représenté 73,25 % de la part de marché en 2025, portées par les systèmes HD installés en usine sur les SUV et dérivés de pick-up à forte marge. Le marché secondaire devrait progresser à un CAGR de 10,98 % car les règles de visibilité provinciales et les incitations d'assurance potentielles stimulent la demande parmi les propriétaires de véhicules plus anciens. Le Philips Ultinon Pro3022 illustre le point de prix idéal, bien que le coût d'installation et les formalités administratives du NRCS freinent encore l'adoption immédiate.
Les kits à montage rapide avec adaptateurs CANbus intégrés et modes de faisceau préprogrammés en usine promettent de réduire l'immobilisation des véhicules et d'éviter les erreurs de calibration. Pendant ce temps, les fournisseurs équipementiers se concentrent sur l'éclairage défini par logiciel qui reçoit des mises à jour périodiques de fonctionnalités, une stratégie qui dissuade les propriétaires de se tourner vers des retrofits moins coûteux et maintient les revenus au sein des réseaux de concessionnaires agréés.
Analyse géographique
Les provinces du Gauteng, du Cap-Occidental et du Cap-Oriental accueillent ensemble plus de la majorité de l'assemblage de véhicules, ce qui en fait l'épicentre naturel du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud. La plateforme Smart Mobility 2030 du Gauteng encourage la synchronisation V2I qui repose sur des phares adaptatifs pour alimenter en données de vitesse et de position un cloud de trafic central. Les premiers gains apparaissent autour des nœuds de distribution de Johannesburg où des fourgonnettes légères testent désormais des faisceaux adaptatifs qui s'atténuent autour des piétons en bord de route tout en maintenant les itinéraires de fret bien éclairés [1].
Les projets pilotes du Cap-Occidental se concentrent sur les corridors de tourisme côtier ; leur objectif est des phares sans éblouissement qui respectent les règles municipales strictes sur la pollution lumineuse tout en éclairant encore la faune sur les routes rurales. Le KwaZulu-Natal concentre ses efforts sur la liaison de fret Durban-Gauteng, où les camions Volvo utilisent déjà des modules de feux de route adaptatifs qui masquent les conducteurs venant en sens inverse. La loi nationale de 2024 portant modification du code de la route, combinée au statut E47 de l'Afrique du Sud, réduit les cycles d'approbation à neuf mois et incite les distributeurs régionaux à acheminer les phares via les ports de Durban ou de Port Elizabeth pour une expédition ultérieure vers les marchés de la SADC.
Les incitations de la phase 2 de l'APDP continuent d'orienter les fabricants de pièces vers les zones économiques spéciales de Coega et d'Atlantis, bien que la trajectoire tarifaire imprévisible d'Eskom oblige la plupart des nouvelles usines à budgétiser l'énergie solaire en toiture et les batteries avant d'acquérir des équipements d'alignement de précision. Lorsque l'énergie stable et les incitations coïncident, les cartes de pilotage LED et les faisceaux de câblage sont les premiers processus désignés pour la localisation car ils exigent moins de capital que la liaison de puces micro-LED.
Paysage concurrentiel
Concentration du Marché
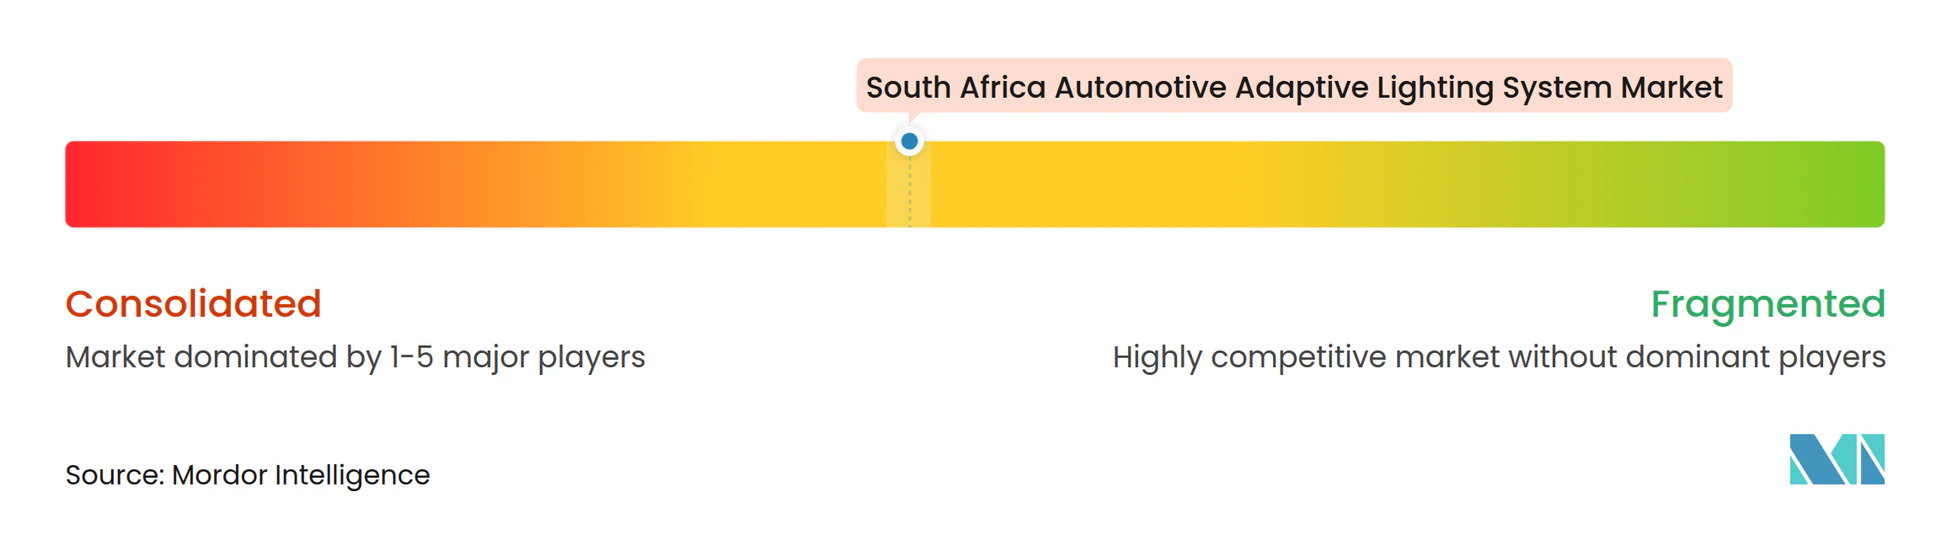
Les marques mondiales de rang 1, notamment Hella, Valeo, Koito, OSRAM Continental et Marelli, sécurisent la plupart des contrats d'approvisionnement équipementiers grâce à des relations de longue date avec BMW, Mercedes-Benz, Volkswagen et Ford. Plastic Omnium a acquis Varroc Lighting Systems, tandis que Valeo a recentré sa propre feuille de route d'éclairage sur des faisceaux intégrant des capteurs qui prennent en charge les transferts ADAS. Koito continue de présenter la technologie de faisceau de conduite adaptatif haute résolution dans les lancements de véhicules japonais et européens. Cet avantage technique devrait s'étendre aux plateformes de véhicules de luxe sud-africains d'ici 2027.
Les concurrents locaux, notamment Flex-N-Gate, Lumotech et Sabertek, ciblent des opportunités dans les faisceaux de câblage, les kits de retrofit et les modules de feux arrière à faible coût conformes aux exigences du Programme de production et de développement automobile (APDP) avec une complexité technique moindre. Les spécialistes des semi-conducteurs, tels qu'Analog Devices, Infineon et ams OSRAM, contournent de plus en plus les fabricants d'éclairage traditionnels en fournissant des réseaux de pixels clés en main et des pilotes de matrice. Ces solutions raccourcissent la chaîne d'approvisionnement et permettent aux constructeurs automobiles de développer des signatures lumineuses personnalisées via des logiciels[2].
L'intensité concurrentielle reste équilibrée entre les acteurs établis disposant d'une échelle et les nouveaux entrants dotés de capacités électroniques agiles. Les entreprises qui combinent du matériel à haute densité de pixels avec des diagnostics validés, une certification de sécurité fonctionnelle et un support de mise à jour à distance sont susceptibles d'acquérir un avantage concurrentiel. Ces capacités peuvent sécuriser des revenus de services logiciels pluriannuels tout en aidant les fabricants à satisfaire aux exigences croissantes de contenu local.
Leaders du secteur des systèmes d'éclairage adaptatif automobiles en Afrique du Sud
-
Koninklijke Philips N.V
-
Stanley Electric Co. Ltd
-
Hella GmbH & Co. KGaA
-
Valeo SA
-
OSRAM Continental GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Valeo Group a lancé sa technologie de faisceau de conduite adaptatif, spécialement conçue pour les camions lourds et les véhicules utilitaires légers. Le déploiement a étendu les lampes à matrice de sécurité haute résolution au-delà des véhicules particuliers de luxe vers les applications de transport en commun et de logistique.
- Juillet 2026 : Valeo a réalisé un investissement complet de modernisation et de remanufacturing de 45 millions EUR dans son site d'éclairage historique d'Angers, en France. Le site a fabriqué des modules optiques localisés définis par logiciel et des « lampes remanufacturées » durables selon les principes de l'économie circulaire. Cette initiative a soutenu des cycles de remplacement rentables à travers les canaux de distribution mondiaux du marché secondaire.
- Janvier 2025 : FORVIA HELLA a créé « Ignite by FORVIA HELLA », également connu sous le nom de HELLA Ignite GmbH, pour répondre à la transition rapide vers les véhicules définis par logiciel. Cette unité logicielle dédiée et agile a développé des logiciels autonomes spécialisés pour les unités de contrôle électronique (ECU), permettant aux fonctions de feux de route adaptatifs, à la fusion de capteurs d'angle de braquage et aux schémas d'éclairage numériques de fonctionner avec précision sur les variantes de véhicules mondiales.
Périmètre du rapport sur le marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud
Le périmètre du rapport comprend le type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules utilitaires moyens et lourds), le type d'éclairage (éclairage adaptatif avant et éclairage adaptatif arrière), le composant (ensembles de lampes et autres), le canal de vente (équipementier d'origine et marché secondaire), et la géographie. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Par type de véhicule
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
Par type d'éclairage
| Éclairage adaptatif avant (phares) |
| Éclairage adaptatif arrière (feux arrière) |
Par composant
| Ensembles de lampes |
| Capteurs et caméras |
| Contrôleurs |
| Autres |
Par canal de vente
| Équipementier d'origine |
| Marché secondaire |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules utilitaires moyens et lourds | |
| Par type d'éclairage | Éclairage adaptatif avant (phares) |
| Éclairage adaptatif arrière (feux arrière) | |
| Par composant | Ensembles de lampes |
| Capteurs et caméras | |
| Contrôleurs | |
| Autres | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire |
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes d'éclairage adaptatif automobiles en Afrique du Sud ?
Le marché était évalué à 7,72 milliards USD en 2026 et devrait atteindre 11,67 milliards USD d'ici 2031.
Quel segment de véhicules connaît la croissance la plus rapide pour l'éclairage adaptatif en Afrique du Sud ?
Les véhicules utilitaires légers devraient afficher la croissance la plus rapide avec un CAGR de 9,93 % jusqu'en 2031.
Pourquoi les modules d'éclairage adaptatif arrière gagnent-ils en popularité ?
Les équipementiers adoptent des feux arrière à haute densité de pixels qui signalent l'intensité de freinage et les manœuvres, entraînant un CAGR de 9,95 % pour les modules arrière.
Comment les incitations gouvernementales influencent-elles la production locale ?
La phase 2 de l'APDP accorde un facteur d'incitation à la production de 62,5 % pour les composants ayant 25 % de valeur locale, motivant les fournisseurs à assembler localement les pilotes, faisceaux et cartes de contrôle.
Qu'est-ce qui limite l'adoption des kits de retrofit sur le marché secondaire ?
Les acheteurs sensibles aux prix font face à des coûts d'installation supplémentaires et à de longues procédures d'approbation du NRCS, bien que les kits CANbus prêts à brancher commencent à réduire ces obstacles.
Quelles entreprises dominent le segment de l'éclairage adaptatif premium ?
Les acteurs mondiaux de rang 1 tels que Hella, Valeo, Koito, OSRAM Continental et Marelli maintiennent la plus grande part équipementier, soutenus par des partenaires en semi-conducteurs comme Infineon et ams OSRAM.