
Tamanho e Participação do Mercado de Sistema de Iluminação Adaptativa Automotiva do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
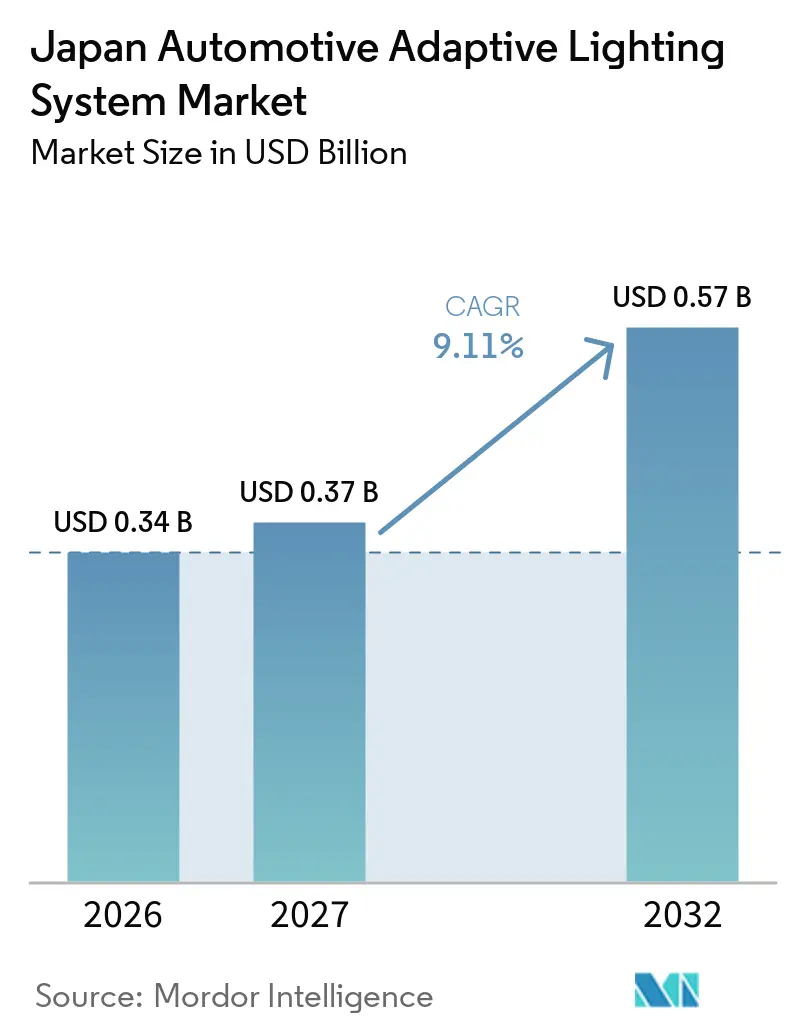
| Tamanho do mercado no ano base (2026) | 0.34 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.57 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.11 % |
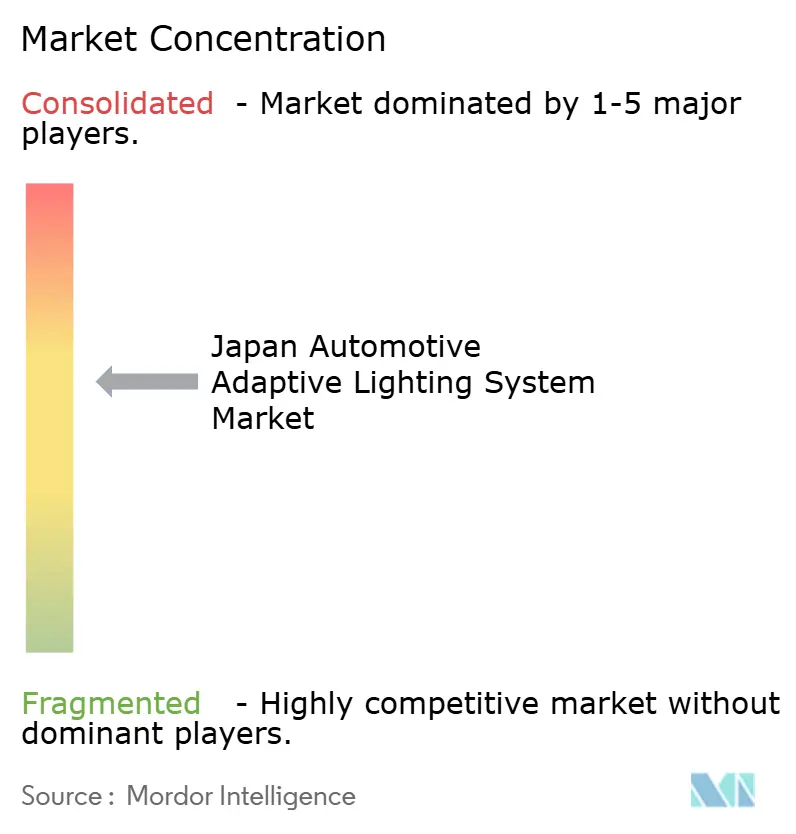
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Iluminação Adaptativa Automotiva do Japão por Mordor Intelligence
O tamanho do Mercado de Sistema de Iluminação Adaptativa Automotiva do Japão foi avaliado em 0,34 bilhões de USD em 2026, com expectativa de atingir 0,37 bilhões de USD em 2027, e projeção de alcançar 0,57 bilhões de USD até 2032, crescendo a um CAGR de 9,11% de 2027 a 2032. O crescimento doméstico está migrando da conformidade regulatória básica para a diferenciação baseada no desempenho de faróis LED matriciais e a laser, onde os fabricantes de equipamentos originais (OEMs) ajustam a densidade de pixels, a latência de resposta e a compatibilidade V2X para garantir pontuações superiores no JNCAP e incentivos de seguros. A dominância dos automóveis de passeio está se moderando à medida que operadores logísticos retrofitam veículos comerciais leves (VCLs) para reduzir a responsabilidade por acidentes noturnos, enquanto uma demografia de motoristas idosos torna a iluminação sem ofuscamento uma questão de segurança politicamente relevante. A pressão competitiva concentra-se no controle de feixe definido por software que integra dados de ângulo de direção, câmera frontal e tráfego ETC 2.0, transformando módulos de iluminação em subsistemas ADAS. A escassez de semicondutores para matrizes LED de alta resolução e a falta de técnicos de pós-venda qualificados representam riscos operacionais de curto prazo, mas também estimulam os fornecedores a oferecer calibração over-the-air (OTA) e diagnósticos remotos para manter a integridade da garantia.
Principais Conclusões do Relatório
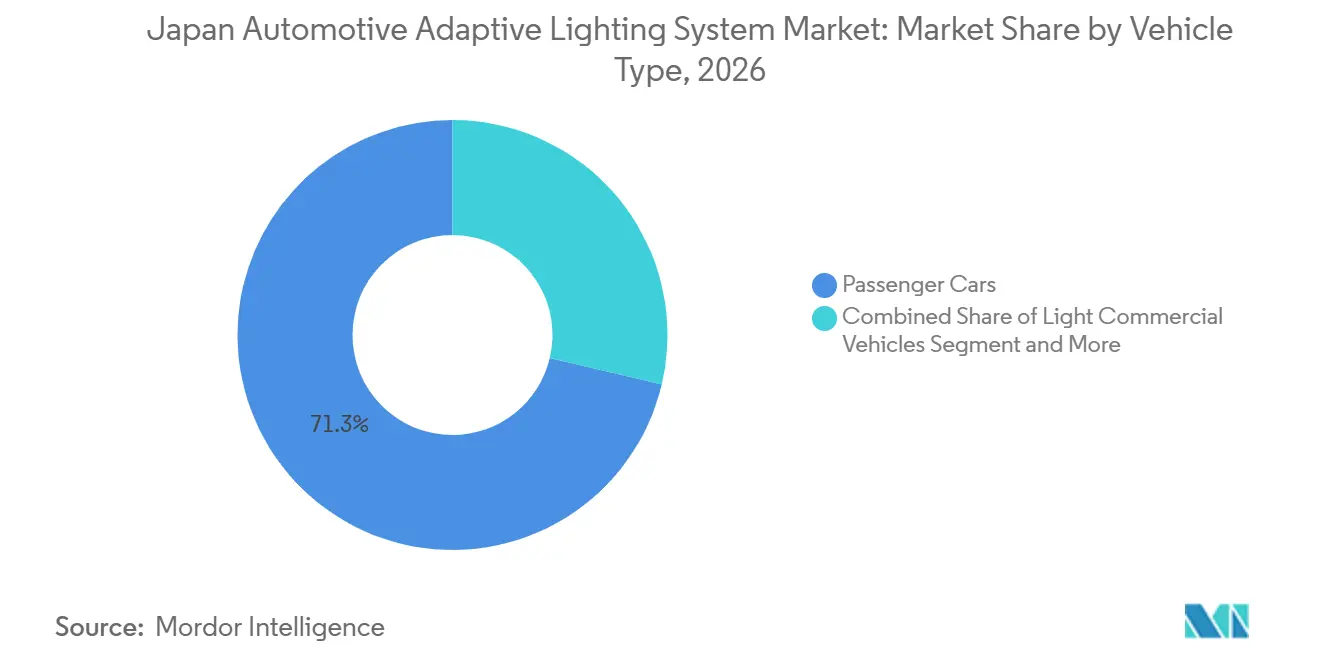
- Por tipo de veículo, os automóveis de passeio detinham 71,26% da participação do mercado de sistema de iluminação adaptativa automotiva do Japão em 2026, enquanto os VCLs devem se expandir a um CAGR de 10,13% até 2032.
- Por tipo de iluminação, a iluminação adaptativa dianteira comandou 87,73% da participação de receita em 2026; os sistemas adaptativos traseiros têm previsão de crescer a um CAGR de 10,16% até 2032.
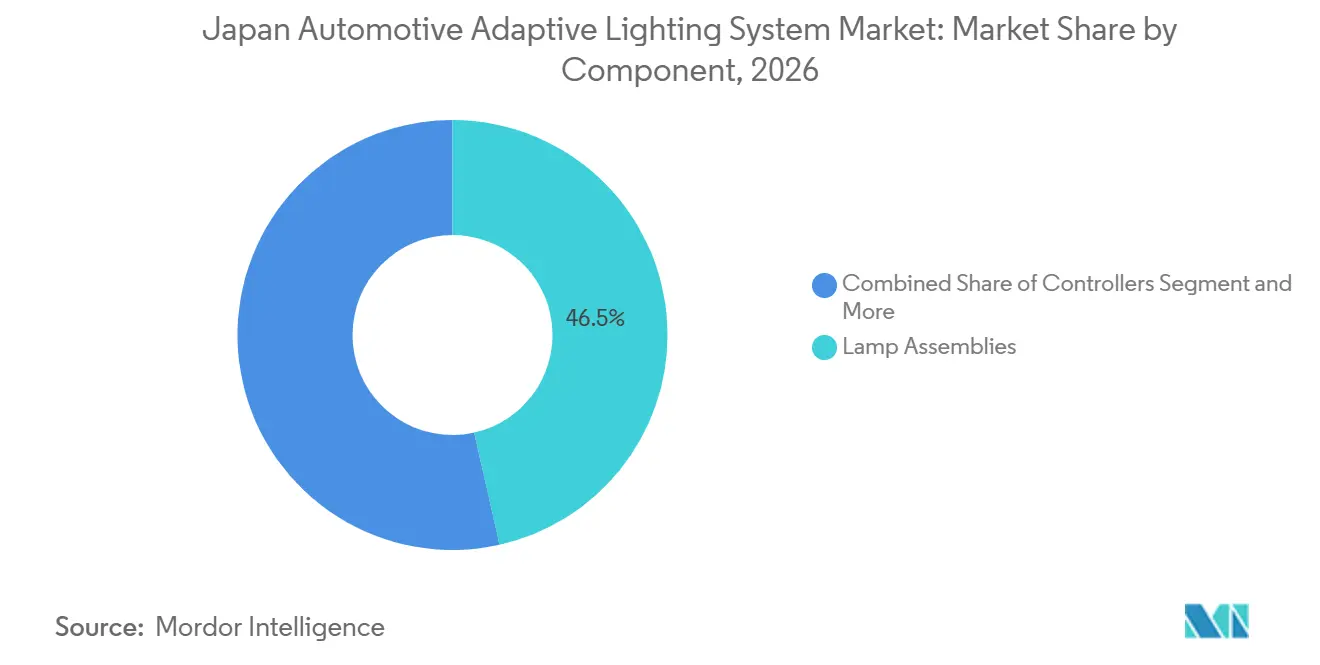
- Por componente, os conjuntos de lâmpadas capturaram uma participação de 46,52% do mercado de sistema de iluminação adaptativa automotiva japonês em 2026, porém os controladores liderarão o crescimento a um CAGR de 11,21% até 2032.
- Por canal de vendas, o canal OEM respondeu por 83,35% da receita em 2026, enquanto as instalações de pós-venda têm projeção de crescer a um CAGR de 11,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Sistema de Iluminação Adaptativa Automotiva do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Japonesas Mais Rigorosas de Segurança em Iluminação Veicular | +2.1% | Nacional | Médio prazo (2 a 4 anos) |
| Crescente Integração de ADAS e Direção Autônoma | +1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Crescente Demanda do Consumidor por Segurança Premium e Visibilidade Noturna | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Redução de Custos de LED/Laser Acelerando a Adoção pelos OEMs | +1.3% | Nacional | Médio prazo (2 a 4 anos) |
| Dados Demográficos de Motoristas Idosos Impulsionando o Ímpeto Regulatório | +1.2% | Nacional | Longo prazo (≥ 4 anos) |
| Projetos Piloto de Cidades Inteligentes Exigindo Módulos de Iluminação Prontos para V2I | +0.9% | Áreas metropolitanas de Tóquio e Osaka | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Japonesas Mais Rigorosas de Segurança em Iluminação Veicular
A transposição pelo Japão do UN R149 e o critério de pontuação JNCAP da Agência Nacional para Segurança Automotiva e Assistência às Vítimas (NASVA) elevaram o padrão de desempenho além dos simples faróis de acionamento automático. Pontuações JNCAP mais altas recompensam feixes adaptativos sem ofuscamento que atenuam pixels individuais, levando os OEMs a incorporar iluminação com fusão de sensores em novos modelos para garantir classificações de segurança superiores [1]. A dupla certificação — conformidade UN em nível de dispositivo e aprovação em nível de instalação auditada pelo Laboratório Nacional de Segurança no Trânsito e Meio Ambiente (NTSEL) — estende os prazos de entrega para fornecedores não familiarizados com os procedimentos domésticos, fortalecendo os participantes estabelecidos com relacionamentos consolidados junto ao MLIT [2]. Como resultado, a iluminação adaptativa é agrupada com suítes ADAS mais amplas, como o i-ACTIVSENSE da Mazda, desbloqueando descontos de seguro que influenciam os compradores de frotas.
Crescente Integração de ADAS e Direção Autônoma
O Sistema de Feixe Alto Adaptativo de Matriz LED da Toyota, o Feixe de Condução Adaptativo da Honda e os Faróis LED Adaptativos da Nissan exemplificam uma mudança de uma década da comutação reativa de feixe para a iluminação preditiva vinculada a dados de câmera frontal, velocidade e navegação [3]. As diretrizes de Nível 4 da Agência Nacional de Polícia proíbem a operação autônoma noturna a menos que a detecção de pedestres seja garantida, tornando a iluminação adaptativa de alta resolução um pré-requisito para domínios de direção automatizada mais amplos. Os OEMs que harmonizam padrões de feixe com sistemas de alerta de colisão e de desvio de faixa ganham flexibilidade regulatória para estender os horários de serviço automatizado, melhorando as métricas de utilização de veículos para frotas de transporte por aplicativo e logística.
Crescente Demanda do Consumidor por Segurança Premium e Visibilidade Noturna
As estatísticas de acidentes do Gabinete do Governo mostram que a maioria das mortes de pedestres ocorre à noite, um dado que levou motoristas mais velhos a preferir modelos com o selo Support Car S, que lista os faróis adaptativos como tecnologia recomendada. As seguradoras agora concedem reduções de prêmio para veículos certificados neste programa, reforçando a demanda dos consumidores. O Sistema de Feixe Alto Adaptativo de Dois Estágios da Lexus utiliza 24 LEDs controlados individualmente para manter a iluminação de placas enquanto protege o tráfego em sentido contrário, ilustrando como as marcas premium monetizam a diferenciação de segurança. O aumento das taxas de adesão elevou a penetração da iluminação adaptativa em novos veículos a uma taxa substancial, bem à frente dos cronogramas de mandato puro — inserir o dado de penetração do modelo ou excluir a frase.
Redução de Custos de LED/Laser Acelerando a Adoção pelos OEMs
O aumento dos volumes de produção e os avanços em circuitos integrados reduziram significativamente o custo dos sistemas de matriz LED por veículo, apoiando sua adoção generalizada. A ams OSRAM garantiu conquistas de design significativas para sua matriz EVIYOS de alta densidade de pixels, indicando que o hardware se tornou mais acessível economicamente. Investimentos simultâneos em diodos laser para LiDAR estão distribuindo os custos de pesquisa e desenvolvimento por volumes maiores, reduzindo ainda mais os preços unitários. À medida que as barreiras de preço diminuem, os fabricantes de veículos de médio porte estão cada vez mais padronizando sistemas de matriz LED, reduzindo a lacuna tecnológica entre veículos convencionais e de luxo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Módulo e Integração | -1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Processos Complexos de Homologação de Eletrônicos/Veículos | -0.8% | Nacional, afetando importadores | Médio prazo (2 a 4 anos) |
| Escassez Doméstica de Semicondutores para Matrizes LED de Alta Resolução | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Proficiência Limitada de Técnicos de Pós-venda Causando Risco de Garantia | -0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Módulo e Integração
Os pacotes completos de iluminação adaptativa, incluindo sensores, fiação e mão de obra de calibração, custam significativamente mais do que os sistemas de faróis LED estáticos. A Koito realizou investimentos substanciais para expandir a capacidade, destacando a escala necessária para compensar os custos fixos. No entanto, os OEMs menores enfrentam dificuldades para distribuir os custos de validação de software em modelos de volume limitado. Os operadores de frotas, que priorizam o custo total de propriedade, estão adiando as atualizações de VCLs enquanto aguardam a queda dos preços de retrofit. Essa tendência está amortecendo a demanda de curto prazo.
Homologação Complexa de Eletrônicos/Veículos
A aprovação em dupla camada do Japão — certificação UN de dispositivo e testes de instalação do NTSEL — acrescenta 12 a 18 meses aos cronogramas de programa para novos participantes não familiarizados. Os fornecedores devem enviar evidências digitais ao sistema DETA da UNECE e, em seguida, passar por verificação nacional separada, inflando os orçamentos de engenharia. Os componentes dependentes de importação enfrentam burocracia aduaneira adicional sob a Lei de Veículos Rodoviários, desestimulando fornecedores estrangeiros de nível 2 a buscar o mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: VCLs Ganham Tração
O segmento de automóveis de passeio respondeu por 71,26% da participação do mercado de sistema de iluminação adaptativa automotiva do Japão em 2026, ancorado pelos rigorosos testes JNCAP que direcionam os lançamentos de recursos de segurança para veículos pessoais. A demanda por VCLs está preparada para crescer a um CAGR de 10,13% à medida que as frotas logísticas de comércio eletrônico visam reduzir acidentes noturnos e diminuir os custos de seguro por meio da conformidade com o Support Car S.
Os retrofits de frotas se beneficiam dos 1.600 pontos ITS de rodovias expressas do ETC 2.0, que alimentam dados de congestionamento e obstáculos em controladores adaptativos que pré-moldam os feixes para os próximos agrupamentos de tráfego. O projeto piloto de Pino de Estrada Inteligente da Toyota em Kure City demonstra como a cooperação V2I estende a visibilidade além do envelope do farol, uma sinergia especialmente valiosa para VCLs que navegam em rotas de entrega urbana. Incentivos dos OEMs, como empréstimos de segurança com juros zero, aceleram a adoção entre operadores de pequenas encomendas, posicionando os VCLs como a classe de veículos de crescimento mais rápido no mercado de sistema de iluminação adaptativa automotiva japonês.

Por Tipo de Iluminação: Sistemas Traseiros Emergem
A iluminação adaptativa dianteira dominou, respondendo por 87,73% das instalações em 2026, reflexo direto do protocolo de teste de iluminação frontal do JNCAP. No entanto, os sistemas adaptativos traseiros têm projeção de crescer a um CAGR de 10,16% até 2032, impulsionados por projetos piloto de cidades inteligentes em Tóquio e Osaka que exigem módulos de lanterna traseira com capacidade V2I para o gerenciamento de tráfego conectado. Esses projetos apoiam o desenvolvimento de infraestrutura de transporte inteligente ao permitir a comunicação em tempo real entre veículos e sistemas à beira da estrada.
Os módulos traseiros comunicam a intenção de mudança de faixa por meio de padrões visíveis por humanos e legíveis por máquinas, abordando as preocupações da Agência Nacional de Polícia sobre sinais de seta ambíguos no tráfego de autonomia mista. O roteiro V2X de 5,9 GHz do Ministério de Assuntos Internos e Comunicações posiciona os controladores de lanternas traseiras como transmissores de baixa latência do status do veículo, permitindo troca de dados mais rápida em ambientes de tráfego conectado. Esse requisito aumenta o conteúdo de software de cada unidade de iluminação traseira, apoia a integração de capacidades de comunicação avançadas e diversifica os fluxos de receita além dos conjuntos de iluminação dianteira.
Por Componente: Controladores Lideram o Crescimento
Os conjuntos de lâmpadas responderam por 46,52% do mercado de sistema de iluminação adaptativa automotiva do Japão em 2026, mas as unidades de controle devem registrar o crescimento mais rápido a um CAGR de 11,21%. Os controladores modernos processam dados de câmera, radar e navegação em tempo real para modular o brilho dos pixels com alta precisão. Sua capacidade de interpretar rapidamente múltiplas entradas de dados e ajustar o desempenho da iluminação torna a capacidade de processamento um diferencial fundamental nos sistemas avançados de iluminação automotiva.
Os Faróis LED Adaptativos da Mazda oferecem mascaramento de feixe alto sem ofuscamento, distribuição de feixe baixo de amplo alcance e elevação de feixe em modo de rodovia ajustando os ciclos de trabalho por meio de uma ECU dedicada. Esses controladores otimizam continuamente os padrões de iluminação com base nas condições de condução, geometria da estrada e tráfego ao redor. À medida que as atualizações over-the-air se tornam padrão, os fabricantes estão integrando módulos de inicialização segura e criptografia nos controladores para proteger as funções de software e os dados do veículo. Essas adições aumentam o preço médio de venda e a margem bruta em comparação com o hardware óptico, ao mesmo tempo que aprimoram a funcionalidade e a segurança dos sistemas de iluminação.
Por Canal de Vendas: Pós-venda Ganha Participação
O fornecimento OEM respondeu por 83,35% da receita em 2026, porém as vendas de pós-venda têm projeção de crescer a um CAGR de 11,18% à medida que as frotas comerciais retrofitam ativos mais antigos. Os instaladores certificados utilizam testadores fotométricos portáteis e ferramentas de programação OEM para verificar o desempenho e o alinhamento dos sistemas de iluminação adaptativa e apoiar a conformidade com os requisitos de segurança do JNCAP. Essas ferramentas ajudam os instaladores a manter um desempenho de iluminação consistente ao longo do ciclo de vida do veículo, tornando a conformidade de segurança um requisito de manutenção recorrente para proprietários de veículos e operadores de frotas.
As inspeções regulatórias sob a Lei de Veículos Rodoviários detectam luzes adaptativas desalinhadas, degradadas ou com defeito, levando os gestores de frotas a substituir módulos com falha por peças certificadas. Isso cria demanda recorrente de pós-venda para fornecedores como Koito e Stanley. Esses fornecedores combinam cada vez mais a distribuição de peças com treinamento de serviço, permitindo que os técnicos instalem, calibrem e mantenham os sistemas de iluminação adaptativa corretamente, ao mesmo tempo que expandem o alcance de pós-venda dos fornecedores.
Análise Geográfica
O mercado de sistema de iluminação adaptativa automotiva do Japão permanece coeso em nível nacional, pois os mandatos do MLIT se aplicam uniformemente em todas as prefeituras. No entanto, Tóquio e Osaka atuam como centros de inovação, sediando projetos SIP-adus e Linha de Vida Digital que integram sistemas de iluminação adaptativa com conectividade móvel avançada e infraestrutura V2X. Essas iniciativas aceleram a adoção antecipada entre operadores urbanos de táxi e transporte coletivo, permitindo funções de iluminação veicular mais conectadas e responsivas. As regiões rurais, caracterizadas por populações envelhecidas e iluminação pública limitada, estão adotando cada vez mais os incentivos do Support Car S que priorizam os faróis adaptativos para melhorar a segurança e a visibilidade de motoristas idosos em condições de baixa luminosidade. Descontos de seguro adaptados a prefeituras com populações mais idosas apoiam ainda mais a adoção pelo mercado.
O mandato de faróis automáticos estabeleceu uma base quase universal para a penetração de mercado, deslocando a competição para maior resolução de pixels, capacidades de resposta mais rápidas e maior precisão de feixe. Os fornecedores que oferecem matrizes de pixels de alta resolução com tempos de resposta quase instantâneos garantem contratos OEM premium, enquanto as marcas de médio porte focam em soluções otimizadas em custo que equilibram desempenho com acessibilidade. Os projetos piloto na Rodovia Shin-Tomei demonstram que dados de congestionamento provenientes da nuvem podem acionar ajustes antecipatórios de feixe bem antes de um veículo chegar a um gargalo. Esses projetos destacam a escalabilidade agnóstica de região de tais sistemas à medida que a infraestrutura V2X dedicada se expande em todo o país, apoiando a implantação mais ampla de tecnologias de iluminação adaptativa conectada.
Embora a fragmentação do mercado doméstico permaneça baixa, as variações no treinamento de revendedores locais e nos programas de garantia contribuem para diferenças nas taxas de crescimento do pós-venda. As concessionárias urbanas investem fortemente em bancadas de alinhamento, equipamentos de diagnóstico avançados e portais de diagnóstico OTA para suportar sistemas de iluminação cada vez mais sofisticados. Em contraste, as oficinas rurais dependem de vans de serviço móvel despachadas pelos OEMs para realizar calibrações obrigatórias e fornecer suporte de manutenção em áreas com infraestrutura de serviço limitada. Essas diferenças influenciam a distribuição regional de receita dentro do mercado de sistema de iluminação adaptativa automotiva japonês.
Cenário Competitivo
A Koito Manufacturing e a Stanley Electric, dois participantes-chave do mercado doméstico, aproveitam capacidades verticalmente integradas de óptica e eletrônica para atender aos rigorosos requisitos de instalação estabelecidos pelo MLIT. A recente expansão da Koito no México e no Brasil, apoiada por investimentos significativos, está alinhada com os programas de exportação dos OEMs japoneses. Essa estratégia indica um foco em equilibrar a capacidade de produção global enquanto evita a concorrência de preços doméstica. No final de 2023, a Denso formou uma joint venture com a Koito para integrar o controle de iluminação ao controlador de domínio ADAS da Denso. Essa colaboração permite o gerenciamento unificado das funções de direção, frenagem e iluminação, criando uma arquitetura avançada que concorrentes menores podem achar difícil de replicar.
Os participantes internacionais, incluindo a Valeo por meio da Ichikoh, a HELLA e a Marelli, ocupam posições de nicho atendendo a modelos específicos de veículos importados e de luxo. No entanto, o rigoroso processo de dupla aprovação do NTSEL, combinado com a preferência dos OEMs por cadeias de suprimentos locais, limita a participação de mercado dos participantes estrangeiros. Embora a ams OSRAM lidere o fornecimento de chips LED e fontes laser, sua capacidade de expandir a penetração de mercado depende de parcerias com fornecedores domésticos de Nível 1 que possam navegar efetivamente pelos prazos de aprovação de tipo. As oportunidades de crescimento potencial incluem módulos adaptativos traseiros projetados para sinalização V2X, kits de retrofit de frotas agrupados com serviços de dados ETC 2.0 e atualizações de software de controladores que suportam a futura funcionalidade de 5,9 GHz sem exigir modificações de hardware.
Para mitigar os riscos de garantia decorrentes das lacunas de habilidades dos técnicos, os participantes estabelecidos do setor estão investindo em infraestrutura OTA. Essas plataformas permitem que as concessionárias façam upload de registros de padrões de feixe para verificação remota. Esses ecossistemas de serviços em desenvolvimento fortalecem a fidelidade ao fornecedor e aumentam os custos de troca, reforçando ainda mais a concentração moderada do mercado.
Líderes do Setor de Sistema de Iluminação Adaptativa Automotiva do Japão
-
HELLA KGaAHueck& Co.
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd
-
OsRam Licht AG
-
Koito Manufacturing Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: Após um acordo de integração assinado em abril de 2025, a Stanley Electric Co., Ltd. e a Mitsubishi Electric Mobility iniciaram oficialmente as operações por meio de sua nova joint venture. A joint venture combina as capacidades avançadas de design óptico da Stanley Electric com as tecnologias de sistemas de controle da Mitsubishi Electric para desenvolver, fabricar e vender componentes de controle eletrônico para sistemas de iluminação automotiva adaptativa de próxima geração.
- Janeiro de 2026: A Toyota introduziu o RAV4 atualizado no Japão com faróis adaptativos de matriz LED como padrão em todos os acabamentos.
- Agosto de 2025: A Tata AutoComp e a Ichikoh Industries anunciaram uma joint venture para adquirir os ativos de iluminação indianos da Valeo, expandindo a presença global da Ichikoh.
Escopo do Relatório do Mercado de Sistema de Iluminação Adaptativa Automotiva do Japão
O escopo do relatório inclui Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Médios e Pesados), Tipo de Iluminação (Iluminação Adaptativa Dianteira e Iluminação Adaptativa Traseira), Componente (Conjuntos de Lâmpadas, Sensores & Câmeras e Outros) e Canal de Vendas (OEM e Pós-venda). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) |
| Veículos Comerciais Médios e Pesados (VCPs) |
| Iluminação Adaptativa Dianteira (Faróis) |
| Iluminação Adaptativa Traseira (Lanternas Traseiras) |
| Conjuntos de Lâmpadas |
| Sensores e Câmeras |
| Controladores |
| Outros |
| OEM |
| Pós-venda |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves (VCLs) | |
| Veículos Comerciais Médios e Pesados (VCPs) | |
| Por Tipo de Iluminação | Iluminação Adaptativa Dianteira (Faróis) |
| Iluminação Adaptativa Traseira (Lanternas Traseiras) | |
| Por Componente | Conjuntos de Lâmpadas |
| Sensores e Câmeras | |
| Controladores | |
| Outros | |
| Por Canal de Vendas | OEM |
| Pós-venda |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistema de iluminação adaptativa automotiva japonês em 2027?
O mercado é avaliado em 0,37 bilhões de USD em 2027 e tem previsão de atingir 0,57 bilhões de USD até 2032.
Qual segmento está crescendo mais rapidamente no cenário de iluminação adaptativa do Japão?
As instalações em VCLs estão se expandindo ao maior CAGR de 10,13% à medida que as frotas logísticas retrofitam veículos para segurança noturna.
Qual participação os automóveis de passeio detêm na adoção de iluminação adaptativa?
Os automóveis de passeio responderam por 71,26% das instalações em 2026, refletindo seu papel na pontuação JNCAP.
Quem são os principais fornecedores de sistemas de iluminação adaptativa no Japão?
A Koito Manufacturing e a Stanley Electric dominam, com integrações de sistemas emergentes provenientes das colaborações Denso–Koito.
Por que a iluminação adaptativa traseira está ganhando atenção?
Os projetos piloto de cidades inteligentes em Tóquio e Osaka exigem módulos traseiros habilitados para V2I para transmitir a intenção do veículo, impulsionando um CAGR de 9,16% para este segmento.
Quais padrões regulatórios influenciam a adoção de iluminação adaptativa no Japão?
A conformidade com o UN R149 e os critérios de pontuação JNCAP exigem desempenho sem ofuscamento e vinculam a iluminação adaptativa à integração mais ampla de ADAS.