
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
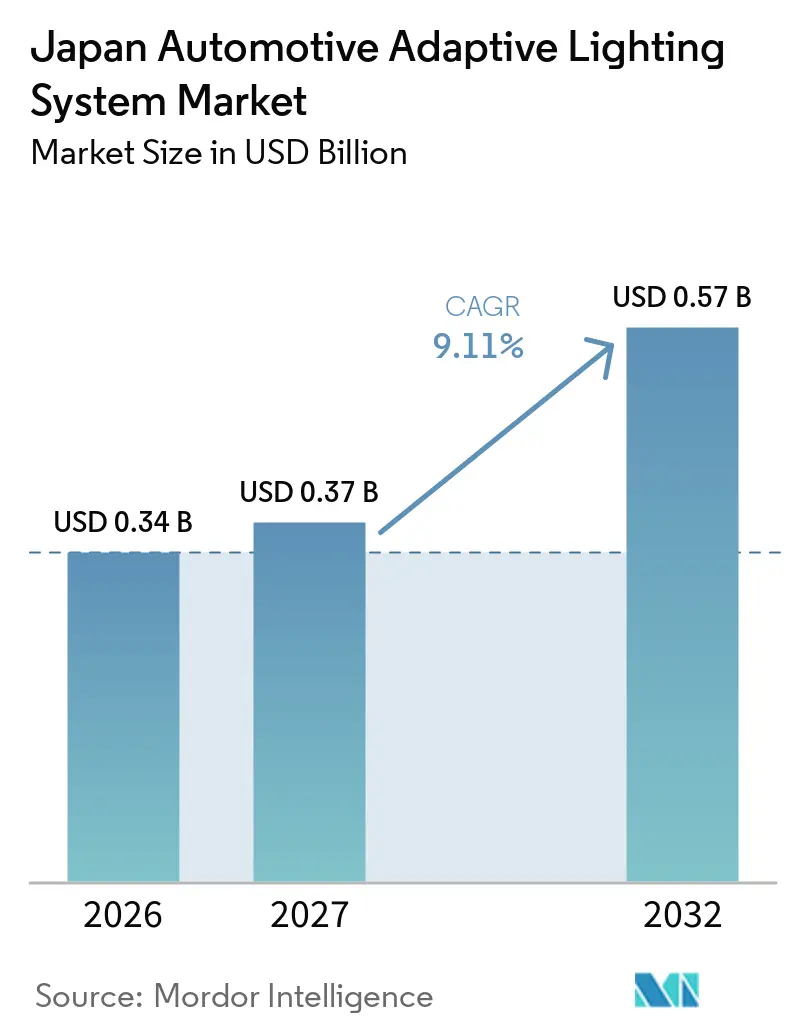
| Tamaño del mercado en el año base (2026) | 0.34 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.37 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.11 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Japón por Mordor Intelligence
El tamaño del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Japón fue valorado en 0,34 mil millones de USD en 2026, se espera que alcance 0,37 mil millones de USD en 2027 y se proyecta que llegue a 0,57 mil millones de USD en 2032, creciendo a una CAGR del 9,11% de 2027 a 2032. El crecimiento interno está pasando del cumplimiento normativo básico a la diferenciación basada en el rendimiento de los faros de LED matricial y láser, donde los fabricantes de equipos originales (OEM) ajustan la densidad de píxeles, la latencia de respuesta y la compatibilidad con V2X para obtener puntuaciones superiores en el JNCAP e incentivos de seguros. El predominio de los automóviles de pasajeros se está moderando a medida que los operadores logísticos equipan retroactivamente los vehículos comerciales ligeros (LCV) para reducir la responsabilidad por accidentes nocturnos, mientras que el envejecimiento demográfico de los conductores convierte la iluminación sin deslumbramiento en un tema de seguridad políticamente relevante. La presión competitiva se centra en el control de haz definido por software que fusiona datos del ángulo de dirección, la cámara delantera y el tráfico de ETC 2.0, transformando los módulos de iluminación en subsistemas de ADAS. La escasez de suministro de semiconductores para matrices LED de alta resolución y la falta de técnicos de posventa capacitados presentan riesgos operativos a corto plazo, pero también impulsan a los proveedores a ofrecer calibración por actualización inalámbrica (OTA) y diagnósticos remotos para mantener la integridad de la garantía.
Conclusiones Clave del Informe
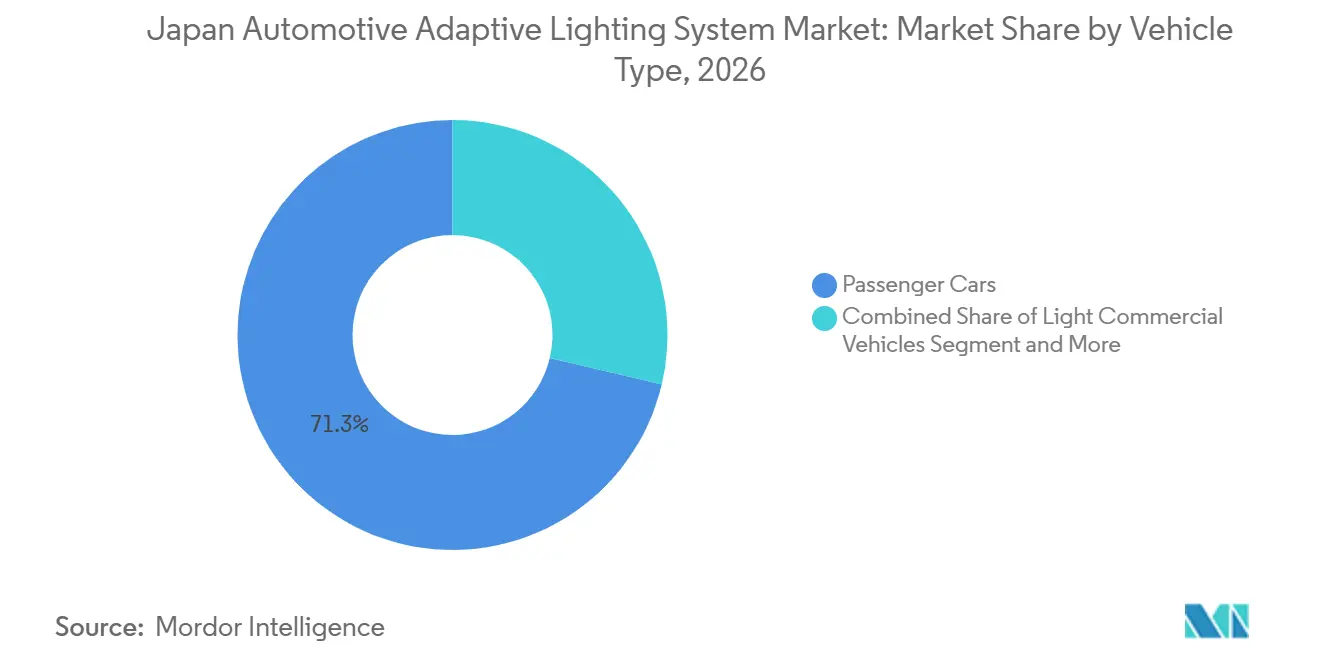
- Por tipo de vehículo, los automóviles de pasajeros representaron el 71,26% de la participación del mercado de sistemas de iluminación adaptativa automotriz en Japón en 2026, mientras que los LCV están proyectados para expandirse a una CAGR del 10,13% hasta 2032.
- Por tipo de iluminación, la iluminación adaptativa delantera representó el 87,73% de los ingresos en 2026; se prevé que los sistemas adaptativos traseros crezcan a una CAGR del 10,16% hasta 2032.
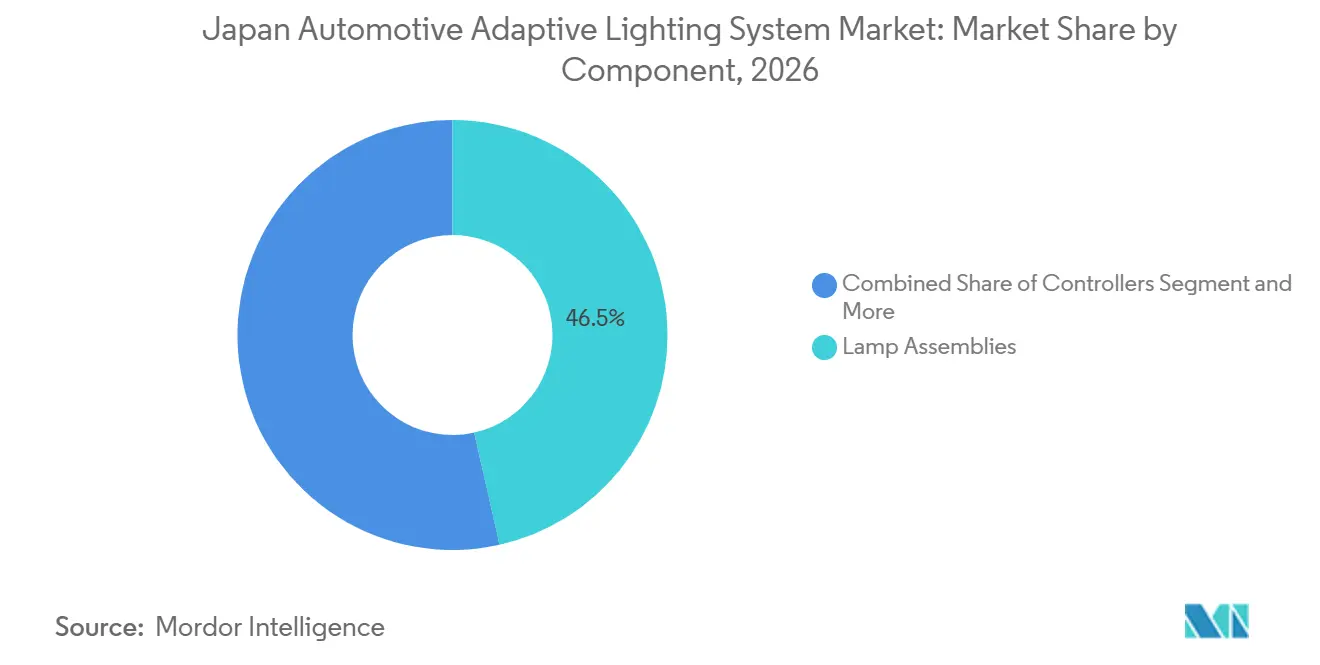
- Por componente, los conjuntos de lámparas capturaron una participación del 46,52% del mercado de sistemas de iluminación adaptativa automotriz en Japón en 2026, aunque los controladores liderarán el crecimiento con una CAGR del 11,21% hasta 2032.
- Por canal de ventas, el canal OEM representó el 83,35% de los ingresos en 2026, mientras que las instalaciones de posventa están proyectadas para crecer a una CAGR del 11,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones de Seguridad de Iluminación Vehicular más Estrictas en Japón | +2.1% | Nacional | Mediano plazo (2-4 años) |
| Mayor Integración de ADAS y Conducción Autónoma | +1.8% | Nacional | Largo plazo (≥ 4 años) |
| Creciente Demanda de los Consumidores por Seguridad Premium y Visibilidad Nocturna | +1.5% | Nacional | Corto plazo (≤ 2 años) |
| Reducción de Costos de LED/Láser que Acelera la Adopción por parte de los OEM | +1.3% | Nacional | Mediano plazo (2-4 años) |
| Demografía de Conductores de Edad Avanzada que Impulsa el Ímpetu Regulatorio | +1.2% | Nacional | Largo plazo (≥ 4 años) |
| Proyectos Piloto de Ciudades Inteligentes que Requieren Módulos de Iluminación Compatibles con V2I | +0.9% | Áreas metropolitanas de Tokio y Osaka | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Seguridad de Iluminación Vehicular más Estrictas en Japón
La transposición por parte de Japón del Reglamento ONU R149 y el sistema de puntuación JNCAP de la Agencia Nacional para la Seguridad Automotriz y la Asistencia a las Víctimas (NASVA) ha elevado el estándar de rendimiento más allá de los simples faros de encendido automático. Las puntuaciones JNCAP más altas recompensan los haces adaptativos sin deslumbramiento que atenúan píxeles individuales, lo que lleva a los OEM a integrar iluminación con fusión de sensores en los nuevos modelos para obtener calificaciones de seguridad superiores [1]. La doble certificación —cumplimiento del Reglamento ONU a nivel de dispositivo y aprobación a nivel de instalación auditada por el Laboratorio Nacional de Seguridad Vial y Medio Ambiente (NTSEL)— amplía los plazos de entrega para los proveedores no familiarizados con los procedimientos nacionales, fortaleciendo a los actores establecidos con relaciones consolidadas con el Ministerio de Tierra, Infraestructura, Transporte y Turismo (MLIT) [2]. Como resultado, la iluminación adaptativa se integra en paquetes ADAS más amplios, como el i-ACTIVSENSE de Mazda, lo que desbloquea descuentos en seguros que influyen en los compradores de flotas.
Mayor Integración de ADAS y Conducción Autónoma
El Sistema de Haz Alto Adaptativo de Matriz LED de Toyota, el Haz de Conducción Adaptativo de Honda y los Faros LED Adaptativos de Nissan ejemplifican un cambio de una década desde la conmutación reactiva del haz hacia la iluminación predictiva vinculada a datos de cámara delantera, velocidad y navegación [3]. Las directrices de Nivel 4 de la Agencia Nacional de Policía prohíben la operación autónoma nocturna a menos que se garantice la detección de peatones, lo que convierte la iluminación adaptativa de alta resolución en un requisito previo para dominios de conducción automatizada más amplios. Los OEM que armonizan los patrones de haz con los sistemas de advertencia de colisión y de abandono de carril obtienen flexibilidad regulatoria para ampliar los horarios de servicio automatizado, mejorando las métricas de utilización de vehículos para flotas de transporte compartido y logística.
Creciente Demanda de los Consumidores por Seguridad Premium y Visibilidad Nocturna
Las estadísticas de accidentes de la Oficina del Gabinete muestran que la mayoría de las muertes de peatones ocurren de noche, una cifra que ha llevado a los conductores de mayor edad a preferir modelos con la etiqueta Support Car S, que incluye los faros adaptativos como tecnología recomendada. Las aseguradoras ahora otorgan reducciones de primas para vehículos certificados bajo este programa, reforzando la demanda de los consumidores. El Sistema de Haz Alto Adaptativo de Dos Etapas de Lexus utiliza 24 LED controlados individualmente para mantener la iluminación de señales mientras protege al tráfico en sentido contrario, ilustrando cómo las marcas premium monetizan la diferenciación en seguridad. El aumento de las tasas de adopción elevó la penetración de la iluminación adaptativa en los vehículos nuevos a una tasa sustancial, muy por delante de los plazos de mandato puro — insertar la cifra de penetración del modelo o eliminar la oración.
Reducción de Costos de LED/Láser que Acelera la Adopción por parte de los OEM
El aumento de los volúmenes de producción y los avances en circuitos integrados han reducido significativamente el costo de los sistemas de matriz LED por vehículo, apoyando su adopción generalizada. ams OSRAM ha asegurado importantes victorias de diseño para su matriz EVIYOS de alta densidad de píxeles, lo que indica que el hardware se ha vuelto más accesible económicamente. Las inversiones simultáneas en diodos láser de LiDAR están distribuyendo los costos de investigación y desarrollo en volúmenes más altos, reduciendo aún más los precios unitarios. A medida que las barreras de precio disminuyen, los fabricantes de vehículos de gama media están estandarizando cada vez más los sistemas de LED matricial, reduciendo la brecha tecnológica entre los vehículos convencionales y los de lujo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Módulos e Integración | -1.4% | Nacional | Corto plazo (≤ 2 años) |
| Procesos Complejos de Homologación de Electrónica y Vehículos | -0.8% | Nacional, afectando a importadores | Mediano plazo (2-4 años) |
| Escasez Interna de Semiconductores para Matrices LED de Alta Resolución | -0.7% | Nacional | Corto plazo (≤ 2 años) |
| Competencia Limitada de Técnicos de Posventa que Genera Riesgo de Garantía | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Módulos e Integración
Los paquetes completos de iluminación adaptativa, incluidos sensores, cableado y mano de obra de calibración, cuestan significativamente más que los sistemas de faros LED estáticos. Koito ha realizado inversiones sustanciales para ampliar su capacidad, lo que pone de relieve la escala necesaria para compensar los costos fijos. Sin embargo, los OEM más pequeños tienen dificultades para distribuir los costos de validación de software entre modelos de volumen limitado. Los operadores de flotas, que priorizan el costo total de propiedad, están retrasando las actualizaciones de LCV mientras esperan que los precios de los equipos de adaptación disminuyan. Esta tendencia está frenando la demanda a corto plazo.
Homologación Compleja de Electrónica y Vehículos
El proceso de aprobación de doble capa de Japón —certificación de dispositivos según el Reglamento ONU y pruebas de instalación del NTSEL— añade entre 12 y 18 meses a los plazos de los programas para los nuevos participantes no familiarizados. Los proveedores deben cargar evidencia digital en el sistema DETA de la CEPE de la ONU y luego someterse a una verificación nacional separada, lo que incrementa los presupuestos de ingeniería. Los componentes dependientes de importaciones enfrentan trámites aduaneros adicionales bajo la Ley de Vehículos de Carretera, lo que desalienta a los proveedores extranjeros de nivel 2 de incursionar en el mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los LCV Ganan Terreno
El segmento de automóviles de pasajeros representó el 71,26% de la participación del mercado de sistemas de iluminación adaptativa automotriz en Japón en 2026, impulsado por las rigurosas pruebas JNCAP que orientan el despliegue de características de seguridad hacia los vehículos personales. La demanda de LCV está preparada para crecer a una CAGR del 10,13% a medida que las flotas logísticas de comercio electrónico buscan reducir los accidentes nocturnos y los costos de seguros mediante el cumplimiento del programa Support Car S.
Las adaptaciones de flotas se benefician de los 1.600 puntos ITS de autopistas de ETC 2.0, que alimentan datos de congestión y obstáculos en los controladores adaptativos que preconfiguran los haces para los próximos grupos de tráfico. El proyecto piloto de Señalización Vial Inteligente de Toyota en la ciudad de Kure demuestra cómo la cooperación V2I extiende la visibilidad más allá del alcance del faro, una sinergia especialmente valiosa para los LCV que navegan por rutas de entrega urbana. Los incentivos de los OEM, como los préstamos de seguridad sin intereses, aceleran la adopción entre los operadores de paquetería pequeña, posicionando a los LCV como la clase de vehículos de más rápido crecimiento en el mercado de sistemas de iluminación adaptativa automotriz en Japón.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Iluminación: Los Sistemas Traseros Emergen
La iluminación adaptativa delantera dominó, representando el 87,73% de las instalaciones en 2026, reflejo directo del protocolo de prueba de iluminación delantera del JNCAP. Sin embargo, se proyecta que los sistemas adaptativos traseros crezcan a una CAGR del 10,16% hasta 2032, impulsados por proyectos piloto de ciudades inteligentes en Tokio y Osaka que requieren módulos de luz trasera compatibles con V2I para la gestión del tráfico conectado. Estos proyectos piloto apoyan el desarrollo de infraestructura de transporte inteligente al permitir la comunicación en tiempo real entre vehículos y sistemas de borde de carretera.
Los módulos traseros comunican la intención de cambio de carril mediante patrones visibles para humanos y legibles por máquinas, abordando las preocupaciones de la Agencia Nacional de Policía sobre las señales de giro ambiguas en el tráfico de autonomía mixta. La hoja de ruta V2X de 5,9 GHz del Ministerio de Asuntos Internos y Comunicaciones posiciona los controladores de luz trasera como transmisores de baja latencia del estado del vehículo, permitiendo un intercambio de datos más rápido dentro de entornos de tráfico conectado. Este requisito aumenta el contenido de software de cada unidad de iluminación trasera, apoya la integración de capacidades de comunicación avanzadas y diversifica los flujos de ingresos más allá de los conjuntos de iluminación delantera.
Por Componente: Los Controladores Lideran el Crecimiento
Los conjuntos de lámparas representaron el 46,52% del mercado de sistemas de iluminación adaptativa automotriz en Japón en 2026, pero se espera que las unidades de control registren el crecimiento más rápido con una CAGR del 11,21%. Los controladores modernos procesan datos de cámara, radar y navegación en tiempo real para modular el brillo de los píxeles con alta precisión. Su capacidad para interpretar rápidamente múltiples entradas de datos y ajustar el rendimiento de la iluminación convierte la capacidad de procesamiento en un diferenciador clave en los sistemas avanzados de iluminación automotriz.
Los Faros LED Adaptativos de Mazda ofrecen enmascaramiento de haz alto sin deslumbramiento, distribución de haz bajo de amplio rango y elevación del haz en modo autopista mediante el ajuste de ciclos de trabajo a través de una ECU dedicada. Estos controladores optimizan continuamente los patrones de iluminación en función de las condiciones de conducción, la geometría de la carretera y el tráfico circundante. A medida que las actualizaciones inalámbricas se convierten en estándar, los fabricantes están integrando módulos de arranque seguro y cifrado en los controladores para proteger las funciones de software y los datos del vehículo. Estas adiciones aumentan el precio de venta promedio y el margen bruto en comparación con el hardware óptico, al tiempo que mejoran la funcionalidad y la seguridad de los sistemas de iluminación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: La Posventa Gana Participación
La instalación por parte de los OEM representó el 83,35% de los ingresos en 2026, aunque se proyecta que las ventas de posventa crezcan a una CAGR del 11,18% a medida que las flotas comerciales adaptan activos más antiguos. Los instaladores certificados utilizan equipos fotométricos portátiles y herramientas de programación OEM para verificar el rendimiento y la alineación de los sistemas de iluminación adaptativa y apoyar el cumplimiento de los requisitos de seguridad del JNCAP. Estas herramientas ayudan a los instaladores a mantener un rendimiento de iluminación consistente a lo largo del ciclo de vida del vehículo, convirtiendo el cumplimiento de seguridad en un requisito de mantenimiento recurrente para los propietarios de vehículos y los operadores de flotas.
Las inspecciones regulatorias bajo la Ley de Vehículos de Carretera detectan luces adaptativas desalineadas, degradadas o defectuosas, lo que lleva a los gestores de flotas a reemplazar los módulos defectuosos con piezas certificadas. Esto crea una demanda recurrente de posventa para proveedores como Koito y Stanley. Estos proveedores combinan cada vez más la distribución de piezas con la formación en servicios, lo que permite a los técnicos instalar, calibrar y mantener correctamente los sistemas de iluminación adaptativa, al tiempo que amplían el alcance de posventa de los proveedores.
Análisis Geográfico
El mercado de sistemas de iluminación adaptativa automotriz en Japón sigue siendo cohesivo a nivel nacional, ya que los mandatos del MLIT se aplican de manera uniforme en todas las prefecturas. Sin embargo, Tokio y Osaka actúan como centros de innovación, albergando proyectos SIP-adus y de Línea de Vida Digital que integran sistemas de iluminación adaptativa con conectividad móvil avanzada e infraestructura V2X. Estas iniciativas aceleran la adopción temprana entre los operadores urbanos de taxis y servicios de transporte al permitir funciones de iluminación vehicular más conectadas y receptivas. Las regiones rurales, caracterizadas por poblaciones envejecidas e iluminación vial limitada, están adoptando cada vez más los incentivos del programa Support Car S que priorizan los faros adaptativos para mejorar la seguridad y la visibilidad de los conductores de edad avanzada en condiciones de poca luz. Los descuentos en seguros adaptados a las prefecturas con mayor proporción de población mayor apoyan aún más la adopción en el mercado.
El mandato de faros automáticos estableció una base casi universal para la penetración del mercado, desplazando la competencia hacia una mayor resolución de píxeles, capacidades de respuesta más rápidas y mayor precisión del haz. Los proveedores que ofrecen matrices de píxeles de alta resolución con tiempos de respuesta casi instantáneos aseguran contratos OEM premium, mientras que las marcas de nivel medio se centran en soluciones optimizadas en costos que equilibran el rendimiento con la asequibilidad. Los proyectos piloto de infraestructura en la Autopista Shin-Tomei demuestran que los datos de congestión provenientes de la nube pueden activar ajustes anticipatorios del haz mucho antes de que un vehículo llegue a un cuello de botella. Estos proyectos piloto destacan la escalabilidad independiente de la región de dichos sistemas a medida que la infraestructura V2X dedicada se expande a nivel nacional, apoyando el despliegue más amplio de tecnologías de iluminación adaptativa conectada.
Aunque la fragmentación del mercado interno sigue siendo baja, las variaciones en la formación de los concesionarios locales y los programas de garantía contribuyen a diferencias en las tasas de crecimiento del mercado de posventa. Los concesionarios urbanos invierten fuertemente en bancos de alineación, equipos de diagnóstico avanzados y portales de diagnóstico OTA para apoyar sistemas de iluminación cada vez más sofisticados. En contraste, los talleres rurales dependen de furgonetas de servicio móvil enviadas por los OEM para realizar calibraciones obligatorias y proporcionar soporte de mantenimiento en áreas con infraestructura de servicio limitada. Estas diferencias influyen en la distribución regional de los ingresos dentro del mercado de sistemas de iluminación adaptativa automotriz en Japón.
Panorama Competitivo
Concentración del Mercado
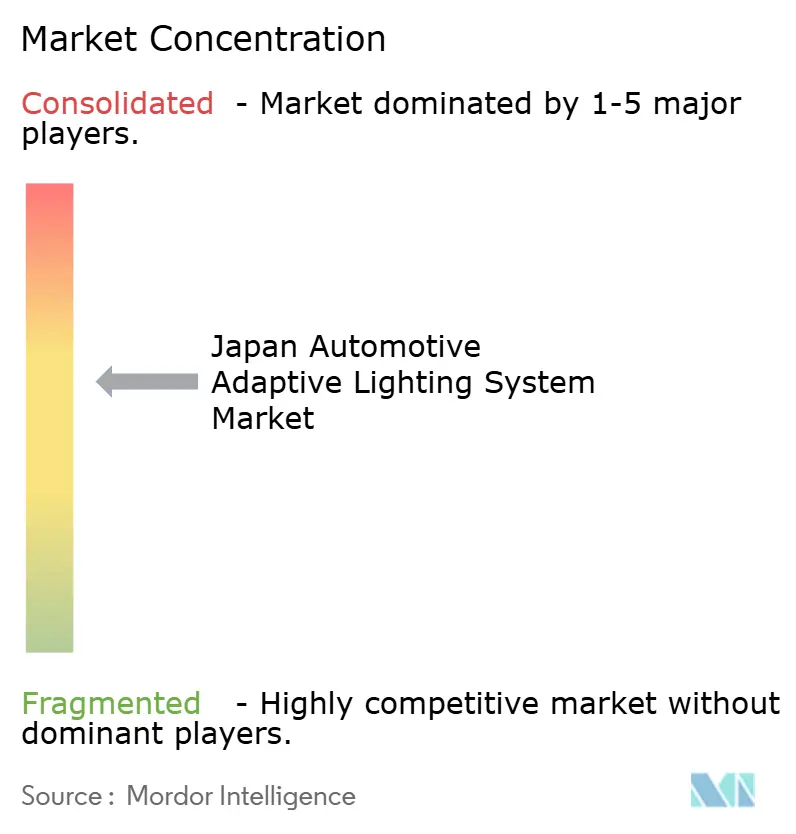
Koito Manufacturing y Stanley Electric, dos actores clave en el mercado interno, aprovechan sus capacidades de óptica y electrónica integradas verticalmente para cumplir con los estrictos requisitos de instalación establecidos por el MLIT. La reciente expansión de Koito en México y Brasil, respaldada por una inversión significativa, se alinea con los programas de exportación de los OEM japoneses. Esta estrategia indica un enfoque en equilibrar la capacidad de producción global evitando la competencia de precios en el mercado interno. A finales de 2023, Denso formó una empresa conjunta con Koito para integrar el control de iluminación en el controlador de dominio ADAS de Denso. Esta colaboración permite la gestión unificada de las funciones de dirección, frenado e iluminación, creando una arquitectura avanzada que los competidores más pequeños pueden encontrar difícil de replicar.
Los actores internacionales, incluidos Valeo a través de Ichikoh, HELLA y Marelli, ocupan posiciones de nicho al atender modelos de vehículos importados y de lujo específicos. Sin embargo, el estricto proceso de doble aprobación del NTSEL, combinado con la preferencia de los OEM por las cadenas de suministro locales, limita la participación de mercado de los actores extranjeros. Si bien ams OSRAM lidera el suministro de chips LED y fuentes láser, su capacidad para ampliar la penetración del mercado depende de asociaciones con proveedores de Nivel 1 nacionales que puedan gestionar eficazmente los plazos de homologación. Las oportunidades de crecimiento potencial incluyen módulos adaptativos traseros diseñados para señalización V2X, kits de adaptación para flotas combinados con servicios de datos ETC 2.0, y actualizaciones de software de controladores que admitan la funcionalidad futura de 5,9 GHz sin requerir modificaciones de hardware.
Para mitigar los riesgos de garantía derivados de las brechas en las habilidades de los técnicos, los actores establecidos de la industria están invirtiendo en infraestructura OTA. Estas plataformas permiten a los concesionarios cargar registros de patrones de haz para verificación remota. Estos ecosistemas de servicios en desarrollo fortalecen la lealtad hacia los proveedores y aumentan los costos de cambio, reforzando aún más la concentración moderada del mercado.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz en Japón
-
HELLA KGaA Hueck & Co.
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd
-
OsRam Licht AG
-
Koito Manufacturing Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: Tras un acuerdo de integración firmado en abril de 2025, Stanley Electric Co., Ltd. y Mitsubishi Electric Mobility iniciaron oficialmente operaciones a través de su nueva empresa conjunta. La empresa combina las capacidades avanzadas de diseño óptico de Stanley Electric con las tecnologías de sistemas de control de Mitsubishi Electric para desarrollar, fabricar y vender componentes de control electrónico para sistemas de iluminación automotriz adaptativa de próxima generación.
- Enero de 2026: Toyota presentó el RAV4 actualizado en Japón con faros adaptativos de LED matricial como equipamiento estándar en todas las versiones.
- Agosto de 2025: Tata AutoComp e Ichikoh Industries anunciaron una empresa conjunta para adquirir los activos de iluminación de Valeo en India, ampliando la presencia global de Ichikoh.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz en Japón
El alcance del informe incluye Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Medianos y Pesados), Tipo de Iluminación (Iluminación Adaptativa Delantera e Iluminación Adaptativa Trasera), Componente (Conjuntos de Lámparas, Sensores y Cámaras, y Más), y Canal de Ventas (OEM y Posventa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Por Tipo de Vehículo
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (LCV) |
| Vehículos Comerciales Medianos y Pesados (HCV) |
Por Tipo de Iluminación
| Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) |
Por Componente
| Conjuntos de Lámparas |
| Sensores y Cámaras |
| Controladores |
| Otros |
Por Canal de Ventas
| OEM |
| Posventa |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (LCV) | |
| Vehículos Comerciales Medianos y Pesados (HCV) | |
| Por Tipo de Iluminación | Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) | |
| Por Componente | Conjuntos de Lámparas |
| Sensores y Cámaras | |
| Controladores | |
| Otros | |
| Por Canal de Ventas | OEM |
| Posventa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de iluminación adaptativa automotriz en Japón en 2027?
El mercado está valorado en 0,37 mil millones de USD en 2027 y se prevé que alcance 0,57 mil millones de USD en 2032.
¿Qué segmento está creciendo más rápido dentro del panorama de iluminación adaptativa en Japón?
Las instalaciones en LCV se están expandiendo a la CAGR más alta del 10,13% a medida que las flotas logísticas adaptan vehículos para la seguridad nocturna.
¿Qué participación tienen los automóviles de pasajeros en la adopción de iluminación adaptativa?
Los automóviles de pasajeros representaron el 71,26% de las instalaciones en 2026, reflejando su papel en la puntuación JNCAP.
¿Quiénes son los principales proveedores de sistemas de iluminación adaptativa en Japón?
Koito Manufacturing y Stanley Electric dominan, con integraciones de sistemas emergentes de las colaboraciones Denso–Koito.
¿Por qué la iluminación adaptativa trasera está ganando atención?
Los proyectos piloto de ciudades inteligentes en Tokio y Osaka requieren módulos traseros habilitados para V2I para transmitir la intención del vehículo, impulsando una CAGR del 9,16% para este segmento.
¿Qué estándares regulatorios influyen en la adopción de iluminación adaptativa en Japón?
El cumplimiento del Reglamento ONU R149 y los criterios de puntuación JNCAP exigen un rendimiento sin deslumbramiento y vinculan la iluminación adaptativa a una integración más amplia de ADAS.