
Taille et part du marché chinois des systèmes d'éclairage adaptatif automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
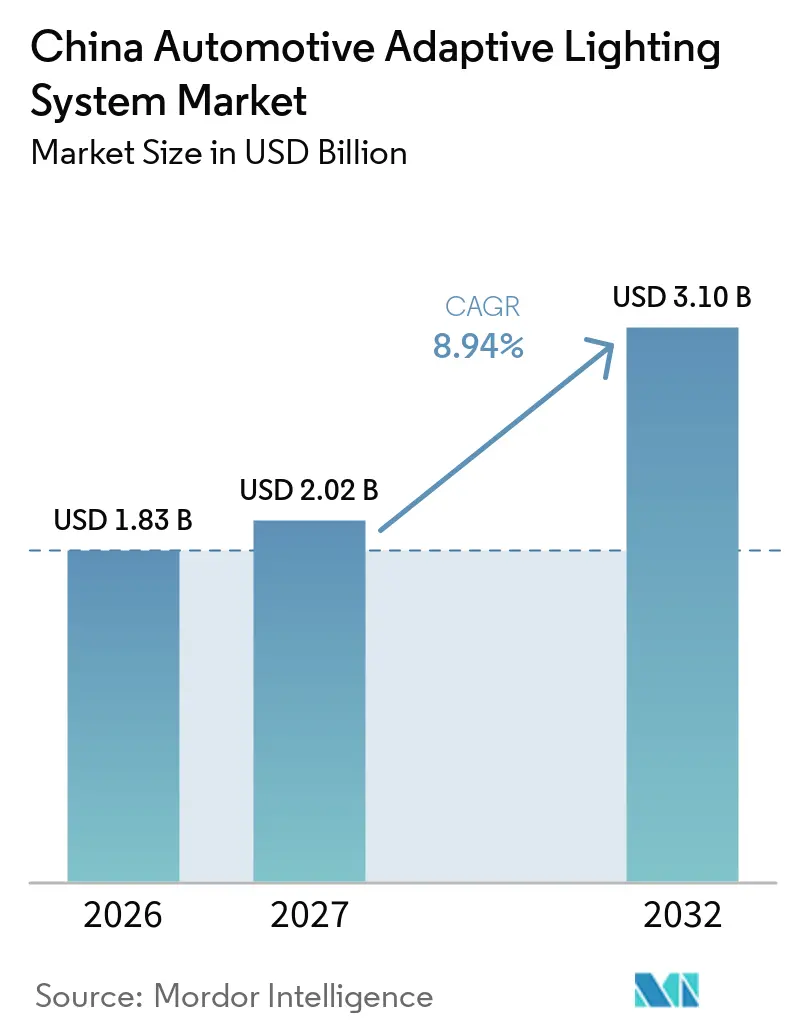
| Taille du marché de l'année de base (2026) | 1.83 Milliards de dollars |
| Taille du Marché (2027) | 2.02 Milliards de dollars |
| Taille du Marché (2032) | 3.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.94 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché chinois des systèmes d'éclairage adaptatif automobile par Mordor Intelligence
La taille du marché chinois des systèmes d'éclairage adaptatif automobile était évaluée à 1,83 milliard USD en 2026, est estimée à 2,02 milliards USD en 2027, et devrait atteindre 3,10 milliards USD d'ici 2032, avec un CAGR de 8,94 % de 2027 à 2032. Le marché chinois des systèmes d'éclairage adaptatif automobile est en cours de transformation sous l'effet du basculement rapide vers les véhicules à nouvelle énergie, dans lesquels les architectures électriques centralisées facilitent l'intégration de l'éclairage avec le logiciel du véhicule. Ce basculement incite davantage les fournisseurs à développer les lampes en tant que composante d'un système de détection et de contrôle plus large, plutôt que comme du matériel isolé. Les fournisseurs nationaux étendent leur maîtrise des puces, des modules optiques et de l'intégration des lampes, ce qui peut réduire la dépendance à l'approvisionnement et intensifier la concurrence par les prix. Les fournisseurs étrangers répondent par une ingénierie localisée, tout en protégeant leur position dans l'éclairage haute résolution pour les programmes de véhicules haut de gamme. Le marché chinois des systèmes d'éclairage adaptatif automobile est également soumis à la pression d'une surcapacité, de la baisse des prix unitaires et de la nécessité de valider chaque modification pilotée par logiciel avant qu'elle n'atteigne la production.
Points clés du rapport
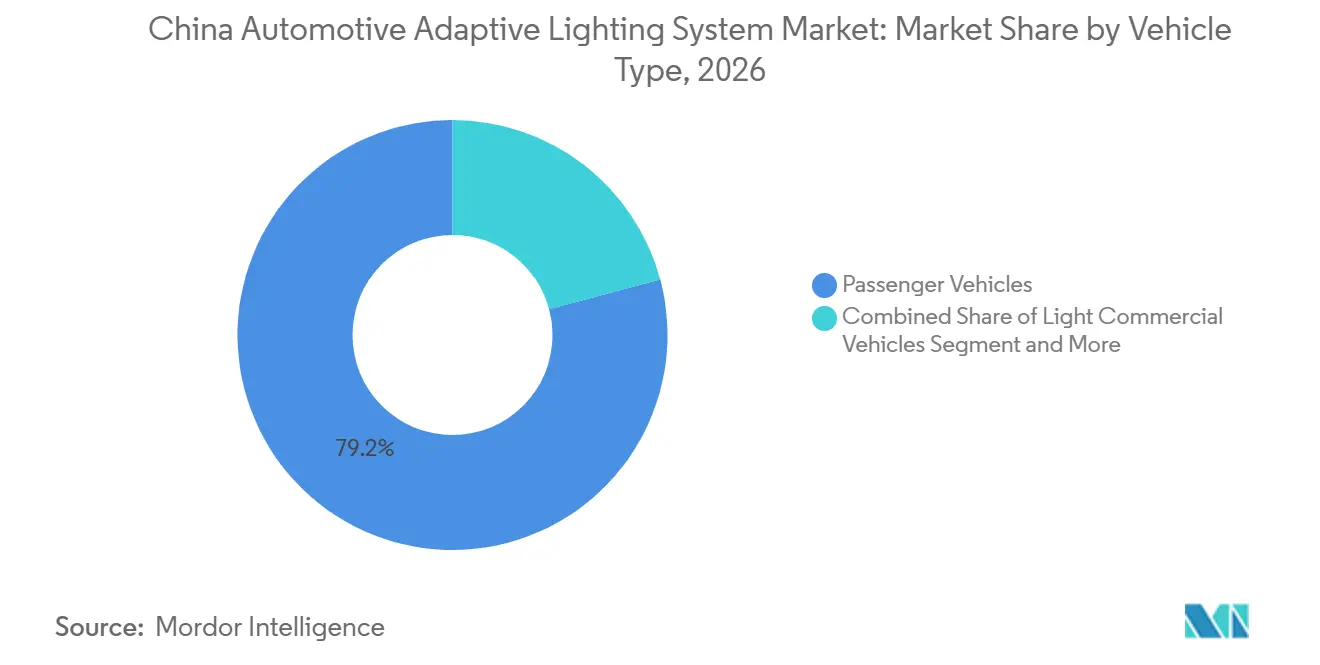
- Par type de véhicule, les véhicules particuliers ont représenté 79,15 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 11,36 % jusqu'en 2032.
- Par application, l'éclairage extérieur a représenté 94,22 % de la part du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et devrait croître à un CAGR de 10,45 % d'ici 2032.
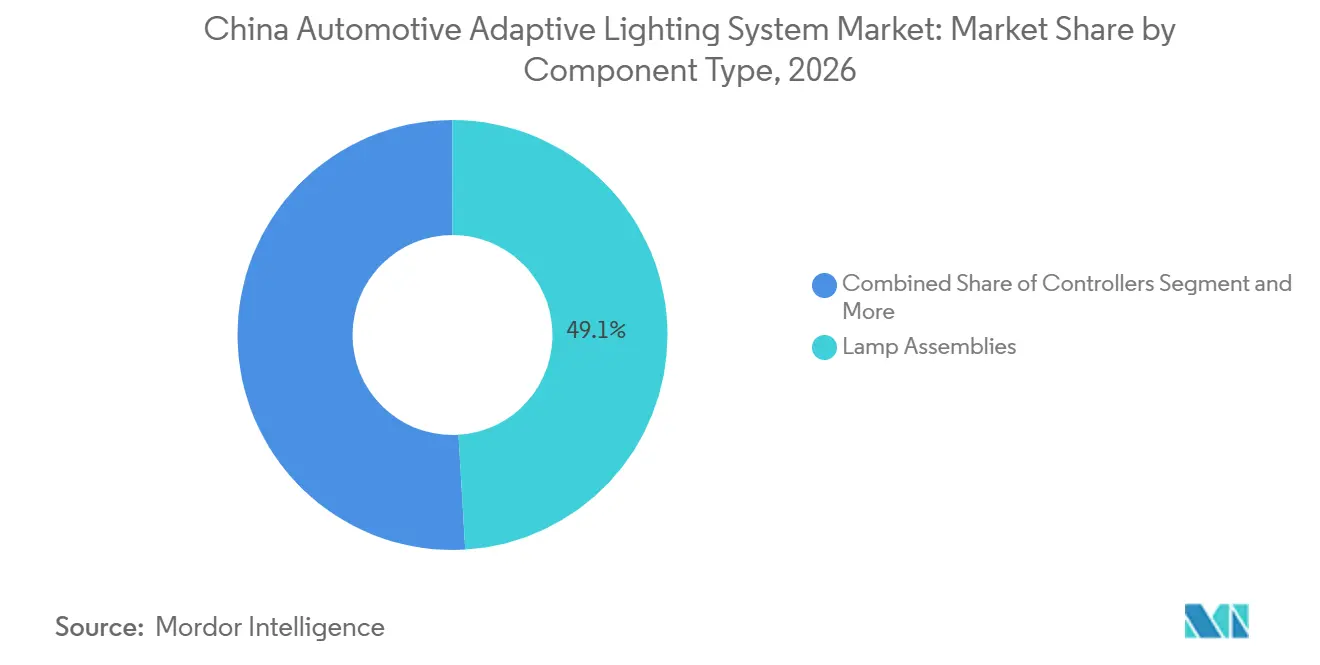
- Par type de composant, les ensembles de lampes ont représenté 49,05 % de la part du marché chinois des systèmes d'éclairage adaptatif automobile en 2026, tandis que les capteurs/caméras devraient se développer à un CAGR de 11,74 % jusqu'en 2032.
- Par technologie, la technologie LED a représenté 88,13 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et est appelée à devenir le segment à la croissance la plus rapide, avec un CAGR de 9,35 % jusqu'en 2032.
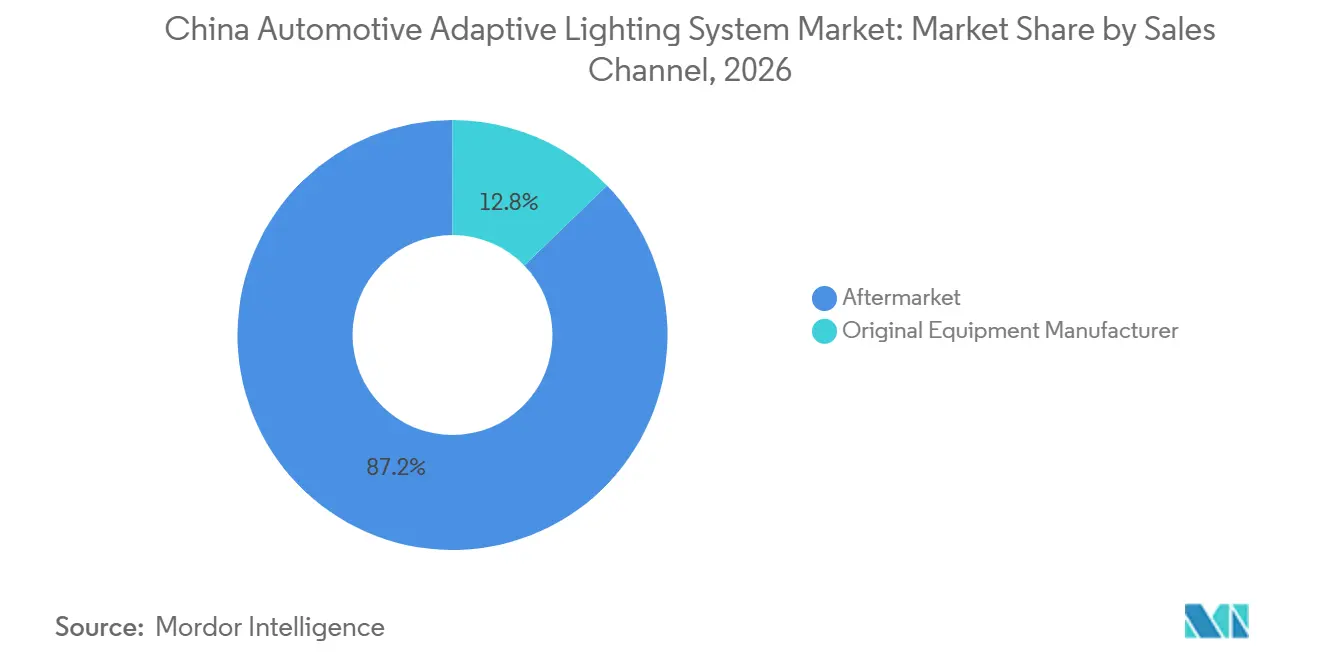
- Par canal de vente, le marché secondaire a représenté 87,24 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 ; le canal équipementier est le canal à la croissance la plus rapide et progressera à un CAGR de 9,86 % jusqu'en 2032.
- Par fonctionnalité, l'éclairage avant adaptatif a représenté 44,35 % de la part du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et devrait se développer à un CAGR de 12,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché chinois des systèmes d'éclairage adaptatif automobile
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des véhicules à nouvelle énergie et des véhicules électriques haut de gamme | +2.8% | National, concentré dans le delta du fleuve Yangtze et la Grande Baie | Court terme (≤ 2 ans) |
| Baisse des coûts des LED et des semi-conducteurs | +1.5% | National, avec une profondeur de chaîne d'approvisionnement dans le Jiangsu et le Guangdong | Moyen terme (2-4 ans) |
| Normes d'éclairage et évaluation C-NCAP | +1.2% | National | Court terme (≤ 2 ans) |
| Fusion de capteurs et véhicule à définition logicielle | +1.0% | National, avec des gains précoces à Shanghai, Hangzhou et Shenzhen | Moyen terme (2-4 ans) |
| Éclairage actualisable par OTA et monétisation numérique | +0.7% | National | Moyen terme (2-4 ans) |
| Éclairage comme interface homme-machine externe | +0.4% | National, avec un déploiement précoce dans les villes de premier rang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration des véhicules à nouvelle énergie et des véhicules électriques haut de gamme
L'expansion des véhicules à nouvelle énergie en Chine soutient la demande de systèmes d'éclairage adaptatif plutôt que de simplement accroître la production de véhicules. Les plateformes électriques à batterie et hybrides rechargeables utilisent souvent des architectures électroniques centralisées, ce qui peut réduire la charge d'intégration des fonctions d'éclairage connecté. Les marques de véhicules électriques haut de gamme utilisent le design de l'éclairage et les fonctionnalités interactives pour distinguer leurs véhicules, rendant les lampes avancées plus visibles pour les acheteurs. Cela contribue à raccourcir le cycle de décision pour les fonctions d'éclairage à pixels et de faisceau adaptatif dans les programmes de véhicules grand volume. Le marché chinois des systèmes d'éclairage adaptatif automobile bénéficie donc de la conception de nouvelles plateformes autour de systèmes électriques connectés par logiciel dès le départ.
Baisse des coûts des LED et des semi-conducteurs grâce à un approvisionnement localisé
Le développement de l'approvisionnement local abaisse une barrière de coût qui limitait autrefois l'éclairage adaptatif aux véhicules de luxe. Les fournisseurs chinois développent leurs capacités en puces LED, circuits intégrés de pilotage, modules optiques et intégration de lampes. Xingyu a décrit une coopération stratégique avec Oritek et LatticePower qui soutient le développement de sa technologie d'éclairage. Un approvisionnement local plus large peut réduire l'écart entre les lampes LED de base et les systèmes matriciels plus performants. Le marché chinois des systèmes d'éclairage adaptatif automobile pourrait donc voir les fonctions adaptatives atteindre des gammes de prix de véhicules inférieures lorsque des intrants locaux qualifiés sont disponibles à grande échelle. Ce changement de coût accroît également la pression sur les fournisseurs qui dépendent de puces LED haute luminosité ou de composants de pilotage importés.
Normes d'éclairage GB et évaluation de sécurité C-NCAP
Les exigences en matière d'éclairage et les évaluations de sécurité des véhicules ouvrent une voie plus claire pour l'entrée en production des systèmes adaptatifs. Les normes mises à jour accroissent l'importance des performances photométriques, des essais de durabilité et de la documentation dans l'ensemble de la base de fournisseurs. Ces exigences relèvent le seuil d'ingénierie pour les lampes à pixels complexes, mais elles favorisent également les fournisseurs disposant de processus de validation éprouvés. La capacité de feux de route adaptatifs peut soutenir le positionnement sécuritaire des véhicules, notamment pour les constructeurs recherchant de meilleures évaluations. Le marché chinois des systèmes d'éclairage adaptatif automobile en bénéficie car les besoins de conformité et de sécurité font de l'éclairage avancé une priorité de développement produit plutôt qu'une option de style facultative. Les fournisseurs doivent néanmoins gérer l'effort de test supplémentaire lorsqu'une mise à jour logicielle modifie le comportement du faisceau.
Fusion de capteurs ADAS et architectures de véhicules à définition logicielle
L'éclairage adaptatif est de plus en plus lié au système d'aide à la conduite plus large. Les données de caméra, radar, cartographie et véhicule peuvent informer la mise en forme du faisceau, le contrôle de l'éblouissement et la reconnaissance des objets. Volkswagen Group China a introduit un système ADAS alimenté par l'IA pour les véhicules électriques intelligents en 2025, illustrant l'importance croissante des logiciels de véhicule intégrés [1]. Cette architecture accorde une plus grande valeur aux fournisseurs capables d'intégrer le matériel optique avec le calcul central et le logiciel du véhicule. Le marché chinois des systmes d'éclairage adaptatif automobile est susceptible de récompenser les entreprises capables de prendre en charge ces interfaces, et pas seulement celles capables de fournir des ensembles de lampes. Les fournisseurs sans capacité d'intégration logicielle pourraient rester cantonnés à des rôles de composants à moindre valeur ajoutée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'intégration, de validation et de gestion thermique | -1.2% | Les plus aigus dans les pôles de production de milieu de gamme du Jiangsu et du Zhejiang | Moyen terme (2-4 ans) |
| Érosion des prix et surcapacité des fournisseurs | -0.9% | National, le plus sévère dans les segments LED de marché secondaire et adaptatif standard | Court terme (≤ 2 ans) |
| Revalidation à travers les mises à jour logicielles et OTA | -0.5% | National, avec une conformité régie par la SAMR et le MIIT | Moyen terme (2-4 ans) |
| Maîtrise de la perception, de l'éclairage et de l'architecture E/E du véhicule | -0.4% | National, avec l'impact le plus élevé là où plusieurs fournisseurs de premier rang soutiennent la même plateforme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration, de validation et de gestion thermique
Les lampes adaptatives haute résolution concentrent davantage de puissance optique et de contenu électronique dans un boîtier plus compact que les phares conventionnels. Cela accroît la nécessité d'une conception thermique, de matériaux durables et d'essais sur toute la plage de fonctionnement du véhicule. FORVIA HELLA a localisé sa technologie SSL|HD pour un programme Zeekr avec 25 000 pixels individuellement contrôlables dans chaque phare. Chaque configuration nécessite un travail de sécurité fonctionnelle et une validation environnementale avant de pouvoir être approuvée pour la production. Ces exigences peuvent allonger les délais de programme lorsqu'un seul fournisseur prend en charge plusieurs formats de pixels sur différentes architectures de constructeurs automobiles. Par conséquent, le marché chinois des systèmes d'éclairage adaptatif automobile favorise les fournisseurs disposant de capacités intégrées en optique, thermique, électronique et validation.
Érosion des prix et surcapacité des fournisseurs
La concurrence par les prix reste une contrainte majeure pour les fournisseurs d'éclairage desservant la Chine. Les ajouts de capacité se sont poursuivis même si l'utilisation et les valeurs unitaires ont subi des pressions dans les applications standard et de marché secondaire. La pression sur les prix est la plus forte dans les programmes de véhicules à faible coût, où les objectifs de coût des constructeurs automobiles se répercutent dans la chaîne d'approvisionnement. Le marché chinois des systèmes d'éclairage adaptatif automobile peut encore se développer, mais les fournisseurs devront protéger leurs marges grâce à la différenciation technologique, à l'efficacité de production et à une meilleure sélection des programmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : le volume des véhicules particuliers ancre les revenus, les véhicules commerciaux s'accélèrent
Les véhicules particuliers ont représenté 79,15 % de la part du marché chinois des systèmes d'éclairage adaptatif automobile en 2026. Le segment bénéficie de sa large base de production et de la forte concentration des lancements de véhicules à nouvelle énergie dans le segment des voitures particulières. Les constructeurs automobiles de voitures particulières ont également de plus fortes incitations à spécifier un éclairage à plus haute valeur ajoutée qui soutient les évaluations de sécurité et une différenciation de design visible. Les fonctions LED matricielles et de feux de route adaptatifs atteignent des gammes de prix de véhicules où les marques nationales sont les plus actives. FORVIA HELLA a développé des phares intelligents pour le ONVO L90 de NIO, un SUV à nouvelle énergie grand public haut de gamme lancé en juillet 2025 [2]. La société a également créé des phares à matrice LED personnalisés pour le programme smart#5. Ces programmes montrent que les spécifications adaptatives s'étendent désormais à plus d'une position de véhicule haut de gamme.
Les véhicules utilitaires légers devraient enregistrer un CAGR de 11,36 % jusqu'en 2032, le taux le plus rapide parmi les types de véhicules. L'électrification des flottes logistiques et de livraison du dernier kilomètre donne aux constructeurs automobiles une raison d'améliorer la sécurité de conduite nocturne et l'identité du véhicule. Les opérateurs de flottes ont un intérêt pratique pour les systèmes capables d'améliorer la visibilité vers l'avant sur des trajets urbains et autoroutiers répétitifs. Les acheteurs de véhicules commerciaux apprécient également les signatures lumineuses distinctives qui soutiennent l'image de marque de la flotte et la reconnaissance du véhicule. Bien que les véhicules commerciaux de taille moyenne et lourde représentent actuellement une part plus faible, leurs longues heures de fonctionnement renforcent l'argument en faveur des fonctions de feux de route adaptatifs et d'éclairage de virage. L'utilisation sur autoroute accroît la pertinence de la gestion de l'éblouissement et de l'éclairage de la route lors des opérations nocturnes. Le secteur de l'éclairage adaptatif automobile chinois a l'opportunité d'adapter des systèmes durables pour les camions plutôt que de s'appuyer sur des conceptions de voitures particulières.

Par application : l'éclairage extérieur domine, les fonctions intérieures ajoutent de la complexité
L'éclairage extérieur a représenté 94,22 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et devrait croître à un CAGR de 10,45 %. Les phares et les feux arrière sont les plus précieux car ils doivent satisfaire aux exigences photométriques tout en restant des éléments de design visibles. Leurs fonctions peuvent également être évaluées par les organismes de sécurité et comprises directement par les acheteurs de véhicules. Cela crée un lien étroit entre la spécification de l'éclairage, le positionnement du véhicule et l'attrait du produit. FORVIA HELLA a lancé un feu arrière Star-Diamond pour le Zeekr 9X avec un indicateur intégré qui prend en charge la communication d'aide à la conduite. Le produit démontre comment les lampes extérieures vont au-delà de l'éclairage et de la signalisation de base.
L'éclairage intérieur reste un domaine de revenus modeste, mais il gagne en profondeur fonctionnelle dans les véhicules à nouvelle énergie. Les constructeurs automobiles utilisent un éclairage d'ambiance qui change selon les modes du véhicule, les états d'attention du conducteur et les interactions des occupants. Marelli a présenté des technologies d'éclairage pour l'ère du véhicule à définition logicielle à Auto China 2026 [3]. Sa présentation comprenait des surfaces d'éclairage plates et des concepts MicroLED qui connectent les fonctions d'affichage, d'éclairage et de signalisation. Ces systèmes suggèrent que les fonctions intérieures et extérieures peuvent partager des logiciels et des blocs de construction électroniques. Les plateformes partagées peuvent réduire la charge de développement incrémentale liée à l'ajout de fonctions adaptatives intérieures. Le marché chinois des systèmes d'éclairage adaptatif automobile pourrait donc bénéficier d'architectures d'éclairage communes, même si l'éclairage intérieur reste un flux de revenus plus modeste.
Par type de composant : les capteurs et caméras mènent la croissance à mesure que l'intelligence remonte en amont
Les ensembles de lampes ont représenté 49,05 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026. Ils restent le principal étage de sortie optique et comprennent les boîtiers, les LED, les lentilles, les chemins thermiques et l'électronique embarquée nécessaires aux fonctions avancées. Leur valeur reste élevée à mesure que les systèmes passent de faisceaux fixes à des réseaux de pixels denses. Les fournisseurs doivent équilibrer la précision optique et la fabricabilité lors du déploiement de sources lumineuses plus contrôlables. Le passage aux faisceaux haute résolution n'élimine pas le besoin d'une ingénierie robuste des ensembles de lampes. Il accroît l'importance du contrôle thermique, de l'étanchéité et de l'alignement optique fiable. Les fabricants de lampes disposant d'une échelle de fabrication établie sont donc bien positionnés sur le marché chinois des systèmes d'éclairage adaptatif automobile.
Les capteurs/caméras devraient croître à un CAGR de 11,74 % jusqu'en 2032, le taux le plus rapide parmi les catégories de composants. Le contrôle adaptatif du faisceau repose sur des données de perception pour détecter les véhicules, les usagers de la route et les conditions environnantes. La qualité de la caméra et les données de capteur disponibles influencent la précision de la suppression de l'éblouissement et du placement du faisceau. Cela déplace une partie de la chaîne de valeur de la lampe elle-même vers la perception et le calcul central du véhicule. Les contrôleurs d'éclairage dédiés évoluent également à mesure que les architectures de véhicules centralisent les fonctions de calcul. Les fournisseurs pourraient avoir besoin de fournir des interfaces logicielles plutôt que des unités de contrôle électronique autonomes. Les actionneurs et les composants de support sont plus modestes en termes de revenus, mais essentiels pour la commutation, le contrôle thermique et la fiabilité fonctionnelle.
Par technologie : la LED domine, le laser reste une option haut de gamme
La technologie LED a représenté 88,13 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et devrait croître au CAGR le plus rapide de 9,35 %. Sa position reflète des gains à long terme en termes de flux lumineux, d'efficacité énergétique, de flexibilité d'encombrement et de coût. Les systèmes LED passent de réseaux fixes à des formats de pixels haute résolution avec de nombreuses sources lumineuses commandées indépendamment. Cette transition prend en charge des fonctions telles que la suppression sélective de l'éblouissement et la projection sur la route. Les plateformes LED resteront probablement la base technologique centrale du marché chinois des systèmes d'éclairage adaptatif automobile. Leur évolutivité offre aux fournisseurs une voie pratique pour proposer différents niveaux de pixels et de fonctionnalités selon les segments de véhicules.
L'éclairage laser occupe une position de revenus bien plus modeste, mais reste pertinent pour les véhicules phares où les performances des feux de route longue portée soutiennent un message haut de gamme. Son utilisation est la mieux adaptée aux programmes de véhicules où les performances de sécurité et la distinction de marque peuvent justifier un coût système plus élevé. Les systèmes laser ne devraient pas supplanter les LED dans les programmes grand volume car les plateformes LED offrent une plus grande flexibilité et une meilleure trajectoire de coût. Les technologies au xénon et à décharge à haute intensité deviennent moins pertinentes à mesure que les performances des LED s'améliorent. Les lampes halogènes restent principalement dans les véhicules particuliers à faible coût et les applications commerciales avec des exigences adaptatives limitées. Le changement technologique central n'est pas simplement un changement de source lumineuse. C'est un passage vers des plateformes à pixels configurables par logiciel capables de fournir différentes fonctions à partir d'une base matérielle commune.
Par canal de vente : le marché secondaire détient les revenus, la capture par les équipementiers s'accélère
Le marché secondaire a représenté 87,24 % du chiffre d'affaires du marché chinois des systèmes d'éclairage adaptatif automobile en 2026. Cela reflète un large parc de véhicules pouvant recevoir des remplacements LED et des améliorations d'éclairage visibles après l'achat. Les fabricants chinois disposent également d'une base dense de fournisseurs capables de proposer des modules de marché secondaire à des prix compétitifs. La plupart des produits de marché secondaire se concentrent sur des changements de style visibles ou des améliorations de luminosité de base. Ils ne reproduisent généralement pas la fusion complète de capteurs et le contrôle logiciel disponibles dans les systèmes adaptatifs montés en usine. Cette distinction devient plus importante à mesure que les fonctions d'éclairage dépendent des caméras du véhicule, des réseaux de données et des mises à jour à distance. Le marché secondaire continuera à répondre à la demande de rétrofits et de lampes de remplacement.
Le canal équipementier sera le canal de vente à la croissance la plus rapide, avec un CAGR de 9,86 % d'ici 2032. Les programmes équipementiers nécessitent de longs cycles d'intégration et des processus documentés de qualité, de sécurité et de validation. Ces exigences constituent une barrière significative pour les fournisseurs qui n'ont d'expérience que dans les produits de remplacement. Les travaux de FORVIA HELLA sur les programmes ONVO, smart, LUXEED et Zeekr illustrent la valeur d'une intégration directe avec les constructeurs de véhicules. Les systèmes montés en usine peuvent se connecter aux capteurs du véhicule et aux logiciels centralisés d'une manière que les systèmes de rétrofit ne peuvent pas facilement égaler. Cela donne aux fournisseurs équipementiers accès aux catégories les plus avancées d'éclairage adaptatif. Cela leur confère également une plus grande responsabilité pour soutenir les mises à jour, la validation et la qualité tout au long du cycle de vie. Les spécialistes du marché secondaire qui ne développent pas de capacités de niveau équipementier pourraient être limités à des catégories de produits moins complexes.
Par fonctionnalité : l'éclairage avant adaptatif mène la croissance, les fonctions de base soutiennent le volume
L'éclairage avant adaptatif a représenté 44,35 % de la part du marché chinois des systèmes d'éclairage adaptatif automobile en 2026 et devrait croître à un CAGR de 12,04 % jusqu'en 2032. Il comprend le support de virage, la suppression matricielle de l'éblouissement et les fonctions de projection sur la route qui reposent sur la détection et le contrôle. Ces fonctionnalités concentrent une grande partie des investissements réalisés dans la chaîne de valeur de l'éclairage. Elles offrent également aux constructeurs automobiles un moyen pratique d'intégrer la sécurité, le logiciel et le design du véhicule dans un ensemble de fonctionnalités unique et visible. Xingyu a décrit des systèmes d'éclairage intelligents pour l'AITO M8 et le STELATO S9 avec des capacités de faisceau de conduite adaptatif à pixels et des fonctions de projection extensibles.
Les fonctions de feux de route automatiques et d'éclairage de virage dynamique restent la base de volume pour l'éclairage adaptatif. Les feux de route automatiques sont disponibles sur une large gamme de véhicules particuliers chinois et fournissent l'intégration de caméra nécessaire pour les mises à niveau ultérieures des fonctionnalités. L'éclairage de virage dynamique ajuste l'éclairage en réponse aux entrées de direction et reste pertinent pour les programmes sensibles aux coûts. Les fonctions d'éclairage de virage offrent également un point d'entrée pour les véhicules commerciaux et les modèles de voitures particulières à faible coût. Ces fonctions fondamentales aident les fournisseurs à atteindre des volumes de production plus élevés avant de déployer des systèmes à pixels denses. À mesure que la capacité de faisceau de conduite adaptatif à pixels devient plus courante dans les véhicules de milieu de gamme, les prix unitaires pourraient baisser. Les fournisseurs pourraient alors chercher une valeur ajoutée supplémentaire dans la projection interactive et la communication véhicule-environnement.
Analyse géographique
Le marché chinois des systèmes d'éclairage adaptatif automobile est un marché à pays unique, mais la demande et l'offre sont fortement concentrées dans plusieurs pôles régionaux. Le delta du fleuve Yangtze, comprenant Shanghai, le Jiangsu et le Zhejiang, est la zone la plus importante pour la capacité des fournisseurs, les capacités électroniques et l'innovation automobile. Le pôle comprend également une activité majeure des constructeurs automobiles et un réseau dense d'entreprises d'électronique et de semi-conducteurs. Cette proximité aide les fournisseurs d'éclairage à se coordonner avec les programmes de véhicules et les fournisseurs de composants locaux. Les programmes de véhicules à nouvelle énergie dans la région créent des cycles de développement courts pour les fonctions d'éclairage avancées. La zone reste donc centrale pour la base technologique et manufacturière du marché chinois des systèmes d'éclairage adaptatif automobile.
La Grande Baie est un important centre de croissance car elle concentre des programmes de véhicules axés sur la technologie et des écosystèmes pilotés par le logiciel. Le contenu d'éclairage sur les plateformes de véhicules régionales met davantage l'accent sur les fonctions interactives et la capacité de fonctionnalités à distance. FORVIA HELLA a lancé des phares hautement intégrés pour le LUXEED R7 en août 2025. Ces programmes montrent l'attrait des architectures de véhicules axées sur le logiciel dans l'écosystème automobile plus large du Guangdong. Les fonctionnalités introduites sur les plateformes centrées sur la technologie peuvent se répandre rapidement vers d'autres programmes de constructeurs automobiles chinois. La Grande Baie ne dispose pas de chiffre de part de revenus distinct dans le matériel fourni. Son importance vient du type de programmes de véhicules qui façonnent les attentes en matière de fonctionnalités dans tout le pays. Cela fait de la région une source clé de demande pour les systèmes d'éclairage connectés et configurables.
La Chine centrale et du Nord-Est continuent de contribuer d'importants volumes traditionnels de constructeurs automobiles, bien que leur passage vers des spécifications adaptatives à plus haute valeur ajoutée soit plus progressif. Wuhan, Chongqing, Changchun et Shenyang restent pertinentes grâce à leurs bases de production établies et leurs réseaux de fournisseurs. Le pôle Chengdu-Chongqing bénéficie également de la croissance de la production nationale de véhicules à nouvelle énergie. Ces sites peuvent générer de la demande à mesure que les constructeurs introduisent un éclairage plus avancé sur les lignes de véhicules établies. Leur rôle est particulièrement pertinent pour l'échelle de production et les applications de véhicules commerciaux. Le marché chinois des systèmes d'éclairage adaptatif automobile dépendra de ces régions pour élargir l'adoption au-delà des principaux pôles technologiques côtiers. Les différences régionales resteront visibles dans le rythme d'adoption, mais elles ne changent pas la nature nationale du marché.
Paysage concurrentiel
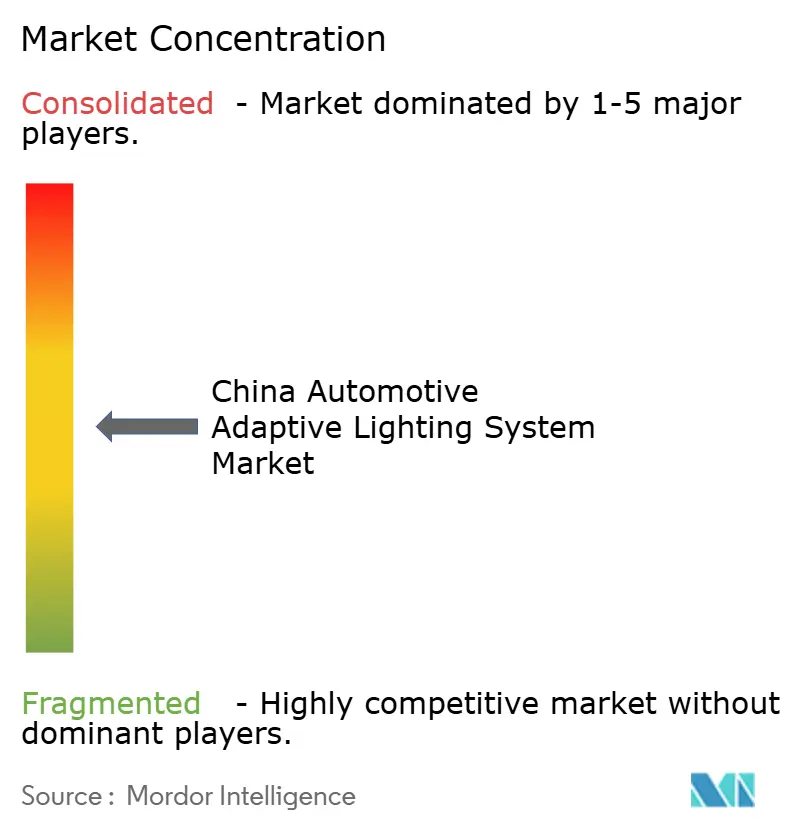
Le marché chinois des systèmes d'éclairage adaptatif automobile est modérément consolidé au niveau de l'approvisionnement en systèmes et plus fragmenté parmi les fournisseurs de composants. Changzhou Xingyu a élargi son rôle dans les programmes de véhicules nationaux, tandis que les fournisseurs japonais et européens établis conservent des positions dans les applications spécialisées et haut de gamme. Le marché présente une consolidation modérée parmi les fournisseurs de systèmes et une fragmentation parmi les fournisseurs de composants. L'éclairage à pixels haute résolution est un domaine de compétition clé, car il intègre la conception optique, la gestion thermique, l'électronique, le logiciel et la validation. Les fournisseurs locaux développent des capacités intégrées dans les lampes intelligentes et les fonctions de vision. La concurrence s'étend donc au-delà de l'échelle de fabrication à la capacité de connecter les lampes avec le logiciel du véhicule.
La restructuration par Koito de son réseau de production en Chine reflète une réponse stratégique distincte axée sur l'amélioration de l'efficacité opérationnelle et l'optimisation de l'utilisation des capacités. Ces actions démontrent que les fournisseurs abordent les mêmes dynamiques de marché par le développement technologique, la localisation des programmes de véhicules ou la restructuration de la production. Le marché chinois des systèmes d'éclairage adaptatif automobile favorise les entreprises qui équilibrent efficacement ces approches. À mesure que les constructeurs automobiles recherchent de plus en plus des fonctions d'éclairage programmables, les fournisseurs ne peuvent pas s'appuyer uniquement sur les volumes de phares conventionnels. Ils doivent également gérer la pression sur les prix dans les segments de véhicules à grand volume.
Plusieurs domaines restent ouverts au développement concurrentiel. Les véhicules commerciaux restent moins pénétrés par les systèmes adaptatifs que les véhicules particuliers, laissant de la place aux fournisseurs pour proposer des solutions durables et rentables. Les fonctionnalités d'éclairage liées au logiciel présentent également une voie potentielle vers des revenus de fonctionnalités récurrents, bien que le matériel fourni ne montre pas ce modèle fonctionnant à grande échelle. Les fournisseurs mondiaux conservent des atouts dans les systèmes optiques avancés, le soutien aux programmes de véhicules et l'expérience en validation. Les entreprises nationales ont des atouts dans l'accès aux constructeurs automobiles locaux, le positionnement en termes de coûts et l'intégration système croissante. Le paysage concurrentiel sera façonné par la capacité des fournisseurs à transformer ces atouts en programmes de production fiables et évolutifs. Le marché chinois des systèmes d'éclairage adaptatif automobile ne sera probablement pas défini par une seule catégorie de fournisseurs. Au contraire, les positions de leader dépendront de la capacité à soutenir à la fois les programmes grand volume et les plateformes haut de gamme de plus en plus connectées par logiciel.
Leaders du secteur des systèmes d'éclairage adaptatif automobile en Chine
-
HASCO Vision Technology Co., Ltd.
-
Hella GmbH & Co. KGaA (FORVIA HELLA)
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
Valeo SA
-
Koito Manufacturing Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Forvia Hella a franchi une étape clé en introduisant pour la première fois en Chine son système de phares haute résolution SSL | HD, grâce à un développement et une production entièrement localisés. La société a intégré la technologie d'éclairage avancée dans le nouveau Zeekr 8X, marquant une étape significative dans sa stratégie d'expansion de sa présence sur le marché automobile chinois.
- Avril 2026 : Marelli a présenté ses dernières technologies d'éclairage automobile avancées à Auto China 2026 à Pékin. Le h-Digi® MicroLED de la société est un module de projection MicroLED haute résolution pour les systèmes d'éclairage avant intelligents, disponible en configurations de 25 000 et 40 000 pixels sur plusieurs segments de véhicules. La version MicroLED 25 000 pixels est une solution mature, compacte et économe en énergie qui prend en charge le faisceau de conduite adaptatif haute précision, les fonctions d'éclairage avant adaptatif, les projections sur la route et les animations d'éclairage dynamiques.
Périmètre du rapport sur le marché chinois des systèmes d'éclairage adaptatif automobile
Le périmètre comprend la segmentation par type de véhicule (véhicules particuliers, véhicules utilitaires légers, et véhicules commerciaux de taille moyenne et lourde), application (éclairage extérieur et éclairage intérieur), type de composant (contrôleurs, capteurs/caméras, ensembles de lampes, actionneurs et autres), technologie (diodes électroluminescentes, xénon et décharge à haute intensité, halogène et éclairage laser), canal de vente (équipementier et marché secondaire) et fonctionnalité (feux de route automatiques, éclairage de virage dynamique, éclairage de virage et éclairage avant adaptatif). La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
| Véhicules particuliers |
| Véhicules utilitaires légers |
| Véhicules commerciaux de taille moyenne et lourde |
| Éclairage extérieur |
| Éclairage intérieur |
| Contrôleurs |
| Capteurs/Caméras |
| Ensembles de lampes |
| Actionneurs |
| Autres |
| Diode électroluminescente |
| Xénon et décharge à haute intensité |
| Halogène |
| Éclairage laser |
| Équipementier |
| Marché secondaire |
| Feux de route automatiques |
| Éclairage de virage dynamique |
| Éclairage de virage |
| Éclairage avant adaptatif |
| Type de véhicule par application |
| Type de véhicule par type de composant |
| Par type de véhicule | Véhicules particuliers |
| Véhicules utilitaires légers | |
| Véhicules commerciaux de taille moyenne et lourde | |
| Par application | Éclairage extérieur |
| Éclairage intérieur | |
| Par type de composant | Contrôleurs |
| Capteurs/Caméras | |
| Ensembles de lampes | |
| Actionneurs | |
| Autres | |
| Par technologie | Diode électroluminescente |
| Xénon et décharge à haute intensité | |
| Halogène | |
| Éclairage laser | |
| Par canal de vente | Équipementier |
| Marché secondaire | |
| Par fonctionnalité | Feux de route automatiques |
| Éclairage de virage dynamique | |
| Éclairage de virage | |
| Éclairage avant adaptatif | |
| Analyse croisée des segments | Type de véhicule par application |
| Type de véhicule par type de composant |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des systèmes d'éclairage adaptatif automobile en Chine d'ici 2032 ?
Le marché chinois des systèmes d'éclairage adaptatif automobile devrait atteindre 3,10 milliards USD d'ici 2032, avec un CAGR de 8,94 % de 2027 à 2032.
Quel type de véhicule présente la plus forte demande d'éclairage adaptatif en Chine ?
Les véhicules particuliers ont dominé avec 79,15 % des revenus en 2026, car ils combinent des volumes de production élevés avec une forte adoption des fonctionnalités des véhicules à nouvelle énergie.
Pourquoi les systèmes LED dominent-ils le secteur de l'éclairage automobile en Chine ?
La technologie LED a représenté 88,13 % des revenus en 2026 car elle offre une flexibilité d'encombrement, de solides performances et une voie pratique vers des fonctions à pixels haute résolution.
En quoi les systèmes montés en usine diffèrent-ils des produits de marché secondaire ?
Les systèmes équipementiers peuvent se connecter aux caméras du véhicule, aux réseaux et aux mises à jour logicielles, tandis que les produits de marché secondaire fournissent principalement des remplacements, des améliorations de luminosité ou de style.