
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
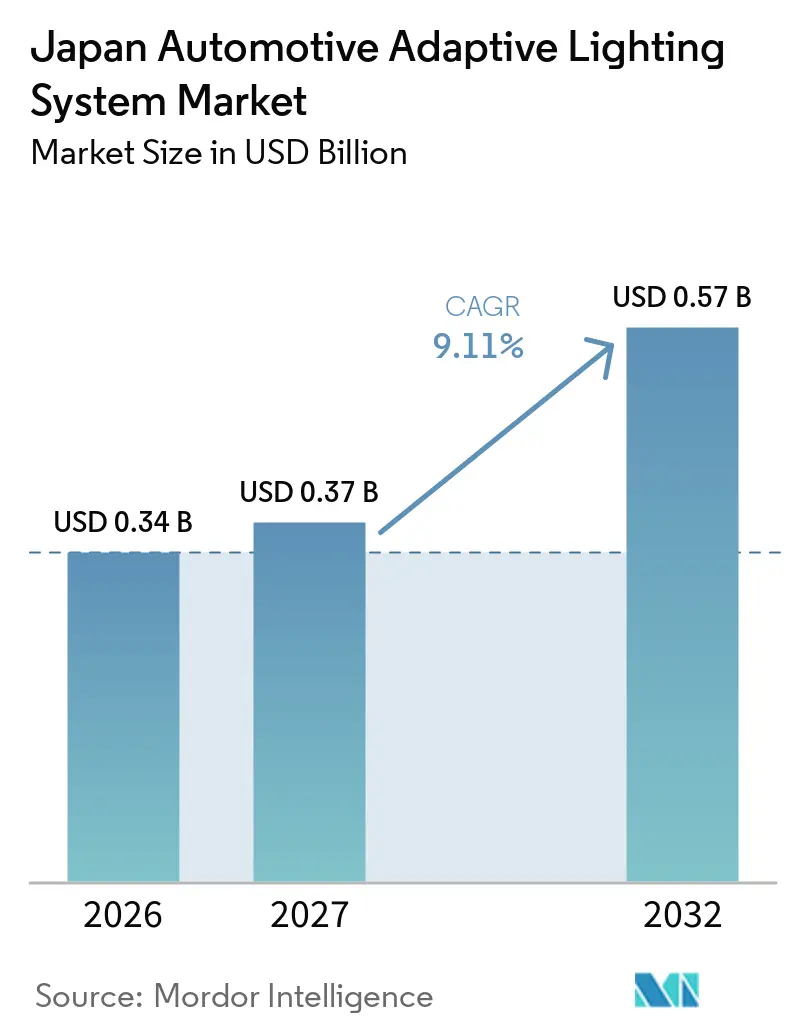
| 基準年の市場規模 (2026) | 0.34 十億米ドル |
| 市場規模 (2027) | 0.37 十億米ドル |
| 市場規模 (2032) | 0.57 十億米ドル |
| 成長率 (2027 - 2032) | 9.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本自動車アダプティブライティングシステム市場分析
日本自動車アダプティブライティングシステム市場規模は2026年に0.34 ビリオン 米ドルと評価され、2027年には0.37 ビリオン 米ドルに達し、2032年までに0.57 ビリオン 米ドルに達する予測されており、2027年から2032年にかけてCAGR 9.11%で成長します。国内の成長は、基本的な規制適合から、マトリクスLEDおよびレーザーヘッドランプの性能に基づく差別化へとシフトしており、OEMはピクセル密度、応答レイテンシー、V2X互換性を調整することで、優れたJNCAPスコアと保険インセンティブを確保しています。乗用車の優位性は緩和されつつあり、物流事業者が夜間事故に対する責任を軽減するために小型商用車(LCV)を後付け改造する一方、高齢ドライバー層の増加により、グレアフリー照明が政治的に重要な安全課題となっています。競争上の焦点は、ステアリング角度、前方カメラ、ETC 2.0交通データを融合するソフトウェア定義ビーム制御にあり、照明モジュールをADASサブシステムへと変革しています。高解像度LEDマトリクス向け半導体の供給逼迫と熟練アフターマーケット技術者の不足は、短期的な運営リスクをもたらしていますが、同時にベンダーが保証の完全性を維持するためにOTA(無線)キャリブレーションとリモート診断を提供する動機にもなっています。
主要レポートのポイント
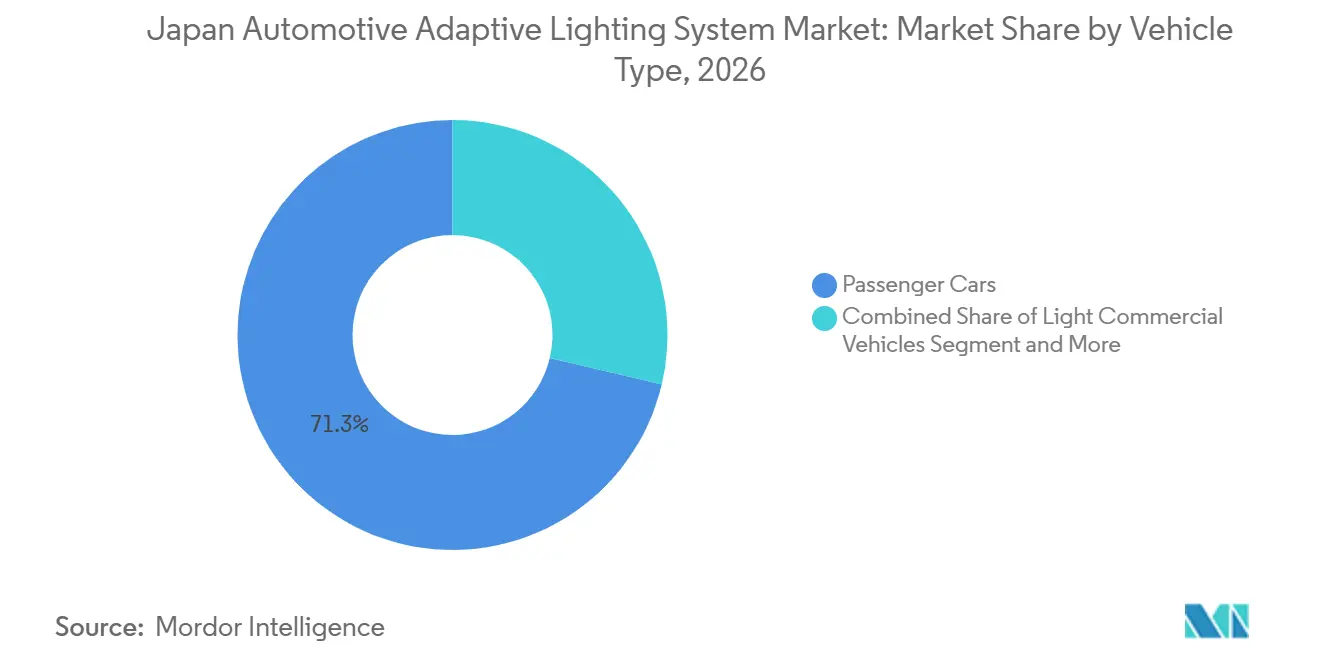
- 車両タイプ別では、乗用車が2026年の日本自動車アダプティブライティングシステム市場シェアの71.26%を占め、LCVは2032年にかけてCAGR 10.13%で拡大する見込みです。
- 照明タイプ別では、フロントアダプティブライティングが2026年に87.73%の収益シェアを占め、リアアダプティブシステムは2032年にかけてCAGR 10.16%で成長すると予測されています。
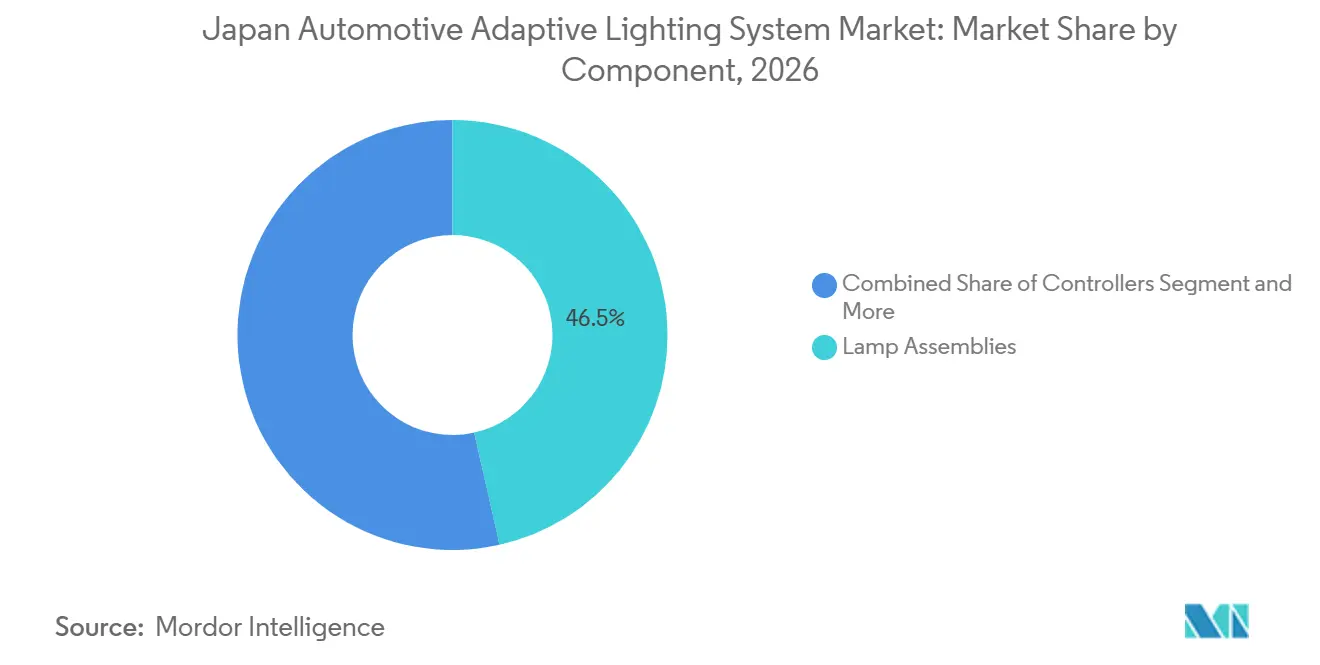
- コンポーネント別では、ランプアッセンブリーが2026年の日本自動車アダプティブライティングシステム市場において46.52%のシェアを獲得しましたが、コントローラーが2032年にかけてCAGR 11.21%でリード成長を示す見込みです。
- 販売チャネル別では、OEMチャネルが2026年の収益の83.35%を占め、アフターマーケットの設置は2032年にかけてCAGR 11.18%で増加すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
日本自動車アダプティブライティングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 日本の車両照明安全規制の強化 | +2.1% | 国内 | 中期(2〜4年) |
| ADASおよび自動運転統合の拡大 | +1.8% | 国内 | 長期(4年以上) |
| プレミアム安全性・夜間視認性に対する消費者需要の増大 | +1.5% | 国内 | 短期(2年以内) |
| LED・レーザーコスト低下によるOEM採用の加速 | +1.3% | 国内 | 中期(2〜4年) |
| 高齢ドライバー人口動態による規制推進力 | +1.2% | 国内 | 長期(4年以上) |
| V2I対応照明モジュールを必要とするスマートシティパイロット | +0.9% | 東京・大阪都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
日本の車両照明安全規制の強化
日本によるUN R149の国内法令化と、自動車安全・被害者支援機構(NASVA)のJNCAPスコアリング基準の導入により、単純な自動点灯ヘッドライトを超えた性能基準が設けられました。JNCAPの高得点は、個々のピクセルを減光するグレアフリーアダプティブビームを評価するため、OEMは優れた安全評価を確保するために新モデルにセンサーフュージョン照明を組み込んでいます [1]。デバイスレベルのUN適合と、交通安全環境研究所(NTSEL)が審査する設置レベルの承認という二重認証は、国内手続きに不慣れなサプライヤーのリードタイムを延長し、MLITとの確立した関係を持つ既存企業の地位を強固にしています [2]。その結果、アダプティブライティングはマツダのi-ACTIVSENSEなどの広範なADASスイートにバンドルされ、フリート購入者を動かす保険割引を実現しています。
ADASおよび自動運転統合の拡大
トヨタのLEDアレイアダプティブハイビームシステム、ホンダのアダプティブドライビングビーム、日産のアダプティブLEDヘッドライトは、前方カメラ、速度、ナビゲーションデータに連動した予測照明への10年にわたる転換を体現しています [3]。警察庁のレベル4ガイドラインは、歩行者検知が保証されない限り夜間の自律走行を禁止しており、高解像度アダプティブライティングが自動運転領域の拡大に不可欠な前提条件となっています。衝突警告および車線逸脱システムとビームパターンを統合するOEMは、規制上の柔軟性を獲得して自動サービス時間を延長し、ライドヘイリングおよび物流フリートの車両稼働率指標を向上させています。
プレミアム安全性・夜間視認性に対する消費者需要の増大
内閣府の事故統計によると、歩行者死亡事故の大半が夜間に発生しており、この数字が高齢ドライバーをサポートカーSラベルを搭載したモデルへと誘導しています。同ラベルはアダプティブヘッドライトを推奨技術として掲げています。保険会社はこのプログラムの認定を受けた車両に対して保険料割引を付与しており、消費者の需要を後押ししています。レクサスの二段階アダプティブハイビームシステムは、24個の個別制御LEDを使用して標識の照明を維持しながら対向車を遮光しており、プレミアムブランドが安全性の差別化を収益化する方法を示しています。テイクレートの上昇により、アダプティブライティングの新車への普及率は純粋な義務化タイムラインを大幅に上回る水準に達しました(モデルから普及率の数値を挿入するか、この文を削除してください)。
LED・レーザーコスト低下によるOEM採用の加速
生産量の増加と集積回路の進歩により、車両1台あたりのLEDマトリクスシステムのコストが大幅に低下し、広範な採用を後押ししています。ams OSRAMは高ピクセルEVIYOSアレイで重要な設計採用を獲得しており、ハードウェアの経済的アクセシビリティが向上していることを示しています。LiDARレーザーダイオードへの並行投資により、研究開発コストがより多くの生産量に分散され、ユニット価格がさらに低下しています。価格障壁が低下するにつれ、中級車メーカーはマトリクスLEDシステムの標準化を進めており、主流車と高級車の技術格差が縮小しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| モジュールおよび統合コストの高さ | -1.4% | 内 | 短期(2年以内) |
| 複雑な電子機器・車両型式認証プロセス | -0.8% | 国内、輸入業者に影響 | 中期(2〜4年) |
| 高解像度LEDマトリクス向け国内半導体供給の逼迫 | -0.7% | 国内 | 短期(2年以内) |
| アフターマーケット技術者の技能不足による保証リスク | -0.6% | 国内 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モジュールおよび統合コストの高さ
センサー、配線、キャリブレーション作業を含む完全なアダプティブライティングパッケージは、静的LEDヘッドランプシステムよりも大幅にコストが高くなります。Koitoは固定費を相殺するために必要な規模を示すべく、設備拡張に多大な投資を行っています。しかし、小規模OEMは限られた生産量のモデルにソフトウェア検証コストを分散させることに困難を抱えています。総所有コストを優先するフリート事業者は、後付け価格の低下を待ちながらLCVのアップグレードを延期しています。このトレンドが短期的な需要を抑制しています。
複雑な電子機器・車両型式認証
日本の二層承認制度(UN機器認証とNTSEL設置試験)は、不慣れな参入者のプログラムタイムラインに12〜18ヶ月を追加します。サプライヤーはUNECE DETAシステムにデジタルエビデンスをアップロードした後、別途国内検証を受ける必要があり、エンジニアリング予算が膨らみます。輸入依存コンポーネントは道路運送車両法に基づく追加の通関書類が必要となり、外国の二次サプライヤーが市場参入を検討する意欲を削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:LCVが牽引力を獲得
乗用車セグメントは2026年の日本自動車アダプティブライティングシステム市場シェアの71.26%を占め、個人用車両への安全機能展開を偏重させる厳格なJNCAPテストに支えられています。LCV需要は、eコマース物流フリートが夜間事故削減とサポートカーS適合による保険コスト低減を目指すことから、CAGR 10.13%で成長する準備が整っています。
フリートの後付け改造は、ETC 2.0の1,600か所の高速道路ITSスポットの恩恵を受けており、これらのスポットが渋滞・障害物データをアダプティブコントローラーに供給し、前方の交通集中に備えてビームを事前に形成します。呉市でのトヨタのスマートロードスタッドパイロットは、V2I連携がヘッドランプの照射範囲を超えた視認性を拡張する方法を示しており、都市配送ルートを走行するLCVにとって特に価値のある相乗効果です。無利子安全ローンなどのOEMインセンティブは、小口荷物事業者の採用を加速させ、LCVを日本自動車アダプティブライティングシステム市場において最も成長の速い車両クラスとして位置づけています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
照明タイプ別:リアシステムの台頭
フロントアダプティブライティングが優勢で、2026年の設置台数の87.73%を占めており、これはJNCAPの前方照明テストプロトコルを直接反映しています。かし、リアアダプティブシステムは、接続型交通管理のためにV2I対応テールランプモジュールを必要とする東京・大阪のスマートシティパイロットに牽引され、2032年にかけてCAGR 10.16%で成長すると予測されています。これらのパイロットは、車両と路側システム間のリアルタイム通信を可能にすることで、インテリジェント交通インフラの発展を支援しています。
リアモジュールは、人間が視認可能かつ機械が読み取り可能なパターンを通じて車線変更の意図を伝達し、混合自律走行交通における曖昧な方向指示信号に関する警察庁の懸念に対応しています。総務省の5.9 GHz V2Xロードマップは、テールランプコントローラーを車両状態の低遅延ブロードキャスターとして位置づけており、接続型交通環境内でのより迅速なデータ交換を可能にしています。この要件により各リア照明ユニットのソフトウェアコンテンツが増加し、高度な通信機能の統合を支援し、フロント照明アッセンブリーを超えた収益源の多様化をもたらしています。
コンポーネント別:コントローラーが成長をリード
ランプアッセンブリーは2026年の日本自動車アダプティブライティングシステム市場の46.52%を占めましたが、コントローラーユニットはCAGR 11.21%で最も速い成長を記録すると予測されています。最新のコントローラーはカメラ、レーダー、ナビゲーションデータをリアルタイムで処理し、高精度でピクセル輝度を変調します。複数のデータ入力を迅速に解釈して照明性能を調整する能力が、高度な自動車照明システムにおける主要な差別化要因となっています。
マツダのアダプティブLEDヘッドライトは、専用ECUを通じてデューティサイクルを調整することで、グレアフリーハイビームマスキング、広範囲ロービーム配光、ハイウェイモードビーム仰角を実現しています。これらのコントローラーは、走行条件、道路形状、周囲の交通状況に基づいて照明パターンを継続的に最適化します。OTAアップデートが標準化されるにつれ、メーカーはソフトウェア機能と車両データを保護するためにセキュアブートと暗号化モジュールをコントローラーに統合しています。これらの追加により、光学ハードウェアと比較して平均販売価格と粗利益率が向上し、照明システムの機能性とセキュリティが強化されています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
販売チャネル別:アフターマーケットがシェアを拡大
OEM装着が2026年の収益の83.35%を占めましたが、商業フリートが旧型資産を後付け改造するにつれ、アフターマーケット販売はCAGR 11.18%で成長すると予測されています。認定インストーラーは携帯型測光テスターとOEMフラッシュツールを使用して、アダプティブライティングシステムの性能とアライメントを検証し、JNCAP安全要件への適合を支援しています。これらのツールにより、インストーラーは車両ライフサイクル全体を通じて一貫した照明性能を維持でき、安全適合が車両オーナーとフリート事業者にとって定期的なメンテナンス要件となっています。
道路運送車両法に基づく規制検査により、アライメント不良、劣化、または誤作動するアダプティブライトが検出され、フリートマネージャーは故障したモジュールを認定部品に交換するよう促されます。これにより、KoitoやStanleyなどのサプライヤーに対する定期的なアフターマーケット需要が生まれます。これらのサプライヤーは部品流通とサービストレーニングを組み合わせることで、技術者がアダプティブライティングシステムを正確に設置・キャリブレーション・保守できるようにしながら、アフターマーケットのリーチを拡大しています。
地理的分析
日本の自動車アダプティブライティングシステム市場は、MLITの義務が全都道府県に均一に適用されるため、国内的に一体性を保っています。しかし、東京と大阪はイノベーションハブとして機能しており、アダプティブライティングシステムを高度なモバイル接続性とV2Xインフラと統合するSIP-adusおよびデジタルライフラインプロジェクトを主催しています。これらの取り組みは、より接続性が高く応答性の優れた車両照明機能を可能にすることで、都市部のタクシーおよびシャトル事業者の早期採用を加速させています。高齢化人口と街灯が限られた農村地域では、低照度条件での高齢ドライバーの安全性と視認性を向上させるためにアダプティブヘッドライトを優先するサポートカーSインセンティブの採用が増加しています。高齢者人口が多い都道府県向けに調整された保険割引が市場採用をさらに後押ししています。
自動ヘッドランプ義務化により市場浸透のほぼ普遍的なベースラインが確立され、競争はより高いピクセル解像度、より速い応答能力、改善されたビーム精度へとシフトしています。高解像度ピクセルアレイと瞬時に近い応答時間を提供するサプライヤーがプレミアムOEM契約を獲得し、中堅ブランドはパフォーマンスと手頃な価格のバランスを取るコスト最適化ソリューションに注力しています。新東名高速道路でのインフラパイロットは、クラウドソースの渋滞データが車両がボトルネックに到達するはるか前に先行的なビーム調整をトリガーできることを示しています。これらのパイロットは、専用V2Xインフラが全国に拡大するにつれて、このようなシステムの地域に依存しないスケーラビリティを強調しており、接続型アダプティブライティング技術のより広範な展開を支援しています。
国内市場の断片化は依然として低いものの、地域のディーラートレーニングと保証プログラムの違いがアフターマーケット成長率の差異に寄与しています。都市部のディーラーはアライメントベンチ、高度な診断機器、OTA診断ポータルに多大な投資を行い、ますます高度化する照明システムをサポートしています。一方、農村部のワークショップは、サービスインフラが限られた地域での義務的なキャリブレーションの実施とメンテナンスサポートの提供のために、OEMが派遣するモバイルサービスバンに依存しています。これらの違いが日本自動車アダプティブライティングシステム市場内の地域別収益分布に影響を与えています。
競争環境
市場集中度
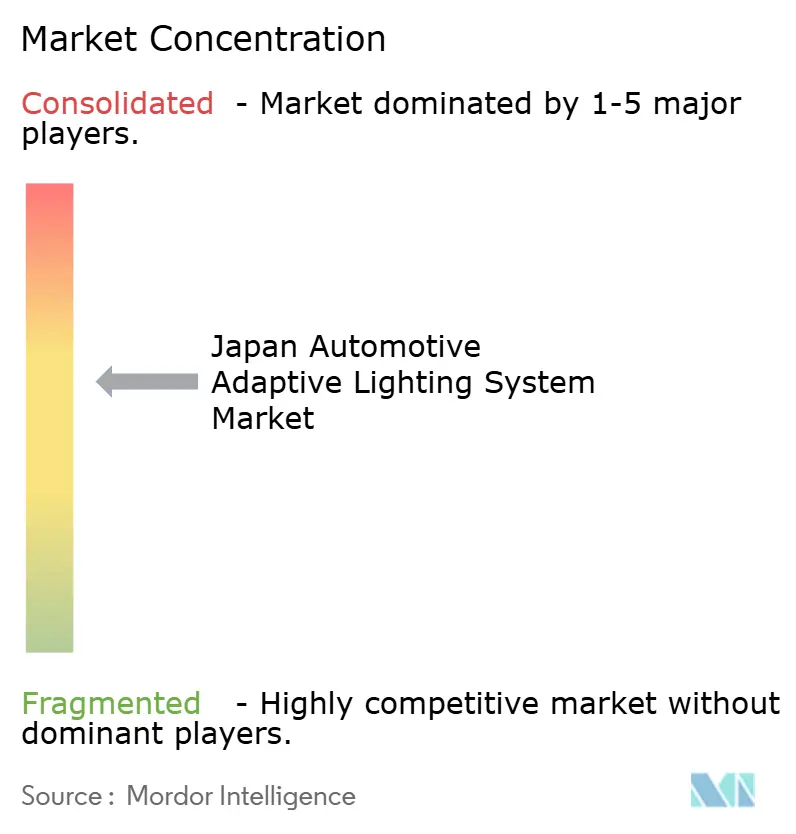
国内市場の主要プレイヤーであるKoito ManufacturingとStanley Electricは、MLITが設定する厳格な設置レベル要件を満たすために、垂直統合された光学・電子機器能力を活用しています。Koitoの多大な投資に支えられたメキシコとブラジルへの最近の拡張は、日本OEMの輸出プログラムと連動しています。この戦略は、国内の価格競争を回避しながらグローバルな生産能力のバランスを取ることへの注力を示しています。2023年後半、DensoはKoitoと合弁会社を設立し、照明制御をDensoのADASドメインコントローラーに統合しました。このコラボレーションにより、ステアリング、ブレーキ、照明機能の統合管理が可能となり、小規模な競合他社が模倣することが困難な高度なアーキテクチャが生まれています。
Ichikohを通じたValeo、HELLA、Marelliを含む国際プレイヤーは、特定の輸入車および高級車モデルにサービスを提供することでニッチなポジションを占めています。しかし、NTSELの厳格な二重承認プロセスと、OEMのローカルサプライチェーンへの選好が、外国プレイヤーの市場シェアを制約しています。ams OSRAMがLEDダイとレーザー光源の供給をリードしている一方、市場浸透を拡大する能力は、型式認証タイムラインを効果的にナビゲートできる国内ティア1サプライヤーとのパートナーシップに依存しています。潜在的な成長機会としては、V2Xシグナリング向けリアアダプティブモジュール、ETC 2.0データサービスとバンドルされたフリート後付けキット、ハードウェア変更なしに将来の5.9 GHz機能をサポートするコントローラーソフトウェアアップグレードが挙げられます。
技術者のスキルギャップから生じる保証リスクを軽減するため、業界の確立したプレイヤーはOTAインフラへの投資を行っています。これらのプラットフォームにより、ディーラーはビームパターンログをリモート検証のためにアップロードできます。これらの発展するサービスエコシステムはベンダーロイヤルティを強化し、スイッチングコストを高め、市場の適度な集中度をさらに強固にしています。
日本自動車アダプティブライティングシステム産業リーダー
-
HELLA KGaAHueck& Co.
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd
-
OSRAM Licht AG
-
Koito Manufacturing Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:2025年4月に締結された統合合意に続き、Stanley Electric Co., Ltd.と三菱電機モビリティが新合弁会社を通じて正式に事業を開始しました。この合弁会社は、Stanley Electricの高度な光学設計能力と三菱電機の制御システム技術を組み合わせ、次世代アダプティブ自動車照明システム向けの電子制御部品の開発・製造・販売を行います。
- 2026年1月:トヨタは日本で更新されたRAV4を発表し、全グレードにマトリクスLEDアダプティブヘッドライトを標準装備しまし。
- 2025年8月:タタオートコンプとIchikoh Industriesがバレオのインド照明資産を取得する合弁会社の設立を発表し、Ichikohのグローバルフットプリントを拡大しました。
日本自動車アダプティブライティングシステム市場レポートの範囲
レポートの範囲には、車両タイプ(乗用車、小型商用車、中型・大型商用車)、照明タイプ(フロントアダプティブライティングおよびリアアダプティブライティング)、コンポーネント(ランプアッセンブリー、センサー・カメラ、その他)、販売チャネル(OEMおよびアフターマーケット)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
車両タイプ別
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(HCV) |
照明タイプ別
| フロントアダプティブライティング(ヘッドランプ) |
| リアアダプティブライティング(テールランプ) |
コンポーネント別
| ランプアッセンブリー |
| センサー・カメラ |
| コントローラー |
| その他 |
販売チャネル別
| OEM |
| アフターマーケット |
| 車両タイプ別 | 乗用車 |
| 小型商用車(LCV) | |
| 中型・大型商用車(HCV) | |
| 照明タイプ別 | フロントアダプティブライティング(ヘッドランプ) |
| リアアダプティブライティング(テールランプ) | |
| コンポーネント別 | ランプアッセンブリー |
| センサー・カメラ | |
| コントローラー | |
| その他 | |
| 販売チャネル別 | OEM |
| アフターマーケット |
レポートで回答される主要な質問
2027年における日本自動車アダプティブライティングシステム市場の規模はどのくらいですか?
市場は2027年に0.37 ビリオン 米ドルと評価されており、2032年までに0.57 ビリオン 米ドルに達すると予測されています。
日本のアダプティブライティング市場において最も成長が速いセグメントはどれですか?
物流フリートが夜間安全のために車両を後付け改造するにつれ、LCVの設置台数が最高CAGR 10.13%で拡大しています。
アダプティブライティング採用における乗用車のシェアはどのくらいですか?
乗用車は2026年の設置台数の71.26%を占め、JNCAPスコアリングにおける役割を反映しています。
日本におけるアダプティブライティングシステムの主要サプライヤーはどこですか?
Koito ManufacturingとStanley Electricが市場を支配しており、Denso・Koitoのコラボレーションによる新興システム統合も進んでいます。
リアアダプティブライティング注目を集めている理由は何ですか?
東京・大阪のスマートシティパイロットが車両の意図をブロードキャストするV2I対応リアモジュールを必要としており、このセグメントのCAGR 9.16%を牽引しています。
日本のアダプティブライティング普及に影響を与える規制基準は何ですか?
UN R149適合とJNCAPスコアリング基準がグレアフリー性能を義務付け、アダプティブライティングをより広範なADAS統合と結びつけています。