
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
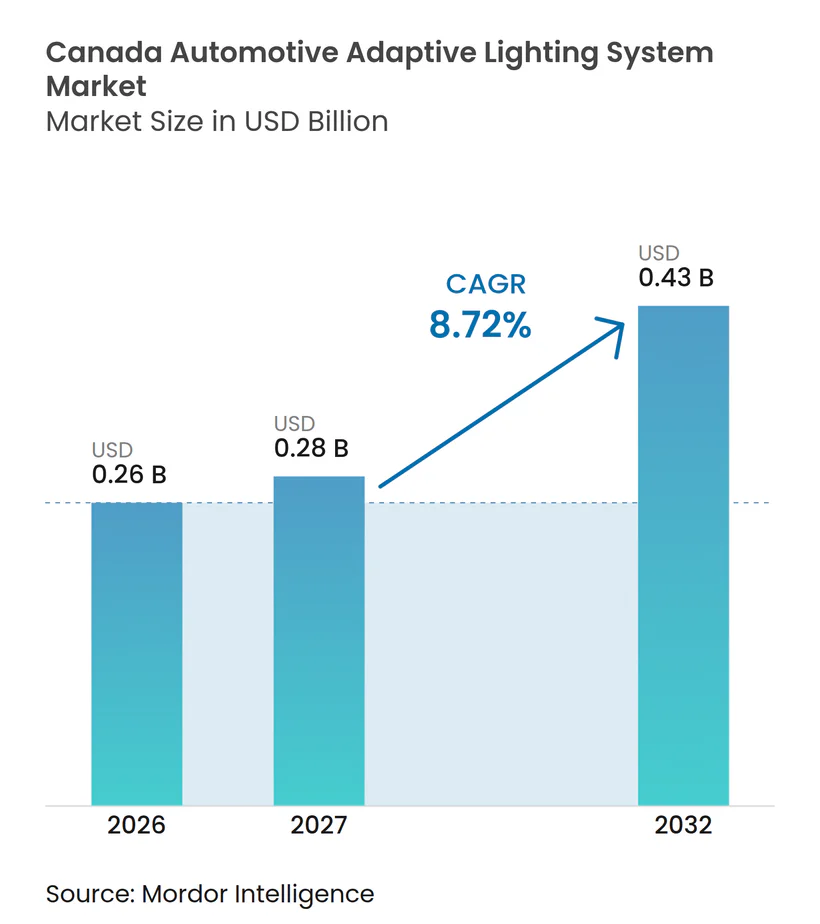
| Taille du marché de l'année de base (2026) | 0.26 Milliards de dollars |
| Taille du Marché (2027) | 0.28 Milliards de dollars |
| Taille du Marché (2032) | 0.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des systèmes d'éclairage adaptatif automobile par Mordor Intelligence
La taille du marché canadien des systèmes d'éclairage adaptatif automobile est évaluée à 0,26 milliard USD en 2026 et devrait croître de 0,28 milliard USD en 2027 pour atteindre 0,43 milliard USD d'ici 2032, avec un CAGR de 8,72 % sur la période 2027–2032. La révision d'avril 2025 de la norme canadienne d'éclairage a supprimé un obstacle majeur qui imposait auparavant des spécifications distinctes pour les faisceaux de conduite adaptatifs entre le Canada et les États-Unis[1]. Cette modification permet aux fabricants d'utiliser des systèmes de faisceaux adaptatifs compatibles sur les plateformes de véhicules nord-américaines communes, réduisant ainsi la duplication des travaux d'ingénierie et favorisant une plus large adoption. Les conditions hivernales sévères et les trajets longue distance renforcent l'argument pratique en matière de sécurité pour les systèmes qui gèrent l'éblouissement et améliorent l'éclairage vers l'avant. La concentration des usines d'assemblage et des fournisseurs en Ontario permet également aux fournisseurs d'éclairage de servir les programmes canadiens et américains grâce à des réseaux de production étroitement liés.
Points clés du rapport
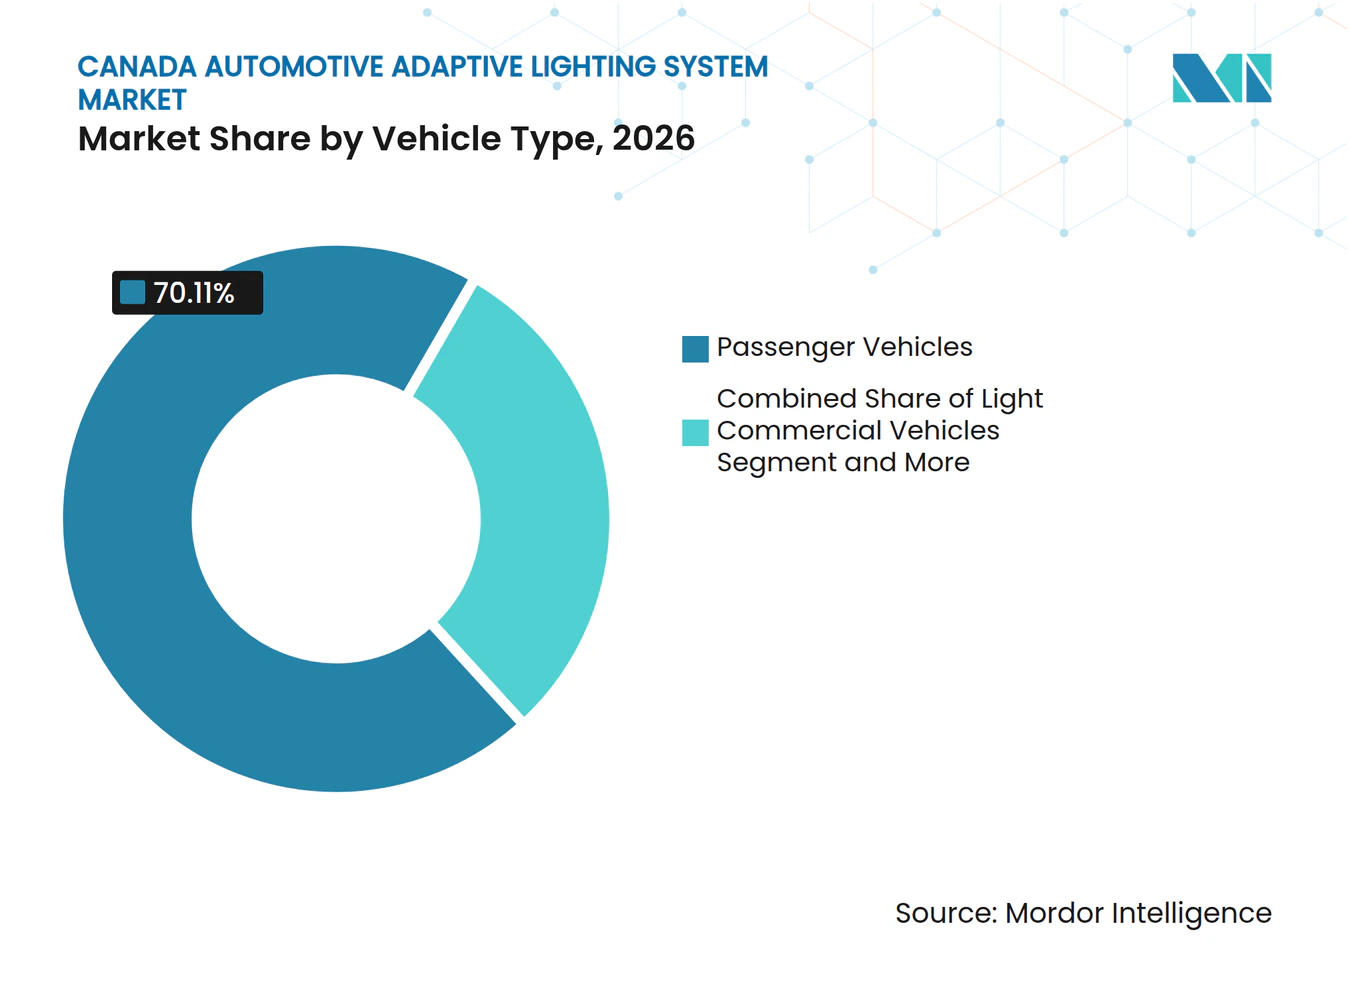
- Par type de véhicule, les véhicules particuliers détenaient 70,11 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que les véhicules utilitaires moyens et lourds devraient se développer à un CAGR de 9,25 % jusqu'en 2032.
- Par application, l'éclairage extérieur représentait 88,45 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que l'éclairage intérieur progressera à un CAGR de 10,34 % jusqu'en 2032.
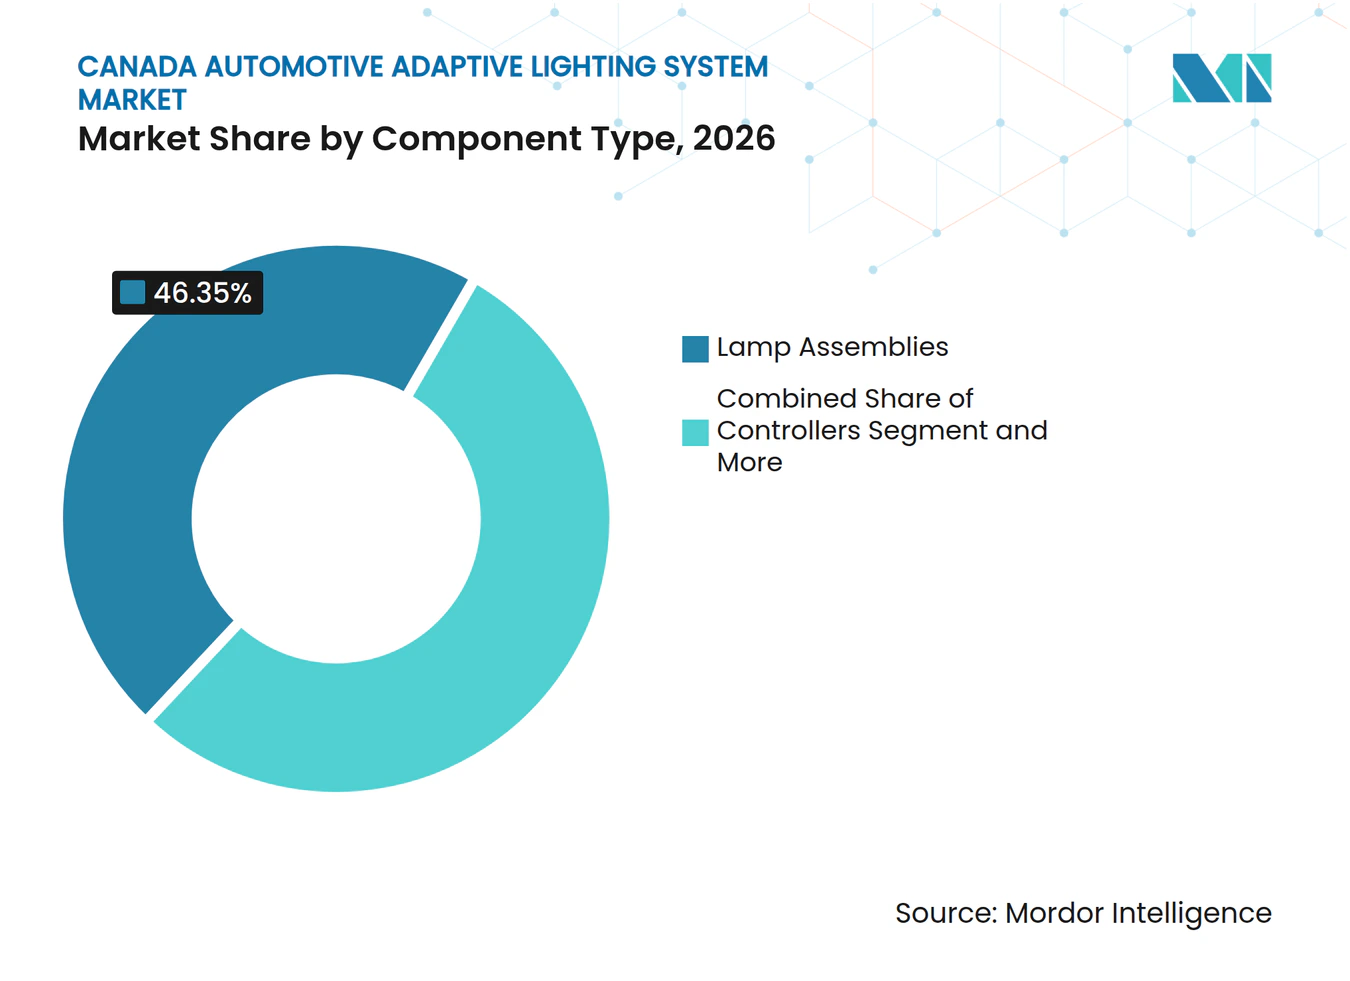
- Par type de composant, les ensembles de lampes détenaient 46,35 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que les capteurs/caméras devraient enregistrer le CAGR le plus élevé à 12,15 % jusqu'en 2032.
- Par technologie, les systèmes à diodes électroluminescentes (LED) détenaient 59,14 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que l'éclairage laser devrait se développer à un CAGR de 13,48 % jusqu'en 2032.
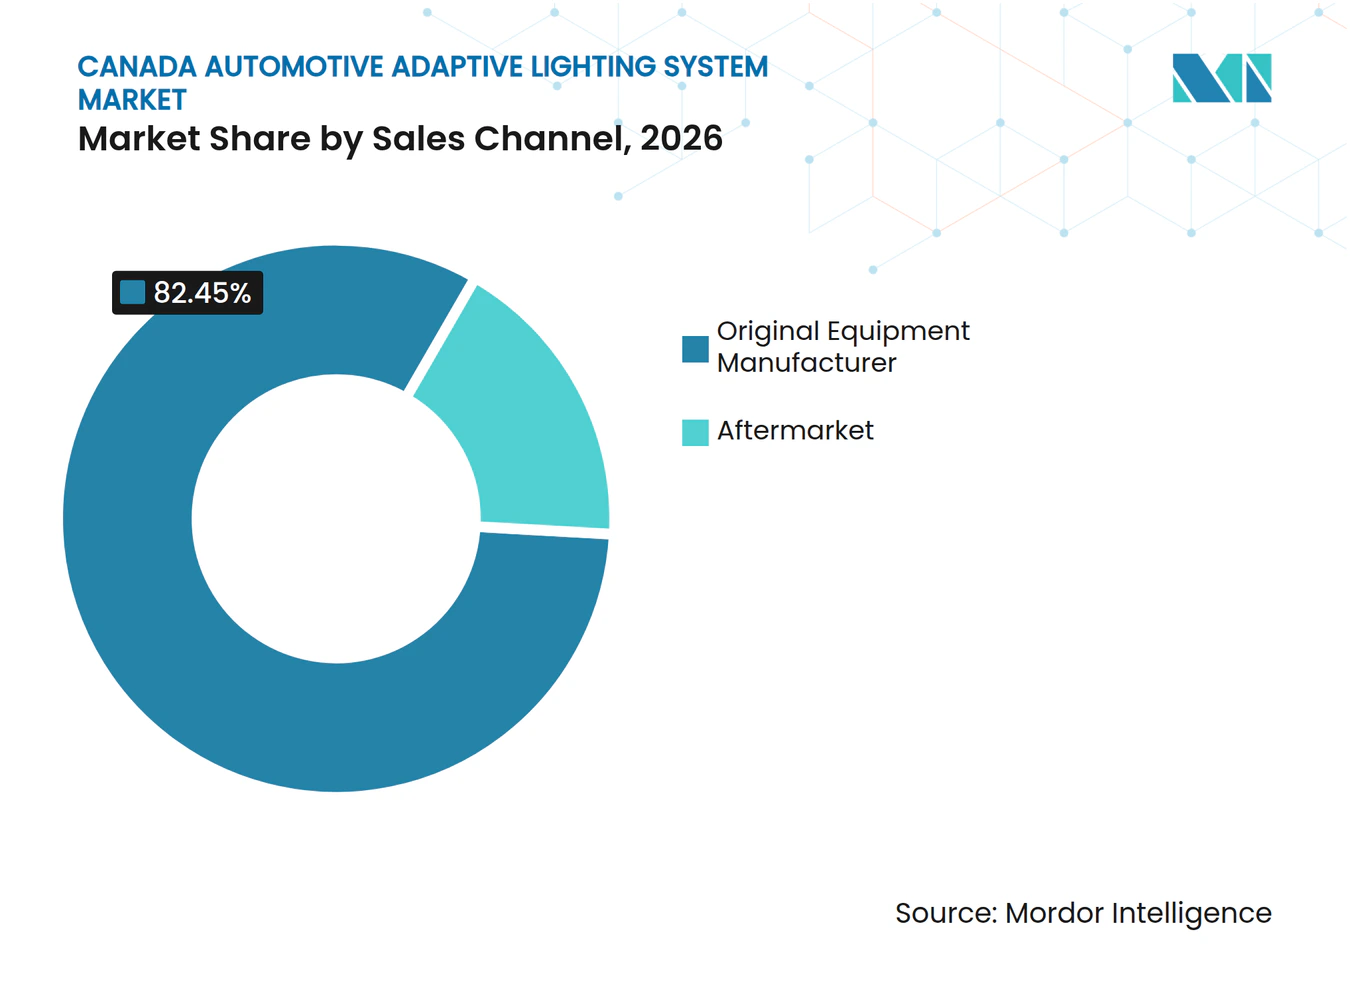
- Par canal de vente, les systèmes de première monte détenaient 82,45 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que le marché de l'après-vente devrait croître à un CAGR de 9,86 % jusqu'en 2032.
- Par fonctionnalité, les feux de route automatiques détenaient 38,06 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026, tandis que les systèmes d'éclairage avant adaptatif devraient croître à un CAGR de 11,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché canadien des systèmes d'éclairage adaptatif automobile
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Alignement avec les normes de faisceaux de conduite adaptatifs | +1.8% | National, concentré dans le couloir d'assemblage des équipementiers en Ontario | Court terme (≤ 2 ans) |
| Conduite nocturne et visibilité par temps variable | +1.5% | Couloirs alpins de la Colombie-Britannique et de l'Alberta, nord et centre de l'Ontario, provinces des Prairies | Long terme (≥ 4 ans) |
| Équipement des SUV premium et des pickups | +1.4% | National, assemblage en Ontario, concentrations d'achats en Alberta et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Expansion des véhicules équipés de caméras et de capteurs | +1.2% | National, avec une activité ADAS concentrée dans le sud de l'Ontario et au Québec | Moyen terme (2-4 ans) |
| Écosystème des équipementiers et fournisseurs en Ontario | +1.0% | Ontario, couloir Windsor-Ottawa | Long terme (≥ 4 ans) |
| Harmonisation transfrontalière des plateformes nord-américaines | +0.9% | National, avec des gains précoces dans les centres d'ingénierie de Windsor-Detroit et de la région de Toronto | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Alignement de la NSVAC 108 avec les normes de faisceaux de conduite adaptatifs
La mise à jour d'avril 2025 de Transports Canada au Document de normes techniques 108 a intégré les exigences relatives aux faisceaux de conduite adaptatifs utilisées dans la norme fédérale américaine de sécurité des véhicules automobiles 108. La norme spécifie les limites d'éclairage dirigées vers les autres usagers de la route et inclut des exigences système pour le fonctionnement des faisceaux de conduite adaptatifs. Cela supprime la nécessité de développer des spécifications distinctes pour les phares canadiens sur de nombreuses plateformes nord-américaines communes. Les fabricants peuvent donc appliquer des systèmes compatibles aux véhicules destinés au Canada et aux États-Unis. Le marché canadien des systèmes d'éclairage adaptatif automobile en bénéficie car une spécification commune renforce l'argument en faveur de l'ajout de ces systèmes à davantage de versions de véhicules. Les fournisseurs bénéficient également de l'utilisation d'un seul module validé et d'une configuration logicielle unique sur une base de production plus large.
Exigences de conduite nocturne hivernale et de visibilité par temps variable
La conduite hivernale demeure un problème de sécurité important, car les routes canadiennes sont caractérisées par un faible éclairage, la neige, le brouillard, la glace et des changements météorologiques rapides. Transports Canada a signalé 1 964 dcès sur les routes en 2023, soit le total annuel le plus élevé depuis une décennie. Les systèmes adaptatifs peuvent réduire l'éblouissement tout en étendant l'éclairage utile là où les conditions routières et de circulation le permettent. La direction active de la lumière améliore considérablement les performances de perception nocturne. Cela renforce le lien croissant entre la conception de l'éclairage et la détection par les véhicules. Le marché canadien des systèmes d'éclairage adaptatif automobile est donc soutenu par la demande d'éclairages performants dans des conditions de conduite nocturne difficiles.
Expansion du taux d'adoption des équipements sur les SUV premium et les pickups
Les SUV premium, les pickups et les crossovers ont contribué à faire évoluer l'éclairage d'un équipement de luxe limité à une option d'équipement plus large. Les versions supérieures regroupent couramment les phares adaptatifs, les fonctions de virage et les feux de route automatiques avec d'autres fonctions d'aide à la conduite. Cadillac propose des phares adaptatifs chorégraphiés, des feux de virage et un nivellement des phares sur l'Escalade 2026 [2]. Ce type de regroupement augmente la valeur du contenu d'éclairage sur les véhicules à prix élevé. Il offre également aux fournisseurs un moyen de faire évoluer les composants avant que ces fonctionnalités ne se déplacent vers des segments de véhicules inférieurs.
Expansion des véhicules équipés de caméras et de capteurs
Les caméras orientées vers l'avant deviennent de plus en plus courantes dans les véhicules dotés de fonctions de sécurité et d'aide à la conduite. Le freinage d'urgence automatique frontal devrait devenir de plus en plus répandu parmi les véhicules immatriculés en Amérique du Nord d'ici 2029. Ces caméras peuvent constituer une base matérielle utile pour les fonctions de faisceau adaptatif qui doivent identifier les autres usagers de la route. Transports Canada consulte également sur des modifications liées aux systèmes de freinage d'urgence automatique pour les véhicules légers. Cela favorise une intégration plus étroite entre l'éclairage, la détection et les logiciels. En conséquence, les capteurs et les caméras sont appelés à dépasser les catégories de composants traditionnels sur le marché canadien des systèmes d'éclairage adaptatif automobile.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des modules LED intégrés et matriciels | -1.5% | National, particulièrement aigu sur les marchés à revenus moyens hors Ontario et Colombie-Britannique | Moyen terme (2-4 ans) |
| Complexité de la rénovation et de l'inspection | -0.8% | Ontario, Québec, Colombie-Britannique, provinces avec des régimes d'inspection différenciés | Long terme (≥ 4 ans) |
| Contraintes électroniques par temps froid et stress thermique | -0.7% | Nord de l'Ontario, provinces des Prairies, nord du Québec | Long terme (≥ 4 ans) |
| Échelle de production nationale limitée | -0.6% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût de remplacement élevé des modules LED intégrés et matriciels
Les ensembles de phares à LED intégrés, matriciels et laser peuvent entraîner une décision de réparation coûteuse après une collision. La conception combine optique, gestion thermique, électronique, capteurs et contrôleurs dans un boîtier scellé. Un défaut dans un élément peut nécessiter le remplacement de l'ensemble complet. Cela peut pousser les consommateurs et les assureurs vers des décisions de remplacement plutôt que de réparation. Cela ralentit également l'adoption dans les segments de véhicules où le coût de la fonctionnalité ajoutée est difficile à récupérer par la valeur de revente.
Complexité de la rénovation et de l'inspection
L'installation sur le marché de l'après-vente reste plus difficile que la pose en usine, car les systèmes adaptatifs doivent satisfaire à la fois aux exigences du véhicule et aux exigences d'éclairage. Les pratiques d'inspection provinciales peuvent ajouter des besoins de documentation supplémentaires pour les véhicules modifiés. Cela augmente le coût et le temps nécessaires aux entreprises de rénovation. Les systèmes installés en première monte évitent une grande partie de cette contrainte car ils sont validés avec le véhicule lors de la production. La structure du canal favorise donc les systèmes fournis en usine sur le marché canadien des systèmes d'éclairage adaptatif automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : l'adoption par les véhicules utilitaires diversifie la base
Les véhicules particuliers détenaient 70,11 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026. Les crossovers, les SUV et les berlines premium soutiennent cette position car l'éclairage avancé est courant dans les versions supérieures. Cadillac et Lexus proposent des fonctions d'éclairage avancées sur certains véhicules destinés au marché canadien. Les véhicules utilitaires légers stimulent la demande, avec des fourgonnettes et des pickups de taille intermédiaire utilisés pour la livraison et les services. Les véhicules particuliers resteront la principale source de revenus, la demande au détail favorisant les camions légers et les véhicules utilitaires.
Les véhicules utilitaires moyens et lourds devraient enregistrer un CAGR de 9,25 % jusqu'en 2032, le taux le plus élevé par type de véhicule. Les flottes de transport longue distance peuvent utiliser des systèmes adaptatifs pour gérer l'éblouissement et améliorer la couverture vers l'avant sur les routes rurales et interurbaines. La norme s'applique à toutes les catégories de véhicules, donnant aux plateformes commerciales accès à la voie commune de faisceau adaptatif. Les modules de caméras et de capteurs partagés peuvent également prendre en charge des fonctions de sécurité plus larges. Le taux de croissance plus rapide diversifie la demande vers des applications commerciales axées sur la sécurité.



Par application : la prédominance de l'extérieur façonne l'architecture des systèmes
L'éclairage extérieur représentait 88,45 % de la taille du marché canadien des systèmes d'éclairage adaptatif automobile en 2026. Les phares, les feux de virage et les systèmes de faisceaux adaptatifs concentrent l'essentiel de la valeur car ils assurent la fonction de sécurité centrale. La gamme des fonctions extérieures s'élargit sur les plateformes de véhicules premium et électriques. Valeo a présenté un module de projection au sol par balayage laser avec la technologie MEMS d'Infineon à Auto China 2026. Le module prend en charge la projection de dangers, le marquage de voie et la signalisation piétonne.
L'éclairage intérieur devrait croître à un CAGR de 10,34 % jusqu'en 2032. L'éclairage d'ambiance et l'éclairage de l'habitacle arrière sont les principales utilisations actuelles. Les fabricants de véhicules électriques utilisent ces fonctionnalités pour différencier les intérieurs, mais leur application reste plus limitée que celle de l'éclairage extérieur. L'éclairage proche infrarouge pour les caméras de surveillance du conducteur pourrait ajouter un cas d'usage fonctionnel au fil du temps. Les systèmes extérieurs resteront l'application principale car ils répondent aux exigences centrales de sécurité et de réglementation.
Par type de composant : les capteurs dépassent les ensembles de lampes traditionnels
Les ensembles de lampes représentaient 46,35 % du marché canadien des systèmes d'éclairage adaptatif automobile en 2026. Le phare reste le poste de revenus le plus important car il combine optique, boîtiers, gestion thermique, pilotes électroniques et fonctions de contrôle. Les contrôleurs et les actionneurs prennent en charge le mouvement du faisceau et le réglage de l'intensité dans de nombreuses conceptions adaptatives. Les ensembles de lampes conserveront une part substantielle à mesure que les constructeurs automobiles augmentent leur utilisation de modules à LED et à pixels. Leur position fait de la fiabilité des modules un élément central de la concurrence entre fournisseurs.
Les capteurs/caméras devraient croître à un CAGR de 12,15 % jusqu'en 2032. Les exigences mises à jour en matière de faisceaux adaptatifs reposent sur des fonctions de détection qui distinguent les véhicules venant en sens inverse et les véhicules précédents. OMNIVISION a présenté son capteur d'image automobile OX08D20 de 8 mégapixels en octobre 2025, avec une technologie en faible luminosité et un boîtier 50 % plus petit que les capteurs extérieurs comparables. Ces conceptions peuvent aider des segments de véhicules plus larges à adopter du matériel d'éclairage avancé.

Par technologie : la prédominance des LED mise à l'épreuve par la précision laser
La technologie LED détenait 59,14 % du secteur canadien des systèmes d'éclairage adaptatif en 2026. Sa position reflète une utilisation large sur les véhicules particuliers et commerciaux, ainsi que les applications de flotte. Les modules LED offrent une voie pratique pour s'éloigner des systèmes à halogène et au xénon sur les nouveaux programmes de véhicules. Leur gestion thermique est pertinente dans les régions qui connaissent des conditions hivernales sévères. Les systèmes à halogène perdent de l'importance à mesure que les nouvelles plateformes se tournent vers des spécifications LED.
L'éclairage laser devrait atteindre un CAGR de 13,48 % jusqu'en 2032, le taux le plus rapide par technologie. Audi indique que son éclairage laser peut étendre le cône de feux de route à 600 mètres. La technologie est bien adaptée aux usages à grande vitesse et longue distance, mais son coût limite son adoption aux véhicules premium. Les alternatives à LED matricielle numérique progressent également et pourraient réduire l'avantage de coût futur des modules laser. Les deux technologies fonctionnent dans le cadre des normes de faisceaux adaptatifs appliquées dans le cadre réglementaire mis à jour du Canada.
Par canal de vente : la concentration en première monte soutient la qualité des revenus
L'approvisionnement en première monte représentait 82,45 % de la valeur du marché canadien des systèmes d'éclairage adaptatif automobile en 2026. Ce canal est dominant car les modules complexes nécessitent une validation au niveau du véhicule, des tests thermiques et une documentation réglementaire. L'installation en usine permet également aux constructeurs automobiles de regrouper l'éclairage avec les caméras, les systèmes d'aide à la conduite et les équipements de finition. La concentration des usines d'assemblage en Ontario favorise des relations de livraison étroites entre les constructeurs automobiles et les fournisseurs d'éclairage. Ces conditions font de l'approvisionnement en première monte la principale voie pour les systèmes adaptatifs sophistiqués.
Le marché de l'après-vente devrait croître à un CAGR de 9,86 % jusqu'en 2032. La demande provient des véhicules entrant dans le parc d'occasion avec du matériel avancé et des propriétaires remplaçant des produits à halogène vieillissants. ams OSRAM a élargi sa gamme Night Breaker LED SPEED homologuée ECE en octobre 2026 pour plusieurs types de lampes. Les systèmes adaptatifs complets nécessitent encore conformité et calibrage. Le marché de l'après-vente restera donc plus petit que l'approvisionnement en première monte malgré son taux de croissance plus rapide.
Par fonctionnalité : l'éclairage avant adaptatif dépasse le contrôle des feux de route
Les feux de route automatiques détenaient 38,06 % de la part du marché canadien des systèmes d'éclairage adaptatif automobile en 2026. Il s'agit de la fonction adaptative la plus établie et elle est présente sur de nombreux véhicules de gamme intermédiaire. La fonction bascule entre feux de route et feux de croisement en fonction du trafic environnant. Les feux directionnels dynamiques et les feux de virage sont généralement ajoutés dans les versions supérieures. Les feux de route automatiques conserveront la portée la plus large car ils offrent un point d'entrée accessible.
Les systèmes d'éclairage avant adaptatif devraient croître à un CAGR de 11,23 % jusqu'en 2032. Ces systèmes utilisent les données des caméras et le contrôle de l'éclairage pour diriger l'illumination là où elle est la plus utile. Diriger l'illumination vers les objets détectés améliore les performances de perception nocturne. Cela confère à l'éclairage avant adaptatif un rôle au-delà du confort du conducteur. Il peut prendre en charge la pile de capteurs plus large utilisée pour les fonctions de sécurité des véhicules.
Analyse géographique
L'Ontario constitue le principal pôle géographique du marché canadien des systèmes d'éclairage adaptatif automobile. La province dispose d'un écosystème automobile bien établi, comprenant des constructeurs automobiles, des usines d'assemblage et une vaste base de fournisseurs le long du couloir Windsor-Ottawa. Cette base industrielle contribue de manière significative au produit intérieur brut du secteur automobile canadien et à la production de véhicules. L'Ontario devrait rester le principal pôle pour le développement des programmes, l'approvisionnement et l'installation en usine.
L'Alberta et la Colombie-Britannique représentent d'importants centres de demande pour les applications commerciales et de véhicules premium. Les réseaux routiers longue distance, l'activité de fret et les conditions hivernales difficiles créent un besoin pratique d'éclairage amélioré. Les véhicules utilitaires lourds devraient être le type de véhicule à la croissance la plus rapide pendant la période de prévision. L'Alberta soutient de grandes flottes qui opèrent toute l'année, tandis que les routes montagneuses de la Colombie-Britannique augmentent la valeur des systèmes qui gèrent l'éblouissement et améliorent la visibilité lors des déplacements nocturnes.
Le Québec joue un rôle secondaire significatif grâce à la recherche automobile dans la région de Montréal et à un parc de véhicules qui comprend des marques européennes haut de gamme. Les exigences d'inspection provinciales peuvent rendre les modifications sur le marché de l'après-vente plus difficiles, ce qui favorise les systèmes installés en usine. Le Canada atlantique reste plus modeste en raison d'un parc de véhicules moins important, d'une densité de fret plus faible et d'une activité d'assemblage limitée. Les besoins liés à la conduite hivernale soutiennent néanmoins la demande d'un meilleur éclairage dans ces provinces. Le marché canadien des systèmes d'éclairage adaptatif automobile conservera une empreinte nationale avec un centre de production clairement établi en Ontario.
Paysage concurrentiel
Concentration du Marché
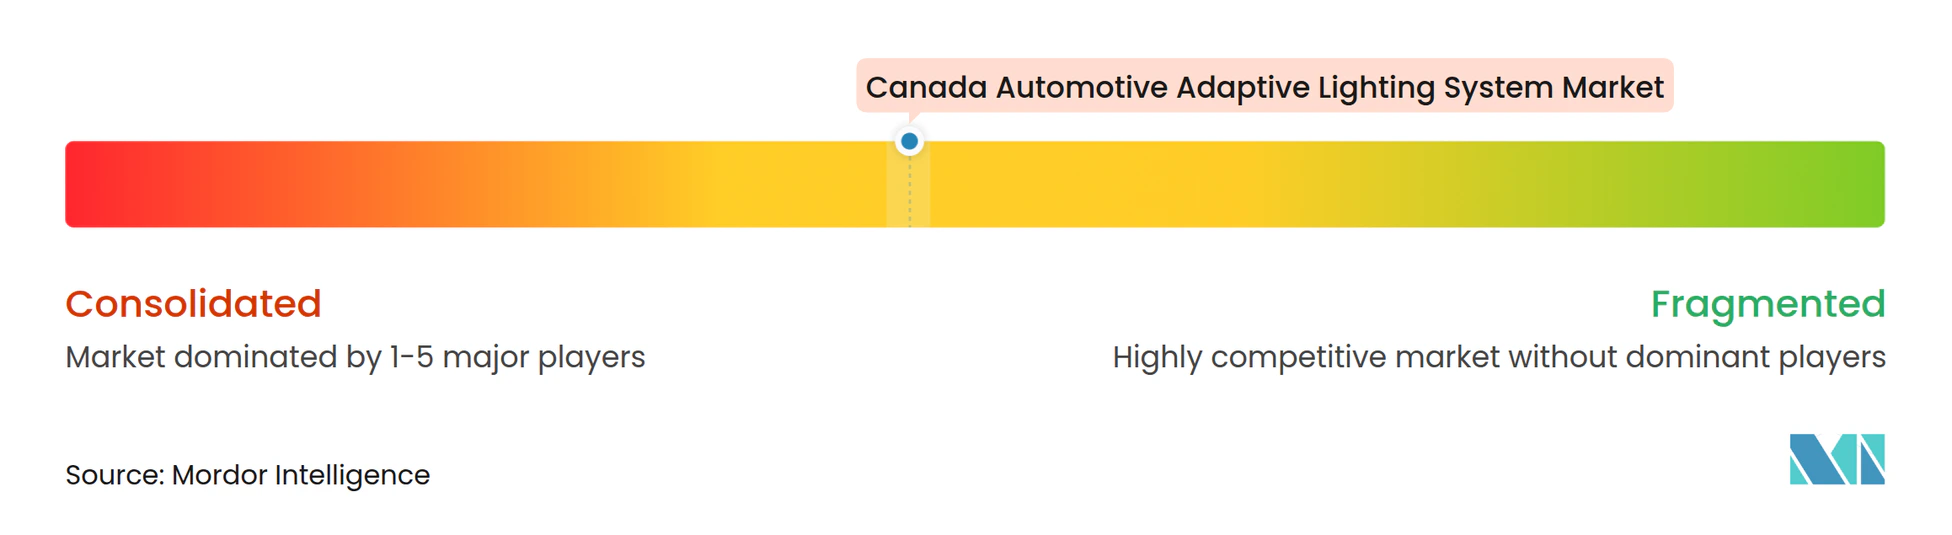
Le marché canadien des systèmes d'éclairage adaptatif automobile est modérément concentré parmi les fournisseurs de rang 1 établis. FORVIA HELLA, Valeo et Koito occupent des positions solides grâce à des relations d'approvisionnement en première monte à long terme et à des capacités d'éclairage mondiales. FORVIA HELLA a déclaré en avril 2026 que sa division Éclairage se concentre sur les technologies pour les segments à volume, l'optimisation des coûts de fabrication, les systèmes de faisceaux de conduite adaptatifs premium et les architectures à LED pixel [3]. L'échelle des fournisseurs est précieuse car les constructeurs automobiles exigent une validation fiable, une qualité de fabrication et un soutien aux programmes. Les positions concurrentielles sont renforcées par des relations qui s'étendent sur plusieurs cycles de véhicules.
Valeo a présenté un module de projection au sol intégrant la technologie MEMS d'Infineon pour la projection de dangers, le marquage de voie et la signalisation piétonne. Koito privilégie l'introduction précoce sur le marché des systèmes de faisceaux de conduite adaptatifs et des lampes de communication de nouvelle génération, tout en développant ses capacités dans les Amériques. ams OSRAM a également collaboré avec ZKW sur le module EVIYOS HD25 utilisé dans l'Audi Q3. Ces actions montrent que les fournisseurs de composants influencent l'architecture des phares plus tôt dans le cycle de conception. Le marché canadien des systèmes d'éclairage adaptatif automobile offre à ces fournisseurs un accès aux programmes de véhicules nord-américains communs.
Les nouveaux fournisseurs font face à des barrières car les systèmes adaptatifs nécessitent des tests photométriques, une intégration de capteurs, une validation thermique et une qualification par les équipementiers. Le secteur canadien des systèmes d'éclairage adaptatif automobile reste dominé par des intégrateurs mondiaux expérimentés capables de répondre à ces exigences. La concurrence dépendra du coût des produits, de la conformité et de la capacité à intégrer l'éclairage aux fonctions de sécurité.
Leaders du secteur canadien des systèmes d'éclairage adaptatif automobile
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Stanley Electric Co., Ltd.
-
Hella GmbH & Co. KGaA
-
Marelli Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Février 2026 : Toyota a présenté le tout nouveau C-HR 2026, élargissant sa gamme croissante de véhicules électriques à batterie (BEV). Le nouveau C-HR BEV est l'un des 21 modèles électrifiés de la gamme canadienne de Toyota. Son système de feux de route automatiques (AHB) détecte les phares des véhicules venant en sens inverse et les feux arrière des véhicules précédents, basculant automatiquement entre feux de route et feux de croisement selon les besoins.
- Février 2026 : Le Volkswagen Tiguan 2026 a été lancé avec une architecture de sécurité entièrement repensée adaptée aux conditions de conduite uniques de l'Alberta. Les phares dynamiques avec feux de virage ajustent la direction du faisceau en fonction de l'entrée de direction, améliorant la visibilité dans les virages. Le système d'éclairage avant adaptatif modifie les configurations de faisceau en fonction des conditions de conduite.
Périmètre du rapport sur le marché canadien des systèmes d'éclairage adaptatif automobile
Le périmètre comprend la segmentation par type de véhicule (véhicules particuliers, véhicules utilitaires légers et véhicules utilitaires moyens et lourds), application (éclairage extérieur et éclairage intérieur), type de composant (contrôleurs, capteurs/caméras, ensembles de lampes, actionneurs et autres), technologie (diode électroluminescente, xénon et décharge à haute intensité, halogène et éclairage laser), canal de vente (équipementier d'origine et après-vente) et fonctionnalité (feux de route automatiques, feux directionnels dynamiques, feux de virage et éclairage avant adaptatif). La taille du marché et les prévisions de croissance sont présentées en valeur en USD et en volume en unités.
Par type de véhicule
| Véhicules particuliers |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
Par application
| Éclairage extérieur |
| Éclairage intérieur |
Par type de composant
| Contrôleurs |
| Capteurs/Caméras |
| Ensembles de lampes |
| Actionneurs |
| Autres |
Par technologie
| Diode électroluminescente (LED) |
| Xénon et décharge à haute intensité |
| Halogène |
| Éclairage laser |
Par canal de vente
| Équipementier d'origine (OEM) |
| Après-vente |
Par fonctionnalité
| Feux de route automatiques |
| Feux directionnels dynamiques |
| Feux de virage |
| Éclairage avant adaptatif |
Analyse croisée des segments
| Type de véhicule par application |
| Type de véhicule par canal de vente |
| Par type de véhicule | Véhicules particuliers |
| Véhicules utilitaires légers | |
| Véhicules utilitaires moyens et lourds | |
| Par application | Éclairage extérieur |
| Éclairage intérieur | |
| Par type de composant | Contrôleurs |
| Capteurs/Caméras | |
| Ensembles de lampes | |
| Actionneurs | |
| Autres | |
| Par technologie | Diode électroluminescente (LED) |
| Xénon et décharge à haute intensité | |
| Halogène | |
| Éclairage laser | |
| Par canal de vente | Équipementier d'origine (OEM) |
| Après-vente | |
| Par fonctionnalité | Feux de route automatiques |
| Feux directionnels dynamiques | |
| Feux de virage | |
| Éclairage avant adaptatif | |
| Analyse croisée des segments | Type de véhicule par application |
| Type de véhicule par canal de vente |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'éclairage adaptatif automobile au Canada ?
Le marché canadien des systèmes d'éclairage adaptatif automobile devrait croître à un CAGR de 8,72 % pendant la période de prévision (2027–2032), pour atteindre 0,43 milliard USD d'ici 2032.
Quel type de véhicule est en tête de la demande de systèmes d'éclairage adaptatif au Canada ?
Les véhicules particuliers sont en tête avec une part de 70,11 % en 2026, soutenus par les crossovers, les SUV et les berlines premium.
Quelle technologie d'éclairage connaît la croissance la plus rapide au Canada ?
L'éclairage laser affiche le taux de croissance projeté le plus élevé, avec un CAGR de 13,48 % jusqu'en 2032.
Quel canal de vente domine les systèmes d'éclairage automobile avancés ?
L'approvisionnement en première monte est en tête avec une part de 82,45 % en 2026, car l'installation en usine prend en charge les tests au niveau du véhicule, l'intégration et la conformité.