
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
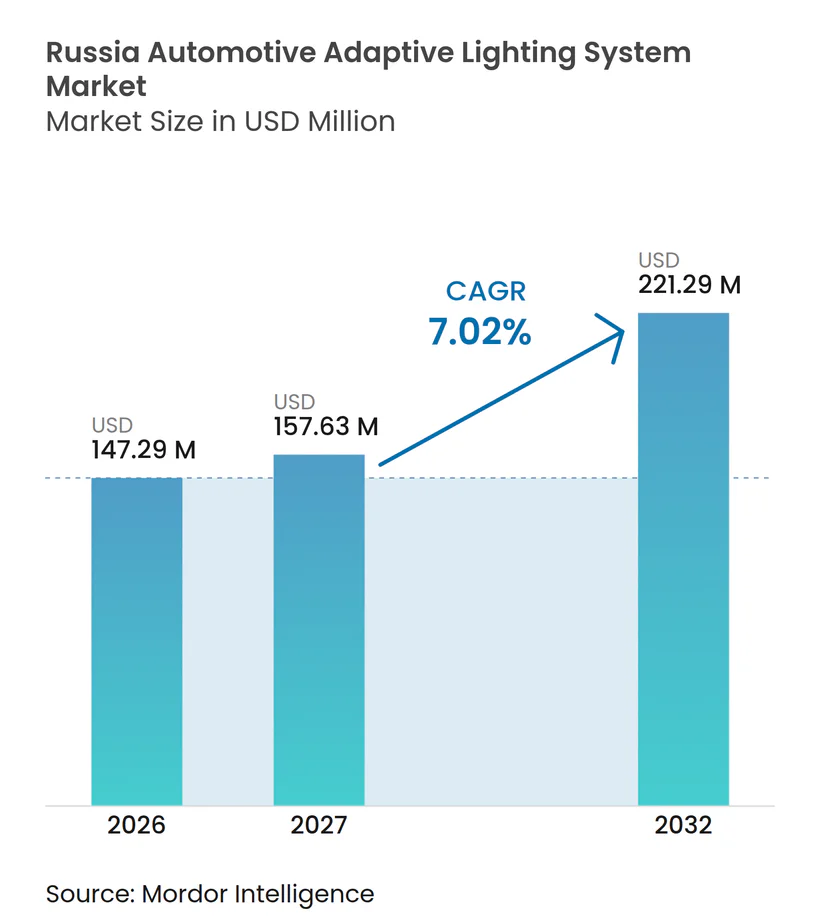
| Taille du marché de l'année de base (2026) | 147.29 Millions de dollars américains |
| Taille du Marché (2027) | 157.63 Millions de dollars américains |
| Taille du Marché (2032) | 221.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.02 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché russe des systèmes d'éclairage adaptatif automobile par Mordor Intelligence
La taille du marché russe de l'éclairage adaptatif automobile était évaluée à 147,29 millions USD en 2026 et est estimée à 157,63 millions USD en 2027, et devrait atteindre 221,29 millions USD d'ici 2032, avec un CAGR de 7,02 % de 2027 à 2032. Le marché russe de l'éclairage adaptatif automobile est en expansion même si les ventes totales de voitures neuves ont diminué en 2025, car une plus grande proportion de nouveaux véhicules sont équipés en usine de systèmes d'éclairage LED et adaptatif. Les plateformes de véhicules chinoises font évoluer le mix produit vers ces caractéristiques sur les modèles de milieu de gamme. L'assemblage local rapproche également la décision sur les spécifications d'éclairage des lignes de production russes. Cela soutient la demande de systèmes calibrés, de pièces de rechange et d'électronique associée, tant sur les canaux équipementiers que sur le marché secondaire. Les restrictions à l'importation et le prix des modules avancés restent les principales limites à une adoption plus large, notamment lorsque les composants spécialisés, les logiciels compatibles et le support de diagnostic qualifié ne sont pas facilement accessibles aux propriétaires de véhicules ou aux prestataires de services, ou lorsque les systèmes de remplacement nécessitent un processus d'homologation et de calibrage formel avant de pouvoir être remis en service, maintenir un faisceau lumineux correct et fonctionner avec les équipements de sécurité existants du véhicule.
Points clés du rapport
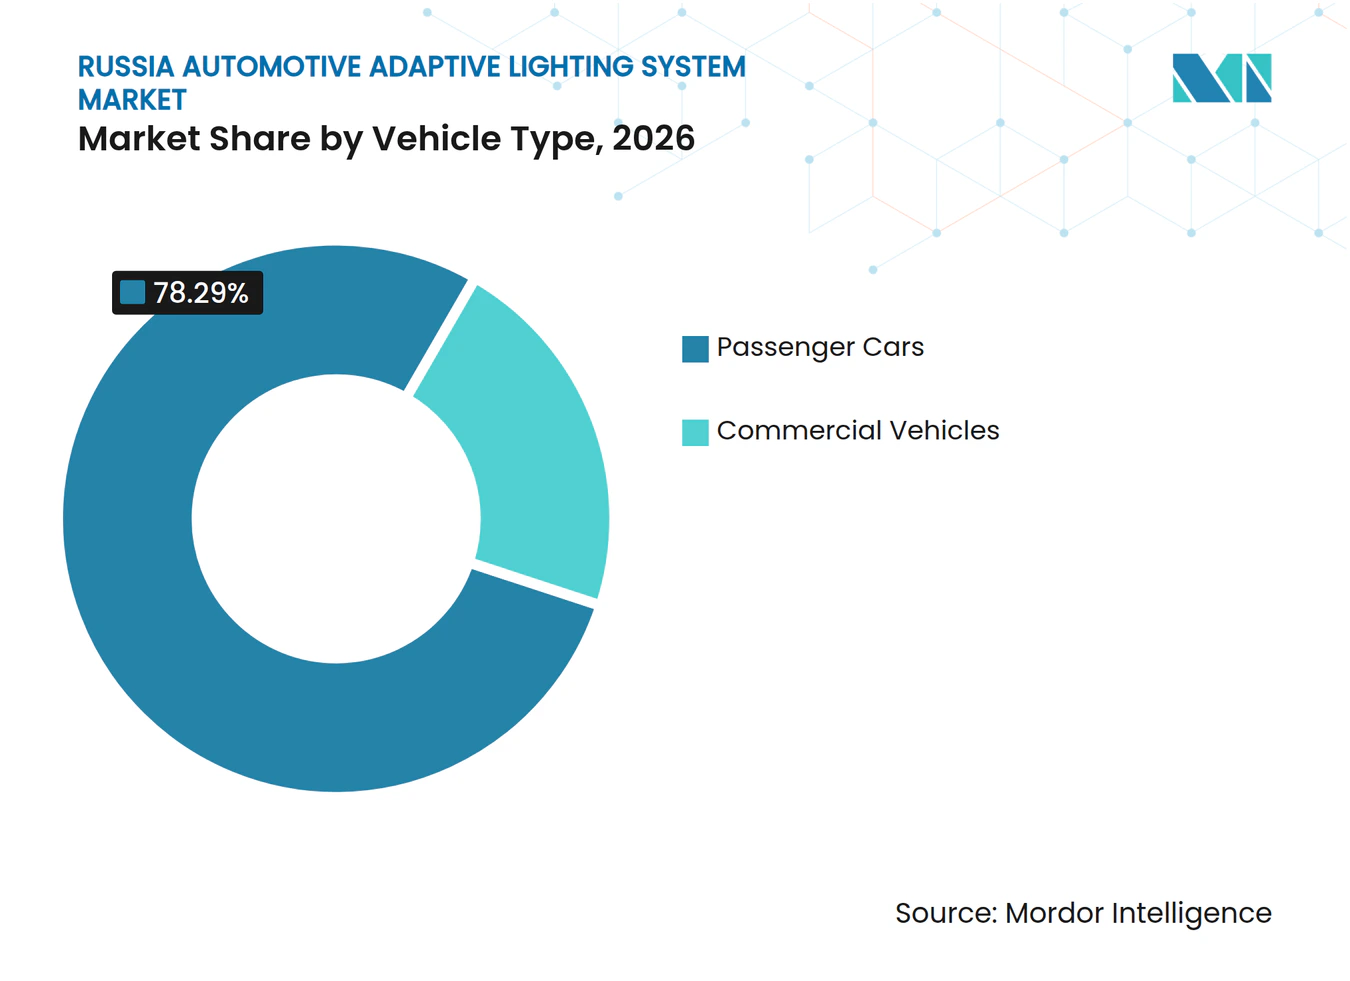
- Par type de véhicule, les voitures particulières détenaient 78,29 % de la part de marché russe de l'éclairage adaptatif automobile en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 7,87 % jusqu'en 2032.
- Par type, l'éclairage avant détenait 73,18 % du chiffre d'affaires en 2026, tandis que l'éclairage adaptatif intérieur et autres devraient croître à un CAGR de 7,78 % jusqu'en 2032.
- Par canal de vente, l'équipementier d'origine détenait une part de chiffre d'affaires de 84,63 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 7,69 % jusqu'en 2032.
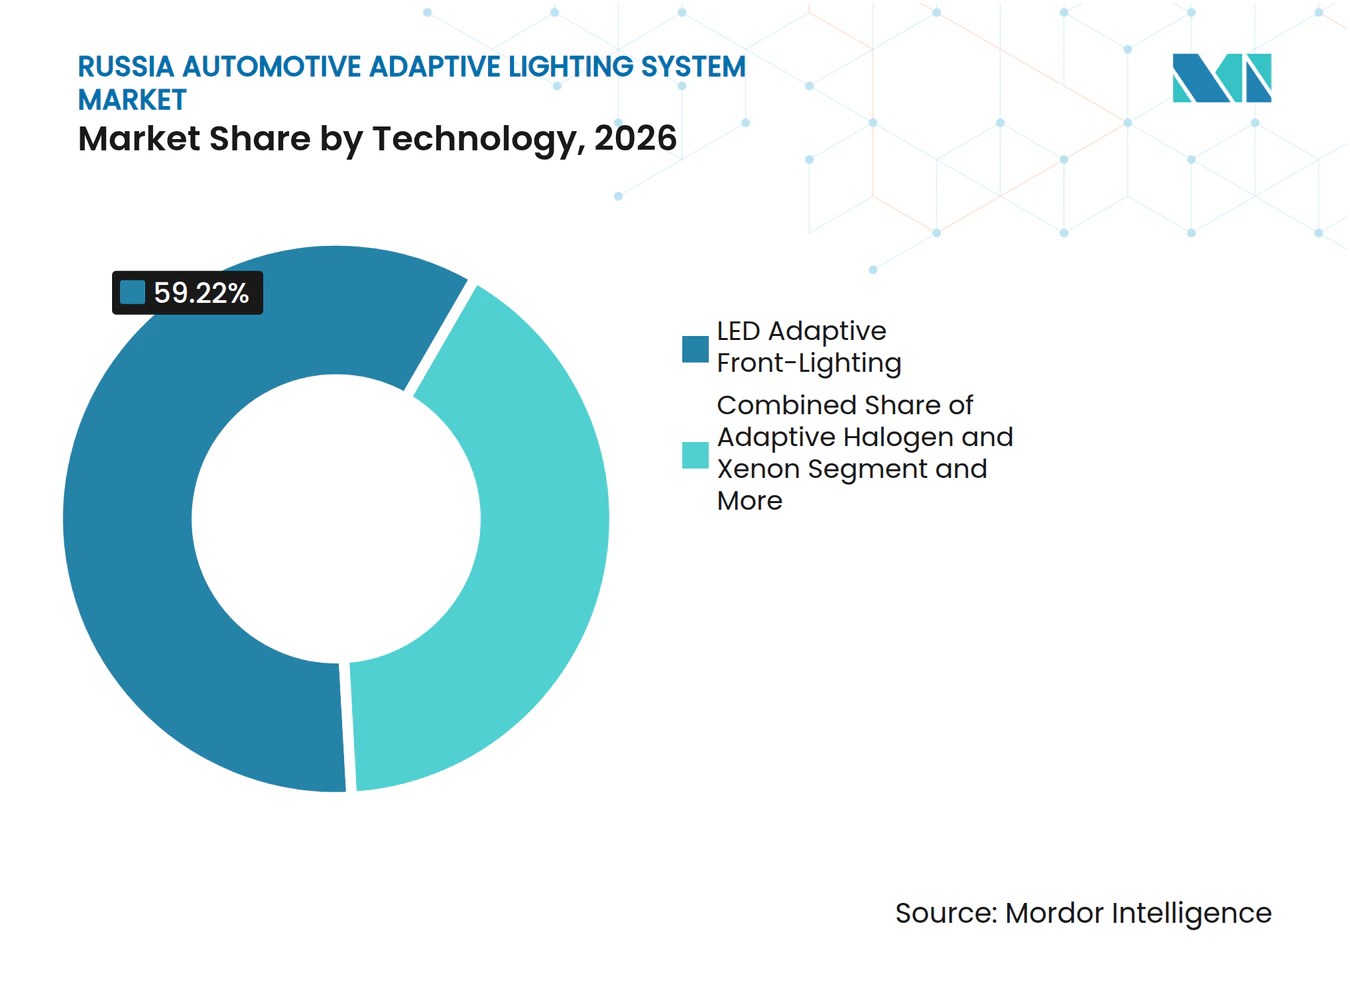
- Par technologie, l'éclairage avant adaptatif LED détenait une part de chiffre d'affaires de 59,22 % en 2026, tandis que les LED matricielles et à pixels devraient croître à un CAGR de 7,22 % jusqu'en 2032.
- Par fonction, le contrôle automatique des feux de route détenait une part de chiffre d'affaires de 33,11 % en 2026, tandis que l'éclairage avant adaptatif, le virage et la courbe devraient croître à un CAGR de 7,29 % jusqu'en 2032.
- Par composant, l'ensemble de lampes représentait 46,62 % du chiffre d'affaires en 2026, tandis que les capteurs et caméras devraient croître à un CAGR de 8,11 % jusqu'en 2032.
- Par géographie, le District fédéral central détenait une part de chiffre d'affaires de 41,87 % en 2026, tandis que le District fédéral d'Extrême-Orient devrait croître à un CAGR de 8,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché russe des systèmes d'éclairage adaptatif automobile
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration croissante des marques de voitures particulières chinoises | +2.5% | National, concentré dans les Districts fédéraux central et de la Volga | Court terme (≤ 2 ans) |
| Développement de la production localisée d'éclairage automobile LED | +1.5% | National, avec des gains précoces à Toula (Haval), Viazniki (OSVAR) et le corridor Minsk–Viazniki (Rudensk) | Moyen terme (2–4 ans) |
| Demande d'une meilleure visibilité nocturne dans la neige, le brouillard et sur les longues distances | +1.0% | National, amplifié dans les Districts fédéraux de Sibérie, de l'Oural et du Nord-Ouest | Moyen terme (2–4 ans) |
| Intégration de l'éclairage adaptatif avec les systèmes d'aide à la conduite basés sur des caméras | +0.9% | National, avec des gains précoces sur les plateformes équipementières de Moscou et Saint-Pétersbourg | Court à moyen terme (≤ 4 ans) |
| Expansion de l'éclairage adaptatif dans les véhicules premium et de milieu de gamme supérieur | +0.8% | National, avec une concentration précoce dans le District fédéral central (zone métropolitaine de Moscou) | Moyen terme (2–4 ans) |
| Remplacement des systèmes d'éclairage occidentaux importés par des chaînes d'approvisionnement locales et chinoises | +0.7% | National, aigu dans le District fédéral de la Volga (AvtoVAZ/Togliatti) et les zones de production de l'UEEA | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des marques de voitures particulières chinoises
Les plateformes équipementières chinoises constituent une source majeure de demande pour le marché russe de l'éclairage adaptatif automobile. Leurs spécifications de véhicules incluent couramment des systèmes full-LED ou des fonctions de faisceau adaptatif à des niveaux de prix où les modèles précédents utilisaient souvent des lampes halogènes ou au xénon statique, de sorte que les nouveaux véhicules entrent dans le parc national avec un niveau de contenu d'éclairage plus élevé. Cela modifie le parc installé à mesure que les nouveaux crossovers remplacent les anciens véhicules et accroît la pertinence des pièces et diagnostics compatibles avec la plateforme. La production locale permet également d'appliquer ces spécifications lors de l'assemblage plutôt que de les ajouter ultérieurement par le biais d'importations, ce qui peut simplifier l'intégration des commandes avec l'électronique existante du véhicule. Il en résulte un parc plus important nécessitant un calibrage spécifique à la plateforme, des réparations et des commandes électroniques compatibles tout au long de sa durée de vie. Les différences entre les configurations chinoises et russes peuvent encore créer une opportunité sur le marché secondaire lorsque l'éclairage avancé n'est pas inclus en usine, notamment pour les propriétaires souhaitant des améliorations qui doivent rester compatibles avec les caméras, capteurs et unités de commande d'origine.
Développement de la production localisée d'éclairage automobile LED
Le retrait de plusieurs fournisseurs occidentaux a accru l'importance de la production régionale d'éclairage sur le marché russe de l'éclairage adaptatif automobile. À la suite d'un programme d'investissement, Rudensk JSC a atteint sa capacité de conception pour les phares LED de nouvelle génération et a signalé un niveau élevé de localisation des produits [1]. L'entreprise fournit des produits d'éclairage à KAMAZ, NizhKomAvto et Rostselmash. NPP Losev a également achevé la substitution aux importations pour les modules LED utilisés dans les unités Lada Vesta fournies par Avtosvet LLC à AvtoVAZ. OSVAR fournit des systèmes d'éclairage aux constructeurs automobiles nationaux, notamment KAMAZ, AvtoVAZ, GAZ Group et UAZ. Bien que les usines régionales puissent soutenir les volumes pour les plateformes de véhicules grand public, les fournisseurs chinois restent importants pour les configurations LED matricielles et à pixels plus avancées.
Demande d'une meilleure visibilité nocturne dans la neige, le brouillard et sur les longues distances
Les conditions de conduite difficiles soutiennent la demande d'éclairage capable d'améliorer la gestion du faisceau et la visibilité. Les longs trajets dans des zones froides et reculées font de la portée des feux de route et de la stabilité thermique des considérations importantes pour les produits. La neige, le brouillard et la faible luminosité diurne augmentent la valeur pratique des fonctions adaptatives pour les conducteurs et les exploitants de flottes. Le marché russe de l'éclairage adaptatif automobile présente donc un cas d'usage qui va au-delà du style des véhicules premium. Les régions de Sibérie, de l'Oural et du Nord-Ouest peuvent offrir des conditions exigeantes pour la validation des produits. Ces conditions créent également une demande pour les prestataires de services capables d'entretenir les caméras, les capteurs et l'alignement du faisceau.
Intégration de l'éclairage adaptatif avec les systèmes d'aide à la conduite basés sur des caméras
L'éclairage adaptatif est de plus en plus lié à l'architecture d'aide à la conduite basée sur des caméras. Le contrôle des feux de route utilise les données des caméras orientées vers l'avant, tandis que la même plateforme de véhicule peut utiliser des caméras pour le maintien de voie et l'évitement des collisions. Ce matériel partagé peut rendre les fonctions d'éclairage plus pratiques à inclure dans les packages électroniques des véhicules. Le marché russe de l'éclairage adaptatif automobile bénéficie lorsque les équipementiers utilisent des unités de commande et des capteurs communs pour plusieurs fonctions de sécurité. Les systèmes LED qui dépassent les seuils de flux lumineux spécifiés nécessitent également un nivellement automatique du faisceau dans le cadre réglementaire applicable de sécurité des véhicules de l'UEEA. Ces exigences encouragent une conception intégrée et un calibrage au niveau du véhicule plutôt qu'un simple remplacement des unités de lampes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sanctions, restrictions à l'importation et incertitude liée aux importations parallèles | -2.1% | National, avec un impact aigu en dehors des Districts fédéraux central et du Nord-Ouest | Court terme (≤ 2 ans) |
| Accès incohérent aux semi-conducteurs importés, capteurs et composants optiques spécialisés | -1.1% | National, avec une exposition aiguë dans les chaînes d'approvisionnement orientales réacheminées via la Turquie et les Émirats arabes unis | Court à moyen terme (≤ 4 ans) |
| Coût élevé et disponibilité limitée des composants LED matriciels, LED à pixels et laser | -0.8% | National, avec un impact disproportionné dans les Districts fédéraux de Sibérie, de l'Oural et d'Extrême-Orient | Long terme (≥ 4 ans) |
| Capacité de calibrage et de service fragmentée en dehors des grandes villes russes | -0.5% | National, le plus aigu dans les Districts fédéraux de Sibérie, d'Extrême-Orient et du Caucase du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Sanctions, restrictions à l'importation et incertitude liée aux importations parallèles
Les restrictions d'approvisionnement créent des frictions à plusieurs étapes de la chaîne d'approvisionnement de l'éclairage adaptatif. Les pièces optiques spécialisées, les commandes à semi-conducteurs, les capteurs et les modules d'éclairage peuvent nécessiter des voies d'approvisionnement plus longues et moins prévisibles. Le retrait des composants Hyundai et KIA de la liste approuvée des importations parallèles en mai 2025 a réduit les options d'approvisionnement formelles pour certains véhicules de marque coréenne. Cela affecte particulièrement les entreprises du marché secondaire qui entretiennent des véhicules plus anciens avec des modules électroniques intégrés. Des coûts d'approvisionnement plus élevés peuvent rendre les réparations avancées moins attractives en dehors des plus grands marchés urbains. Le marché russe de l'éclairage adaptatif automobile dépend donc davantage d'un approvisionnement régional compatible et d'une certification fiable que du simple remplacement de lampes conventionnelles.
Coût élevé et disponibilité limitée des composants LED matriciels, LED à pixels et laser
Les systèmes matriciels, LED à pixels et laser restent difficiles à adopter largement en raison du coût de leur architecture électronique. Ils nécessitent des modules de contrôle de pixels, des microcontrôleurs dédiés, des projecteurs et des composants optiques spécialisés, et leur remplacement peut être plus complexe que celui des ensembles LED de base. Ces éléments sont largement liés aux réseaux de production d'Asie de l'Est et peuvent faire face à des incertitudes à l'importation, ce qui affecte à la fois la spécification initiale du véhicule et la disponibilité ultérieure du service. Des prix de véhicules plus élevés peuvent réduire la volonté des acheteurs du marché intermédiaire de sélectionner des options d'éclairage avancées lorsque la fonctionnalité s'ajoute à un ensemble plus large de coûts du véhicule. Les travaux de réduction des coûts par les fabricants chinois pourraient améliorer la position de ces technologies au cours des cycles de modèles ultérieurs et rendre des fonctions plus avancées disponibles sur des plateformes à plus grand volume. En attendant, le marché russe de l'éclairage adaptatif automobile sera orienté vers les systèmes LED avec des coûts d'équipement et de service plus gérables, tandis que les systèmes matriciels et à pixels resteront concentrés dans les véhicules mieux équipés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les plateformes de voitures particulières définissent le schéma de spécification principal
Les voitures particulières représentent 78,29 % de la taille du marché russe de l'éclairage adaptatif automobile en 2026. Cette position reflète le mix produit axé sur les crossovers utilisé par les marques chinoises dans le pays. Haval, Chery, Geely et les programmes d'assemblage local associés équipent un nombre substantiel de véhicules particuliers de systèmes LED et adaptatifs. Ces véhicules définissent le schéma de demande principal pour l'éclairage monté en usine. Le segment des voitures particulières crée également une demande pour les modules de remplacement, les lentilles, les capteurs et le calibrage. Son échelle signifie que les changements de stratégie de niveau de finition peuvent rapidement affecter la base de fournisseurs d'éclairage au sens large.
Les véhicules commerciaux devraient croître à un CAGR de 7,87 % jusqu'en 2032. Les flottes de transport longue distance et les plateformes de camions nationaux soutiennent le besoin d'équipements d'éclairage durables, car les véhicules opèrent souvent sur de longs trajets dans des conditions météorologiques variables et sous charge soutenue. Les relations d'approvisionnement d'OSVAR avec KAMAZ et d'autres constructeurs nationaux sont pertinentes pour cette demande, car les véhicules de flotte ont besoin de pièces pouvant être fournies et entretenues de manière cohérente. Les acheteurs commerciaux se concentrent sur les exigences opérationnelles, la planification de la maintenance et les fonctionnalités liées à la sécurité plutôt que sur la seule différenciation des caractéristiques. Cela donne à la demande des flottes une base différente de la confiance des consommateurs dans les voitures particulières. Le secteur russe de l'éclairage adaptatif automobile peut donc s'appuyer à la fois sur les programmes de crossovers grand public et sur les mises à niveau des véhicules commerciaux, bien que le processus d'achat et les exigences de service diffèrent entre ces groupes de clients.


Par type : l'éclairage avant reste l'application principale
L'éclairage avant adaptatif représente 73,18 % du marché russe de l'éclairage adaptatif automobile en 2026. Les systèmes de phares constituent le principal point d'intégration pour le contrôle du faisceau, le nivellement et les fonctions adaptatives. Ils nécessitent également une homologation de type dans le cadre de l'UEEA, ce qui limite la simple substitution sur le marché secondaire. La pose en usine est donc particulièrement importante pour ce type d'équipement. Le parc installé comprend à la fois des systèmes LED plus récents et des configurations halogènes ou au xénon plus anciennes. L'éclairage avant restera la principale source de revenus car ses ensembles combinent optique, électronique et intégration spécifique au véhicule.
L'éclairage adaptatif intérieur et autres devraient croître à un CAGR de 7,78 % jusqu'en 2032. Les équipementiers chinois utilisent l'éclairage d'ambiance multizone et les réglages sélectionnables par le conducteur pour différencier les véhicules à finition supérieure, ce qui fait de ces caractéristiques une partie de l'expérience globale du véhicule plutôt qu'un achat de remplacement autonome. Cela étend l'éclairage adaptatif au-delà des fonctions de visibilité externe et offre aux fournisseurs de composants une autre voie d'accès aux intérieurs de véhicules. La conception de plateformes premium peut également influencer les attentes en matière de caractéristiques d'éclairage dans d'autres catégories de véhicules à mesure que les acheteurs se familiarisent avec les commandes d'éclairage sélectionnables. FORVIA HELLA et Zeekr ont introduit des phares matriciels SSL|HD Galaxy Diamond à 25 000 pixels en mars 2026, montrant la direction du développement d'éclairage avancé sur les plateformes chinoises. L'effet en Russie sera probablement le plus fort là où les spécifications des plateformes chinoises sont intégrées dans des modèles localisés ou importés et où les constructeurs de véhicules peuvent assurer l'intégration logicielle et électronique nécessaire [2].
Par canal de vente : la pose par l'équipementier d'origine conserve l'avantage structurel
L'équipementier d'origine (OEM) détenait 84,63 % du chiffre d'affaires sur le marché russe de l'éclairage adaptatif automobile en 2026. Les systèmes de faisceau adaptatif nécessitent un calibrage qui reflète les capteurs, la géométrie de suspension et le logiciel de commande de chaque plateforme. L'installation en ligne d'assemblage permet d'effectuer ce travail dans le cadre de la production normale du véhicule. Cela rend la pose en usine plus pratique qu'une adaptation ultérieure pour la plupart des acheteurs. Les canaux équipementiers bénéficient également de l'homologation de type et de l'intégration avec d'autres systèmes électroniques. À mesure que l'assemblage local de véhicules se développe, les fournisseurs d'éclairage ayant des relations avec les plateformes conserveront un avantage clair.
Le marché secondaire devrait croître à un CAGR de 7,69 % jusqu'en 2032. Il sert les propriétaires de véhicules européens d'avant 2022 cherchant des améliorations ou des réparations LED ou adaptatives, notamment lorsque les pièces d'origine nécessitent un remplacement ou que les propriétaires souhaitent une configuration d'éclairage plus récente. Il répond également aux lacunes de fonctionnalités entre les configurations de véhicules pour le marché chinois et le marché russe, où le véhicule peut prendre en charge une fonction absente de son niveau de finition local. La demande de remplacement comprend les modules, capteurs, contrôleurs, lentilles et services de recalibrage. L'authenticité des produits et la qualité du calibrage peuvent varier considérablement en dehors des grandes villes, ce qui rend les diagnostics professionnels importants pour le bon fonctionnement des commandes d'éclairage connectées. Le marché russe de l'éclairage adaptatif automobile a besoin de diagnostics fiables et de pratiques d'installation conformes pour que ce canal se développe sans compromettre la sécurité routière.
Par technologie : la LED est établie tandis que les systèmes matriciels progressent à partir d'une base réduite
L'éclairage avant adaptatif LED détient 59,22 % du marché russe de l'éclairage adaptatif automobile en 2026. La standardisation des équipementiers chinois et les investissements dans la production régionale soutiennent cette position établie. Les ensembles LED offrent une voie accessible vers des fonctions d'éclairage modernes par rapport aux systèmes laser. Ils sont pertinents pour les nouvelles voitures particulières, les véhicules commerciaux et la demande de remplacement. Les unités halogènes et au xénon continuent de servir un parc de véhicules plus ancien, notamment parmi les modèles conservés plutôt que remplacés. Le mix technologique évolue donc sans disparition immédiate des équipements hérités.
Les LED matricielles et à pixels devraient se développer à un CAGR de 7,22 % jusqu'en 2032. Ces architectures offrent une mise en forme du faisceau plus précise que les configurations LED standard car elles utilisent un contrôle plus sophistiqué des éléments d'éclairage individuels. Leur adoption est soutenue par les efforts des fournisseurs chinois pour réduire les coûts de production et améliorer la cohérence de fabrication, notamment à mesure que l'éclairage avancé passe des modèles premium aux finitions de véhicules de milieu de gamme supérieur. Cependant, les composants avancés et les contraintes à l'importation continuent de limiter la pénétration large du marché intermédiaire. L'éclairage laser reste plus restreint car il repose sur des composants spécialisés et ne dispose pas d'une base d'approvisionnement régionale comparable. Le secteur russe de l'éclairage adaptatif automobile continuera à favoriser l'échelle LED conventionnelle avant que les systèmes matriciels ne deviennent un standard plus large, même si le développement des produits accroît la sensibilisation des consommateurs à leurs capacités.


Par fonction : le contrôle automatique des feux de route offre le point d'entrée le plus large
Le contrôle automatique des feux de route représente 33,11 % du marché russe de l'éclairage adaptatif automobile en 2026. La fonction utilise une caméra orientée vers l'avant pour commuter le schéma de faisceau en fonction des conditions routières et des autres véhicules. Elle ne nécessite pas les pièces mécaniques complexes ou optiques haute résolution utilisées par certaines autres fonctions adaptatives. Cela la rend adaptée aux finitions de véhicules d'entrée et de milieu de gamme. Les équipementiers chinois peuvent inclure la fonction aux côtés d'autres caractéristiques basées sur des caméras. Sa large adoption crée une base pour des fonctions d'éclairage plus avancées au fil du temps.
L'éclairage avant adaptatif, le virage et la courbe devraient croître à un CAGR de 7,29 % jusqu'en 2032. Ces systèmes ajustent la géométrie du faisceau en réponse à la direction de braquage et aux conditions routières, aidant à diriger la lumière vers la trajectoire prévue du conducteur lors des virages et autres manœuvres de tournant. Ils sont pertinents pour l'utilisation des SUV sur les routes secondaires et les itinéraires avec des virages fréquents, où un schéma de faisceau fixe peut ne pas répondre à toutes les conditions de conduite. Les systèmes peuvent nécessiter des modules pivotants, des commandes et un calibrage spécifique au véhicule. Leur valeur est étroitement liée à la qualité des capteurs et de l'électronique associée, car des données d'entrée inexactes peuvent réduire l'efficacité de l'ajustement du faisceau. Le nivellement dynamique reste important pour les véhicules commerciaux chargés et les grands crossovers où l'assiette du véhicule peut affecter le schéma de faisceau.
Par composant : les ensembles de lampes dominent le chiffre d'affaires actuel, tandis que les capteurs gagnent en importance
Les ensembles de lampes représentent 46,62 % du marché russe de l'éclairage adaptatif automobile en 2026. Les unités LED complexes et matricielles ont une valeur plus élevée que les ensembles halogènes qu'elles remplacent. Les volumes d'assemblage sont étroitement liés à la production des équipementiers et aux programmes d'installation en usine. Le composant comprend le boîtier physique, l'optique, les LED et les pièces électroniques associées. Sa large part reflète la valeur directe de l'unité d'éclairage finie. La production régionale d'unités complètes peut également réduire l'exposition à certains sous-composants importés.
Les capteurs et caméras devraient croître à un CAGR de 8,11 % jusqu'en 2032. Une caméra utilisée pour le contrôle des feux de route peut également prendre en charge le maintien de voie, l'évitement des collisions et les fonctions de surveillance du conducteur, permettant à une plateforme de véhicule d'utiliser des données d'entrée connexes pour plusieurs systèmes. Ce chevauchement connecte l'électronique d'éclairage à l'architecture d'aide à la conduite plus large et accroît l'importance de la compatibilité logicielle. Les fournisseurs capables de fournir à la fois l'éclairage et l'électronique peuvent avoir un avantage dans les achats des équipementiers car ils peuvent répondre à plusieurs exigences liées dans le cadre d'un seul programme de véhicule. Les contrôleurs et actionneurs restent nécessaires pour le mouvement du faisceau et la réponse du système. Le secteur russe de l'éclairage adaptatif automobile devient par conséquent plus dépendant de l'intégration électronique que de la seule optique, tout en nécessitant des ensembles de lampes robustes capables de fonctionner dans des conditions exigeantes.
Analyse géographique
Le District fédéral central représente 41,87 % du marché russe de l'éclairage adaptatif automobile en 2026. Moscou concentre la demande pour les modèles Haval et Tank de spécification supérieure, ainsi qu'une large population conservée de véhicules européens d'avant 2022, de sorte que les besoins en véhicules neufs et en remplacement sont présents dans le même réseau de services régional. Ces véhicules soutiennent la demande liée aux équipementiers et l'activité de mise à niveau ou de réparation, notamment les ensembles de lampes de remplacement, les modules de commande et le recalibrage lorsque les composants connectés nécessitent un entretien. Le district central bénéficie également de la densité des concessionnaires et d'une capacité de service établie, ce qui le positionne mieux pour gérer les systèmes dépendant de diagnostics spécialisés. Le District fédéral de la Volga est important car il comprend l'usine d'AvtoVAZ à Togliatti et est directement lié à la production automobile nationale. L'activité locale sur les modules LED impliquant NPP Losev et Avtosvet LLC lie la demande régionale aux calendriers de production nationaux, à la disponibilité des composants et au rythme auquel les modèles construits localement adoptent des configurations d'éclairage plus avancées.
Le District fédéral du Nord-Ouest reste une région active du marché secondaire en raison de son large parc de véhicules conservés. Saint-Pétersbourg avait précédemment été un centre de production pour Toyota et Hyundai, et le parc hérité nécessite encore des pièces compatibles et un service lorsque les composants d'éclairage électronique ou les commandes associées ont besoin d'un remplacement. Le District fédéral de l'Oural constitue un point d'introduction pertinent pour les plateformes de véhicules chinois, offrant aux acheteurs locaux une exposition aux caractéristiques d'éclairage LED et adaptatif actuelles. Les districts du Sud et du Caucase du Nord ont connu de fortes baisses des ventes de voitures neuves en 2025. Leur plus grande sensibilité aux hausses de prix des véhicules peut limiter l'adoption d'options d'éclairage adaptatif plus coûteuses, car ces caractéristiques entrent en concurrence avec d'autres coûts d'achat de véhicules. Ces districts peuvent donc dépendre davantage du remplacement et de la réparation LED de base que des caractéristiques premium d'usine, tandis que l'ampleur de la demande de services reste liée au parc de véhicules existant.
Le District fédéral d'Extrême-Orient devrait croître à un CAGR de 8,09 % jusqu'en 2032. Les importations japonaises à conduite à droite restent importantes dans cette zone et nécessitent un calibrage, un remplacement de capteurs et une recertification du schéma de faisceau, notamment lorsque les véhicules doivent satisfaire aux exigences techniques locales après importation. Cela produit un profil de demande sur le marché secondaire qui diffère de celui des régions principalement portées par les nouvelles ventes de véhicules chinois, car il comprend des travaux sur des véhicules déjà équipés de systèmes adaptatifs installés en usine. La Sibérie a connu une demande plus faible en véhicules neufs, mais les modèles Haval assemblés localement introduisent des systèmes LED adaptatifs dans les concessions du marché intermédiaire et élargissent le parc installé potentiel. Le climat rigoureux et les distances rendent les pièces durables et l'alignement correct du faisceau particulièrement pertinents dans les deux zones, car les propriétaires de véhicules peuvent disposer de moins d'options de service pratiques. Le marché russe de l'éclairage adaptatif automobile dispose d'un double canal de demande en Extrême-Orient, combinant les véhicules importés japonais avec la pénétration croissante des marques chinoises et les besoins d'accompagnement en pièces, calibrage et entretien conforme.
Paysage concurrentiel
Concentration du Marché
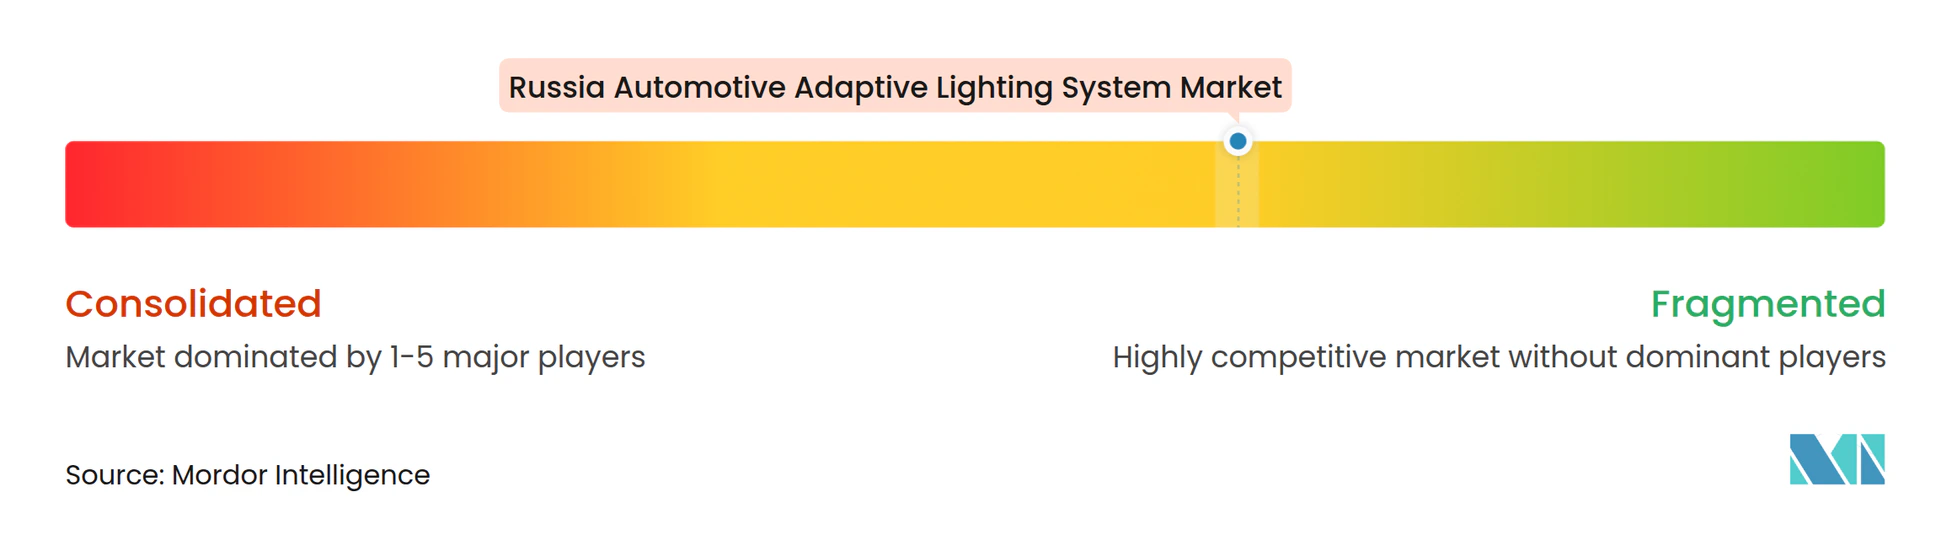
Le marché russe de l'éclairage adaptatif automobile est modérément fragmenté. Les producteurs nationaux et biélorusses servent les plateformes équipementières russes, tandis que les fournisseurs chinois accèdent au marché via des programmes de véhicules localisés en Russie ou importés en Russie. OSVAR JSC et Avtosvet LLC ont établi des relations équipementières avec AvtoVAZ, KAMAZ, GAZ Group et UAZ, qui lient leur approvisionnement en éclairage aux plans de production des plateformes nationales. Ces relations offrent une voie stable vers les volumes de production nationaux et rendent la continuité des fournisseurs importante pour les opérations des équipementiers. Rudensk a ajouté des capacités internes de lentilles optiques et de circuits imprimés, ce qui réduit son exposition aux intrants importés et soutient la disponibilité régionale des ensembles LED. L'environnement concurrentiel comprend donc à la fois une capacité de fabrication locale et un approvisionnement intégré de rang 1 chinois, chaque groupe servant différents programmes de véhicules et exigences d'équipement.
Les fournisseurs chinois sont positionnés grâce à la croissance des plateformes équipementières chinoises en Russie. Leur rôle est le plus fort dans les systèmes LED avancés, matriciels et à pixels spécifiés dans le cadre du programme de véhicule, plutôt que ceux sélectionnés via une décision d'achat locale distincte après l'arrivée du véhicule en Russie. Cela leur donne accès à la demande d'usine sans nécessiter un réseau de vente séparé sur le marché secondaire. Les fournisseurs régionaux restent importants là où les équipementiers nationaux nécessitent une production fiable, un support de service et une familiarité locale avec les besoins des plateformes. L'équilibre concurrentiel dépend également de la disponibilité de composants conformes et de l'électronique associée, car les systèmes adaptatifs doivent fonctionner comme une fonction intégrée du véhicule. Les entreprises capables de gérer à la fois le matériel d'éclairage et les systèmes de commande ont une position plus complète sur le marché russe de l'éclairage adaptatif automobile et peuvent répondre aux exigences tant pour l'installation initiale que pour le remplacement ultérieur.
La collaboration de FORVIA HELLA en mars 2026 avec Zeekr sur les phares matriciels SSL|HD Galaxy Diamond à 25 000 pixels fournit une référence pour la technologie d'éclairage haute résolution. La fourniture continue par Rudensk de phares LED à KAMAZ, NizhKomAvto et Rostselmash montre l'importance parallèle de la capacité de production régionale pour les programmes de véhicules russes. L'évaluation de la conformité EAC et la documentation d'homologation de type créent une barrière pour les fournisseurs informels car les équipements compatibles doivent satisfaire aux exigences au niveau du véhicule et fonctionner avec les systèmes électroniques du véhicule. Les fournisseurs établis peuvent s'appuyer sur leurs certifications et leurs relations avec les équipementiers pour protéger leur position, tandis que les fournisseurs sans ces capacités font face à une barrière à l'entrée plus élevée.
Leaders du secteur russe des systèmes d'éclairage adaptatif automobile
-
Changzhou Xingyu Automotive Lighting Systems Co., Ltd.
-
FORVIA SE
-
Stanley Electric Co., Ltd.
-
ams-OSRAM AG
-
Koninklijke Philips NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Le Fonds de développement industriel a révélé qu'il avait accordé un prêt de 1,6 milliard RUB (20,4 millions USD) à Lighting Solutions JSC, un fabricant russe d'éclairage automobile. Le prêt est destiné à soutenir les capacités de production de l'entreprise et à élargir sa présence sur le marché national de l'éclairage automobile.
- Janvier 2026 : L'Union nationale de l'automobile (NAS) a soumis une proposition à Vladimir Kolokoltsev, chef du Ministère des affaires intérieures de la Fédération de Russie. L'appel note que l'union reçoit régulièrement des plaintes concernant des véhicules équipés de dispositifs d'éclairage non conformes aux normes, notamment des lampes au xénon et LED, ainsi que des véhicules avec des systèmes d'échappement modifiés.
Périmètre du rapport sur le marché russe des systèmes d'éclairage adaptatif automobile
Le périmètre du rapport sur le marché russe des systèmes d'éclairage adaptatif automobile est segmenté par type de véhicule, type, canal de vente, technologie, fonction, composant et géographie. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par type, le marché est segmenté en éclairage avant, arrière, intérieur et autres éclairages adaptatifs. Par canal de vente, le marché est segmenté en équipementier d'origine et marché secondaire. Par technologie, le marché est segmenté en halogène adaptatif et xénon, éclairage avant adaptatif LED, LED matricielle et à pixels, éclairage laser et autres technologies d'éclairage adaptatif. Par fonction, le marché est segmenté en éclairage avant adaptatif, virage et courbe, contrôle automatique des feux de route, nivellement dynamique et autres fonctions d'éclairage adaptatif. Par composant, le marché est segmenté en ensemble de lampes, contrôleur, capteurs et caméras, actionneurs et modules de nivellement et autres composants, et par géographie, le marché est segmenté en District fédéral central, District fédéral de la Volga, District fédéral du Nord-Ouest, Districts fédéraux du Sud et du Caucase du Nord, District fédéral de l'Oural, District fédéral de Sibérie et District fédéral d'Extrême-Orient. Les prévisions du marché sont fournies en termes de valeur (USD).
Par type de véhicule
| Voitures particulières |
| Véhicules commerciaux |
Par type
| Avant |
| Arrière |
| Éclairage adaptatif intérieur et autres |
Par canal de vente
| Équipementier d'origine |
| Marché secondaire |
Par technologie
| Halogène adaptatif et xénon |
| Éclairage avant adaptatif LED |
| LED matricielle et à pixels |
| Éclairage laser |
| Autres technologies d'éclairage adaptatif |
Par fonction
| Éclairage avant adaptatif, virage et courbe |
| Contrôle automatique des feux de route |
| Nivellement dynamique |
| Autres fonctions d'éclairage adaptatif |
Par composant
| Ensemble de lampes |
| Contrôleur |
| Capteurs et caméras |
| Actionneurs et modules de nivellement |
| Autres composants |
Par géographie
| District fédéral central |
| District fédéral de la Volga |
| District fédéral du Nord-Ouest |
| Districts fédéraux du Sud et du Caucase du Nord |
| District fédéral de l'Oural |
| District fédéral de Sibérie |
| District fédéral d'Extrême-Orient |
| Par type de véhicule | Voitures particulières |
| Véhicules commerciaux | |
| Par type | Avant |
| Arrière | |
| Éclairage adaptatif intérieur et autres | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire | |
| Par technologie | Halogène adaptatif et xénon |
| Éclairage avant adaptatif LED | |
| LED matricielle et à pixels | |
| Éclairage laser | |
| Autres technologies d'éclairage adaptatif | |
| Par fonction | Éclairage avant adaptatif, virage et courbe |
| Contrôle automatique des feux de route | |
| Nivellement dynamique | |
| Autres fonctions d'éclairage adaptatif | |
| Par composant | Ensemble de lampes |
| Contrôleur | |
| Capteurs et caméras | |
| Actionneurs et modules de nivellement | |
| Autres composants | |
| Par géographie | District fédéral central |
| District fédéral de la Volga | |
| District fédéral du Nord-Ouest | |
| Districts fédéraux du Sud et du Caucase du Nord | |
| District fédéral de l'Oural | |
| District fédéral de Sibérie | |
| District fédéral d'Extrême-Orient |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'éclairage adaptatif automobile en Russie ?
Le marché russe de l'éclairage adaptatif automobile devrait croître à un CAGR de 7,02 % de 2027 à 2032, pour atteindre 221,29 millions USD d'ici 2032.
Quelle catégorie de véhicules génère la plus forte demande en éclairage adaptatif en Russie ?
Les voitures particulières sont en tête avec une part de 78,29 % en 2026, soutenues par les programmes de produits des équipementiers chinois axés sur les crossovers.
Pourquoi les canaux équipementiers représentent-ils la majorité des ventes d'éclairage adaptatif ?
L'équipementier d'origine représentait 84,63 % en 2026 car les systèmes adaptatifs nécessitent un calibrage spécifique au véhicule avec les caméras, la géométrie de suspension et le logiciel de commande.
Quel composant affiche la croissance projetée la plus forte ?
Les capteurs et caméras devraient croître à un CAGR de 8,11 % jusqu'en 2032 car l'éclairage adaptatif partage de plus en plus le matériel avec les systèmes d'aide à la conduite.
Quelle région russe affiche la croissance attendue la plus rapide ?
Le District fédéral d'Extrême-Orient devrait croître à un CAGR de 8,09 % jusqu'en 2032, soutenu par les importations japonaises et les ventes croissantes de véhicules chinois.