
Größe und Marktanteil des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
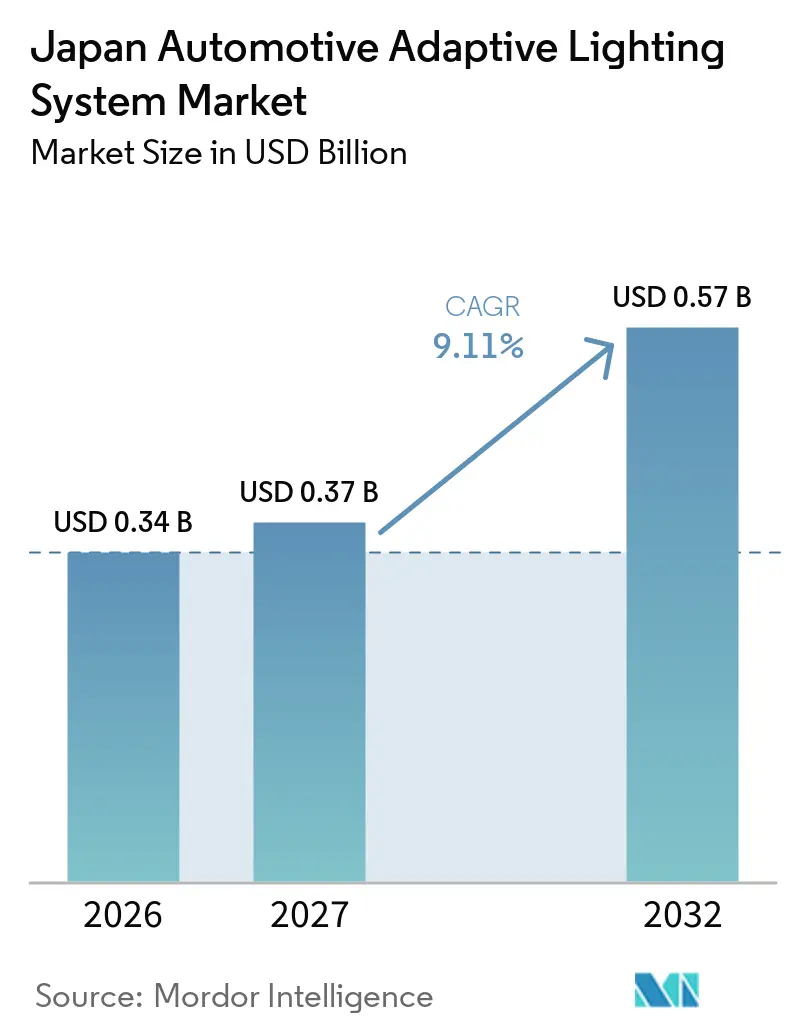
| Marktgröße im Basisjahr (2026) | 0.34 Milliarden US-Dollar |
| Marktgröße (2027) | 0.37 Milliarden US-Dollar |
| Marktgröße (2032) | 0.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.11 % |
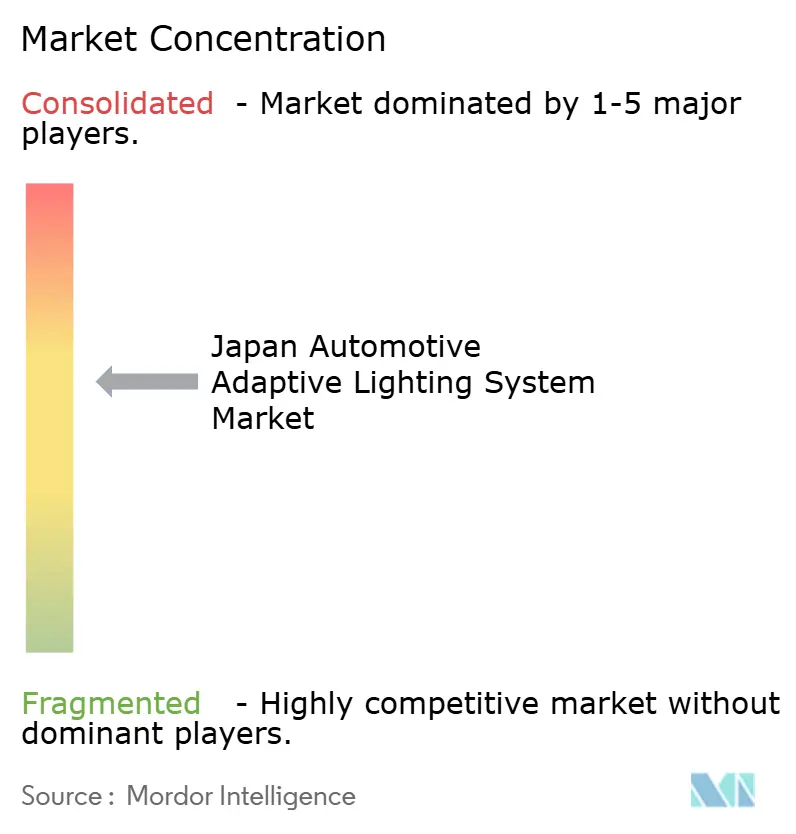
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme von Mordor Intelligence
Die Marktgröße des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme wurde im Jahr 2026 auf 0,34 Milliarden USD geschätzt, soll im Jahr 2027 einen Wert von 0,37 Milliarden USD erreichen und wird bis 2032 voraussichtlich auf 0,57 Milliarden USD anwachsen, mit einem CAGR von 9,11 % von 2027 bis 2032. Das inländische Wachstum verlagert sich von der grundlegenden Einhaltung gesetzlicher Vorschriften hin zur Differenzierung auf Basis der Leistung von Matrix-LED- und Laser-Scheinwerfern, wobei Erstausrüster (OEMs) Pixeldichte, Reaktionslatenz und V2X-Kompatibilität optimieren, um überlegene JNCAP-Bewertungen und Versicherungsanreize zu sichern. Die Dominanz von Personenkraftwagen nimmt ab, da Logistikunternehmen leichte Nutzfahrzeuge (LCVs) nachrüsten, um die Haftung bei nächtlichen Unfällen zu reduzieren, während eine alternde Fahrerbevölkerung blendfreie Beleuchtung zu einem politisch relevanten Sicherheitsthema macht. Der Wettbewerbsdruck konzentriert sich auf softwaregesteuerte Strahlregelung, die Lenkwinkel-, Frontkamera- und ETC-2.0-Verkehrsdaten zusammenführt und Beleuchtungsmodule in ADAS-Subsysteme verwandelt. Engpässe in der Halbleiterversorgung für hochauflösende LED-Matrizen und ein Mangel an ausgebildeten Aftermarket-Technikern stellen kurzfristige operative Risiken dar, treiben Anbieter jedoch auch dazu an, Over-the-Air (OTA)-Kalibrierung und Ferndiagnose anzubieten, um die Garantieintegrität zu wahren.
Wichtigste Erkenntnisse des Berichts
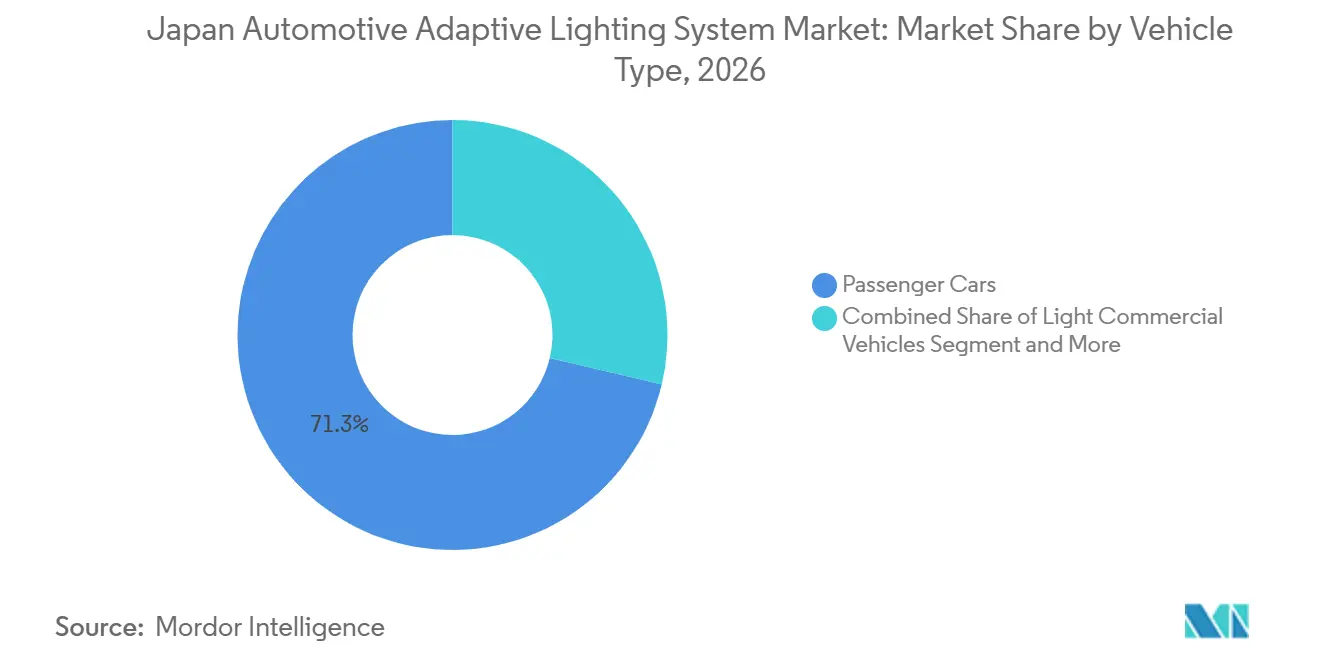
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 71,26 % am japanischen Markt für adaptive Kfz-Beleuchtungssysteme, während leichte Nutzfahrzeuge bis 2032 mit einem CAGR von 10,13 % wachsen sollen.
- Nach Beleuchtungstyp entfiel im Jahr 2026 ein Umsatzanteil von 87,73 % auf adaptive Frontbeleuchtung; adaptive Hecksysteme werden voraussichtlich bis 2032 mit einem CAGR von 10,16 % wachsen.
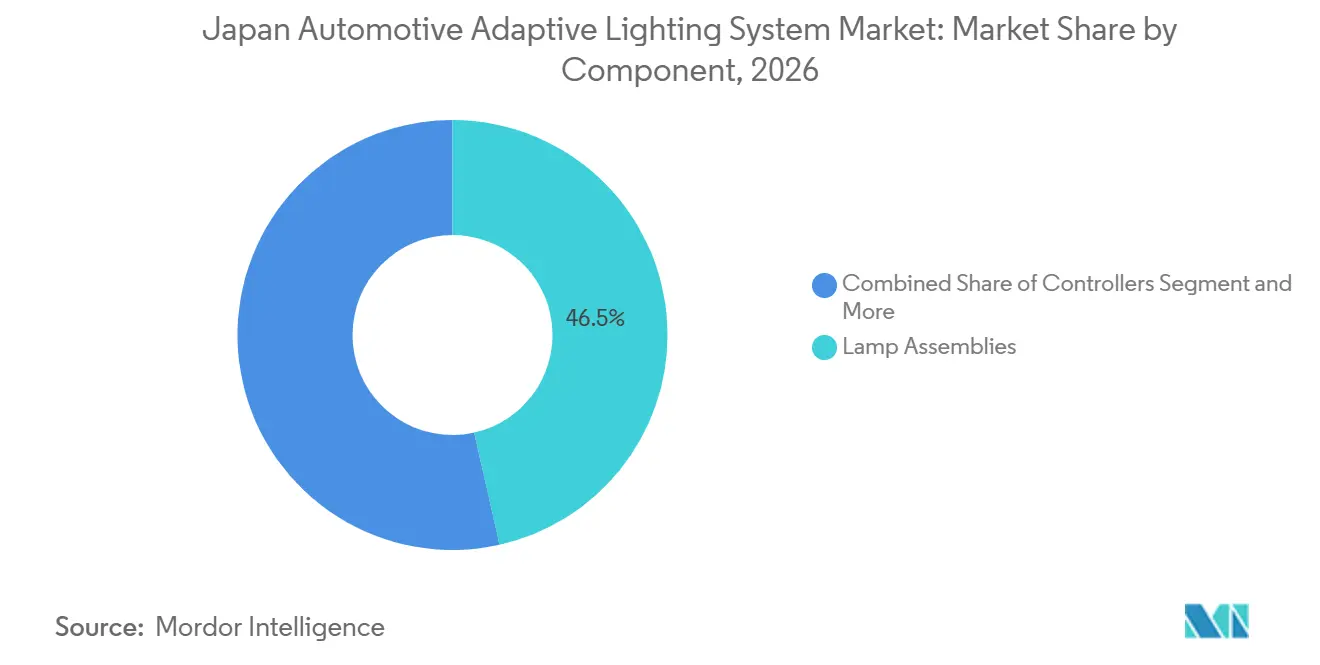
- Nach Komponente entfielen im Jahr 2026 46,52 % des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme auf Leuchteneinheiten, wobei Steuergeräte mit einem CAGR von 11,21 % bis 2032 das stärkste Wachstum verzeichnen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 83,35 % des Umsatzes auf den OEM-Kanal, während Aftermarket-Installationen bis 2032 voraussichtlich mit einem CAGR von 11,18 % zunehmen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im japanischen Markt für adaptive Kfz-Beleuchtungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere japanische Sicherheitsvorschriften für Fahrzeugbeleuchtung | +2.1% | National | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration von ADAS und autonomem Fahren | +1.8% | National | Langfristig (≥ 4 Jahre) |
| Wachsende Verbrauchernachfrage nach Premium-Sicherheit und Nachtsichtbarkeit | +1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Kostensenkung bei LED/Laser beschleunigt OEM-Einführung | +1.3% | National | Mittelfristig (2–4 Jahre) |
| Demografischer Wandel durch alternde Fahrer treibt regulatorischen Impuls voran | +1.2% | National | Langfristig (≥ 4 Jahre) |
| Smart-City-Pilotprojekte erfordern V2I-fähige Beleuchtungsmodule | +0.9% | Ballungsräume Tokio und Osaka | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere japanische Sicherheitsvorschriften für Fahrzeugbeleuchtung
Japans Umsetzung der UN-Regelung R149 und das Bewertungsschema des JNCAP der Nationalen Behörde für Kraftfahrzeugsicherheit und Opferhilfe (NASVA) haben die Leistungsanforderungen über einfache automatische Einschaltscheinwerfer hinaus angehoben. Höhere JNCAP-Punkte belohnen blendfreie adaptive Scheinwerfer, die einzelne Pixel dimmen, was OEMs dazu veranlasst, sensorbasierte Beleuchtung in neue Modelle zu integrieren, um überlegene Sicherheitsbewertungen zu erzielen [1]. Die doppelte Zertifizierung – UN-Konformität auf Geräteebene und Genehmigung auf Installationsebene, geprüft durch das Nationale Labor für Verkehrssicherheit und Umwelt (NTSEL) – verlängert die Vorlaufzeiten für Lieferanten, die mit den inländischen Verfahren nicht vertraut sind, und stärkt die Marktstellung etablierter Anbieter mit bestehenden MLIT-Beziehungen [2]. Infolgedessen wird adaptive Beleuchtung mit umfassenderen ADAS-Paketen wie Mazdas i-ACTIVSENSE gebündelt, was Versicherungsrabatte freischaltet, die Flottenkäufer überzeugen.
Zunehmende Integration von ADAS und autonomem Fahren
Toyotas LED-Array-Adaptiv-Fernlichtsystem, Hondas adaptiver Fahrlichtstrahl und Nissans adaptive LED-Scheinwerfer veranschaulichen einen jahrzehntelangen Wandel von reaktiver Strahlumschaltung hin zu prädiktiver Beleuchtung, die mit Frontkamera-, Geschwindigkeits- und Navigationsdaten verknüpft ist [3]. Die Level-4-Richtlinien der Nationalen Polizeibehörde verbieten den nächtlichen autonomen Betrieb, sofern keine Fußgängererkennung gewährleistet ist, was hochauflösende adaptive Beleuchtung zu einer Voraussetzung für erweiterte automatisierte Fahrbereiche macht. OEMs, die Strahlmuster mit Kollisionswarnung und Spurhalteassistenzsystemen harmonisieren, gewinnen regulatorische Flexibilität, um automatisierte Betriebszeiten zu verlängern, was die Fahrzeugauslastungskennzahlen für Fahrdienst- und Logistikflotten verbessert.
Wachsende Verbrauchernachfrage nach Premium-Sicherheit und Nachtsichtbarkeit
Unfallstatistiken des Kabinettsbüros zeigen, dass die Mehrheit der Fußgängertodesfälle nachts stattfindet – eine Zahl, die ältere Fahrer dazu veranlasst hat, Modelle mit dem Support-Car-S-Label zu bevorzugen, das adaptive Scheinwerfer als empfohlene Technologie aufführt. Versicherer gewähren nun Prämienreduzierungen für Fahrzeuge, die im Rahmen dieses Programms zertifiziert sind, was den Verbraucherzug verstärkt. Lexus' zweistufiges adaptives Fernlichtsystem verwendet 24 individuell gesteuerte LEDs, um die Schilderbeleuchtung aufrechtzuerhalten und gleichzeitig den Gegenverkehr abzuschirmen, und veranschaulicht, wie Premiummarken Sicherheitsdifferenzierung monetarisieren. Steigende Adoptionsraten haben die Durchdringung adaptiver Beleuchtung bei Neufahrzeugen auf eine erhebliche Rate gehoben, weit vor den reinen Mandatszeitplänen – bitte die Durchdringungszahl aus dem Modell einfügen oder den Satz streichen.
Kostensenkung bei LED/Laser beschleunigt OEM-Einführung
Steigende Produktionsvolumina und Fortschritte bei integrierten Schaltkreisen haben die Kosten von LED-Matrixsystemen pro Fahrzeug erheblich gesenkt und deren weitverbreitete Einführung unterstützt. ams OSRAM hat bedeutende Design-Wins für sein hochpixeliges EVIYOS-Array erzielt, was darauf hindeutet, dass die Hardware wirtschaftlich zugänglicher geworden ist. Gleichzeitige Investitionen in LiDAR-Laserdioden verteilen die Forschungs- und Entwicklungskosten auf höhere Volumina und senken die Stückpreise weiter. Da Preisbarrieren sinken, standardisieren Hersteller im mittleren Fahrzeugsegment zunehmend Matrix-LED-Systeme, was die Technologielücke zwischen Mainstream- und Luxusfahrzeugen verringert.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Modul- und Integrationskosten | -1.4% | National | Kurzfristig (≤ 2 Jahre) |
| Komplexe Elektronik- und Fahrzeughomologierungsverfahren | -0.8% | National, mit Auswirkungen auf Importeure | Mittelfristig (2–4 Jahre) |
| Enge inländische Halbleiterversorgung für hochauflösende LED-Matrizen | -0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachkompetenz von Aftermarket-Technikern verursacht Garantierisiken | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Modul- und Integrationskosten
Vollständige adaptive Beleuchtungspakete, einschließlich Sensoren, Verkabelung und Kalibrierungsarbeiten, kosten erheblich mehr als statische LED-Scheinwerfersysteme. Koito hat erhebliche Investitionen getätigt, um die Kapazität zu erweitern, was den erforderlichen Umfang zur Deckung der Fixkosten verdeutlicht. Kleinere OEMs haben jedoch Schwierigkeiten, die Softwarevalidierungskosten auf Modelle mit begrenztem Volumen zu verteilen. Flottenoperatoren, die die Gesamtbetriebskosten priorisieren, verzögern LCV-Upgrades, während sie auf sinkende Nachrüstpreise warten. Dieser Trend dämpft die kurzfristige Nachfrage.
Komplexe Elektronik- und Fahrzeughomologierung
Japans zweistufige Genehmigung – UN-Gerätezertifizierung und NTSEL-Installationstests – verlängert die Programmzeitpläne für unbekannte Marktteilnehmer um 12 bis 18 Monate. Lieferanten müssen digitale Nachweise in das UNECE-DETA-System hochladen und anschließend eine separate nationale Überprüfung durchlaufen, was die Entwicklungsbudgets erhöht. Importabhängige Komponenten unterliegen zusätzlichem Zollaufwand gemäß dem Straßenfahrzeuggesetz, was ausländische Tier-2-Lieferanten davon abhält, den Markt zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Leichte Nutzfahrzeuge gewinnen an Bedeutung
Das Personenkraftwagenssegment machte im Jahr 2026 71,26 % des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme aus, gestützt durch strenge JNCAP-Tests, die die Einführung von Sicherheitsfunktionen auf Privatfahrzeuge ausrichten. Die Nachfrage nach leichten Nutzfahrzeugen ist bereit, mit einem CAGR von 10,13 % zu wachsen, da E-Commerce-Logistikflotten auf die Reduzierung nächtlicher Unfälle und niedrigere Versicherungskosten durch die Einhaltung des Support-Car-S-Standards abzielen.
Flottenumrüstungen profitieren von den 1.600 ITS-Punkten des ETC 2.0 auf Schnellstraßen, die Stau- und Hindernisdaten in adaptive Steuergeräte einspeisen, die Strahlen für bevorstehende Verkehrscluster vorformen. Toyotas Smart-Road-Stud-Pilotprojekt in Kure City zeigt, wie V2I-Kooperation die Sichtbarkeit über den Scheinwerferbereich hinaus erweitert – eine Synergie, die besonders für leichte Nutzfahrzeuge auf städtischen Lieferrouten wertvoll ist. OEM-Anreize, wie zinslose Sicherheitsdarlehen, beschleunigen die Einführung bei Kleinstpaketbetreibern und positionieren leichte Nutzfahrzeuge als die am schnellsten wachsende Fahrzeugklasse im japanischen Markt für adaptive Kfz-Beleuchtungssysteme.

Nach Beleuchtungstyp: Hecksysteme gewinnen an Bedeutung
Die adaptive Frontbeleuchtung dominierte und machte im Jahr 2026 87,73 % der Installationen aus – ein direktes Spiegelbild des Frontalbeleuchtungs-Testprotokolls des JNCAP. Adaptive Hecksysteme werden jedoch bis 2032 voraussichtlich mit einem CAGR von 10,16 % wachsen, angetrieben durch Smart-City-Pilotprojekte in Tokio und Osaka, die V2I-fähige Heckleuchtenmodule für das vernetzte Verkehrsmanagement erfordern. Diese Pilotprojekte unterstützen die Entwicklung intelligenter Verkehrsinfrastruktur, indem sie die Echtzeitkommunikation zwischen Fahrzeugen und Straßenseitensystemen ermöglichen.
Heckmodule kommunizieren die Spurwechselabsicht durch für Menschen sichtbare und maschinenlesbare Muster und adressieren die Bedenken der Nationalen Polizeibehörde hinsichtlich mehrdeutiger Blinksignale im gemischten Autonomieverkehr. Der 5,9-GHz-V2X-Fahrplan des Ministeriums für innere Angelegenheiten und Kommunikation positioniert Heckleuchtensteuergeräte als Niederlatenz-Sender des Fahrzeugstatus und ermöglicht einen schnelleren Datenaustausch in vernetzten Verkehrsumgebungen. Diese Anforderung erhöht den Softwareanteil jeder Heckleuchteneinheit, unterstützt die Integration fortschrittlicher Kommunikationsfähigkeiten und diversifiziert die Umsatzströme über Frontleuchteneinheiten hinaus.
Nach Komponente: Steuergeräte führen das Wachstum an
Leuchteneinheiten machten im Jahr 2026 46,52 % des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme aus, aber Steuergeräteeinheiten werden voraussichtlich das schnellste Wachstum mit einem CAGR von 11,21 % verzeichnen. Moderne Steuergeräte verarbeiten Kamera-, Radar- und Navigationsdaten in Echtzeit, um die Pixelhelligkeit mit hoher Präzision zu modulieren. Ihre Fähigkeit, mehrere Dateneingaben schnell zu interpretieren und die Beleuchtungsleistung anzupassen, macht die Verarbeitungskapazität zu einem wichtigen Differenzierungsmerkmal in fortschrittlichen Kfz-Beleuchtungssystemen.
Mazdas adaptive LED-Scheinwerfer liefern blendfreie Fernlichtmaskierung, weitreichende Abblendlichtverteilung und Autobahnmodus-Strahlelevation durch Anpassung der Tastverhältnisse über ein dediziertes Steuergerät. Diese Steuergeräte optimieren kontinuierlich die Beleuchtungsmuster basierend auf Fahrbedingungen, Straßengeometrie und umgebendem Verkehr. Da Over-the-Air-Updates zum Standard werden, integrieren Hersteller sichere Boot- und Verschlüsselungsmodule in Steuergeräte, um Softwarefunktionen und Fahrzeugdaten zu schützen. Diese Ergänzungen erhöhen den durchschnittlichen Verkaufspreis und die Bruttomarge im Vergleich zu optischer Hardware und verbessern gleichzeitig die Funktionalität und Sicherheit von Beleuchtungssystemen.
Nach Vertriebskanal: Aftermarket gewinnt Marktanteile
Die OEM-Erstausrüstung machte im Jahr 2026 83,35 % des Umsatzes aus, doch die Aftermarket-Verkäufe werden voraussichtlich mit einem CAGR von 11,18 % wachsen, da gewerbliche Flotten ältere Fahrzeuge nachrüsten. Zertifizierte Installateure verwenden tragbare photometrische Tester und OEM-Flash-Tools, um die Leistung und Ausrichtung adaptiver Beleuchtungssysteme zu überprüfen und die Einhaltung der JNCAP-Sicherheitsanforderungen zu unterstützen. Diese Werkzeuge helfen Installateuren, eine konsistente Beleuchtungsleistung über den gesamten Fahrzeuglebenszyklus aufrechtzuerhalten, was die Sicherheitskonformität zu einer wiederkehrenden Wartungsanforderung für Fahrzeughalter und Flottenoperatoren macht.
Regulatorische Inspektionen gemäß dem Straßenfahrzeuggesetz erkennen falsch ausgerichtete, verschlechterte oder fehlerhafte adaptive Leuchten und veranlassen Flottenmanager, defekte Module durch zertifizierte Teile zu ersetzen. Dies schafft eine wiederkehrende Aftermarket-Nachfrage für Lieferanten wie Koito und Stanley. Diese Lieferanten kombinieren zunehmend Teilevertrieb mit Servicetraining, was Technikern ermöglicht, adaptive Beleuchtungssysteme korrekt zu installieren, zu kalibrieren und zu warten, während die Aftermarket-Reichweite der Lieferanten ausgebaut wird.
Geografische Analyse
Der japanische Markt für adaptive Kfz-Beleuchtungssysteme bleibt national kohärent, da MLIT-Mandate einheitlich in allen Präfekturen gelten. Tokio und Osaka fungieren jedoch als Innovationszentren und beherbergen SIP-adus- und Digital-Lifeline-Projekte, die adaptive Beleuchtungssysteme mit fortschrittlicher mobiler Konnektivität und V2X-Infrastruktur integrieren. Diese Initiativen beschleunigen die frühe Einführung bei städtischen Taxi- und Shuttlebetreibern, indem sie vernetztere und reaktionsfähigere Fahrzeugbeleuchtungsfunktionen ermöglichen. Ländliche Regionen, die durch alternde Bevölkerungen und begrenzte Straßenbeleuchtung gekennzeichnet sind, nehmen zunehmend Support-Car-S-Anreize an, die adaptive Scheinwerfer priorisieren, um die Sicherheit und Sichtbarkeit älterer Fahrer bei schlechten Lichtverhältnissen zu verbessern. Versicherungsrabatte, die auf Präfekturen mit größeren älteren Bevölkerungsanteilen zugeschnitten sind, unterstützen die Markteinführung zusätzlich.
Das Mandat für automatische Scheinwerfer hat eine nahezu universelle Basis für die Marktdurchdringung geschaffen und den Wettbewerb auf höhere Pixelauflösung, schnellere Reaktionsfähigkeiten und verbesserte Strahlpräzision verlagert. Lieferanten, die hochauflösende Pixel-Arrays mit nahezu sofortigen Reaktionszeiten anbieten, sichern sich Premium-OEM-Verträge, während Marken im mittleren Segment auf kostenoptimierte Lösungen setzen, die Leistung und Erschwinglichkeit ausbalancieren. Infrastrukturpilotprojekte auf der Shin-Tomei-Autobahn zeigen, dass aus der Cloud bezogene Staudaten vorausschauende Strahlanpassungen auslösen können, bevor ein Fahrzeug einen Engpass erreicht. Diese Pilotprojekte verdeutlichen die regionsunabhängige Skalierbarkeit solcher Systeme, wenn die dedizierte V2X-Infrastruktur landesweit ausgebaut wird, und unterstützen die breitere Einführung vernetzter adaptiver Beleuchtungstechnologien.
Obwohl die Fragmentierung des inländischen Marktes gering bleibt, tragen Unterschiede in der lokalen Händlerschulung und den Garantieprogrammen zu Unterschieden in den Aftermarket-Wachstumsraten bei. Städtische Händler investieren stark in Ausrichtungsbänke, fortschrittliche Diagnosegeräte und OTA-Diagnoseportale, um zunehmend anspruchsvolle Beleuchtungssysteme zu unterstützen. Im Gegensatz dazu verlassen sich ländliche Werkstätten auf von OEMs entsandte mobile Servicefahrzeuge, um vorgeschriebene Kalibrierungen durchzuführen und Wartungsunterstützung in Gebieten mit begrenzter Serviceinfrastruktur zu leisten. Diese Unterschiede beeinflussen die regionale Umsatzverteilung innerhalb des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme.
Wettbewerbslandschaft
Koito Manufacturing und Stanley Electric, zwei wichtige Akteure auf dem inländischen Markt, nutzen vertikal integrierte Optik- und Elektronikfähigkeiten, um die strengen installationsseitigen Anforderungen des MLIT zu erfüllen. Koitos jüngste Expansion in Mexiko und Brasilien, unterstützt durch erhebliche Investitionen, ist auf japanische OEM-Exportprogramme ausgerichtet. Diese Strategie deutet auf einen Fokus auf die Ausbalancierung globaler Produktionskapazitäten hin, während inländischer Preiswettbewerb vermieden wird. Ende 2023 gründete Denso ein Gemeinschaftsunternehmen mit Koito, um die Beleuchtungssteuerung in Densos ADAS-Domänensteuergerät zu integrieren. Diese Zusammenarbeit ermöglicht das einheitliche Management von Lenk-, Brems- und Beleuchtungsfunktionen und schafft eine fortschrittliche Architektur, die kleinere Wettbewerber möglicherweise nur schwer replizieren können.
Internationale Akteure, darunter Valeo über Ichikoh, HELLA und Marelli, besetzen Nischenpositionen, indem sie spezifische Import- und Luxusfahrzeugmodelle bedienen. Der strenge zweistufige Genehmigungsprozess des NTSEL in Kombination mit der Präferenz der OEMs für lokale Lieferketten schränkt jedoch den Marktanteil ausländischer Akteure ein. Während ams OSRAM die Versorgung mit LED-Chips und Laserquellen anführt, hängt seine Fähigkeit zur Ausweitung der Marktdurchdringung von Partnerschaften mit inländischen Tier-1-Lieferanten ab, die Typgenehmigungszeitpläne effektiv navigieren können. Potenzielle Wachstumschancen umfassen adaptive Heckmodule für V2X-Signalisierung, Flottenumrüstkits gebündelt mit ETC-2.0-Datendiensten und Steuergerätesoftware-Upgrades, die zukünftige 5,9-GHz-Funktionalität ohne Hardwaremodifikationen unterstützen.
Um Garantierisiken durch Technikerkompetenzlücken zu mindern, investieren etablierte Branchenakteure in OTA-Infrastruktur. Diese Plattformen ermöglichen es Händlern, Strahlmusterprotokolle zur Fernüberprüfung hochzuladen. Diese sich entwickelnden Service-Ökosysteme stärken die Anbieterloyalität und erhöhen die Wechselkosten, was die moderate Konzentration des Marktes weiter festigt.
Marktführer im japanischen Markt für adaptive Kfz-Beleuchtungssysteme
-
HELLA KGaA Hueck & Co.
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd
-
OsRam Licht AG
-
Koito Manufacturing Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Nach einem im April 2025 unterzeichneten Integrationsvertrag nahmen Stanley Electric Co., Ltd. und Mitsubishi Electric Mobility offiziell den Betrieb durch ihr neues Gemeinschaftsunternehmen auf. Das Unternehmen kombiniert die fortschrittlichen optischen Designfähigkeiten von Stanley Electric mit den Steuerungssystemtechnologien von Mitsubishi Electric, um elektronische Steuerkomponenten für adaptive Kfz-Beleuchtungssysteme der nächsten Generation zu entwickeln, herzustellen und zu vertreiben.
- Januar 2026: Toyota stellte in Japan den aktualisierten RAV4 mit serienmäßigen Matrix-LED-Adaptivscheinwerfern in allen Ausstattungsvarianten vor.
- August 2025: Tata AutoComp und Ichikoh Industries kündigten ein Gemeinschaftsunternehmen zur Übernahme von Valeos indischen Beleuchtungsaktiva an und erweiterten damit den globalen Fußabdruck von Ichikoh.
Berichtsumfang des japanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der Berichtsumfang umfasst Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge), Beleuchtungstyp (adaptive Frontbeleuchtung und adaptive Heckbeleuchtung), Komponente (Leuchteneinheiten, Sensoren & Kameras sowie weitere) und Vertriebskanal (OEM und Aftermarket). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LCVs) |
| Mittelgroße und schwere Nutzfahrzeuge (HCVs) |
| Adaptive Frontbeleuchtung (Scheinwerfer) |
| Adaptive Heckbeleuchtung (Heckleuchten) |
| Leuchteneinheiten |
| Sensoren und Kameras |
| Steuergeräte |
| Sonstige |
| OEM |
| Aftermarket |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge (LCVs) | |
| Mittelgroße und schwere Nutzfahrzeuge (HCVs) | |
| Nach Beleuchtungstyp | Adaptive Frontbeleuchtung (Scheinwerfer) |
| Adaptive Heckbeleuchtung (Heckleuchten) | |
| Nach Komponente | Leuchteneinheiten |
| Sensoren und Kameras | |
| Steuergeräte | |
| Sonstige | |
| Nach Vertriebskanal | OEM |
| Aftermarket |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für adaptive Kfz-Beleuchtungssysteme im Jahr 2027?
Der Markt wird im Jahr 2027 auf 0,37 Milliarden USD geschätzt und soll bis 2032 einen Wert von 0,57 Milliarden USD erreichen.
Welches Segment wächst innerhalb der japanischen Landschaft für adaptive Beleuchtung am schnellsten?
Installationen in leichten Nutzfahrzeugen expandieren mit dem höchsten CAGR von 10,13 %, da Logistikflotten Fahrzeuge für die Nachtsicherheit nachrüsten.
Welchen Anteil halten Personenkraftwagen bei der Einführung adaptiver Beleuchtung?
Personenkraftwagen machten im Jahr 2026 71,26 % der Installationen aus, was ihre Rolle bei der JNCAP-Bewertung widerspiegelt.
Wer sind die führenden Lieferanten von adaptiven Beleuchtungssystemen in Japan?
Koito Manufacturing und Stanley Electric dominieren, mit aufkommenden Systemintegrationen aus der Denso-Koito-Zusammenarbeit.
Warum gewinnt die adaptive Heckbeleuchtung an Aufmerksamkeit?
Smart-City-Pilotprojekte in Tokio und Osaka erfordern V2I-fähige Heckmodule zur Übertragung der Fahrzeugabsicht, was einen CAGR von 9,16 % für dieses Segment antreibt.
Welche regulatorischen Standards beeinflussen die Einführung adaptiver Beleuchtung in Japan?
Die Einhaltung der UN-Regelung R149 und die JNCAP-Bewertungskriterien schreiben blendfreie Leistung vor und verknüpfen adaptive Beleuchtung mit der umfassenderen ADAS-Integration.