
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
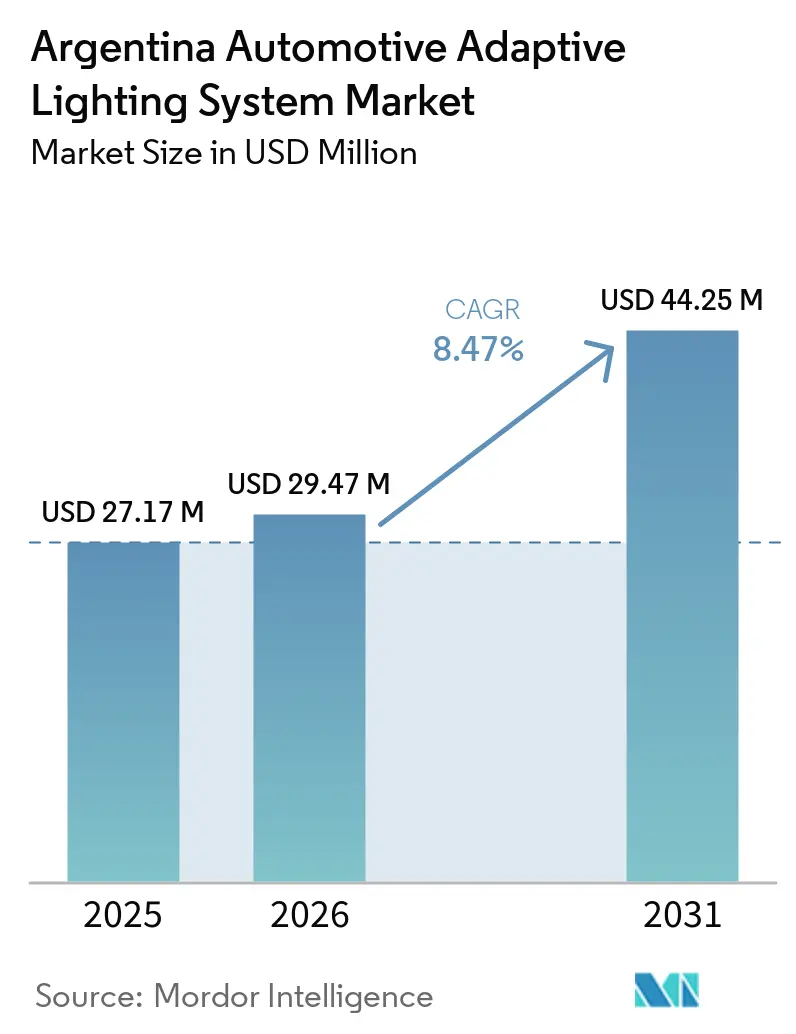
| Taille du marché de l'année de base (2025) | 27.17 Millions de dollars américains |
| Taille du Marché (2026) | 29.47 Millions de dollars américains |
| Taille du Marché (2031) | 44.25 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché argentin des systèmes d'éclairage adaptatif automobile par Mordor Intelligence
La taille du marché argentin des systèmes d'éclairage adaptatif automobile a été évaluée à 27,17 millions USD en 2025 et devrait croître de 29,47 millions USD en 2026 pour atteindre 44,25 millions USD d'ici 2031, à un CAGR de 8,47 % durant la période de prévision (2026-2031). L'harmonisation réglementaire avec le Mercosur, un rebond de production rapide après la pandémie et les incitations du cluster de composants de Córdoba créent des conditions favorables à l'adoption des technologies LED matricielles et de direction de faisceau liées aux caméras. Les constructeurs automobiles localisent des modules d'éclairage à haute valeur ajoutée pour atténuer le risque de change, tandis que les fournisseurs de rang 1 intègrent du matériel de perception pour soutenir les feuilles de route ADAS. La demande bénéficie également d'un parc automobile vieillissant, qui allonge les cycles de remplacement, et des assureurs offrant des remises importantes sur les primes pour les véhicules équipés de systèmes ADAS. Par ailleurs, l'adoption prévue par le Mercosur des réglementations d'éclairage des véhicules UN ECE déclenche des mises à jour de modèles à grande échelle qui favorisent les faisceaux de conduite adaptatifs à semi-conducteurs.
Points clés du rapport
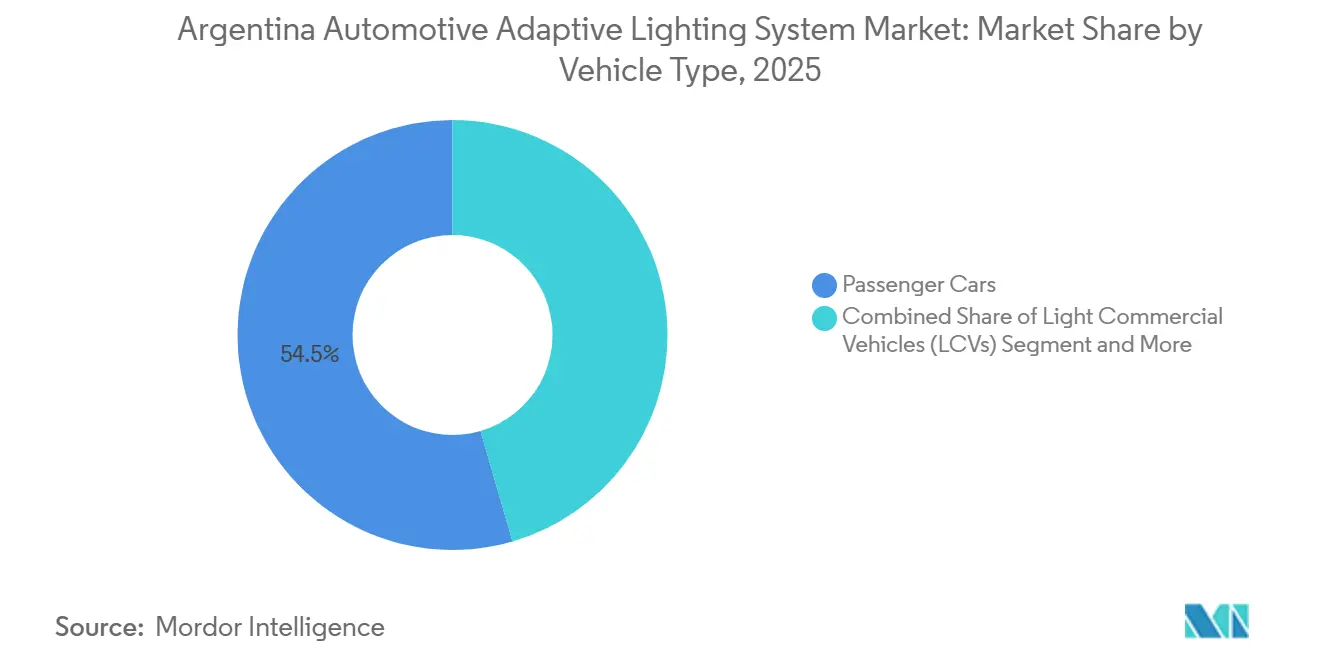
- Par type de véhicule, les voitures particulières ont dominé avec 54,46 % de la part de marché des systèmes d'éclairage adaptatif automobile argentins en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 9,55 % jusqu'en 2031.
- Par type d'éclairage, les phares adaptatifs avant ont dominé avec une part de revenus de 63,41 % en 2025, tandis que les feux arrière adaptatifs devraient progresser à un CAGR de 9,64 % jusqu'en 2031.
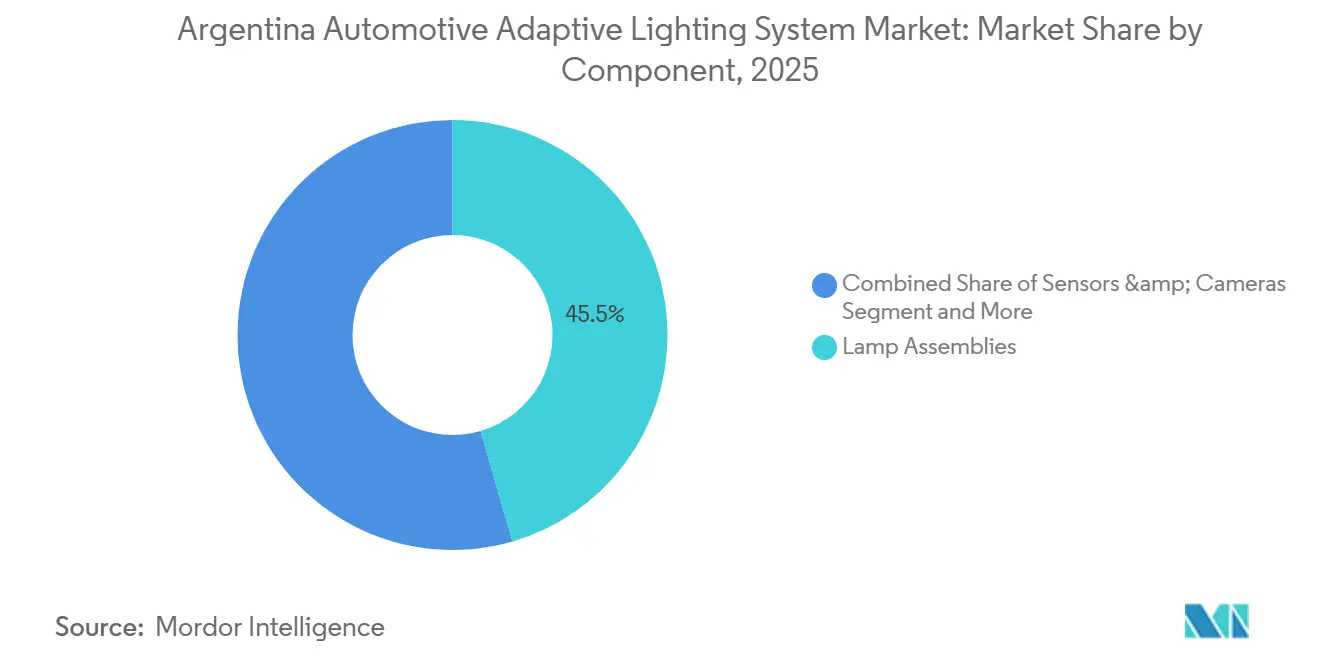
- Par composant, les ensembles de lampes représentaient 45,53 % de la taille du marché argentin des systèmes d'éclairage adaptatif automobile en 2025, et les capteurs devraient enregistrer un CAGR de 9,58 % entre 2026 et 2031.
- Par canal de vente, l'approvisionnement en équipement d'origine a capté 83,37 % des revenus de 2025, tandis que le marché secondaire devrait progresser à un CAGR de 9,61 % grâce à une disponibilité accrue de pièces adaptatives de qualité équipementier.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché argentin des systèmes d'éclairage adaptatif automobile
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité plus stricte à la réglementation UN ECE R123 sur l'éclairage prévue pour le Mercosur en 2026 | +4.1% | National (alignement Argentine, Uruguay, Paraguay, Brésil) | Court terme (≤ 2 ans) |
| Demande croissante des consommateurs pour la sécurité et le confort à bord | +3.2% | National, concentré dans les zones métropolitaines du Grand Buenos Aires, Córdoba, Rosario | Moyen terme (2-4 ans) |
| Rebond post-pandémique des volumes de production de voitures particulières | +2.8% | National, porté par les pôles de fabrication de Córdoba et Buenos Aires | Moyen terme (2-4 ans) |
| Incitations du cluster de composants LED de Córdoba stimulant l'offre locale | +2.6% | Province de Córdoba, avec des retombées sur Santa Fe et Buenos Aires | Long terme (≥ 4 ans) |
| Remises sur les primes d'assurance pour les véhicules équipés de systèmes ADAS stimulant les taux d'adoption adaptatifs | +1.9% | National, adoption précoce dans les flottes provinciales de Córdoba | Moyen terme (2-4 ans) |
| Accords de transfert technologique Mercosur–UE sur la propriété intellectuelle en éclairage intelligent | +1.5% | National, diffusion technologique depuis les centres de R&D de São Paulo et Buenos Aires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité plus stricte à la réglementation UN ECE R123 sur l'éclairage prévue pour le Mercosur en 2026
Dans le cadre d'une démarche visant à simplifier les importations, l'Argentine a accepté de reconnaître les rapports d'essai de l'Annexe 5-B. Toutefois, cette décision met en lumière un défi : le pays dispose d'une capacité limitée en laboratoires d'essai accrédités. Récemment, les frais de certification ont augmenté de manière significative, entraînant une hausse notable des coûts unitaires. Cette évolution pousse les fournisseurs à rechercher des contrats à plus grands volumes pour compenser les dépenses accrues. Parallèlement, les fournisseurs mondiaux de rang 1, comme Valeo, adoptent des réseaux LED définis par logiciel. Ces systèmes avancés peuvent être mis à jour à distance, contournant ainsi la nécessité de refontes matérielles coûteuses en réponse à l'évolution des réglementations [1].
Demande croissante des consommateurs pour la sécurité et le confort à bord
Le parc automobile vieillissant de l'Argentine affiche désormais une moyenne de 14,2 ans, et les propriétaires qui renouvellent leur véhicule insistent de plus en plus pour obtenir des LED adaptatives montées en usine pour éviter les accidents nocturnes [2]. Les acheteurs de flottes représentant 38 % des immatriculations de véhicules utilitaires légers négocient des primes d'assurance réduites lorsque l'éclairage adaptatif est spécifié. La Corolla Cross et la Kardian lancées en 2024 déploient des lampes adaptatives dans les finitions grand public, signalant que la fonctionnalité est passée d'une option de luxe à une exigence de sécurité de base. Des taux d'adoption plus élevés raccourcissent les délais de remboursement des fournisseurs et justifient les lignes d'assemblage LED basées à Córdoba. La tendance pousse également les ateliers à monter en compétences pour proposer l'alignement des caméras et le calibrage des faisceaux en dehors du réseau de concessionnaires.
Rebond post-pandémique des volumes de production de voitures particulières
La production a connu une croissance significative depuis un point bas dans le passé jusqu'à un niveau bien plus élevé ces dernières années, avec des perspectives de performance stable dans un avenir proche alors que Stellantis et Toyota introduisent de nouvelles plateformes. Volkswagen étend la production de l'Amarok dans son usine de General Pacheco, augmentant la capacité annuelle, avec l'éclairage adaptatif monté en série. Córdoba, qui domine la production nationale, bénéficie de délais d'approvisionnement plus courts à mesure que les fournisseurs localisent les modules ; par exemple, F2JLighting a considérablement réduit ses cycles d'expédition après le lancement de sa ligne compatible avec les matrices. Par ailleurs, la dépréciation du peso a augmenté le coût des pièces importées, encourageant davantage les équipementiers à privilégier l'approvisionnement local pour les solutions d'éclairage.
Incitations du cluster de composants LED de Córdoba stimulant l'offre locale
La loi provinciale 10 622 réduit de moitié la taxe sur le chiffre d'affaires brut pour les fournisseurs d'électronique. Parallèlement, le décret fédéral 281/2023 offre un amortissement accéléré sur les équipements d'investissement. F2JLighting, avec un investissement significatif dans son usine, produit un volume substantiel de phares full-LED annuellement pour plusieurs équipementiers et collabore avec l'INTI Córdoba pour former un nombre considérable de techniciens. Grâce à l'accès au laboratoire de photonique de l'Universidad Nacional de Córdoba, les cycles de prototypage sont considérablement raccourcis. Avec la diminution progressive des droits de douane UE-Mercosur sur les composants d'éclairage, les entreprises argentines saisissent l'opportunité de localiser tôt, se positionnant pour monter en puissance avant d'affronter la pleine concurrence européenne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des modules d'éclairage adaptatif | -2.4% | National, le plus aigu dans les segments compacts et sous-compacts sensibles aux prix | Moyen terme (2-4 ans) |
| Volatilité macroéconomique et retards dans les licences d'importation | -1.8% | National, impact concentré sur les importateurs et les fournisseurs non intégrés | Court terme (≤ 2 ans) |
| Déficit de compétences de rang 2 en calibrage de caméras et capteurs | -1.3% | Zones industrielles de Córdoba, Buenos Aires, Rosario | Moyen terme (2-4 ans) |
| Pénurie de laboratoires locaux d'homologation et de photométrie | -0.9% | National, goulot d'étranglement pour le marché secondaire et les équipementiers à faible volume | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des modules d'éclairage adaptatif
Les coûts des véhicules augmentent significativement avec l'ajout d'un phare LED adaptatif. Cette prime est notable, en particulier sur un marché où la majorité des ventes se situent à des niveaux de prix inférieurs. Sur le marché secondaire, les unités de remplacement pour certains modèles de véhicules sont tarifées nettement plus haut que leurs homologues halogènes. La dépréciation monétaire durant la période spécifiée a encore fait monter les prix des composants importés, tels que les circuits intégrés de pilotage et les caméras, malgré une baisse mondiale des prix des semi-conducteurs. Par conséquent, les équipementiers limitent désormais les lampes adaptatives aux finitions de milieu de gamme ou supérieures, assurant une distinction de prix claire entre les modèles d'entrée de gamme et premium. Bien que la production locale réduise progressivement cet écart de coût, il continue d'être un obstacle pour les consommateurs au pouvoir d'achat limité.
Volatilité macroéconomique et retards dans les licences d'importation
Les permis DJAI transitent vers le SIMI, simplifiant les formalités administratives vers un processus bien plus court. Cependant, de nombreux codes tarifaires, englobant des articles tels que les LED et les caméras, exigent toujours des licences non automatiques. Ces licences peuvent prolonger considérablement l'accès aux devises étrangères. Les fournisseurs, maintenant des stocks de sécurité pour plusieurs mois, voient leur capital immobilisé et font face à des pertes de change potentielles. Parallèlement, le décret 384/2024 a mis fin à l'importation de pièces usagées. Cette mesure a non seulement fermé un marché gris qui répondait à une part notable de la demande de remplacement, mais a également orienté les consommateurs vers des unités d'équipement d'origine plus coûteuses. Face à ces défis, les multinationales se couvrent désormais contre les fluctuations du peso et positionnent stratégiquement leurs stocks — des manœuvres difficiles à reproduire pour les petites entreprises.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : l'électrification des flottes stimule l'adoption commerciale
Les véhicules utilitaires légers devraient afficher un CAGR de 9,55 % jusqu'en 2031, dépassant les voitures particulières malgré la part de revenus de 54,46 % de ces dernières en 2025. Les voitures particulières restent l'épine dorsale du marché argentin des systèmes d'éclairage adaptatif automobile, portées par les lancements de la Corolla Cross et de la Kardian qui intègrent des LED adaptatives en série dans les finitions de milieu de gamme. Les camions moyens et lourds sont à la traîne, compte tenu de durées de vie des actifs de 12 à 15 ans et de seuils de rentabilité plus stricts, mais les investissements en outillage de Stellantis laissent entendre que l'adoption se répandra une fois que les prix des composants auront baissé. La production localisée de phares réduit les délais d'importation, permettant aux équipementiers d'ajouter des fonctions adaptatives en phase avec les cycles réglementaires et la demande des consommateurs.
La croissance du marché argentin des systèmes d'éclairage adaptatif automobile dans les segments commerciaux est amplifiée par la logistique de livraison intermédiaire et par les incitations pour les plateformes flex-fuel qui récompensent l'optique résistante aux vibrations. La demande de voitures particulières s'aligne sur une sensibilisation accrue à la sécurité et sur des véhicules dont les cycles de remplacement atteignent désormais en moyenne huit à dix ans. La composition des segments crée des perspectives équilibrées : les voitures particulières sécurisent les volumes pour les usines locales, tandis que les véhicules utilitaires légers injectent un revenu par unité supérieur à la moyenne, renforçant la trajectoire globale du marché argentin des systèmes d'éclairage adaptatif automobile.



Par type d'éclairage : les modules arrière tirent parti de la convergence ADAS
Les phares adaptatifs avant ont capté 63,41 % des revenus de 2025 et resteront l'ancre technologique à mesure que la norme UN ECE R123 entrera en vigueur. Les feux arrière adaptatifs devraient progresser à un taux composé de 9,64 % à mesure que les équipementiers déploient des feux de recul intégrés aux caméras et des clignotants séquentiels satisfaisant aux amendements UN ECE R48. La technologie Drive Sensing de Magna fusionne la détection des angles morts avec les fonctions d'éclairage, réduisant la nomenclature et offrant une surface de design épurée aux stylistes. Le marché argentin des systèmes d'éclairage adaptatif automobile présente ainsi un double moteur : la réglementation pilote les modules avant, tandis que la fusion design et ADAS propulse l'arrière.
L'expansion de l'éclairage arrière bénéficie également d'une intégration plus facile dans les véhicules compacts où l'espace en façade avant est encombré par des capteurs radar et des caméras. Les feux arrière séquentiels migrent des SUV premium vers les crossovers sous-compacts, élargissant le volume accessible. Dans l'ensemble, la pollinisation croisée entre conformité sécuritaire et identité de marque élève la pénétration sur les deux axes du marché argentin des systèmes d'éclairage adaptatif automobile.
Par composant : les capteurs affichent la courbe de croissance la plus rapide
Les ensembles de lampes sont restés la plus grande tranche de revenus à 45,53 % en 2025, mais les capteurs et caméras devraient délivrer un CAGR de 9,58 % à mesure que la perception fusionne avec l'illumination. L'acquisition de Cepton par KOITO positionne le LiDAR à semi-conducteurs à l'intérieur des phares, réduisant le coût d'intégration et permettant des mises à jour à distance. Le capteur PULSE d'Aptiv couple des caméras à 360 degrés avec un radar à très courte portée, une combinaison que les équipementiers considèrent comme un activateur ADAS tout-en-un. Les unités de contrôle évoluent parallèlement, mais une intégration plus étroite des semi-conducteurs pèse sur les marges par carte. Par conséquent, le marché argentin des systèmes d'éclairage adaptatif automobile mêle un segment de lampes arrivant à maturité avec un niveau de capteurs en accélération, sécurisant des revenus stratifiés sur la fenêtre de prévision.
Même si les capteurs progressent rapidement, la demande de remplacement dans le parc vieillissant ancre les volumes de lampes. Magneti Marelli répertorie plus de 5 000 références d'équipement d'origine, soutenant un flux de marché secondaire conséquent. Les sous-catégories de connecteurs et de faisceaux connaissent une croissance régulière, quoique modeste, à mesure que les équipementiers standardisent les interfaces pour les plateformes mondiales, intégrant davantage le secteur argentin des systèmes d'éclairage adaptatif automobile dans des chaînes d'approvisionnement plus larges.

Par canal de vente : le marché secondaire s'ouvre à mesure que les pièces d'équipement d'origine atteignent les indépendants
Les canaux équipementiers ont représenté 83,37 % des revenus de 2025, reflétant des contrats d'approvisionnement à long terme avec Stellantis, Toyota, Volkswagen et Renault. Le marché secondaire devrait se développer à un CAGR de 9,61 %, porté par la distribution par Magneti Marelli de modules adaptatifs de qualité équipementier aux ateliers indépendants. La plateforme de calibrage guidée par tablette de Bosch vise à démocratiser l'accès aux compétences, bien que les coûts matériels dissuadent les petits ateliers. À mesure que les volumes augmentent et que les compétences se développent, le marché secondaire jouera un rôle de soutien essentiel dans le marché argentin des systèmes d'éclairage adaptatif automobile.
La demande des équipementiers continue de bénéficier des plans d'expansion de la production tels que les lignes Amarok de Volkswagen et flex-fuel de Stellantis, garantissant des volumes de base pour les fournisseurs de rang 1 locaux. Les fournisseurs verticalement intégrés disposant d'usines locales se protègent contre le risque de change et les retards de licences, les positionnant pour dominer les premières parts du marché secondaire une fois les périodes de garantie expirées.
Analyse géographique
En Argentine, la chaîne de valeur de l'éclairage adaptatif est principalement concentrée à Córdoba, Buenos Aires et Rosario. Córdoba, principal pôle de production automobile du pays, bénéficie de réductions fiscales provinciales substantielles. Ces incitations soutiennent l'usine de phares à haute capacité de F2JLighting, positionnant la province comme un centre de production clé. Buenos Aires représente une part dominante des ventes de véhicules neufs du pays et dispose du plus grand réseau de concessionnaires, soutenant une forte demande sur le marché secondaire. Rosario, qui abrite la ligne de production de pick-up de General Motors, contribue à une part plus modeste de la production et s'appuie sur les laboratoires de photométrie de Córdoba, ce qui allonge les cycles d'homologation. Bien que les réformes des licences SIMI aient réduit les délais administratifs, les classifications non automatiques pour les LED et les caméras continuent de créer des retards de change significatifs, bénéficiant aux fournisseurs situés à Córdoba.
Dans les villes de rang 2, telles que Mendoza et Tucumán, la couverture limitée des concessionnaires a créé des déserts de calibrage, freinant l'adoption par les consommateurs. Cependant, les unités de service mobiles représentent une opportunité émergente. À mesure que la réduction progressive des droits de douane UE-Mercosur progresse, les investissements précoces de Córdoba dans l'électronique localisée positionnent la province pour protéger sa part de marché face aux importations européennes.
Le marché argentin des systèmes d'éclairage adaptatif automobile présente une dynamique centre-périphérie, avec les activités de production et de R&D concentrées à Córdoba, soutenues par la base de fabrication automobile établie de la province et son écosystème de fournisseurs. Le Grand Buenos Aires représente le principal centre de demande, porté par sa forte population de véhicules, sa concentration de concessionnaires et une adoption relativement plus forte des technologies automobiles avancées par les consommateurs.
Paysage concurrentiel
Concentration du Marché
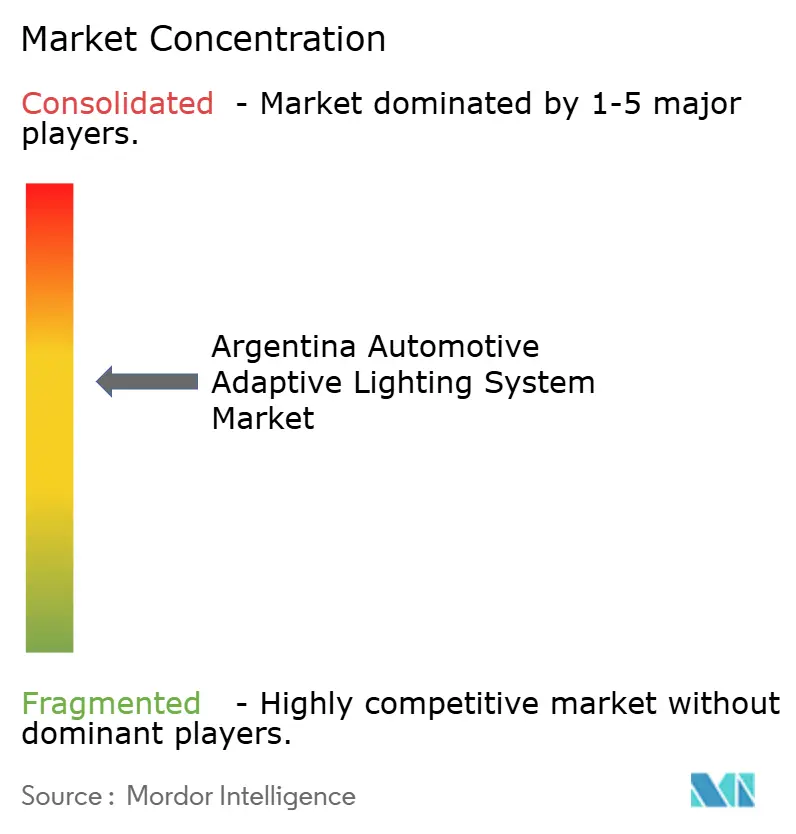
Les fournisseurs mondiaux de rang 1 — HELLA, Valeo, Magneti Marelli, KOITO et OSRAM Continental — dominent une part significative des volumes sous contrat. Ils remportent des designs en adhérant rapidement aux normes UN ECE et en proposant des fonctionnalités ADAS groupées. Parallèlement, les intégrateurs locaux comme Flex-N-Gate Argentina, Cibie Argentina et FATE Lighting capitalisent sur leur proximité avec les lignes d'assemblage des équipementiers et leurs coûts de main-d'œuvre inférieurs, sécurisant une part notable du marché.
La convergence technologique remodèle le paysage concurrentiel : l'acquisition de Cepton par KOITO intègre le LiDAR dans son portefeuille, le partenariat de Valeo avec ams OSRAM ouvre la voie aux pixels définis par logiciel, et Magna intègre des capteurs ADAS dans les feux arrière. F2JLighting, basée à Córdoba, se distingue par son approche localisée, produisant des unités compatibles avec les matrices et formant des techniciens pour répondre aux besoins nationaux.
La capacité limitée des laboratoires de l'INTI profite involontairement aux acteurs établis disposant de contrats multi-modèles, créant des obstacles pour les nouveaux entrants. Le fonds de R&D UE-Mercosur est appelé à intensifier la concurrence, accordant aux fournisseurs européens des conditions de collaboration avantageuses. Bien que des start-ups introduisant le calibrage en nuage et des packs de capteurs rétrofitables visent des niches de services potentielles, elles font face à des défis en matière d'homologation et de change, nécessitant un capital solide. Dans l'ensemble, le marché argentin des systèmes d'éclairage adaptatif automobile présente un mélange de concentration modérée et d'évolution technologique dynamique.
Leaders du secteur des systèmes d'éclairage adaptatif automobile en Argentine
-
HELLA GmbH & Co. KGaA
-
Valeo SA
-
Koninklijke Philips N.V.
-
Stanley Electric Co. Ltd.
-
ams-OSRAM AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2026 : Hella GmbH & Co. KGaA a élargi son portefeuille d'éclairage avant en intégrant des signatures de feux de circulation diurnes (DRL) adaptatifs dans ses systèmes de nouvelle génération. Ces architectures présentaient des configurations optimisées en énergie conçues pour réduire la consommation de la batterie auxiliaire dans les véhicules électriques et hybrides.
- Septembre 2025 : Valeo Group a amélioré ses plateformes d'éclairage extérieur intelligent avec des modules de contrôle d'intensité dynamique. Ces systèmes sont nativement intégrés aux caméras frontales embarquées et aux données radar ADAS pour ajuster automatiquement la distribution lumineuse et atténuer les angles morts dans l'éclairage en virage.
- Septembre 2025 : Valeo et Ennostar ont dévoilé un système d'affichage extérieur Mini LED pour la signalisation haute définition.
- Avril 2025 : Stanley Electric et Mitsubishi Electric Mobility ont créé une coentreprise pour développer des systèmes de lampes automobiles de nouvelle génération combinant le contrôle optique et l'électronique orientée ADAS.
Périmètre du rapport sur le marché argentin des systèmes d'éclairage adaptatif automobile
Le périmètre du rapport comprend le type de véhicule (voitures particulières et autres), le type d'éclairage (éclairage adaptatif avant et éclairage adaptatif arrière), le composant (ensembles de lampes et autres) et le canal de vente (équipementier d'origine et marché secondaire). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Par type de véhicule
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
Par type d'éclairage
| Éclairage adaptatif avant (phares) |
| Éclairage adaptatif arrière (feux arrière) |
Par composant
| Ensembles de lampes |
| Capteurs et caméras |
| Contrôleurs |
| Autres |
Par canal de vente
| Équipementier d'origine |
| Marché secondaire |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules utilitaires moyens et lourds | |
| Par type d'éclairage | Éclairage adaptatif avant (phares) |
| Éclairage adaptatif arrière (feux arrière) | |
| Par composant | Ensembles de lampes |
| Capteurs et caméras | |
| Contrôleurs | |
| Autres | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché argentin des systèmes d'éclairage adaptatif automobile en 2026 ?
Le marché est évalué à 29,47 millions USD en 2026 et devrait atteindre 44,25 millions USD d'ici 2031.
Quelle catégorie de véhicules connaît la croissance la plus rapide en matière d'adoption de l'éclairage adaptatif ?
Les véhicules utilitaires légers devraient enregistrer un CAGR de 9,55 % jusqu'en 2031 grâce aux mises à niveau de sécurité des flottes.
Quelle réglementation stimule les mises à niveau technologiques des phares argentins ?
La prochaine adoption par le Mercosur de la norme UN ECE R123 imposera des faisceaux de conduite adaptatifs sur tous les nouveaux modèles à partir de 2026.
Pourquoi Córdoba est-elle importante au sein de la chaîne d'approvisionnement nationale ?
La province accueille 62 % de la production automobile, offre une réduction fiscale de 50 % sur l'électronique et abrite la principale usine de phares LED d'Argentine.
Qu'est-ce qui limite la croissance du marché secondaire pour l'éclairage adaptatif ?
La pénurie de techniciens formés au calibrage des caméras ADAS contraint de nombreuses réparations à être effectuées dans des ateliers de concessionnaires coûteux.
Comment les fournisseurs combinent-ils l'éclairage avec les fonctions ADAS ?
Les fournisseurs de rang 1 intègrent des caméras, des radars ou des LiDAR à l'intérieur des boîtiers de lampes, permettant la perception et le contrôle adaptatif du faisceau dans un seul module.