
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.15 Milliards de dollars |
| Taille du Marché (2027) | 0.16 Milliards de dollars |
| Taille du Marché (2032) | 0.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Éclairage Adaptatif Automobiles en Afrique et au Moyen-Orient par Mordor Intelligence
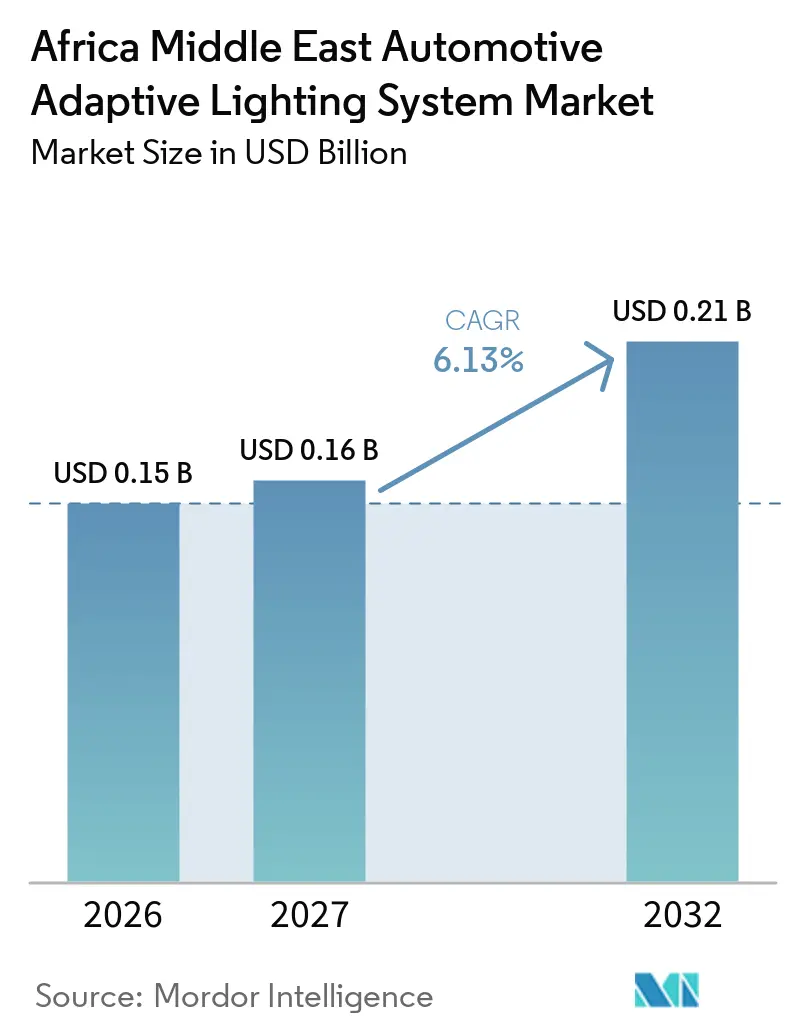
La taille du marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient est évaluée à 0,15 milliard USD en 2026, devrait atteindre 0,16 milliard USD en 2027, et est attendue à 0,21 milliard USD d'ici 2032, avec une croissance à un CAGR de 6,13 % de 2027 à 2032. La croissance suit davantage les décisions des équipementiers sur les plateformes véhicules que la demande de rétrofit des consommateurs. Le Conseil de Coopération du Golfe combine une forte demande de véhicules premium avec des pratiques d'importation et de certification bien établies. Les marchés d'Afrique du Nord et d'Afrique subsaharienne présentent une demande plus large pour des véhicules à moindre coût, ce qui ralentit l'adoption des systèmes d'éclairage avancés. L'éclairage adaptatif est de plus en plus lié aux caméras frontales, aux capteurs de véhicules et aux fonctionnalités connectées. Les fournisseurs disposant de produits homologués et de relations solides avec les équipementiers sont mieux positionnés pour servir le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient.
Points Clés du Rapport
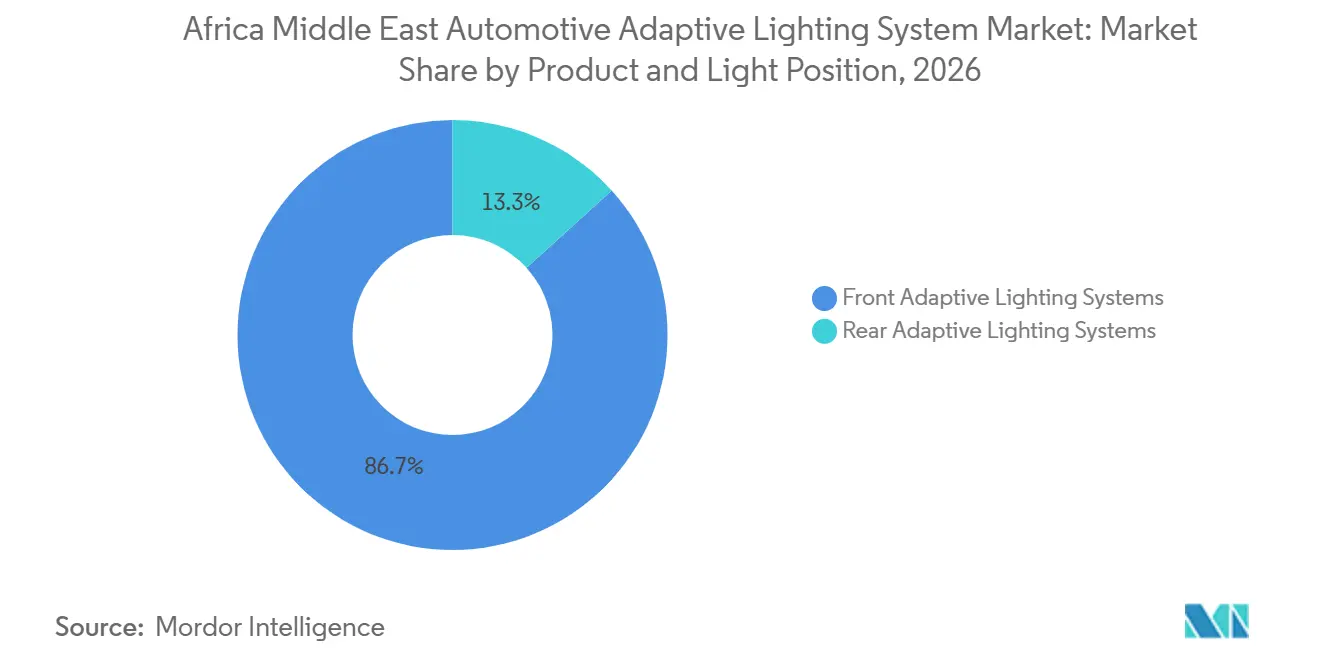
- Par produit et position d'éclairage, les systèmes d'éclairage adaptatif avant détenaient 86,73 % de la part du marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient en 2026 et devraient croître à un CAGR de 6,19 % jusqu'en 2032.
- Par application véhicule, les voitures particulières détenaient 82,46 % de la part du marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient en 2026, et devraient croître à un CAGR de 6,32 % jusqu'en 2032.
- Par technologie et source lumineuse, la LED détenait une part de 71,84 % en 2026, tandis que la technologie laser et hybride LED-laser devrait croître à un CAGR de 8,74 % jusqu'en 2032.
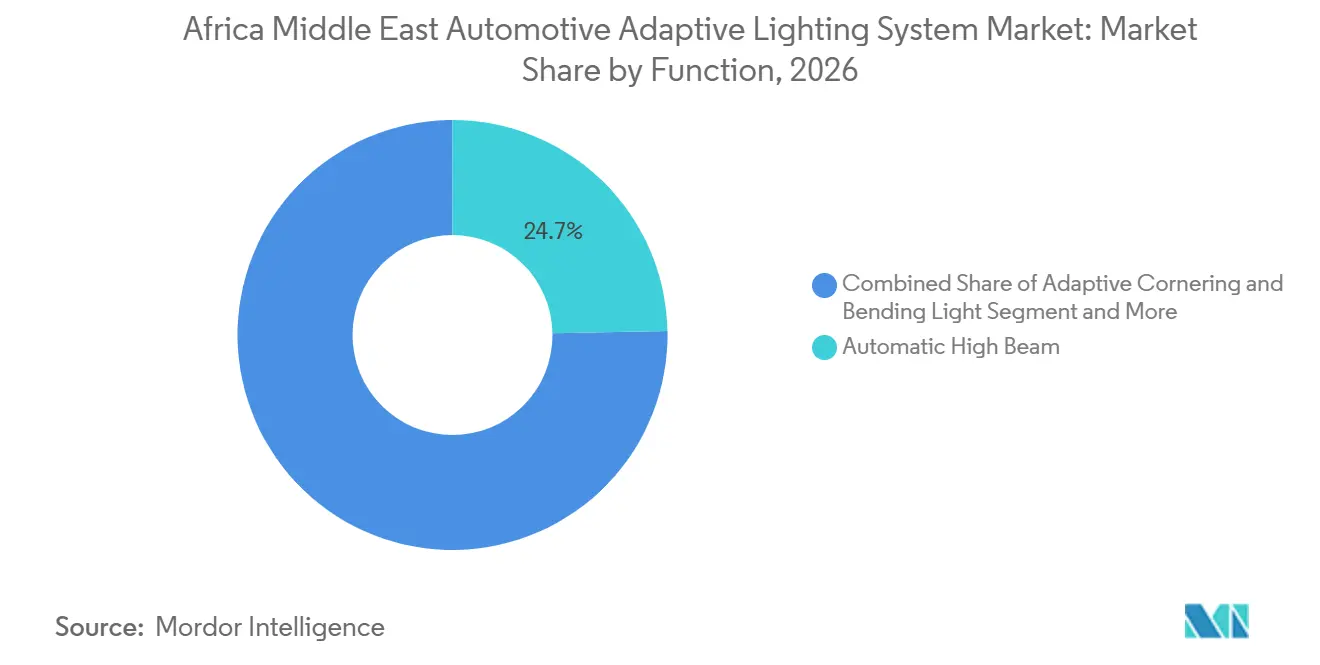
- Par fonction, le feu de route automatique détenait une part de 24,71 % en 2026, tandis que la projection numérique et la signalisation véhicule-à-infrastructure devraient croître à un CAGR de 11,08 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 74,28 % en 2026 et devraient croître à un CAGR de 6,43 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite détenait une part de 25,83 % en 2026, tandis que le Maroc devrait croître à un CAGR de 6,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption par les Équipementiers des Systèmes Matrix LED et Feux de Route sans Éblouissement | +2.1% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Court terme (≤ 2 ans) |
| Expansion des Flottes de SUV Premium et de Véhicules de Luxe dans les Pays du Golfe | +1.8% | Arabie Saoudite, Émirats Arabes Unis, Koweït, Qatar | Court terme (≤ 2 ans) |
| Intégration de l'Éclairage avec les Systèmes ADAS à Caméra et les Plateformes de Véhicules Connectés | +1.4% | Émirats Arabes Unis, Arabie Saoudite, Israël | Moyen terme (2–4 ans) |
| Exigences Obligatoires d'Homologation de l'Éclairage Véhicule et de Conformité LED | +0.9% | Arabie Saoudite (SABER/SASO), Émirats Arabes Unis (ESMA), CCG (GSO) | Court terme (≤ 2 ans) |
| Augmentation de la Conduite Nocturne et des Exigences en Matière de Sécurité Routière | +0.6% | Nigéria, Afrique du Sud, Égypte, Maroc | Long terme (≥ 4 ans) |
| Demande Liée au Climat Désertique pour une Gestion Thermique Haute Performance | +0.4% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Maroc | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Adoption par les Équipementiers des Systèmes Matrix LED et Feux de Route sans Éblouissement
L'adoption par les équipementiers des systèmes matrix LED et des feux de route sans éblouissement soutient le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient, car les constructeurs automobiles traitent de plus en plus le contrôle du faisceau comme faisant partie d'un ensemble plus large de sécurité et d'aide à la conduite. Ces systèmes dépassent les véhicules phares pour s'étendre aux modèles compacts premium, où les acheteurs attendent des fonctionnalités à haute valeur ajoutée qui étaient auparavant réservées aux véhicules les plus coûteux. Les décisions relatives aux plateformes mondiales sont importantes car de nombreux véhicules du CCG arrivent en tant qu'unités entièrement assemblées, conçues et homologuées dans d'autres régions. Une spécification d'éclairage plus élevée sur une plateforme importée peut augmenter la pénétration régionale sans programme de conception local distinct, investissement en usine locale ou décision individuelle du distributeur. Les systèmes matrix numériques peuvent offrir un contrôle de faisceau plus sélectif et prendre en charge des fonctions non disponibles avec les phares conventionnels.
Expansion des Flottes de SUV Premium et de Véhicules de Luxe dans les Pays du Golfe
Les SUV premium continuent de représenter une source importante de demande dans les pays du Golfe car ils intègrent généralement des spécifications d'éclairage plus élevées et sont utilisés dans des contextes de conduite urbaine, autoroutière et longue distance. Les acheteurs en Arabie Saoudite et aux Émirats Arabes Unis recherchent souvent des véhicules dotés de fonctionnalités de sécurité et de confort plus avancées, notamment sur les modèles importés qui se distinguent par leur contenu en équipements. Les marques automobiles chinoises apportent également des spécifications d'éclairage plus riches dans la région et rendent les fonctions matrix LED plus largement disponibles dans les véhicules particuliers. Cette tendance élargit la gamme de véhicules pouvant utiliser des systèmes adaptatifs et offre aux fournisseurs de composants davantage d'opportunités à travers les marques et les gammes de prix. Elle réduit également l'avantage tarifaire dont bénéficiaient auparavant les fournisseurs en traitant l'éclairage adaptatif comme une fonctionnalité de luxe exclusive, car les attentes en matière d'équipement évoluent vers des catégories premium plus grand public.
Intégration de l'Éclairage avec les Systèmes ADAS à Caméra et les Plateformes de Véhicules Connectés
L'éclairage adaptatif fonctionne de plus en plus en parallèle avec les caméras frontales et d'autres composants d'aide à la conduite, plutôt que comme une fonctionnalité de phare isolée. Les caméras peuvent identifier le trafic en sens inverse et aider à contrôler le masquage du faisceau, tandis que le module d'éclairage réagit en ajustant la zone éclairée. Les fonctions connectées peuvent également prendre en charge des avertissements routiers projetés et des guidages qui communiquent des informations sur le véhicule dans le champ de vision avant du conducteur. Les Émirats Arabes Unis, l'Arabie Saoudite et Israël constituent des marchés précoces appropriés car ces pays manifestent un intérêt plus fort pour la technologie automobile et un accès plus fréquent aux modèles importés récents. ams-OSRAM a décrit comment sa solution EVIYOS HD25 prend en charge les fonctions de phares intelligents grâce à un programme de véhicule de production avec MarelliEVIYOS HD1 établit de nouvelles normes en matière de sécurité et de communication pour les véhicules compacts, ams OSRAM, ams-osram.com">[1].
Exigences Obligatoires d'Homologation de l'Éclairage Véhicule et de Conformité LED
Les exigences d'homologation de l'éclairage des véhicules favorisent les fournisseurs qui détiennent déjà la documentation de réception par type et peuvent démontrer que leurs produits satisfont aux règles techniques utilisées par les autorités nationales. L'Arabie Saoudite exige des documents de conformité pour les produits réglementés avant le dédouanement via son processus SABER, ce qui fait de la documentation formelle une étape incontournable pour accéder au marché. Les exigences du CCG créent également une base technique pour les ensembles d'éclairage et fournissent un point de référence commun pour les fournisseurs desservant plusieurs pays du Golfe. Ces règles peuvent améliorer la cohérence des produits et restreindre l'utilisation de produits de remplacement non certifiés qui pourraient ne pas offrir les performances optiques ou la fiabilité prévues. Elles peuvent également ajouter du temps et des coûts pour les importateurs plus petits qui ne disposent pas de processus de conformité établis, de personnel spécialisé et d'un portefeuille de produits testés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Systèmes et Pénétration Limitée au-delà des Segments de Véhicules Premium | -1.2% | Nigéria, Égypte, Maroc, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Exigences Fragmentées d'Homologation, de Certification à l'Importation et de Conformité au Rétrofit | -0.8% | Nigéria, Égypte, Reste du Moyen-Orient et Afrique, marché secondaire du CCG | Moyen terme (2–4 ans) |
| Poussière, Sable, Chaleur et Instabilité de Tension Augmentant le Risque de Défaillance sur le Terrain | -0.5% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Afrique du Nord | Moyen terme (2–4 ans) |
| Capacité Locale Limitée en Étalonnage, Réparation et Diagnostic | -0.4% | Nigéria, Afrique subsaharienne, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Systèmes et Pénétration Limitée au-delà des Segments de Véhicules Premium
Le coût élevé des systèmes limite l'adoption en dehors des catégories de véhicules premium et haut de gamme, où les acheteurs sont plus susceptibles d'accepter le prix des équipements avancés. Les modules matrix LED et de faisceau de conduite adaptatif nécessitent davantage de composants que les phares conventionnels, notamment des éléments électroniques, des éléments optiques et des systèmes fonctionnant avec des caméras ou des commandes de véhicule. Leur utilisation est donc la plus forte là où les acheteurs de véhicules acceptent des coûts d'équipement plus élevés et où le programme véhicule a déjà intégré la fonctionnalité en usine. Les véhicules d'entrée de gamme et de milieu de gamme restent importants en Égypte et dans une grande partie de l'Afrique subsaharienne, ce qui limite le nombre de modèles pouvant prendre en charge ces systèmes. La dépendance aux importations lie également le coût des modules d'éclairage aux conditions d'approvisionnement internationales et au coût d'introduction des produits homologués sur les marchés locaux.
Exigences Fragmentées d'Homologation, de Certification à l'Importation et de Conformité au Rétrofit
Les règles d'éclairage des véhicules diffèrent d'une région à l'autre, créant un obstacle pratique pour les fournisseurs cherchant à desservir plusieurs marchés africains et moyen-orientaux à partir d'une base de distribution unique. Les marchés en dehors du CCG ne fonctionnent pas sous un cadre d'homologation unique, même lorsqu'ils font référence à des normes internationales connexes pour les véhicules. Les fournisseurs peuvent avoir besoin de documentation distincte pour les produits vendus en Égypte, au Nigéria, au Maroc et en Afrique du Sud, ainsi que de processus différents pour les pièces d'origine et les ensembles de remplacement. Cela augmente les besoins en fonds de roulement et peut retarder la distribution car les importateurs doivent gérer les dossiers produits, les homologations et les stocks par pays. Les grands groupes d'importateurs disposant d'équipes de conformité établies peuvent gérer le processus plus facilement que les distributeurs plus petits qui manquent d'expérience réglementaire ou d'accès régulier au soutien à la certification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit et Position d'Éclairage :
Les Systèmes Avant Définissent la Norme TechnologiqueLes systèmes d'éclairage adaptatif avant représentaient 86,73 % de la valeur du segment en 2026. L'avant du véhicule reste le principal emplacement pour la visibilité, le contrôle du faisceau et les fonctions d'aide à la conduite lors de la conduite nocturne et dans des conditions de circulation changeantes. Le faisceau de conduite adaptatif et les systèmes d'éclairage avant adaptatif portent une grande partie du contenu technique car ils gèrent la direction et l'intensité de la lumière en temps réel. Les systèmes de feux de route automatiques offrent une étape plus accessible vers l'éclairage adaptatif pour les constructeurs automobiles souhaitant une fonctionnalité pratique sans module d'éclairage haute définition. Ils nécessitent un étalonnage moins complexe que les systèmes de projection haute définition et peuvent être montés sur une plus large gamme de plateformes de véhicules particuliers. Les systèmes arrière restent une priorité moindre car les fabricants se concentrent d'abord sur la visibilité vers l'avant et les fonctions de sécurité qui affectent le champ de vision immédiat du conducteur.
Les systèmes d'éclairage adaptatif avant devraient croître à un CAGR de 6,19 % jusqu'en 2032. Les fournisseurs s'orientent vers des conceptions LED pixelisées et micro-LED capables de gérer le faisceau avec plus de précision, de réduire l'éblouissement pour les autres usagers de la route et de prendre en charge un ensemble plus large de fonctions véhicule. La technologie matrix numérique devient pertinente pour les véhicules compacts premium à mesure que les constructeurs automobiles étendent les fonctions avancées à davantage de catégories de véhicules. La projection sur la surface de la route et le guidage de voie émergent comme des fonctionnalités différenciantes pour les véhicules vendus aux acheteurs du Golfe qui comparent les modèles importés de plusieurs marques mondiales. L'éclairage de signature arrière pourrait gagner en importance sur les modèles premium d'origine chinoise, mais il n'égale pas encore le rôle technologique des systèmes avant dans les applications de sécurité et d'aide à la conduite.


Par Application Véhicule :
Les Voitures Particulières Maintiennent la Base de Demande la Plus LargeLes voitures particulières détenaient 82,46 % de la valeur du segment en 2026. Les SUV premium constituent un segment majeur en Arabie Saoudite et aux Émirats Arabes Unis, où les acheteurs valorisent les fonctionnalités de sécurité, les équipements de confort et le design extérieur distinctif. De nombreux véhicules particuliers importés arrivent avec leurs systèmes d'éclairage déjà spécifiés par le fabricant, ce qui réduit le rôle des distributeurs locaux dans la sélection des technologies. Les véhicules commerciaux utilisent les systèmes adaptatifs de manière plus sélective car les opérateurs ont tendance à évaluer chaque fonctionnalité ajoutée par rapport au coût du véhicule et à l'environnement d'exploitation. Les autocars premium et les bus exécutifs peuvent justifier des équipements de sécurité supplémentaires lorsque les itinéraires longue distance, les normes de service aux passagers et les opérations nocturnes soutiennent l'investissement. Les deux-roues et trois-roues ont une utilisation à court terme limitée pour l'éclairage adaptatif sophistiqué car la sensibilité aux prix et la conception de base des véhicules continuent de façonner la demande.
Les voitures particulières devraient croître à un CAGR de 6,32 % jusqu'en 2032. Cette croissance reflète la demande continue d'équipements avancés sur les véhicules entrant sur les marchés du Golfe, notamment lorsque les modèles mondiaux portent la même spécification d'éclairage sur plusieurs destinations d'exportation. Les modèles particuliers offrent aux fournisseurs une voie directe vers l'échelle lorsqu'une plateforme véhicule utilise une conception de phare commune et un ensemble stable de fournisseurs de composants. Les opérateurs de flottes dans la logistique, le tourisme et les marchés publics peuvent constituer une source secondaire de demande car ils accordent de la valeur aux fonctionnalités de sécurité et à la maintenance prévisible des véhicules. Leur processus d'achat peut soutenir l'adoption de technologies lorsque les spécifications des véhicules sont définies au niveau de la flotte plutôt que choisies par des acheteurs individuels au détail.
Par Technologie et Source Lumineuse :
La LED est Établie Tandis que les Hybrides Laser Suscitent de l'IntérêtLa LED représentait 71,84 % de la valeur du segment en 2026. La technologie dispose d'une chaîne d'approvisionnement développée et peut répondre à un large éventail d'exigences véhicule, de l'éclairage avant standard au contrôle de faisceau matrix plus avancé. Les conceptions LED standard et matrix LED répondent à la majeure partie de la demande actuelle car les fabricants peuvent les utiliser sur plusieurs gammes de prix et catégories de véhicules. La LED offre également une voie familière pour les fabricants qui ont besoin de fonctions adaptatives sans passer à des conceptions à base de laser nécessitant une ingénierie thermique et optique plus spécialisée. Les systèmes micro-LED et LED haute définition commencent à apparaître sur les listes d'équipements de véhicules premium à mesure que les constructeurs automobiles ajoutent un contrôle de faisceau et des fonctions de projection plus détaillés. Les systèmes au xénon et à décharge à haute intensité ont un rôle plus limité à mesure que la technologie d'éclairage des véhicules progresse et que les fabricants privilégient les solutions à commande électronique.
La technologie laser et hybride LED-laser devrait croître à un CAGR de 8,74 % jusqu'en 2032. Valeo et Appotronics ont annoncé en 2025 un partenariat pour développer des systèmes d'éclairage avant combinant la technologie laser avec le faisceau de conduite adaptatif et la projection routière[2]. L'éclairage longue portée peut être pertinent pour la conduite interurbaine à grande vitesse et les conditions désertiques, où les conducteurs peuvent avoir besoin d'une prise de conscience plus précoce des conditions routières et des obstacles. La technologie doit encore faire face à des exigences de gestion thermique, d'homologation et de coût qui la rendent mieux adaptée aux applications de véhicules premium et haut de gamme. Les fournisseurs doivent démontrer que ces systèmes fonctionnent de manière fiable dans des environnements à forte chaleur et poussiéreux et peuvent être entretenus avec les outils disponibles dans les ateliers régionaux.
Par Fonction :
Le Feu de Route Automatique Domine l'Équipement ActuelLe feu de route automatique représentait 24,71 % de la valeur du segment en 2026. Il offre une fonction adaptative pratique pour de nombreuses plateformes de véhicules de milieu de gamme en réduisant la charge de travail du conducteur lors de la conduite nocturne sans nécessiter le matériel optique le plus complexe. La fonctionnalité ajuste le feu de route en réponse au trafic environnant et peut améliorer la visibilité tout en réduisant l'éblouissement indésirable pour les véhicules en approche. Cela permet aux fabricants d'offrir une fonctionnalité de sécurité reconnaissable sans le coût total d'un système haute définition qui projette des informations sur la route. L'éclairage adaptatif en virage, l'éclairage en courbe et la distribution variable de la lumière servent d'autres conditions de conduite et donnent aux constructeurs automobiles des moyens d'adapter le comportement de l'éclairage à la catégorie de véhicule. Les fonctions adaptatives aux conditions météorologiques sont encore en développement malgré les conditions exigeantes de poussière et de chaleur de la région, qui rendent les performances d'éclairage constantes importantes pour les conducteurs.
La projection numérique et la signalisation véhicule-à-infrastructure devraient croître à un CAGR de 11,08 % jusqu'en 2032. Cette fonction transforme le phare en point de communication pour le conducteur et les usagers de la route en plaçant des informations visuelles directement dans le champ de vision avant du conducteur. Elle peut projeter des avertissements, un guidage de voie et des informations sur les dangers sur la surface de la route, ce qui peut compléter les affichages du véhicule et les panneaux de signalisation routière conventionnels. ams-OSRAM a indiqué que sa technologie LED multi-pixels est utilisée dans une application véhicule qui prend en charge la projection routière et d'autres fonctions d'éclairage intelligent. Les conditions d'infrastructure dans certaines parties du Maroc et de l'Afrique du Sud pourraient rendre un meilleur guidage routier particulièrement précieux là où les conditions de conduite diffèrent entre les grands axes et les routes moins développées. Le secteur des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient évolue vers des fonctions combinant l'éclairage avec les informations véhicule, les entrées de capteurs et le contrôle logiciel.


Par Canal de Vente :
L'Approvisionnement OEM Reste la Principale Voie d'AdoptionLes ventes aux équipementiers représentaient 74,28 % de la valeur du segment en 2026. Les spécifications d'éclairage sont généralement décidées avant que les véhicules importés n'atteignent les distributeurs régionaux, ce qui fait des programmes véhicules d'origine la principale voie d'adoption des systèmes avancés. Un fournisseur qui remporte une nomination sur une plateforme mondiale peut donc fournir des systèmes pour des véhicules vendus sur plusieurs marchés régionaux sans développer un produit local distinct. Ce modèle est particulièrement important dans le CCG, où les véhicules importés constituent une grande partie de la flotte disponible et où les distributeurs reçoivent des véhicules avec des spécifications définies en usine. Les décisions des canaux locaux ont une influence limitée sur la technologie d'éclairage d'origine montée sur un véhicule, bien qu'elles restent importantes pour le support après-vente. Les relations avec les équipementiers restent la voie commerciale la plus importante pour les fournisseurs de systèmes avancés car elles combinent la conception du produit, les achats et la planification du lancement du véhicule.
Les ventes aux équipementiers devraient croître à un CAGR de 6,43 % jusqu'en 2032. Le marché secondaire comprend des ensembles de remplacement, des kits de rétrofit et des composants de réparation, mais sa croissance dépend de la disponibilité locale de pièces homologuées et de services qualifiés. Les exigences de conformité formelles peuvent renforcer les canaux de remplacement certifiés en Arabie Saoudite en rendant la documentation plus importante pour les ensembles d'éclairage. FORVIA HELLA a lancé un portefeuille de produits de gestion thermique pour le marché secondaire régional en 2025. Le remplacement des phares intégrant des caméras nécessite encore des outils de diagnostic et des techniciens qualifiés capables de restaurer les paramètres de fonctionnement d'origine du système. Le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient aura besoin de davantage de capacité d'étalonnage si le marché secondaire doit s'étendre au-delà des grandes villes du Golfe et desservir des flottes de véhicules plus dispersées.
Analyse Géographique
Marché des systèmes d'éclairage adaptatif automobiles dans les pays du CCG
L'Arabie saoudite détenait 25,83 % du segment régional en 2026. Le pays constitue la principale base de revenus en raison de sa forte demande en véhicules, de son processus d'importation formalisé et de l'intérêt marqué pour les équipements haut de gamme, souvent fournis dans le cadre de programmes de véhicules d'origine. Les Émirats arabes unis présentent également une forte concentration de véhicules premium, notamment à Dubaï et à Abou Dhabi, ce qui soutient la demande pour les technologies montées en usine. Le Qatar, le Koweït, Oman et Bahreïn élargissent la base régionale pour les importations à haute spécification et les réseaux de distributeurs établis. Israël contribue grâce à son alignement sur les technologies automobiles avancées et l'adoption des systèmes d'aide à la conduite, même si la structure de son marché automobile diffère de celle du Golfe. Le Maroc joue un rôle différent, car il est connecté à la production automobile destinée aux marchés européens et aux exigences véhiculaires associées.
Marché des systèmes d'éclairage adaptatif automobiles en Afrique
Le Maroc devrait croître à un CAGR de 6,81 % jusqu'en 2032. Sa position d'exportateur automobile et son alignement sur les exigences européennes en matière de véhicules favorisent l'utilisation d'éclairages avancés sur les véhicules produits localement et sur les modèles construits pour l'exportation. L'Afrique du Sud offre un autre environnement de production et d'homologation qui soutient les systèmes à plus haute spécification et génère une demande liée aux programmes des constructeurs automobiles mondiaux. L'Égypte et le Nigeria affichent une forte demande en véhicules, mais restent davantage orientées vers des modèles à faible coût, où les acheteurs et les gestionnaires de flottes accordent une plus grande importance au coût d'acquisition. Cela limite l'adoption actuelle de l'éclairage adaptatif dans ces marchés et rend l'écosystème de services moins mature pour les systèmes de remplacement avancés. Le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient est donc divisé entre la demande d'importations premium, la demande liée à la fabrication et les marchés sensibles aux prix, avec des vitesses d'adoption différentes.
Le reste du Moyen-Orient et de l'Afrique comprend les petits États du Golfe et les marchés d'Afrique subsaharienne hors Nigeria et Afrique du Sud. Ces marchés présentent des conditions routières, des parcs de véhicules, des capacités de service et des aptitudes à prendre en charge des travaux de remplacement avancés très différents. La conduite de nuit, les routes non éclairées, la poussière, la chaleur et les conditions de tension électrique peuvent accroître la valeur d'une performance d'éclairage fiable, notamment lorsque les conducteurs parcourent de longues distances en dehors des grandes zones urbaines. Dans le même temps, les techniciens et les ateliers peuvent ne pas disposer des outils nécessaires pour calibrer les phares reliés à des caméras ou vérifier si un ensemble de remplacement restitue le faisceau lumineux d'origine. Les marques automobiles chinoises peuvent introduire des éclairages LED avancés sur des modèles qui étaient auparavant vendus avec des équipements plus simples et rendre ces systèmes plus familiers aux acheteurs régionaux.
Paysage Concurrentiel
Concentration du Marché
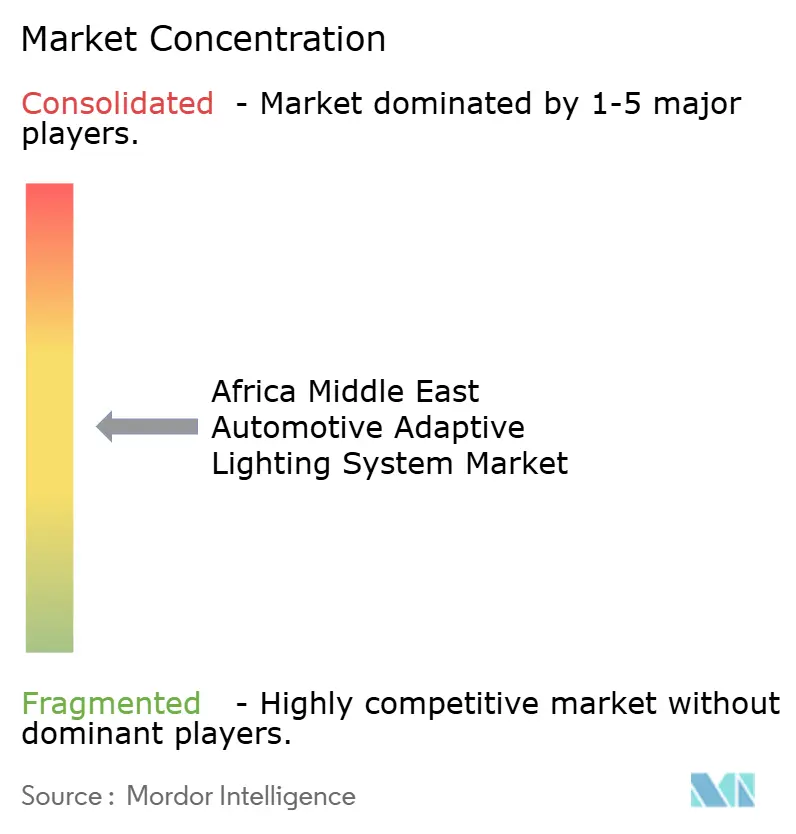
Le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient présente une concentration modérée car les fournisseurs mondiaux de rang 1 dominent les nominations OEM tandis que le marché secondaire reste fragmenté. FORVIA, Valeo, Marelli, KOITO et Stanley Electric bénéficient de relations développées avec les constructeurs automobiles en Europe et en Asie, où la conception des produits et les nominations des fournisseurs sont généralement décidées. Leurs programmes d'approvisionnement mondiaux peuvent s'étendre aux véhicules qui entrent dans le CCG en tant qu'importations, permettant à la demande régionale d'être satisfaite via des plateformes véhicules internationales. La documentation d'homologation existante constitue un avantage supplémentaire sur les marchés avec des processus de certification formels, car les fournisseurs peuvent soutenir les importateurs avec des dossiers produits et des pratiques de conformité établies. Les fournisseurs se font également concurrence sur les performances optiques, l'électronique, la gestion thermique, la capacité logicielle et leur aptitude à soutenir la durée de vie complète d'un module d'éclairage après la vente du véhicule. Le marché ne présente pas les conditions d'une structure à fournisseur unique car les canaux de remplacement restent dispersés entre les distributeurs, les ateliers et les entreprises de services locales.
Valeo a continué d'investir dans la technologie d'éclairage avant avancée à travers ses travaux avec Appotronics sur des solutions de faisceau adaptatif et de projection à base de laser. ams-OSRAM a mis en avant une solution LED multi-pixels utilisée avec Marelli pour des fonctions de phares intelligents, montrant comment les fournisseurs de composants peuvent contribuer à un système d'éclairage davantage piloté par logiciel. FORVIA HELLA a également ajouté une activité sur le marché secondaire régional avec le lancement de son portefeuille de gestion thermique, ce qui reflète la nécessité pour les fournisseurs de soutenir les véhicules après leur vente initiale. Ces évolutions montrent que les fournisseurs se font concurrence à la fois via les programmes véhicules d'origine et la capacité de service après-vente, plutôt que par la seule puissance des phares. Des fonctions de faisceau numérique plus avancées entrent également dans des catégories de véhicules premium plus petites à mesure que les fabricants étendent leurs fonctionnalités technologiques à travers leurs gammes de modèles mondiales. Le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient récompense les fournisseurs capables de transférer les avancées mondiales des produits vers les flottes de véhicules locales et de soutenir les besoins techniques des distributeurs et des réseaux de réparation.
Trois domaines restent difficiles pour les fournisseurs et les distributeurs. La forte chaleur, le sable et la poussière créent un besoin de gestion thermique durable, notamment pour les modules laser et hybrides qui utilisent des composants optiques et électroniques plus complexes. Les mises à jour logicielles pour les fonctions d'éclairage doivent également rester compatibles avec les exigences d'homologation locales et avec l'architecture électronique existante du véhicule. Les réseaux locaux pour l'étalonnage du faisceau de conduite adaptatif ne sont pas encore largement disponibles en dehors des principales villes du Golfe, ce qui peut limiter les travaux de remplacement et de réparation en toute confiance sur d'autres marchés. Les distributeurs régionaux qui investissent dans des équipements de diagnostic et la formation des techniciens peuvent combler cette lacune et pourraient renforcer leur rôle dans le marché secondaire certifié. Les fournisseurs d'origine chinoise élargissent leur présence dans les canaux de remplacement avec des modules matrix LED à prix compétitif, ce qui peut élargir le choix de produits pour les distributeurs. Cela augmente la pression sur les prix dans le marché secondaire sans supprimer l'avantage des fournisseurs établis dans les programmes de nomination OEM, où les relations de longue date avec les constructeurs automobiles restent importantes.
Leaders du Secteur des Systèmes d'Éclairage Adaptatif Automobiles en Afrique et au Moyen-Orient
-
Valeo SE
-
Marelli Holdings Co., Ltd.
-
KOITO MANUFACTURING CO., LTD.
-
Stanley Electric Co., Ltd.
-
FORVIA HELLA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Éclairage Adaptatif Automobile en Afrique et au Moyen-Orient Entreprises couvertes dans ce rapport
- FORVIA HELLA
- Valeo SE
- Marelli Holdings Co., Ltd.
- KOITO MANUFACTURING CO., LTD.
- Stanley Electric Co., Ltd.
- ams-OSRAM AG
- Hyundai MOBIS Co., Ltd.
- ZKW Group GmbH
- Continental AG
- DENSO CORPORATION
- Robert Bosch GmbH
- Lumileds Holding B.V.
- Varroc Engineering Limited
- TYC Brother Industrial Co., Ltd.
- DEPO Auto Parts Ind. Co., Ltd.
- Samvardhana Motherson International Limited
- Grupo Antolin-Irausa, S.A.
- Ichikoh Industries, Ltd.
Lire l’analyse des entreprises de afrique moyen-orient système d'éclairage adaptatif automobile
Développements industriels récents dans Marché des Systèmes d'Éclairage Adaptatif Automobile en Afrique et au Moyen-Orient
- Septembre 2026 : GAC a lancé le nouveau GAC GS7 PHEV aux Émirats Arabes Unis, combinant confort premium, technologie intelligente et 501 ch de performances électrifiées. Il est équipé de phares adaptatifs à émotion par intelligence artificielle avec 2 248 unités LED et une barre lumineuse de 2,6 mètres.
- Septembre 2026 : BMW Group Moyen-Orient a présenté la nouvelle BMW Série 7 dans la région, dotée d'un extérieur monolithique, d'une calandre réniforme illuminée Iconic Glow, de phares en cristal minimalistes, de flancs plus épurés et de feux arrière plus fins.
Périmètre du Rapport sur le Marché des Systèmes d'Éclairage Adaptatif Automobiles en Afrique et au Moyen-Orient
Le marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient couvre les dernières tendances et développements technologiques et fournit une analyse de la demande du marché par type d'application, technologie, type de véhicule et part de marché des principales entreprises fabricant des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient.
Aperçu de la segmentation
Par Produit et Position d'Éclairage
| Systèmes d'Éclairage Adaptatif Avant | Systèmes d'Éclairage Avant Adaptatif |
| Systèmes de Faisceau de Conduite Adaptatif | |
| Systèmes de Feux de Route Automatiques | |
| Systèmes de Feux de Croisement Adaptatifs | |
| Systèmes d'Éclairage Adaptatif Arrière | Systèmes de Feux de Freinage et d'Arrêt Adaptatifs |
| Systèmes de Signature Arrière Adaptative | |
| Autres Systèmes d'Éclairage Adaptatif Arrière |
Par Application Véhicule
| Voitures Particulières | Voitures Particulières Économiques et d'Entrée de Gamme |
| Voitures Particulières de Milieu de Gamme | |
| Voitures Particulières Premium et de Luxe | |
| Véhicules Commerciaux | Véhicules Commerciaux Légers |
| Véhicules Commerciaux Lourds | |
| Bus et Autocars | |
| Deux-Roues et Trois-Roues |
Par Technologie et Source Lumineuse
| LED | LED Standard |
| Matrix LED | |
| Micro-LED et LED Haute Définition | |
| Laser et Hybride LED-Laser | |
| Xénon et Décharge à Haute Intensité | |
| Autres Sources Lumineuses |
Par Fonction
| Éclairage Adaptatif en Virage et en Courbe |
| Feu de Route Automatique |
| Matrix et Faisceau de Conduite Adaptatif |
| Distribution Variable de la Lumière |
| Éclairage Adaptatif aux Conditions Météorologiques et Environnementales |
| Mise en Évidence des Panneaux de Signalisation, des Piétons et des Dangers |
| Projection Numérique et Signalisation Véhicule-à-Infrastructure |
| Autres Fonctions d'Éclairage Adaptatif |
Par Canal de Vente
| Équipementier | |
| Marché Secondaire | Ensembles de Remplacement |
| Kits de Rétrofit | |
| Composants de Réparation et de Remise en État |
Par Pays
| Arabie Saoudite |
| Émirats Arabes Unis |
| Israël |
| Qatar |
| Koweït |
| Oman |
| Bahreïn |
| Afrique du Sud |
| Maroc |
| Égypte |
| Nigéria |
| Reste du Moyen-Orient et de l'Afrique |
| Par Produit et Position d'Éclairage | Systèmes d'Éclairage Adaptatif Avant | Systèmes d'Éclairage Avant Adaptatif |
| Systèmes de Faisceau de Conduite Adaptatif | ||
| Systèmes de Feux de Route Automatiques | ||
| Systèmes de Feux de Croisement Adaptatifs | ||
| Systèmes d'Éclairage Adaptatif Arrière | Systèmes de Feux de Freinage et d'Arrêt Adaptatifs | |
| Systèmes de Signature Arrière Adaptative | ||
| Autres Systèmes d'Éclairage Adaptatif Arrière | ||
| Par Application Véhicule | Voitures Particulières | Voitures Particulières Économiques et d'Entrée de Gamme |
| Voitures Particulières de Milieu de Gamme | ||
| Voitures Particulières Premium et de Luxe | ||
| Véhicules Commerciaux | Véhicules Commerciaux Légers | |
| Véhicules Commerciaux Lourds | ||
| Bus et Autocars | ||
| Deux-Roues et Trois-Roues | ||
| Par Technologie et Source Lumineuse | LED | LED Standard |
| Matrix LED | ||
| Micro-LED et LED Haute Définition | ||
| Laser et Hybride LED-Laser | ||
| Xénon et Décharge à Haute Intensité | ||
| Autres Sources Lumineuses | ||
| Par Fonction | Éclairage Adaptatif en Virage et en Courbe | |
| Feu de Route Automatique | ||
| Matrix et Faisceau de Conduite Adaptatif | ||
| Distribution Variable de la Lumière | ||
| Éclairage Adaptatif aux Conditions Météorologiques et Environnementales | ||
| Mise en Évidence des Panneaux de Signalisation, des Piétons et des Dangers | ||
| Projection Numérique et Signalisation Véhicule-à-Infrastructure | ||
| Autres Fonctions d'Éclairage Adaptatif | ||
| Par Canal de Vente | Équipementier | |
| Marché Secondaire | Ensembles de Remplacement | |
| Kits de Rétrofit | ||
| Composants de Réparation et de Remise en État | ||
| Par Pays | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Israël | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Bahreïn | ||
| Afrique du Sud | ||
| Maroc | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Qu'est-ce qui stimule la demande d'éclairage adaptatif automobile en Afrique et au Moyen-Orient ?
La demande est soutenue par l'adoption par les équipementiers de l'éclairage avancé, les ventes de véhicules premium dans les pays du Golfe et une intégration plus étroite avec les caméras des véhicules et les systèmes d'aide à la conduite. Ces facteurs sont les plus forts là où les plateformes de véhicules importés intègrent l'éclairage avancé en équipement standard.
Qu'est-ce qui stimule la demande d'éclairage adaptatif automobile en Afrique et au Moyen-Orient ?
La demande est soutenue par l'adoption par les équipementiers de l'éclairage avancé, les ventes de véhicules premium dans les pays du Golfe et une intégration plus étroite avec les caméras des véhicules et les systèmes d'aide à la conduite. Ces facteurs sont les plus forts là où les plateformes de véhicules importés intègrent l'éclairage avancé en équipement standard et où les distributeurs locaux peuvent soutenir les produits homologués et la maintenance.
Quelle est la taille du marché des systèmes d'éclairage adaptatif automobiles en Afrique et au Moyen-Orient ?
Le marché devrait croître de 0,16 milliard USD en 2027 à 0,21 milliard USD d'ici 2032 à un CAGR de 6,13 %. La croissance devrait être portée par l'équipement d'origine des véhicules et une adoption plus large des fonctions d'éclairage connecté, plutôt que par une large demande de rétrofit des consommateurs.
Quelle catégorie de véhicule présente la demande la plus forte pour les systèmes d'éclairage adaptatif ?
Les voitures particulières ont dominé les applications véhicules avec une part de 82,46 % en 2026 et devraient croître à un CAGR de 6,32 % jusqu'en 2032. Les SUV premium et autres modèles particuliers importés sont la principale source de demande d'équipement car la spécification d'éclairage d'origine est définie avant que le véhicule n'atteigne les concessionnaires régionaux.