
Taille et part du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
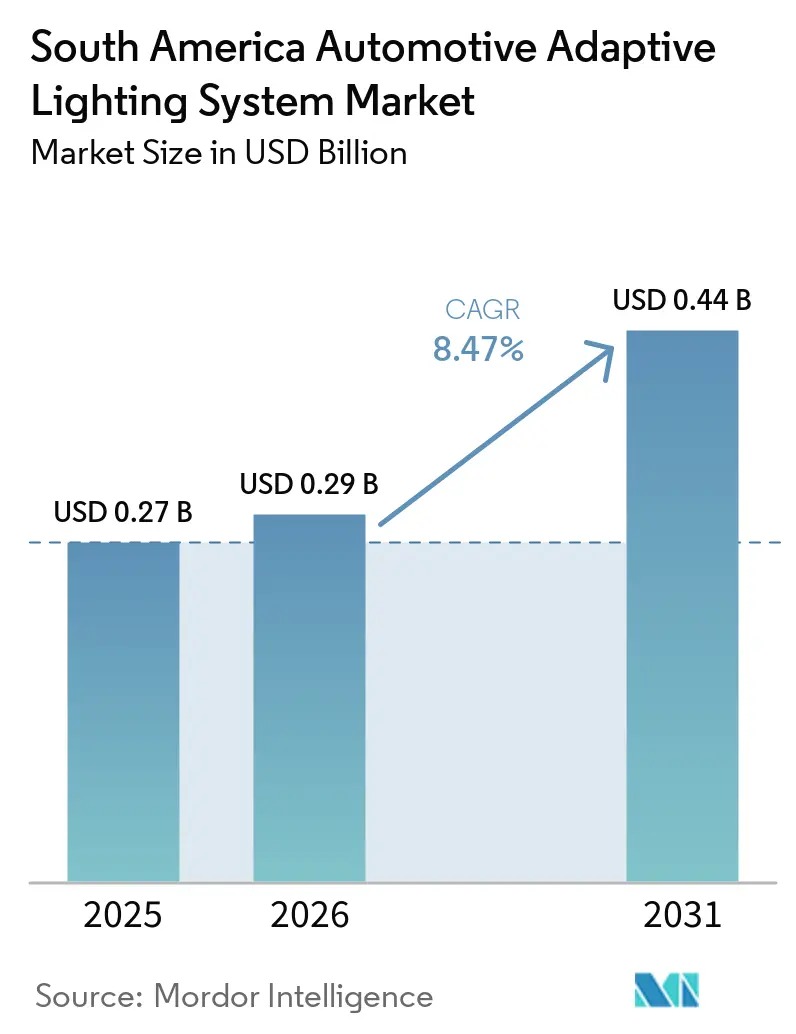
| Taille du marché de l'année de base (2025) | 0.27 Milliards de dollars |
| Taille du Marché (2026) | 0.29 Milliards de dollars |
| Taille du Marché (2031) | 0.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud par Mordor Intelligence
La taille du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud était évaluée à 0,27 milliard USD en 2025 et devrait croître de 0,29 milliard USD en 2026 pour atteindre 0,44 milliard USD d'ici 2031, à un CAGR de 8,47 % durant la période de prévision (2026-2031). Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud est façonné par une adoption plus large des LED, davantage de fonctionnalités de sécurité dans les véhicules et une demande accrue de meilleure visibilité nocturne. Les constructeurs automobiles intègrent les systèmes d'éclairage plus tôt dans le processus de conception, ce qui rend les systèmes installés en usine plus importants que les mises à niveau ultérieures. L'électrification permet également un contenu d'éclairage plus élevé, car les nouvelles plateformes de véhicules peuvent intégrer les commandes d'éclairage avec d'autres fonctions électroniques. Le coût reste important dans les véhicules d'entrée de gamme, de sorte que les fournisseurs s'efforcent de proposer des fonctions adaptatives plus simples adaptées aux modèles à prix plus bas. Le Brésil reste au cœur de l'activité régionale car il combine l'assemblage de véhicules, un grand parc installé et une large base de pièces de rechange.
Principaux enseignements du rapport
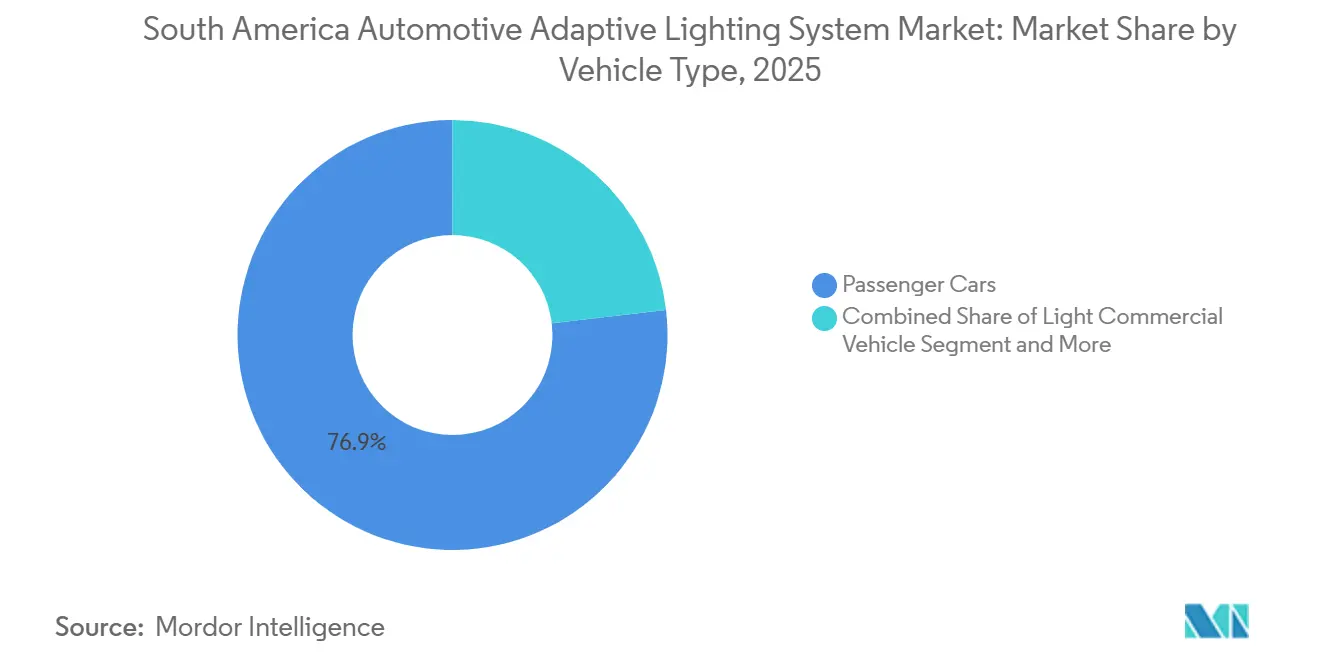
- Par type de véhicule, les voitures particulières ont représenté 76,86 % du chiffre d'affaires en 2025, tandis que les deux-roues devraient croître à un CAGR de 11,13 % jusqu'en 2031.
- Par type de système, les systèmes d'éclairage avant adaptatif ont représenté 58,41 % du chiffre d'affaires en 2025, tandis que les systèmes d'éclairage à projection routière devraient croître à un CAGR de 15,18 % jusqu'en 2031.
- Par composant, les ensembles de lampes ont représenté 52,26 % du chiffre d'affaires en 2025, tandis que les capteurs et caméras devraient croître à un CAGR de 13,16 % jusqu'en 2031.
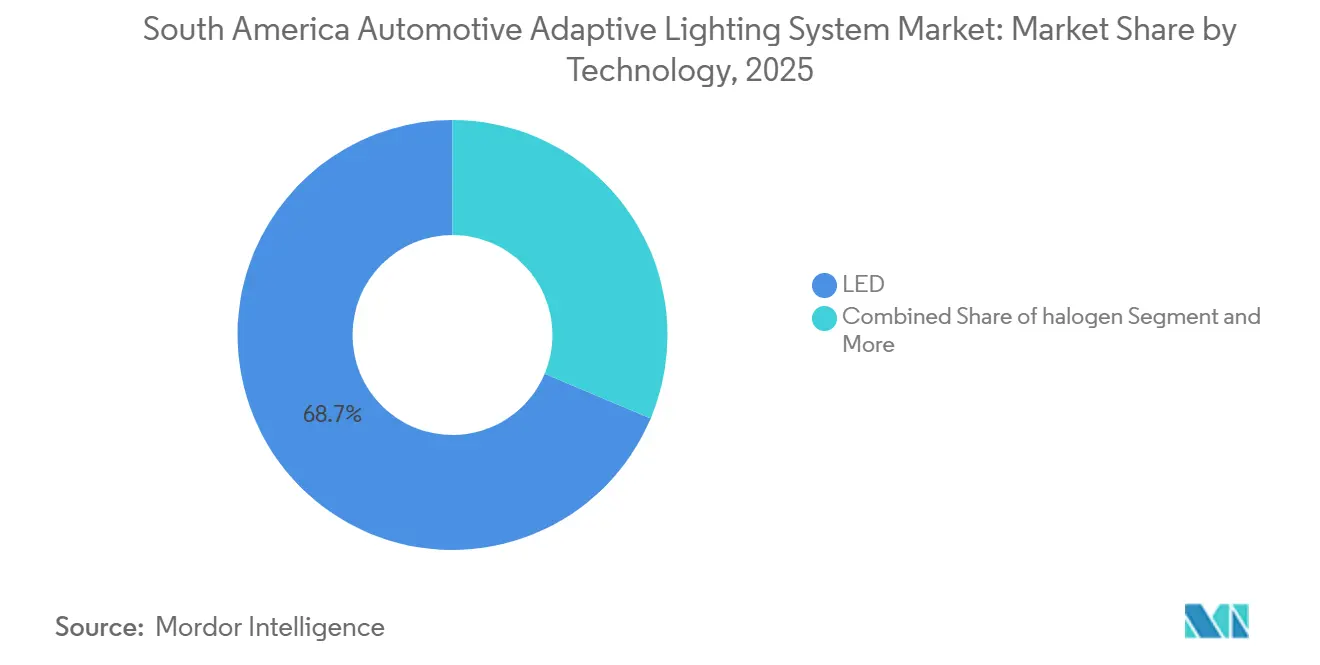
- Par technologie, les LED ont représenté 68,66 % du chiffre d'affaires en 2025, tandis que les LED matricielles devraient croître à un CAGR de 10,12 % jusqu'en 2031.
- Par application, l'éclairage avant a représenté 66,61 % du chiffre d'affaires en 2025, tandis que la projection piétons et dangers routiers devrait croître à un CAGR de 15,18 % jusqu'en 2031.
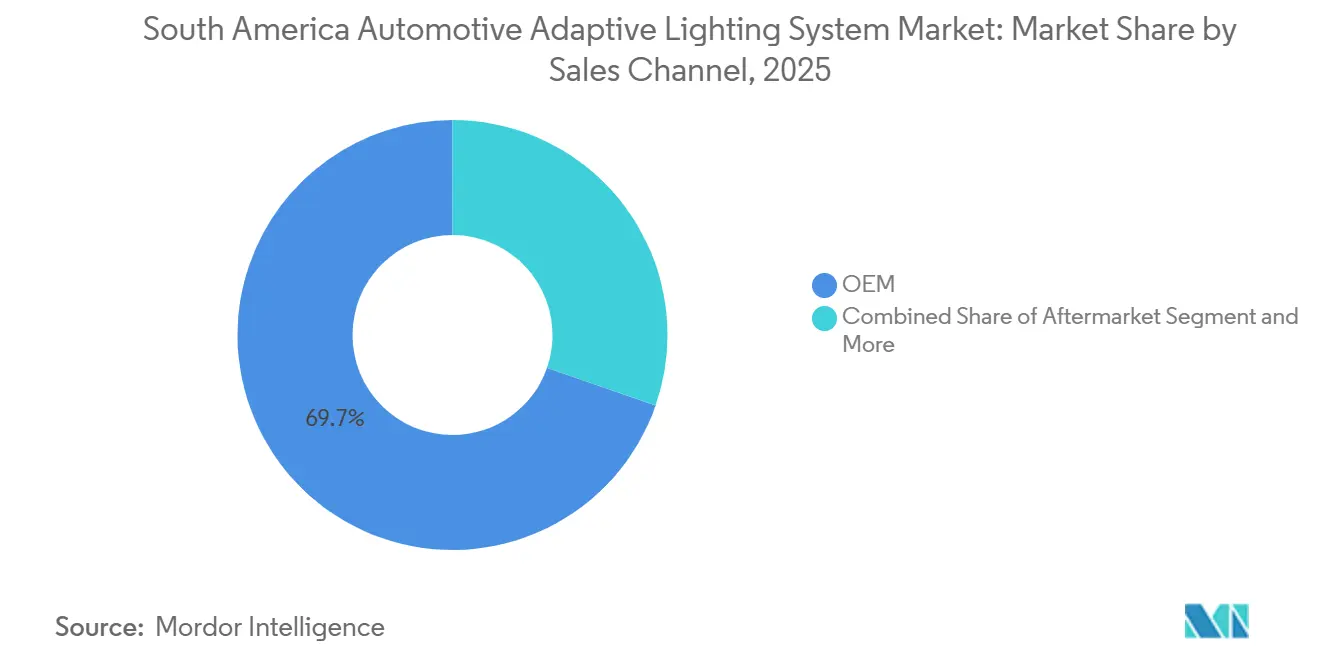
- Par canal de vente, l'OEM a représenté 69,68 % du chiffre d'affaires en 2025, tandis que le marché secondaire devrait croître à un CAGR de 8,15 % jusqu'en 2031.
- Par utilisateur final, la mobilité des passagers a représenté 74,81 % du chiffre d'affaires en 2025, tandis que les flottes de transport commercial devraient croître à un CAGR de 11,13 % jusqu'en 2031.
- Par pays, le Brésil a représenté 37,92 % du chiffre d'affaires en 2025, tandis que l'Argentine devrait croître à un CAGR de 9,01 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des éclairages LED et matriciels | +2.5% | São Paulo (Brésil), Minas Gerais (Brésil), Córdoba (Argentine), Province de Buenos Aires (Argentine) | Court terme (≤ 2 ans) |
| Intégration croissante des fonctionnalités de sécurité et ADAS | +2.0% | São Paulo (Brésil), Minas Gerais (Brésil), Province de Buenos Aires (Argentine), Antioquia (Colombie) | Moyen terme (2-4 ans) |
| Augmentation du contenu d'éclairage par véhicule | +1.5% | Chili (Région Métropolitaine), Uruguay, São Paulo (Brésil), Bogotá-Cundinamarca (Colombie) | Long terme (≥ 4 ans) |
| Demande de conduite nocturne plus sûre | +1.0% | Brésil (à l'échelle nationale, forte concentration à Rio de Janeiro, São Paulo, Minas Gerais), Colombie, Chili | Moyen terme (2-4 ans) |
| Spécifications des véhicules importés accélérant le transfert de technologie | +0.8% | São Paulo (Brésil), Province de Buenos Aires (Argentine), Région Métropolitaine (Chili) | Court terme (≤ 2 ans) |
| Demande de rétrofit liée au vieillissement du parc automobile | +0.5% | Brésil (à l'échelle nationale), Argentine (à l'échelle nationale, concentrée dans le Grand Buenos Aires et la Province de Córdoba) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption progressive des éclairages LED et matriciels
L'éclairage LED constitue désormais la base technique principale des systèmes de phares adaptatifs sur l'ensemble du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud. Il est devenu plus facile pour les constructeurs automobiles d'intégrer l'éclairage LED sur une gamme plus large de modèles car il peut être utilisé avec des conceptions de phares établies. Les systèmes LED matriciels offrent un contrôle plus précis, car les éléments lumineux individuels peuvent être ajustés pour gérer l'éclairage autour des autres usagers de la route. Cette capacité est particulièrement pertinente sur les routes interurbaines où les conducteurs ont besoin d'une forte visibilité vers l'avant mais doivent éviter l'éblouissement. L'expansion de la capacité de production de Koito dans les Amériques comprenait un investissement dans son opération brésilienne, montrant que les fournisseurs anticipent une demande continue pour des ensembles de phares avancés dans la région. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud dispose donc d'une voie d'approvisionnement local plus claire pour l'éclairage avancé, bien que les systèmes matriciels restent plus courants dans les véhicules à plus haute valeur à court terme.
Intégration croissante par les OEM des fonctionnalités de sécurité et ADAS
Les exigences en matière de sécurité des véhicules encouragent les constructeurs à considérer l'éclairage comme faisant partie d'un ensemble électronique de sécurité plus large. Les caméras, les capteurs et les commandes d'éclairage peuvent fonctionner ensemble pour aider les véhicules à identifier les conditions routières et à réagir au trafic environnant. Les fonctions de feux de route adaptatifs et les schémas de faisceau contrôlés s'intègrent naturellement dans cette approche. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud bénéficie lorsque ces fonctions sont spécifiées lors du développement du véhicule plutôt qu'ajoutées ultérieurement en tant qu'équipement optionnel. Cela rend également un support d'ingénierie local fiable plus précieux pour les constructeurs automobiles qui mettent à jour leurs systèmes liés à la sécurité.
L'électrification augmente le contenu d'éclairage par véhicule
Les véhicules électriques arrivent souvent avec des phares LED et des commandes électroniques plus intégrées que les véhicules conventionnels comparables. Cela donne aux constructeurs automobiles une base pratique pour ajouter des fonctions d'éclairage adaptatif sans traiter le phare comme une caractéristique isolée. Le lien est important car les unités de contrôle électronique, les capteurs et les pilotes d'éclairage peuvent être développés dans le cadre de la même architecture de véhicule. Le Chili, l'Uruguay et le Brésil sont des emplacements importants pour ce schéma car l'utilisation des véhicules électriques se développe sur ces marchés. L'Agence internationale de l'énergie a identifié une croissance continue de l'adoption des véhicules électriques sur les marchés émergents, y compris en Amérique du Sud, dans ses perspectives 2025[1]Perspectives mondiales des véhicules électriques 2025,
AIE, iea.org. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud peut donc bénéficier d'une augmentation progressive du contenu technique installé sur chaque nouveau véhicule.
Demande des consommateurs pour une conduite nocturne plus sûre
La conduite de nuit reste une préoccupation majeure en matière de sécurité pour les conducteurs, les gestionnaires de flotte et les acheteurs de véhicules. L'association brésilienne du fret routier et des transports a signalé que 47,8 % des décès sur les autoroutes fédérales se produisaient la nuit[2]Agence de transport CNT, Les accidents sur les autoroutes fédérales génèrent des coûts de 16,8 milliards BRL et exposent des défis en matière de comportement et d'infrastructure,
Confédération nationale des transports, cnt.org.br. Une meilleure illumination vers l'avant peut aider les conducteurs à identifier plus tôt les bords de route, les piétons et l'évolution des conditions de circulation. Cela est important pour les véhicules particuliers, les flottes de livraison et les opérateurs de covoiturage qui passent un temps significatif sur la route après la tombée de la nuit. Les fournisseurs répondent avec des fonctions automatiques de feux de route et de nivellement plus basiques qui peuvent s'adapter aux véhicules de milieu de gamme. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud est donc soutenu par un cas d'usage sécuritaire qui va au-delà du style ou du positionnement des véhicules premium.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des modules matriciels et des ensembles capteurs-électronique | -2.0% | Brésil (Nord-Est, Centre-Ouest), Argentine (à l'échelle nationale), Pérou, Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Sensibilité aux prix dans les véhicules d'entrée de gamme | -1.5% | Brésil (Nord-Est, Centre-Ouest), Argentine (à l'échelle nationale), Colombie, Pérou | Moyen terme (2-4 ans) |
| Fragmentation réglementaire et homologation retardée | -1.2% | Argentine, Colombie, Pérou, Uruguay, Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes de calibration et de service qualifié | -0.8% | Brésil (États intérieurs), Argentine (provinces hors Buenos Aires), Colombie, Pérou, Reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des modules matriciels et des ensembles capteurs-électronique
Les systèmes LED matriciels nécessitent une optique détaillée, des pilotes électroniques, des dispositifs de refroidissement et des commandes logicielles. Ces éléments créent un coût système plus élevé que l'éclairage LED de base ou halogène. La dépendance aux importations pour les composants électroniques avancés peut rendre le défi de coût plus persistant pour les fournisseurs régionaux et les constructeurs automobiles. Les variations de change peuvent également compliquer les décisions d'achat lorsque les composants sont approvisionnés à travers les frontières. L'assemblage local peut améliorer la fiabilité des livraisons et réduire certains coûts logistiques, mais il n'élimine pas la dépendance au contenu électronique importé. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud continuera de faire face à une limite d'adoption là où la tarification des véhicules ne justifie pas des ensembles de phares avancés.
Sensibilité aux prix dans les véhicules d'entrée de gamme
Les véhicules d'entrée de gamme et compacts représentent une grande partie de la demande de véhicules dans la région. Ces modèles ont des budgets de fonctionnalités serrés, de sorte que les constructeurs choisissent souvent des configurations d'éclairage de base pour préserver l'accessibilité financière. Les systèmes plus avancés passent généralement des modèles premium aux véhicules de milieu de gamme sur plusieurs cycles de modèles. Cela rend l'évolution du contenu d'éclairage régulière plutôt qu'immédiate. Les fournisseurs explorent des conceptions modulaires qui ajoutent des fonctions sélectionnées aux boîtiers LED conventionnels sans nécessiter une refonte complète du système. Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud dépendra de la capacité de ces conceptions à offrir des performances fiables à un prix adapté aux plateformes de véhicules à plus grand volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les voitures particulières sont en tête tandis que les deux-roues croissent plus vite
Les voitures particulières ont représenté 76,86 % de la part du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud par type de véhicule en 2025. Leur position dominante reflète la plus grande disponibilité des phares LED et adaptatifs sur les modèles particuliers vendus dans la région. Les véhicules premium et haut de gamme ont été le principal point d'entrée pour ces systèmes. Les acheteurs dans les grandes zones urbaines rencontrent souvent la technologie en premier à travers des ensembles d'éclairage installés en usine. Les constructeurs peuvent également aligner ces fonctions avec les caméras et autres équipements liés à la sécurité sur les véhicules particuliers. Les véhicules utilitaires légers constituent une autre partie importante de la demande car les flottes de livraison et de service opèrent dans des conditions routières et de circulation variées. Leur adoption est plus sélective car les acheteurs de flottes comparent le coût d'éclairage supplémentaire avec les budgets d'exploitation.
Les deux-roues devraient se développer à un CAGR de 11,13 % jusqu'en 2031, le taux le plus rapide au sein du groupe par type de véhicule. Les fonctions LED adaptatives commencent à passer des motos spécialisées vers des modèles de navetteurs plus largement utilisés. Les motocyclistes font souvent face à une faible visibilité, des surfaces de route inégales et des changements fréquents des conditions de circulation. Ces conditions rendent l'éclairage contrôlé et le support en virage des caractéristiques pertinentes. Le transfert de technologie dépendra encore du coût des composants et de la capacité des constructeurs à utiliser des conceptions durables. Les véhicules utilitaires lourds ont un profil de demande différent car les flottes se concentrent sur la sécurité, la fiabilité et le coût total d'exploitation. Le nivellement automatique peut être pertinent pour les camions qui transportent des charges variables ou voyagent sur de longues routes de fret. Cependant, les systèmes adaptatifs complets peuvent rester limités là où les spécifications de flotte privilégient la durabilité de base.


Par type de système : les systèmes d'éclairage avant adaptatif restent le système principal
Les systèmes d'éclairage avant adaptatif ont représenté 58,41 % de la part du chiffre d'affaires régional par type de système en 2025. Leur position reflète la compatibilité avec les conceptions de phares déjà utilisées par de nombreux constructeurs automobiles. Les systèmes peuvent ajuster le comportement d'éclairage sans nécessiter une architecture de véhicule entièrement nouvelle. Cela aide les constructeurs à introduire la fonction sur une gamme plus large de véhicules particuliers. Les systèmes de faisceau de conduite adaptatif deviennent également plus familiers dans les berlines et véhicules utilitaires sport importés à spécifications supérieures. Ils peuvent gérer l'éclairage de manière plus sélective lorsque d'autres véhicules sont détectés. L'assistance automatique aux feux de route et les fonctions de virage dynamique sont également établies sur les modèles premium.
Les systèmes d'éclairage à projection routière devraient croître à un CAGR de 15,18 % jusqu'en 2031, le taux le plus rapide parmi les types de systèmes. Ces systèmes peuvent communiquer des informations liées à la route en projetant des avertissements ou des indications sur la surface de la route. Le concept est pertinent dans les environnements urbains denses où les conducteurs, les piétons et les cyclistes partagent un espace routier contraint. Il s'inscrit également dans le développement plus large des systèmes de phares à commande numérique. L'utilisation précoce devrait rester concentrée dans les véhicules importés et premium en raison de la technologie requise. Le nivellement automatique des phares offre une option plus accessible pour les flottes utilitaires légères et les véhicules exposés à des itinéraires irréguliers. Il peut soutenir une direction de faisceau cohérente lorsque le chargement du véhicule change. Les fournisseurs de systèmes doivent équilibrer la capacité technique avec les besoins pratiques des programmes de véhicules régionaux.
Par composant : les ensembles de lampes représentent la plus grande valeur actuelle
Les ensembles de lampes ont représenté 52,26 % de la part du chiffre d'affaires régional par composant en 2025. L'ensemble de phares reste le centre physique d'un système d'éclairage adaptatif. Il regroupe la source lumineuse, l'optique, le boîtier, la gestion thermique et la structure de montage. Les constructeurs automobiles dépendent de cette unité intégrée pour les performances, le style et la conformité réglementaire. Les modules optiques et les guides de lumière restent importants car ils déterminent comment la lumière est façonnée et dirigée. Leur conception peut aider les fournisseurs à différencier leurs produits dans les programmes de véhicules où l'apparence et la qualité du faisceau comptent. Les unités de contrôle électronique deviennent également plus capables à mesure que les fonctions d'éclairage se connectent avec les systèmes de caméra et d'aide à la conduite. Cela rend la coordination entre les fournisseurs de lampes traditionnels et les spécialistes de l'électronique de plus en plus importante. Les ensembles de lampes resteront la plus grande catégorie de composants à mesure que le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud se développe.
Les capteurs et caméras devraient croître à un CAGR de 13,16 % jusqu'en 2031, le taux le plus rapide parmi les composants. Leur croissance reflète la nécessité pour les systèmes de répondre en temps réel au trafic, aux conditions routières et aux véhicules environnants. Les caméras peuvent aider un système d'éclairage à identifier un véhicule venant en sens inverse ou un véhicule devant. Les capteurs et les commandes peuvent ensuite ajuster le schéma de faisceau pour maintenir un éclairage utile tout en limitant l'éblouissement. Les pilotes LED et l'électronique de puissance deviennent également plus importants lorsque les phares contiennent de nombreux éléments contrôlés individuellement. Cela déplace davantage de valeur technique vers le contenu électronique au sein de l'architecture d'éclairage globale. Les fournisseurs ayant une expertise dans les fonctions optiques, électroniques et de contrôle pourraient être mieux placés pour servir les programmes de véhicules intégrés.
Par technologie : les LED occupent la position la plus large tandis que les LED matricielles progressent
Les LED ont représenté 68,66 % de la part du chiffre d'affaires régional par technologie en 2025. Les constructeurs automobiles ont utilisé l'éclairage LED sur une gamme croissante de modèles car il favorise une conception compacte et un fonctionnement efficace. La technologie est également adaptée aux fonctions de contrôle électronique utilisées dans l'éclairage adaptatif. Sa disponibilité dans les véhicules particuliers a contribué à faire progresser l'éclairage avancé au-delà du segment premium le plus étroit. L'éclairage LED peut être particulièrement utile sur les véhicules électriques, où les constructeurs utilisent déjà des systèmes électroniques plus intégrés. L'halogène reste pertinent dans les nouveaux véhicules à prix plus bas et dans la demande de remplacement des véhicules plus anciens. Il continue d'attirer là où le coût de réparation et la disponibilité des pièces sont les principaux facteurs de décision. Les produits LED de rétrofit peuvent élargir la base installée au fil du temps s'ils peuvent être montés et entretenus de manière fiable.
Les LED matricielles devraient croître à un CAGR de 10,12 % jusqu'en 2031, le taux le plus rapide dans le groupe technologique. Leur principal avantage est la capacité à diriger la lumière avec une plus grande précision autour des autres usagers de la route. Cela peut améliorer l'éclairage utile sur les routes mal éclairées sans obliger le conducteur à changer aussi souvent de réglage de faisceau. La technologie est encore le plus étroitement associée aux véhicules importés premium et aux modèles régionaux à plus haute valeur. Une utilisation plus large dépendra de la baisse des coûts des composants et de la disponibilité d'un support technique local. L'éclairage laser, l'OLED et le traitement numérique de la lumière en sont à un stade plus précoce dans la région. Ils sont principalement associés à des applications spécialisées et aux programmes de véhicules haut de gamme.
Par application : l'éclairage avant est le cas d'usage le plus important
L'éclairage avant a représenté 66,61 % de la part du chiffre d'affaires régional par application en 2025. Les phares sont là où les fonctions adaptatives sont le plus directement liées à la visibilité du conducteur. Les constructeurs automobiles utilisent l'éclairage avant pour combiner les fonctions de feux de croisement, de feux de route, de virage et de contrôle automatique dans une seule zone. Cela donne à l'éclairage avant une place claire dans la conception de véhicules liée à la sécurité. Le contrôle des feux de route et l'adaptation des feux de croisement sont des applications connexes importantes car elles répondent à l'évolution des conditions de circulation et de route. Les constructeurs peuvent les inclure lorsqu'un véhicule est conçu pour un équipement de sécurité amélioré ou un niveau de spécification supérieur. L'éclairage arrière attire également l'attention à travers des ensembles d'éclairage extérieur intégrés. De tels ensembles peuvent simplifier la conception de la plateforme et donner aux gammes de véhicules une identité visuelle plus cohérente.
La projection piétons et dangers routiers devrait croître à un CAGR de 15,18 % jusqu'en 2031, le taux le plus rapide parmi les applications. La fonction peut placer un avertissement visible ou une indication dans la ligne de déplacement du conducteur. Cela est pertinent dans les zones urbaines à forte activité piétonne et aux comportements de traversée irréguliers. Cela offre un autre moyen de communiquer des informations lorsque le conducteur peut ne pas remarquer immédiatement une alerte du tableau de bord. L'application est encore émergente et nécessite un matériel de phare numérique plus avancé. Le nivellement automatique du faisceau a un rôle plus immédiat pour les véhicules qui fonctionnent avec des charges variables ou sur des surfaces de route irrégulières. L'éclairage en virage devient également plus pertinent pour les motos et les véhicules utilitaires sport.
Par canal de vente : les programmes OEM occupent la position la plus importante
L'OEM a représenté 69,68 % de la part du chiffre d'affaires régional par canal de vente en 2025. L'installation en usine reste importante car les phares adaptatifs nécessitent souvent une intégration avec les systèmes électriques et les capteurs du véhicule. Les constructeurs peuvent valider les performances et l'ajustement plus facilement lorsque le système est inclus lors de la production. L'approvisionnement OEM soutient également les exigences de garantie des véhicules et les procédures de réparation approuvées. Les réseaux de service autorisés et d'équipement de service d'origine restent pertinents après la vente initiale. Ils peuvent fournir des unités de remplacement et un support de calibration pour les véhicules plus récents. Leur rôle est renforcé par la complexité technique de la réparation et de l'alignement des systèmes d'éclairage adaptatif. Les ateliers indépendants peuvent ne pas toujours disposer de l'équipement nécessaire pour les systèmes plus avancés. Les programmes OEM resteront donc la principale voie vers le chiffre d'affaires actuel sur le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud.
Le marché secondaire devrait croître à un CAGR de 8,15 % jusqu'en 2031, le taux le plus rapide par canal de vente. Les véhicules plus anciens créent une demande de lampes de remplacement, de mises à niveau LED et de fonctions de rétrofit sélectionnées. Les propriétaires hors période de garantie peuvent choisir des ateliers indépendants car ils offrent un choix plus large et des coûts de service inférieurs. Ce canal peut se développer si les produits sont conçus pour une installation simple et un fonctionnement fiable. Les modules automatiques de feux de route de base peuvent être plus adaptés à ce contexte que les systèmes nécessitant une recalibration extensive. Les fournisseurs desservant le marché secondaire ont besoin d'une large couverture de véhicules et d'un support clair pour les installateurs. Ils ont également besoin de produits capables de fonctionner de manière cohérente dans différentes conditions de véhicule. Le marché secondaire ne remplace pas la demande OEM, mais il élargit la base adressable pour le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud. Sa croissance sera liée à l'âge des véhicules, à la capacité de service et à l'accessibilité financière des produits de mise à niveau.
Par utilisateur final : la mobilité des passagers représente la plus grande demande
La mobilité des passagers a représenté 74,81 % de la part du chiffre d'affaires régional par utilisateur final en 2025. Ce groupe comprend les propriétaires de véhicules particuliers et les conducteurs utilisant des plateformes de mobilité des passagers. La visibilité et la confiance lors de la conduite nocturne sont les principales raisons d'intérêt pour l'éclairage adaptatif. Les acheteurs privés sont les plus susceptibles de rencontrer ces systèmes à travers des fonctionnalités installées en usine sur les nouveaux véhicules. Les conducteurs qui passent plus de temps sur la route peuvent également voir de la valeur dans le contrôle automatique du faisceau et une meilleure illumination de la route. Les opérateurs de mobilité urbaine peuvent influencer les spécifications de flotte en tenant compte des équipements de sécurité lors de la sélection des véhicules. La demande est la plus forte là où les véhicules plus récents et les finitions à spécifications supérieures sont plus courants.
Les flottes de transport commercial devraient croître à un CAGR de 11,13 % jusqu'en 2031, le taux le plus rapide parmi les utilisateurs finaux. Les camions et les fourgonnettes de livraison peuvent fonctionner de longues heures et peuvent voyager après la tombée de la nuit sur des routes variées. Les gestionnaires de flotte ont un intérêt pratique pour les fonctions d'éclairage qui soutiennent la visibilité et réduisent la charge de travail du conducteur. Le nivellement automatique et l'assistance aux feux de route peuvent être pertinents là où les charges des véhicules et les conditions de déplacement changent fréquemment. L'adoption restera dépendante du coût, de la durabilité et de la capacité à entretenir les systèmes dans des zones éloignées. Les opérateurs de transport public et de véhicules industriels sont à un stade plus précoce d'adoption. Leur exposition aux exigences de sécurité active peut augmenter à travers les achats de flotte et les spécifications d'appels d'offres de véhicules. Les flottes commerciales offrent un cas d'usage croissant, tandis que la mobilité des passagers reste la principale source de demande.
Analyse géographique
Le Brésil a représenté 37,92 % de la part du marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud en 2025. Sa position est soutenue par l'activité d'assemblage de véhicules, un grand parc en circulation et un réseau développé de pièces de rechange. São Paulo reste un emplacement clé car il combine constructeurs, fournisseurs et capacités d'ingénierie connexes. Le Brésil joue également un rôle important dans l'adoption régionale de la technologie de sécurité des véhicules. Les investissements locaux des fournisseurs d'éclairage et d'électronique témoignent d'un intérêt continu pour servir les programmes de véhicules régionaux. Le grand parc installé du pays crée également une opportunité ultérieure pour les produits de remplacement et de rétrofit. Cependant, la demande de véhicules d'entrée de gamme signifie que les fournisseurs doivent maintenir le coût des systèmes sous contrôle.
L'Argentine devrait croître à un CAGR de 9,01 % jusqu'en 2031, le taux le plus rapide au niveau national dans la région. Les véhicules premium importés et l'activité d'assemblage local à Córdoba et dans la Province de Buenos Aires soutiennent l'utilisation de systèmes d'éclairage à spécifications supérieures. La modernisation du parc de véhicules crée également une raison pour les acheteurs de considérer des fonctionnalités de sécurité et de visibilité plus récentes. La volatilité économique peut encore affecter le calendrier des achats et affaiblir la confiance dans les décisions d'investissement à court terme. Le Chili et l'Uruguay ont un profil différent car l'adoption des véhicules électriques soutient des configurations de véhicules plus intégrées électroniquement. Les véhicules électriques importés arrivent souvent avec des phares LED et des fonctionnalités d'éclairage plus avancées en équipement standard. La Colombie et le Pérou restent des emplacements à un stade plus précoce pour l'adoption de l'éclairage adaptatif. Leur demande est principalement soutenue par les spécifications des véhicules importés et un intérêt croissant pour la sécurité routière.
Le groupe Reste de l'Amérique du Sud comprend l'Équateur, la Bolivie, le Paraguay et le Venezuela. Ces pays en sont à des stades plus précoces d'adoption de l'éclairage adaptatif, la plupart des systèmes avancés étant montés sur des véhicules importés premium. L'activité d'assemblage local limitée restreint les opportunités pour les systèmes spécifiés en usine. Les conditions routières et les processus d'approbation technique incomplets peuvent également ralentir une utilisation plus large. Le canal de remplacement peut être plus accessible car il peut servir les véhicules plus anciens sans attendre les nouveaux programmes de véhicules. Même dans ce cas, les installateurs ont besoin de pièces adaptées et des connaissances pour monter les systèmes en toute sécurité. Des améliorations des conditions commerciales pourraient réduire les obstacles à l'importation de composants automobiles avancés à l'avenir. Les normes de sécurité régionales peuvent également influencer les décisions d'achat de véhicules multi-pays au fil du temps.
Paysage concurrentiel
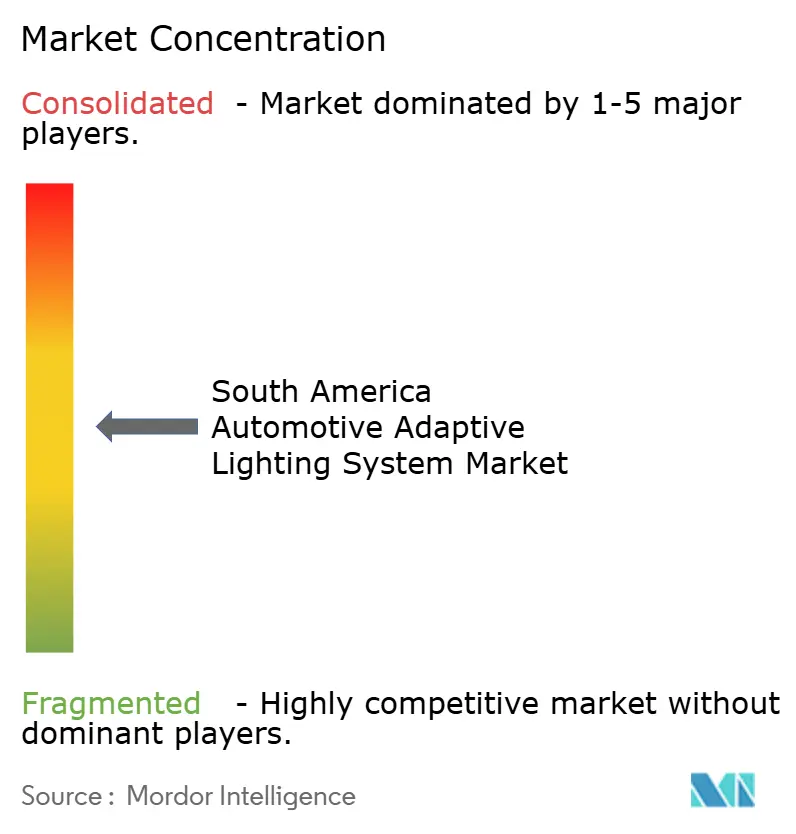
Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud est modérément concentré car un petit groupe de fournisseurs d'éclairage établis soutient les principaux constructeurs automobiles. FORVIA HELLA, Valeo, Marelli, Koito, Stanley Electric et ZKW ont une longue expérience dans la fourniture d'éclairage de véhicules et de systèmes électroniques connexes. Les fournisseurs européens sont reconnus pour la conception optique et les fonctions de faisceau à commande numérique. Les fournisseurs japonais ont des relations solides avec les constructeurs automobiles japonais opérant dans la région. Ces relations établies créent des attentes élevées en matière de qualité, de livraison, de validation et de support de programme local. Les fournisseurs de composants en amont influencent également les performances des phares à travers leur travail sur les LED, les pilotes, les capteurs et l'électronique connexe. La concurrence ne se limite pas à la lampe elle-même car les systèmes de contrôle et les logiciels deviennent de plus en plus importants.
La production locale et les partenariats locaux deviennent de plus en plus pertinents pour la stratégie des fournisseurs. L'expansion de la capacité de Koito dans les Amériques comprend son opération brésilienne, soutenant l'accès aux ensembles de phares produits régionalement. Les fournisseurs adaptent également leurs produits pour les programmes de véhicules qui ont besoin de fonctionnalités avancées sans le coût d'un système premium complet. Les unités de contrôle modulaires sont une approche potentielle car elles peuvent ajouter des fonctions sélectionnées aux boîtiers LED. Cela peut être utile dans le canal de remplacement ainsi que dans les programmes de véhicules à moindre coût. Le travail d'Arteb avec MIND montre l'intérêt de combiner la portée du marché local avec l'accès à la technologie d'éclairage avancée. Stanley Mobility Electric reflète également un accent plus large sur les composants électroniques et de contrôle pour les systèmes de lampes de nouvelle génération. Ces mouvements montrent que les fournisseurs développent des capacités dans les commandes et l'intégration, pas seulement dans l'optique.
Les opportunités sont les plus visibles dans les deux-roues et dans les produits de remplacement pour les véhicules au-delà de leur période de garantie initiale. Aucun fournisseur unique n'a une position dominante claire dans l'éclairage adaptatif régional pour les deux-roues. Cela laisse de la place pour des produits qui répondent aux besoins pratiques des motos de navetteurs et des réseaux de réparation locaux. L'opportunité de rétrofit est également importante car un grand nombre de véhicules restent en service pendant de nombreuses années. Les fournisseurs doivent s'assurer que les produits de mise à niveau peuvent être installés en toute sécurité et que le personnel des ateliers peut les prendre en charge. Les systèmes premium qui nécessitent une calibration spécialisée resteront plus difficiles à déployer à grande échelle via les canaux de service indépendants. Les entreprises qui fournissent des fonctions plus simples et fiables pourraient être en mesure d'atteindre un groupe plus large de propriétaires de véhicules.
Leaders du secteur des systèmes d'éclairage adaptatif automobiles en Amérique du Sud
Stanley Electric Co. Ltd
FORVIA HELLA
Valeo SA
Marelli Holdings Co., Ltd.
Koito Manufacturing Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : La BMW Série 4 Cabrio a été introduite en Argentine en tant que modèle M Performance, avec climatisation bi-zone, système audio Harman Kardon à 12 haut-parleurs, phares LED adaptatifs et jantes de 19 pouces.
- Juin 2026 : La nouvelle génération de la Hyundai i20 a été lancée sur le marché brésilien, avec phares LED, écran numérique de 12,3 pouces, chargement sans fil, Apple CarPlay et Android Auto, mises à jour OTA et technologie de voiture connectée.


Périmètre du rapport sur le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud
Le marché des systèmes d'éclairage adaptatif automobiles en Amérique du Sud est segmenté par type de véhicule, type de système, composant, technologie, application, canal de vente, utilisateur final et pays.
Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, véhicules utilitaires moyens et lourds, et deux-roues. Par type de système, le marché est segmenté en système d'éclairage avant adaptatif, faisceau de conduite adaptatif, feux de route automatiques, éclairage de virage dynamique, nivellement automatique des phares et phares à projection routière. Par composant, le marché est segmenté en ensemble de lampes, unité de contrôle électronique (UCE), capteurs et caméras, actionneurs et moteurs, circuits intégrés de pilotage LED, modules optiques, et câblage, connecteurs et faisceaux. Par technologie, le marché est segmenté en halogène, xénon et décharge à haute intensité (HID), LED, LED matricielle, éclairage laser, et OLED et technologie d'affichage avancée. Par application, le marché est segmenté en éclairage avant, éclairage arrière, assistance aux feux de route, assistance aux feux de croisement, feux de virage, nivellement automatique, faisceau de route sans éblouissement, et détection des piétons et signalétique. Par canal de vente, le marché est segmenté en OEM, marché secondaire, concessionnaires agréés, et garages et détaillants indépendants. Par utilisateur final, le marché est segmenté en propriétaires de voitures particulières, opérateurs de flottes commerciales, autorités de transport public, entreprises industrielles et logistiques, et passionnés de véhicules particuliers. Par pays, le marché est segmenté en Brésil, Argentine, Colombie, Pérou, Chili, Uruguay et Reste de l'Amérique du Sud.
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Deux-roues |
| Systèmes d'éclairage avant adaptatif |
| Systèmes de faisceau de conduite adaptatif |
| Systèmes d'assistance automatique aux feux de route |
| Systèmes d'éclairage de virage dynamique |
| Systèmes de nivellement automatique des phares |
| Systèmes d'éclairage à projection routière |
| Ensemble de lampes |
| Unité de contrôle électronique |
| Capteurs et caméras |
| Actionneurs et moteurs pas à pas |
| Pilote LED et électronique de puissance |
| Modules optiques et guides de lumière |
| Câblage, connecteurs et interfaces de communication |
| Halogène |
| Xénon et décharge à haute intensité |
| LED |
| LED matricielle |
| Éclairage laser |
| OLED et traitement numérique de la lumière |
| Éclairage avant |
| Éclairage arrière |
| Contrôle des feux de route |
| Adaptation des feux de croisement |
| Éclairage en virage |
| Nivellement automatique du faisceau |
| Mise en forme du faisceau sans éblouissement |
| Projection piétons et dangers routiers |
| OEM |
| Marché secondaire |
| Service agréé et équipement de service d'origine |
| Ateliers et installateurs indépendants |
| Mobilité des passagers |
| Flottes de transport commercial |
| Flottes de transport public |
| Véhicules industriels et utilitaires |
| Propriétaires de véhicules particuliers |
| Brésil |
| Argentine |
| Colombie |
| Pérou |
| Chili |
| Uruguay |
| Reste de l'Amérique du Sud |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules utilitaires moyens et lourds | |
| Deux-roues | |
| Par type de système | Systèmes d'éclairage avant adaptatif |
| Systèmes de faisceau de conduite adaptatif | |
| Systèmes d'assistance automatique aux feux de route | |
| Systèmes d'éclairage de virage dynamique | |
| Systèmes de nivellement automatique des phares | |
| Systèmes d'éclairage à projection routière | |
| Par composant | Ensemble de lampes |
| Unité de contrôle électronique | |
| Capteurs et caméras | |
| Actionneurs et moteurs pas à pas | |
| Pilote LED et électronique de puissance | |
| Modules optiques et guides de lumière | |
| Câblage, connecteurs et interfaces de communication | |
| Par technologie | Halogène |
| Xénon et décharge à haute intensité | |
| LED | |
| LED matricielle | |
| Éclairage laser | |
| OLED et traitement numérique de la lumière | |
| Par application | Éclairage avant |
| Éclairage arrière | |
| Contrôle des feux de route | |
| Adaptation des feux de croisement | |
| Éclairage en virage | |
| Nivellement automatique du faisceau | |
| Mise en forme du faisceau sans éblouissement | |
| Projection piétons et dangers routiers | |
| Par canal de vente | OEM |
| Marché secondaire | |
| Service agréé et équipement de service d'origine | |
| Ateliers et installateurs indépendants | |
| Par utilisateur final | Mobilité des passagers |
| Flottes de transport commercial | |
| Flottes de transport public | |
| Véhicules industriels et utilitaires | |
| Propriétaires de véhicules particuliers | |
| Par pays | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Uruguay | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de systèmes d'éclairage adaptatif automobiles en Amérique du Sud ?
L'adoption des LED, les fonctionnalités de sécurité des véhicules, l'électrification et le besoin d'une meilleure visibilité nocturne soutiennent la demande.
Quel type de véhicule représente la plus grande demande d'éclairage adaptatif en Amérique du Sud ?
Les voitures particulières ont dominé le chiffre d'affaires par type de véhicule en 2025 avec une part de 76,86 %.
Quelle technologie d'éclairage adaptatif se développe le plus rapidement en Amérique du Sud ?
Les LED matricielles devraient croître à un CAGR de 10,12 % jusqu'en 2031 au sein du groupe technologique.
Pourquoi le Brésil est-il important pour l'éclairage adaptatif des véhicules ?
Le Brésil combine la production de véhicules, un grand parc installé, des développements politiques liés à la sécurité et une base établie de pièces de rechange.
Dernière mise à jour de la page le:



