
Taille et part du marché des dispositifs et consommables de FIV
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
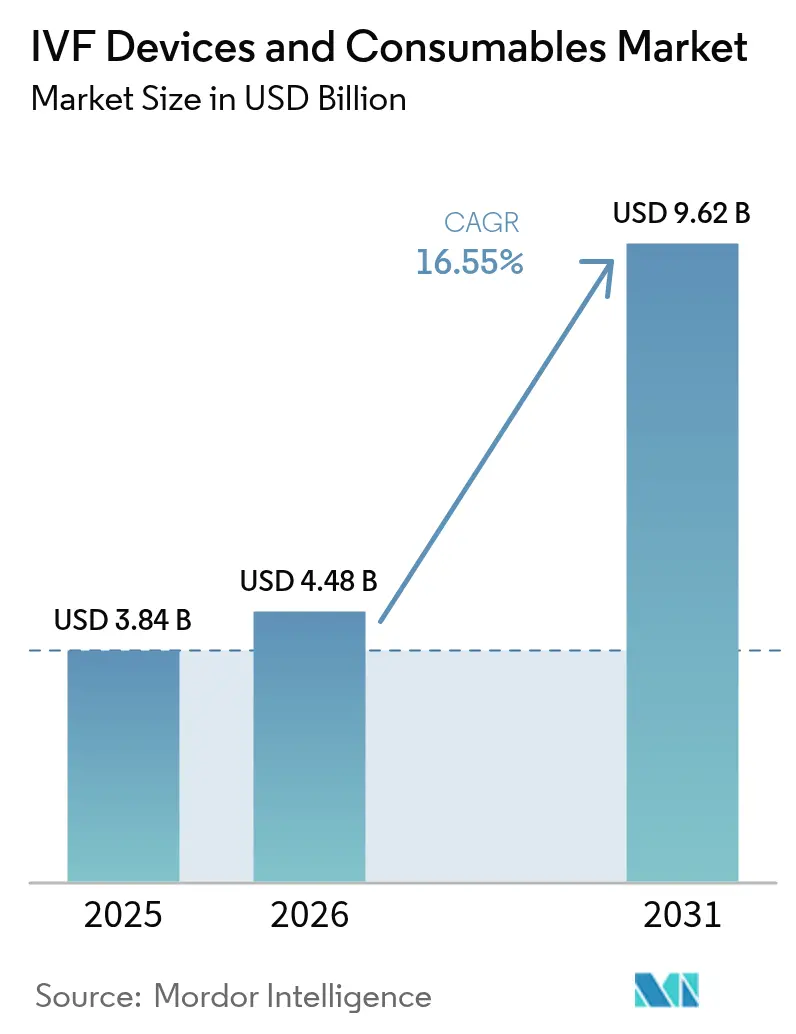
| Taille du Marché (2026) | 4.48 Milliards de dollars |
| Taille du Marché (2031) | 9.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs et consommables de FIV par Mordor Intelligence
La taille du marché des dispositifs et consommables de FIV était évaluée à 3,84 milliards USD en 2025 et devrait croître de 4,48 milliards USD en 2026 pour atteindre 9,62 milliards USD d'ici 2031, à un TCAC de 16,55 % au cours de la période de prévision (2026-2031). Cette expansion reflète une progression régulière des cas d'infertilité diagnostiqués cliniquement, des mandats de remboursement plus larges et des gains rapides en matière d'automatisation de laboratoire qui réduisent les délais de cycle et améliorent les taux de réussite. La prévalence de l'infertilité féminine a augmenté de 84 % depuis 1990, le fardeau le plus lourd pesant sur le groupe d'âge des 35 à 39 ans, tandis que la classification des embryons assistée par IA améliore la précision de l'implantation et réduit les grossesses multiples[1]Xiaoming Vicky Lu et al., "Prévalence mondiale de l'infertilité féminine," nature.com. Des capitaux de capital-investissement dépassant 875 millions USD en 2024 ont accéléré la consolidation, permettant aux fabricants de regrouper instruments, milieux et analyses en solutions clés en main. Les vents favorables des politiques publiques ajoutent un élan supplémentaire, car les grands régimes collectifs d'assurance maladie en Californie doivent financer jusqu'à trois cycles de FIV à partir de juillet 2025, élargissant la couverture à 9 millions de résidents.
Points clés du rapport
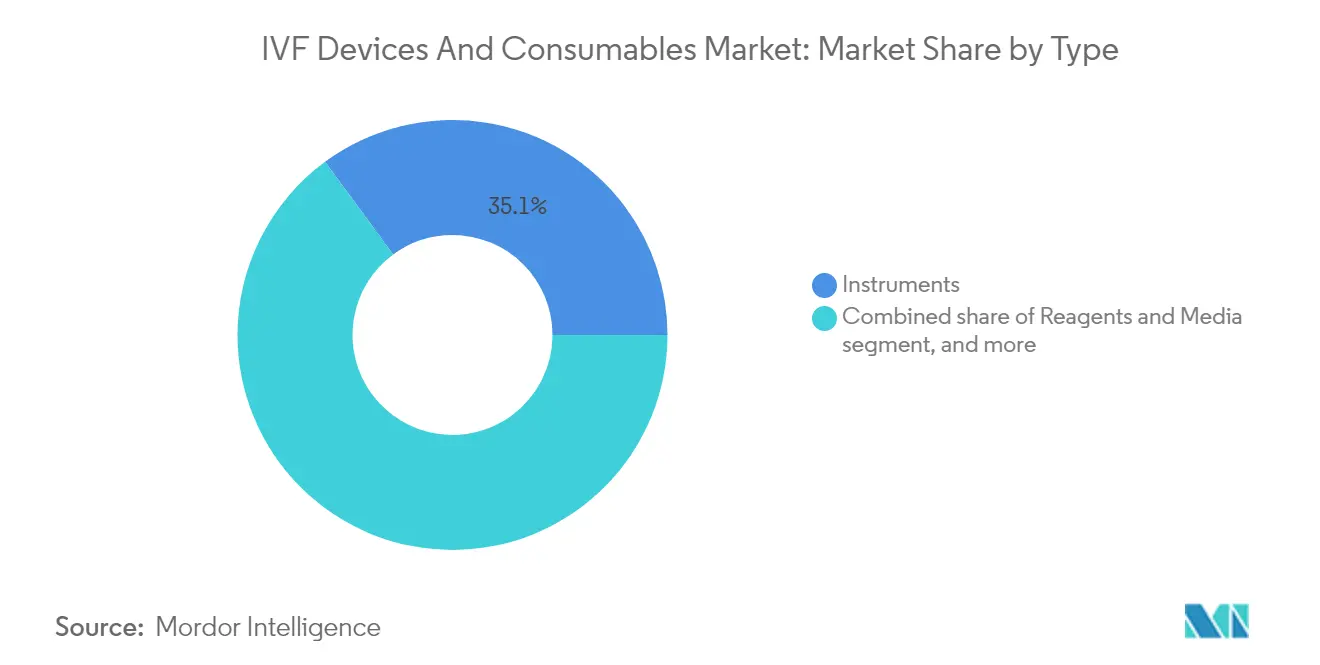
- Par type, les instruments ont représenté 35,10 % de la part de marché des dispositifs et consommables de FIV en 2025, tandis que les réactifs et milieux devraient progresser à un TCAC de 18,25 % jusqu'en 2031.
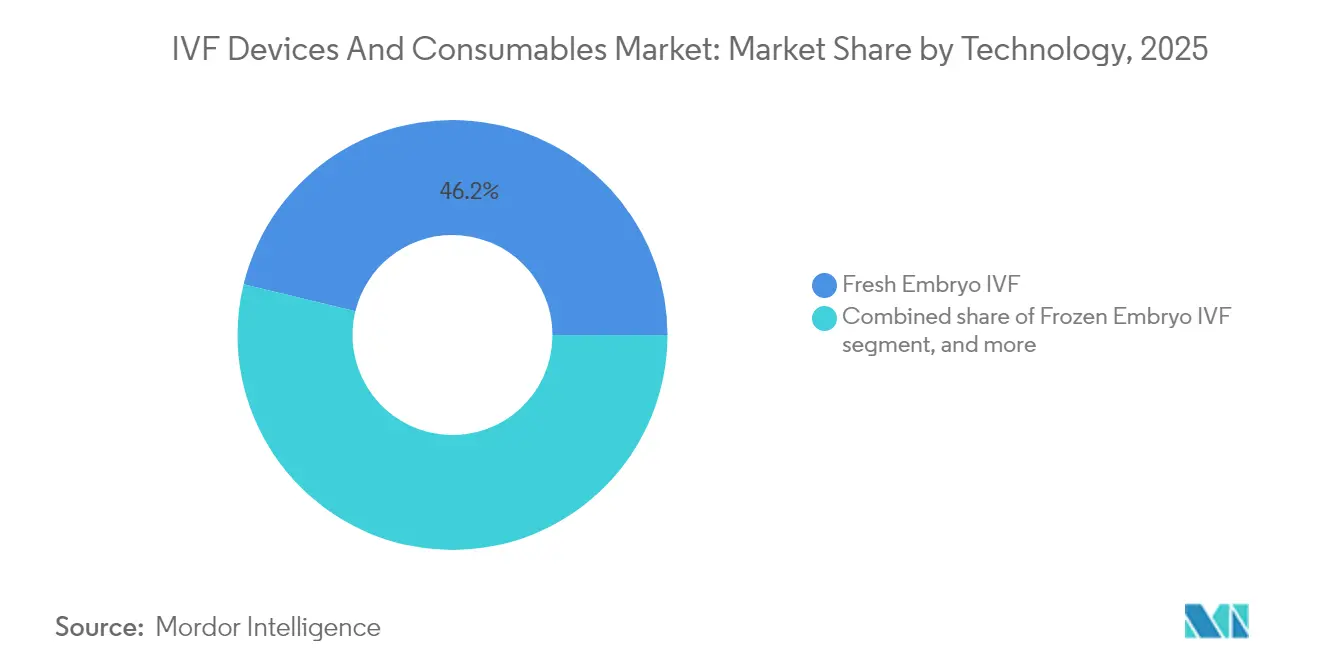
- Par technologie, la FIV en embryons frais détenait 46,20 % de la part des revenus en 2025 et la FIV en embryons congelés devrait croître à un TCAC de 18,70 % jusqu'en 2031.
- Par utilisateur final, les cliniques de fertilité représentaient 57,95 % de la taille du marché des dispositifs et consommables de FIV en 2025 ; les cryobanques et laboratoires de génétique progressent à un TCAC de 19,20 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord dominait avec 42,80 % de la part du marché des dispositifs et consommables de FIV en 2025, tandis que l'Asie-Pacifique se développe à un TCAC de 17,30 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la prévalence mondiale de l'infertilité | +3.2% | Mondial ; plus prononcé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Parentalité tardive et âge maternel plus élevé | +2.8% | Mondial ; concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Avancées technologiques dans les dispositifs et milieux de FIV | +4.1% | Mondial ; porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Élargissement de la couverture d'assurance et soutien gouvernemental | +3.5% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance du tourisme de fertilité transfrontalier | +1.8% | Asie-Pacifique, Europe, Moyen-Orient | Court terme (≤ 2 ans) |
| Amélioration des taux de réussite via l'IA et le dépistage génétique | +2.9% | Mondial ; adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence mondiale de l'infertilité
L'Organisation mondiale de la Santé observe qu'1 personne sur 6 est confrontée à l'infertilité à un moment de sa vie, un fardeau aggravé par les infections sexuellement transmissibles et les complications post-partum dans les régions à faible indice socio-démographique. Les taux d'infertilité standardisés selon l'âge continuent d'augmenter, même là où le nombre absolu de cas se stabilise, soutenant la demande à long terme en matière de reproduction assistée. L'Asie-Pacifique enregistre une croissance notable de l'infertilité secondaire, la prévalence du syndrome des ovaires polykystiques lié au mode de vie augmentant. À mesure que la conception naturelle diminue, les cliniques investissent dans des postes de travail à haut débit pour l'injection intracytoplasmique de spermatozoïdes (ICSI) et des incubateurs à suivi cinétique pour faire face à l'augmentation des cas. Ces conditions sous-tendent une part substantielle du TCAC attendu sur le marché des dispositifs et consommables de FIV.
Avancées technologiques dans les dispositifs et milieux de FIV
L'automatisation des laboratoires représente le bond d'efficacité le plus important depuis deux décennies. Conceivable Life Sciences a réalisé la première naissance issue d'une ICSI entièrement robotisée, démontrant qu'une chaîne entièrement automatisée peut accomplir 23 étapes procédurales sans intervention humaine. Les classificateurs d'embryons guidés par l'IA atteignent une précision de 70 à 80 % pour la prédiction de la ploidie, permettant aux cliniques de réduire les biopsies invasives tout en améliorant les chances d'implantation[2]NewYork-Presbyterian, "Plateformes de sélection d'embryons par IA," nyp.org. Les puces microfluidiques de vitrification atteignent désormais un taux de survie des ovocytes de 86 %, surpassant les méthodes manuelles et abaissant le coût de référence par cycle. Les incubateurs à imagerie continue intègrent des tableaux de bord analytiques, permettant aux embryologistes d'examiner les trajectoires de développement à distance. Ces développements contribuent collectivement à plus de quatre points de pourcentage au TCAC prévu.
Élargissement de la couverture d'assurance et soutien gouvernemental
Les législateurs élargissent la portée du remboursement pour alléger la charge financière d'un cycle type de 20 000 USD. La loi SB-729 de Californie oblige les grands régimes à couvrir jusqu'à trois prélèvements d'ovocytes ainsi que des transferts d'embryons illimités, créant des courbes de demande prévisibles pour les cliniques et les fournisseurs[3]Assemblée législative de Californie, "Texte de la loi SB-729," leginfo.legislature.ca.gov. Le Département des Anciens Combattants des États-Unis a élargi ses prestations pour inclure les vétérans non mariés et les gamètes de donneurs, une politique qui aligne les régimes de santé des employés fédéraux vers une couverture de fertilité plus complète. En dehors de l'Amérique du Nord, l'Australie et Singapour maintiennent un financement public partiel, tandis que la Malaisie développe le tourisme de fertilité via des centres accrédités. Ces mesures réduisent les obstacles financiers à la charge des patients et accélèrent les cycles de renouvellement des équipements, stimulant directement le marché des dispositifs et consommables de FIV.
Croissance du tourisme de fertilité transfrontalier
Les écarts de prix entre les marchés matures et émergents dépassent désormais 300 %, motivant les déplacements des patients. Des procédures coûtant 10 200 USD à Singapour peuvent être réalisées pour 2 700 USD en Inde, même après ajout des frais de transport et d'hébergement. Les pôles régionaux simplifient les visas d'entrée et regroupent les services médicaux, stimulant la demande locale en matériel de laboratoire et en consommables. Les systèmes d'accréditation qualité diffusent des normes de meilleures pratiques, encourageant le transfert de technologie des fournisseurs occidentaux vers les cliniques asiatiques. Les effets de réseau qui en résultent augmentent le chiffre d'affaires des consommables et élargissent les réseaux de distribution des fournisseurs mondiaux.
Analyse de l'impact des facteurs de frein*
| Analyse de l'impact des facteurs de frein | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des procédures et des dispositifs | -2.7% | Mondial ; plus sévère dans les marchés émergents | Long terme (≥ 4 ans) |
| Complexités éthiques et réglementaires | N/A | Mondial ; varie selon la juridiction | Moyen terme (2-4 ans) |
| Taux de réussite variables et charge émotionnelle | N/A | Mondial | Court à moyen terme (≤ 4 ans) |
| Contraintes de la chaîne d'approvisionnement pour les consommables spécialisés | -1.9% | Mondial ; aigu en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des procédures et des dispositifs
Les dépenses pour un cycle unique varient de 15 000 à 30 000 USD dans les marchés développés, poussant de nombreux couples à tenter plusieurs cycles pouvant dépasser 60 000 USD. Les lacunes du financement public aggravent l'accès ; le soutien du Service national de santé au Royaume-Uni est tombé à 27 % des traitements en 2022. Des programmes de financement émanant de prêteurs spécialisés émergent, mais les primes de taux d'intérêt gonflent la dépense finale, prolongeant le remboursement bien au-delà de l'événement de la naissance. Les équipements en capital tels que les incubateurs à suivi cinétique ou les systèmes de micromanipulation intégrés affichent des prix dans la fourchette intermédiaire à six chiffres, ralentissant l'adoption dans les cliniques de niveau intermédiaire. La hausse des prix des médicaments aggrave la charge, réduisant le bassin de patients éligibles et rognant les volumes unitaires potentiels sur le marché des dispositifs et consommables de FIV.
Contraintes de la chaîne d'approvisionnement pour les consommables spécialisés
La Food and Drug Administration des États-Unis continue de répertorier les pénuries de milieux de culture, de paillettes de cryoconservation et de pipettes répondant à des normes strictes de stérilité et de toxicité. Les systèmes de santé mondiaux absorbent 359 millions USD de coûts de main-d'œuvre supplémentaires et 200 millions USD de substitutions thérapeutiques chaque année en raison de ces perturbations. Les régimes tarifaires sur les plastiques et l'électronique importés augmentent les coûts à destination, en particulier dans les marchés d'Asie-Pacifique qui dépendent de fournisseurs étrangers. Les goulots d'étranglement liés à la certification réglementaire retardent davantage les approvisionnements alternatifs, obligeant les cliniques à prolonger les cycles de réapprovisionnement et à maintenir des stocks de sécurité plus élevés. Alors que les grandes chaînes diversifient leurs fournisseurs pour se prémunir contre les risques, les petits établissements font face à des reports de procédures, ce qui réduit le débit des consommables et freine les perspectives de TCAC à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les instruments ancrent les revenus tandis que les milieux accélèrent la croissanceLes instruments ont généré 35,10 % des revenus de 2025, confirmant leur rôle de colonne vertébrale des laboratoires d'embryologie. La demande se concentre sur les incubateurs à caméras intégrées, les micromanipulateurs capables d'une précision inférieure au micron et les systèmes de vitrification automatisés qui standardisent les flux de travail et réduisent la variabilité entre opérateurs. Les plateformes d'ICSI robotisées améliorent la précision tout en réduisant les courbes d'apprentissage, encourageant les nouveaux entrants à développer rapidement leurs capacités. L'utilisation continue de ces actifs en capital génère également des ventes régulières de service après-vente pour les outils d'étalonnage et les embouts à usage unique, élargissant la portion desservable du marché des dispositifs et consommables de FIV. Les cliniques alignent fréquemment leurs budgets d'investissement sur les calendriers de remboursement, créant des cycles de remplacement pluriannuels que les fournisseurs peuvent prévoir avec confiance.
Les réactifs et milieux de culture constituent la ligne à la croissance la plus rapide, progressant à un TCAC de 18,25 % jusqu'en 2031. La croissance provient de formulations spécialisées optimisées pour la culture prolongée jusqu'au stade blastocyste au jour 5 et pour la compatibilité avec l'imagerie assistée par IA. Les milieux de cryoconservation utilisent des cryoprotecteurs non pénétrants qui amortissent le choc osmotique, portant la survie post-décongélation au-dessus de 90 % dans de nombreux programmes. Les tampons de préparation du sperme adoptent des additifs antioxydants qui améliorent la motilité sous stress oxydatif, soutenant le passage plus large vers des algorithmes de suivi des spermatozoïdes individuels. Les milieux personnalisés qui imitent le profil du liquide folliculaire d'un patient sont en déploiement précoce, offrant des opportunités de revenus supplémentaires et des marges plus élevées. En conséquence, les fournisseurs de consommables sécurisent des flux de revenus récurrents qui dépassent le rythme de remplacement du capital plus lent, faisant pencher la dynamique de croissance globale sur le marché des dispositifs et consommables de FIV.


Par technologie :
la FIV en embryons frais conserve sa position de leader tandis que les cycles congelés gagnent du terrainLes transferts d'embryons frais représentaient 46,20 % des procédures de 2025, principalement parce que de nombreuses cliniques préfèrent le transfert immédiat pour réduire les dépenses en médicaments et minimiser les frais de stockage. Les avancées dans le soutien de la phase lutéale et les tests de réceptivité endométriale améliorent encore les résultats des cycles frais, renforçant la demande de boîtes de culture à usage rapide et de milieux sensibles au temps. Cependant, la FIV en embryons congelés affiche un TCAC de 18,70 %, portée par des dispositifs de vitrification microfluidiques qui améliorent nettement la survie des embryons et réduisent la pression de planification sur les équipes cliniques. Des données probantes montrent que les transferts congelés peuvent doubler les taux cumulatifs de naissances vivantes chez les femmes de plus de 35 ans, persuadant les médecins d'adopter une stratégie de congélation totale pour les patients à risque plus élevé.
Les procédures de niche telles que la FIV avec don d'ovocytes et la FIV assistée par DGP ajoutent une diversité de volumes. Les cycles de don bénéficient de protocoles de dépistage robustes nécessitant des kits de dosage génétique spécialisés, tandis que les cycles assistés par DGP intègrent du matériel de collecte d'ADN acellulaire compatible avec des flux de travail non invasifs. La diversification du mix technologique génère des commandes d'équipements régulières, assurant une consommation constante de consommables adaptés à chaque protocole. Ces évolutions élargissent collectivement les segments adressables du marché des dispositifs et consommables de FIV.
Par utilisateur final :
les cliniques de fertilité dominent, les laboratoires de génétique émergent comme acteurs à croissance rapideLes cliniques de fertilité ont géré 57,95 % des cycles mondiaux en 2025, et la consolidation en chaînes s'accélère. Des études publiées dans Management Science rapportent une croissance de 27 % du volume des cycles et une amélioration de 14 % des taux de naissances vivantes après l'intégration des cliniques dans un réseau, grâce à la formation centralisée, à l'effet de levier sur les achats et à la collecte uniforme de données. Cette échelle encourage les achats en volume d'incubateurs à haute valeur ajoutée, de micromanipulateurs et de gammes de milieux propriétaires, concentrant les dépenses au sein du marché des dispositifs et consommables de FIV. Les hôpitaux maintiennent une part solide en intégrant les soins de fertilité dans les départements de santé féminine, en tirant parti des suites d'imagerie et de chirurgie partagées.
Les cryobanques et laboratoires de génétique enregistrent la plus forte expansion avec un TCAC de 19,20 %. Cette adoption découle de la préservation croissante de la fertilité élective, des avantages de congélation d'ovocytes parrainés par les employeurs et du passage plus large vers le dépistage complet de l'aneuploïdie. Les robots automatisés de chargement de paillettes et les systèmes d'inventaire liés à des codes-barres améliorent la précision du stockage, stimulant la demande de consommables spécialisés, de congélateurs à faible consommation d'azote et d'accessoires de décongélation. Les partenariats entre cryobanques et services génétiques grand public stimulent des ventes supplémentaires de kits, soulignant la croissance symbiotique entre l'analyse génétique et les flux de travail fondamentaux de la FIV.
Analyse géographique
Marché des Dispositifs et Consommables pour FIV en Amérique du Nord
L'Amérique du Nord a représenté 42,80 % du chiffre d'affaires de 2025 grâce à des dispositions favorables en matière de remboursement, à des volumes de procédures élevés et à un solide pipeline de startups d'automatisation. La future obligation de couverture en Californie promet une avancée significative en termes de patients éligibles, une fois l'application effective en juillet 2025. Les cliniques de Boston, Houston et de la Bay Area pilotent l'ICSI assistée par robot, créant des installations de référence qui influencent les tendances d'achat sur l'ensemble du continent. Les initiatives fédérales qui étendent les avantages liés à la FIV aux vétérans et aux employés fédéraux élargissent davantage le financement des procédures et renforcent les budgets de renouvellement des équipements. En conséquence, les dépenses en capital par clinique restent les plus élevées au monde, ancrant une tarification premium au sein du marché des dispositifs et consommables pour FIV.
Marché des Dispositifs et Consommables pour FIV en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 17,30 %, stimulée par l'évolution démographique, la hausse des revenus disponibles et le développement rapide des capacités. L'Inde ouvre des dizaines de cliniques chaque année, tandis que les gouvernements municipaux chinois subventionnent des laboratoires locaux pour accroître les taux de natalité nationaux. Les centres régionaux de Malaisie et de Thaïlande se positionnent comme des pôles de tourisme médical en proposant des services groupés de traitement, d'hébergement et de tourisme à une fraction des coûts occidentaux. Ces pôles s'appuient fortement sur des dispositifs médicaux de classe IIb et de classe III importés, soutenant un écosystème de distribution dynamique. La courbe d'adoption progressive soutient la hausse des commandes de sets de tubes flexibles, de plats de réchauffement universels et de congélateurs programmables, prolongeant le flux de revenus des fournisseurs actifs sur le marché des dispositifs et consommables pour FIV.
Marché des Dispositifs et Consommables pour FIV en Europe
L'Europe affiche une croissance stable à un chiffre, soutenue par une infrastructure de recherche avancée et des cadres réglementaires harmonisés. Les délais de transition prolongés au titre du Règlement sur les Dispositifs de Diagnostic In Vitro offrent aux fabricants davantage de marge pour certifier leurs dispositifs, évitant ainsi des ruptures d'approvisionnement en consommables critiques. Cependant, la faiblesse des financements publics dans certaines parties de la région freine le recours aux procédures, notamment au Royaume-Uni où la couverture du NHS a diminué. Les pays d'Europe du Sud compensent en attirant des patients internationaux, générant des flux transfrontaliers qui compensent partiellement les contraintes de financement domestiques. Globalement, ces dynamiques garantissent des sources de revenus géographiques diversifiées pour les fournisseurs multinationaux.


Paysage réglementaire
Les dispositifs et consommables de FIV sont soumis à des contrôles qualité plus stricts sur les dispositifs médicaux et à des exigences de mise sur le marché renforcées dans les principales régions, avec une attention accrue portée à l'évaluation embryonnaire pilotée par logiciel et à la traçabilité des matériaux d'origine humaine utilisés dans les flux de travail de PMA. Aux États-Unis, la FDA réglemente les systèmes d'évaluation d'images embryonnaires pour la reproduction assistée en tant que dispositifs de Classe II (Code produit : PBH) via la voie du 510(k). Le règlement sur le système de gestion de la qualité (QMSR) est entré en vigueur en février 2026, alignant plus étroitement les exigences de SGQ des dispositifs sur la norme ISO 13485:2016 et relevant les attentes de conformité pour les fabricants et sous-traitants qui approvisionnent les consommables de FIV et les instruments de laboratoire.
En Europe, les dispositifs de laboratoire de FIV/PMA qui traitent ou conservent des cellules et tissus sont régis par le règlement (UE) 2017/745 (MDR). En mai 2026, la Commission européenne a adopté le règlement d'exécution (UE) 2026/977, établissant des exigences plus uniformes et des délais maximaux pour les évaluations de conformité par les organismes notifiés, ce qui peut affecter la planification de certification pour les fournisseurs d'incubateurs, de systèmes de cryoconservation et de consommables associés. En Inde, la CDSCO a publié en avril 2026 une directive imposant des exigences de licence plus strictes pour les dispositifs médicaux liés à la FIV et à la PMA, y compris des catégories comme les kits d'IIU et les centrifugeuses de lavage de sperme, en vertu du Drugs and Cosmetics Act de 1940. Cela renforce les obligations formelles d'entrée sur le marché et de suivi post-commercialisation pour les fournisseurs vendant à des réseaux de cliniques en forte croissance.
Paysage concurrentiel
Les afflux de capital-investissement ont dépassé 875 millions USD en 2024, soulignant la confiance des investisseurs dans une croissance soutenue à deux chiffres. Cooper Companies a finalisé l'acquisition du portefeuille de santé reproductive de Cook Medical pour 875 millions USD, sécurisant une gamme de consommables complémentaire et élargissant les contrats de service. Pendant ce temps, Astorg a acquis Hamilton Thorne pour 228 millions USD, signalant une préférence pour les instruments de précision et les plateformes à logiciel intégré qui vendent de manière croisée des jetables. Les consolidateurs tirent parti d'équipes de vente partagées et de portails de commande numériques pour optimiser les offres groupées de produits, améliorant la fidélité des clients au sein du marché des dispositifs et consommables de FIV.
Les acteurs historiques stratégiques poursuivent la différenciation par la fabrication. Thermo Fisher Scientific a alloué 2 milliards USD à la fabrication aux États-Unis et à la R&D jusqu'en 2029, y compris des capacités dédiées aux milieux de culture et aux plastiques avancés. Vitrolife Group a investi dans AutoIVF, pariant sur des systèmes de collecte d'ovocytes à distance qui étendent la portée clinique vers des zones géographiques sous-desservies. Les dépôts de brevets révèlent une activité accrue dans l'évaluation des embryons par IA, la micromanipulation sans contact et les microfluidiques cryogéniques, suggérant une course à l'innovation susceptible de réinitialiser les cycles de vie des produits plus rapidement que les normes historiques.
Les perturbateurs émergents apportent de nouveaux paradigmes d'automatisation. Conceivable Life Sciences a démontré une ICSI robotisée de bout en bout, réduisant le temps d'intervention des embryologistes à quelques minutes et améliorant la reproductibilité. Overture Life a attiré des financements de capital-risque pour affiner des cartouches de vitrification à usage unique associées à des blocs de réchauffement intelligents, se positionnant pour les environnements de fertilité en ambulatoire. Ces nouveaux entrants se concentrent sur des tableaux de bord intégrés au cloud, l'enregistrement automatisé du contrôle qualité et le réapprovisionnement par abonnement en consommables, des stratégies conçues pour conquérir des parts des modèles traditionnels centrés sur le matériel au sein du marché des dispositifs et consommables de FIV.
Leaders du secteur des dispositifs et consommables de FIV
Cook Group
CooperSurgical Fertility Company
Merck KGaA
FUJIFILM Holdings Corporation
Thermo Fisher Scientific, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Dispositifs et Consommables pour FIV
- Cook Group
- The Cooper Companies
- Esco Lifesciences
- FUJIFILM
- Genea Biomedx
- Hamilton Thorne
- Merck
- Nidacon International
- Thermo Fisher Scientific
- Vitrolife
- Memmert GmbH
- BioLife Solutions
- Oxford Gene Technology
- Cryo Bio System (IMV)
- IVFtech ApS
- Kitazato
- Eppendorf
- Rocket Medical
- Terumo
- Overture Life
- TMRW Life Sciences
Lire l’analyse des entreprises de marché des dispositifs et consommables pour fiv

Opportunités de marché et perspectives d'avenir
La normalisation et l'automatisation dans les laboratoires de FIV créent des opportunités pour les fournisseurs capables d'intégrer instruments, milieux et logiciels dans des flux de travail validés et reproductibles d'un site à l'autre. Cela devient de plus en plus pertinent à mesure que les recommandations professionnelles et la surveillance se resserrent autour des pratiques de laboratoire et de la collecte de données, notamment les recommandations de bonnes pratiques pour les laboratoires de FIV de l'ESHRE (mise à jour 2026 issue de la revue des parties prenantes) et l'attention accrue portée à la surveillance de la PMA aux États-Unis via l'examen du suivi des résultats et des complications. Ces évolutions soutiennent la demande de journaux de contrôle qualité numériques intégrés, de traçabilité et de suivi des performances dans les outils utilisés pour l'évaluation embryonnaire par IA, l'incubation en time-lapse et les systèmes d'inventaire de cryoconservation.
La consolidation des réseaux augmente également le nombre d'appels d'offres multi-sites pour des dispositifs et consommables normalisés. L'expansion récente des plateformes et la montée en échelle des opérateurs, notamment l'acquisition finalisée du groupe Bahceci par FutureLife en juin 2026 (avec un volume annuel de cycles rapporté de plus de 74 000 en Turquie et dans certaines parties des Balkans) et l'acquisition par Nova IVF Fertility d'une participation majoritaire dans CRAFT Hospitals, basé au Kerala, en mars 2026, mettent en évidence les préférences d'achat pour des spécifications de consommables cohérentes et des équipements de laboratoire interopérables entre cliniques. Aux États-Unis, INVO Fertility Inc. a finalisé l'acquisition de Family Beginnings, P.C. en février 2026, soutenant davantage la demande pour des installations de laboratoire clés en main et une consommation continue de consommables à mesure que l'empreinte des prestataires s'élargit.
Recent Industry Developments in Marché des Dispositifs et Consommables pour FIV
- Mai 2026 : Alife Health a obtenu l'autorisation de la FDA américaine pour Embryo Predict, un logiciel d'évaluation embryonnaire alimenté par l'IA utilisé dans les flux de travail de technologie de reproduction assistée. Cette autorisation soutient la commercialisation d'outils d'IA réglementés et déployables en clinique et accroît la pression concurrentielle sur les fournisseurs développant des écosystèmes intégrés d'imagerie, d'analyse et de sélection embryonnaire.
- Juin 2025 : Thermo Fisher Scientific a lancé les spectromètres de masse Orbitrap Astral Zoom et Orbitrap Excedion Pro lors de l'ASMS 2025 pour étendre les capacités de protéomique haut de gamme utilisées dans la recherche sur la fertilité et la reproduction. Ce lancement renforce les pipelines de R&D en amont et translationnels qui influencent l'adoption de milieux avancés, de biomarqueurs et d'analyses de laboratoire liés aux flux de travail de FIV.
- Juin 2024 : CooperSurgical a acquis ZyMot Fertility (DxNow, Inc.) pour ajouter une technologie de séparation des spermatozoïdes à son portefeuille de technologies de reproduction assistée. Cet accord a élargi la capacité de CooperSurgical à regrouper des consommables spécifiques à des procédures avec ses offres existantes de laboratoire de FIV, renforçant la fidélisation des clients cherchant à réduire le nombre de fournisseurs pour les composants critiques de leur flux de travail.


Marché des Dispositifs et Consommables pour FIV Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché des dispositifs et consommables de FIV couvre les produits utilisés dans les laboratoires de FIV et les salles de procédure pour préparer, féconder, cultiver et manipuler les ovocytes et embryons, ainsi que les consommables et milieux de soutien utilisés au cours des cycles courants.
Exclusions du périmètre : Ce dimensionnement ne comptabilise pas les frais de services cliniques de FIV, les actes médicaux, ni les médicaments de fertilité facturés dans le cadre des forfaits de traitement.
Aperçu de la segmentation
- Par type
- Instruments
- Système de séparation du sperme
- Incubateur
- Cryosystème
- Autres instruments
- Réactifs et milieux
- Milieux de cryoconservation
- Milieux de traitement du sperme
- Autres réactifs et milieux
- Accessoires et jetables
- Instruments
- Par technologie
- FIV en embryons frais
- FIV en embryons congelés
- FIV avec don d'ovocytes
- Injection intracytoplasmique de spermatozoïdes (ICSI)
- FIV assistée par DGP
- Par utilisateur final
- Cliniques de fertilité
- Hôpitaux
- Centres chirurgicaux
- Instituts de recherche clinique
- Cryobanques et laboratoires de génétique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour cerner le bassin de demande et la gamme de produits qui s'inscrivent généralement dans un cycle d'achat de laboratoire de FIV. Des sources publiques sont utilisées pour comprendre les volumes de cycles, l'accès des patients et les signaux politiques, telles que la surveillance de la PMA du CDC, les publications de l'OMS sur l'infertilité et la santé reproductive, les statistiques de santé de l'OCDE, ainsi que les directives et mises à jour annuelles de l'ESHRE et de l'ASRM.
Pour traduire la demande en consommation de produits, nous examinons également des sources telles que les bases de données de dispositifs de la FDA (pour les catégories de produits et les autorisations), certaines revues à comité de lecture sur les flux de travail et les résultats des laboratoires de FIV, et les statistiques douanières ou commerciales pertinentes pour les mouvements d'équipements. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse crédible sont utilisés pour valider l'exposition au chiffre d'affaires et la répartition géographique. Pour les plus petits acteurs privés et le rythme d'innovation des produits, des abonnements payants aux données financières d'entreprises et aux bases de données de brevets aident à combler les lacunes. Ce sont des exemples illustratifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester la solidité des hypothèses clés que la recherche documentaire ne peut pas entièrement établir, notamment l'utilisation des consommables par cycle, le calendrier de remplacement des instruments de laboratoire et les fourchettes de prix typiques par région. Nous échangeons avec un panel d'exploitants de cliniques de fertilité, d'embryologistes, de responsables de laboratoire, de distributeurs et de spécialistes du côté des dispositifs à travers les principales régions géographiques afin que le modèle reflète les schémas d'approvisionnement et d'utilisation dans la pratique quotidienne de la FIV.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 14 % | APAC : 45 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Petits acteurs : 19 % | Managers : 50 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base part d'une approche descendante où les volumes de procédures de FIV par pays sont reconstitués à partir des registres de PMA et des statistiques de santé, puis mis en correspondance avec une nomenclature réaliste des dispositifs de laboratoire et des consommables récurrents. Une fois le bassin de demande constitué, la valeur est calculée à l'aide de prix de vente moyens ajustés selon les corridors de prix régionaux et le mix produits.
Pour garder les totaux ancrés dans la réalité, nous corroborons les résultats avec des vérifications ascendantes sélectives, telles que la répartition du chiffre d'affaires des fournisseurs, des vérifications des canaux de distribution et des tests de cohérence prix x volume échantillonnés pour les postes clés. Les données qui influencent significativement le modèle incluent le nombre de cycles de FIV et leur croissance, le mix de transferts congelés versus frais, l'utilisation de la capacité de laboratoire et les nouvelles ouvertures de cliniques, les cycles de remplacement des principaux instruments comme les incubateurs et les micromanipulateurs, ainsi que les schémas de consommation par cycle des milieux de culture et des consommables. Lorsqu'une série au niveau pays est incomplète, nous utilisons des indicateurs de substitution tels que les flux de tourisme médical, la densité de cliniques et les changements réglementaires ou de remboursement, puis validons les volumes implicites lors d'entretiens de suivi.
Pour les prévisions, une analyse de scénarios est utilisée car la demande peut évoluer rapidement en fonction des politiques, de la confiance macroéconomique et des plans d'expansion des cliniques. Les hypothèses de croissance des cycles, d'évolution des prix et de changement de mix sont établies par consensus d'experts, puis testées en appliquant des scénarios conservateurs et agressifs autour de l'utilisation et du calendrier d'approvisionnement.
Validation des données et cycle de mise à jour
Nous effectuons des vérifications de triangulation en comparant la valeur de marché modélisée à des signaux indépendants, tels que les totaux rapportés de cycles de PMA, les schémas d'importation de dispositifs le cas échéant, et les plans d'expansion de cliniques discutés publiquement. Les valeurs aberrantes sont signalées lorsque la dépense implicite par cycle ou les taux de remplacement d'équipement s'écartent de ce que suggèrent les entretiens et les flux de travail cliniques publiés, et ces lignes sont réexaminées avant validation finale.
Un second examen par analyste est réalisé pour confirmer que le périmètre, la logique unitaire et les conversions de devises sont appliqués de manière cohérente entre les pays et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des évolutions de remboursement ou des mises à jour technologiques notables modifiant l'adoption. Avant livraison, nous effectuons une dernière passe pour intégrer les publications publiques les plus récentes et tout retour d'entretien nouvellement recueilli.
Taille du marché des dispositifs et consommables de FIV selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les dispositifs et consommables de FIV diffèrent souvent car les cabinets ne comptabilisent pas toujours les mêmes produits, ils peuvent s'appuyer sur des années de base différentes, et leurs hypothèses de tarification peuvent varier considérablement lorsque les consommables sont modélisés par cycle. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les signaux d'expédition, tandis qu'une autre s'appuie davantage sur la répartition des revenus des cliniques.
Les médicaments de fertilité et les frais de procédures en clinique sont hors du périmètre de Mordor Intelligence pour ce marché, ce qui explique en partie pourquoi le total peut paraître inférieur aux estimations qui regroupent l'équipement de FIV avec la facture complète du traitement. Les écarts proviennent également de la manière dont le mix frais versus congelé est projeté, de la question de savoir si les milieux et consommables récurrents sont liés à des volumes de cycles vérifiés, et de la manière dont le calendrier de conversion des devises est géré lors de la conversion des prix multi-pays en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,48 milliards USD (2026) | |
| Revue professionnelle A | 3,33 milliards USD (2025) | Utilise une année de base antérieure et applique généralement un panier de produits plus restreint centré sur les instruments de laboratoire principaux et les milieux standards, avec un ajustement limité pour les changements de mix de cycles au niveau des pays. |
| Recherche sectorielle B | 2,85 milliards USD (2024) | S'appuie sur une trajectoire de croissance des cycles conservatrice et des prix plus anciens, et le taux d'exécution des consommables est souvent moyenné de manière globale plutôt que lié aux différences de flux de travail frais versus congelé. |
L'écart entre ces trois chiffres s'explique principalement par ce qui est comptabilisé dans les achats de FIV et par le degré de lien entre les consommables et les volumes réels de procédures. En gardant la construction traçable jusqu'aux nombres de cycles, à l'usage des produits par cycle et aux corridors de prix pratiques, le modèle reste reproductible et plus facile à valider pays par pays.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des dispositifs et consommables de FIV ?
La taille du marché des dispositifs et consommables de FIV est de 4,48 milliards USD en 2026 et devrait atteindre 9,62 milliards USD d'ici 2031.
Quelle catégorie de produits domine les revenus du marché ?
Les instruments génèrent les revenus les plus élevés, détenant 35,10 % de la part de marché des dispositifs et consommables de FIV en 2025.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'expansion rapide des cliniques, des données démographiques favorables et des prix de traitement compétitifs propulsent l'Asie-Pacifique à un TCAC de 17,30 % entre 2026 et 2031.
Comment l'automatisation influence-t-elle les taux de réussite de la FIV ?
L'ICSI robotisée et la sélection des embryons basée sur l'IA améliorent la précision procédurale et l'exactitude de l'implantation, contribuant à des résultats de naissances vivantes plus élevés.
Quel changement de politique affectera le plus la demande aux États-Unis ?
La loi SB-729 de Californie impose la couverture de jusqu'à trois cycles de FIV à partir de juillet 2025, élargissant considérablement le bassin de patients assurés.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les cryobanques et laboratoires de génétique progressent à un TCAC de 19,20 % jusqu'en 2031, portés par la préservation de la fertilité et le dépistage génétique élargi.
Dernière mise à jour de la page le:



