
Taille et part de marché des technologies de reproduction humaine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
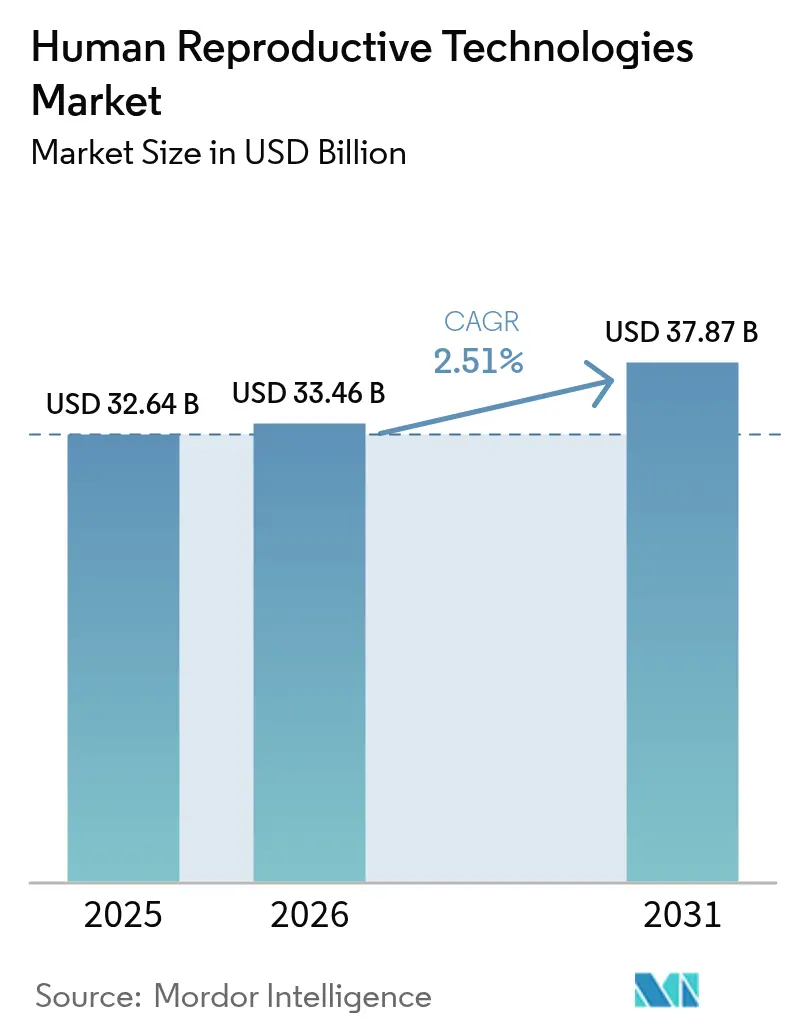
| Taille du Marché (2026) | 33.46 Milliards de dollars |
| Taille du Marché (2031) | 37.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
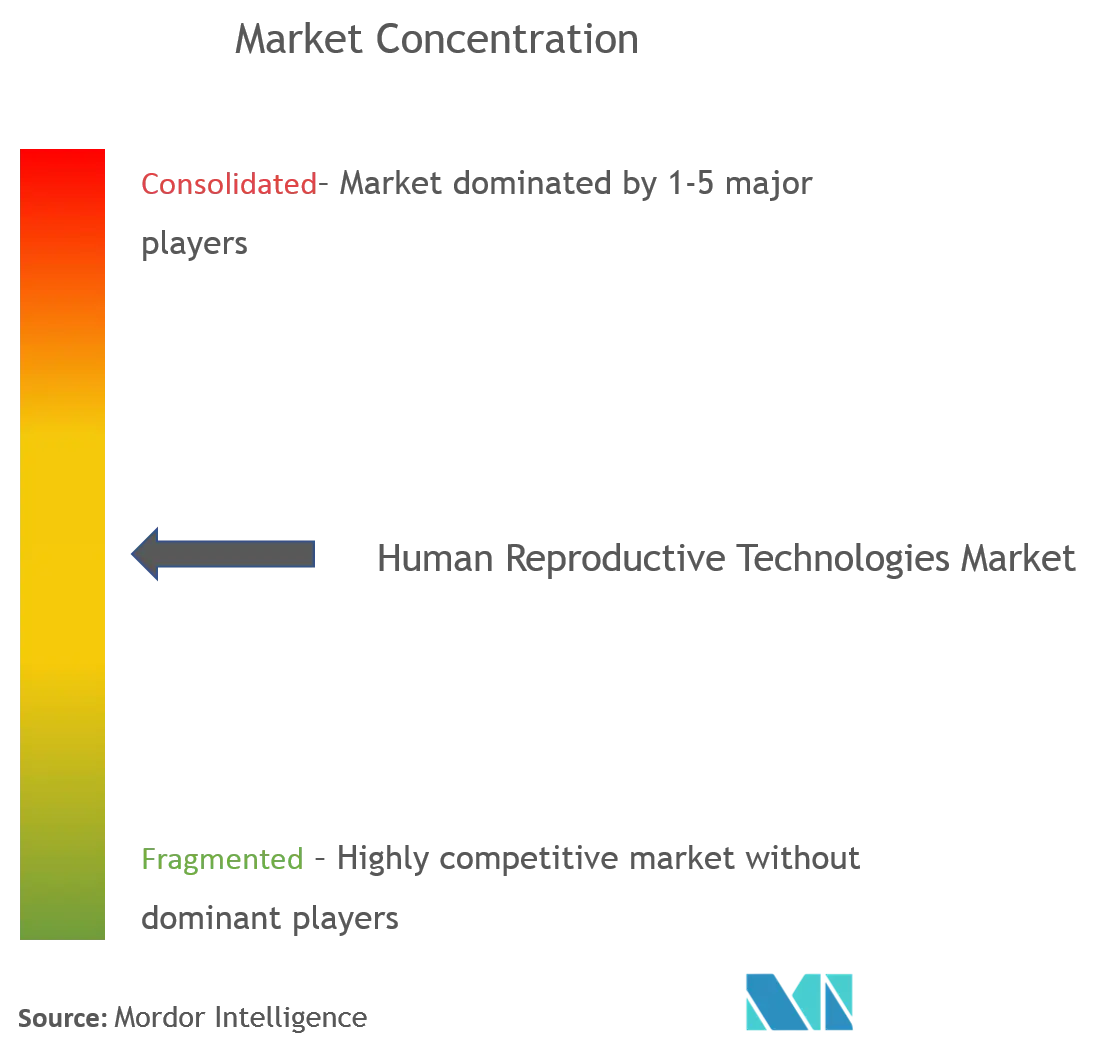
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des technologies de reproduction humaine par Mordor Intelligence
La taille du marché des technologies de reproduction humaine en 2026 est estimée à 33,46 milliards USD, en croissance par rapport à la valeur de 2025 de 32,64 milliards USD, avec des projections pour 2031 affichant 37,87 milliards USD, progressant à un TCAC de 2,51 % sur la période 2026-2031. La demande est soutenue par la prévalence croissante de l'infertilité à l'échelle mondiale, la parentalité plus tardive et l'innovation constante en matière de produits, qui intègre désormais l'intelligence artificielle, la robotique et les tests génétiques. Les programmes d'avantages en matière de fertilité offerts par les entreprises et l'élargissement des régimes de remboursement publics favorisent davantage l'accès des patients, tandis que la consolidation par les fonds de capital-investissement accélère l'échelle clinique et la standardisation. Parallèlement, les débats éthiques, les pénuries de main-d'œuvre et la couverture d'assurance inégale tempèrent l'expansion, créant un profil de croissance équilibré mais durable pour le marché des technologies de reproduction humaine. L'avantage concurrentiel repose de plus en plus sur l'adoption des technologies, les modèles de soins fondés sur les données et la capacité à servir à la fois les segments contraceptifs et de traitement de l'infertilité dans le cadre d'offres de services diversifiées.
Principales conclusions du rapport
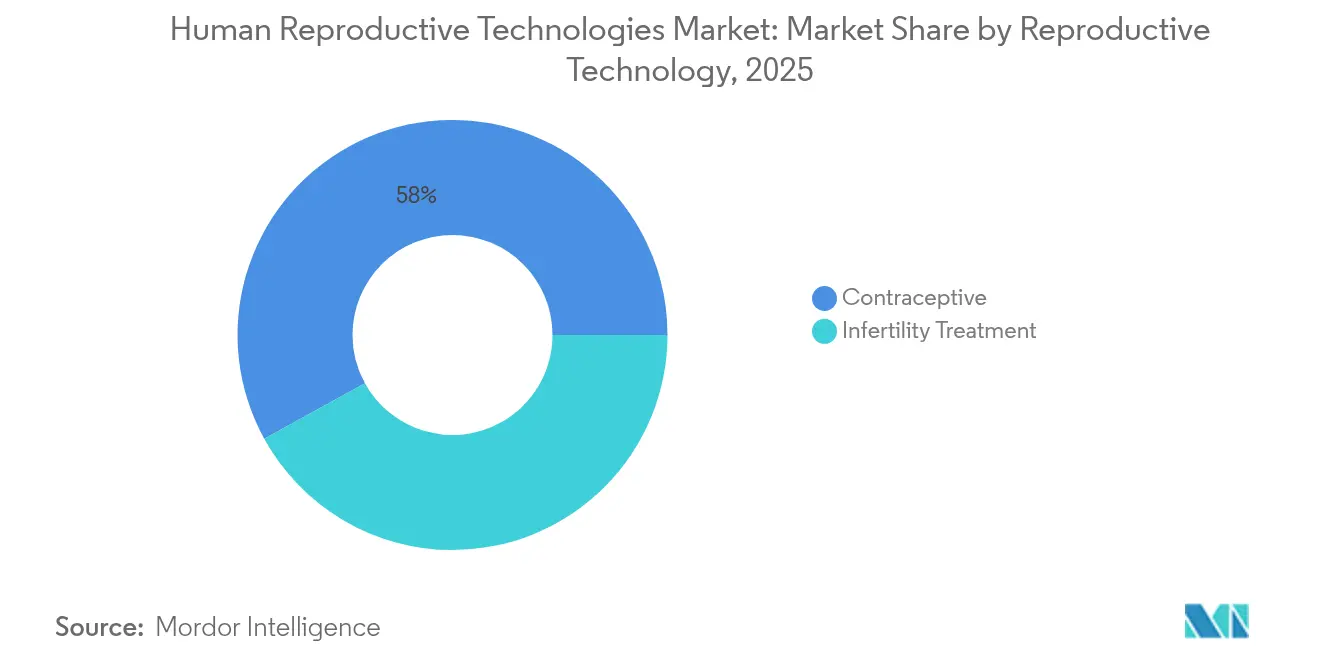
- Par technologie de reproduction, les contraceptifs ont dominé avec une part de revenus de 58,02 % en 2025, tandis que les traitements de l'infertilité devraient croître à un TCAC de 3,02 % jusqu'en 2031.
- Par genre, le segment féminin détenait 85,05 % de la part de marché des technologies de reproduction humaine en 2025 ; les solutions axées sur les hommes devraient se développer à un TCAC de 3,28 % jusqu'en 2031.
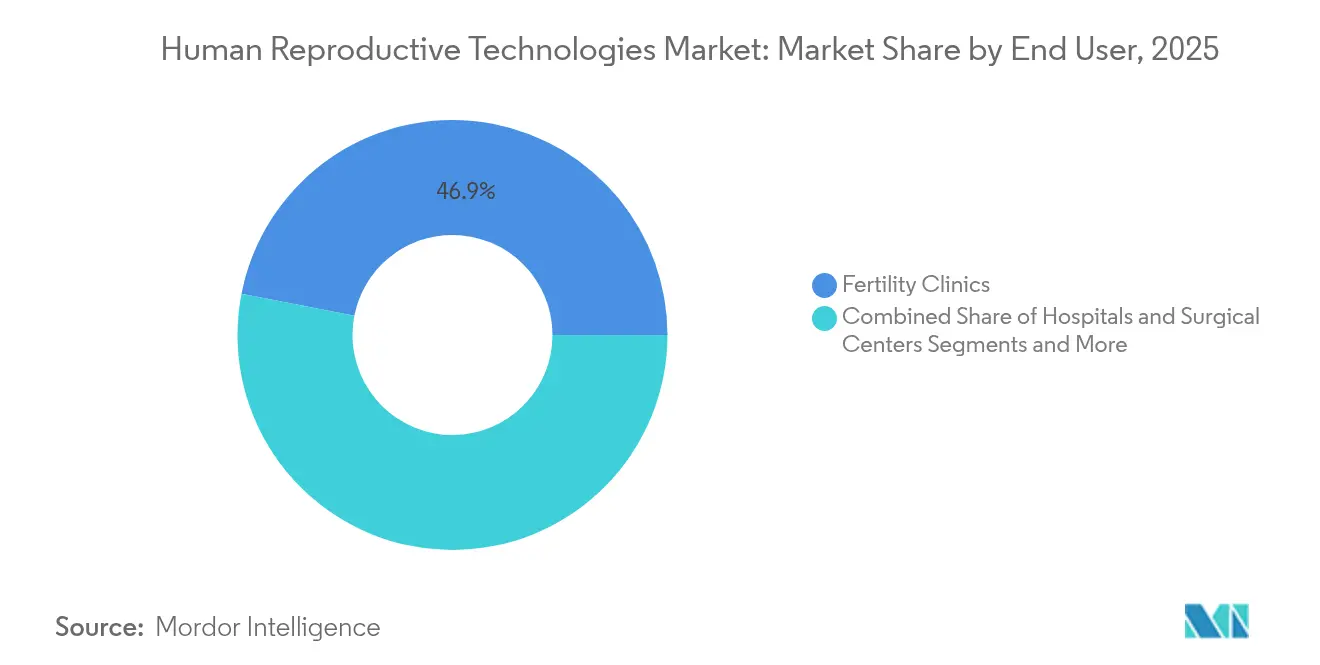
- Par utilisateur final, les cliniques de fertilité représentaient 46,92 % de la taille du marché des technologies de reproduction humaine en 2025, tandis que les solutions de soins à domicile et en vente libre progresseront à un TCAC de 3,67 % jusqu'en 2031.
- Par mode de produit, les médicaments ont dominé avec une part de 61,74 % de la taille du marché des technologies de reproduction humaine en 2025 ; les dispositifs et équipements devraient croître à un TCAC de 3,27 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord détenait 44,78 % de la part de marché des technologies de reproduction humaine en 2025, l'Asie-Pacifique se positionnant comme la zone à expansion la plus rapide avec un TCAC de 3,92 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'infertilité | +0.8% | Mondial, avec concentration dans les marchés développés | Moyen terme (2-4 ans) |
| Progrès technologique continu — ICSI, test génétique préimplantatoire | +0.6% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Planification familiale tardive et âge maternel plus élevé | +0.5% | Mondial, particulièrement dans les centres urbains | Long terme (≥ 4 ans) |
| Soutien gouvernemental croissant et remboursement | +0.4% | Cœur de l'Asie-Pacifique, répercussion sur les marchés émergents | Moyen terme (2-4 ans) |
| Programmes d'avantages en matière de fertilité financés par les employeurs | +0.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Analyse des embryons et des gamètes assistée par IA | +0.2% | Mondial, en tête dans les pôles technologiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'infertilité
Une personne sur six souffre désormais d'infertilité à un moment donné, soulignant un enjeu de santé publique qui soutient une demande durable en matière de soins reproductifs avancés. Aux États-Unis, la proportion de femmes mariées de moins de 50 ans ayant déclaré une infertilité est passée à 8,7 % en 2019, contre 6,7 % dans la première moitié de la décennie [1]Centres américains de contrôle et de prévention des maladies, "Statistiques sur l'infertilité 2024," cdc.gov. Plusieurs économies d'Asie-Pacifique font face à des pressions encore plus fortes, le taux de fécondité total de la Corée du Sud ayant chuté à 0,8, le plus bas au monde. L'exposition environnementale, les changements de mode de vie et le report de la procréation amplifient le risque biologique, poussant davantage de couples vers la technologie de reproduction assistée (TRA). Ces facteurs soutiennent collectivement les segments à croissance mi-supérieure au sein du marché des technologies de reproduction humaine.
Progrès technologique continu — ICSI et test génétique préimplantatoire
La sélection d'embryons assistée par IA atteint désormais jusqu'à 75 % de précision dans la prédiction de grossesse clinique, améliorant l'évaluation traditionnelle basée uniquement sur la morphologie [2]Équipe éditoriale de Frontiers in AI, "La sélection d'embryons par apprentissage profond améliore les résultats de FIV," frontiersin.org. L'injection intracytoplasmique de spermatozoïdes (ICSI) contrôlée par robot a démontré des taux de fécondation plus élevés tout en permettant une opération à distance sur des distances dépassant 3 700 kilomètres. Le test génétique préimplantatoire non invasif qui analyse l'ADN acellulaire dans les milieux de culture usagés correspond à la concordance des méthodes basées sur la biopsie, réduisant le risque de manipulation des embryons. Les systèmes d'imagerie time-lapse combinés à l'apprentissage profond permettent un suivi continu des embryons sans changements d'exposition, optimisant les protocoles de sélection. Ces avancées réduisent le nombre de cycles, augmentent les taux de réussite et compressent les coûts pour les patients, renforçant l'adoption au sein du marché des technologies de reproduction humaine.
Planification familiale tardive et âge maternel plus élevé
Les taux de natalité pour les femmes âgées de 30 ans et plus continuent d'augmenter, et la demande de services de fertilité a suivi, les outils cliniques prolongeant la fenêtre biologique de conception. De nouvelles initiatives de recherche sur la longévité ovarienne, ainsi que les financements d'employeurs pour les avantages liés à la congélation d'ovocytes, aident les femmes à différer la maternité sans renoncer à leurs options de reproduction. Les recherches préliminaires sur la gamétogenèse in vitro (GIV) laissent entrevoir de futures voies de création de gamètes indépendantes de l'âge, tandis que le recours à la couverture de fertilité sponsorisée par les entreprises a grimpé à 42 % des employeurs américains en 2024. Cette tendance élargit la base adressable du marché et oriente les investissements vers la préservation, les tests et les protocoles de TRA avancés.
Soutien gouvernemental croissant et remboursement
L'étude de faisabilité de la Chine sur l'intégration de la TRA dans l'assurance médicale publique a suggéré que 3,3 à 9,6 millions de naissances vivantes supplémentaires pourraient être atteintes par an si la couverture est élargie. Le Japon a adopté de nouveaux codes de frais chirurgicaux pour la FIV et l'ICSI en 2024, renforçant la prise en charge par l'assurance des soins contre l'infertilité. En février 2025, un décret exécutif américain a mandaté l'élargissement de l'accès à la FIV pour les familles militaires et les employés fédéraux, mettant l'accent sur l'accessibilité et la couverture équitable. Singapour, la Malaisie et d'autres nations d'Asie-Pacifique continuent de cofinancer les cycles de TRA, illustrant comment une politique proactive peut façonner la trajectoire du marché des technologies de reproduction humaine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Couverture d'assurance limitée pour la TRA | -0.4% | Mondial, particulièrement dans les marchés en développement | Court terme (≤ 2 ans) |
| Opposition éthique et religieuse | -0.3% | Variations régionales, concentrées dans les marchés conservateurs | Long terme (≥ 4 ans) |
| Voies réglementaires strictes et longs délais d'approbation | -0.5% | Mondial, avec un impact plus élevé dans les marchés développés | Moyen terme (2-4 ans) |
| Pénurie d'endocrinologues de la reproduction | -0.6% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Couverture d'assurance limitée pour la TRA
Même si les avantages offerts par les employeurs s'élargissent, de nombreux patients font encore face à des coûts à leur charge de 12 000 à 25 000 USD par cycle de FIV aux États-Unis, ce qui limite le recours parmi les ménages à revenus moyens. Dans de nombreux pays à faible et moyen revenu, les frais de TRA peuvent dépasser 200 % du PIB par habitant, rendant les services inaccessibles à la grande majorité[3]Revue de santé reproductive, "Obstacles à l'accessibilité dans les contextes à faibles revenus," reproductive-health-journal.biomedcentral.com. Les polices d'assurance couvrent souvent les diagnostics tout en excluant les traitements, créant des parcours fragmentés qui freinent le potentiel du marché des technologies de reproduction humaine. Ces lacunes en matière de remboursement ralentissent la croissance des volumes, en particulier dans les marchés émergents sensibles aux prix.
Opposition éthique et religieuse
La doctrine religieuse façonne l'acceptation de la TRA : l'enseignement de l'Église catholique romaine rejette la plupart des procédures de reproduction assistée, tandis que de nombreux érudits islamiques limitent l'implication de gamètes de tiers. Ces positions influencent l'élaboration des politiques et les attitudes culturelles en Amérique latine, dans certaines parties de l'Europe et dans des sections du Moyen-Orient. Le débat s'intensifie à mesure que les outils émergents tels que l'édition génique et la GIV soulèvent des préoccupations concernant le statut de l'embryon et les scénarios de « bébé sur mesure », allongeant potentiellement les délais réglementaires. La résistance peut retarder l'ouverture de cliniques, limiter la portée technologique et freiner la demande dans les marchés conservateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de reproduction :
prééminence des contraceptifs face à la dynamique de la TRALes solutions contraceptives ont dominé les revenus avec une part de 58,02 % en 2025, témoignant d'une demande bien établie dans tous les groupes démographiques. Les pilules orales restent la base, mais la contraception réversible à action prolongée gagne des parts à mesure que les systèmes intra-utérins de nouvelle génération introduisent des mécanismes à libération prolongée. En parallèle, les traitements de l'infertilité dépassent la croissance globale du marché des technologies de reproduction humaine, enregistrant un TCAC de 3,02 % projeté jusqu'en 2031. L'élargissement des financements publics, l'analyse d'embryons guidée par IA et la réduction de la complexité procédurale font progresser les cycles de traitement, notamment dans les cliniques d'Asie-Pacifique. Les protocoles combinant médicaments et dispositifs réduisent les doses de stimulation et raccourcissent la durée des cycles, élargissant l'attrait pour les patients.
Les investissements en R&D ciblent l'amélioration de la qualité des gamètes, les tests génétiques non invasifs et la micromanipulation robotique — des domaines qui devraient faire progresser les critères de référence en termes de taux de réussite au-delà du plafond actuel de 42 % de naissances vivantes par cycle. En conséquence, les prestataires intégrés qui offrent à la fois des services préventifs et thérapeutiques se positionnent pour capter la demande croisée croissante au sein du marché des technologies de reproduction humaine.


Par genre :
la dominance féminine face à un intérêt croissant pour la santé masculineLe segment féminin a représenté 85,05 % des revenus en 2025, ancré par la prévalence des contraceptifs et les traitements de fertilité bien établis. Cependant, des pipelines de contraceptifs masculins novateurs promettent de remodeler la dynamique des parts. Un gel hormonal topique actuellement en Phase III délivre une suppression des spermatozoïdes de 86 % en 15 semaines, plus rapidement que les injectables historiques. Les options non hormonales telles que les antagonistes sélectifs des récepteurs de l'acide rétinoïque et les implants occlusifs vas à base d'hydrogel progressent dans les essais précoces, séduisant les hommes qui recherchent des méthodes réversibles sans effets secondaires hormonaux.
Les diagnostics de l'infertilité masculine bénéficient également de la prédiction de la qualité des spermatozoïdes assistée par IA, réduisant la charge de travail en laboratoire tout en augmentant la précision prédictive. Ces innovations expliquent le TCAC de 3,28 % le plus élevé des prévisions du segment, illustrant comment le secteur des technologies de reproduction humaine élargit ses portefeuilles de soins inclusifs en matière de genre.
Par utilisateur final :
les réseaux de cliniques se renforcent tandis que les soins à domicile se développentLes cliniques de fertilité ont conservé 46,92 % des revenus de 2025, soutenues par une vague de regroupements financés par des fonds de capital-investissement qui rationalisent les protocoles et approfondissent les investissements technologiques. Une étude évaluée par des pairs en 2024 a révélé que les chaînes nouvellement consolidées ont amélioré les taux de naissances vivantes de 13,6 % et élargi le volume de cycles de 27 % en deux ans. Les solutions de soins à domicile et en vente libre, couvrant les tests d'ovulation, l'analyse du sperme à domicile et la contraception auto-injectable, devraient progresser à un TCAC de 3,67 % à mesure que les consommateurs privilégient la commodité et la confidentialité.
Les plateformes de santé numérique intègrent désormais les téléconsultations, le suivi de l'observance médicamenteuse et l'analyse des résultats, reliant cliniques, pharmacies et laboratoires de diagnostic dans un parcours patient cohérent. Les hôpitaux et les instituts de recherche restent essentiels pour les interventions complexes et la validation technologique, mais les revenus à la croissance la plus rapide proviennent de plus en plus des parcours de soins hybrides qui relient les services en établissement et à domicile au sein du marché des technologies de reproduction humaine.
Par mode de produit :
suprématie des médicaments face à l'adoption accélérée des dispositifsLes médicaments représentaient 61,74 % de la taille du marché des technologies de reproduction humaine en 2025, couvrant les stimulants ovariens, les contraceptifs hormonaux et les thérapies adjuvantes. Parallèlement, les revenus des dispositifs augmenteront à un TCAC de 3,27 % à mesure que l'imagerie assistée par IA, les micromanipulateurs robotiques et les systèmes de culture avancés gagnent en popularité. Le guide 2024 de la FDA américaine pour les dispositifs de culture intravaginale a établi des normes claires de biocompatibilité et de performance, accélérant l'entrée sur le marché de systèmes innovants.
Des start-ups telles que Gameto font progresser les cellules de soutien ovarien dérivées de cellules souches pluripotentes induites (iPSC) qui font maturer les ovocytes en dehors du corps, démontrant comment la convergence de la thérapie cellulaire et du matériel médical peut réduire de 80 % l'utilisation de médicaments hormonaux. Les implants contraceptifs à action prolongée intégrant des vecteurs nanotechnologiques offrent une efficacité pluriannuelle avec une exposition systémique minimale, mettant en évidence comment les améliorations en science des matériaux réduiront progressivement l'écart entre les segments des dispositifs et des médicaments.
Analyse géographique
Marché des Technologies de Reproduction Humaine en Amérique du Nord
L'Amérique du Nord a généré 44,78 % des revenus de 2025, bénéficiant d'un financement des soins de santé mature, d'avantages sociaux étendus en matière de fertilité accordés par les employeurs et d'une adoption précoce des protocoles cliniques pilotés par l'intelligence artificielle. La région met également en œuvre une politique fédérale favorable, illustrée par le décret exécutif de 2025 étendant les prestations de fécondation in vitro aux familles militaires et aux agents de la fonction publique. Toutefois, la croissance est partiellement freinée par une pénurie projetée de 5 170 endocrinologues de la reproduction d'ici 2030, ce qui intensifie la concurrence pour les talents cliniques et incite au développement de solutions de télémédecine et de robotique pour combler les déficits d'offre.
Marché des Technologies de Reproduction Humaine en Asie-Pacifique
L'Asie-Pacifique représente la zone géographique à la croissance la plus rapide, avec un CAGR de 3,92 % attendu jusqu'en 2031. Les leviers politiques jouent un rôle central : l'exploration par la Chine d'un remboursement national des techniques d'assistance médicale à la procréation pourrait débloquer des millions de cycles de traitement supplémentaires par an. La mise à jour des codes chirurgicaux du Japon pour la fécondation in vitro et l'injection intracytoplasmique de spermatozoïdes élargit de même la couverture, tandis que Singapour et la Malaisie subventionnent jusqu'à 75 % des coûts de traitement pour lutter contre la baisse des taux de natalité. Le tourisme de fertilité vers les pôles régionaux stimule en outre les volumes de procédures et encourage la construction de cliniques de haute technologie.
Marché des Technologies de Reproduction Humaine en Europe
L'Europe maintient une croissance régulière à un chiffre moyen, les systèmes de santé universels protégeant les patients contre des dépenses élevées à leur charge. La région accueille également des réseaux de recherche de premier plan tels que l'ESHRE, qui diffusent des normes de bonnes pratiques adoptées à l'échelle mondiale. Les débats réglementaires sur l'éthique des tests embryonnaires et la gestation pour autrui transfrontalière peuvent allonger les délais d'approbation, mais la sophistication clinique et le niveau élevé de revenu disponible soutiennent l'adoption des procédures.
Marché des Technologies de Reproduction Humaine au Moyen-Orient, en Afrique et en Amérique du Sud
Les économies émergentes du Moyen-Orient, d'Afrique et d'Amérique du Sud représentent encore une part modeste de la taille du marché des technologies de reproduction humaine, mais les investissements dans les cliniques privées et les partenariats de transfert de technologie catalysent des taux de croissance locaux à deux chiffres à partir d'une base faible.


Paysage réglementaire
La réglementation couvre les dispositifs médicaux, les tests DIV/génétiques, les médicaments et la manipulation des substances d'origine humaine utilisées en PMA. Dans l'Union européenne, le règlement (UE) 2024/1938 a introduit un cadre unifié de qualité et de sécurité pour les substances d'origine humaine (SoHO), qui affecte l'approvisionnement, la traçabilité et les systèmes de qualité pour les cellules reproductives, tissus et embryons dans les États membres et les parcours de soins transfrontaliers.
Aux États-Unis, des actions fédérales en février 2025 (décret exécutif 14216) ont élevé l'accès à la FIV au rang de priorité politique, suivies en mai 2026 par des mises à jour du Federal Register sur les « Excepted Fertility Benefits » qui façonnent la structuration et l'administration des prestations de fertilité. L'Inde a renforcé sa surveillance en avril 2026 lorsque la CDSCO a ordonné une réglementation stricte des dispositifs de FIV et de PMA en vertu du Drugs and Cosmetics Act, 1940 et des Medical Devices Rules, 2017, augmentant les exigences de conformité pour les importateurs, fabricants et distributeurs. Sur les principaux marchés, l'évaluation embryonnaire basée sur l'IA et d'autres outils logiciels relèvent de plus en plus des parcours Software as a Medical Device, ce qui accentue l'importance de l'évaluation clinique et des contrôles post-commercialisation plutôt que de traiter ces solutions comme des logiciels non réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants et la fabrication amont des médicaments de fertilité (gonadotrophines, soutien à la progestérone, contraceptifs hormonaux) et des dispositifs et consommables spécialisés utilisés dans les laboratoires d'embryologie (incubateurs, systèmes d'imagerie, micromanipulateurs, cathéters, milieux de culture, matériel de cryoconservation et consommables de laboratoire). Des fabricants de dispositifs établis tels que CooperSurgical, Vitrolife et Esco Medical fournissent des équipements et des solutions de flux de travail aux cliniques de fertilité et aux hôpitaux via des ventes directes et des réseaux de distributeurs, tandis que les prestataires de services et intégrateurs assurent l'installation, la validation, la maintenance et la formation des utilisateurs.
En amont intermédiaire, les laboratoires et banques de tissus opèrent selon des exigences strictes de qualité et de réglementation, avec des tests standardisés tels que le test d'embryon de souris (MEA) utilisé comme ancrage de contrôle qualité pour les produits en contact avec les gamètes ou embryons. Les fournisseurs de laboratoires de FIV clés en main (par exemple, Shivani Scientific) regroupent la conception du laboratoire, l'installation des équipements et la formation des techniciens pour réduire la fragmentation et accélérer la mise en route de nouvelles cliniques. En aval, la prestation de soins s'effectue principalement via des réseaux de cliniques de fertilité et des unités de PMA hospitalières, où les payeurs et les administrateurs de prestations employeur influencent l'accès des patients et le mix des canaux. Les plateformes numériques élargissent également la planification, le conseil et le soutien à l'observance, reliant cliniques, pharmacies et diagnostics dans un parcours de soins plus intégré.
Paysage concurrentiel
La concurrence est modérée et tend vers la concentration, les fonds de capital-investissement regroupant des cliniques indépendantes pour constituer des réseaux nationaux et régionaux. De 2017 à 2024, les investisseurs ont engagé plus de 625 millions USD dans plus de 30 transactions de plateformes de fertilité, cherchant des avantages d'échelle en matière de marketing, d'automatisation des laboratoires et de contractualisation avec les payeurs. Les données d'une étude de Management Science de 2024 montrent que les cliniques en réseau obtiennent des résultats de naissances vivantes 13,6 % meilleurs après intégration, soulignant les synergies techniques.
La différenciation technologique est tout aussi décisive. Les logiciels de notation d'embryons guidés par IA atteignent une précision prédictive de 75 à 86 %, surpassant la morphologie manuelle et offrant aux cliniques un avantage tangible en termes de taux de réussite. Les plateformes de micromanipulation robotique réduisent la variabilité des techniciens et permettent une opération à distance, ouvrant de nouveaux modèles économiques de télé-laboratoire. Des innovateurs tels que Gameto, NEXT Life Sciences et TMRW Life Sciences se positionnent comme des facilitateurs d'écosystème à travers la thérapie cellulaire, la contraception masculine et le cryostockage automatisé, respectivement.
Les fabricants de médicaments restent des partenaires essentiels, fournissant des gonadotrophines recombinantes, un soutien à la progestérone et de nouvelles formulations contraceptives. Les spécialistes des dispositifs tels que CooperSurgical et Hamilton Thorne fournissent des consommables, des systèmes d'imagerie et des équipements laser qui s'intègrent aux logiciels d'information de laboratoire. Les assureurs et les plateformes de santé numérique telles que Progyny et Maven Clinic créent un troisième axe de concurrence, utilisant l'analyse de données et la couverture groupée pour orienter les patients vers des réseaux de prestataires préférés, influençant ainsi l'allocation des volumes au sein du marché des technologies de reproduction humaine.
Leaders du secteur des technologies de reproduction humaine
CooperSurgical
Teva Pharmaceutical Industries
AbbVie Inc.
Ferring B.V
Merck KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Technologies de Reproduction Humaine
- The Cooper Companies
- Teva Pharmaceutical Industries
- Abbvie
- Ferring Pharmaceuticals
- Merck
- Genea
- IVFtech ApS
- Bayer
- Pfizer
- Organon
- Vitrolife
- Cook Group
- Thermo Fisher Scientific
- Boston IVF
- Virtus Health Ltd.
- Progyny Inc.
- Reckitt Benckiser Group
- Okamoto Industries Inc.
- Perrigo Company
- Care Fertility Group
Lire l’analyse des entreprises de technologies de reproduction humaine

Opportunités de marché et perspectives d'avenir
La formalisation réglementaire crée des espaces libres pour les fournisseurs conformes de dispositifs et consommables sur les marchés où l'application a été inégale. Les actions de classification et d'application indiennes de 2026 autour des dispositifs de FIV/PMA (y compris des articles courants tels que les kits IIU et les centrifugeuses de lavage de sperme) augmentent la valeur des portefeuilles enregistrés, renforcent la discipline de distribution locale et rehaussent les systèmes de qualité prêts pour la documentation pour les fournisseurs desservant des implantations cliniques en croissance rapide en Asie-Pacifique.
L'automatisation et les outils d'aide à la décision validés deviennent également des critères d'achat plus clairs pour les cliniques confrontées à des contraintes de personnel et devant standardiser les résultats sur des réseaux multi-sites. La formation de capital autour des laboratoires de FIV automatisés fournit une preuve de concept du marché, notamment la levée de série A de 50 millions USD de Conceivable en septembre 2025 pour développer et commercialiser un concept de laboratoire de FIV automatisé alimenté par l'IA. Parallèlement, les organismes publics et professionnels façonnent activement le parcours de développement des nouvelles PMA, le Royaume-Uni définissant une approche technologiquement neutre pour les modalités émergentes telles que la gamétogenèse in vitro sous la supervision de la Human Fertilisation and Embryology Authority, et l'ASRM publiant en avril 2026 un avis d'éthique qui canalise la recherche sur la GIV via une supervision par un comité d'examen institutionnel. Ensemble, ces signaux soutiennent les opportunités pour les fabricants et les réseaux de cliniques capables de générer des preuves cliniques prospectives, de construire des flux de laboratoire traçables et d'aligner leurs feuilles de route produits sur l'évolution de la supervision des tests génétiques et des PMA de nouvelle génération.
Recent Industry Developments in Marché des Technologies de Reproduction Humaine
- Juillet 2026 : CooperSurgical a annoncé son soutien à l'initiative Saving Mothers pour faire avancer la santé mondiale des femmes et l'éducation à la fertilité. Bien qu'il ne s'agisse pas d'un lancement de produit, le programme renforce l'engagement des patients et des prestataires dans les canaux de santé maternelle et reproductive qui influencent la demande de contraception et de services de fertilité. L'initiative renforce le positionnement de la marque auprès des parties prenantes cliniques et des systèmes de santé dans un contexte d'attention publique croissante à l'accès à la fertilité.
- Octobre 2025 : EMD Serono (Merck KGaA) a conclu un accord public-privé avec le gouvernement américain pour élargir l'accès aux thérapies de FIV via la plateforme TrumpRX.gov, offrant une réduction de 84 % sur un portefeuille incluant Gonal-f, Ovidrel et Cetrotide. L'initiative met en œuvre un mécanisme d'accès direct et d'abordabilité pour les médicaments de fertilité coûteux et peut réorienter le volume de patients vers les thérapies participantes. Dans la même annonce, l'entreprise s'est également engagée à déposer Pergoveris dans le cadre du programme National Priority Voucher du commissaire de la FDA afin de poursuivre un parcours d'examen accéléré.
- Novembre 2024 : SpOvum a lancé SpOvum ARTGPT, une plateforme dotée d'IA visant à rationaliser l'interaction avec les patients et l'aide à la décision dans les cliniques de fertilité. Ce lancement souligne le passage vers une optimisation des flux de travail pilotée par logiciel en complément des dispositifs et médicaments de laboratoire traditionnels. Il reflète également un accent concurrentiel croissant sur les outils numériques qui aident les cliniques à gérer la charge de conseil, à standardiser la communication et à améliorer l'efficacité du parcours patient.


Marché des Technologies de Reproduction Humaine Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus liés aux technologies de reproduction humaine utilisées pour prévenir une grossesse ou soutenir la conception, à travers les médicaments, dispositifs et outils facilitant les procédures couramment utilisés, vendus via les canaux cliniques et de santé.
Exclusions du périmètre : nous excluons les produits de santé féminine plus larges qui ne sont pas directement liés à la contraception ou aux soins d'infertilité, et nous excluons également les offres de bien-être non médicales.
Aperçu de la segmentation
- Par technologie de reproduction
- Traitement de l'infertilité
- Médicaments
- Follitropine alfa
- Follitropine bêta
- Ménotropines
- Autres
- Dispositifs
- Dispositifs de séparation des spermatozoïdes
- Systèmes d'analyse des spermatozoïdes
- Pompes d'aspiration ovocytaire
- Systèmes de micromanipulation
- Autres
- Médicaments
- Contraceptif
- Médicaments
- Contraceptifs oraux
- Contraceptifs topiques
- Contraceptifs injectables
- Dispositifs
- Préservatifs
- DIU
- Capes cervicales
- Diaphragmes
- Médicaments
- Traitement de l'infertilité
- Par genre
- Masculin
- Féminin
- Par utilisateur final
- Cliniques de fertilité
- Hôpitaux et centres chirurgicaux
- Soins à domicile et vente libre
- Instituts de recherche
- Par mode de produit
- Médicaments
- Dispositifs et équipements
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des données publiques permettant de cartographier le bassin de demande et le flux des produits de santé reproductive. Des sources telles que l'Organisation mondiale de la santé, la Banque mondiale, la Division de la population des Nations Unies et les statistiques de santé de l'OCDE ont été utilisées pour ancrer le contexte national en matière de fertilité, de démographie et d'accès aux soins de santé. Nous avons également examiné des publications d'agences de santé publique, telles que le CDC, pour comprendre la prévalence des procédures et les différences entre parcours de soins.
Du côté de l'offre et de la réglementation, nous avons vérifié les dépôts et mises à jour de sécurité d'agences telles que la FDA américaine et l'Agence européenne des médicaments pour suivre la disponibilité des produits et les changements majeurs d'étiquetage. Nous avons ensuite ajouté les rapports annuels d'entreprises, les présentations aux investisseurs, une couverture médiatique fiable et la littérature scientifique (par exemple, des revues à comité de lecture couvrant les pratiques de laboratoire de FIV et l'efficacité contraceptive) afin d'affiner des hypothèses telles que la vitesse d'adoption et l'orientation des prix. Les abonnements à des bases de données de brevets ont été utilisés de manière sélective pour repérer où l'activité d'innovation pourrait modifier les mix de produits au fil du temps. Ces sources sont illustratives et non exhaustives, et nous nous sommes appuyés sur des références publiques supplémentaires pour la vérification croisée, la validation et la clarification.
Entretiens et enquêtes primaires
Les entretiens primaires se sont concentrés sur la validation de ce qui est compté comme revenu de marché et sur la vitesse à laquelle les mix de produits évoluent dans les cliniques et hôpitaux. Nous avons échangé avec un panel de fabricants, distributeurs, administrateurs de cliniques de fertilité, cliniciens et spécialistes de laboratoire à travers l'APAC, l'EMEA et les Amériques, afin de vérifier le modèle par rapport aux réalités tarifaires, à l'utilisation des protocoles et aux réalités de remboursement sur le terrain.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Directions générales : 13 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement principal utilise une approche descendante où les indicateurs de population et de santé sont traduits en un bassin de demande traitée, puis convertis en valeur de marché à l'aide de paniers types de thérapies et de procédures. En pratique, les estimations par pays sont construites à partir d'indicateurs tels que la prévalence de l'infertilité, la prévalence contraceptive, les volumes de cycles de PMA, le nombre moyen d'embryons transférés ou congelés par cycle, et la part des cycles utilisant des tests de laboratoire complémentaires. Les intrants tarifaires reflètent les prix de référence pour les principales classes de médicaments, les ensembles types de dispositifs et consommables utilisés par cycle, et les modèles locaux de remboursement ou de paiement direct qui façonnent le prix réellement payé.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des approximations ascendantes sélectives telles que le prix de vente moyen échantillonné multiplié par les volumes estimés pour les principaux consommables, ainsi que des vérifications de canal sur le comportement d'achat des cliniques. Lorsque les détails ascendants sont incomplets, les lacunes sont traitées à l'aide de taux d'utilisation de substitution provenant de marchés similaires, que nous ajustons ensuite en fonction des retours d'entretiens avant de fixer les totaux finaux.
Pour les prévisions, une analyse de scénarios est utilisée, guidée par les avis d'experts sur la façon dont les volumes de cycles, la parentalité tardive, l'expansion de la couverture d'assurance et les contraintes de capacité des cliniques pourraient évoluer dans chaque région. Les perspectives finales restent alignées sur les signaux de demande visibles, et les chocs ponctuels sont séparés des tendances d'adoption stables.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs niveaux afin que les incohérences évidentes soient détectées tôt et étudiées avec des explications claires. Nous comparons les totaux par pays à des signaux indépendants tels que le nombre de procédures, les tendances démographiques et les modèles de dépenses de santé, et les écarts importants sont retracés jusqu'à un ensemble limité d'hypothèses incluant les volumes, la tarification ou le mix. Si une valeur semble incohérente, les analystes revérifient les séries de données sous-jacentes et, si nécessaire, recontactent les personnes interrogées pour confirmer si un changement local s'est produit.
Avant validation finale, un second analyste examine le modèle pour confirmer que les formules, le calendrier de conversion des devises et la logique de croissance sont appliqués de manière cohérente dans toutes les régions. Les rapports sont actualisés selon un cycle annuel, avec des mises à jour intermédiaires déclenchées par des événements importants tels que des changements de remboursement, des actions réglementaires majeures ou des évolutions soudaines de l'activité clinique. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des technologies de reproduction humaine de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les technologies de reproduction humaine peuvent différer, même lorsque le nom du sujet semble identique. Les variations proviennent généralement de ce qui est compté comme revenu, des années utilisées comme ancrage et de la manière dont les consommables et services liés aux procédures sont traités selon les pays.
Certains chiffres publiés intègrent des revenus de services de fertilité plus larges et des dépenses de santé féminine adjacentes qui se situent en dehors des technologies de reproduction liées aux produits. Dans le dimensionnement de Mordor Intelligence, la valeur est limitée aux revenus de contraception et de traitement de l'infertilité liés aux médicaments, dispositifs et outils facilitant les procédures, puis elle est vérifiée par rapport aux volumes de cycles et aux modèles de tarification avant les prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,46 milliards USD (2026) | |
| Cabinet de conseil mondial A | 36,41 milliards USD (2025) | Utilise une année de référence antérieure et semble inclure un ensemble plus large de services de fertilité et d'offres connexes, ce qui peut faire augmenter les totaux au-delà des revenus liés aux produits et outils de procédure. Des hypothèses de croissance plus rapides peuvent également refléter une adoption plus agressive des services complémentaires dans les régions. |
| Éditeur sectoriel B | 27,60 milliards USD (2025) | Un dimensionnement plus faible est cohérent avec une captation de revenus plus restreinte, où certaines parties des dispositifs, consommables liés aux cliniques ou technologies de laboratoire plus récentes peuvent être sous-comptabilisées ou traitées comme des compléments optionnels. Les différences peuvent également provenir du calendrier de conversion des devises et d'une progression tarifaire supposée plus lente. |
Le tableau montre que la majeure partie de l'écart peut être expliquée par les choix de périmètre et la manière dont les revenus liés aux procédures sont traduits en valeur selon les pays. En rattachant les estimations à des indicateurs de demande clairs tels que l'utilisation de la contraception et les cycles de PMA, et en gardant la logique de tarification transparente, le chiffre final reste reproductible et plus facile à réconcilier avec les signaux du monde réel au fil du temps.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des technologies de reproduction humaine ?
Le marché des technologies de reproduction humaine est évalué à 33,46 milliards USD en 2026.
Qui sont les acteurs clés du marché des technologies de reproduction humaine ?
CooperSurgical, Teva Pharmaceutical Industries, AbbVie Inc., Ferring B.V et Merck KGaA sont les principales entreprises opérant sur le marché des technologies de reproduction humaine.
Quelle est la région à la croissance la plus rapide sur le marché des technologies de reproduction humaine ?
L'Asie-Pacifique devrait afficher la croissance la plus rapide, avec un TCAC de 3,92 % entre 2026 et 2031.
Pourquoi les programmes d'avantages en matière de fertilité des employeurs sont-ils importants ?
Les plans d'entreprise couvrent désormais 42 % des employeurs américains, réduisant les frais à la charge des patients et élargissant l'accès aux soins de fertilité avancés.
Dernière mise à jour de la page le:



