
Taille et part de marché des dispositifs de traitement de l'infertilité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
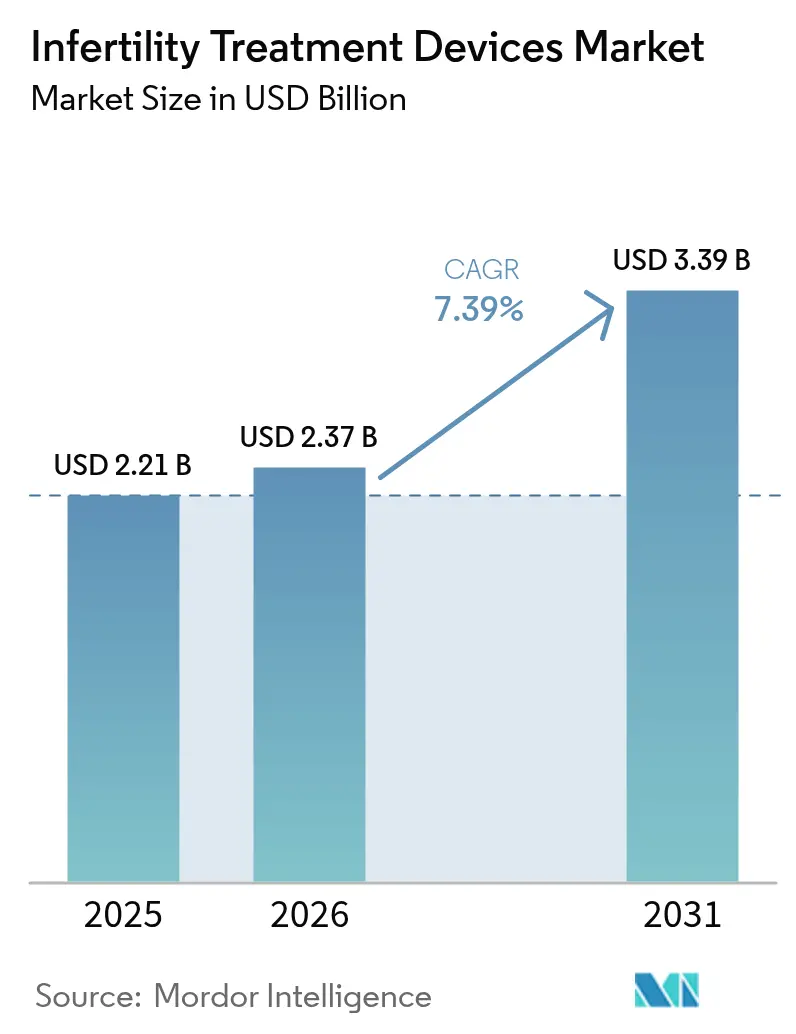
| Taille du Marché (2026) | 2.37 Milliards de dollars |
| Taille du Marché (2031) | 3.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
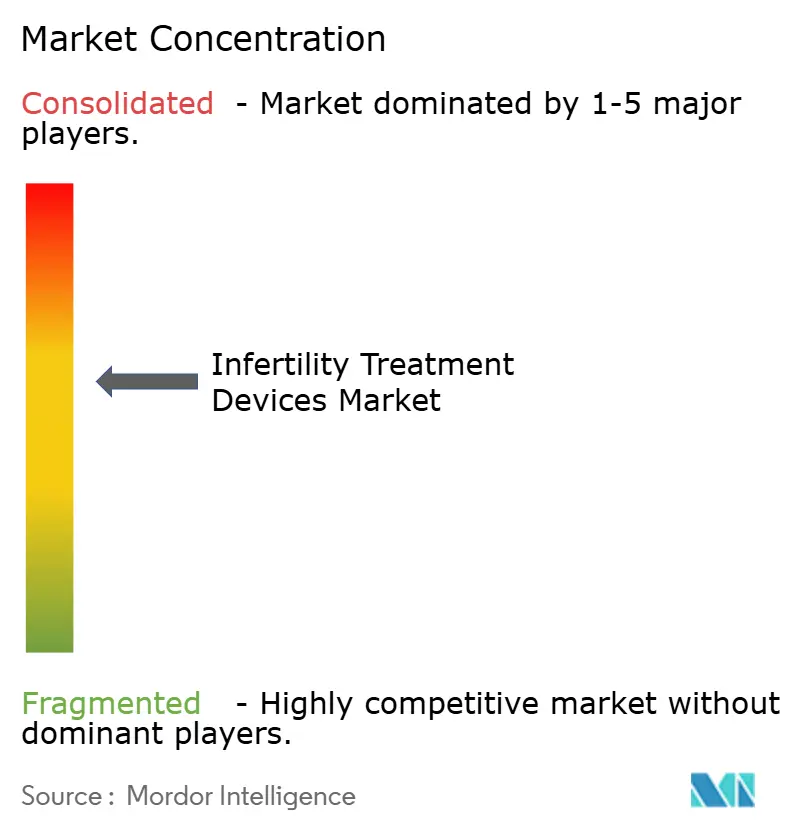
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de traitement de l'infertilité par Mordor Intelligence
La taille du marché des dispositifs de traitement de l'infertilité devrait passer de 2,21 milliards USD en 2025 à 2,37 milliards USD en 2026 et devrait atteindre 3,39 milliards USD d'ici 2031, à un TCAC de 7,39 % sur la période 2026-2031. La prévalence mondiale constante de l'infertilité, le déploiement rapide d'outils de sélection d'embryons assistés par IA et un remboursement plus large dans les pays à revenus élevés soutiennent cette expansion. L'automatisation est devenue le thème central, la robotique rationalisant les flux de travail de la fécondation in vitro (FIV) et réduisant les coûts de main-d'œuvre par cycle tout en augmentant le débit des laboratoires. Les centres haut de gamme en Amérique du Nord et en Europe occidentale privilégient des plateformes d'IA entièrement intégrées, tandis que les cliniques en Asie-Pacifique se concentrent sur des mises à niveau modulaires abordables qui font le lien entre les étapes manuelles et automatisées. La consolidation du secteur s'est accélérée, car l'échelle et les talents en logiciels dictent de plus en plus la vélocité du développement de produits et la préparation réglementaire.
Principaux enseignements du rapport
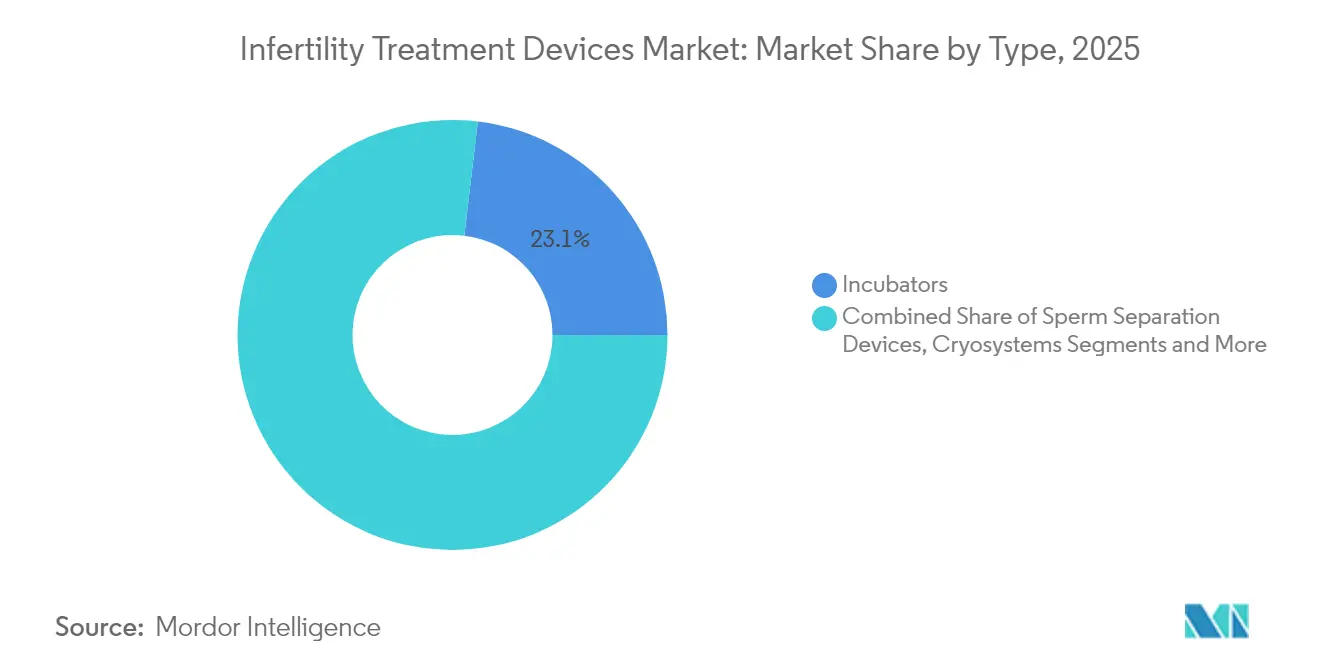
- Par type de dispositif, les incubateurs ont dominé avec 23,12 % de la part de marché des dispositifs de traitement de l'infertilité en 2025, tandis que les puces microfluidiques de tri des spermatozoïdes progressent à un TCAC de 11,78 % jusqu'en 2031.
- Par procédure de procréation médicalement assistée, la fécondation in vitro représentait 70,61 % de la taille du marché des dispositifs de traitement de l'infertilité en 2025, tandis que le soutien aux tests génétiques préimplantatoires progresse à un TCAC de 10,05 %.
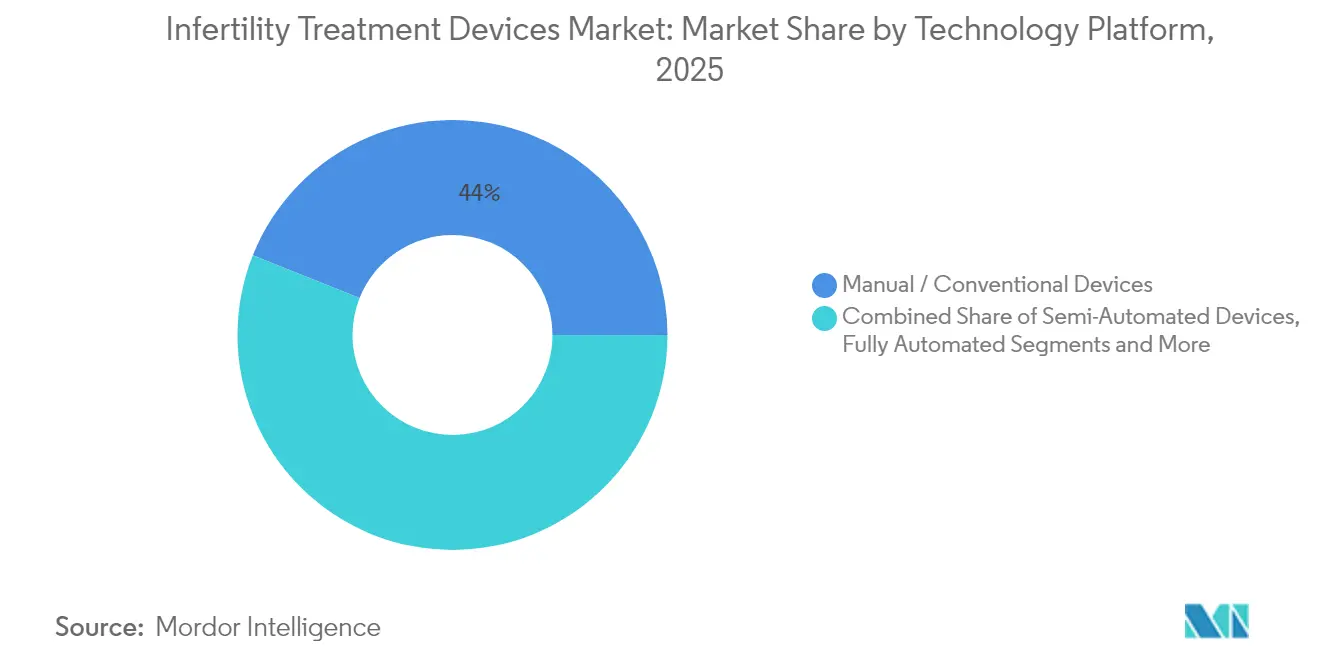
- Par plateforme technologique, les dispositifs manuels et conventionnels ont contribué à hauteur de 43,95 % du chiffre d'affaires 2025, mais les plateformes d'imagerie et d'analyse assistées par IA se développent à un TCAC de 11,42 %.
- Par utilisateur final, les cliniques de fertilité détenaient 59,12 % du chiffre d'affaires 2025, tandis que les instituts de recherche clinique affichent le TCAC le plus élevé, soit 10,39 %, jusqu'en 2031.
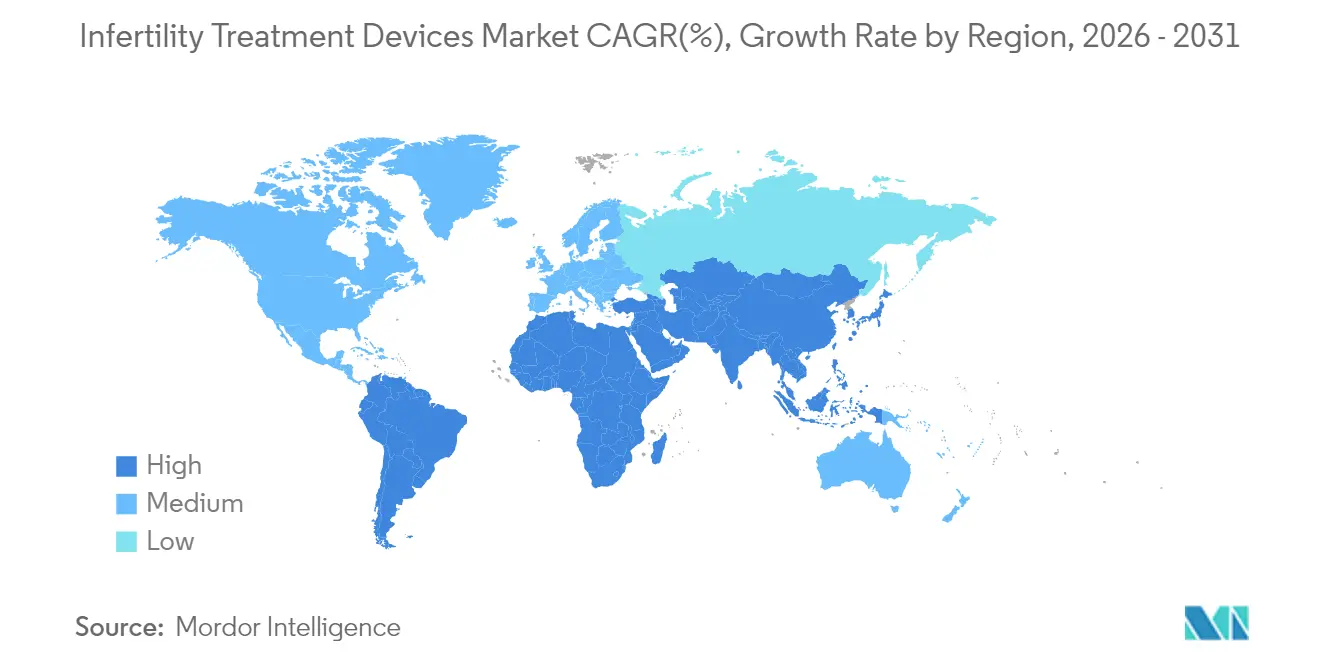
- Par géographie, l'Amérique du Nord a sécurisé une part de chiffre d'affaires de 32,15 % en 2025 ; l'Asie-Pacifique affiche le TCAC régional le plus fort, soit 9,23 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la prévalence mondiale de l'infertilité | +1.2% | Mondial, plus élevé dans les marchés développés | Long terme (≥ 4 ans) |
| Âge maternel croissant et parentalité différée | +1.0% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Remboursement plus large de la procréation médicalement assistée | +0.8% | Amérique du Nord et UE en priorité, marchés Asie-Pacifique sélectifs | Moyen terme (2-4 ans) |
| Avancées en sélection d'embryons assistée par IA | +1.5% | Mondial, adoption précoce en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Lancement de produits avancés et leur adoption | +1.1% | Mondial, concentré dans les centres de fertilité de premier rang | Court terme (≤ 2 ans) |
| Essor des équipements de fertilité à domicile | +0.7% | Amérique du Nord et UE, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence mondiale de l'infertilité
Environ 17,5 % des adultes sont désormais confrontés à des problèmes de fertilité, un chiffre qui a accru la demande de technologies de procréation assistée dans toutes les régions. Les facteurs de stress liés au mode de vie, les toxines environnementales et les risques professionnels ont élargi les diagnostics de facteur masculin, et des défauts spécifiques aux protéines tels que les mutations CFAP47 sont désormais directement liés à l'asthénozoospermie, mettant en lumière de nouvelles frontières diagnostiques.[1]Cell Research, "La structure in situ de l'appareil central des spermatozoïdes de souris révèle des mécanismes liés à l'asthénozoospermie," nature.comÀ mesure que le statut de fertilité devient un marqueur de santé plus large, les prestataires de soins primaires ajoutent des évaluations reproductives de base, élargissant le marché des dispositifs de traitement de l'infertilité au-delà des cliniques de FIV traditionnelles. Cette généralisation alimente les budgets d'approvisionnement en analyseurs connectés et en modules de laboratoire automatisés, même dans les établissements hospitaliers. Les technologies de surveillance continue soutiennent également l'intervention précoce, favorisant les soins préventifs qui élargissent en fin de compte le bassin de patients.
Âge maternel croissant et parentalité différée
Les femmes âgées de 35 ans et plus représentent la cohorte de traitement à la croissance la plus rapide, nécessitant des mesures sophistiquées de la qualité des ovocytes pour compenser les risques chromosomiques inhérents à l'âge maternel avancé. Des outils d'IA non invasifs tels que STORK-A prédisent désormais l'aneuploïdie avec une précision de 70 %, réduisant la dépendance aux tests génétiques invasifs.[2]NewYork-Presbyterian, "La technologie basée sur l'IA émerge comme un nouvel outil pour l'évaluation et la sélection des embryons," nyp.org Les testeurs portables d'estradiol de l'Université de Chicago fournissent des résultats de qualité laboratoire en 10 minutes à 0,55 USD par test, permettant le suivi du cycle à domicile.[3] Université de Chicago, "Les tests hormonaux à domicile visent à transformer les soins de fertilité," uchicago.edu Les protocoles de cryoconservation d'urgence des ovocytes se sont améliorés, mais dépendent encore fortement de la durée pendant laquelle les patientes ont tenté de concevoir, amplifiant le défi du calendrier lié à la maternité différée. Ensemble, ces dynamiques poussent les cliniques à investir dans des systèmes d'imagerie assistés par IA et des analyseurs hormonaux qui étendent les capacités du laboratoire au-delà des murs physiques.
Remboursement plus large de la procréation médicalement assistée
Le programme fédéral américain pour les employés a introduit des prestations de procréation médicalement assistée en 2024 avec des plafonds annuels de 25 000 USD, marquant un changement de politique qui considère l'infertilité comme une nécessité médicale plutôt qu'un choix électif. L'extension de la couverture améliore l'accessibilité financière pour les patients et encourage les achats en volume de systèmes de laboratoire avancés. Des disparités de remboursement persistent — Singapour affiche en moyenne 10 200 USD par cycle de FIV, tandis que l'Inde offre des soins comparables à 2 700 USD — stimulant le tourisme de fertilité en Asie-Pacifique. Les programmes d'avantages sociaux des entreprises standardisent également les autorisations préalables pour les médicaments de FIV, fournissant des signaux de demande prévisibles qui attirent les fabricants de dispositifs. La prévisibilité, à son tour, stimule l'investissement en capital dans les équipements qui offrent des améliorations de résultats mesurables et remboursables.
Avancées en sélection d'embryons et en imagerie assistées par IA
L'intelligence artificielle a fait évoluer la classification des embryons des heuristiques visuelles vers des modèles de notation basés sur les données, améliorant les chances d'implantation et réduisant la variation subjective. La plateforme STAR de l'Université Columbia a capturé 8 millions d'images de spermatozoïdes en moins d'une heure, facilitant la conception dans des cas d'azoospermie autrefois considérés comme intraitables. Les algorithmes de time-lapse prévoient désormais la viabilité des blastocystes au jour embryonnaire 3 avec des niveaux d'AUC ROC de 0,87 ou plus. La première naissance vivante issue d'un système d'injection intracytoplasmique de spermatozoïdes entièrement automatisé et à distance montre que les 23 étapes d'injection peuvent être standardisées sans réduire le succès. Les logiciels d'optimisation génétique classent jusqu'à 20 embryons par rapport à 900 maladies héréditaires, élargissant la gestion des risques avant le transfert. Collectivement, ces avancées redéfinissent les meilleures pratiques cliniques et accélèrent l'adoption de stations de travail d'imagerie connectées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des procédures et des équipements | -1.8% | Mondial, plus sévère dans les marchés émergents | Long terme (≥ 4 ans) |
| Obstacles éthiques/réglementaires stricts | -1.2% | Variable selon la région, plus strict dans les marchés conservateurs | Moyen terme (2-4 ans) |
| Pénurie d'embryologistes et de techniciens qualifiés | -0.9% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Fragilité de la chaîne d'approvisionnement pour les consommables critiques | -0.7% | Mondial, concentré dans les matériaux spécialisés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des procédures et des équipements
Un cycle de FIV dans les marchés développés dépasse souvent 20 000 USD, excluant les ménages sans couverture d'assurance robuste. La mise en place d'un laboratoire de FIV moderne nécessite des aménagements en salle blanche et une robotique à forte intensité de capital, des investissements que les petits hôpitaux peinent à justifier. Les pénuries de matériaux en 2024 ont augmenté les coûts des cathéters en PTFE, forçant les fournisseurs à répercuter les hausses sur les utilisateurs finaux et comprimant les marges des cliniques. L'automatisation promet des dépenses par cycle plus faibles à long terme, mais nécessite paradoxalement les mises de fonds initiales les plus élevées aujourd'hui. Par conséquent, l'adoption est en retard dans les régions sensibles aux coûts, renforçant un modèle de soins mondial à deux niveaux.
Obstacles éthiques/réglementaires stricts dans de nombreux pays
Le règlement européen sur les dispositifs médicaux 2017/745 peut retarder les lancements de produits jusqu'à 18 mois, et la désignation de classe II de la FDA américaine pour les équipements de FIV nécessite des soumissions 510(k) approfondies. Les décideurs politiques débattent également du classement des embryons par IA au milieu des inquiétudes concernant la marchandisation, créant des cadres de surveillance incertains. L'acceptation par le Brésil des approbations réglementaires étrangères offre un soulagement, mais de nombreux marchés émergents imposent encore des voies fragmentées. Les coûts de conformité ralentissent les cycles d'innovation et réduisent la capacité des petites entreprises à se développer rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'automatisation stimule l'innovation microfluidiqueLes incubateurs ont généré 23,12 % du chiffre d'affaires 2025 et restent indispensables pour une culture embryonnaire optimale. Les modèles haut de gamme intègrent des caméras et des modules de notation par IA qui synchronisent les événements de développement avec les journaux environnementaux, affinant les ajustements de protocole en temps réel. Les puces microfluidiques de tri des spermatozoïdes affichent un TCAC de 11,78 % car elles isolent les spermatozoïdes mobiles avec un stress de cisaillement minimal, améliorant les probabilités de fécondation. Les analyseurs de spermatozoïdes exploitent la reconnaissance d'images par IA pour classer la morphologie de manière plus cohérente que la microscopie manuelle, renforçant la confiance diagnostique. Les pompes d'aspiration ovulaire intègrent désormais des capteurs de pression qui protègent l'intégrité des ovocytes lors du prélèvement, une amélioration qui réduit les complications procédurales. Les cryosystèmes croissent régulièrement, soutenus par la demande croissante d'oncofertilité et de congélation élective d'ovocytes qui récompense des performances de vitrification robustes. Les systèmes d'imagerie évoluent vers des modalités de time-lapse ; l'EmbryoScope+ de Vitrolife intègre des algorithmes iDAScore pour un classement autonome, standardisant les performances du laboratoire. Des microscopes hybrides compacts tels que le DualStation d'Opto libèrent de l'espace sur le plan de travail tout en améliorant l'ergonomie. Les micromanipulateurs robotiques facilitent l'injection intracytoplasmique de spermatozoïdes entièrement automatisée, minimisant la fatigue et les erreurs de l'opérateur. Les innovations adjacentes, notamment les microrobots médicaux pour le transport des gamètes et les racks de cryostockage étiquetés RFID, élargissent le marché des dispositifs de traitement de l'infertilité en résolvant les goulots d'étranglement des flux de travail.
Le deuxième axe de croissance repose sur la précision et l'efficacité des coûts. Les cliniques qui déploient des puces microfluidiques signalent des temps de traitement plus courts et une utilisation réduite de réactifs, permettant un débit de cycles plus élevé sans agrandir les empreintes des laboratoires. Les incubateurs automatisés équipés de tableaux de bord de maintenance prédictive réduisent les temps d'arrêt et prolongent les intervalles de service, un avantage clé pour les centres urbains à fort volume. Les incubateurs riches en imagerie fournissent également des ensembles de données qui réentraînent les modèles d'IA locaux, aidant les centres à adapter les critères de notation aux nuances démographiques. Ensemble, ces améliorations font progresser la standardisation, débloquent des économies d'échelle et renforcent l'avantage concurrentiel des premiers adoptants.


Par procédure de procréation médicalement assistée :
les tests génétiques préimplantatoires stimulent l'adoption du dépistage génétiqueLa fécondation in vitro domine avec une part de chiffre d'affaires de 70,61 %, reflétant sa polyvalence dans les cas d'infertilité masculine, féminine et inexpliquée. La taille du marché des dispositifs de traitement de l'infertilité pour les équipements centrés sur la FIV devrait se développer régulièrement à mesure que les cliniques intègrent la micromanipulation assistée par IA et les modules de culture embryonnaire. Le soutien aux tests génétiques préimplantatoires est le groupe de procédures à la croissance la plus rapide avec un TCAC de 10,05 %. Les approches pangénomiques dépistent désormais plus de 3 200 gènes, étendant l'utilité au-delà de l'aneuploïdie à la réduction des risques polygéniques. L'injection intracytoplasmique de spermatozoïdes bénéficie de la robotique qui standardise la profondeur de pénétration de l'aiguille, élevant les taux de fécondation dans les cas d'oligozoospermie sévère. L'insémination intra-utérine conserve sa pertinence en tant qu'entrée à faible coût, aidée par des processeurs de spermatozoïdes automatisés qui récupèrent 86 % de cellules mobiles, bien au-dessus des méthodes manuelles. Les protocoles de cryoconservation et de vitrification se développent parallèlement à l'acceptation sociale de la préservation élective de la fertilité, notamment chez les survivants du cancer et les professionnels axés sur leur carrière.
La cryoconservation d'urgence des ovocytes affiche des taux de naissances vivantes cumulées de 29,2 %, avec des résultats liés à la sévérité du facteur masculin et à l'âge, renforçant le besoin d'outils d'aide à la décision rapide. Les planificateurs de traitement basés sur l'IA intègrent des données hormonales, morphologiques et génétiques pour proposer des régimes de stimulation individualisés, améliorant le succès cumulatif sans augmenter les doses de médicaments. Ces avancées élargissent la confiance des patients et positionnent les services de tests génétiques comme un complément standard, intégrant des revenus supplémentaires liés aux dispositifs dans chaque cycle.
Par plateforme technologique :
les plateformes d'IA mènent la transformation numériqueLes dispositifs manuels et conventionnels représentent encore 43,95 % du chiffre d'affaires, soulignant des courbes d'adoption prudentes dans les environnements cliniques averses au risque. Néanmoins, le vecteur de croissance le plus élevé provient de l'imagerie et de l'analyse assistées par IA, progressant à un TCAC de 11,42 % à mesure que les données de résultats valident leur supériorité. Les stations de travail semi-automatisées font le lien entre les compétences existantes du personnel et la précision matérielle, facilitant la transition et préservant les flux de trésorerie. Les systèmes entièrement automatisés promettent des laboratoires pratiquement sans intervention humaine ; Conceivable Life Sciences a démontré plus de 200 étapes séquentielles exécutées par des robots coordonnés sans intervention humaine. Les dispositifs microfluidiques de laboratoire sur puce réduisent les flux de travail sur des cartouches jetables, réduisant les volumes de réactifs et améliorant la stérilité.
L'intégration des données façonne les décisions d'approvisionnement. Les plateformes d'IA capables d'agréger des dosages hormonaux, des images d'embryons et des résultats génétiques dans des tableaux de bord uniques font économiser aux embryologistes plusieurs heures par cycle. Les fonctions de maintenance prédictive réduisent également les pannes de service, élevant les objectifs de disponibilité vers une opération quasi continue. À mesure que les régulateurs affinent les orientations pour les algorithmes adaptatifs, les cliniques sélectionnent de plus en plus des fournisseurs avec une gouvernance de modèle transparente, accélérant la consolidation des plateformes.
Par utilisateur final :
les instituts de recherche stimulent l'adoption de l'innovationLes cliniques de fertilité ont accumulé 59,12 % du chiffre d'affaires 2025 car elles exécutent la plupart des cycles de procréation médicalement assistée et influencent directement les décisions d'achat. Pourtant, les instituts de recherche clinique mènent la croissance à un TCAC de 10,39 %, reflétant l'essor du financement par subventions pour la longévité reproductive et la biologie embryonnaire. Des mécènes philanthropiques comme Bia-Echo canalisent des millions dans des programmes de recherche translationnelle, élevant la demande d'incubateurs spécialisés et de systèmes d'imagerie. Les hôpitaux se diversifient dans la médecine reproductive pour fidéliser les patients qui se rendaient historiquement dans des centres de FIV indépendants. Les systèmes de santé intégrés regroupent les bilans d'infertilité avec des services de santé féminine plus larges, contribuant à capter les flux de revenus obstétriques en aval.
Les centres académiques concluent des accords de co-développement avec les fabricants de dispositifs, fournissant des sites d'essai qui accélèrent les soumissions réglementaires. Les entreprises partenaires obtiennent des retours précoces pour affiner les interfaces utilisateur et les fonctionnalités d'interopérabilité. À mesure que l'automatisation réduit la dépendance aux compétences individuelles des opérateurs, les critères d'achat des utilisateurs finaux se déplacent vers l'analyse des données, la conformité en matière de cybersécurité et la qualité du support à distance. Ces facteurs élargissent collectivement la portée du marché des dispositifs de traitement de l'infertilité au sein des écosystèmes d'enseignement et de recherche.
Analyse géographique
Marché des Dispositifs de Traitement de l'Infertilité en Amérique du Nord
L'Amérique du Nord a représenté 32,15 % des revenus de 2025 grâce à des réseaux d'assurance avancés, des chaînes de cliniques consolidées et une adoption précoce des modules d'IA premium. La concurrence sur le marché s'articule autour de la différenciation de l'expérience patient à travers des visites de laboratoire sans contact et des tableaux de bord de résultats transparents. Les mandats étatiques couvrant les procédures d'infertilité continuent de se répandre, soutenant des cycles réguliers de mise à niveau des équipements dans les centres privés et universitaires. Le marché des dispositifs de traitement de l'infertilité reste donc solidement ancré dans la planification stratégique nord-américaine, même si la croissance régionale se modère.
Marché des Dispositifs de Traitement de l'Infertilité en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 9,23 %, porté par d'immenses bases de population, une hausse des revenus disponibles et un attachement culturel à la parentalité. La suppression des restrictions à la naissance en Chine coïncide avec des taux d'infertilité plus élevés, stimulant un essor des cliniques s'équipant d'automatisation de gamme intermédiaire qui équilibre rendement et coût. L'Inde se positionne comme la capitale du traitement de la fertilité, attirant des touristes médicaux qui bénéficient d'avantages tarifaires tout en accédant à des systèmes d'imagerie dotés d'IA. Les opérateurs d'Asie du Sud-Est, tels que Thomson Medical, s'étendent régionalement pour capter une part de la demande chinoise sortante, élargissant ainsi davantage le marché des dispositifs de traitement de l'infertilité.
Marché des Dispositifs de Traitement de l'Infertilité en EMEA et en Amérique du Sud
L'Europe affiche une adoption régulière, soutenue par un remboursement solide et des normes de qualité harmonisées. Les cliniques allouent des capitaux à la conformité avec le MDR 2017/745, favorisant les fournisseurs capables de fournir une documentation technique complète. Le Moyen-Orient et l'Afrique voient émerger des projets greenfield dans les États du Conseil de Coopération du Golfe, où des partenariats public-privé financent des centres de FIV de classe mondiale. La clinique Sidra Medicine au Qatar a installé des systèmes avancés d'imagerie embryonnaire, signalant un passage des soins à l'étranger vers les soins domestiques. L'Amérique du Sud bénéficie de la reconnaissance réglementaire par le Brésil des approbations étrangères, réduisant le délai de mise sur le marché des équipements importés et invitant les multinationales à piloter des modules d'automatisation à moindre coût. Collectivement, les dynamiques géographiques garantissent que le marché des dispositifs de traitement de l'infertilité reste véritablement mondial, tant du côté de la demande que de la rivalité concurrentielle.

Paysage réglementaire
Les dispositifs de traitement de l'infertilité couvrent le matériel de laboratoire de FIV, les systèmes d'imagerie connectés et les analyses émergentes basées sur l'IA, si bien que les exigences d'approbation et les obligations post-commercialisation varient selon la région et la classe de risque. Aux États-Unis, le matériel de FIV suit généralement les voies de soumission établies pour les dispositifs médicaux, et la FDA a publié en mai 2026 des lignes directrices finales sur les informations relatives aux facteurs humains pour les soumissions de mise sur le marché, renforçant les attentes en matière de preuves d'utilisabilité basées sur le risque pour les interfaces utilisateur des dispositifs utilisés dans les flux de travail cliniques.
En Europe, la conformité continue d'être façonnée par le règlement (UE) 2017/745 (MDR), où la profondeur de la documentation et la capacité des organismes notifiés influencent le délai de mise sur le marché des plateformes de laboratoire de fertilité intégrant des logiciels. En mars 2026, la Commission européenne a adopté le règlement délégué (UE) 2026/1451, modifiant les dispositions du MDR relatives aux obligations d'investigation clinique pour des groupes de dispositifs spécifiques, et les fabricants disposant de portefeuilles à risque plus élevé suivent attentivement ces mises à jour lorsqu'ils planifient leurs stratégies de preuves cliniques et maintiennent leur documentation technique.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des composants de précision et de la fabrication réglementée jusqu'à l'intégration, la validation et la distribution vers les cliniques de fertilité et les hôpitaux. Les fournisseurs en amont fournissent l'optique, les capteurs, les modules de régulation de température et de gaz, les cartouches microfluidiques et les plastiques à usage unique, tandis que les OEM et les fournisseurs de plateformes assemblent les incubateurs, micromanipulateurs, modules d'imagerie, cryosystèmes et analyseurs, puis valident les performances selon des systèmes qualité pour dispositifs médicaux tels que l'ISO 13485:2016. À mesure que le contenu logiciel des dispositifs s'étend (analyse d'images par IA, tableaux de bord, service à distance), la documentation de cybersécurité et l'ingénierie de l'utilisabilité s'ajoutent de plus en plus à l'étalonnage traditionnel et à la qualification environnementale.
En aval, la distribution passe par des équipes de vente directe, des distributeurs spécialisés et des organisations de service qui installent, qualifient et maintiennent les équipements dans des laboratoires de FIV réglementés, avec des revenus récurrents liés aux contrats de service et aux consommables compatibles. Les récentes actions politiques laissent présager un renforcement du contrôle de conformité au point de vente : en 2026, le CDSCO indien a publié des clarifications selon lesquelles les dispositifs de FIV et de PMA nécessitent une licence appropriée en vertu des Medical Devices Rules, 2017, et a également restreint certains milieux de FIV, réactifs et fournitures de cryoconservation aux cliniques enregistrées en vertu de l'ART (Regulation) Act, renforçant la traçabilité et influençant la manière dont les fabricants et distributeurs vérifient les utilisateurs finaux avant la livraison. Les risques de coûts et de continuité restent concentrés sur les consommables critiques et les matériaux spécialisés, renforçant la nécessité d'un approvisionnement multiple et d'une priorisation des stocks pour les articles ayant peu de substituts.
Paysage concurrentiel
Le marché reste modérément fragmenté, mais la dynamique de consolidation est indéniable. L'acquisition de Hamilton Thorne par Astorg pour 228 millions USD et l'achat par Cooper Companies de l'unité de santé reproductive de Cook Medical pour 875 millions USD soulignent la valeur stratégique de l'échelle et de la distribution intégrée. Les grandes plateformes peuvent amortir les coûts réglementaires sur des portefeuilles plus larges et attirer les meilleurs talents en IA. Les tendances à l'intégration verticale voient les acteurs en place regrouper matériel, consommables et analyses cloud dans des packages d'abonnement, ancrant les relations clients tout en lissant la reconnaissance des revenus.
La différenciation technologique oriente le positionnement. Conceivable Life Sciences a levé 18 millions USD pour commercialiser des laboratoires automatisés qui prétendent réduire de moitié les coûts par cycle tout en triplant le débit. Overture Life a obtenu 20,6 millions USD supplémentaires pour développer sa vitrification basée sur la microfluidique, se taillant une niche dans l'excellence de la cryoconservation. Les acteurs émergents se spécialisent plutôt que de concurrencer sur l'étendue ; les exemples incluent des entreprises axées uniquement sur le cryostockage RFID ou sur l'IA pour la morphologie des spermatozoïdes. La clarté réglementaire, illustrée par la classification de classe II par la FDA des systèmes de test de l'hormone antimüllérienne, offre un modèle pour que d'autres diagnostics novateurs naviguent dans les voies d'approbation.
Les partenariats se multiplient à mesure que les fabricants de dispositifs cherchent des données pour affiner leurs algorithmes. Les alliances académiques fournissent des ensembles de données cliniques, tandis que les fournisseurs de cloud offrent une infrastructure évolutive qui répond aux obligations HIPAA et RGPD. L'intensité concurrentielle tourne désormais autour de qui peut fournir des solutions de bout en bout, prêtes pour la réglementation, qui intègrent des modèles d'apprentissage continu. Le secteur des dispositifs de traitement de l'infertilité récompense donc les entreprises combinant des bilans robustes, une expertise logicielle et une exécution commerciale agile.
Leaders du secteur des dispositifs de traitement de l'infertilité
CooperSurgical Inc
Hamilton Thorne Inc
Cook Medical Inc
Vitrolife
Merck KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Traitement de l'Infertilité
- AB Scientific
- Cook Group
- The Cooper Companies
- DxNow (ZyMōt Fertility)
- Eppendorf
- Esco Lifesciences
- Hamilton Thorne
- IVFtech ApS
- MedGyn Products
- Merck
- Rocket Medical
- Vitrolife
- Genea Biomedx
- Thermo Fisher Scientific
- Nidacon International
- FUJIFILM
- Gynemed GmbH
- Kitazato

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur l'automatisation qui normalise encore les résultats au sein des laboratoires de FIV, où les cliniques recherchent des gains de débit face à la pénurie d'embryologistes et à des résultats inégaux dépendant de l'opérateur. Des preuves d'un élan clinique dans la manipulation autonome émergent : en avril 2026, BAIBYS a rapporté une grossesse clinique liée à la première utilisation humaine d'un système autonome de micro-robotique pour la sélection des spermatozoïdes et l'ICSI (procédure réalisée en décembre 2025), soulignant la demande pour des dispositifs qui transforment les étapes manuelles de micromanipulation en processus contrôlés et reproductibles. Cela s'aligne avec l'adoption de l'imagerie et de l'analyse basées sur l'IA, décrites sur ce marché comme une plateforme technologique en forte croissance, et cela soutient les fournisseurs proposant des piles intégrées et prêtes pour la réglementation, combinant imagerie, aide à la décision et contrôle des instruments plutôt que des modules autonomes.
L'opportunité géographique est également liée à une plus grande formalisation de l'approvisionnement en PMA et des contrôles de dispositifs sur les grands marchés sensibles aux coûts. Les clarifications du CDSCO indien en 2026, selon lesquelles les dispositifs de FIV et de PMA relèvent des Medical Devices Rules, 2017, ainsi que les restrictions connexes liant certaines fournitures de FIV aux cliniques enregistrées, créent un environnement d'approvisionnement plus structuré pour les fabricants et distributeurs de dispositifs conformes disposant d'une documentation solide et d'une présence de service. Par ailleurs, les approches de laboratoire sur puce microfluidique axées sur la recherche (pour la sélection des spermatozoïdes et la manipulation des ovocytes) indiquent un espace produit vacant dans les mises à niveau modulaires qui réduisent l'utilisation de réactifs et le temps de cycle sans nécessiter de laboratoires entièrement robotisés, ce qui convient aux cliniques d'Asie-Pacifique privilégiant une automatisation abordable et progressive.
Recent Industry Developments in Marché des Dispositifs de Traitement de l'Infertilité
- Février 2026 : CooperSurgical a annoncé le lancement d'un modèle de vente directe pour son portefeuille Travail et Accouchement dans des marchés européens clés, notamment la France, l'Italie, l'Allemagne et l'Espagne. L'extension de la couverture commerciale directe sur ces marchés renforce la proximité avec les clients et le contrôle du service, ce qui soutient également la vente croisée vers des catégories adjacentes de santé reproductive où les décisions d'approvisionnement privilégient souvent un service groupé et un soutien à la conformité.
- Mars 2025 : Hamilton Thorne et Cook Medical Reproductive Health ont été unifiés sous la marque Nexpring Health suite à une consolidation menée par Astorg. L'approche de plateforme élargit l'étendue du portefeuille à travers les offres liées à la PMA et améliore la capacité à amortir les coûts réglementaires et de développement logiciel sur une base installée plus large.
- Décembre 2024 : Astorg a finalisé la sortie de bourse (« take-private ») de Hamilton Thorne et l'acquisition simultanée de Cook Medical Reproductive Health afin de bâtir une plateforme medtech consolidée axée sur la PMA. Cette transaction a accéléré la consolidation de la catégorie et renforcé les capacités intégrées de distribution et de développement de produits dans les flux de travail des dispositifs de traitement de l'infertilité.


Marché des Dispositifs de Traitement de l'Infertilité Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les dispositifs et équipements médicaux utilisés pour diagnostiquer l'infertilité et soutenir les procédures de reproduction assistée, de la préparation des échantillons et du suivi à la manipulation des embryons et aux étapes de laboratoire connexes.
Exclusions du périmètre : les médicaments contre l'infertilité, les hormones et autres produits pharmaceutiques sont exclus, et le dimensionnement exclut également les consommables de laboratoire tels que les milieux de culture.
Aperçu de la segmentation
- Par type
- Dispositifs de séparation des spermatozoïdes
- Pompes d'aspiration ovulaire
- Systèmes d'analyse des spermatozoïdes
- Systèmes de micromanipulation
- Incubateurs
- Cryosystèmes
- Systèmes d'imagerie
- Microscopes
- Autres
- Par procédure de technologie de procréation assistée (PMA)
- Fécondation in vitro (FIV)
- Injection intracytoplasmique de spermatozoïdes (ICSI)
- Insémination intra-utérine (IIU)
- Soutien à la cryoconservation/vitrification
- Soutien aux tests génétiques préimplantatoires (TGP)
- Par plateforme technologique
- Dispositifs manuels/conventionnels
- Dispositifs semi-automatisés
- Systèmes entièrement automatisés/robotisés
- Plateformes d'imagerie et d'analyse assistées par IA
- Dispositifs microfluidiques de laboratoire sur puce
- Par utilisateur final
- Cliniques de fertilité
- Hôpitaux et autres établissements de santé
- Instituts de recherche clinique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour cartographier le parcours de soins liés à l'infertilité et relier la demande de dispositifs à des signaux mesurables, afin que le modèle ne repose pas sur une seule statistique phare. Des sources publiques telles que l'Organisation mondiale de la santé, les Centers for Disease Control and Prevention, les statistiques de santé de l'OCDE et les données démographiques des Nations Unies aident à ancrer la prévalence de l'infertilité, les tendances de l'âge maternel et les schémas de recherche de traitement au fil du temps.
Nous avons également examiné des sources réglementaires telles que les bases de données de dispositifs de la FDA américaine et des registres publics comparables dans les grands pays afin de comprendre les catégories de dispositifs, les indications typiques et le calendrier de renouvellement. Des revues à comité de lecture sur les résultats de la PMA et les tendances des procédures ont été utilisées parallèlement aux dépôts d'entreprises, aux rapports annuels et aux présentations aux investisseurs pour le contexte du mix produit. Dans certains cas sélectifs, un abonnement payant pour les données financières d'entreprises et une base de données de brevets payante ont soutenu les vérifications de cohérence des revenus et l'orientation technologique, restant toutefois secondaires par rapport aux signaux de demande. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des appels et enquêtes primaires ont été menés avec des administrateurs de cliniques de fertilité, des responsables de laboratoires d'embryologie, des équipes d'approvisionnement et des distributeurs de dispositifs, afin de valider l'utilisation des dispositifs, le calendrier de remplacement et les fourchettes de prix de vente moyens. Les retours des répondants issus des principaux centres de demande en APAC, EMEA et Amériques ont permis de combler les lacunes là où les données publiques sur les procédures de PMA sont incomplètes ou déclarées avec un décalage temporel, en particulier concernant la manière dont les laboratoires achètent et renouvellent leurs équipements.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Cadres dirigeants (CXO) : 12 % | APAC : 46 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs plus petits : 21 % | Managers : 46 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où la prévalence de l'infertilité et les taux de recherche de traitement sont traduits en volumes de procédures de reproduction assistée, puis liés à l'adoption de dispositifs par laboratoire et par cycle. Pour garder le résultat ancré dans la réalité, nous corroborons les totaux avec des approximations ascendantes sélectives utilisant des points de prix échantillonnés, les empreintes typiques d'équipements dans les cliniques et laboratoires, et des vérifications des canaux de distribution dans les grands pays.
Les principales données d'entrée du modèle comprennent la tendance de l'âge maternel et de la parentalité tardive, les volumes de cycles de PMA et le débit des cliniques, la base installée et les cycles de remplacement pour l'équipement de laboratoire de base, les taux d'utilisation des systèmes de surveillance et de micromanipulation, et l'évolution du prix de vente moyen par catégorie de dispositif. Lorsque les données d'un pays sont manquantes, les lacunes sont traitées par approximation à partir de pairs similaires en termes de système de santé et de revenu, puis ajustées après les retours d'entretiens afin que la pénétration modélisée ne dépasse pas ce que décrivent les répondants sur le terrain.
Les prévisions sont principalement établies à l'aide d'une analyse de scénarios soutenue par une régression multivariée, où la croissance des procédures, les ajouts de capacité des cliniques et les signaux d'abordabilité sont testés ensemble avant l'exécution finale. Une fois que la prévision se situe dans les limites de ce que les répondants sur le terrain jugent réalisable en termes de capacité et de dotation en personnel, les résultats année par année sont verrouillés et documentés pour assurer la reproductibilité.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs passes, en commençant par des tests de cohérence tels que la croissance d'une année sur l'autre, les unités de dispositifs implicites par clinique, et les tendances de prix qui devraient s'aligner avec ce que rapportent les équipes d'approvisionnement. Nous comparons également les résultats avec des signaux indépendants tels que les expansions de cliniques de PMA, les instantanés de déclaration des procédures et les changements réglementaires ou de remboursement notables, puis nous revérifions tout écart important au niveau des pays.
Avant validation finale, un second analyste examine les hypothèses, et tout saut inhabituel déclenche un nouveau contact avec les personnes interrogées ou une nouvelle analyse des mises à jour publiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements importants, et une vérification finale avant livraison est effectuée pour que les clients reçoivent la vision la plus actuelle.
Comparaison du dimensionnement du marché des dispositifs de traitement de l'infertilité de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les dispositifs de traitement de l'infertilité peuvent différer même lorsque le sujet semble similaire, car les sources ne comptent pas toujours le même panier de produits, la même année ou le même cadre de soins. L'écart provient généralement de la manière dont la demande de procédures est traduite en revenus d'équipement, de la cohérence du traitement des prix entre les pays, et de la fréquence de mise à jour des hypothèses sous-jacentes.
Sur ce marché, le facteur d'écart le plus important est de savoir si les médicaments et les consommables de laboratoire sont inclus dans le total, car ces éléments peuvent dépasser les dépenses en dispositifs dans certains parcours de traitement. Un autre facteur est de savoir si seul l'équipement d'investissement est compté, ou si les dispositifs liés aux procédures et les systèmes de diagnostic sont également inclus, suivi de la manière dont les cycles de remplacement sont supposés se renouveler dans les cliniques et laboratoires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,37 milliards USD (2026) | |
| Cabinet de recherche mondial A | 1,97 milliard USD (2024) | Utilise une année de base antérieure et un horizon plus long, et la construction semble s'appuyer davantage sur des taux de croissance généraux que sur des vérifications explicites utilisant les volumes de procédures de PMA et le calendrier de remplacement des équipements. |
| Éditeur sectoriel B | 5,90 milliards USD (2024) | Combine les médicaments avec les dispositifs et inclut également les milieux et consommables, ce qui rend le total structurellement plus important qu'un décompte limité aux dispositifs seuls. |
Pris ensemble, le tableau montre que les choix de définition et d'année de base peuvent modifier le chiffre davantage que le calcul de croissance lui-même. Lorsque les médicaments, hormones et milieux de laboratoire sont exclus et que la demande de dispositifs est rattachée à l'activité de procédures et à la cadence de remplacement, le total reste plus proche des dépenses limitées aux dispositifs telles que modélisées par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des dispositifs de traitement de l'infertilité ?
Le marché s'élève à 2,37 milliards USD en 2026 et devrait atteindre 3,39 milliards USD d'ici 2031 à un TCAC de 7,39 %.
Quelle catégorie de dispositifs connaît la croissance la plus rapide ?
Les puces microfluidiques de tri des spermatozoïdes affichent le TCAC le plus élevé à 11,78 % car les cliniques privilégient la précision et une préparation plus douce des spermatozoïdes.
Quelle est l'importance de l'IA dans les laboratoires de fertilité aujourd'hui ?
Les plateformes d'imagerie et d'analyse assistées par IA représentent le groupe technologique à la croissance la plus rapide, se développant à un TCAC de 11,42 % grâce à leur capacité à standardiser l'évaluation des embryons.
Quelle région mène le marché en termes de chiffre d'affaires ?
L'Amérique du Nord détient 32,15 % du chiffre d'affaires 2025, portée par une forte couverture d'assurance et une adoption précoce des technologies d'automatisation premium.
Pourquoi l'Asie-Pacifique est-elle considérée comme le marché de croissance le plus attractif ?
La région affiche un TCAC de 9,23 % car de grandes bases de population, des revenus croissants et le tourisme de fertilité convergent avec des réseaux de cliniques en expansion.
Dernière mise à jour de la page le:



