
Taille et part du marché iranien des médicaments et dispositifs de soins du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 456.45 Millions de dollars américains |
| Taille du Marché (2027) | 456.45 Millions de dollars américains |
| Taille du Marché (2032) | 560.17 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.18 % |
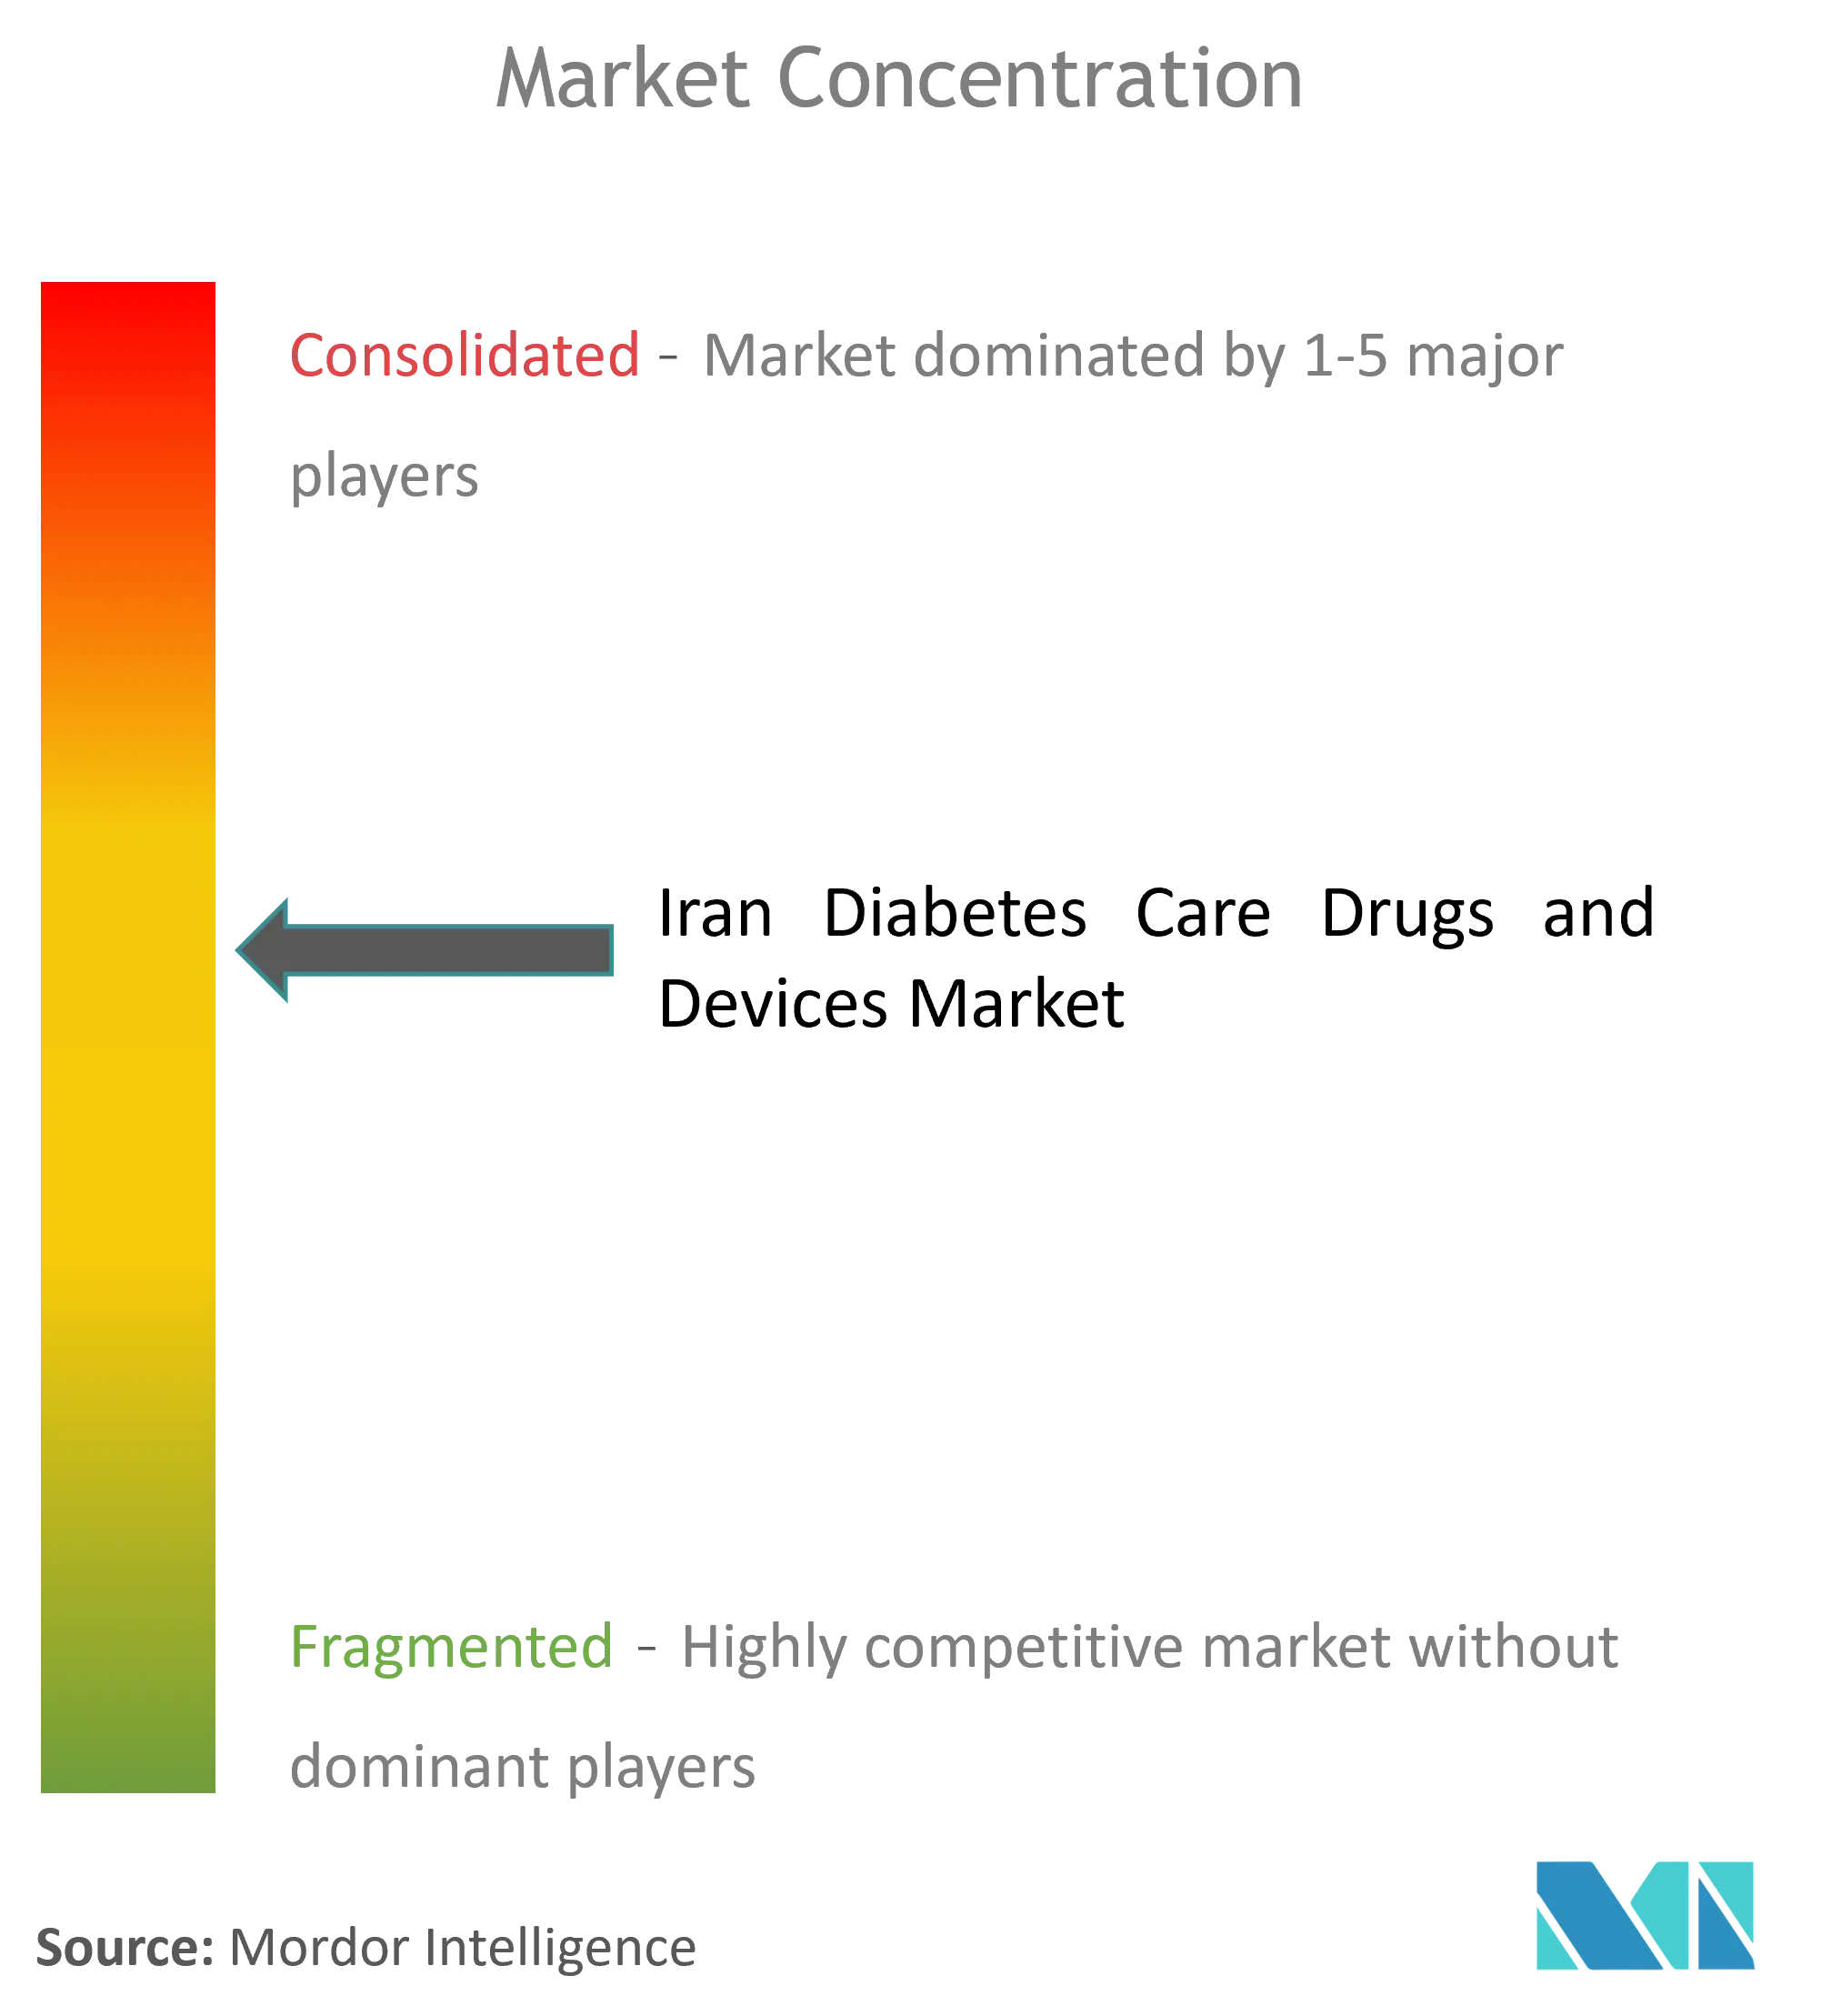
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché iranien des médicaments et dispositifs de soins du diabète par Mordor Intelligence
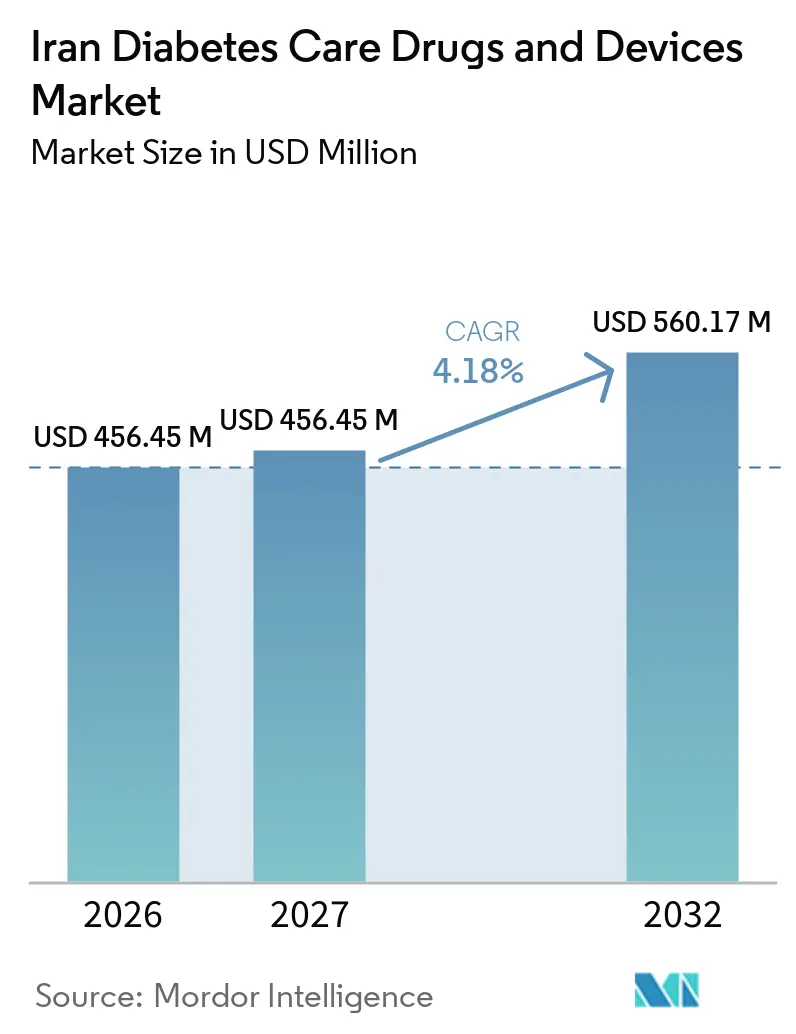
La taille du marché iranien des médicaments et dispositifs de soins du diabète a été évaluée à 438,14 millions USD en 2026 et devrait croître de 456,45 millions USD en 2027 pour atteindre 560,17 millions USD d'ici 2032, à un CAGR de 4,18% au cours de la période de prévision (2027-2032).
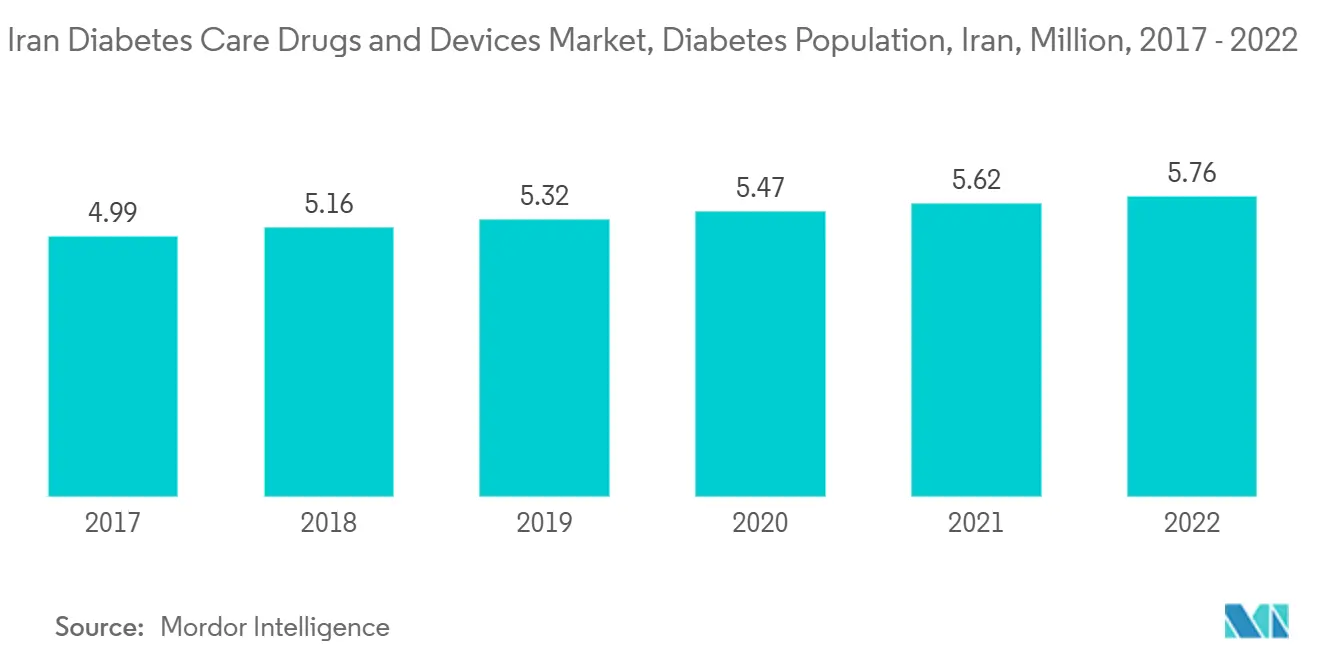
Des précautions insuffisantes qui perturbent les relations traditionnelles entre patients et soignants, des pénuries de médicaments, des perturbations dans la prise en charge habituelle du diabète et l'absence d'infrastructure pour les services de télémédecine accroissent les risques pour les pays en développement durant la pandémie de COVID-19. Cela représente le défi le plus important dans la gestion des soins du diabète. Le diabète devient de plus en plus fréquent en Iran, comme dans de nombreux autres pays. Outre les difficultés liées à la gestion du diabète dans un pays pauvre, l'Iran a dû faire face à de nouveaux défis au cours des deux dernières années en raison du renforcement des sanctions. Pendant la crise du COVID-19, la sévérité des sanctions en Iran a plus que triplé. Une surveillance régulière de la glycémie, une alimentation saine, une activité physique régulière, la prise de médicaments et le respect des soins des pieds doivent être pris en compte pour mieux contrôler l'hyperglycémie et prévenir ou du moins retarder les complications chez les personnes atteintes de diabète. Il s'agit d'une composante essentielle de l'autogestion du diabète. Pendant la crise du COVID-19, les pénuries et la hausse des prix des dispositifs tels que les stylos à insuline ont accru l'anxiété des patients et entravé la gestion de la maladie.
L'un des problèmes les plus courants rencontrés par les patients est la mauvaise observance thérapeutique. De nombreux patients ont du mal à suivre les traitements recommandés. Les taux d'observance des agents hypoglycémiants oraux (AHO) varient de 36 % à 93 % dans la prise en charge du diabète de type 1 et de type 2. Les sulfonylurées sont couramment utilisées pour traiter le diabète de type 2. L'observance des patients est essentielle à l'efficacité du traitement oral du diabète. Il était crucial de mettre en évidence l'état actuel de l'observance des médicaments antidiabétiques chez les patients atteints de diabète de type 2 à Téhéran et les différences culturelles au sein de la même communauté iranienne.
Sur la base de la période susmentionnée, le marché à l'étude devrait croître au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché iranien des médicaments et dispositifs de soins du diabète
Le segment de la surveillance continue du glucose devrait connaître le taux de croissance le plus élevé au cours de la période de prévision
Le fardeau croissant du diabète en Iran génère une demande significative pour les technologies avancées de surveillance de la glycémie, notamment chez les patients insulino-dépendants nécessitant une évaluation fréquente de leur glycémie. L'Iran représentant l'une des plus grandes populations diabétiques du Moyen-Orient, les prestataires de soins de santé accordent une importance croissante à la surveillance régulière de la glycémie afin d'améliorer le contrôle glycémique et de réduire le risque de complications liées au diabète. À mesure que la sensibilisation à l'autogestion du diabète continue de progresser et que les patients recherchent des solutions de surveillance plus efficaces, l'adoption des dispositifs de surveillance continue du glucose (SCG) devrait soutenir la croissance du marché des dispositifs de soins du diabète en Iran durant la période de prévision.
Selon une étude de recherche menée par Joost van der Linden et al. et publiée dans le Journal Diabetes Technology & Therapeutics, la surveillance continue de la glycémie en temps réel (SCG-TR) a été utilisée à l'échelle de la population pour analyser les changements dans le contrôle glycémique avec une précision temporelle et géographique diversifiée. De plus, les dispositifs actuels de surveillance continue de la glycémie peuvent fournir une vue rétrospective des niveaux de glycémie en téléchargeant les données ou en offrant un aperçu actualisé via l'écran d'un récepteur. À mesure que les nouvelles technologies, comme l'intégration aux téléphones mobiles, deviennent plus accessibles et rentables, ce segment est susceptible de connaître une croissance dans un avenir prévisible.
Les acteurs du secteur adoptent diverses techniques telles que les collaborations, les partenariats, les fusions, les acquisitions et les expansions pour accroître la visibilité du secteur. Par exemple, WaveForm Technologies Inc., développeur de solutions innovantes pour la surveillance continue de la glycémie, et A. Menarini Diagnostics S.r.l., société spécialisée dans le diagnostic, ont conclu un partenariat pour commercialiser le dispositif de surveillance continue de la glycémie (SCG) de WaveForm Technologies. Ainsi, en raison des influences mentionnées ci-dessus, il est prévu de maîtriser le développement de la part de marché au cours de la période de prévision.
Prévalence croissante du diabète
Les patients atteints de diabète de type 1 (DT1) doivent maintenir un bon style de vie, influencé par des traits de personnalité individuels, des interactions sociales, le statut socio-économique et des variables environnementales. Il a été démontré que la surveillance continue du glucose (SCG) combinée à des injections quotidiennes multiples (IQM) réduit l'hypoglycémie non sévère et sévère chez les patients atteints de diabète de type 1 sujets à cet effet secondaire. Les patients atteints de diabète de type 1, qui présentent un risque élevé d'hypoglycémie, peuvent utiliser la surveillance autonome continue de la glycémie pour contrôler leur taux de sucre dans le sang, même dans les conditions de vie difficiles créées par les confinements sévères causés par la crise de la pandémie de COVID-19. Vous pouvez le contrôler. Les personnes atteintes de diabète en Iran font face à des difficultés économiques. Les pharmacies ne vendent pas suffisamment d'insuline pour les diabétiques. Au lieu de cela, une insuline plus coûteuse est vendue sur le marché libre. Les parents d'enfants diabétiques peuvent ne pas être en mesure de trouver de l'insuline. Pour les enfants et les adultes atteints de diabète de type 1, l'insuline représente 20 à 30 % du revenu mensuel familial. Cela n'inclut pas le coût des bandelettes réactives coûteuses et autres consommables. De plus, les assureurs iraniens réduisent le financement du traitement du diabète. L'insuline disponible est limitée, et les familles iraniennes avec des enfants diabétiques s'adaptent en réduisant la quantité de glucides dans l'alimentation de leurs enfants. Les personnes vivant avec le diabète en Iran font face à des difficultés financières.
Les pharmacies ne vendent pas suffisamment d'insuline aux personnes atteintes de diabète ; à la place, l'insuline est vendue sur le marché libre à un prix plus élevé. Parfois, un parent d'un enfant diabétique est incapable de trouver de l'insuline. L'insuline représente 20 à 30 % du revenu mensuel familial pour les enfants et les adultes atteints de diabète de type 1. Cela n'inclut pas le coût excessivement élevé des bandelettes réactives et autres fournitures. De plus, les compagnies d'assurance en Iran réduisent l'aide financière pour les traitements du diabète. Étant donné que l'insuline est rare, les familles iraniennes avec des enfants diabétiques s'adaptent en limitant la quantité de glucides dans l'alimentation de leurs enfants. Bien que l'alimentation et le style de vie soient très utiles pour gérer la glycémie, ils échouent fréquemment et nécessitent un traitement médicamenteux oral. Si la deuxième phase de la thérapie pharmacologique échoue, plusieurs médicaments oraux seront utilisés. Diverses thérapies seront optimisées, et elles seront transférées vers des traitements multiples oraux-injectables dans les étapes ultimes. Les directives pour la régulation de la glycémie ont évolué avec de larges modifications dans la thérapie prescrite contre l'hyperglycémie. Compte tenu de ces développements dans les soins du diabète, la tendance dans les médicaments hypoglycémiants et leur efficacité dans la glycémie est cruciale.
La prévalence croissante du diabète et les facteurs susmentionnés sont susceptibles de stimuler la croissance du segment au cours de la période de prévision.
Paysage concurrentiel
Les fabricants ont constamment innové pour survivre sur le marché. Les grandes entreprises telles qu'Abbott et Medtronic ont réalisé de nombreuses fusions, acquisitions et partenariats pour acquérir une position dominante sur le marché tout en adhérant à des stratégies de croissance organique. Les fabricants de dispositifs d'administration d'insuline consacrent des sommes considérables à la R&D de ces dispositifs. Par exemple, Novo Nordisk a conclu un partenariat avec Abbott Diabetes Care, ce qui pourrait également aider à permettre le partage des données sur l'insuline entre les stylos à insuline connectés à Novo Nordisk et les équipements de fitness numérique compatibles avec le portefeuille de produits FreeStyle Libre.
Leaders du secteur iranien des médicaments et dispositifs de soins du diabète
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'Iran dispose d'une marge claire pour élargir l'accès aux thérapies et aux outils de surveillance du diabète, mais l'accessibilité financière et les contraintes d'approvisionnement restent centrales. Pour les patients atteints de diabète de type 1, l'insuline peut représenter 20 à 30 % du revenu familial mensuel, hors bandelettes de test et autres consommables. Une orientation politique en Iran a inclus des objectifs nationaux articulés autour de l'élargissement du registre national du diabète et d'une large couverture d'assurance pour les médicaments et instruments essentiels du diabète d'ici 2025, ce qui contribue à établir la demande dans les classes de médicaments remboursables et les consommables essentiels (bandelettes de test, aiguilles de stylo, cartouches et fournitures d'autosurveillance glycémique) là où le financement et la distribution s'alignent.
Côté dispositifs, les opportunités d'adoption se concentrent dans les centres spécialisés d'endocrinologie et de diabétologie où une gestion plus intensive de l'insuline est utilisée, ce qui soutient l'adoption des dispositifs de surveillance continue du glucose (CGM) et, dans certains contextes, des pompes programmables et des fonctions d'administration automatisée d'insuline (par exemple, les calculateurs de ratio glucidique et la titration d'insuline pilotée par les données). Le marché présente également un espace opérationnel inexploité dans les offres axées sur la résilience, notamment la diversification des sources d'approvisionnement en insuline et consommables, les modèles pilotés par les distributeurs pour les portefeuilles multinationaux (tels que ceux associés à Sanofi et Roche), et des approches d'approvisionnement localisées ou régionalement tamponnées qui réduisent l'exposition aux frictions d'importation liées aux sanctions et à la volatilité des prix.
Développements récents du secteur
- Juillet 2026 : Le marché pharmaceutique général iranien note une volatilité des prix de l'insuline avec des hausses de plus de 200 % par rapport à la période précédant le Nouvel An persan, indiquant une pression sur l'accessibilité financière pour les patients. Ce développement accroît les incitations à diversifier les fournisseurs et à privilégier des génériques moins coûteux et une production locale.
- Avril 2026 : Le secteur pharmaceutique iranien fait face à la suppression des taux de change subventionnés pour les importations de matières premières, entraînant une volatilité importante des prix des médicaments. Ce changement pousse les entreprises vers la localisation et la diversification des fournisseurs afin de réduire l'exposition aux coûts d'importation.
- Mars 2026 : Novo Nordisk fait face à des risques de sécurité pour ses bureaux de Téhéran et son usine d'insuline de Karaj après des frappes aériennes régionales, créant une incertitude sur les opérations locales. Cela accroît le risque d'approvisionnement et déplace l'attention vers les partenariats de distribution et les considérations de fabrication localisée.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dépenses en Iran relatives aux médicaments de soins du diabète et aux dispositifs de soins du diabète utilisés pour gérer la glycémie et administrer ou surveiller le traitement, mesurées en USD pour la valeur (avec les volumes unitaires utilisés comme vérifications complémentaires).
Exclusions du périmètre : les médicaments endocriniens non liés au diabète, les consommables hospitaliers généraux non utilisés pour les soins du diabète et les programmes de style de vie plus larges ne sont pas comptabilisés, sauf s'ils correspondent directement aux revenus des médicaments ou dispositifs de soins du diabète.
Aperçu de la segmentation
- Dispositifs
- Dispositifs de surveillance
- Dispositifs d'autosurveillance de la glycémie
- Surveillance continue de la glycémie
- Dispositifs de gestion
- Pompe à insuline
- Seringues à insuline
- Cartouches à insuline
- Stylos jetables
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Médicaments combinés
- Médicaments injectables non insuliniques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites et constituer un ensemble initial de signaux de demande et d'offre pouvant être vérifiés les uns par rapport aux autres. Nous nous sommes appuyés sur des références de santé publique et d'épidémiologie telles que l'OMS, l'atlas du diabète de la Fédération Internationale du Diabète (FID) et les publications du ministère de la santé et des organismes de réglementation iraniens lorsqu'elles étaient disponibles, afin de comprendre les charges de patients, les tendances de diagnostic et les schémas thérapeutiques.
Pour relier la demande à la valeur, nous avons examiné les séries d'importations et de commerce ainsi que les notes de classification des produits en utilisant des sources telles que UN Comtrade et World Bank WITS, puis nous avons effectué des recoupements avec des études évaluées par des pairs sur l'utilisation des médicaments antidiabétiques et leur tarification en Iran. Nous avons également utilisé des dépôts de sociétés, des présentations aux investisseurs, des sources de presse réputées et des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des recherches de brevets et des vérifications commerciales au niveau des expéditions lorsque nécessaire. Cette liste est illustrative plutôt qu'exhaustive, et de nombreuses autres sources ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Nous consultons des distributeurs de médicaments, des fournisseurs de dispositifs, des spécialistes en endocrinologie, des professionnels de la pharmacie et des achats, ainsi que des parties prenantes du secteur des assurances actives en Iran. Leurs contributions permettent de clarifier la production locale, le remboursement, la disponibilité des stocks, l'adoption et les évolutions de prix, en complément des données secondaires. Les divergences entre les réponses sont comparées avant que les hypothèses ne soient intégrées dans le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le marché a été dimensionné selon une approche descendante dans laquelle la population diabétique traitée et la répartition thérapeutique ont été traduites en volumes annuels, puis valorisées à l'aide de fourchettes de prix réalistes par classe de médicaments et type de dispositif. Pour ancrer le modèle dans la réalité, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications de prix au niveau des marques et des conditionnements échantillonnés, des vérifications des canaux dans les appels d'offres hospitaliers et la vente au détail, et des contrôles de cohérence au niveau des distributeurs sur le débit unitaire.
Les principaux paramètres comprenaient la prévalence du diabète et la part diagnostiquée, la répartition entre traitements à base d'insuline et sans insuline, la dose journalière moyenne et l'utilisation des conditionnements pour les principales classes de médicaments, la fréquence de surveillance pour les bandelettes d'autosurveillance de la glycémie (ASG) et les lancettes, ainsi que le taux d'adoption des dispositifs de surveillance continue de la glycémie (SCG) et des formats d'administration de l'insuline (stylos, seringues, pompes). Étant donné que la monnaie locale et les pratiques d'approvisionnement peuvent modifier la valeur réalisée en USD, le calendrier de conversion et les remises habituelles ont été discutés avec des experts locaux et appliqués de manière cohérente.
Les prévisions ont utilisé une analyse de scénarios soutenue par une extrapolation des tendances, avec les principaux facteurs mis à jour année par année sur la base des attentes des personnes interrogées concernant les taux de diagnostic, l'intensification thérapeutique, l'adoption des dispositifs et les évolutions du remboursement ou des achats. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été comblées en utilisant des fourchettes de pénétration conservatrices, puis en vérifiant la dépense annuelle implicite par patient par rapport aux retours des entretiens.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par de multiples vérifications, en commençant par des tests de cohérence interne comparant les dépenses implicites par patient, les volumes unitaires et la progression des prix sur plusieurs années. Les écarts ont été examinés par rapport à des signaux indépendants tels que les valeurs commerciales pour les catégories pertinentes, les études publiées sur l'utilisation des médicaments et les tendances d'adoption des dispositifs observées rapportées par les cliniciens et les acteurs des canaux de distribution.
Avant validation finale, le modèle et les hypothèses ont fait l'objet d'examens analytiques en plusieurs étapes, et les répondants ont été recontactés lorsqu'un écart majeur ou une variation inattendue apparaissait dans les prix, les volumes ou la répartition thérapeutique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché iranien des médicaments et dispositifs de soins du diabète par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les soins du diabète en Iran peuvent différer selon les sources, même lorsqu'elles couvrent le même sujet général. L'écart provient généralement de ce qui est comptabilisé comme soins du diabète, de la manière dont les prix sont convertis en USD et du fait que le volet dispositifs couvre uniquement la surveillance et l'administration de l'insuline ou inclut des consommables plus larges.
Le tableau de référence montre un écart notable dans les valeurs USD rapportées, et dans le modèle de Mordor Intelligence, le périmètre est limité aux médicaments contre le diabète ainsi qu'aux dispositifs de surveillance et de gestion définis (y compris l'ASG et la SCG, et les formats d'administration de l'insuline), plutôt que d'intégrer des fournitures hospitalières plus larges ou des thérapies endocriniennes non liées au diabète. Les différences proviennent également du fait que les estimations utilisent un taux de change ponctuel ou un taux moyen sur la période, et du fait qu'elles supposent une adoption agressive de la SCG ou maintiennent l'adoption liée à l'accès observé et aux retours des cliniciens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,08 milliard USD (2024) | |
| Association professionnelle A | 0,92 milliard USD (2024) | Met souvent l'accent sur les produits remboursés et formellement approvisionnés, ce qui peut sous-estimer les volumes de vente au détail à la charge des patients pour les fournitures d'ASG et certaines thérapies orales lorsque les données des canaux sont fragmentées. |
| Revue spécialisée B | 1,25 milliard USD (2024) | Peut inclure des produits endocriniens adjacents et des consommables généraux, et peut appliquer des hypothèses optimistes de pénétration des dispositifs et de hausse des prix sans vérifier la dépense implicite par patient par rapport à l'intensité du traitement et à la fréquence de surveillance. |
En examinant les trois chiffres, le principal facteur de l'écart est ce qui est regroupé dans la définition des soins du diabète et la manière dont l'adoption des dispositifs est traitée dans la construction de la valeur. Notre approche maintient les étapes traçables, en partant des patients traités et des taux d'utilisation, puis en testant les prix et les volumes unitaires via les retours des canaux. Cela aide les acheteurs à travailler avec un chiffre qui peut être expliqué et actualisé lorsque les conditions changent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché ?
Le marché devrait progresser de 438,14 millions USD en 2026 à 560,17 millions USD d'ici 2032, atteignant 456,45 millions USD en 2027 et croissant à un TCAC de 4,18 % durant la période 2027-2032.
Quels sont les acteurs clés du marché ?
Medtronic, Roche, Novo Nordisk, Sanofi et Omnipod sont les principales entreprises opérant sur le marché non défini.
Quelles années ce marché couvre-t-il ?
Le rapport couvre la taille historique du marché pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille non définie pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.