
Taille et part du marché égyptien des médicaments et dispositifs de soins du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 789.12 Millions de dollars américains |
| Taille du Marché (2026) | 807.96 Millions de dollars américains |
| Taille du Marché (2031) | 919.56 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché égyptien des médicaments et dispositifs de soins du diabète par Mordor Intelligence
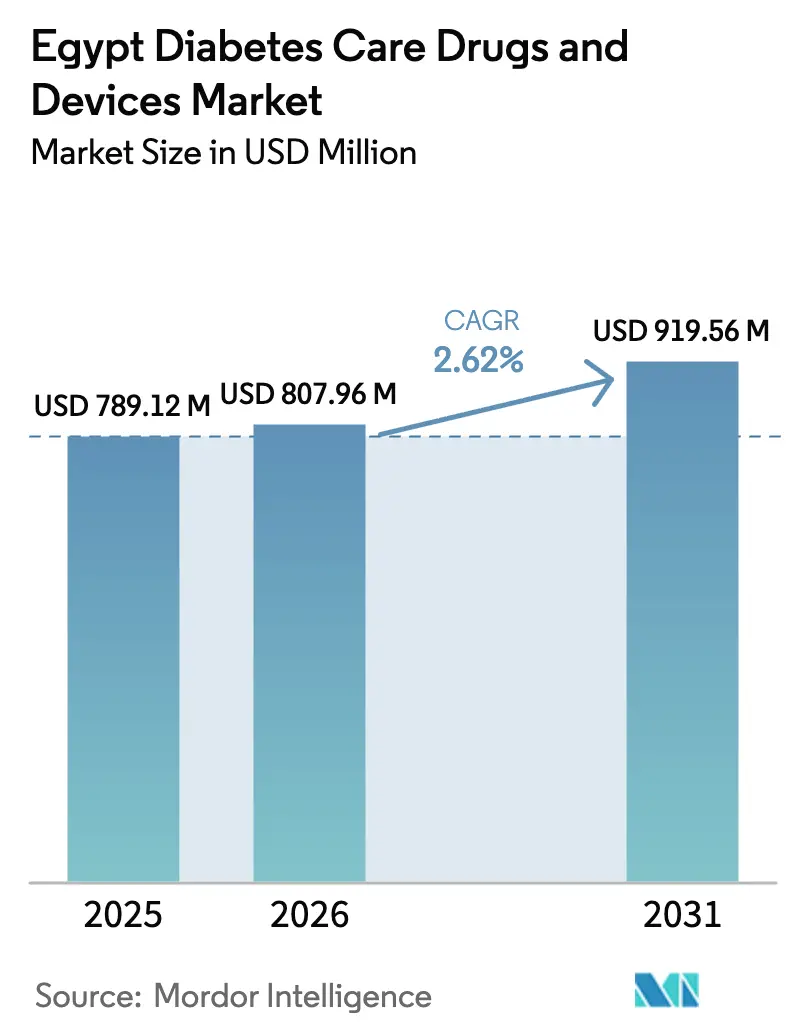
La taille du marché égyptien des médicaments et dispositifs de soins du diabète devrait passer de 789,12 millions USD en 2025 à 807,96 millions USD en 2026 et atteindre 919,56 millions USD d'ici 2031, à un CAGR de 2,62 % sur la période 2026-2031.
Les lacunes diagnostiques persistantes, la volatilité des devises et les politiques de fabrication locale reconfigurent les chaînes d'approvisionnement et les choix thérapeutiques. Soixante-deux pour cent des 13,2 millions d'adultes diabétiques du pays restent non diagnostiqués, et le Système national d'assurance maladie universelle (UHIS) transforme ce vivier latent en patients traités grâce à un dépistage obligatoire et à des registres électroniques. La production locale d'insuline soutenue par le gouvernement, menée par l'alliance Eva Pharma–Eli Lilly, compense déjà 30 millions USD d'importations annuelles et annonce une orientation vers les exportations dans le cadre de la Zone de libre-échange continentale africaine (ZLECAf). La surveillance continue du glucose (CGM) et les technologies intelligentes d'administration d'insuline gagnent du terrain dans les cliniques urbaines, les capteurs FreeStyle Libre 2 d'Abbott et le G7 de Dexcom atteignant des prix inférieurs à 50 USD par capteur. Parallèlement, l'inflation des coûts d'intrants liée aux fluctuations de change et les dépenses élevées à la charge des patients maintiennent l'accessibilité financière au cœur de toute stratégie commerciale.
Points clés du rapport
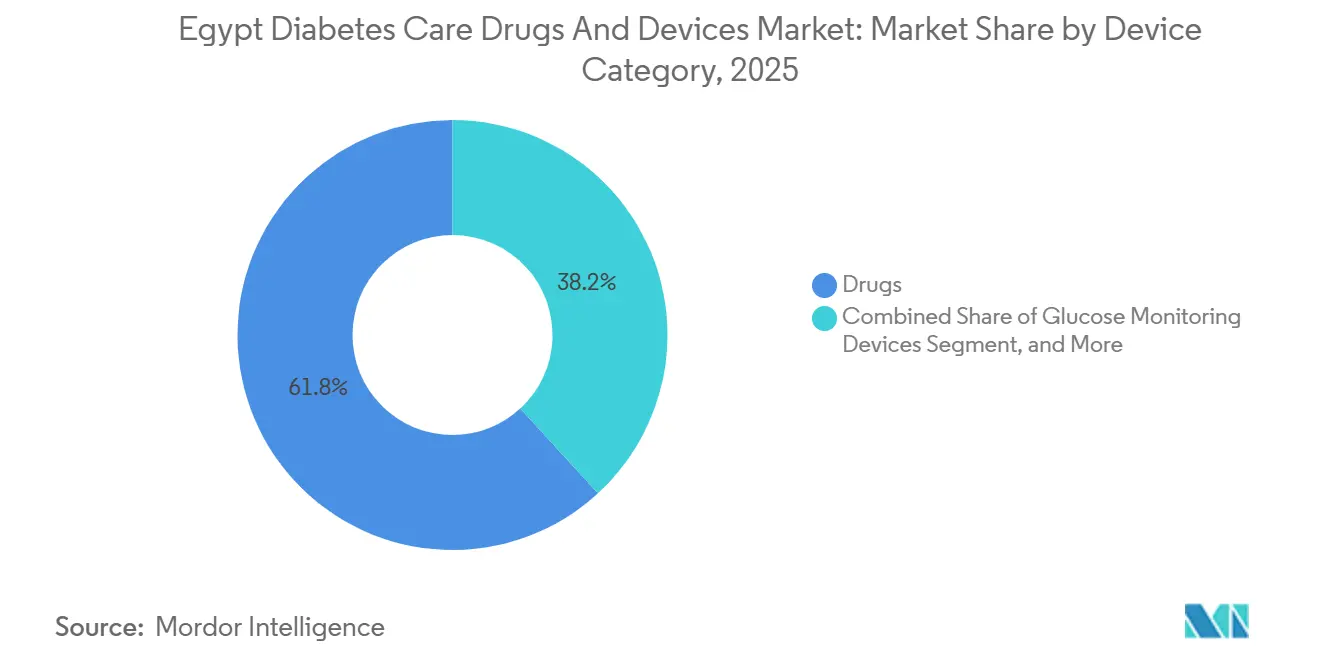
- Par catégorie de dispositif, les médicaments ont dominé avec 61,83 % de la part du marché égyptien des médicaments et dispositifs pour le diabète en 2025, tandis que les dispositifs d'administration d'insuline progressent à un CAGR de 3,79 % jusqu'en 2031.
- Par type de diabète, le type 2 représentait 87,03 % de la part des revenus en 2025, mais le type 1 se développe à un CAGR de 5,17 % jusqu'en 2031.
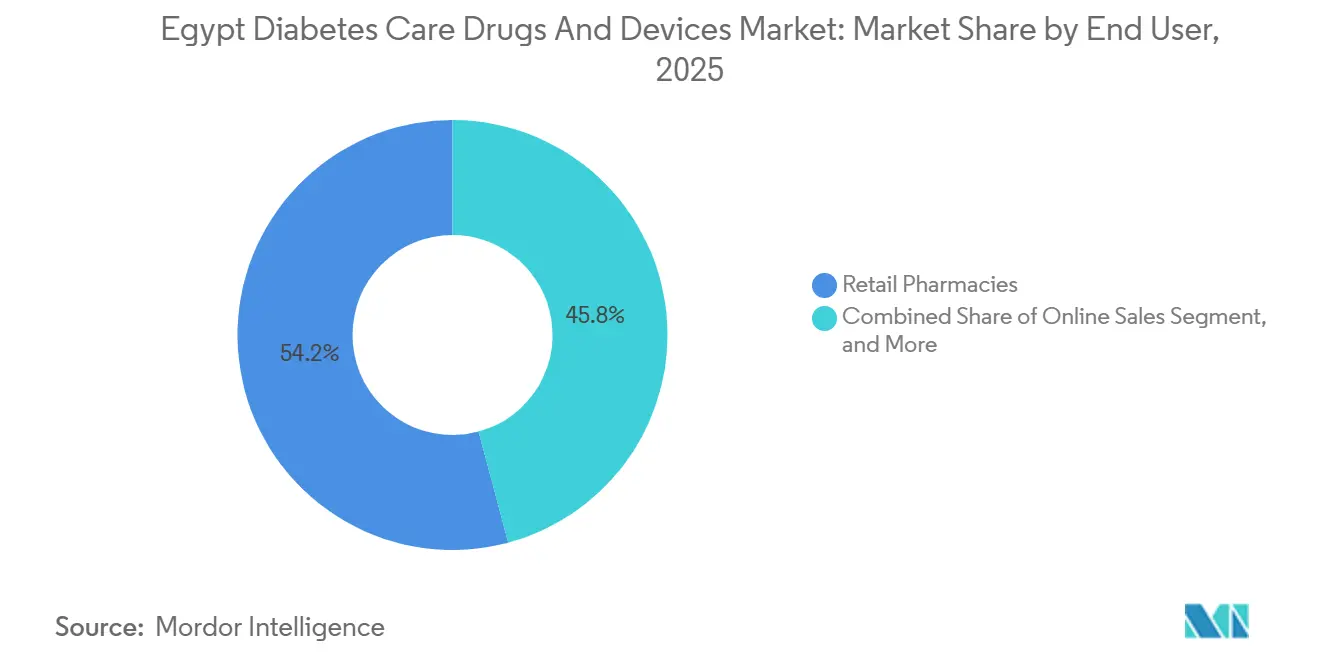
- Par utilisateur final, les pharmacies de détail représentaient 54,18 % des ventes de 2025, tandis que les canaux en ligne connaissent la croissance la plus rapide, avec un CAGR de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché égyptien des médicaments et dispositifs de soins du diabète
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la prévalence et de l'incidence du diabète | +0.8% | National, plus élevé au Caire, Alexandrie, Gizeh | Long terme (≥ 4 ans) |
| Déploiement de l'UHIS gouvernemental et campagnes nationales de dépistage | +0.6% | National, gouvernorats par phases | Moyen terme (2-4 ans) |
| Impulsion en faveur de la fabrication locale d'insuline pour sécuriser l'approvisionnement | +0.5% | National, potentiel d'exportation vers la ZLECAf | Moyen terme (2-4 ans) |
| Adoption accélérée des technologies CGM et d'administration intelligente d'insuline | +0.4% | Centres urbains, diffusion vers la périphérie | Court terme (≤ 2 ans) |
| Expansion de la télésanté en langue arabe | +0.3% | Zones urbaines et périurbaines | Court terme (≤ 2 ans) |
| Positionnement de l'Égypte comme hub d'insuline dans le cadre de la ZLECAf | +0.2% | Afrique du Nord et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la prévalence et de l'incidence du diabète
La prévalence standardisée selon l'âge a atteint 22,4 % en 2024, soit 13,2 millions d'adultes, dont 8,2 millions restent non diagnostiqués.[1]Fédération internationale du diabète, « Égypte – Atlas du diabète de la FID », idf.org Les gouvernorats urbains pratiquent un dépistage plus intensif, laissant la Haute-Égypte rurale en retard de jusqu'à 20 points de pourcentage. Chaque patient nouvellement diagnostiqué ajoute environ 235 USD aux dépenses annuelles en médicaments et dispositifs, de sorte que l'expansion de l'UHIS convertit le besoin de santé publique en volume commercial. Les dépenses liées au diabète ont atteint 3,1 milliards USD en 2024, soulignant la pression budgétaire mais révélant également un potentiel d'économies d'échelle.
Déploiement de l'UHIS gouvernemental et campagnes nationales de dépistage
L'UHIS, soutenu par 166 milliards EGP (5,4 milliards USD), a achevé la phase 1 en 2024 et s'étend désormais à la Haute-Égypte, ajoutant 8 millions de bénéficiaires d'ici 2028.[2]Banque mondiale, « Soutien au secteur de la santé en Égypte », worldbank.org Les protocoles exigent un dépistage annuel pour les adultes de plus de 40 ans, créant un flux soutenu de nouveaux utilisateurs diagnostiqués pour les glucomètres, les capteurs CGM et la metformine générique. Un prêt de 400 millions USD de la Banque mondiale affecte un tiers des fonds aux équipements pour les maladies non transmissibles, accélérant les cycles d'approvisionnement.
Impulsion en faveur de la fabrication locale d'insuline pour sécuriser l'approvisionnement
Eva Pharma a produit le premier lot d'insuline fabriqué localement en Égypte en décembre 2024 et vise une capacité de 100 millions de flacons d'ici 2027. L'usine a déjà économisé 30 millions USD en factures d'importation au cours de sa première année et a protégé la chaîne d'approvisionnement lorsque des perturbations au Danemark ont affecté la production mondiale d'insuline en 2023. Une nouvelle zone de principes actifs pharmaceutiques (API) d'une valeur de 500 millions USD dans la Zone économique du Canal de Suez vise à réduire la dépendance aux importations de 70 %.
Adoption accélérée des technologies CGM et d'administration intelligente d'insuline
La pénétration des CGM a atteint environ 35 000 utilisateurs en 2025, contre 12 000 en 2022.[3]Abbott Diabetes Care, « FreeStyle Libre – Égypte », freestyle.abbott Les capteurs FreeStyle Libre 2 coûtent entre 1 200 et 1 500 EGP (39 à 49 USD) et sont désormais couverts par des plans UHIS limités et des assurances privées. Une étude locale de 2025 a montré que les utilisateurs de CGM ont réduit leur HbA1c de 1,2 point de pourcentage sur 6 mois. Les stylos à insuline intelligents qui enregistrent les données de dosage représentent moins de 5 % de pénétration, mais progressent dans les cliniques privées qui pratiquent la titration basée sur les données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés à la charge des patients et remboursement limité | -0.5% | National, impact le plus fort sur les populations rurales pauvres | Moyen terme (2-4 ans) |
| Inflation des coûts d'intrants liée aux fluctuations de change | -0.4% | Importateurs nationaux | Court terme (≤ 2 ans) |
| Médicaments contrefaits ou sous-standard | -0.2% | Zones rurales, prévalence de 8 % | Long terme (≥ 4 ans) |
| Écart d'infrastructure entre zones urbaines et rurales | -0.3% | Haute-Égypte, Sinaï | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés à la charge des patients et remboursement limité des dispositifs
Les dépenses à la charge des patients ont atteint 60 % des dépenses totales de santé en 2024. Un capteur FreeStyle Libre représente 3,2 jours de salaire pour le travailleur le moins bien rémunéré, contre 0,5 jour pour un mois de metformine. L'UHIS couvre les médicaments essentiels mais exclut les CGM et les médicaments de type GLP-1, créant un système à deux vitesses dans lequel les patients à faibles revenus dépendent des génériques et des glucomètres de base.
Inflation des coûts d'intrants liée aux fluctuations de change pour les composants importés
La livre égyptienne a perdu 50 % de sa valeur face au dollar américain entre 2022 et 2024, augmentant les coûts à l'arrivée des biocapteurs, des écrans LCD et des principes actifs pharmaceutiques (API) jusqu'à 40 % en termes de livres égyptiennes. Le rationnement des devises par la banque centrale a ralenti les importations de dispositifs de six semaines en 2024, obligeant les distributeurs à constituer des stocks plus importants et réduisant les marges. La capacité locale en API ne soulagera la pression qu'après 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de dispositif : prédominance des médicaments avec accélération de l'administration
Les médicaments ont généré 61,83 % des revenus du marché égyptien des médicaments et dispositifs pour le diabète en 2025, et l'insuline seule a contribué à près de la moitié de cette valeur. Parmi les médicaments, les analogues basaux tels que la glargine et la dégludec se vendent mieux que la NPH dans les centres urbains, bien que la NPH à faible coût reste l'ancre des formulaires ruraux. Les agents oraux continuent de traiter la majorité des patients de type 2, bien que l'adoption des inhibiteurs SGLT-2 et des médicaments GLP-1 reste faible en raison du coût et des habitudes des prescripteurs. Les dispositifs d'administration d'insuline représentent le segment à la croissance la plus rapide, avec un CAGR de 3,79 %, faisant passer les utilisateurs du flacon et de la seringue aux stylos intelligents qui stockent les données de dosage. Les livraisons de CGM progressent à partir d'une base installée faible, tandis que les lancettes et bandelettes de base soutiennent l'observance quotidienne. La conformité à la norme ISO 15197 exclut les glucomètres sans marque, consolidant les parts de marché de Roche, Abbott et Sinocare.
Les médicaments conserveront la part du lion sur le marché égyptien des médicaments et dispositifs pour le diabète jusqu'en 2031, car chaque patient de type 1 et un tiers des patients de type 2 dépendent de l'insuline. Cependant, la valeur migre vers le matériel d'administration à mesure que les recharges de stylos locaux font baisser les prix et que les appels d'offres hospitaliers commencent à regrouper médicaments et dispositifs. Parallèlement, les biosimilaires d'insuline font baisser le prix moyen de l'insuline par flacon, mais les volumes traités plus élevés compensent la contraction des marges.


Par type de diabète : volume du type 2, dynamisme du type 1
Le type 2 représentait 87,03 % des ventes de 2025 et restera au-dessus de 85 % jusqu'en 2031, reflétant le poids démographique et les facteurs de risque liés au mode de vie. Cependant, le type 1 affiche un CAGR de 5,17 %, porté par le dépistage pédiatrique et l'amélioration de la survie. La part du marché égyptien des médicaments et dispositifs pour le diabète pour le type 1 est faible mais riche en revenus, car les CGM, les stylos intelligents et les candidats aux pompes se concentrent ici. Le programme Changing Diabetes in Children de Novo Nordisk étendra l'insuline et les glucomètres gratuits pour aider à établir des habitudes d'observance dès le plus jeune âge.
Les cliniciens orientent les patients de type 2 éligibles vers les inhibiteurs SGLT-2 et les médicaments GLP-1 qui réduisent les événements cardiovasculaires et rénaux, mais une adoption de 20 % et 3 % respectivement révèle un potentiel de croissance. À mesure que les obstacles à l'accessibilité financière s'atténuent, la polythérapie guidée par les recommandations augmentera les dépenses par habitant. Le secteur égyptien des médicaments et dispositifs pour le diabète observe également une croissance du dépistage du diabète gestationnel ; chaque cas identifié entraîne une insulinothérapie à court terme et des glucomètres en post-partum.
Par utilisateur final : solidité du commerce de détail, dynamisme des canaux en ligne
Les pharmacies de détail détenaient 54,18 % du marché égyptien des médicaments et dispositifs pour le diabète en 2025, portées par un réseau dense de 60 000 points de vente et la pratique culturelle du conseil pharmaceutique. Des chaînes comme Seif et Ezaby utilisent des applications de fidélité et la livraison le jour même pour fidéliser les acheteurs urbains. Les canaux en ligne ont progressé à un CAGR de 6,05 % et représentent déjà un quart des ventes urbaines. Le modèle d'abonnement de Chefaa offre 15 % de réduction sur les médicaments, tandis que Yodawy intègre les ordonnances électroniques issues des consultations de télésanté de Vezeeta.
Les pharmacies hospitalières représentaient environ un tiers des dépenses, s'appuyant sur des appels d'offres en gros qui privilégient l'insuline générique et les glucomètres de base. Les règles de capitation de l'UHIS poussent les hôpitaux vers les biosimilaires et les dispositifs à coût contrôlé. Les autres utilisateurs finaux, tels que les cliniques d'entreprise et les centres d'ONG, comblent les lacunes rurales mais représentent de faibles volumes. La taille du marché égyptien des médicaments et dispositifs pour le diabète transitant par les canaux en ligne devrait presque doubler entre 2026 et 2031, à mesure que la pénétration des smartphones dépasse 80 % et que les coûts de livraison du dernier kilomètre diminuent.
Analyse géographique
Le Caire représente à lui seul 40 % des ventes de médicaments et de dispositifs, car il concentre la plupart des endocrinologues, des hôpitaux privés et des chaînes de pharmacies. La phase 1 de l'UHIS couvre déjà Port-Saïd, Louxor et d'autres gouvernorats, préparant le terrain pour la croissance dans les villes secondaires. L'extension vers Assouan, Qena et Sohag permettra d'atteindre de larges bassins de patients non diagnostiqués dont le traitement commence par de la metformine à faible coût et progresse vers l'insuline et le CGM à mesure que les infrastructures se développent.
Les lacunes de la chaîne du froid, les températures estivales dépassant 40 °C et les longues distances de déplacement freinent la pénétration des dispositifs à court terme, mais les subventions gouvernementales pour les réfrigérateurs solaires promettent une amélioration progressive.
La péninsule du Sinaï et les gouvernorats de la mer Rouge contribuent à moins de 5 % des revenus en raison de populations clairsemées, mais ils accueillent des pôles de tourisme médical où les expatriés demandent des CGM et des pompes haut de gamme. Les corridors internationaux sont également importants. Avec la ZLECAf, l'Égypte se positionne comme un hub d'exportation : la capacité prévue d'Eva Pharma de 100 millions de flacons d'insuline peut satisfaire une partie de la demande du Nigeria, du Kenya et de l'Afrique du Sud en expédiant via les ports de Suez avec des tarifs préférentiels.
Paysage réglementaire
L'Autorité égyptienne des médicaments (EDA), créée en vertu de la loi 151/2019, est le régulateur central des produits pharmaceutiques et des dispositifs médicaux en Égypte, couvrant les médicaments antidiabétiques, les lecteurs, les bandes, les CGM et les dispositifs d'administration d'insuline. Le traitement réglementaire a évolué vers un accès plus rapide au marché, avec des réductions signalées des délais d'enregistrement pharmaceutique à environ 2 à 6 mois en 2025, tandis que les dossiers de dispositifs utilisent de plus en plus les flux de soumission électronique de l'EDA tels que la plateforme MeDevice.
Pour l'approvisionnement en soins du diabète, la conformité comprend les Bonnes Pratiques de Distribution (BPD) et les Bonnes Pratiques de Stockage (BPS) imposées par l'EDA, qui sont importantes pour les produits d'insuline et de capteurs dépendants de la chaîne du froid. La recherche clinique soutenant les nouvelles thérapies et l'adoption de dispositifs est régie par le cadre égyptien des essais cliniques en vertu de la loi n° 214 de 2020 et du règlement d'exécution n° 927 de 2022, qui façonnent la génération de preuves et les engagements post-commercialisation pour les technologies innovantes du diabète.
Paysage concurrentiel
Les multinationales Novo Nordisk, Sanofi et Eli Lilly représentent conjointement une part significative des ventes d'insuline et de médicaments oraux de marque, tandis que les producteurs régionaux et locaux se partagent le reste. L'engagement d'accès à l'insuline de Novo Nordisk à 3 USD par flacon fixe des plafonds de prix et oblige les entreprises locales à s'aligner ou à faire mieux. Sanofi défend sa part d'insuline basale avec Lantus et Toujeo, mais fait désormais face à trois glargines biosimilaires dont les prix sont jusqu'à 40 % inférieurs. Eli Lilly gagne en influence grâce à son accord de production avec Eva Pharma, sécurisant l'approvisionnement local et une option d'exportation.
Eva Pharma illustre l'essor des champions locaux. Elle a déjà réduit la facture nationale d'importation d'insuline de 30 millions USD en 2025 et prépare son expansion en Afrique subsaharienne. Sinocare fournit des glucomètres à faible coût conformes à la précision ISO, captant les niches rurales et sensibles aux prix. Les acteurs de la santé numérique Vezeeta, Cura et Altibbi créent des écosystèmes de services reliant les téléconsultations, les ordonnances électroniques et l'exécution en pharmacie, ce qui en fait des cibles d'acquisition potentielles pour les fabricants de dispositifs.
La technologie est le facteur de différenciation le plus évident. Le FreeStyle Libre 2 d'Abbott et le G7 de Dexcom fournissent des données en temps réel qui réduisent les épisodes d'hypoglycémie jusqu'à 50 %. Le système en boucle fermée de nouvelle génération de Medtronic est encore absent en Égypte, mais pourrait entrer via les cliniques privées une fois le remboursement introduit. Les fabricants locaux surveillent la pression sur les marges mais gagnent en résilience en s'approvisionnant en principes actifs pharmaceutiques (API) localement une fois que le hub de la Zone économique du Canal de Suez sera opérationnel.
Leaders du secteur égyptien des médicaments et dispositifs de soins du diabète
Roche
Omnipod
Medtronic
Sanofi S.A.
Novo Nordisk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un entonnoir de diagnostic et de traitement encore largement sous-desservi reste un espace blanc clé, puisque 62 % des 13,2 millions d'adultes égyptiens atteints de diabète ne sont pas diagnostiqués. Le déploiement de l'UHIS et le dépistage obligatoire, soutenus par des registres électroniques et des achats publics, offrent une voie plus claire pour développer les médicaments essentiels et la surveillance de base. Le programme de secteur de la santé soutenu par la Banque mondiale affecte des fonds aux équipements pour les maladies non transmissibles, ce qui peut se traduire par des appels d'offres pour les systèmes d'autosurveillance glycémique, les diagnostics en clinique et les consommables associés.
La localisation et la résilience de la chaîne d'approvisionnement créent également des opportunités pour les médicaments et les dispositifs. L'orientation du gouvernement vers la fabrication locale, y compris des incitations ciblées et un soutien aux achats publics, s'aligne sur des initiatives telles que la fabrication locale d'insuline par Eva Pharma, dont le premier lot a été produit en décembre 2024, et le pôle de fabrication d'API prévu dans la zone économique du canal de Suez, visant à réduire la dépendance aux importations. Du côté des dispositifs, les portails numériques de l'EDA, y compris des processus de soumission électronique et de classification des dispositifs plus structurés, réduisent les frictions pour les fabricants conformes, tandis que la croissance de la distribution organisée (chaînes de détail et modèles de pharmacie en ligne liés aux prescriptions électroniques) soutient des offres d'adhérence par abonnement combinant médicaments oraux, insuline et fournitures de surveillance, en particulier dans les centres urbains où l'adoption du CGM a commencé à former une base installée.
Développements récents du secteur
- Mai 2026 : Novo Nordisk prévoit un centre de distribution régional aux Émirats arabes unis pour servir 70 pays, dont l'Afrique et l'Asie centrale. Ce développement élargit la portée de distribution de l'entreprise dans la région et renforce l'accès à l'approvisionnement de l'Égypte. Il soutient les discussions autour de la préparation aux exportations liées à la ZLECAf, ainsi que l'accès au marché, le levier tarifaire et la résilience régionale.
- Décembre 2024 : Eli Lilly + Eva Pharma ont reçu l'approbation de l'Autorité égyptienne des médicaments pour l'insuline glargine fabriquée localement. La production locale réduit les importations et améliore l'accessibilité financière. Le partenariat renforce la sécurité de l'insuline en Égypte et construit une présence de fabrication locale avec un potentiel d'exportation.
- Septembre 2024 : Partenariat Biocon + Tabuk pour lancer des produits GLP-1 au Moyen-Orient. Cette initiative introduit les thérapies GLP-1 dans la région. Elle élargit les options thérapeutiques et construit des canaux de commercialisation régionaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette méthodologie, le marché couvre la valeur des médicaments et des dispositifs de soins du diabète vendus pour être utilisés en Égypte dans le cadre de la gestion et du traitement courants du diabète, comptabilisée au point où les produits sont fournis dans le circuit de soins de santé.
Exclusions de portée : Nous excluons les services hospitaliers plus larges et les programmes généraux de dépistage du diabète lorsqu'ils ne sont pas liés à la vente d'un médicament ou d'un dispositif de soins du diabète.
Aperçu de la segmentation
- Par catégorie de dispositif
- Médicaments
- Insuline
- Antidiabétiques oraux
- Thérapies adjuvantes
- Dispositifs de surveillance de la glycémie
- Dispositifs de surveillance de la glycémie en auto-mesure (SMBG)
- Dispositifs de surveillance continue du glucose (CGM)
- Dispositifs d'administration d'insuline
- Autres dispositifs de soins du diabète
- Médicaments
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Gestationnel et autres
- Par utilisateur final
- Pharmacies hospitalières
- Pharmacies de détail
- Ventes en ligne
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire pose la base de notre logique de demande et de prix, en particulier lorsque les données publiques peuvent ancrer les tendances de prévalence, d'accès et de dépenses en Égypte. Nous nous référons principalement à des sources de santé publique et de population telles que l'Atlas du diabète de la Fédération internationale du diabète (IDF), les profils de maladies non transmissibles de l'Organisation mondiale de la santé (OMS), les indicateurs de population et de dépenses de santé de la Banque mondiale, et les statistiques de population du CAPMAS. Ces éléments nous aident à cadrer le bassin de patients potentiel et l'utilisation des soins.
Pour garder le dimensionnement ancré dans le flux réel des produits, nous vérifions également les signaux des régulateurs et du commerce, notamment les directives de l'Autorité égyptienne des médicaments et les communications relatives aux prix, les statistiques douanières et commerciales pertinentes, ainsi que la littérature clinique évaluée par des pairs qui reflète les choix thérapeutiques typiques et la fréquence de surveillance. Parallèlement, les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour recouper la présence des portefeuilles et la dynamique de catégorie. Lorsque le détail public est limité, nous utilisons de manière sélective des abonnements payants pour les données financières d'entreprises, les actualités et les signaux au niveau des envois import-export. Ces sources documentaires ne sont données qu'à titre illustratif, et de nombreuses autres références ont également été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les produits diabétiques circulent à travers les pharmacies hospitalières et de détail, de la manière dont les médecins et les éducateurs influencent les choix de thérapie et de dispositifs, et de la manière dont l'accessibilité financière affecte le comportement de renouvellement et de test. Nous nous sommes entretenus avec un mélange de distributeurs, d'acteurs du circuit pharmaceutique, de cliniciens et d'experts spécialisés en dispositifs pour éprouver les hypothèses documentaires sur les patients traités, les intervalles de renouvellement, les tailles d'emballage typiques et l'attachement aux consommables des dispositifs.
Comme il s'agit d'un marché national, nous avons veillé à couvrir les grands centres urbains ainsi que les villes secondaires afin d'éviter une surpondération des schémas d'accès premium.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs plus petits : 16 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement principal est construit selon une approche descendante, allant de la prévalence à la cohorte traitée. Dans cette approche, la prévalence du diabète en Égypte est traduite en patients traités, puis en demande annuelle pour les classes thérapeutiques et les principales catégories de dispositifs. Pour rester pratique, nous utilisons une séquence claire : estimer la population diabétique, appliquer les taux d'adoption du traitement et de la surveillance, convertir en unités annuelles (emballages, stylos, bandes, capteurs et consommables associés), puis appliquer des prix de vente moyens qui reflètent le mix de canaux et les contrôles de prix.
Quelques empreintes de marché sont utilisées de manière répétée car elles expliquent la majeure partie du mouvement de valeur. Il s'agit notamment de la prévalence du diabète et de la part diagnostiquée, de la part des patients sous insuline par rapport aux thérapies orales, du cycle moyen de renouvellement et de la persistance, de la fréquence des tests d'autosurveillance glycémique et de la consommation de bandes par patient, de l'adoption du CGM et de la cadence de remplacement des capteurs, et de la répartition entre l'approvisionnement en pharmacie hospitalière et en pharmacie de détail. Lorsque des lacunes apparaissent dans les vérifications ascendantes, comme une visibilité incomplète sur les volumes du circuit privé ou l'impact des importations parallèles, nous utilisons des plages conservatrices puis les affinons grâce aux retours des distributeurs et des pharmacies.
La prévision est réalisée à l'aide d'analyses de scénarios appuyées par de courtes séries de tendances. Des facteurs tels que la croissance de la prévalence, le rythme d'expansion du remboursement et la répercussion attendue des prix et des taux de change sont variés, puis alignés sur le cas le plus réaliste partagé par les personnes interrogées. Le résultat est finalement corroboré par des approximations ascendantes sélectives, telles que des prix échantillonnés multipliés par le volume pour des paniers prioritaires de médicaments et de dispositifs, ainsi que des vérifications de canal sur les ventes réelles, avant que les totaux ne soient finalisés.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre des signaux indépendants, de sorte que les totaux finaux ne reposent pas sur une seule source ou un seul entretien. Nous effectuons des vérifications d'écart entre la demande d'unités modélisée et les indicateurs externes, y compris les estimations de patients traités, les normes de consommation au niveau des catégories et les attentes de mix de canaux. Les anomalies sont ensuite examinées et corrigées par un second passage d'analyste.
Lorsqu'un changement semble significatif, comme un changement de palier dans la politique de prix, la couverture de remboursement, l'évolution des devises, ou un changement soudain dans l'adoption des dispositifs, les répondants sont recontactés pour confirmer la direction et l'ampleur de l'impact. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont également effectuées lorsque des événements majeurs remodèlent les hypothèses. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue cohérente la plus récente.
Taille du marché égyptien des médicaments et dispositifs de soins du diabète selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les médicaments et dispositifs de soins du diabète en Égypte peuvent différer de manière notable, même lorsque les titres semblent similaires. La plupart des écarts proviennent de ce qui est compté comme un dispositif du diabète, de la manière dont les prix sont traités en monnaie locale par rapport à l'USD, et de la question de savoir si la demande est construite à partir des patients traités ou déduite de dépenses de niveau supérieur.
En suivant les cohortes traitées basées sur la prévalence, les cycles de remplacement des dispositifs et les réajustements de prix spécifiques à l'Égypte, Mordor Intelligence maintient l'estimation liée à la consommation réelle de thérapie et de surveillance plutôt qu'à des catégories larges de dépenses de santé.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 789,12 millions USD (2025) | |
| Cabinet de conseil régional A | 0,74 milliard USD (2025) | Sous-estime souvent les dispositifs en traitant le CGM et certains consommables d'administration d'insuline uniquement comme des dépenses d'équipement durable, puis applique une vision étroite du circuit pharmaceutique qui manque le chiffre d'affaires du commerce de détail privé. |
| Association industrielle B | 0,86 milliard USD (2025) | Peut être plus élevé lorsque les prix catalogue sont utilisés sans ajustement pour les remises d'appels d'offres et les points de prix réglementés, et lorsque la conversion en USD utilise un taux annuel unique qui ne reflète pas le calendrier des variations de change. |
L'écart entre les trois valeurs s'explique principalement par les différences de périmètre concernant les dispositifs et par le traitement des prix et des devises selon les canaux. Avec notre modèle, les étapes restent visibles, du bassin de patients à la demande unitaire, puis à la valeur tarifée, ce qui facilite la répétition du dimensionnement lorsque les hypothèses changent.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché égyptien des médicaments et dispositifs pour le diabète d'ici 2031 ?
Le marché devrait atteindre 0,92 milliard USD d'ici 2031.
À quelle vitesse le segment des dispositifs d'administration d'insuline croît-il ?
Les dispositifs d'administration d'insuline progressent à un CAGR de 3,79 % entre 2026 et 2031.
Quel canal connaît la croissance la plus rapide pour les produits diabétiques ?
Les pharmacies en ligne telles que Chefaa et Yodawy se développent à un CAGR de 6,05 %.
Pourquoi la production locale d'insuline est-elle importante ?
Elle compense les coûts d'importation, sécurise l'approvisionnement lors des fluctuations de change et positionne l'Égypte comme un hub d'exportation dans le cadre de la ZLECAf.
Dernière mise à jour de la page le:



