
Taille et parts du marché des systèmes d'entraînement intégrés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 48.17 Milliards de dollars |
| Taille du Marché (2031) | 66.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes d'entraînement intégrés par Mordor Intelligence
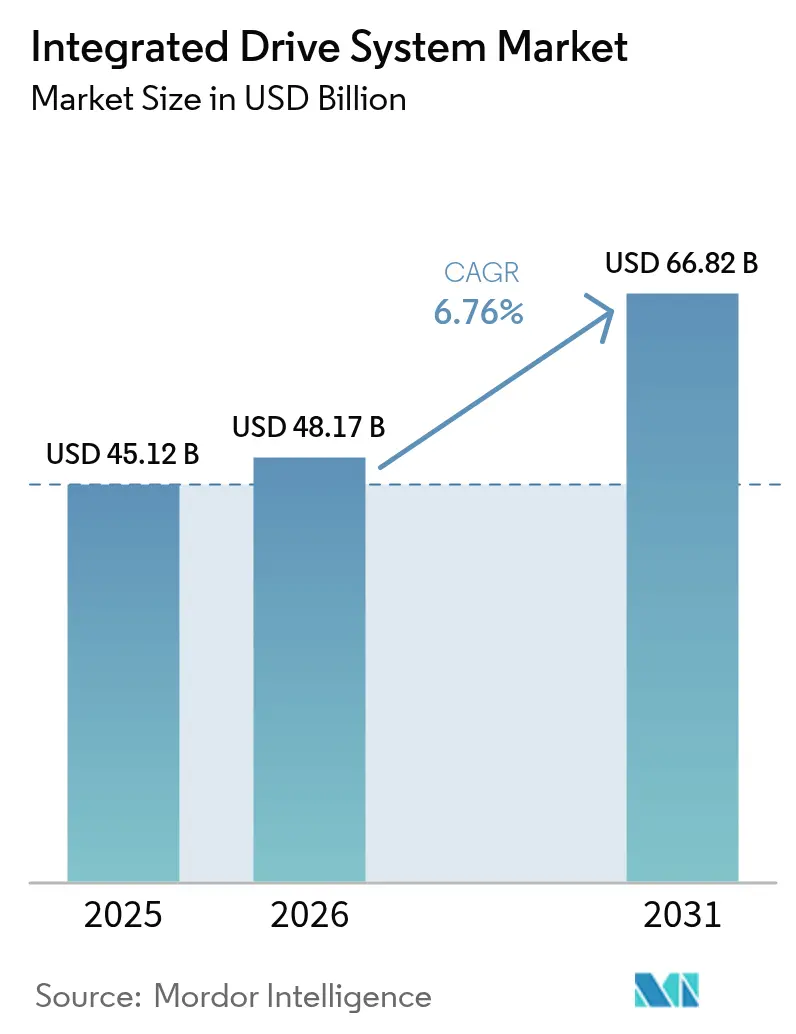
La taille du marché des systèmes d'entraînement intégrés en 2026 est estimée à 48,17 milliards USD, en progression par rapport à la valeur de 2025 de 45,12 milliards USD, avec des projections pour 2031 affichant 66,82 milliards USD, soit une croissance à un TCAC de 6,76 % sur la période 2026-2031. La numérisation croissante dans le cadre des programmes Industrie 4.0, l'électrification des transports et le renforcement des réglementations mondiales en matière d'efficacité énergétique sous-tendent cette progression. La demande est renforcée par les modernisations d'usines liées au rapatriement industriel en Amérique du Nord, les mandats IE4 de l'UE pour les moteurs, et l'essor de l'automatisation en Asie-Pacifique. Les fabricants optent pour des ensembles de groupes motopropulseurs intégrés qui réduisent les délais de mise en service, augmentent l'efficacité globale des équipements (OEE) et simplifient la conformité aux normes d'efficacité au niveau système. Les services liés à la maintenance prédictive et aux jumeaux numériques se développent rapidement, reflétant une transition des dépenses d'investissement vers des modèles basés sur les résultats. L'intensité concurrentielle est modérée car les grands acteurs établis combinent une échelle de R&D, une présence mondiale et une portée après-vente, bien que les challengers régionaux en Chine et en Corée du Sud élargissent leur gamme de produits et exercent une pression sur les prix.
Principaux enseignements du rapport
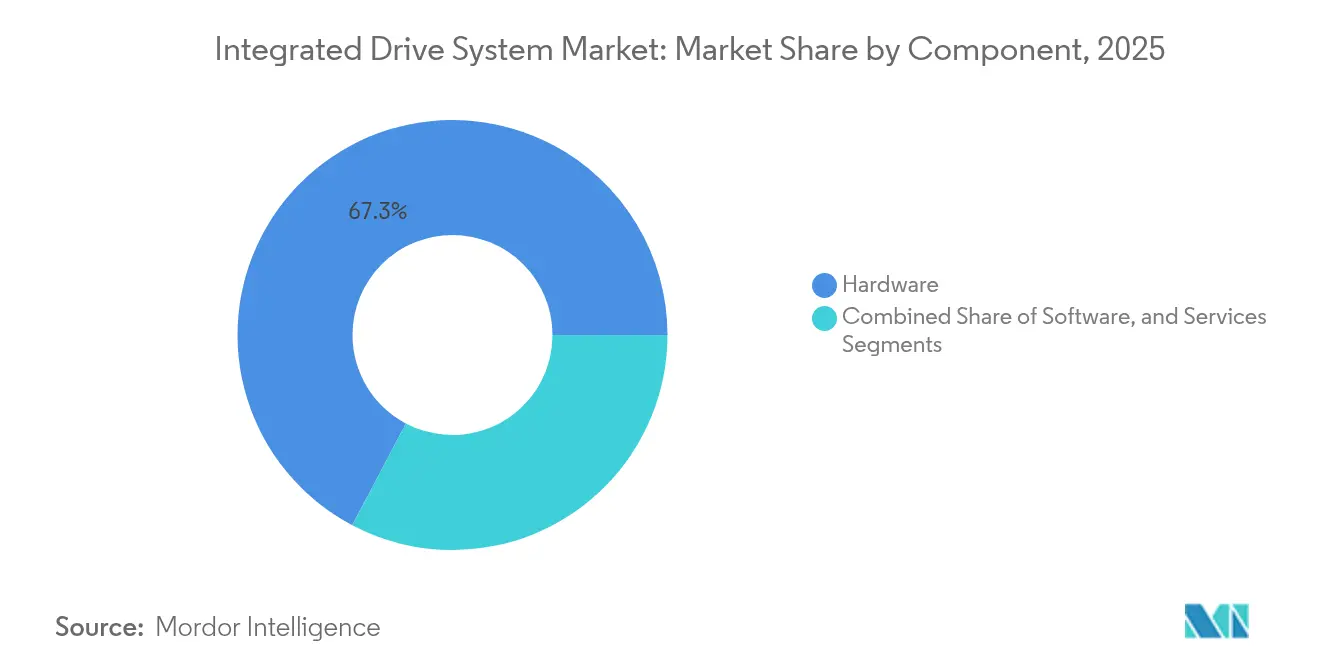
- Par composant, le matériel a capté 67,28 % des parts du marché des systèmes d'entraînement intégrés en 2025 ; les services devraient progresser à un TCAC de 8,55 % jusqu'en 2031.
- Par technologie d'entraînement, les entraînements CA ont dominé avec une part de revenus de 53,74 % en 2025, tandis que les entraînements servo/de mouvement devraient croître à un TCAC de 8,18 % jusqu'en 2031.
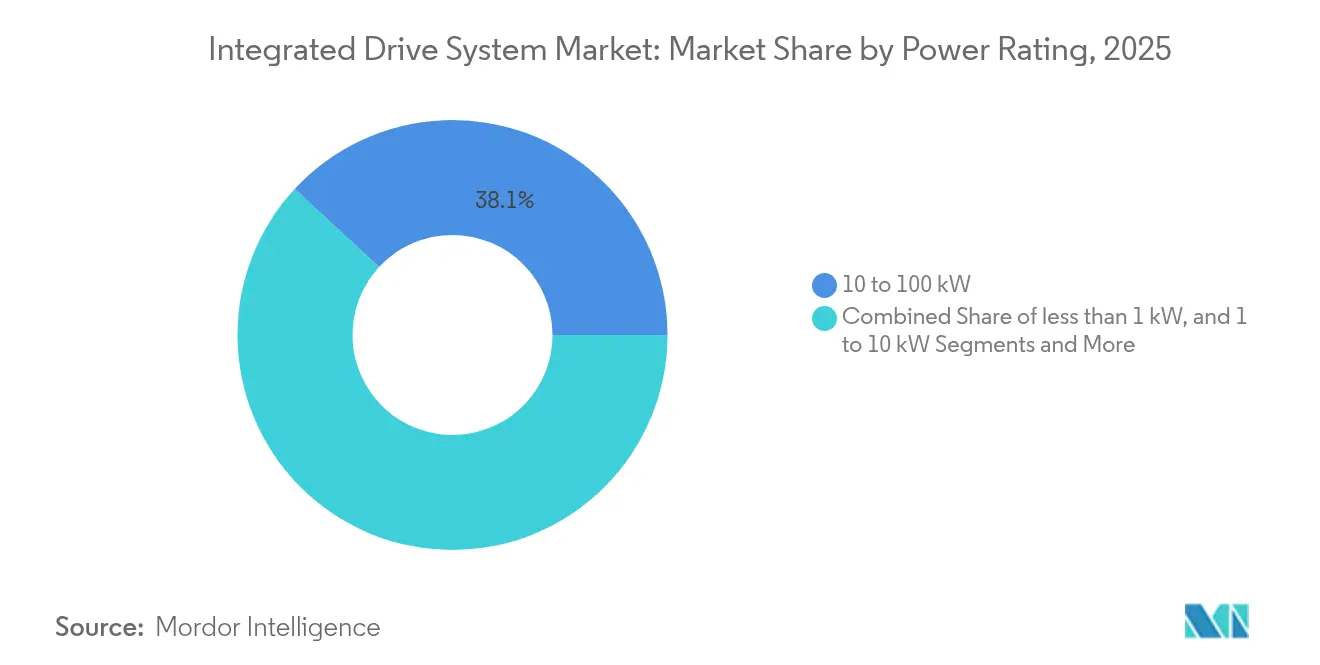
- Par puissance nominale, la tranche 10-100 kW représentait 38,12 % de la taille du marché des systèmes d'entraînement intégrés en 2025 ; le segment <1 kW progresse à un TCAC de 7,45 % jusqu'en 2031.
- Par utilisateur final, l'automobile a dominé avec une part de marché de 27,12 % en 2025 ; le secteur pharmaceutique enregistre le TCAC le plus rapide de 7,88 % jusqu'en 2031.
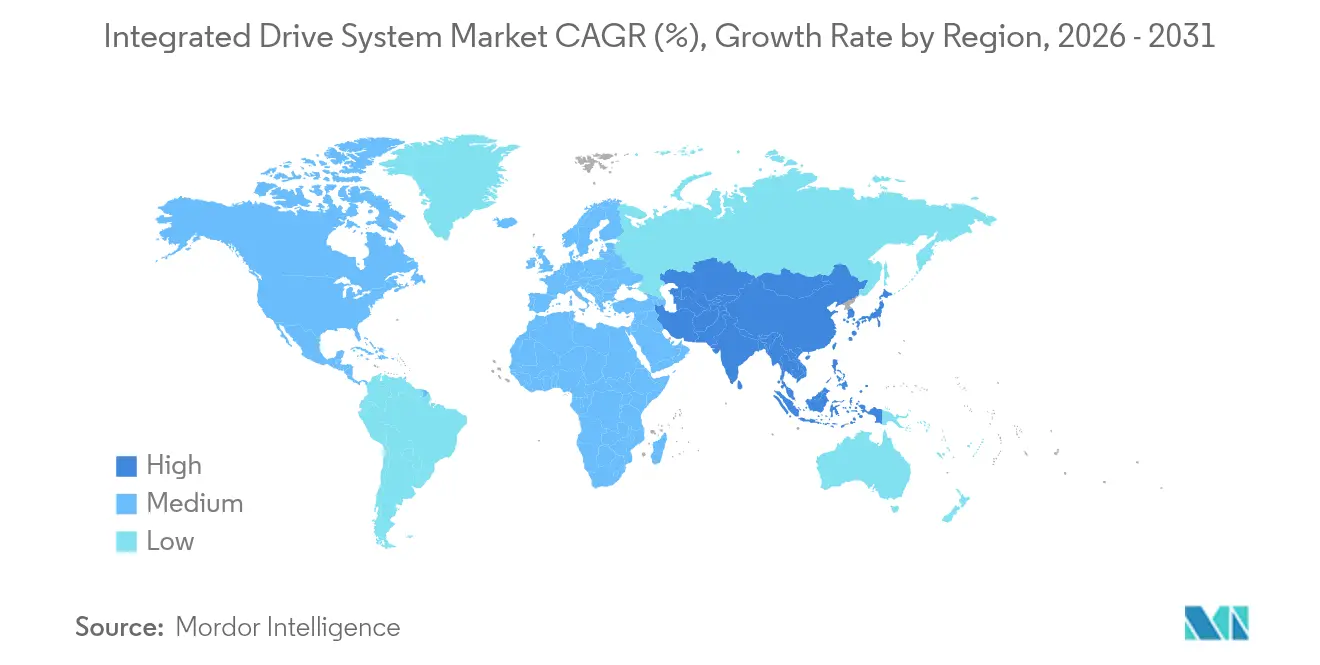
- Par géographie, l'Asie-Pacifique détenait 40,62 % du marché des systèmes d'entraînement intégrés en 2025 et progresse à un TCAC de 8,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers l'Industrie 4.0 et les mandats d'efficacité énergétique | +1.2% | UE, Chine, répercussions mondiales | Moyen terme (2-4 ans) |
| Demande d'une OEE plus élevée et réduction des temps d'arrêt non planifiés | +0.9% | Amérique du Nord, UE, Asie-Pacifique | Court terme (≤ 2 ans) |
| Électrification du groupe motopropulseur des véhicules électriques stimulant les entraînements électriques intégrés | +1.5% | Chine, UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Essor de l'automatisation dans les économies émergentes | +1.1% | Cœur Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| L'IA de périphérie embarquée permettant la maintenance prédictive | +0.8% | Amérique du Nord, UE, Asie-Pacifique | Moyen terme (2-4 ans) |
| Armoires d'entraînement modulaires « plug-and-produce » | +0.7% | Centres de fabrication mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition vers l'Industrie 4.0 et les mandats d'efficacité énergétique
Les feuilles de route de l'Industrie 4.0 et les règles IE4 de l'UE pour les moteurs de 75-200 kW obligent les usines à évaluer les systèmes complets d'entraînement de puissance plutôt que les moteurs autonomes. Les classifications IEC 61800-9-2 renforcent cette tendance en évaluant les performances au niveau système. Les fabricants ciblant des réductions d'émissions de carbone procèdent de plus en plus à des modernisations d'entraînements qui récupèrent la chaleur résiduelle de basse qualité ou intègrent des unités à cycle de Rankine organique, une priorité pour la base industrielle américaine qui génère 1 180 TBtu d'une telle chaleur chaque année. Le programme de normes pour les semi-conducteurs automobiles de la Chine, couvrant 30 types de dispositifs d'ici 2025, renforce les écosystèmes locaux de systèmes d'entraînement. Les analyses basées sur l'IA intégrées aux entraînements permettent aux opérateurs d'atteindre les seuils d'efficacité réglementaires tout en améliorant le débit, renforçant l'argument commercial en faveur de solutions entièrement intégrées.
Demande d'une OEE plus élevée et réduction des temps d'arrêt non planifiés
Les arrêts non planifiés coûtent aux fabricants américains à forte intensité énergétique près de 50 milliards USD chaque année. [1]MDPI, "La maintenance prédictive dans les industries à forte intensité énergétique," mdpi.comLes entraînements intégrés dotés de diagnostics intégrés de vibration, thermiques et de signature de courant réduisent le temps de dépannage et améliorent la disponibilité des actifs. L'outil cloud Trendex d'ABB pour les entraînements de broyeurs sans engrenages divise par deux la latence de détection des pannes dans les applications minières en roche dure. Dans le traitement des métaux lourds, une modernisation SINAMICS de Siemens a amélioré le taux de disponibilité de Century Aluminum de plus de 50 % et ajouté 300 000 livres de production quotidienne. Les modules de capteurs à IA de périphérie tels que le i3 Micro de TDK réduisent le câblage, accélérant le déploiement de la maintenance prédictive. Comme les gains d'OEE se traduisent directement en EBITDA, les responsables opérationnels seniors accordent de plus en plus la priorité aux programmes de modernisation qui centralisent le moteur, l'onduleur et les analyses dans une seule enceinte.
Électrification du groupe motopropulseur des véhicules électriques stimulant les entraînements électriques intégrés
La demande des équipementiers pour des essieux électriques compacts stimule le marché des systèmes d'entraînement intégrés à mesure que des architectures à haute tension entrent en production en série. L'unité EVSys800 de ZF réunit moteur, onduleur et boîte de vitesses dans un ensemble de 74 kg offrant un fonctionnement continu à 800 V et 276 ch. Le projet Xin1 d'AISIN vise une réduction de volume de 50 % pour les essieux électriques de deuxième génération d'ici 2025, anticipant des contraintes d'encombrement sous caisse et des plafonds de coûts plus stricts. La loi spéciale coréenne sur les véhicules du futur, visant 4,5 millions de véhicules zéro émission sur les routes d'ici 2030, ancre des mandats d'approvisionnement local qui favorisent les fournisseurs d'entraînements disposant d'une fabrication régionale. [2]Invest Korea, "Les initiatives coréennes en matière de véhicules du futur," investkorea.orgLa logique de freinage régénératif intégrée peut étendre l'autonomie de conduite de 15 à 20 %, un facteur de différenciation concurrentiel sur les marchés disposant de réseaux de recharge peu denses. Les fournisseurs qui combinent des onduleurs au carbure de silicium, des moteurs à aimants réduits et une gestion d'énergie définie par logiciel sont en mesure de capter une valeur de contenu par véhicule plus élevée.
Essor de l'automatisation dans les économies émergentes
L'Asie-Pacifique représentait 6,6 milliards USD de ventes de robots industriels en 2022, soit le triple du volume de l'Allemagne, signalant une hausse structurelle de la pénétration des systèmes d'entraînement. Les conglomérats chinois tels que Midea et Inovance proposent des ensembles intégrés compétitifs en termes de prix, comprimant les marges des acteurs mondiaux établis. Les initiatives nationales coréennes en matière d'entraînements CNC érodent davantage la part d'importation précédemment détenue par les fournisseurs japonais. Les sites agroalimentaires adoptent des entraînements modulaires pour automatiser la palettisation répétitive dans le respect des contraintes d'hygiène. [3]OMRON, Solutions pour l'industrie agroalimentaire,
industrial.omron.euL'automatisation progressive financée par crédit-bail opérationnel abaisse les barrières de dépenses d'investissement pour les PME, élargissant la base adressable du marché des systèmes d'entraînement intégrés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées et complexité du cycle de vie | -0.8% | PME mondiales, marchés émergents | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre fournisseurs | -0.6% | Usines multi-fournisseurs dans le monde entier | Court terme (≤ 2 ans) |
| Expansion de la surface d'attaque en cybersécurité | -0.5% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Pénurie de talents en mise en service | -0.4% | Asie-Pacifique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées et complexité du cycle de vie
Les ensembles intégrés coûtent plus cher à l'avance que les composants discrets, doublant parfois les budgets de projet pour les PME. La propriété totale s'étend à l'ingénierie, à la formation et aux correctifs de sécurité qui peuvent représenter deux à trois fois le coût du matériel sur l'ensemble du cycle de vie. Les obstacles au financement sont les plus importants dans les économies émergentes où les taux d'intérêt élèvent les seuils de rentabilité. La complexité de l'analyse des causes profondes au sein d'enceintes multifonctions peut prolonger les temps d'arrêt car des outils de diagnostic et des pièces spécialisés sont nécessaires. Les dirigeants échelonnent donc les investissements ou négocient des contrats incluant des services pour lisser la trésorerie.
Lacunes d'interopérabilité entre fournisseurs
Les bus de terrain propriétaires et les modèles de données compliquent l'expansion du système dans les installations existantes. Les passerelles personnalisées peuvent ajouter 25 à 30 % aux coûts d'intégration, compromettant les objectifs d'économies d'énergie. L'absence de formats standardisés de maintenance prédictive limite également le déploiement d'analyses à l'échelle de flottes mixtes. Les alliances industrielles continuent de pousser en faveur d'interfaces ouvertes, mais l'adoption varie, prolongeant l'incertitude pour les acheteurs qui budgétisent des durées de vie d'actifs de dix ans.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
Dominance du matériel avec accélération des servicesLe matériel a sécurisé 67,28 % des parts du marché des systèmes d'entraînement intégrés en 2025, les moteurs, onduleurs et trains d'engrenages constituant l'ossature capitalistique des lignes d'automatisation. Les services, cependant, surpassent toutes les autres catégories, enregistrant un TCAC de 8,55 % jusqu'en 2031 grâce à la demande croissante de contrats de maintenance prédictive et d'optimisation par jumeaux numériques. Les fournisseurs de matériel regroupent des logiciels d'analyse pour protéger leurs bases installées et convertir les ventes transactionnelles en flux de revenus sur le cycle de vie.
L'essor des services reflète l'accent mis par les clients sur les indicateurs de disponibilité et d'énergie par unité. Les groupes miniers adoptant les tableaux de bord de gestion de flotte d'ABB réduisent les arrêts non planifiés et améliorent la sécurité grâce aux diagnostics en temps réel partagés. Les équipementiers exploitent les API cloud pour monétiser les données de santé des moteurs, tandis que les usines de plus petite taille souscrivent à des niveaux d'abonnement évitant les importantes dépenses d'investissement. Ces dynamiques repositionnent les services comme un levier stratégique de différenciation au sein du marché des systèmes d'entraînement intégrés.


Par technologie d'entraînement :
Entraînements CA en tête avec une montée en puissance des systèmes servoLes plateformes CA ont généré 53,74 % des revenus en 2025 grâce à leur polyvalence et à des chaînes d'approvisionnement matures qui réduisent le prix par kilowatt. Les ensembles servo et axés sur le mouvement, bien que plus petits, enregistrent un TCAC de 8,18 % jusqu'en 2031, soutenus par la robotique, la fabrication additive et les lignes d'emballage de précision nécessitant une répétabilité inférieure au millimètre.
La collaboration de Siemens avec les équipementiers de robots rationalise l'intégration servo, permettant une programmation unifiée des cellules multi-axes. Les interrupteurs au carbure de silicium réduisent les pertes thermiques, aidant les entraînements servo à passer à des cycles de travail plus élevés autrefois limités aux variantes CA. L'adoption croissante de cobots dans les usines de biens de consommation accélère cette transition, préparant le terrain pour que les solutions servo grignotent les positions CA bien établies au sein de la taille du marché des systèmes d'entraînement intégrés pour les tâches à forte intensité de mouvement.
Par puissance nominale :
Dominance de la plage intermédiaire avec croissance des micro-entraînementsLes machines évaluées à 10-100 kW représentaient 38,12 % de la taille du marché des systèmes d'entraînement intégrés en 2025, reflétant une utilisation intensive dans les pompes, les soufflantes et les convoyeurs. L'élan de croissance repose désormais sur les micro-entraînements <1 kW à un TCAC de 7,45 %, rendu possible par les capteurs intelligents et la commande distribuée qui favorisent les actionneurs petits et en réseau.
Les modules ultra-compacts de TDK intègrent la détection, le calcul et le sans-fil dans des empreintes de la taille d'un poing, idéales pour la robotique mobile. L'automatisation des entrepôts et les véhicules à guidage automatique déploient des dizaines d'entraînements basse puissance par site, augmentant rapidement les volumes. À l'autre extrémité, les unités haute puissance >100 kW restent essentielles pour les compresseurs et les laminoirs, mais croissent modestement en raison de l'intensité capitalistique.
Par industrie utilisatrice finale :
Leadership de l'automobile avec dynamique pharmaceutiqueLes usines automobiles détenaient une part de 27,12 % en 2025, dominées par les ateliers de peinture, les lignes de caisse en blanc et les cellules de production d'essieux électriques qui privilégient des ensembles moteur-onduleur étroitement intégrés. Les produits pharmaceutiques occupent la première place en matière de croissance avec un TCAC de 7,88 %, propulsés par des exigences de validation strictes et le passage aux lots de médicaments personnalisés nécessitant des profils de mouvement flexibles.
Les études de l'ISPE montrent que les bioréacteurs à usage unique et les lignes de fabrication en continu s'appuient sur des entraînements servo pour des changements de format préservant la stérilité. Les boîtiers en acier inoxydable alimentaire et les indice de protection IP69K débordent du secteur pharmaceutique vers l'alimentation et les boissons, élargissant le segment adressable. Les secteurs minier, métallurgique et des services des eaux maintiennent une demande de base grâce aux mandats de modernisation énergétique, renforçant un mix de revenus diversifié sur l'ensemble du marché des systèmes d'entraînement intégrés.
Analyse géographique
Marché des Systèmes d'Entraînement Intégrés en Asie-Pacifique
L'Asie-Pacifique a représenté 40,62 % de la part de marché des systèmes d'entraînement intégrés en 2025 et progresse à un CAGR de 8,62 %, portée par les objectifs de densité robotique de la Chine et les programmes CNC nationaux de la Corée du Sud. Les incitations gouvernementales définies dans le 14e Plan quinquennal de la Chine doublent le taux de pénétration des robots d'ici 2025, assurant une visibilité à long terme pour les commandes d'entraînements. Les entraînements de précision d'origine nationale de la Corée du Sud réduisent la dépendance aux importations et favorisent les capacités d'exportation. La renaissance du secteur des semi-conducteurs au Japon revitalise la demande d'axes de mouvement à précision nanométrique dans la lithographie et le conditionnement.
Marché des Systèmes d'Entraînement Intégrés en Amérique du Nord
L'Amérique du Nord se classe au deuxième rang par chiffre d'affaires, car la relocalisation industrielle, la prolongation de la durée de vie des actifs et les normes fédérales d'efficacité des moteurs encouragent les mises à niveau. Le campus d'ABB au Wisconsin, d'une valeur de 100 millions USD, souligne l'engagement des fournisseurs envers la fabrication régionale et des chaînes d'approvisionnement plus courtes. Les avis de la CISA élèvent la cybersécurité au rang de priorité au niveau du conseil d'administration, accélérant les achats d'entraînements dotés d'un démarrage sécurisé et de communications chiffrées. Les modernisations de récupération de chaleur résiduelle dans l'industrie lourde génèrent une demande supplémentaire pour des étages de puissance à haute efficacité.
Marché des Systèmes d'Entraînement Intégrés en EMEA et en LATAM
La trajectoire de l'Europe est encadrée par des réglementations contraignantes sur les moteurs IE4 et des règles d'écoconception visant à réduire la consommation d'électricité des ventilateurs de 31 TWh par an. Siemens a affiché un BPA record de 10,54 EUR (11,3 USD) au quatrième trimestre 2024, mettant en évidence une demande robuste en automatisation. La dynamique de transition vers les énergies renouvelables dans la région stimule les commandes d'entraînements pour convertisseurs HVDC et de systèmes auxiliaires pour l'éolien offshore. Les marchés émergents du Moyen-Orient, d'Afrique et d'Amérique latine adoptent des entraînements intégrés dans les secteurs minier et des infrastructures, passant de déploiements pilotes à des déploiements à grande échelle à mesure que les instruments de financement arrivent à maturité.

Paysage réglementaire
Les systèmes d'entraînement intégrés vendus pour des applications de machinerie et de vitesse variable doivent satisfaire à des cadres de sécurité et de conformité qui se recoupent selon les régions. À l'échelle internationale, la norme IEC 61800-5-1:2022 définit les exigences de sécurité pour les systèmes d'entraînement électrique de puissance à vitesse variable (PDS), couvrant les risques électriques, thermiques, d'incendie et mécaniques, tandis que l'Amérique du Nord utilise la norme UL 61800-5-1 (2e éd.) pour des exigences de sécurité PDS comparables.
En Europe, le règlement (UE) 2023/1230 (règlement Machines) renforce les obligations d'accès au marché pour les machines équipées d'entraînements en exigeant des fabricants qu'ils préparent une documentation technique et réalisent des procédures d'évaluation de la conformité avant de mettre les machines ou les produits associés sur le marché de l'UE. Ces exigences poussent les fournisseurs vers des architectures intégrées mieux documentées et des pratiques normalisées de sécurité dès la conception au niveau des moteurs, des variateurs et des éléments de commande, réduisant les reprises lors de la mise en service et simplifiant la conformité multi-pays.
Analyse de la chaîne de valeur
La chaîne de valeur des systèmes d'entraînement intégrés commence par des matériaux amont tels que les aciers électriques, le cuivre, les aimants et les systèmes de résine, puis se concentre autour des semi-conducteurs de puissance (IGBT et SiC), de l'électronique de commande, des capteurs et des piles logicielles embarquées qui définissent l'intelligence de l'entraînement. Les acteurs intermédiaires assemblent moteurs, variateurs, réducteurs et boîtiers en ensembles intégrés, puis valident les performances et la sécurité par rapport aux normes de systèmes d'entraînement IEC/UL avant expédition via les canaux OEM, les intégrateurs de systèmes et les comptes d'entreprise directs. La mise en service sur site, les correctifs de cybersécurité, la logistique des pièces détachées et les services axés sur la disponibilité (maintenance prédictive et optimisation par jumeau numérique) façonnent de plus en plus la rentabilité sur le cycle de vie.
Les mouvements récents du côté de l'offre traduisent une évolution vers la normalisation, la localisation et une différenciation pilotée par le logiciel. Mitsubishi Electric et Semikron Danfoss ont annoncé le développement conjoint d'un boîtier semi-conducteur de puissance standardisé pour les équipements d'entraînement industriels (juin 2026), visant à simplifier la conception des variateurs et à accélérer le déploiement sur plusieurs marchés finaux. Les partenariats redéfinissent également les couches de capacités, notamment WEG avec SpinDrive pour intégrer des paliers magnétiques actifs destinés aux systèmes moteurs sans huile (avril 2026), et SKF avec Leaderdrive formant une coentreprise en Chine pour des composants de transmission de précision utilisés dans les articulations de robots avancés (juillet 2026), resserrant l'approvisionnement en ensembles de mouvement de haute précision utilisés avec les entraînements intégrés.
Paysage concurrentiel
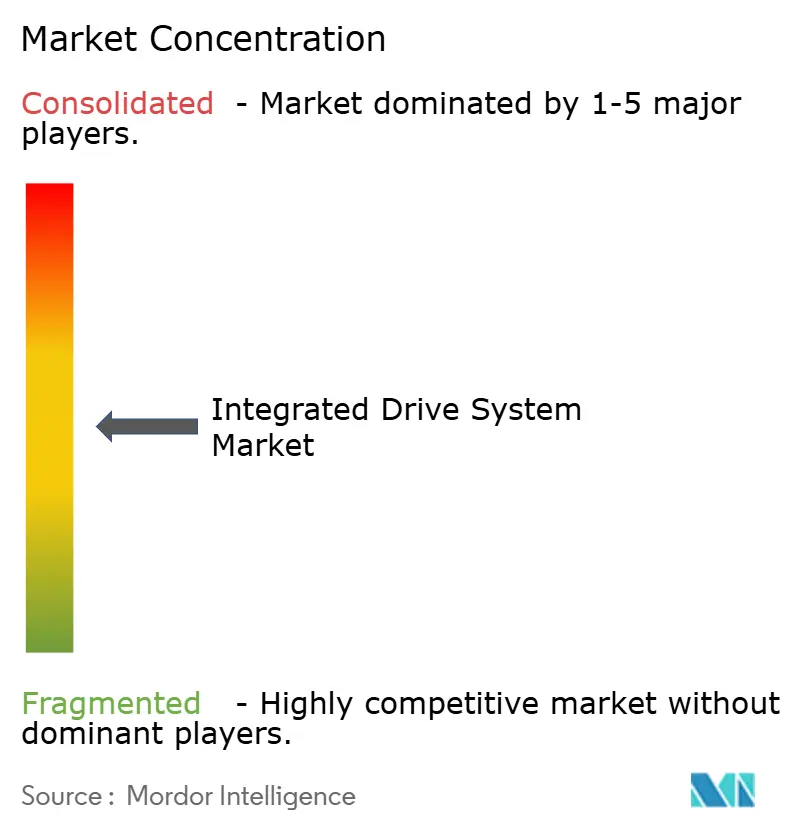
Le marché des systèmes d'entraînement intégrés présente une consolidation modérée. Les principaux fournisseurs disposent de bases installées considérables, mais leur part combinée reste en deçà des seuils d'oligopole à mesure que les entrants régionaux se développent. ABB a élargi sa capacité nationale avec l'usine du Wisconsin tout en acquérant le portefeuille de convertisseurs 40 GW de Gamesa Electric, renforçant sa profondeur dans la conversion des énergies renouvelables. Siemens a racheté l'unité d'entraînements industriels d'ebm-papst, ajoutant des modules alimentés par batteries pour les robots mobiles, un créneau à forte croissance. L'accord de Schneider Electric avec Motivair renforce son savoir-faire en refroidissement liquide pour les applications de centres de données, élargissant les solutions de gestion thermique.
Les fournisseurs chinois exploitent l'échelle du marché intérieur, les incitations étatiques et des prix compétitifs pour éroder la part dans les classes de puissance intermédiaires. Leur montée en puissance pousse les fabricants occidentaux à se différencier par le logiciel, la cybersécurité et les services de domaine. Les dépôts de propriété intellectuelle autour des réseaux d'aimants et des canaux de refroidissement illustrent l'innovation continue dans l'électromécanique de base.
La robustesse en matière de cybersécurité est un nouveau champ de bataille. Les fournisseurs intègrent la conformité IEC 62443 et la détection d'anomalies en temps réel dans le micrologiciel pour rassurer les acheteurs réfractaires au risque. Les modèles de service évoluent vers des contrats basés sur les résultats où les fournisseurs garantissent la disponibilité ou les économies d'énergie, orientant la concurrence vers ceux qui disposent de capacités d'analyse de données et d'équipes terrain mondiales. Des opportunités d'espaces blancs persistent dans les systèmes pharmaceutiques validés et les entraînements étanches de qualité alimentaire, des segments aux barrières réglementaires élevées que les acteurs de niche peuvent exploiter.
Leaders du secteur des systèmes d'entraînement intégrés
-
ABB Ltd.
-
Schneider Electric SE
-
Siemens AG
-
Rockwell Automation, Inc.
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Entraînement Intégrés
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Bosch Rexroth AG
- Emerson Electric Co.
- Yaskawa Electric Corp.
- SEW-Eurodrive GmbH and Co KG
- Danfoss Group
- Fuji Electric Co. Ltd.
- Nidec Corp.
- WEG Industria e Comercio
- Parker Hannifin Corp.
- Lenze SE
- Nord Drivesystems
- Hitachi Ltd.
- Bonfiglioli Riduttori SpA
- Kollmorgen Corp.
Lire l’analyse des entreprises de système d'entraînement intégré

Opportunités de marché et perspectives d'avenir
Un espace blanc s'élargit là où les acheteurs veulent une conformité intégrée, une connectivité durcie contre la cybercriminalité et des résultats mesurables en matière d'énergie et de disponibilité, plutôt que des composants de moteur ou d'entraînement autonomes. Le règlement Machines (UE) 2023/1230, associé à l'utilisation continue des normes de sécurité des systèmes d'entraînement de puissance IEC/UL, accroît la valeur des ensembles documentés et préintégrés qui réduisent l'effort d'ingénierie pour la certification des machines et les essais de réception d'usine. Les lacunes d'interopérabilité dans les usines multi-fournisseurs créent également de la place pour des solutions qui normalisent les modèles de données et simplifient l'intégration de la périphérie au cloud, ce qui s'aligne sur l'évolution du marché vers les services de maintenance prédictive et l'optimisation par jumeau numérique.
Des opportunités s'ouvrent également dans les applications à forte électrification qui nécessitent une électronique de puissance à plus haute efficacité et une gestion thermique plus stricte. Siemens Mobility et Mitsubishi Electric Europe ont signé un accord à long terme pour développer des modules de puissance à base de SiC destinés à des systèmes de traction ferroviaire économes en énergie (juin 2026), renforçant la demande de technologie de variateur à haute efficacité et la collaboration entre fournisseurs sur toute la chaîne semi-conducteurs-entraînement. Alors que les grands fournisseurs élargissent leurs portefeuilles par des acquisitions et des ajouts de capacités (par exemple, Siemens intégrant la technologie d'entraînement industriel d'ebm-papst, et Schneider Electric renforçant son savoir-faire thermique avec Motivair), les offres d'entraînement intégrées peuvent être associées à des contrats de refroidissement, de diagnostic et de services sur le cycle de vie adaptés aux modèles d'approvisionnement basés sur les résultats.
Recent Industry Developments in Marché des Systèmes d'Entraînement Intégrés
- Juin 2026 : Siemens Mobility et Mitsubishi Electric Europe ont signé un accord à long terme pour développer des modules de puissance au carbure de silicium (SiC) destinés à des systèmes de traction ferroviaire économes en énergie. Cette collaboration approfondit la chaîne d'approvisionnement semi-conducteurs-entraînement pour des plateformes de variateurs à haute efficacité, une capacité qui influence également les architectures d'entraînement industriel lourd et à moyenne tension où la densité de puissance et les pertes sont critiques.
- Février 2026 : Siemens a finalisé l'acquisition de l'activité technologie d'entraînement industriel d'ebm-papst. Cette opération ajoute des modules d'entraînement intelligents et compacts au portefeuille d'automatisation de Siemens, soutenant des ensembles mécatroniques intégrés pour l'intralogistique et la robotique mobile, où l'espace, la rapidité de mise en service et la facilité d'entretien orientent les décisions d'achat.
- Décembre 2024 : ABB a accepté d'acquérir l'activité d'électronique de puissance de Gamesa Electric, ajoutant une large base installée de technologie de convertisseurs. Cette opération élargit la profondeur d'ABB en conversion d'énergie et renforce sa capacité à fournir des solutions intégrées d'entraînement et de conversion pour les applications d'énergie renouvelable et industrielles connectées au réseau.


Marché des Systèmes d'Entraînement Intégrés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des systèmes d'entraînement intégrés couvre les solutions de moteurs et d'entraînements intégrés où les composants de mouvement clés sont conçus et livrés sous forme d'un système coordonné unique, ainsi que les logiciels et services d'accompagnement qui permettent la configuration, la surveillance et la maintenance chez les utilisateurs finaux industriels.
Exclusions du périmètre : nous excluons les moteurs autonomes, les variateurs de fréquence autonomes et les logiciels d'usine non liés directement à une vente ou un contrat de système d'entraînement intégré.
Aperçu de la segmentation
-
Par composant
- Matériel
- Logiciel
- Services
-
Par technologie d'entraînement
- Entraînements intégrés CA
- Entraînements intégrés CC
- Entraînements intégrés servo / de mouvement
- Entraînements intégrés à fréquence variable
-
Par puissance nominale
- < 1 kW
- 1 – 10 kW
- 10 – 100 kW
- > 100 kW
-
Par industrie utilisatrice finale
- Automobile
- Pétrole et gaz
- Alimentation et boissons
- Mines et métaux
- Pharmaceutique
- Chimique
- Eau et eaux usées
- Autres (pâte à papier et papier, textiles, etc.)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Océanie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir un périmètre clair et construire le contexte macro de la demande pour les systèmes d'entraînement intégrés dans les principaux secteurs. Nous nous sommes référés à des sources publiques telles que l'US Energy Information Administration pour les signaux énergétiques industriels, la Banque mondiale pour les indicateurs de production manufacturière, et UN Comtrade pour l'orientation des importations et exportations des équipements électromécaniques concernés par région.
Pour maintenir le modèle ancré dans l'adoption réelle de l'automatisation, nous avons également utilisé des normes et références sectorielles telles que la Commission électrotechnique internationale pour le contexte normatif associé et l'International Society of Automation pour les thématiques pratiques d'automatisation industrielle. Des bases de données de brevets ont été examinées pour comprendre où se situe l'activité des architectures d'entraînement intégrées, ce qui a permis de valider le rythme d'adoption des fonctionnalités évoqué lors des entretiens. Ces sources publiques ont été complétées par des rapports annuels d'entreprises, des présentations aux investisseurs, des sites web d'associations et une presse économique fiable, et nous avons également utilisé un abonnement payant axé sur les finances et l'actualité des entreprises pour recouper l'orientation des revenus et le calendrier des événements. Les sources citées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation de ce qui est vendu comme un véritable système d'entraînement intégré (y compris les logiciels et services groupés) et sur la manière dont l'adoption diffère selon le secteur d'utilisation finale et la puissance nominale. Nous avons échangé avec un mélange de fabricants, de distributeurs, d'intégrateurs de systèmes et d'utilisateurs finaux industriels dans les régions APAC, EMEA et Amériques afin de pouvoir vérifier et ajuster des hypothèses telles que les fourchettes de prix, les taux d'attachement des services et les cycles de remplacement typiques pour correspondre à ce que les acheteurs ont rapporté.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Dirigeants (CXO) : 15 % | APAC : 46 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 58 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable à partir de l'activité manufacturière et de l'intensité d'automatisation, puis met en correspondance ce bassin avec la pénétration des entraînements intégrés par secteur d'utilisation finale. Une fois cette structure en place, nous avons appliqué des vérifications ascendantes sélectives pour maintenir des totaux réalistes, notamment une logique de prix moyen de vente x volume échantillonnée par tranches de puissance nominale, des vérifications des canaux de distributeurs et d'intégrateurs, ainsi que des contrôles de cohérence par rapport à l'orientation des revenus des fournisseurs lorsque les informations étaient disponibles.
Les principaux intrants utilisés dans le modèle comprenaient les tendances de la production industrielle, l'activité de mise à niveau en efficacité énergétique, le cycle de remplacement du parc installé de systèmes d'entraînement et de moteurs, les taux d'attachement de services typiques, et les évolutions de mix entre les entraînements intégrés CA, CC et servo ou de mouvement. Pour les prévisions, une analyse de scénarios a été utilisée autour des cycles d'investissement en automatisation et de la sensibilité au coût de l'énergie, puis la courbe prospective a été ajustée à l'aide d'un consensus d'experts sur le calendrier d'adoption par secteur. Lorsque les données ascendantes étaient fragmentaires, les lacunes ont été traitées par des fourchettes prudentes, resserrées après des appels de suivi et des vérifications croisées avec les indicateurs commerciaux et de production.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin qu'un seul ensemble de données ne détermine pas silencieusement le résultat. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation de la production industrielle, les mouvements commerciaux pour les groupes d'équipements concernés, et le rythme observé des projets d'automatisation évoqués lors des entretiens, puis tout écart marqué est examiné avant validation finale.
Un second examen par un analyste est réalisé pour tester les hypothèses, les unités et la logique de conversion, et un nouveau contact est déclenché lorsque la tarification, le regroupement des services ou le mix technologique semble incohérent d'une région à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements majeurs de politique, d'énergie ou de chaîne d'approvisionnement affectent sensiblement la demande. Avant la livraison finale, nous effectuons une dernière passe pour intégrer les mises à jour publiques les plus récentes afin que la vision du marché reflète les informations les plus récentes.
Taille du marché des systèmes d'entraînement intégrés selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les systèmes d'entraînement intégrés peuvent sembler très éloignées les unes des autres car le périmètre n'est pas toujours traité de la même manière selon les études, même lorsque la même expression est utilisée. Les différences proviennent généralement de ce qui est considéré comme un système intégré, de la manière dont les revenus logiciels et de services sont traités, et de l'année et du calendrier de conversion des devises appliqués.
L'orientation de la production industrielle, les vérifications du mix de puissance nominale et les taux d'attachement de services validés par entretiens sont utilisés comme éléments de preuve pour maintenir l'estimation de Mordor Intelligence alignée sur les expéditions et contrats de systèmes d'entraînement intégrés, plutôt que sur des entraînements autonomes ou des logiciels d'automatisation généraux. D'autres chiffres peuvent également évoluer s'ils utilisent un scénario d'adoption plus agressif, appliquent une montée en puissance plus rapide du prix moyen de vente, ou actualisent moins souvent leurs hypothèses lorsque les prix des composants évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 48,17 milliards USD (2026) | |
| Éditeur sectoriel A | 40,70 milliards USD (2025) | Souvent ancré sur une année de base différente et peut appliquer des catégories d'offre plus larges, ce qui rend plus difficile la distinction entre les ensembles d'entraînement intégrés et les dépenses en moteurs autonomes, variateurs et logiciels d'automatisation généraux. |
| Éditeur de recherche B | 40,20 milliards USD (2024) | Généralement rapporté pour une année antérieure et peut utiliser des regroupements de composants de haut niveau, de sorte que le traitement des revenus de services et la répartition intégré versus non intégré peuvent être moins explicites, et le calendrier de conversion en USD peut modifier les totaux. |
Le tableau indique que l'écart s'explique principalement par le traitement du périmètre et le choix de l'année, et non par un changement brutal unique de la demande. Avec un périmètre maintenu cohérent et des vérifications liées à la production, au commerce et aux signaux d'adoption, la vision finale reste transparente et reproductible pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des systèmes d'entraînement intégrés ?
Le marché s'établit à 48,17 milliards USD en 2026 et devrait atteindre 66,82 milliards USD d'ici 2031, affichant un TCAC de 6,76 %.
Quelle catégorie de composants connaît la croissance la plus rapide ?
Les services, notamment les offres de maintenance prédictive et de jumeaux numériques, affichent le TCAC le plus rapide de 8,55 % jusqu'en 2031, les fabricants recherchant des garanties de disponibilité.
Pourquoi l'Asie-Pacifique est-elle le plus grand marché régional ?
Les objectifs de densité robotique de la Chine, les programmes nationaux d'entraînements CNC de la Corée du Sud et les investissements dans les semi-conducteurs du Japon stimulent collectivement une part de 40,62 % et le TCAC le plus rapide de 8,62 % dans la région.
Comment les entraînements intégrés soutiennent-ils les véhicules électriques ?
Les essieux électriques intégrés fusionnent moteurs, onduleurs et trains d'engrenages pour économiser l'espace, réduire le poids et permettre une extension de l'autonomie de 15 à 20 % grâce à la logique de freinage régénératif, renforçant l'efficacité du groupe motopropulseur des véhicules électriques.
Quels sont les principaux freins à l'adoption ?
Les dépenses d'investissement élevées, les problèmes d'interopérabilité, les risques en matière de cybersécurité et la pénurie de talents en mise en service réduisent collectivement le TCAC prévisionnel d'environ 2,3 points de pourcentage.
Dernière mise à jour de la page le:



