
Taille et part du marché des intégrateurs de systèmes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
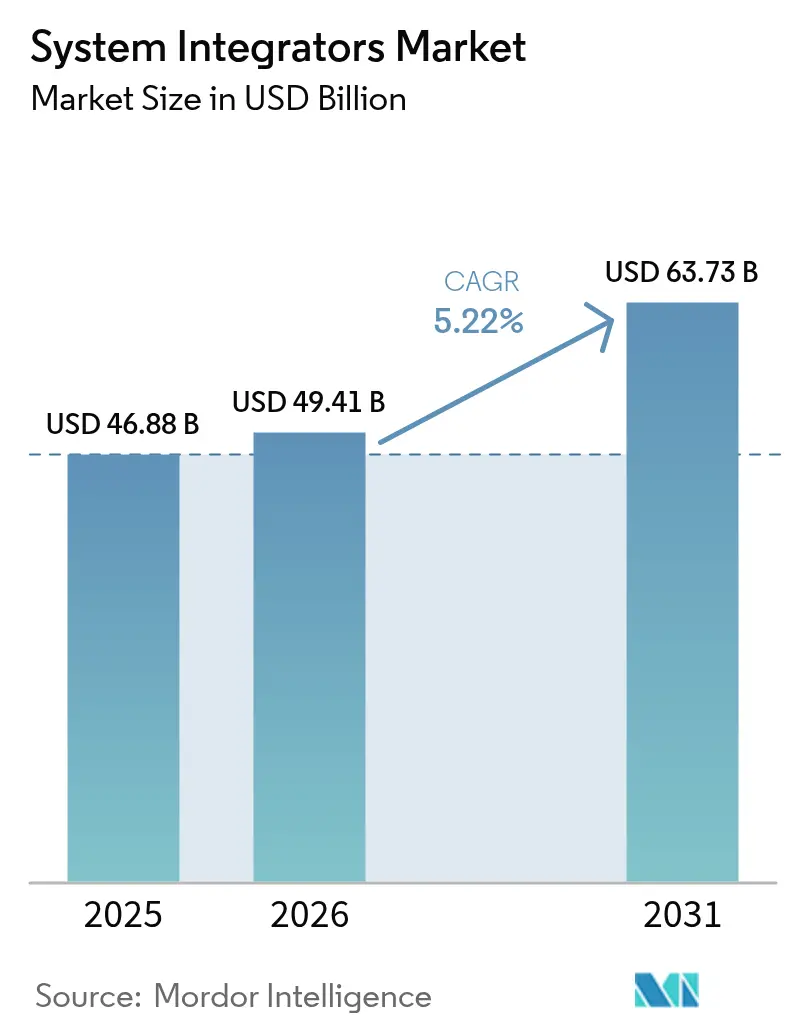
| Taille du Marché (2026) | 49.41 Milliards de dollars |
| Taille du Marché (2031) | 63.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intégrateurs de systèmes par Mordor Intelligence
La taille du marché des intégrateurs de systèmes était évaluée à 46,88 milliards USD en 2025 et devrait croître de 49,41 milliards USD en 2026 pour atteindre 63,73 milliards USD d'ici 2031, à un TCAC de 5,22 % au cours de la période de prévision (2026-2031). La demande se renforce à mesure que les entreprises suppriment les silos entre les actifs de technologie opérationnelle et les applications de technologie de l'information, offrant aux responsables d'usine une vue unifiée des indicateurs de performance, d'énergie et de sécurité. Les projets clés en main dominent les achats car les compétences internes en automatisation sont rares et vieillissantes, de sorte que les propriétaires d'actifs externalisent l'intégration des automates programmables industriels, des systèmes de contrôle distribués, des couches de contrôle de supervision et d'acquisition de données, des systèmes d'exécution de la fabrication et des passerelles Internet industriel des objets. Les prestataires de services remportent également des contrats de services gérés à long terme qui lient les honoraires à la disponibilité, au rendement de production et à la posture de cybersécurité. L'intensité concurrentielle augmente car les grands fournisseurs d'automatisation, les cabinets de conseil et les bureaux d'ingénierie de niche cherchent tous à générer des revenus de services numériques, et chacun s'étend géographiquement pour capter les programmes en développement dans les énergies renouvelables, les infrastructures de villes intelligentes et les usines de fabrication de batteries.
Principaux enseignements du rapport
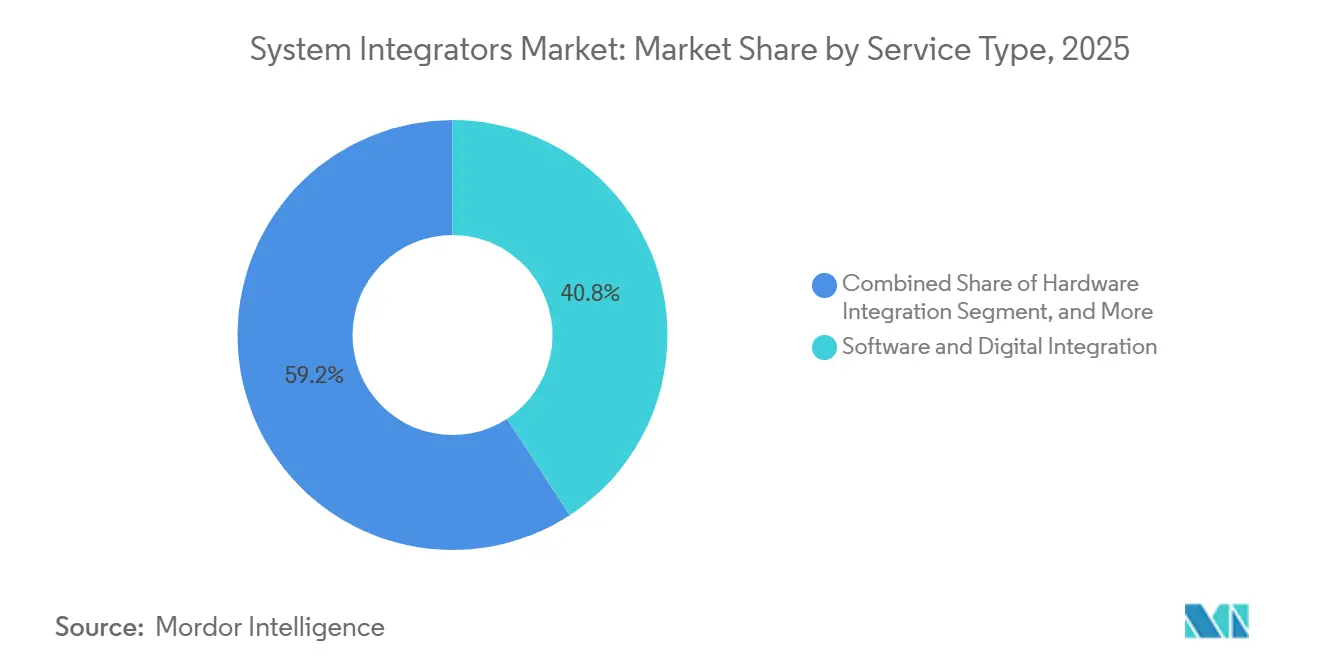
- Par type de service, l'intégration logicielle et numérique détenait 40,83 % de la part de marché des intégrateurs de systèmes en 2025, tandis que l'intégration matérielle devrait afficher un TCAC de 5,27 % jusqu'en 2031.
- Par technologie, le contrôle de processus intégré représentait 36,71 % de la taille du marché des intégrateurs de systèmes en 2025 ; l'Internet industriel des objets et les plateformes de périphérie devraient progresser à un TCAC de 5,31 % sur 2026-2031.
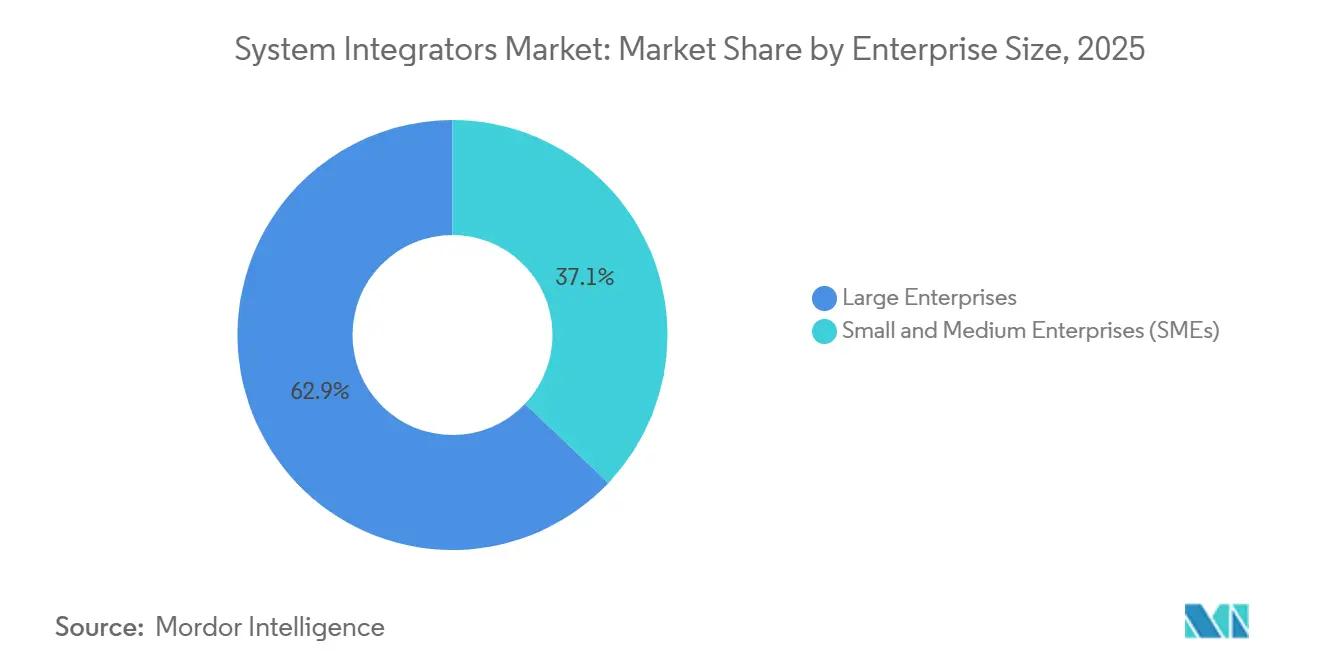
- Par taille d'entreprise, les grandes entreprises ont capté 62,92 % des dépenses en 2025, mais les petites et moyennes entreprises devraient croître à un TCAC de 5,34 % à mesure que les solutions de contrôle de supervision et d'acquisition de données hébergées dans le cloud abaissent les barrières à l'entrée.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 19,47 % de la demande en 2025, mais la santé et les sciences de la vie devraient se développer à un TCAC de 5,39 % car les mandats de sérialisation et d'enregistrement électronique des lots nécessitent une intégration validée.
- Par géographie, l'Asie-Pacifique était en tête avec 33,53 % des revenus en 2025, tandis que le Moyen-Orient devrait enregistrer un TCAC de 5,24 % jusqu'en 2031, les fonds souverains finançant des projets de fabrication intelligente.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de projets clés en main de convergence technologie opérationnelle-technologie de l'information | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Accélération de la numérisation des actifs d'énergie renouvelable | +0.9% | Mondial, mené par l'Europe, l'Asie-Pacifique, le Moyen-Orient | Long terme (≥ 4 ans) |
| Cas d'usage de l'informatique de périphérie activée par la 5G | +0.8% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Pression réglementaire pour la modernisation cybersécurisée des systèmes de contrôle de supervision et d'acquisition de données | +0.7% | Amérique du Nord et Europe, en expansion vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption croissante de l'automatisation modulaire | +0.6% | Mondial, avec une traction précoce en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie de compétences en automatisation sur le terrain | +0.5% | Mondial, aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de projets clés en main de convergence technologie opérationnelle-technologie de l'information
Les entreprises souhaitent un partenaire unique et responsable capable d'assembler des automates programmables industriels, des historiens, des systèmes d'exécution de la fabrication et des logiciels de planification des ressources d'entreprise dans une architecture unifiée. En 2025, Siemens a livré plus de 1 200 projets de ce type, dont 68 % comportaient des jumeaux numériques basés sur le cloud permettant aux opérateurs de simuler les changements de processus avant la mise en service.[1]Siemens AG, "Rapport annuel 2025," siemens.com OMRON et Accenture ont formé une alliance stratégique visant 300 millions USD de revenus annuels d'ici 2027, soulignant comment les fournisseurs de matériel s'associent aux intégrateurs informatiques pour mutualiser leur expertise. La conformité aux modèles de données ISA-95 et aux contrôles de sécurité IEC 62443 accélère l'adoption car les interfaces standardisées réduisent la dépendance aux fournisseurs. À mesure que le marché des intégrateurs de systèmes évolue, la portée clés en main devient le modèle contractuel par défaut, permettant aux propriétaires d'actifs de transférer le risque d'achèvement de projet à des spécialistes. Les intégrateurs qui maîtrisent les architectures de référence et les exigences de certification gagnent en pouvoir de fixation des prix et entretiennent des relations pluriannuelles plus solides.
Accélération de la numérisation des actifs d'énergie renouvelable
Les parcs éoliens, les centrales solaires et les installations de stockage par batteries installent des couches de contrôle de supervision et d'acquisition de données et de surveillance de l'état pour maximiser le rendement énergétique et prolonger la durée de vie des composants. Naturgy a réduit ses coûts d'exploitation et de maintenance de 18 % après le déploiement d'une plateforme de supervision unifiée sur l'ensemble de son portefeuille d'énergies renouvelables européen en 2025. L'Agence internationale de l'énergie prévoit que les ajouts annuels mondiaux de capacité renouvelable dépasseront 500 gigawatts jusqu'en 2030, obligeant les intégrateurs à harmoniser les données provenant des turbines, des onduleurs et des algorithmes d'équilibrage du réseau.[2]Agence internationale de l'énergie, "Énergies renouvelables 2025," iea.org Les passerelles de périphérie hébergent désormais des modèles d'apprentissage automatique qui réduisent de manière autonome la production lors d'événements de congestion du réseau, préservant les revenus tout en stabilisant la fréquence. L'opportunité pour le marché des intégrateurs de systèmes repose donc sur l'offre de solutions cybersécurisées et basées sur des normes qui satisfont les services publics, les garanties des équipementiers et les exigences de reporting réglementaire. Les politiques régionales qui récompensent une haute disponibilité et la participation aux services réseau amplifient davantage les pipelines de projets.
Cas d'usage de l'informatique de périphérie activée par la 5G
Les réseaux 5G privés offrent une latence inférieure à 10 millisecondes, permettant le contrôle qualité en boucle fermée, les robots mobiles autonomes et la maintenance en réalité augmentée, auparavant entravés par la gigue Wi-Fi. Le lancement en 2025 par Rockwell Automation de FactoryTalk Hub regroupe des radios 5G, des analyses de périphérie et une traduction de protocoles industriels sur une seule plateforme. Ericsson a révélé que 42 % de ses contrats de réseaux privés en 2025 ont été conclus dans les secteurs de la fabrication et de la logistique, les intégrateurs de systèmes agissant comme principal canal pour l'octroi de licences de spectre, la conception de réseaux et l'intégration de contrôleurs. Le traitement local réduit considérablement les frais de sortie vers le cloud car les données de séries temporelles sont distillées sur site et seules les anomalies remontent en amont, un avantage économique qui résonne auprès des directeurs financiers. Pour le marché des intégrateurs de systèmes, la compétence en 5G devient rapidement un critère qui différencie les soumissionnaires dans les secteurs discrets à haute vitesse tels que le conditionnement de semi-conducteurs et les lignes d'embouteillage de biens de consommation.
Pression réglementaire pour la modernisation cybersécurisée des systèmes de contrôle de supervision et d'acquisition de données
Les régulateurs des infrastructures critiques imposent désormais des zones IEC 62443, une authentification multifacteur et une surveillance des menaces en temps réel sur les réseaux de supervision hérités. L'Agence américaine de cybersécurité et de sécurité des infrastructures a émis des directives contraignantes en 2025 exigeant que les opérateurs de pipelines achèvent leurs modernisations d'ici 2027. L'acquisition par ABB de Messung Group en Inde pour 150 millions USD visait à approfondir la capacité d'intégration cybersécurisée pour les clients de production d'énergie confrontés à des mandats similaires. La directive NIS2 européenne impose le signalement des incidents dans les 24 heures, incitant les services publics à déployer des plateformes de gestion des informations et des événements de sécurité qui ingèrent les alertes des automates programmables industriels et des systèmes de sécurité. Les intégrateurs maîtrisant à la fois la sécurité fonctionnelle et la cybersécurité obtiennent un statut de fournisseur préférentiel, permettant au marché des intégrateurs de systèmes de capter des prix premium sur les travaux de renforcement des installations existantes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Risque élevé de dérive de la portée du projet | −0.6% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Retards d'approvisionnement en biens d'équipement | −0.5% | Mondial, délais prolongés dans les chaînes d'approvisionnement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Écosystème de fournisseurs fragmenté | −0.4% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2-4 ans) |
| Exposition critique à la responsabilité dans les installations à sécurité critique | −0.3% | Amérique du Nord et Europe, surveillance stricte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque élevé de dérive de la portée du projet
Les actifs hérités non documentés, les exigences de cybersécurité en phase tardive et les listes de contrôle réglementaires en évolution gonflent fréquemment la portée de l'intégration. Une enquête McKinsey de 2025 a révélé que 47 % des projets d'automatisation ont dépassé leur budget de plus de 20 % en raison de tels dépassements. Le dépassement nuit à la rentabilité des intégrateurs qui opèrent avec de faibles marges de service et érode la confiance des clients lorsque les délais glissent. Pour atténuer l'impact sur le marché des intégrateurs de systèmes, les entreprises mènent désormais des phases de découverte payantes comprenant la numérisation laser, la cartographie de la topologie réseau et la validation par jumeau numérique pour verrouiller les exigences avant les engagements de coûts. Les contrats à prix fixe avec une gouvernance stricte des ordres de modification sont également courants, transférant une partie du risque de variance aux propriétaires d'actifs. Bien que ces mesures tempèrent la volatilité financière, elles peuvent prolonger les cycles de vente car les deux parties négocient des responsabilités granulaires.
Retards d'approvisionnement en biens d'équipement
Les délais de livraison des automates programmables industriels, des variateurs de fréquence et des commutateurs industriels ont dépassé 40 semaines en 2025 en raison des goulots d'étranglement dans les semi-conducteurs et des frictions commerciales géopolitiques. Schneider Electric a noté que 23 % de ses projets d'intégration ont glissé en moyenne de 14 semaines en raison de pénuries de composants.[3]Schneider Electric, "Rapport annuel 2025," se.com Les retards de projet immobilisent les équipes de main-d'œuvre, prolongent les blocages de fonds de roulement et compriment les marges des intégrateurs, réduisant ainsi l'élan du marché des intégrateurs de systèmes. Les contre-mesures comprennent l'achat anticipé d'articles à long délai, la conception d'armoires modulaires pouvant accepter des pièces de fournisseurs alternatifs et l'adoption du contrôle défini par logiciel, où la logique s'exécute sur des ordinateurs commerciaux standard. Bien que ces tactiques allègent la pression sur la planification, elles augmentent les coûts de stockage des stocks et introduisent de nouveaux défis de certification pour la conformité à l'intégrité de sécurité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'intégration matérielle progresse à mesure que les projets en développement s'accélèrentL'intégration matérielle devrait afficher un TCAC de 5,27 % entre 2026 et 2031, inversant le leadership de 2025 de l'intégration logicielle et numérique qui détenait une tranche de revenus de 40,83 % du marché des intégrateurs de systèmes. Ce renversement reflète une vague de centrales d'énergie renouvelable en développement, d'expansions pétrochimiques au Moyen-Orient et de gigafactories de cellules de batteries, qui nécessitent toutes des armoires de contrôle physiques, une instrumentation de terrain, des tableaux de distribution d'énergie et des dorsales de réseau industriel renforcées avant que toute couche logicielle puisse fonctionner. Les intégrateurs fidélisent leurs clients en expédiant des panneaux testés en usine qui arrivent sur site précâblés, réduisant le temps de mise en service et minimisant les reprises. Le conseil et la formation restent une source de revenus stable car les compétences sur le terrain sont rares ; les intégrateurs regroupent donc des modules de développement des compétences et des correctifs de cybersécurité continus dans des contrats de services gérés qui garantissent la disponibilité. Le support après-vente et la maintenance sont riches en marges car les accords de niveau de service basés sur la performance lient la rémunération aux temps d'arrêt évités, créant un alignement entre les incitations des intégrateurs et les objectifs de production des clients.
Un glissement vers l'automatisation modulaire façonne également ce segment. Les systèmes de skid configurables par le web d'Emerson, capables d'être expédiés en 12 semaines, illustrent comment la standardisation stimule la vélocité. Les clients des sciences de la vie apprécient les changements rapides pour les bioréacteurs à usage unique, tandis que les entreprises agroalimentaires apprécient les skids évolutifs qui peuvent être mis en veille hors saison sans immobiliser du capital. À mesure que ces tendances se propagent, le marché des intégrateurs de systèmes verra les équipes d'intégration matérielle collaborer davantage avec les ingénieurs logiciels pour livrer des packages convergés, garantissant que le flux de travail linéaire de l'installation physique à la mise en service virtuelle se raccourcit en un chemin critique plus court. Les outils qui génèrent automatiquement des schémas électriques à partir de diagrammes de procédé et d'instrumentation compriment davantage les heures d'ingénierie, libérant des ressources pour des services d'optimisation à plus forte marge.


Par technologie :
l'Internet industriel des objets et les plateformes de périphérie captent les budgets de maintenance prédictiveLe contrôle de processus intégré - automates programmables industriels, systèmes de contrôle distribués et contrôle de supervision et d'acquisition de données - représentait 36,71 % de la part de marché des intégrateurs de systèmes en 2025, mais approche de la maturité à mesure que les usines existantes tirent le maximum de leur matériel existant. En revanche, l'Internet industriel des objets et les plateformes de périphérie se développeront à un TCAC de 5,31 % jusqu'en 2031, portés par la demande des parties prenantes d'une inférence en temps réel inférieure à la seconde pour la détection d'anomalies et la prédiction de la qualité. Les nœuds de périphérie réduisent la latence, abaissent les coûts de sortie vers le cloud et répondent aux règles de souveraineté des données qui interdisent à la télémétrie sensible de franchir les frontières. L'adoption des systèmes d'exécution de la fabrication prend de l'élan dans les industries discrètes, notamment l'automobile et l'aérospatiale, où la généalogie sérialisée et la conformité aux normes ISO nécessitent une orchestration granulaire de chaque ordre de travail. L'intégration de la robotique et de la vision artificielle déborde des ateliers de peinture automobile vers les entrepôts de commerce électronique, où les robots mobiles autonomes et les systèmes de prélèvement guidés par vision assurent une exécution 24h/24 et 7j/7.
Les solutions de cybersécurité sont désormais incontournables grâce aux mandats IEC 62443. Yokogawa a révélé que 89 % de ses contrats de 2025 incluaient des évaluations de sécurité dédiées, contre 34 % deux ans plus tôt, confirmant que la sécurité n'est plus un complément mais un élément de portée par défaut. À mesure que l'étendue technologique s'élargit, le marché des intégrateurs de systèmes a besoin d'équipes multidisciplinaires qui comprennent le contrôle déterministe en temps réel, les microservices basés sur Kubernetes et les architectures réseau à confiance zéro. Les fournisseurs qui créent des conceptions de référence pour les chemins de données du capteur au cloud, avec un chiffrement et une gestion des identités prévalidés, accélèrent le déploiement et réduisent les frictions de certification, captant ainsi une plus grande part de portefeuille.
Par taille d'entreprise :
les petites et moyennes entreprises adoptent le contrôle de supervision et d'acquisition de données hébergé dans le cloud et les modèles de paiement par abonnementLes petites et moyennes entreprises devraient enregistrer un TCAC de 5,34 % jusqu'en 2031, dépassant les grandes entreprises qui contrôlaient 62,92 % des dépenses de 2025 mais croissent plus modestement. La démocratisation de l'automatisation découle des plateformes de contrôle de supervision et d'acquisition de données natives du cloud qui convertissent de lourdes dépenses en capital en charges d'exploitation mensuelles. Les offres d'abonnement comprennent le matériel, les logiciels, la main-d'œuvre d'intégration et le support d'assistance 24h/24 et 7j/7, permettant aux petites et moyennes entreprises d'aligner les dépenses d'automatisation sur le rythme de production. Les intégrateurs élaborent des modèles spécifiques à l'industrie - recettes de brassage artisanal, traçabilité du cannabis, ou tableaux de bord énergétiques pour le stockage réfrigéré - qui réduisent les heures d'ingénierie et accélèrent la mise en service pour les entreprises sans spécialistes internes.
Les grandes entreprises dominent toujours en valeur absolue car les intégrations dans l'industrie de process, notamment le pétrole et le gaz ou les produits pharmaceutiques, nécessitent des programmes pluriannuels, des couches d'intégrité de sécurité et des tests d'acceptation en usine exhaustifs. Pourtant, même ces géants expérimentent des modèles d'abonnement lors du pilotage de nouvelles lignes en développement, permettant une évaluation parallèle de plusieurs technologies avant de les standardiser sur l'ensemble de leurs empreintes mondiales. La pénurie de talents pèse sur les deux groupes : les petites et moyennes entreprises externalisent entièrement, tandis que les grandes entreprises conservent une équipe centrale mais s'appuient sur les intégrateurs pour la capacité de pointe et les opérations de cybersécurité. Pour le marché des intégrateurs de systèmes, des catalogues de services à plusieurs niveaux qui correspondent à l'accessibilité des petites et moyennes entreprises avec la rigueur des grandes entreprises maximisent les opportunités adressables et créent des voies de mise à niveau à mesure que la maturité des clients augmente.
Par secteur d'utilisation final :
la santé et les sciences de la vie mènent la croissance sous l'intensité réglementaireLa santé et les sciences de la vie s'accéléreront à un TCAC de 5,39 % jusqu'en 2031, le plus rapide parmi les secteurs verticaux, car les régulateurs exigent des enregistrements électroniques de lots, des processus de nettoyage validés et des lignes de fabrication continue qui intègrent la spectroscopie en temps réel, la surveillance environnementale et la planification des ressources d'entreprise dans une seule chaîne de provenance. Les mandats de sérialisation en vertu de la loi américaine sur la sécurité de la chaîne d'approvisionnement en médicaments et des règles européennes comparables étendent la traçabilité jusqu'au niveau de la dose unitaire, obligeant les usines pharmaceutiques à moderniser les encodeurs, les scanners et les courtiers de données qui alimentent les tableaux de bord de conformité. Les intégrateurs de systèmes versés dans la validation des bonnes pratiques de fabrication commandent des honoraires premium car les erreurs déclenchent de coûteux retards réglementaires.
Le pétrole et le gaz, avec une part de revenus de 19,47 % en 2025, continue de moderniser les actifs de supervision hérités mais avance prudemment sur les engagements en développement au milieu des débats sur la transition énergétique. Les constructeurs automobiles pivotent vers les plateformes de véhicules électriques, entraînant une intégration extensive de la robotique et des lignes d'assemblage de modules de batteries. Les programmes aérospatial et de défense imposent des réseaux isolés, le chiffrement matériel et des audits qualité AS9100, augmentant la complexité de l'intégration. Les installations agroalimentaires utilisent des lignes de traçabilité pour se conformer aux lois sur la sécurité alimentaire et permettre une exécution rapide des rappels, tandis que les produits chimiques et pétrochimiques nécessitent des couches de sécurité instrumentées redondantes conformément à la norme IEC 61511 pour éviter les réactions incontrôlées. Parce que chaque secteur vertical présente des points de douleur uniques en matière de conformité et de débit, la spécialisation émerge au sein du marché des intégrateurs de systèmes, les entreprises se taillant des niches basées sur la connaissance du domaine, des modèles de référence certifiés et des chaînes d'approvisionnement préqualifiées.
Analyse géographique
Marché des Intégrateurs de Systèmes en Asie-Pacifique
L'Asie-Pacifique représentait 33,53 % du chiffre d'affaires du marché des intégrateurs de systèmes en 2025, reflétant la vaste base installée de la Chine, les programmes d'incitation liés à la production de l'Inde et le rôle de l'Asie du Sud-Est en tant que pôle de diversification pour les chaînes d'approvisionnement en quête de résilience. Les modernisations continues des usines dans les secteurs de l'électronique, de la pharmacie et des lignes d'assemblage automobile continuent de stimuler des projets qui combinent des mises à niveau matérielles avec des déploiements d'analytique en périphérie de réseau, et les règles nationales de souveraineté des données créent une demande soutenue en ressources d'ingénierie locales. Les intégrateurs qui cultivent des partenariats locaux et des chefs de projet maîtrisant le mandarin ou l'hindi raccourcissent systématiquement les cycles de mise en service, renforçant leur crédibilité auprès des régulateurs provinciaux qui exigent une documentation sur le transfert de technologie. À mesure que les déploiements de réseaux privés 5G s'accélèrent en Corée du Sud, au Japon et à Singapour, la demande de boucles de contrôle à ultra-faible latence élargit le marché adressable des intégrateurs de systèmes dans les secteurs de la fabrication discrète et de la logistique.
Marché des Intégrateurs de Systèmes en Amérique du Nord
L'Amérique du Nord reste un acteur de premier plan, car les initiatives de relocalisation industrielle stimulent la construction de gigafactories de batteries pour véhicules électriques et de fonderies de semi-conducteurs nécessitant une conformité cybersécurité de bout en bout selon les référentiels IEC 62443 et NIST. Les modernisations de sites industriels existants dans les secteurs du pétrole, du gaz et de la chimie représentent un volume de travail supplémentaire, à mesure que les réseaux de contrôle vieillissants migrent vers des architectures définies par logiciel. Les incitations fiscales fédérales récompensant la production économe en énergie ont également débloqué des financements pour des mises à niveau de maintenance prédictive, incitant les intégrateurs à regrouper des passerelles périphériques, des mises à niveau d'historiens de données et des jumeaux numériques dans un périmètre unique. Bien que les budgets d'investissement restent prudents en 2026, les accords-cadres de services pluriannuels offrent aux intégrateurs une visibilité sur leurs revenus, leur permettant de conserver des talents spécialisés disponibles entre les lancements de mégaprojets. Cette dynamique soutient des perspectives stables pour le marché des intégrateurs de systèmes, même en cas de fortes fluctuations des prix des matières premières.
Marché des Intégrateurs de Systèmes en EMEA et en Amérique du Sud
Le Moyen-Orient est la région à la croissance la plus rapide, avec un CAGR projeté de 5,24 % jusqu'en 2031, porté par les allocations du Fonds d'investissement public d'Arabie Saoudite à l'infrastructure de ville intelligente de NEOM et par le programme Operation 300bn des Émirats Arabes Unis pour le secteur manufacturier. Les mandats souverains relatifs aux taux de contenu local obligent les intégrateurs à établir des centres d'ingénierie à Riyad, Abou Dhabi et Mascate, souvent par le biais de coentreprises avec des champions nationaux. Les complexes pétrochimiques en construction à Jubail et Ruwais, ainsi que les centrales solaires et à hydrogène à grande échelle, nécessitent des salles de contrôle intégrées, des systèmes instrumentés de sécurité et des tableaux de bord de performance des actifs en temps réel, élargissant l'empreinte du marché des intégrateurs de systèmes dans les secteurs des procédés industriels et de l'énergie. L'Europe affiche une croissance régulière mais moins soutenue, les règles d'ajustement carbone aux frontières poussant les fabricants à se numériser pour gagner en visibilité énergétique, notamment en Allemagne, en France et dans les pays nordiques. L'Amérique du Sud et l'Afrique restent des marchés plus modestes mais stratégiques, le Brésil, le Nigeria et l'Afrique du Sud orientant leurs projets miniers et agroalimentaires vers des intégrateurs capables de compenser les lacunes infrastructurelles grâce à des modules d'automatisation modulaires et des solutions de télésurveillance.
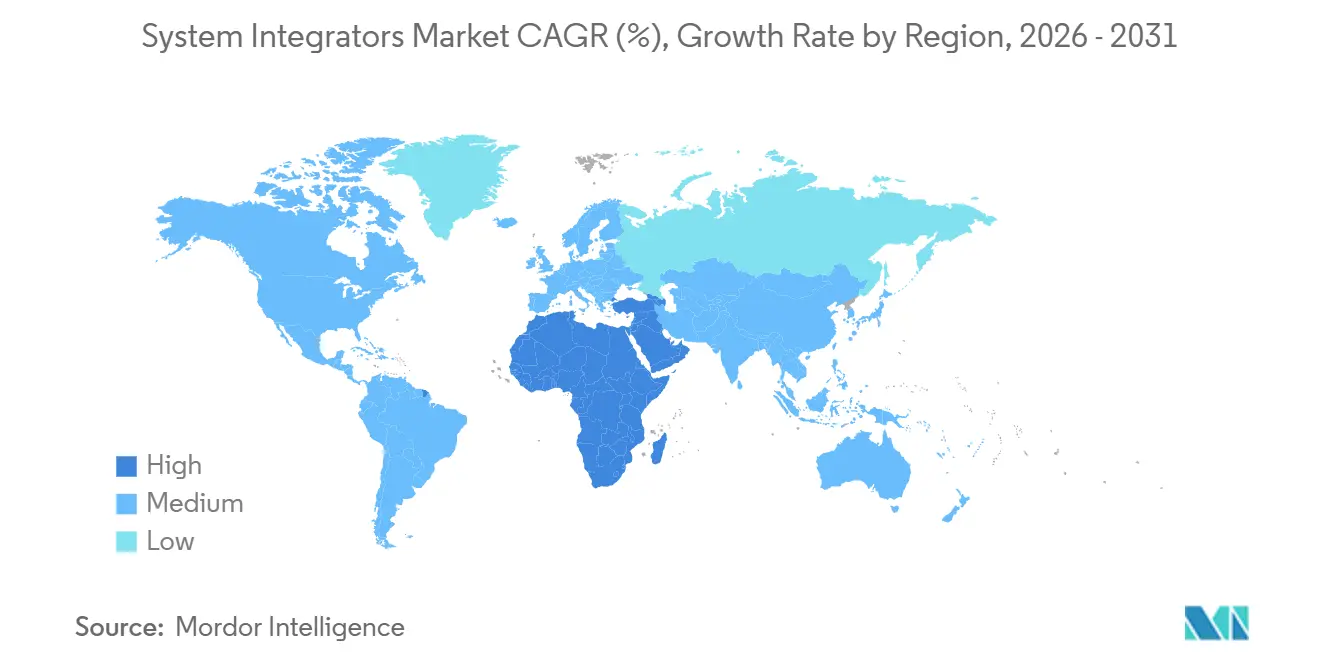

Paysage réglementaire
Les règles de cybersécurité OT et d'infrastructures critiques constituent un moteur de conformité majeur pour les intégrateurs de systèmes, en particulier lorsque les contrôles de sécurité de la norme IEC 62443 sont référencés dans les appels d'offres et que les régulateurs poussent au renforcement des environnements SCADA existants. Aux États-Unis, la Cybersecurity and Infrastructure Security Agency (CISA) a publié en 2025 des directives contraignantes exigeant des opérateurs de pipelines qu'ils achèvent leurs mises à niveau de cybersécurité d'ici 2027, ce qui accroît la demande d'intégrateurs capables de mettre en œuvre la segmentation, les contrôles d'identité et la surveillance continue sans perturber la production.
En Europe, le périmètre réglementaire s'est élargi au-delà de la sécurité OT pour couvrir la gouvernance de l'IA appliquée à l'analytique industrielle et aux jumeaux numériques utilisés dans les opérations. Le cadre de l'EU AI Act et son Digital Omnibus sur les mises à jour de l'IA (adopté par le Parlement européen en juin 2026 et signé par le Conseil de l'Union européenne en juillet 2026) renforcent des calendriers de conformité échelonnés, et le 2 août 2026 reste une date clé pour les obligations de transparence en matière d'IA au titre de l'article 50. Les travaux de normalisation tels que l'ISO 23704-4 (publiée en 2026 pour les systèmes de machines-outils intelligentes à contrôle cyber-physique) et les spécifications sectorielles, y compris les spécifications d'exigences de cybersécurité de la VDMA pour les intégrateurs de systèmes, continuent de façonner les critères de qualification des offres et les exigences documentaires pour les projets industriels de haute complexité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants d'automatisation et de technologie numérique (matériel PLC/DCS/SCADA, réseaux industriels, capteurs et variateurs, calcul en périphérie, et logiciels industriels tels que MES, historiens et analytique), puis se poursuit avec les services de conception et d'ingénierie qui convertissent les exigences du site en architectures de référence. Les intégrateurs de systèmes exécutent la construction et la configuration (fabrication d'armoires, conception réseau, traduction de protocoles et développement d'applications), la validation (FAT/SAT, évaluations de cybersécurité alignées sur l'IEC 62443, et qualifications spécifiques au domaine telles que la validation GMP dans les sciences de la vie), ainsi que la mise en service dans des environnements aussi bien existants que neufs.
En aval, les intégrateurs génèrent de plus en plus des revenus récurrents grâce à des services gérés couvrant les correctifs, la sauvegarde et la récupération, le support des opérations à distance, et des SLA basés sur la performance liés à la disponibilité, au rendement et à la posture de sécurité. La prestation dépend de partenaires spécialisés tels que les hyperscalers et les opérateurs télécoms pour la connectivité 5G privée et la liaison edge-to-cloud, ainsi que des écosystèmes OEM pour la robotique et la vision industrielle. Les délais d'approvisionnement du matériel pour les composants de contrôle et la pénurie d'ingénieurs en automatisation expérimentés restent des goulots d'étranglement majeurs, ce qui pousse à des stratégies d'achat anticipé, à des conceptions d'armoires modulaires permettant des pièces alternatives, et à une livraison logicielle plus standardisée et basée sur des modèles afin de réduire l'intensité de main-d'œuvre sur site.
Paysage concurrentiel
Le marché des intégrateurs de systèmes est modérément fragmenté, les dix plus grands fournisseurs représentant une part considérable des revenus mondiaux, laissant une longue traîne de spécialistes régionaux pour servir des secteurs verticaux culturellement nuancés ou de niche. Les grands fournisseurs d'équipements d'automatisation tels que ABB, Siemens, Rockwell Automation, Schneider Electric, Honeywell, Emerson et Yokogawa continuent d'acquérir des éditeurs de logiciels de niche et des bureaux d'ingénierie spécialisés, créant des guichets uniques couvrant le matériel, les intergiciels, les analyses et les services gérés. Leur envergure leur assure des prix de composants favorables et leur permet de garantir des résultats basés sur la performance, une capacité que les grands clients de l'énergie et des produits pharmaceutiques apprécient lors de la négociation de contrats de partage des risques. Les acteurs du conseil - notamment Accenture et HCLTech - apportent une profondeur en architecture d'entreprise et des centres de livraison mondiaux, se positionnant comme maîtres d'œuvre qui orchestrent des écosystèmes multi-fournisseurs tout en sous-traitant le travail sur le terrain à des bureaux d'ingénierie locaux.
Les spécialistes de l'automatisation des entrepôts constituent un autre flanc concurrentiel. Des entreprises telles que Swisslog, Bastian Solutions et Hai Robotics déploient des flottes de robots mobiles autonomes, des systèmes de navettes et des stations de marchandises à la personne qui s'intègrent aux automates programmables industriels et aux systèmes d'exécution de la fabrication, élargissant la définition de l'intégration au-delà du contrôle de processus traditionnel. Leur succès dans l'exécution du commerce électronique a suscité une spécialisation verticale, incitant les intégrateurs de l'industrie de process à répondre avec des skids pré-conçus pour les salles blanches des sciences de la vie et des utilités montées sur skid. Des fossés de propriété intellectuelle se forment autour de la simulation par jumeau numérique, des algorithmes d'apprentissage automatique fédéré pour l'optimisation multi-sites et de la traçabilité de la chaîne d'approvisionnement basée sur la chaîne de blocs, comme en témoigne la hausse des dépôts de brevets en 2025 à l'Office américain des brevets et des marques. Les fournisseurs capables de prouver des gains mesurables de productivité ou d'énergie grâce à des analyses avancées obtiennent des taux de renouvellement et d'extension plus élevés sur les contrats de services pluriannuels.
Les accréditations en cybersécurité séparent de plus en plus les prétendants sérieux des autres. Les certifications IEC 62443 et ISO 27001 sont désormais des exigences seuils pour soumissionner sur des travaux d'infrastructure critique, et les intégrateurs régionaux plus petits qui n'ont pas les ressources pour subir des audits tiers se retrouvent relégués au statut de sous-traitants. Les mouvements stratégiques de 2025-2026 - Siemens cédant Innomotics pour se concentrer sur les services d'industries numériques, ABB acquérant Messung Group en Inde, Rockwell Automation rachetant Clearpath Robotics - signalent une course aux armements pour l'expertise de domaine, la portée régionale et les portefeuilles d'analyses de périphérie. À mesure que les fournisseurs se disputent la responsabilité de bout en bout, des alliances inter-industries émergent, illustrées par le partenariat OMRON-Accenture qui vise 300 millions USD de revenus d'ici 2027. Dans l'ensemble, les acheteurs bénéficient d'un large éventail de fournisseurs mais font face à des charges de diligence pour comparer l'étendue des capacités, les performances des sites de référence et la stabilité financière à long terme.
Leaders du secteur des intégrateurs de systèmes
Siemens AG
ABB Ltd.
Rockwell Automation Inc.
Schneider Electric SE
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Intégrateurs de Systèmes
- ABB Ltd.
- Siemens AG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Honeywell International Inc.
- Emerson Electric Co.
- Yokogawa Electric Corporation
- John Wood Group PLC
- TESCO CONTROLS, Inc.
- STADLER + SCHAAF Mess- und Regeltechnik GmbH
- Prime Controls, LP
- MAVERICK Technologies, LLC
- Adsyst Automation Ltd.
- George T. Hall Company
- Avanceon Ltd.
- Wunderlich-Malec Engineering, Inc.
- Burrow Global, LLC
- ATS Corporation
- HCLTech (Industrial and Digital SI Practice)
- Accenture plc (Industry X)
- Fetch Robotics Inc. (Zebra Technologies)
- Korber Supply Chain GmbH
- Cimcorp Oy
- Manhattan Associates Inc.
- Swisslog Holding AG
- Siemens Logistics GmbH
- Bastian Solutions LLC
- Fives Group
- Hai Robotics Co., Ltd.

Opportunités de marché et perspectives d'avenir
La contextualisation des données industrielles et l'activation de l'IA constituent des opportunités émergentes d'espace blanc permettant aux intégrateurs de dépasser le contrôle et la connectivité traditionnels pour aller vers des fondations de données gouvernées, le déploiement de modèles et les opérations de cycle de vie. L'accord de juin 2026 par lequel Schneider Electric a annoncé l'acquisition de Cognite (et le rapprochement plus étroit du logiciel de données et d'IA industrielles avec AVEVA) témoigne d'un investissement continu des leaders de l'automatisation pour transformer en produits les plateformes de données industrielles, ce qui peut tirer la demande de partenaires capables de connecter historiens, MES et systèmes d'actifs, puis d'opérationnaliser l'analytique dans des environnements validés. Les obligations de transparence de l'EU AI Act, effectives à partir d'août 2026, devraient également accroître la demande de pipelines de données traçables et de documentation autour des fonctions activées par l'IA utilisées dans les opérations, favorisant les intégrateurs capables de combiner connaissance du domaine OT et workflows de gouvernance de l'IA.
Un second domaine d'opportunité est l'intégration pilotée par le logiciel et l'orchestration, qui réduit le délai de mise en service dans la robotique, la manutention et les opérations de production. Le lancement en juin 2026 par Rockwell Automation de FactoryTalk Orchestration, ainsi que ses démonstrations d'avril 2026 de conception de systèmes d'usine orchestrée par l'IA à l'aide de l'outil de jumeau numérique Emulate3D, suggère une évolution vers une livraison reproductible et centrée sur la plateforme, où les intégrateurs peuvent packager des architectures pré-validées pour la fabrication discrète et la logistique. Les investissements à grande échelle en calcul et centres de données en Asie-Pacifique, notamment l'annonce par Samsung SDS d'un plan d'infrastructure IA de 10 000 milliards de wons en avril 2026, élargissent la demande de compétences d'intégration couvrant les couches edge, réseau et applicative, en particulier là où les entreprises ont besoin de déploiement localisé et de contrôles de sécurité pour la télémétrie opérationnelle sensible.
Recent Industry Developments in Marché des Intégrateurs de Systèmes
- Juillet 2026 : Siemens AG a annoncé un accord pour acquérir Precision Innovations Inc. afin d'élargir son portefeuille d'automatisation de la conception électronique avec des capacités de planification de puces alimentées par l'IA. Cette acquisition élargira la pile logicielle de Siemens pour la conception et la validation d'électronique utilisée dans les systèmes industriels, soutenant des workflows plus intégrés de la conception à la mise en service. Elle approfondit également la chaîne d'outils que les intégrateurs de systèmes utilisent pour mettre en œuvre des jumeaux numériques et des architectures d'automatisation activées par l'edge.
- Juin 2026 : Schneider Electric a annoncé un accord définitif pour acquérir Cognite Holding B.V. pour 3,1 milliards USD dans une transaction entièrement en numéraire, intégrant plus étroitement le logiciel de données et d'IA industrielles avec son activité AVEVA. Cela accélère la convergence entre les plateformes d'automatisation et les fondations de données industrielles, augmentant l'importance des intégrateurs capables de connecter les sources de données OT à des environnements analytiques gouvernés à grande échelle. L'accord accroît également la pression concurrentielle sur les autres intégrateurs pilotés par l'automatisation pour élargir leurs propres capacités en données et IA.
- Avril 2026 : Honeywell International Inc. a accepté de vendre son activité Warehouse and Workflow Solutions, incluant les marques Intelligrated et Transnorm, à American Industrial Partners dans une transaction entièrement en numéraire. Cette séparation recentre le portefeuille de Honeywell et modifie la dynamique concurrentielle dans l'intégration de l'automatisation d'entrepôt, où les clients achètent souvent des systèmes de bout en bout combinant contrôles, logiciels et équipements de manutention. Pour les intégrateurs de systèmes, cela change les options de partenariat et d'approvisionnement pour les grands programmes de modernisation de la distribution et de l'exécution logistique.


Marché des Intégrateurs de Systèmes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les entreprises qui conçoivent, intègrent, testent et maintiennent des systèmes matériels et logiciels combinés afin de permettre aux utilisateurs finaux d'exploiter des opérations connectées à travers les usines, les installations et l'informatique d'entreprise.
Exclusions du périmètre : nous excluons la valeur de vente des équipements autonomes et des licences logicielles lorsqu'ils ne sont pas groupés avec des services d'intégration, de mise en service ou de support continu.
Aperçu de la segmentation
- Par type de service
- Intégration matérielle
- Intégration logicielle et numérique
- Conseil et formation
- Support après-vente et maintenance
- Par technologie
- Contrôle de processus intégré (automates programmables industriels, systèmes de contrôle distribués, contrôle de supervision et d'acquisition de données)
- Systèmes d'exécution de la fabrication (MES)
- Robotique et vision artificielle
- Internet industriel des objets et plateformes de périphérie
- Solutions de cybersécurité
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisation final
- Pétrole et gaz
- Fabrication automobile et véhicules électriques
- Aérospatiale et défense
- Santé et sciences de la vie
- Énergie et électricité
- Produits chimiques et pétrochimiques
- Agroalimentaire
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des endroits où apparaissent les revenus d'intégration et des secteurs qui les achètent le plus souvent. Nous avons utilisé des sources publiques telles que le US Census Bureau, Eurostat, l'Agence internationale de l'énergie, la Banque mondiale et la Fédération internationale de robotique pour comprendre l'activité manufacturière, l'adoption de l'automatisation et les cycles de dépenses d'investissement qui influencent les pipelines de projets.
Ensuite, nous avons examiné les rapports annuels d'entreprises, les transcriptions d'appels de résultats et les présentations aux investisseurs pour isoler l'exposition à l'intégration et aux services, puis avons croisé ces données avec les sites web des associations et la presse économique reconnue pour les annonces de programmes et les expansions d'usines. Les bases de données de brevets ont également été consultées pour repérer les dynamiques dans des domaines tels que la connectivité industrielle et la vision par machine, ce qui aide à expliquer les évolutions de la répartition entre types de services. Ces sources sont illustratives, et de nombreux autres ensembles de données publics et payants ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires provenaient d'entretiens et d'enquêtes menés auprès de prestataires de services d'intégration, de responsables de la livraison en automatisation et informatique, et d'équipes d'ingénierie et d'exploitation des utilisateurs finaux qui achètent ces projets. Pour une vision mondiale, la couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin que les hypothèses sur la taille des projets, le mix de services et les délais de livraison puissent être vérifiées puis affinées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 12 % | APAC : 41 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une structure descendante où la production industrielle, les signaux de dépenses d'automatisation et l'activité de digitalisation par secteur d'utilisateur final sont reconstitués en un pool de demande adressable pour les travaux d'intégration, puis répartis par région. Pour garder les totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives utilisant des valeurs de projets échantillonnés et le mix de services, suivies des répartitions de revenus des fournisseurs issues de dépôts publics et de discussions avec les canaux.
Quelques intrants pratiques qui façonnent le modèle incluent le rythme des installations d'automatisation d'usine et de robotique, le déploiement des plateformes IIoT et edge dans les usines, l'intensité des mises à niveau de cybersécurité pour les réseaux OT, l'activité de modernisation en site neuf versus site existant, et la part des contrats qui se convertissent en support et maintenance après-vente. Lorsque la lecture directe est faible, les écarts sont traités en appliquant des fourchettes prudentes convenues avec les personnes interrogées, puis affinées par des vérifications croisées par secteur et géographie.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios qui relie les cinq prochaines années aux cycles de dépenses d'investissement attendus, aux investissements dans l'énergie et l'électricité, et aux tendances de relocalisation manufacturière, qui sont ensuite ajustées en fonction de l'évolution probable des prix des services. Les retours d'experts sont utilisés pour confirmer si le modèle est trop agressif ou trop prudent au regard des délais d'intégration typiques et de la conversion du carnet de commandes.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les chiffres puissent être expliqués et reproduits. Nous comparons les résultats à des signaux indépendants tels que les indicateurs d'adoption de l'automatisation, les projets industriels annoncés et la croissance des services rapportée, puis vérifions les variations inhabituelles par région, type de service ou secteur d'utilisateur final.
Si un écart dépasse une fourchette raisonnable, les hypothèses sont revues et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé dans le flux d'affaires ou la tarification. Avant validation finale, le travail est examiné par un autre analyste qui teste la logique et refait les calculs clés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la demande, avec une dernière relecture avant livraison pour garantir que les clients reçoivent la vision la plus récente.
Taille du marché des intégrateurs de systèmes selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les intégrateurs de systèmes diffèrent souvent car les limites du périmètre ne sont pas les mêmes et les signaux de demande utilisés pour construire le modèle peuvent varier considérablement. Des différences apparaissent également lorsqu'une source met à jour le calendrier des devises et le mix de services plus souvent qu'une autre, ou lorsque la prévision suppose un rythme différent de projets industriels.
Les principaux facteurs d'écart ici sont généralement de savoir si l'intégration est comptabilisée uniquement pour les travaux de livraison industriels et d'entreprise, ou si les revenus adjacents de l'externalisation informatique et de la mise en œuvre logicielle pure sont inclus. Une autre cause fréquente est la manière dont le support et la maintenance après-vente sont traités, car les contrats récurrents peuvent être inclus intégralement ou seulement partiellement selon la définition, ce qui a un impact significatif sur le total.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 46,88 milliards USD (2025) | |
| Cabinet de conseil mondial A | 52,10 milliards USD (2025) | Utilise une définition plus large qui semble mélanger l'intégration industrielle avec la mise en œuvre de systèmes informatiques d'entreprise au sens large, ce qui peut inclure des dépenses non liées aux contrôles et à la mise en service au niveau de l'usine. |
| Association sectorielle B | 41,60 milliards USD (2025) | S'appuie sur l'activité déclarée par les membres, ce qui peut sous-estimer les intégrateurs régionaux plus petits et peut traiter la maintenance et le support comme un complément optionnel plutôt que comme une source de revenus essentielle. |
L'écart entre les chiffres devient plus facile à concilier une fois que les limites de service et le traitement du support récurrent sont rendus explicites. En rattachant le total aux travaux d'automatisation industrielle et d'intégration numérique, puis en validant le mix de services par des entretiens, l'estimation reste traçable à des intrants reproductibles, ce qui est l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la nouvelle demande de projets sur le marché des intégrateurs de systèmes après 2026 ?
Les projets clés en main de convergence technologie opérationnelle-technologie de l'information, la numérisation des énergies renouvelables et les déploiements de périphérie 5G privée sont les principaux moteurs de croissance mis en évidence dans les récentes attributions de contrats.
Quelle région devrait connaître la croissance la plus rapide pour les travaux d'intégration de systèmes ?
Le Moyen-Orient est en tête avec un TCAC projeté de 5,24 % jusqu'en 2031, propulsé par les programmes de diversification industrielle de l'Arabie saoudite et des Émirats arabes unis.
Pourquoi les petites et moyennes entreprises adoptent-elles les services d'intégration plus rapidement qu'auparavant ?
Le contrôle de supervision et d'acquisition de données hébergé dans le cloud, les modèles de paiement par abonnement et les modèles spécifiques à l'industrie ont considérablement réduit les exigences en capital initial et la dépendance aux rares compétences internes en automatisation.
Comment les fournisseurs se différencient-ils dans un domaine concurrentiel de plus en plus encombré ?
Les leaders regroupent la cybersécurité certifiée, la simulation par jumeau numérique et les services gérés tout en poursuivant des modèles spécifiques aux domaines et des pôles d'ingénierie régionaux.
Quel est le principal défi de la chaîne d'approvisionnement auquel font face les projets d'intégration ?
Les délais de livraison prolongés pour les automates programmables industriels et les variateurs de fréquence continuent de retarder les livraisons de matériel, obligeant les intégrateurs à acheter des composants à l'avance ou à reconcevoir avec des pièces de substitution.
Dernière mise à jour de la page le:



