
Taille et part du marché des moteurs d'insight
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.85 Milliards de dollars |
| Taille du Marché (2031) | 8.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 25.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
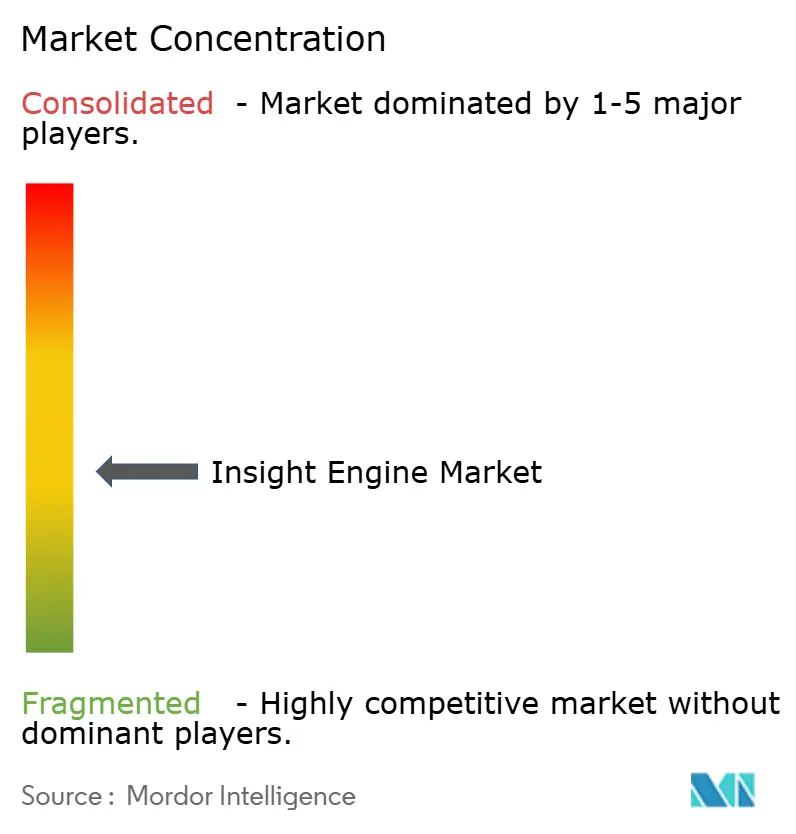
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs d'insight par Mordor Intelligence
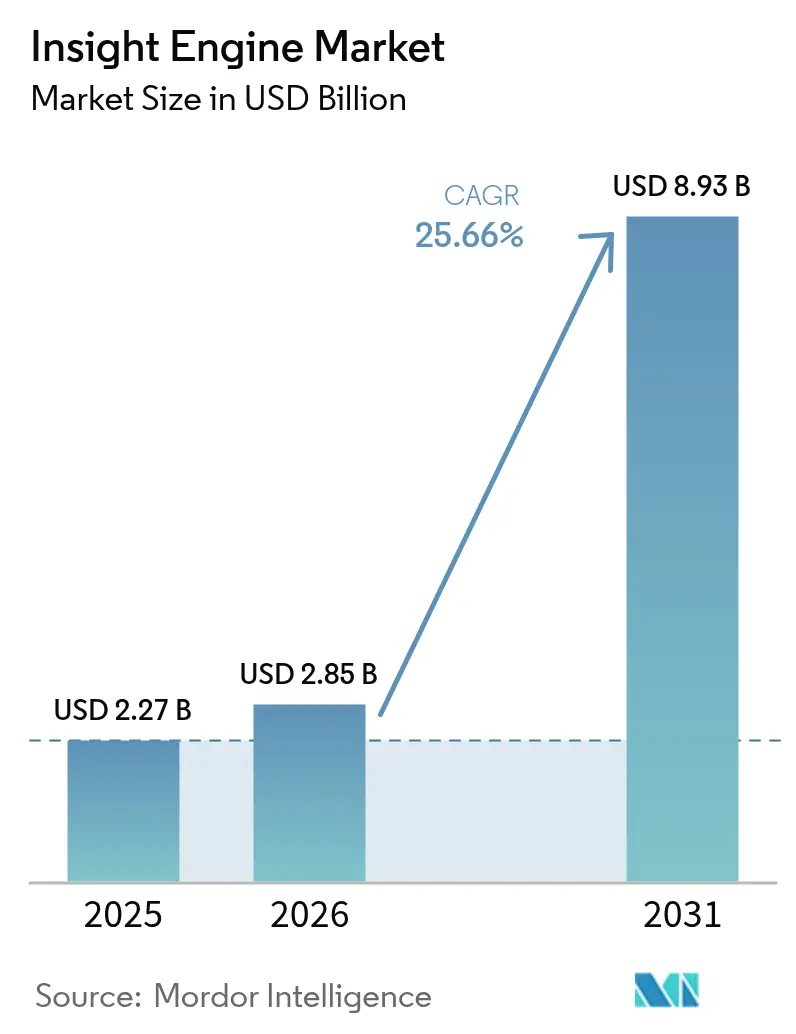
La taille du marché des moteurs d'insight devrait passer de 2,27 milliards USD en 2025 à 2,85 milliards USD en 2026, et atteindre 8,93 milliards USD d'ici 2031 à un TCAC de 25,66 % sur la période 2026-2031.
L'adoption accélérée des grands modèles de langage, la montée en puissance des déploiements natifs sur le cloud et le renforcement de la surveillance réglementaire dans les secteurs à forte intensité de données reconfigurent les tendances de la demande. Les entreprises migrent de la recherche par mots-clés vers une récupération sémantique et multimodale qui unifie textes, images et contenus structurés, réduisant le temps de recherche d'informations pour les travailleurs du savoir de plusieurs minutes à quelques secondes. Les implémentations de bases de données vectorielles prenant en charge la génération augmentée par récupération renforcent la confiance des utilisateurs en ancrant les réponses génératives dans des sources d'entreprise vérifiables. Parallèlement, la réduction des barrières infrastructurelles permet aux entreprises de taille intermédiaire d'accéder à des capacités autrefois réservées aux conglomérats mondiaux, élargissant la base adressable du marché des moteurs d'insight. L'activité concurrentielle s'articule autour de l'intégration de la recherche contextuelle dans les flux de travail de sécurité, de DevOps et de service client, créant des cas d'usage orientés résultats qui soutiennent des contrats pluriannuels.
Points clés du rapport
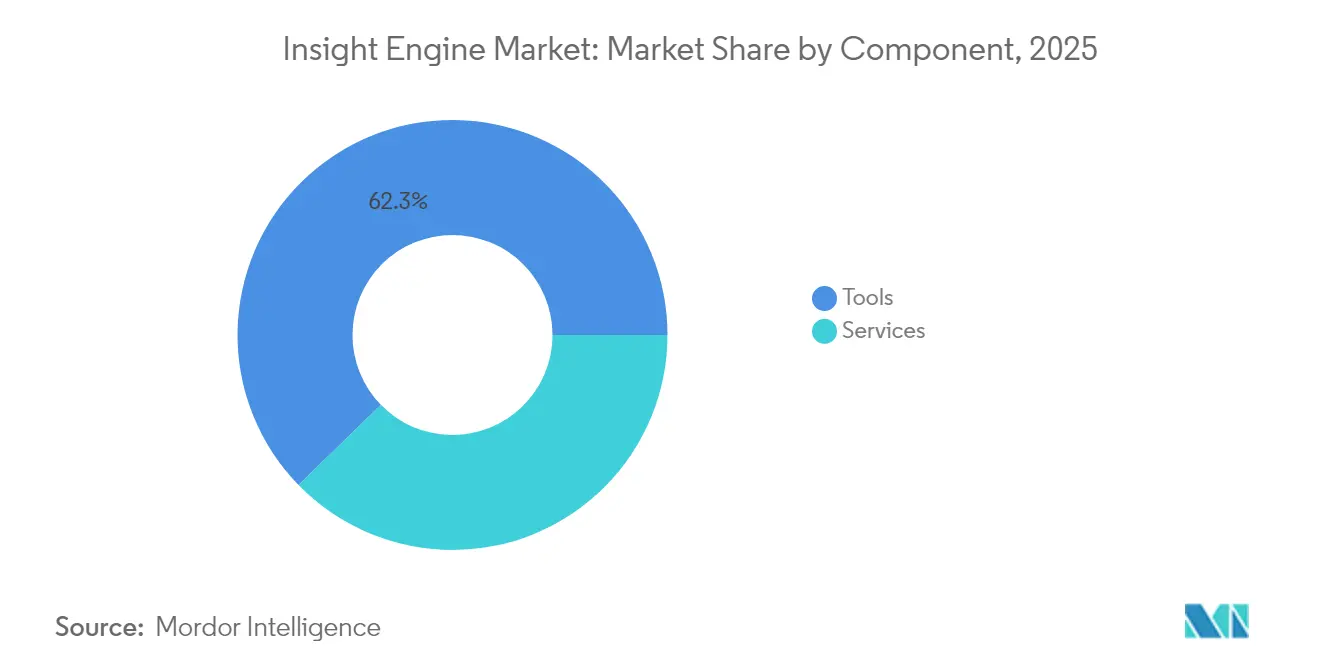
- Par composant, les outils ont dominé avec une part de revenus de 62,30 % en 2025 ; les services devraient progresser à un TCAC de 27,24 % jusqu'en 2031.
- Par mode de déploiement, le cloud public détenait 57,40 % de la part du marché des moteurs d'insight en 2025 et progresse à un TCAC de 31,15 % jusqu'en 2031.
- Par type d'insight, la recherche contextuelle représentait 34,60 % de la taille du marché des moteurs d'insight en 2025, tandis que la recherche conversationnelle devrait croître à un TCAC de 29,05 % jusqu'en 2031.
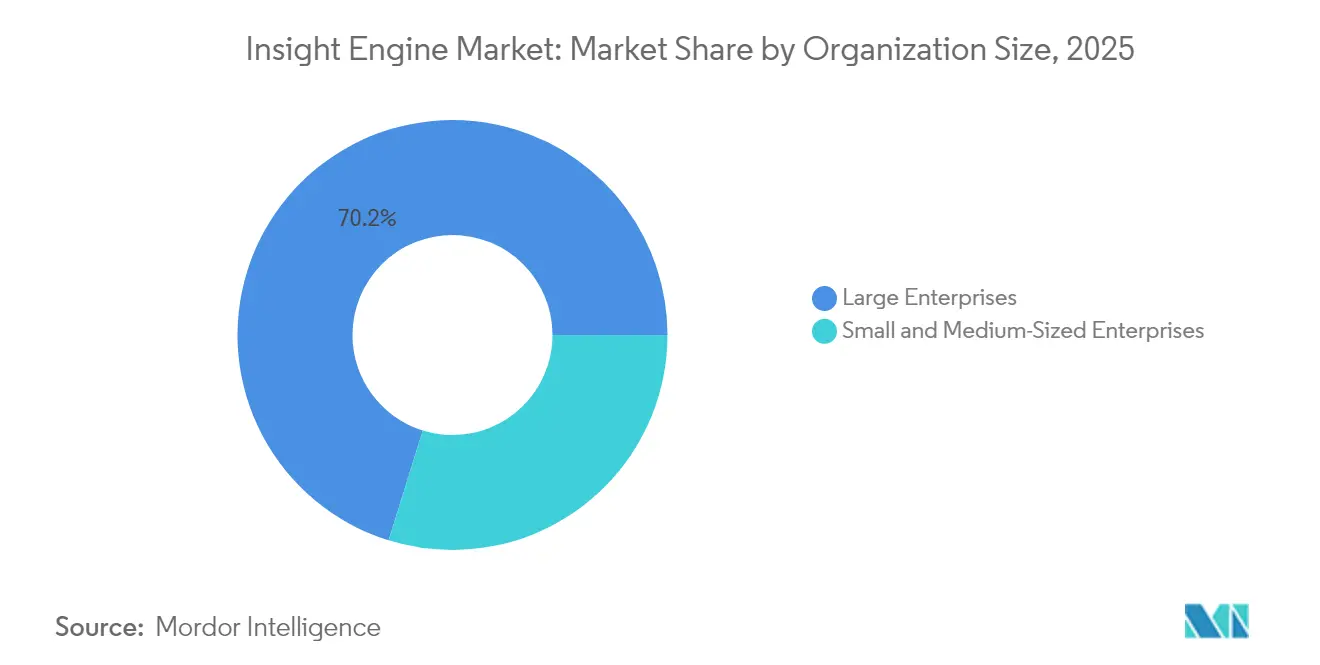
- Par taille d'organisation, les grandes entreprises contrôlaient 70,20 % des parts en 2025 ; les petites et moyennes entreprises ont enregistré la croissance la plus rapide à un TCAC de 33,00 %.
- Par secteur d'utilisation final, le BFSI a capturé 26,70 % des parts en 2025, tandis que les soins de santé et les sciences de la vie devraient afficher un TCAC de 28,55 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé une part de 45,60 % en 2025, tandis que l'Asie-Pacifique affiche la trajectoire la plus rapide à un TCAC de 25,80 %
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Explosion des volumes de données d'entreprise non structurées | +4.2% | Mondial, plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption généralisée de la recherche d'entreprise augmentée par la GenAI | +5.8% | Mondial, porté par l'Amérique du Nord, en expansion vers l'Europe et l'APAC | Court terme (≤ 2 ans) |
| Transition vers des plateformes d'insight SaaS natives sur le cloud | +3.9% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Essor des copilottes GenAI basées sur la recherche dans les flux SecOps et DevOps | +2.7% | Amérique du Nord et Europe, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Montée réglementaire de la recherche en e-discovery et des enquêtes ESG | +2.1% | Amérique du Nord et Europe, avec des répercussions vers l'APAC | Long terme (≥ 4 ans) |
| Intégration des architectures de bases de données vectorielles-RAG permettant la recherche multimodale | +4.5% | Mondial, avec adoption précoce en Amérique du Nord et en APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des volumes de données d'entreprise non structurées
Le contenu non structuré constituait 90 % des nouvelles données d'entreprise en 2024, et les volumes mondiaux devraient dépasser 73 000 exaoctets d'ici deux ans. Les organisations analysent à peine la moitié de ces informations, laissant une valeur considérable enfouie dans des courriels, des manuels techniques et des contenus multimédias. La collaboration entre Georgia-Pacific et Amazon Web Services illustre les avantages financiers : la numérisation de décennies de savoir-faire d'usine via des interfaces de chat basées sur l'IA devrait permettre d'économiser des millions de dollars en temps d'arrêt annuel de production.[1]Georgia-Pacific et AWS, « Transformer la connaissance des usines grâce à l'IA générative », Amazon Web Services, aws.amazonLes institutions financières reproduisent ce modèle pour faire émerger des insights contextuels qui réduisent la fraude et augmentent les taux de conversion. À mesure que les empreintes de données augmentent, le marché des moteurs d'insight se développe, car les entreprises ont besoin d'architectures capables d'indexer des milliards de vecteurs tout en assurant la cohérence sémantique au sein de graphes de connaissances en évolution.
Adoption généralisée de la recherche d'entreprise augmentée par la GenAI
Les grands modèles de langage s'intègrent dans les flux de travail quotidiens en tant que copilottes internes. Une étude intersectorielle menée en 2025 a révélé que 63 % des entreprises pilotent en premier lieu la GenAI sur des cas d'usage destinés aux employés, afin de protéger la marque et la vie privée.[2]David Carmona, « Granite 3.0 : Faire progresser les modèles de langage de niveau entreprise », IBM, ibm.com La mise en œuvre réalisée par Cisco a réduit la latence moyenne des requêtes de 73 % et a permis aux équipes de support de résoudre 90 % des tickets dès le premier contact, économisant ainsi 5 000 heures de travail par mois.[3]Pierre Chao, « Cisco utilise l'IA pour améliorer la recherche dans le support », Cisco, cisco.com Les interfaces en langage naturel permettent aux utilisateurs de demander « pourquoi les revenus ont-ils baissé au T2 ? » au lieu d'enchaîner des clauses booléennes, réduisant les cycles de décision dans les secteurs bancaire, de la santé et de la fabrication. Ces preuves de productivité catalysent des engagements au niveau des conseils d'administration qui propulsent le marché des moteurs d'insight.
Transition vers des plateformes d'insight SaaS natives sur le cloud
Les déploiements sur cloud public captent la plus grande part du marché des moteurs d'insight, car la scalabilité et la sécurité gérée l'emportent sur les préoccupations liées au contrôle sur site. Les conglomérats miniers qui migrent vers Amazon OpenSearch réduisent les temps d'exécution des requêtes de plusieurs heures à quelques secondes, tout en évitant les cycles de renouvellement à forte intensité capitalistique. L'intégration native de Google Cloud avec Elasticsearch permet aux développeurs d'ancrer les réponses de Gemini dans les données d'entreprise sans plomberie personnalisée. La tarification par abonnement séduit les directeurs financiers en quête d'OPEX prévisibles, accélérant davantage la pénétration auprès des entreprises de taille intermédiaire et des marchés émergents.
Essor des copilottes GenAI basées sur la recherche dans les flux SecOps et DevOps
Les équipes de sécurité perdent du temps à jongler entre les tableaux de bord SIEM, les systèmes de ticketing et les flux de menaces. Les plateformes natives à l'IA qui combinent une veille sur les menaces de haute fidélité avec la récupération sémantique réduisent jusqu'à 50 % l'effort d'investigation, permettant aux analystes de neutraliser les incidents avant que tout mouvement latéral ne se produise. Les équipes DevOps reproduisent cette approche en interrogeant des grands modèles de langage pour obtenir des extraits de code et des tests automatisés ; les premiers adoptants signalent des gains de productivité de 20 à 55 % une fois les tâches de scripting répétitives automatisées. Ces avantages tangibles induisent des réaffectations budgétaires qui élargissent l'empreinte du marché des moteurs d'insight au sein des chaînes d'outils de cyber-résilience et de livraison logicielle.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Complexité de la conformité en matière de confidentialité des données et de gouvernance | –2.8% | Mondial, plus élevé en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Difficultés d'intégration avec les référentiels de connaissances existants | –3.1% | Mondial, impactant les grandes entreprises | Moyen terme (2 à 4 ans) |
| Coûts élevés de calcul GPU pour les intégrations sur site | -1.9% | Mondial, avec un impact plus fort sur le segment des PME sensibles aux coûts | Court terme (≤ 2 ans) |
| Marchandisation des fonctionnalités de recherche par les LLM open source | -1.4% | Mondial, affectant les fournisseurs de solutions propriétaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la conformité en matière de confidentialité des données et de gouvernance
Le RGPD de l'UE et le règlement sur la résilience opérationnelle numérique (DORA) en cours d'entrée en vigueur élèvent le niveau d'exigence en matière de journalisation des preuves, de gestion du consentement et d'explicabilité des modèles. Les institutions financières considèrent la traçabilité des données de haute qualité comme un prérequis pour les déploiements de GenAI, 77 % d'entre elles la citant comme un facteur bloquant. Les multinationales consacrent donc des ressources au chiffrement, à l'anonymisation et aux pistes d'audit, ce qui allonge les délais des projets et réduit la demande à court terme sur le marché des moteurs d'insight dans les secteurs soumis à de fortes contraintes de conformité.
Difficultés d'intégration avec les référentiels de connaissances existants
Les entreprises détiennent des pétaoctets de contrats, de plans de CAO et de tickets d'incidents dans des systèmes sur site vieillissants. Les deux tiers des responsables informatiques migrent leurs utilisateurs hors des plateformes existantes, mais les schémas de métadonnées incohérents et les API fragiles allongent de 12 à 18 mois les calendriers de déploiement complets.[4]Ed McQuiston, « Surmonter les défis de la migration ECM existante », Hyland, hyland.com Les fabricants doivent fournir un travail supplémentaire pour extraire les savoir-faire tacites des manuels PDF et des journaux des centres d'appels avant de pouvoir les intégrer. Ces frictions retardent le retour sur investissement et peuvent rediriger les budgets vers des mises à niveau progressives plutôt que vers de nouveaux déploiements sur le marché des moteurs d'insight.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services s'accélèrent malgré la domination des outilsLes outils ont capturé 62,30 % des revenus de 2025, reflétant la préférence des acheteurs pour des logiciels configurables qui s'intègrent aux stacks informatiques existantes. Les fournisseurs proposent en standard des offres intégrant la recherche vectorielle avancée, des algorithmes de classement et des tableaux de bord d'ajustement de la pertinence qui améliorent la précision de récupération au-delà des références par mots-clés. Pourtant, le segment des services devrait croître de 27,24 % par an, les organisations recherchant des partenaires de conseil pour intégrer des ontologies de domaine, migrer des contenus et calibrer la gouvernance. Les services soutiennent déjà 55 % du coût total de possession pour les déploiements hautement réglementés, ancrant des engagements pluriannuels fidélisants. Le récent rachat de Raytion par ServiceNow souligne le poids stratégique accordé à l'expertise en implémentation. Cette dynamique à double vitesse maintient l'équilibre du marché des moteurs d'insight entre l'innovation produit et la création de valeur consultative.
Les entreprises qui adoptent des modèles spécifiques à leur secteur demandent des schémas directeurs pour la cartographie de la conformité, la rédaction des intégrations et la surveillance des performances. Les intégrateurs spécialisés se différencient grâce à des accélérateurs qui réduisent le délai d'obtention d'insights pour les cas d'usage dans les secteurs de la santé, du BFSI ou du secteur public. Les modèles de services gérés, fournis par abonnement, transfèrent la maintenance aux fournisseurs et libèrent de la capacité pour les équipes internes. Cette transition s'aligne sur les objectifs des directeurs financiers visant à convertir les dépenses d'investissement (capex) en dépenses d'exploitation (opex), renforçant la dynamique de croissance dans le segment des services du marché des moteurs d'insight.


Par mode de déploiement :
le cloud public domine la croissanceLe cloud public représentait 57,40 % de la part du marché des moteurs d'insight en 2025 et devrait progresser de 31,15 % par an, les clients troquant le verrouillage des centres de données contre le calcul élastique. Les fournisseurs de cloud intègrent des instances GPU, des bases de données vectorielles et des contrôles d'accès pilotés par des politiques, permettant aux clients de déployer des pilotes en quelques jours plutôt qu'en quelques trimestres. Les installations sur site persistent dans les domaines de la défense, du gouvernement et de la finance fortement réglementée, où la souveraineté des données ou les mandats à isolation réseau prévalent sur la commodité. Les modèles hybrides relient les ensembles de données réglementées aux applications SaaS mondiales, mais leur complexité opérationnelle limite leur attrait aux organisations disposant de cultures DevOps matures.
L'économie du stockage de milliards d'intégrations favorise les niveaux de stockage d'objets couplés à des interfaces de requêtes sans serveur. La facturation à la consommation séduit les PME, élargissant l'entonnoir pour la taille du marché des moteurs d'insight parmi les entreprises précédemment exclues en raison du prix de la recherche de niveau entreprise. À mesure que les poids des modèles diminuent grâce à la quantification et à la distillation, les surcoûts de calcul baissent, inclinant davantage l'économie vers les plateformes délivrées par le cloud.
Par type d'insight :
la recherche conversationnelle transforme l'expérience utilisateurLa recherche contextuelle a maintenu 34,60 % des revenus en 2025, excellant dans le classement tenant compte des facettes qui aligne les résultats sur l'intention de l'utilisateur. Les interfaces conversationnelles, cependant, progressent à un TCAC de 29,05 %, les questions en langage naturel remplaçant la syntaxe booléenne. La fusion de la génération augmentée par récupération avec les interfaces de chat produit des réponses synthétisées qui citent des sources d'entreprise, renforçant la confiance et accélérant les cycles de décision. Les modules d'analyse prédictive et prescriptive ajoutent une modélisation de scénarios, aidant les planificateurs à évaluer des résultats « et si » au sein d'un espace de travail unique.
Le secteur de la santé présente des gains concrets : les équipes pharmaceutiques interrogent les données d'essais cliniques dans des registres cloisonnés et condensent des revues de littérature de plusieurs mois à quelques heures. Les équipes de maintenance industrielle interrogent des copilottes portables pour obtenir des actions de réparation étape par étape, en s'appuyant sur des journaux de capteurs historiques et des manuels. Les détaillants utilisent la recherche conversationnelle pour former les agents du service client sur les caractéristiques des produits en temps réel. Ces efficacités tangibles renforcent la confiance des acheteurs et consolident la trajectoire du marché des moteurs d'insight.
Par taille d'organisation :
les PME stimulent l'accélération de l'adoptionLes grandes entreprises ont contrôlé 70,20 % des dépenses en 2025, tirant parti de leur échelle pour construire des couches de connaissances interfonctionnelles qui soutiennent des milliers d'employés. Cependant, les PME affichent la progression la plus rapide, enregistrant un TCAC de 33,00 %, grâce au SaaS sur cloud qui réduit considérablement les prérequis d'infrastructure. Les offres clés en main avec des connecteurs préintégrés, une sécurité de niveau entreprise et une licence à la croissance répondent aux contraintes budgétaires typiques des entreprises de moins de 500 employés. Les données d'enquête montrent que 91 % des petites entreprises adoptant l'IA signalent une augmentation de leurs revenus en moins d'un an.
Les PME gravitent vers des modèles de cas d'usage tels que les bureaux d'assistance IA, les synthèses d'intelligence commerciale et les robots de recherche de politiques. Un effectif informatique limité renforce l'attrait des plateformes gérées qui abstraient les opérations de mise à jour, de mise à l'échelle et de mise à niveau des modèles. À mesure que les modèles de langage open source réduisent les coûts d'inférence, les petites entreprises accèdent à des capacités comparables à celles de leurs homologues du Fortune 500, approfondissant la pénétration du marché des moteurs d'insight au sein du segment du marché intermédiaire.
Par secteur d'utilisation final :
les soins de santé s'accélèrent au-delà du leadership du BFSILe BFSI a conservé la première place avec 26,70 % de parts en 2025, en raison des mandats stricts en matière d'e-discovery, de lutte contre le blanchiment d'argent et de service client. Les pistes d'audit et les fonctionnalités d'explicabilité natives de la recherche d'entreprise s'alignent sur les cultures bancaires aversives au risque. Les soins de santé et les sciences de la vie devraient cependant surpasser le BFSI avec un TCAC de 28,55 % jusqu'en 2031. Les équipes de découverte de médicaments utilisent la recherche sémantique pour corréler les cibles géniques avec les citations de la littérature scientifique, accélérant l'identification des candidats. Les hôpitaux déploient des interfaces basées sur le chat qui agrègent les antécédents des patients, les résultats de laboratoire et les notes d'imagerie en instantanés cohérents, réduisant les cycles de diagnostic.
La fabrication continue de numériser les savoirs tacites à mesure que les experts de la génération du baby-boom prennent leur retraite, intégrant les manuels de réparation et les journaux d'incidents dans des graphes de connaissances consultables. Les organismes gouvernementaux expérimentent des robots de politique multilingues qui accélèrent les réponses aux administrés tout en respectant les mandats d'archivage. Ces points de douleur sectoriels spécifiques orientent le secteur des moteurs d'insight vers des cadres configurables qui superposent les ontologies de domaine et les garde-fous de conformité, soutenant une croissance multi-verticale.
Analyse géographique
Marché des Moteurs d'Analyse en Amérique du Nord
L'Amérique du Nord a généré 45,60 % des revenus de 2025, reflétant une adoption approfondie du cloud, une forte densité de talents numériques et des pilotes GenAI en phase initiale financés par un capital-risque abondant. La réduction documentée de 73 % de la latence par Cisco illustre la manière dont les entreprises convertissent la recherche sémantique en économies sur les coûts de service, renforçant ainsi le soutien au niveau des conseils d'administration. Les agences fédérales financent également des programmes de gestion des connaissances axés sur l'IA, consolidant une base de référence solide qui alimente les effets de réseau régionaux au sein du marché des moteurs d'analyse.
Marché des Moteurs d'Analyse en Europe
L'Europe est en retrait en termes de part globale, mais pousse les fournisseurs à améliorer leurs outils de gouvernance. L'éditeur allemand IntraFind intègre l'anonymisation conforme au RGPD et le suivi du consentement, permettant aux fabricants et aux assureurs de déployer la recherche à grande échelle tout en respectant des réglementations strictes en matière de confidentialité. Les programmes de financement dans le cadre d'Horizon Europe stimulent des consortiums public-privé qui pilotent la récupération multilingue sur des ensembles de données transfrontaliers. Ces dynamiques positionnent l'Europe comme un banc d'essai pour les fonctionnalités d'IA explicable susceptibles de se propager à l'échelle mondiale.
Marché des Moteurs d'Analyse en Asie-Pacifique
L'Asie-Pacifique enregistre la progression la plus rapide avec un CAGR de 25,80 % à mesure que les gouvernements déploient des feuilles de route stratégiques et allouent des subventions de recherche. L'initiative AI Verify de Singapour certifie la robustesse des modèles, conférant de la crédibilité aux déploiements locaux. Les conglomérats japonais et sud-coréens superposent la recherche conversationnelle à des décennies de manuels PDF pour préserver le savoir institutionnel. L'expansion de la connectivité cloud en Inde, en Indonésie et aux Philippines élargit l'accès aux PME, faisant croître la taille du marché des moteurs d'analyse dans les économies émergentes. Toutefois, les pénuries de compétences et les contraintes de bande passante freinent encore l'adoption en milieu rural, suggérant une courbe de maturité progressive.


Paysage réglementaire
La réglementation affectant les moteurs d'insight se concentre de plus en plus sur la transparence, l'auditabilité et la gouvernance des données pour la recherche assistée par l'IA et la génération augmentée par récupération utilisées dans les flux de travail réglementés. Dans l'Union européenne, l'AI Act de l'UE introduit des obligations de transparence pour les fournisseurs et déployeurs de systèmes d'IA (y compris la divulgation des chatbots et l'étiquetage du contenu synthétique) et fixe une étape claire de conformité alors que les pouvoirs d'application de la Commission européenne pour les fournisseurs d'IA à usage général deviennent actifs à partir d'août 2026. Ces exigences se traduisent par des demandes produits concrètes dans la recherche d'entreprise, notamment des citations de réponses explicables, des contrôles de rétention et de journalisation pour l'e-discovery, et une gouvernance d'accès de niveau probatoire sur des contenus multilingues et multimodaux.
Aux États-Unis, l'absence d'une loi fédérale unique sur l'IA laisse la gouvernance fragmentée entre les attentes en matière d'achats publics et la législation émergente, ce qui renforce le rôle des normes reconnues comme ancrages pratiques de conformité. Le NIST AI Risk Management Framework est largement utilisé comme référence pour gérer le risque lié à l'IA et démontrer des pratiques responsables, et le NIST a signalé des orientations supplémentaires en avril 2026 via une note conceptuelle pour un profil AI RMF axé sur l'IA de confiance dans les infrastructures critiques. Pour les fournisseurs et acheteurs mondiaux, ces développements accroissent le besoin de contrôles de politique configurables, de traçabilité des données et de documentation sur le risque des modèles, pouvant être cartographiés à travers les juridictions sans reconstruire les pipelines d'ingestion et de récupération pour chaque région.
Analyse de la chaîne de valeur
La chaîne de valeur des moteurs d'insight commence par les sources de données d'entreprise et les producteurs de contenu (documents, e-mails, tickets, bases de connaissances, multimédia et enregistrements structurés) et progresse via l'ingestion et la normalisation à l'aide de connecteurs vers les systèmes ECM/ERP/CRM et les flux d'événements. L'enrichissement (OCR, NLP/NER, alignement des métadonnées et taxonomies) conduit ensuite à la génération d'embeddings et à l'indexation dans des bases de données vectorielles et/ou des piles de recherche hybrides, souvent accompagnées d'une gestion de graphes de connaissances pour la résolution d'entités et la récupération basée sur les relations. La couche applicative offre des expériences contextuelles et conversationnelles via des API et des interfaces intégrées dans des flux de travail tels que le service client, les opérations de sécurité et l'e-discovery.
La capture de valeur se regroupe autour de trois domaines : (i) la connectivité et l'orchestration gouvernées (connecteurs, indexation sensible aux ACL et surveillance des pipelines), (ii) la qualité et la confiance de la récupération (classement, ancrage, citations et évaluation), et (iii) les services de déploiement et d'intégration qui migrent les référentiels existants et alignent les ontologies. Les architectures de référence technique telles que les modèles d'intelligence en temps réel de Microsoft Fabric illustrent à quel point ces systèmes dépendent d'une intégration de données fiable et du streaming pour maintenir les index à jour. L'écosystème d'outillage comprend des magasins vectoriels (par exemple, pgvector, Qdrant et ChromaDB) et des graphes de connaissances (par exemple, Neo4j). Alors que les architectures évoluent vers des pipelines de récupération multi-agents pilotés par des flux de travail, la standardisation des connecteurs et l'intégration des systèmes existants restent des goulots d'étranglement courants, ce qui maintient les intégrateurs de systèmes et les prestataires de services gérés au cœur de la livraison de bout en bout.
Paysage concurrentiel
Principales entreprises du marché des moteurs d'insight
L'intensité concurrentielle est modérée. IBM, Microsoft et Google tirent parti de stacks intégrées qui regroupent des bases de données vectorielles, des hubs de modèles et des consoles de gouvernance. Les modèles de fondation Granite 3.0 d'IBM complètent la recherche watsonx avec des scores de transparence qui signalent les passages à faible confiance. Microsoft intègre la recherche d'entreprise dans Teams, Outlook et Azure OpenAI Service, créant des coûts de changement grâce à l'omniprésence dans les flux de travail. Google fédère Gemini avec des connecteurs de vérité terrain natifs au cloud, simplifiant les déploiements pour les entreprises multilingues.
Les fournisseurs spécialisés se taillent des niches grâce à l'innovation ciblée. Elastic fusionne l'analyse des journaux avec des réponses génératives, ciblant les acheteurs DevSecOps. Coveo associe des moteurs de pertinence au merchandising e-commerce pour augmenter les taux de conversion. Le classement neuronal de Sinequa excelle dans la documentation industrielle multilingue, désormais renforcée par les ressources de ChapsVision suite à son acquisition. Les écosystèmes open source érodent les barrières à l'entrée : Weaviate, Milvus et LlamaIndex permettent aux startups de concevoir des pipelines de récupération sur mesure à moindre coût, intensifiant la concurrence sur le segment intermédiaire du marché des moteurs d'insight.
Les fusions et acquisitions et les activités de financement soulignent l'urgence stratégique. ServiceNow a racheté Raytion et, plus récemment, data.world pour enrichir son Tissu de Données de Flux de Travail (Workflow Data Fabric). L'acquisition de Rockset par OpenAI signale l'ambition de combiner l'analyse en temps réel avec les interfaces de chat. Perplexity AI a levé 500 millions USD pour racheter Carbon, affinant la précision de la génération augmentée par récupération pour les utilisateurs grand public et d'entreprise. Les fournisseurs incapables de coupler de solides pipelines d'ingestion de données avec une gouvernance transparente risquent la marginalisation, les acheteurs privilégiant la conformité de bout en bout.
Leaders du secteur des moteurs d'insight
IBM Corporation
Mindbreeze GmbH
Sinequa SAS
LucidWorks, Inc.
Coveo Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs d'Analyse
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Elastic NV
- Coveo Solutions Inc.
- Mindbreeze GmbH
- Sinequa SAS
- ServiceNow Inc. (Attivio)
- Lucidworks Inc.
- Amazon.com Inc. (AWS Kendra)
- OpenSearch LLC
- Yext Inc.
- Algolia Inc.
- Expert System SpA
- Micro Focus Intl. plc
- Dassault Systemes SE
- Funnelback Pty Ltd
- IntraFind Inc.
- IHS Markit Ltd
- EPAM Systems Inc. (InfoNgen)

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans le passage d'une recherche d'entreprise autonome à des moteurs d'insight agentiques, intégrés aux flux de travail, capables de récupérer, raisonner et exécuter des tâches multi-étapes avec des contrôles de gouvernance. Les actions des fournisseurs en 2026 soutiennent cette direction, notamment Accenture Ventures annonçant un investissement stratégique et un partenariat avec AlphaSense (juin 2026) pour intégrer l'intelligence de marché dans les flux de travail agentiques, et Mindbreeze introduisant des Insight Touchpoints prêts à l'emploi et des Insight Journeys automatisés pour standardiser les flux de travail d'IA d'entreprise. Cette combinaison crée un espace blanc pour des flux de travail packagés et spécifiques à un domaine (par exemple, les enquêtes BFSI, la synthèse de littérature et d'essais en santé, et le triage SecOps) livrés avec des cadres d'évaluation, des journaux d'audit et des expériences de réponse axées sur la citation plutôt que des interfaces de chat génériques.
Une seconde opportunité se situe dans la couche d'infrastructure, à mesure que les acheteurs modernisent leurs plateformes de données pour prendre en charge la recherche hybride (texte intégral plus vecteur) et la génération augmentée par récupération à l'échelle de l'entreprise. La publication par Apache Doris d'une feuille de route native à l'IA avec des fonctions intégrées de recherche vectorielle/texte intégral et orientées RAG (mars 2026) montre comment les piles de bases de données et adjacentes aux lakehouses absorbent des capacités auparavant fournies uniquement par des plateformes de recherche spécialisées. En parallèle, le renforcement des attentes en matière de gouvernance, notamment les obligations de transparence de l'AI Act de l'UE avec des pouvoirs d'application à partir d'août 2026 et une utilisation plus large du NIST AI RMF aux États-Unis, accroît la demande de contrôles d'ingestion sensibles aux politiques, de récupération préservant les ACL et de traçabilité de niveau probatoire sur des corpus multimodaux. Cela soutient une meilleure monétisation des outils et services de politique qui réduisent les frictions de déploiement dans les secteurs fortement réglementés.
Recent Industry Developments in Marché des Moteurs d'Analyse
- Mai 2026 : IBM a annoncé IBM Concert, une plateforme d'opérations alimentée par l'IA qui unifie les signaux de surveillance des applications, de l'infrastructure et du réseau. En consolidant les connaissances opérationnelles et en faisant émerger des insights contextuels à travers des chaînes d'outils fragmentées, elle renforce la tendance à intégrer les capacités des moteurs d'insight directement dans les flux de travail IT critiques.
- Mars 2026 : Mindbreeze a introduit Insight Touchpoints et Insight Journeys, ajoutant des applications prêtes à l'emploi et des flux de travail multi-étapes automatisés pour Mindbreeze Insight Workplace. Cela standardise les expériences d'IA d'entreprise au-delà du chat ad hoc, soutenant des déploiements reproductibles où la gouvernance et la cohérence des processus sont requises.
- Août 2024 : ChapsVision a renforcé ses capacités en IA avec l'acquisition de Sinequa et a finalisé un nouveau tour de financement de 90 millions d'EUR. La transaction a élargi les ressources derrière la pile de recherche d'entreprise et de découverte de connaissances de Sinequa, soutenant le développement de produits à l'échelle et les efforts d'expansion sous un propriétaire de plateforme plus large.


Marché des Moteurs d'Analyse Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par les logiciels de moteurs d'insight et les services associés qui aident les organisations à trouver, comprendre et utiliser les connaissances issues des données et contenus d'entreprise grâce à des techniques de recherche, de langage naturel et de pertinence.
Exclusions du périmètre : nous excluons la publicité générale de recherche web, les outils de stockage de contenu autonomes, et l'utilisation de recherche grand public non professionnelle qui n'est pas vendue comme une offre de moteur d'insight.
Aperçu de la segmentation
- Par composant
- Outils / Logiciels
- Services
- Par mode de déploiement
- Sur site
- Cloud public
- Cloud privé et hybride
- Par type d'insight
- Recherche contextuelle
- Recherche conversationnelle / NLP
- Recommandation et personnalisation
- Analyse prédictive et prescriptive
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'utilisation final
- BFSI
- Commerce de détail et e-commerce
- IT et télécommunications
- Soins de santé et sciences de la vie
- Fabrication
- Gouvernement et secteur public
- Médias et divertissement
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une image claire de la manière dont les dépenses en recherche d'entreprise et découverte de connaissances sont suivies dans les données publiques, et là où elles ne le sont pas. Nous avons utilisé des sources telles que les indicateurs de l'économie numérique de l'OCDE et de la Banque mondiale pour comprendre l'orientation générale des dépenses informatiques, et les bases de données de brevets de l'OMPI pour repérer les domaines d'intérêt produit comme la recherche sémantique et le NLP qui affectent les cycles d'adoption.
Nous avons ensuite superposé les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs pour cartographier la manière dont les revenus sont présentés à travers les abonnements logiciels, les services professionnels et les services gérés, le cas échéant. La presse reconnue, les actes de conférences de l'IEEE et de l'ACM, et les avis de marchés publics ont également été utilisés pour vérifier le rythme des déploiements en entreprise, en particulier dans les secteurs réglementés. Lorsque cela était utile, nous avons référencé un abonnement payant de données financières et d'intelligence d'entreprise ainsi qu'un abonnement à une base de données de brevets pour combler les lacunes concernant l'échelle des entreprises privées et l'activité produit. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires provenaient d'entretiens et d'enquêtes auprès de responsables produits, de partenaires de mise en œuvre et d'acheteurs d'entreprise gérant des programmes de recherche, de gestion des connaissances, d'analytique et de lieu de travail numérique. Nous avons utilisé ces discussions pour confirmer ce qui est généralement acheté comme moteur d'insight, comment la tarification cloud est structurée, et comment l'utilisation croît après les déploiements pilotes en APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 15 % | APAC : 42 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 32 % |
| Petits acteurs : 16 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante où les dépenses en logiciels et services d'entreprise ont été réduites étape par étape à la part allouée à la recherche, à la découverte de connaissances et aux déploiements orientés insight, puis répartie par région à l'aide de signaux d'adoption et de migration vers le cloud. Pour maintenir des totaux pratiques, nous avons corroboré cela avec des vérifications ascendantes sélectives telles que des divulgations de revenus de fournisseurs échantillonnées, des retours de canaux sur la taille des transactions, et une approximation volume par prix de vente moyen pour les déploiements par abonnement.
Le modèle utilise des intrants que les acheteurs et fournisseurs ont fréquemment identifiés comme moteurs de valeur, tels que la base installée de référentiels de contenu d'entreprise, le mix cloud versus sur site, la durée moyenne des contrats, la progression typique de la tarification par poste ou par usage, et la part des déploiements liés à des flux de travail réglementés (par exemple, les cas d'usage BFSI et gouvernementaux). Lorsque la divulgation était limitée, les lacunes ont été traitées via des fourchettes de groupes homologues et des vérifications de cohérence par rapport à la capacité des effectifs dans les équipes de mise en œuvre, avant que les totaux finaux ne soient arrêtés.
Les prévisions ont été réalisées via une analyse de scénarios soutenue par une simple vue de régression multivariée, où la croissance était liée à l'adoption du cloud, aux budgets de modernisation de la recherche, et au rythme des déploiements de fonctionnalités pilotées par le NLP. Les hypothèses ont été revues avec les répondants primaires, et la trajectoire finale n'a été ajustée que lorsque les volumes de transactions implicites et les schémas de renouvellement restaient réalistes par région.
Validation des données et cycle de mise à jour
La validation a été réalisée par triangulation entre les résultats modélisés, les enseignements des entretiens, et des signaux indépendants tels que les tendances de dépenses publiques, les schémas de recrutement dans les métiers de la recherche et des données, et l'orientation de l'activité des brevets. Les écarts importants ont été signalés, puis les intrants qui causent généralement des dérives, comme les hypothèses de montée en puissance des prix cloud ou les taux d'attachement des services, ont été revérifiés et corrigés si nécessaire.
Avant validation finale, les résultats passent par des revues d'analystes en plusieurs étapes afin que les calculs, unités et traitements de devises restent cohérents entre régions et années. Le rapport est actualisé chaque année, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent et peuvent modifier les budgets ou l'adoption. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente plutôt qu'une version antérieure.
Taille du marché des moteurs d'insight selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les moteurs d'insight coïncident rarement car le libellé du marché est utilisé différemment selon les sources, et les règles de comptage changent souvent entre logiciel seul et logiciel plus services. Les différences proviennent également de la manière dont les abonnements cloud sont annualisés, de la façon dont les contrats pluriannuels sont traités dans l'année de base, et de la vitesse à laquelle les prix sont supposés augmenter à mesure que les fonctionnalités NLP se développent.
Dans notre travail, les principaux facteurs d'écart étaient de savoir si des catégories adjacentes comme les plateformes de recherche d'entreprise larges, les suites de gestion des connaissances, ou les outils d'analytique génériques étaient regroupées dans le même total, et si les services étaient comptés comme des revenus récurrents ou traités comme des dépenses de mise en œuvre ponctuelles. Le calendrier de conversion des devises et la cadence de mise à jour comptent également, car les années de croissance rapide peuvent paraître plus importantes ou plus faibles selon la date exacte de coupure et la vitesse de migration cloud supposée.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,85 Md USD (2026) | |
| Cabinet de conseil mondial A | 2,40 Md USD (2026) | Utilise une vision plus étroite comptant principalement les abonnements logiciels, et applique des hypothèses conservatrices de renouvellement et d'augmentation d'usage qui réduisent l'expansion cloud à court terme. |
| Association sectorielle B | 3,30 Md USD (2026) | Intègre les revenus adjacents de recherche d'entreprise et de gestion des connaissances, et met à l'échelle la tarification en utilisant une moyenne large du lieu de travail numérique qui peut surestimer les dépenses pures en moteurs d'insight. |
L'écart entre les sources reflète principalement la manière dont le périmètre produit est défini de manière précise et la façon dont les montées en puissance de la tarification cloud sont traitées année après année. En séparant les logiciels de moteurs d'insight et les services associés des outils de recherche et de contenu adjacents, puis en revérifiant les calculs implicites de transactions et de renouvellements avec des praticiens, le total 2026 reste traçable à des intrants reproductibles, un choix méthodologique appliqué par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des moteurs d'insight ?
Le marché des moteurs d'insight est valorisé à 2,85 milliards USD en 2026 et devrait croître jusqu'à 8,93 milliards USD d'ici 2031 à un TCAC de 25,66 %.
Quel segment de composant connaît la croissance la plus rapide ?
Les services progressent à un TCAC de 27,24 % car les entreprises recherchent une expertise en intégration, migration de données et services gérés pour maximiser le retour sur investissement.
Pourquoi le déploiement sur cloud public gagne-t-il en popularité ?
Les options de cloud public offrent une capacité GPU élastique, une sécurité intégrée et une tarification à la consommation, aidant le segment à capturer 57,40 % des parts et à atteindre un TCAC de 31,15 %.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher un TCAC de 25,80 % jusqu'en 2031, sous l'effet des stratégies gouvernementales en matière d'IA et du développement de la connectivité cloud.
Comment les PME bénéficient-elles des moteurs d'insight ?
Les offres clés en main natives sur le cloud permettent aux PME de déployer la recherche sémantique et conversationnelle sans infrastructure lourde, conduisant au TCAC de 33,00 % du segment.
Qu'est-ce qui freine une expansion plus rapide du marché ?
Les réglementations strictes en matière de confidentialité et la complexité de l'intégration des référentiels de connaissances existants créent des coûts de conformité et allongent les délais de déploiement, réduisant le TCAC global d'environ 5,9 %.
Dernière mise à jour de la page le:



