
Taille et part de marché des applications d'analyse en tant que service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.64 Milliards de dollars |
| Taille du Marché (2031) | 21.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.56 % |
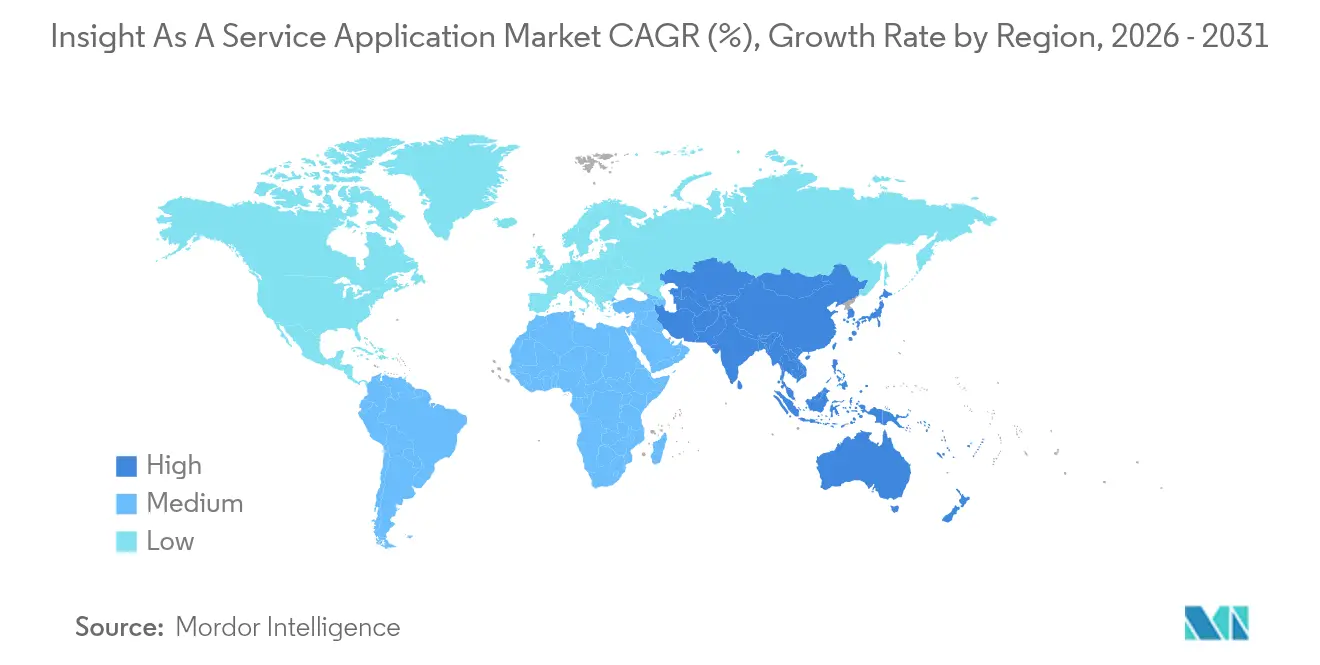
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
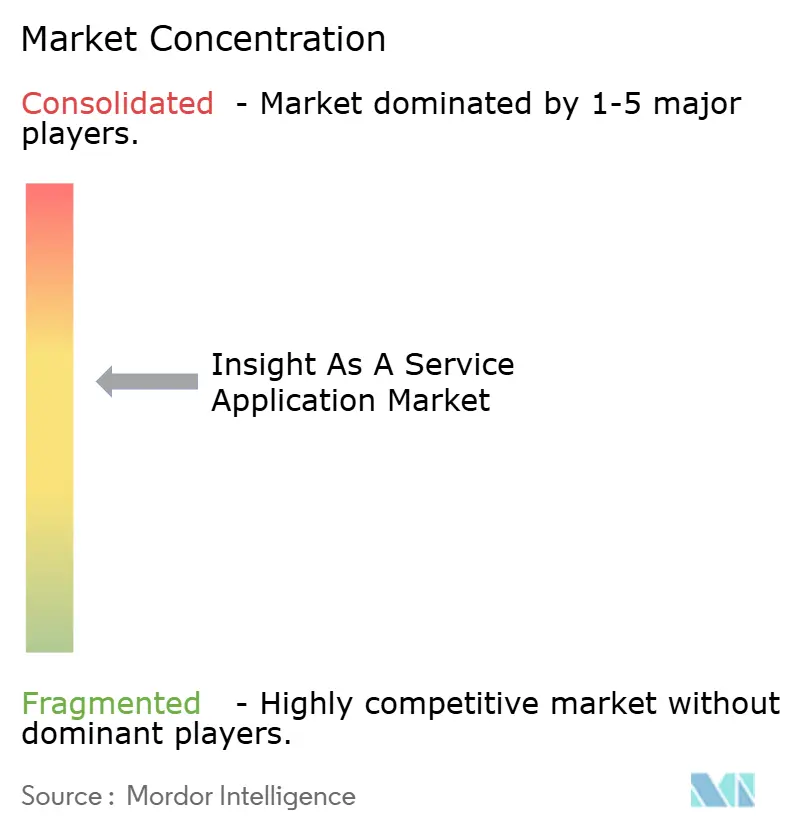
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des applications d'analyse en tant que service par Mordor Intelligence
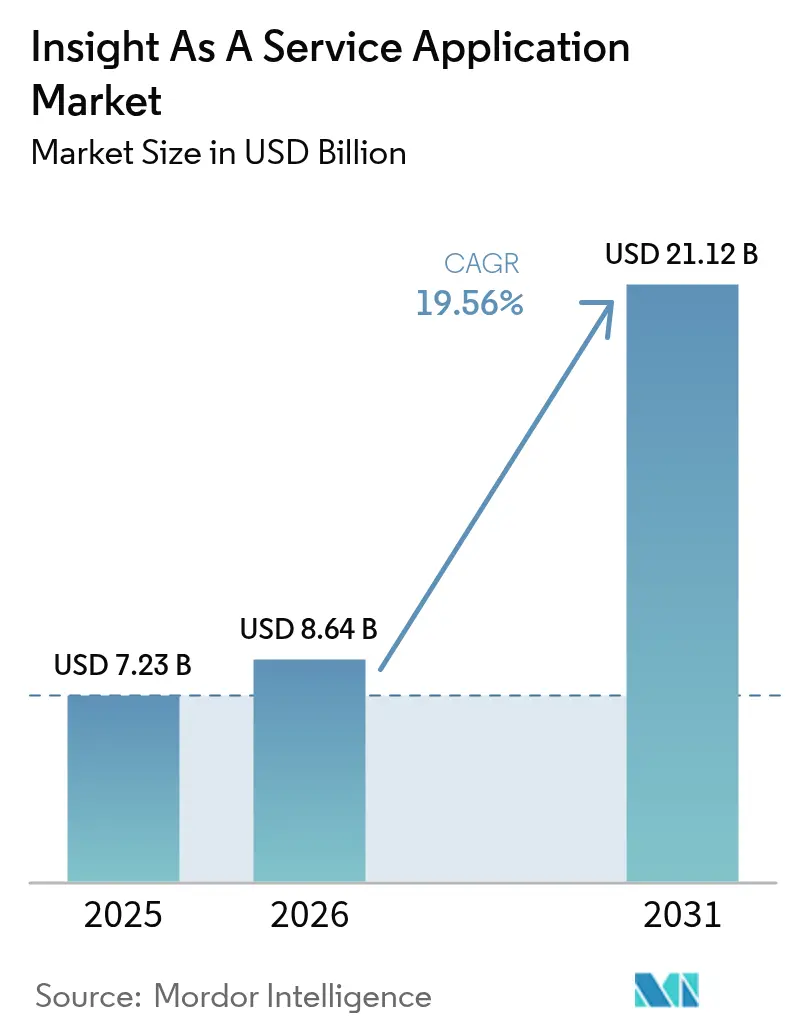
La taille du marché des applications d'analyse en tant que service en 2026 est estimée à 8,64 milliards USD, en hausse par rapport à la valeur de 2025 de 7,23 milliards USD, avec des projections pour 2031 indiquant 21,12 milliards USD, soit une croissance à un TCAC de 19,56 % sur la période 2026-2031. Cette expansion reflète un glissement régulier des licences perpétuelles vers des abonnements cloud basés sur la consommation, qui alignent les dépenses sur l'intensité des charges de travail. La facturation à l'usage a accéléré la croissance des revenus 1,5 fois plus rapidement que les plans basés sur le nombre de licences parmi les fournisseurs de logiciels en tant que service en 2024, une tendance particulièrement visible dans les charges de travail analytiques où la demande de calcul varie selon la complexité des requêtes.[1]Zuora, "Subscription Economy Index 2024," zuora.com L'intelligence artificielle (IA) générative automatise désormais l'analyse des données non structurées, abaisse les barrières techniques pour les utilisateurs métiers et accroît la consommation cloud, stimulant davantage le marché des applications d'analyse en tant que service. Le cloud public domine toujours le déploiement, mais les architectures hybrides se développent rapidement à mesure que les secteurs réglementés équilibrent les exigences de souveraineté avec la capacité des hyperscalers. Les plateformes d'IA sectorielles et les analyses prescriptives accélèrent l'automatisation des décisions, tandis que les petites et moyennes entreprises (PME) adoptent des offres tarifées à la consommation qui suppriment les obstacles en capital.
Principaux enseignements du rapport
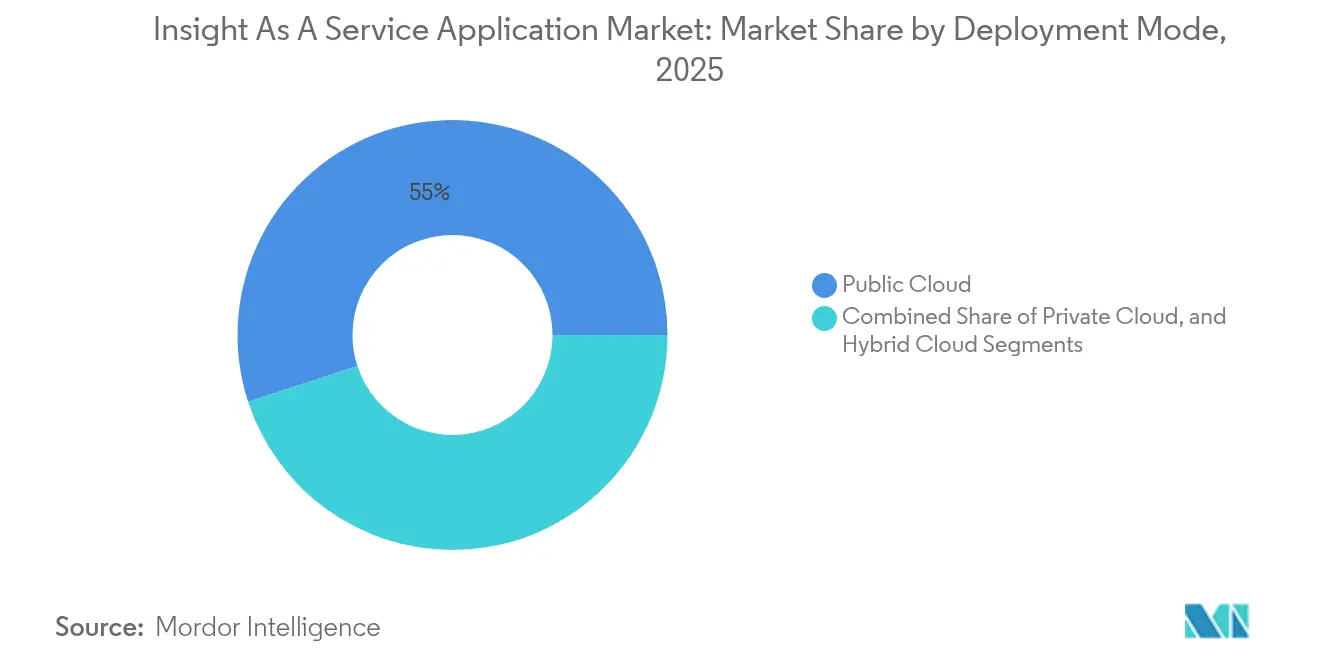
- Par mode de déploiement, le cloud public a représenté 55,02 % de la part des revenus en 2025 ; le cloud hybride devrait se développer à un TCAC de 20,24 % d'ici 2031.
- Par type de service, les analyses prédictives ont représenté 45,01 % de la part de marché des applications d'analyse en tant que service en 2025, tandis que les analyses prescriptives devraient progresser à un TCAC de 23,12 % d'ici 2031.
- Par application, la gestion du cycle de vie client a capturé 37,57 % des revenus de 2025 ; la gestion stratégique devrait croître à un TCAC de 21,66 % d'ici 2031.
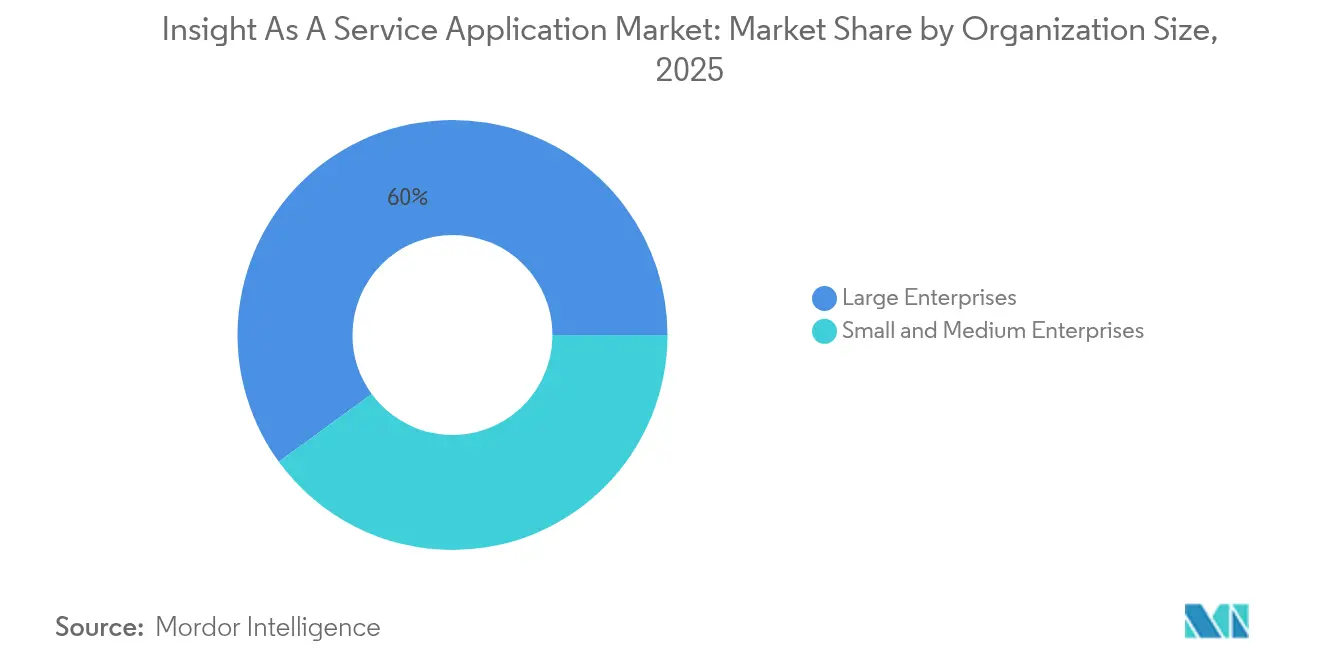
- Par taille d'organisation, les grandes entreprises ont détenu une part de 60,03 % en 2025, tandis que les PME devraient enregistrer un TCAC de 23,47 % entre 2026 et 2031.
- Par secteur d'activité des utilisateurs finaux, les services bancaires, financiers et d'assurance ont représenté 29,12 % de la part des revenus en 2025 ; le secteur de la santé devrait enregistrer un TCAC de 19,94 % sur la période de prévision.
- Par géographie, l'Amérique du Nord a maintenu une part de 40,77 % en 2025, tandis que la région Asie-Pacifique devrait croître à un TCAC de 21,77 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante du Big Data et de l'IoT | +3.2% | Mondial, centré en Amérique du Nord et dans les pôles manufacturiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'engagement client | +2.8% | Mondial, notamment en Amérique du Nord et en Europe, commerce de détail et commerce électronique | Court terme (≤ 2 ans) |
| Utilisation croissante de l'IA générative pour les analyses automatisées | +4.5% | Mondial, avec l'Amérique du Nord et l'Europe comme premiers adoptants | Court terme (≤ 2 ans) |
| Migration vers des abonnements analytiques basés sur la consommation | +3.1% | Mondial, plus rapide en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Complexité croissante de la conformité stimulant la demande externalisée d'analyses | +2.4% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des plateformes d'IA verticales spécifiques à l'industrie | +2.9% | Mondial, porté par les secteurs de la santé et des BFSI | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante de l'IA générative pour les analyses automatisées
L'IA générative réduit le délai de livraison des analyses de plusieurs jours à quelques minutes. Le service watsonx.Data d'IBM intègre des grands modèles de langage dans des environnements de type lakehouse, permettant aux analystes d'interroger des données structurées et non structurées de manière conversationnelle.[2]IBM, "Hybrid Cloud Study 2024," ibm.com Snowflake a traité 12 milliards de requêtes Cortex AI au cours de son premier trimestre, dont 35 % utilisant des fonctions génératives, telles que le résumé de documents. Les clients de SAP ont réduit leurs cycles de clôture de fin de mois de 60 % après avoir intégré le Copilote Joule à Analytics Cloud. En automatisant la création de narratifs et la détection d'anomalies, l'IA générative démocratise l'analytique et élargit le marché des applications d'analyse en tant que service.
Migration vers des abonnements analytiques basés sur la consommation
La tarification hybride, qui combine un forfait de base avec des dépassements d'utilisation, couvre désormais 61 % des fournisseurs de logiciels en tant que service, contre 38 % en 2022. Le chiffre d'affaires basé sur la consommation de Databricks a augmenté de 75 % d'une année sur l'autre, soit le triple de sa croissance basée sur les licences, après que les clients ont étendu leurs charges de travail en temps réel et d'apprentissage automatique. Le modèle flexible supprime les obstacles en capital pour les PME et aligne les incitations des fournisseurs sur la performance, favorisant une fidélisation supérieure en moyenne de 18 mois à celle des plans fixes.
Adoption croissante du Big Data et de l'IoT
Les projets d'IoT industriel diffusent des données de capteurs à des volumes que les entrepôts de données traditionnels ne peuvent pas absorber. HiveMQ a rapporté que 68 % des entreprises industrielles ont déployé des analyses en périphérie en 2024, réduisant la latence de 2,3 secondes à 180 millisecondes.[3]HiveMQ, "IoT Pulse Report 2024," hivemq.com La plateforme intégrée de Cognite mappe les lectures de séries temporelles sur des jumeaux numériques, détectant la dégradation des équipements 72 heures avant la défaillance. Le déploiement de la 5G et la baisse du coût du matériel en périphérie ont réduit les coûts de transport des données de 40 % entre 2022 et 2024, rendant les analyses en temps réel viables pour les cas d'usage de la chaîne d'approvisionnement et de l'équilibrage du réseau électrique.
Demande croissante d'engagement client
Les détaillants et les marques de commerce électronique s'appuient sur l'analytique pour personnaliser les expériences, favorisant un engagement et une conversion plus élevés. L'IA Einstein de Salesforce a traité 1 billion d'interactions clients chaque semaine en 2024, identifiant les risques d'attrition et le potentiel de vente incitative à grande échelle. Customer Journey Analytics d'Adobe a géré 15 billions d'événements comportementaux pour optimiser l'allocation des médias multicanaux. La hausse des attentes des consommateurs stimule l'adoption plus large d'outils prescriptifs et prédictifs, soutenant ainsi la trajectoire de croissance du marché des applications d'analyse en tant que service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations relatives à la sécurité et à la sûreté des données | -2.1% | Mondial, particulièrement marqué en Europe et dans le secteur de la santé | Court terme (≤ 2 ans) |
| Pénurie de talents en science des données spécifiques au domaine | -1.8% | Mondial, aiguë en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Dépendance vis-à-vis des fournisseurs et défis d'interopérabilité | -1.3% | Mondial, impactant les entreprises multi-cloud | Moyen terme (2-4 ans) |
| Pressions croissantes sur les coûts de calcul cloud | -1.6% | Mondial, intense dans les charges de travail à haute fréquence | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la sécurité et à la sûreté des données
La violation de données de Snowflake en juin 2024 a exposé 165 environnements clients après que des attaquants ont utilisé des identifiants recyclés, ébranlant la confiance dans les analyses cloud.[4]Snowflake, "Security Incident Update," snowflake.com L'équipe X-Force d'IBM a constaté que des erreurs de configuration étaient à l'origine de 28 % des violations, beaucoup étant liées à des modèles d'autorisations complexes sur les services analytiques. La directive NIS2 européenne exige désormais la divulgation des incidents dans les 24 heures, ajoutant une pression de conformité. Le renforcement du contrôle ralentit les achats et allonge les cycles de preuve de concept, limitant l'expansion à court terme.
Pénurie de talents en science des données spécifiques au domaine
McKinsey a estimé un déficit de 250 000 data scientists aux États-Unis en 2024. LinkedIn a enregistré une croissance de 45 % d'une année sur l'autre des offres d'emploi en science des données, les secteurs de la santé et des services financiers payant des primes de 22 % pour les talents certifiés. Les PME peinent à s'aligner sur les rémunérations des hyperscalers et reportent souvent les déploiements d'analyses avancées, ce qui modère la croissance du marché des applications d'analyse en tant que service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de déploiement :
les architectures hybrides gagnent du terrainLes environnements hybrides devraient croître à un TCAC de 20,24 % d'ici 2031, malgré la domination du cloud public avec une part de 55,02 % du marché des applications d'analyse en tant que service en 2025. IBM a constaté que 87 % des entreprises utilisent plusieurs clouds, 62 % citant la conformité comme facteur déterminant. Les abonnements Red Hat OpenShift ont augmenté de 34 % d'une année sur l'autre, les entreprises orchestrant Kubernetes entre leurs infrastructures sur site et les clouds publics.
L'adoption hybride est en hausse car les institutions financières continuent de stocker des données sensibles sur site tout en entraînant des modèles dans les régions des hyperscalers. L'informatique confidentielle de Google Cloud chiffre les données pendant leur traitement, apportant les charges de travail réglementées à l'infrastructure publique et augmentant le nombre de clients dans le secteur de la santé de 58 % en 2024. Les nœuds en périphérie dans les usines et les magasins sont désormais des extensions des clouds hybrides, approfondissant la pénétration du marché des applications d'analyse en tant que service.


Par type de service :
les analyses prescriptives accélèrent l'automatisation des décisionsLes analyses prescriptives, bien que leurs revenus soient encore inférieurs à ceux des analyses prédictives, progressent à un TCAC de 23,12 % à mesure que les entreprises automatisent leurs choix opérationnels. La planification connectée d'Anaplan réduit la modélisation manuelle de scénarios de 70 % pour les fabricants de biens de consommation. L'acquisition en 2024 par Workday d'un moteur d'optimisation confirme le pivot vers les services orientés recommandations.
L'apprentissage par renforcement profond démontre sa puissance prescriptive : DeepMind a réduit la consommation d'énergie des centres de données de Google de 40 % en 2024. À mesure que davantage d'entreprises intègrent des moteurs de décision directement dans leurs flux de travail, la taille du marché des applications d'analyse en tant que service pour les plateformes prescriptives s'élargira.
Par application :
la gestion stratégique s'impose comme leader de la croissanceLes logiciels de gestion stratégique devraient croître de 21,66 % par an, défiant la part de revenus de 37,57 % de la gestion du cycle de vie client en 2025. Oracle Enterprise Performance Management Cloud décline les objectifs en résultats clés, signalant en temps réel les initiatives hors trajectoire. SAP Analytics Cloud relie les tableaux de bord prospectifs aux données transactionnelles, éliminant environ 40 heures de consolidation manuelle chaque mois.
Les conseils d'administration souhaitent des vues toujours actualisées de l'exécution, stimulant les investissements dans les tableaux de bord stratégiques. Tandis que les analyses du cycle de vie client restent importantes pour la fidélisation et la vente incitative, le besoin de gouvernance en temps réel propulse la gestion stratégique, élargissant le marché des applications d'analyse en tant que service.
Par taille d'organisation :
les PME stimulent la vitesse d'adoptionLes PME devraient développer leur adoption à un TCAC de 23,47 %, bien que les grandes entreprises aient contribué à 60,03 % des revenus de 2025. Microsoft Power BI a enregistré une croissance de 40 % d'une année sur l'autre parmi les entreprises de moins de 500 employés, attribuant ce succès à l'utilisation de connecteurs clés en main pour les outils de comptabilité et de gestion de la relation client. Zoho a ajouté 50 000 clients analytiques en proposant des plans à partir de 24 USD par mois.
La tarification à la consommation et les modèles préconfigurés permettent aux PME de lancer des tableaux de bord en quelques semaines seulement. Les grandes organisations continuent de représenter la majorité de la taille du marché des applications d'analyse en tant que service en raison de leurs exigences complexes en matière de sécurité et de leurs déploiements multi-départements.
Par secteur d'activité des utilisateurs finaux :
le secteur de la santé est en tête de la croissance dans le contexte des soins fondés sur la valeurLes analyses dans le secteur de la santé devraient croître à un taux annuel de 19,94 % jusqu'en 2031, dépassant mais ne surpassant pas encore le secteur des services bancaires, financiers et d'assurance. Le programme Medicare Shared Savings couvre 11 millions de bénéficiaires, nécessitant un suivi quasi en temps réel des indicateurs de qualité et de coûts. La plateforme Cosmos d'Epic permet aux systèmes de santé d'évaluer les résultats sur 215 millions de dossiers patients dépersonnalisés.
Les alertes prédictives de détérioration de Philips HealthSuite ont réduit les transferts en soins intensifs de 23 % lors des pilotes. Bien que les BFSI conservent la plus grande part du marché des applications d'analyse en tant que service, le remboursement fondé sur la valeur stimule une hausse des dépenses analytiques dans le secteur de la santé.
Analyse géographique
Marché des Applications d'Analyse en tant que Service en Amérique du Nord
L'Amérique du Nord représentait 40,77 % du marché des applications d'analyse en tant que service en 2025. La Stratégie fédérale des données des États-Unis impose l'utilisation d'API ouvertes pour les ensembles de données publics d'ici 2025, élargissant ainsi la demande analytique du secteur public. Le Canada a alloué 2,4 milliards CAD (1,8 milliard USD) à la migration vers le cloud dans les agences fédérales, soutenant la croissance régionale. La réglementation sur les services bancaires ouverts du Mexique a généré 450 millions d'appels API mensuels d'ici fin 2024, catalysant l'analytique fintech.
Marché des Applications d'Analyse en tant que Service en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 21,77 %, le taux de croissance le plus rapide au monde. Le Plan de développement de l'économie numérique de la Chine vise une expansion annuelle de 10 % dans les industries axées sur les données. L'initiative Inde numérique de l'Inde a connecté 1,2 milliard de résidents à l'identité numérique et aux paiements, élargissant les charges de travail analytiques dans les services publics. Singapour a déployé 110 000 capteurs dans le cadre de son programme Smart Nation, alimentant des modèles d'optimisation en temps réel. Les mandats gouvernementaux et les investissements des hyperscalers se combinent pour approfondir l'empreinte du marché des applications d'analyse en tant que service.
Marché des Applications d'Analyse en tant que Service en Europe et au Moyen-Orient
Le RGPD européen influence la conception architecturale par des règles strictes de minimisation et de suppression des données, ajoutant 15 à 20 % aux coûts des projets. La fédération Gaia-X d'Allemagne a enregistré 350 entreprises fin 2024, stimulant la demande de plateformes d'analytique distribuée. Le Royaume-Uni a budgétisé 1,2 milliard GBP (1,5 milliard USD) pour la modernisation des données du secteur public, les projets du Service national de santé représentant 40 % des dépenses. Les marchés émergents présentent des poches de dynamisme, comme le déploiement de la ville intelligente NEOM en Arabie saoudite d'une valeur de 500 milliards USD, où l'analytique en périphérie sous-tend l'optimisation des transports et de l'énergie.

Paysage réglementaire
Les exigences de conformité pour les applications d'insight-as-a-service se durcissent en matière de gouvernance de l'IA, de cybersécurité et de contrôles transfrontaliers des données. En conséquence, les fournisseurs sont poussés à opérationnaliser la gestion des risques et la gouvernance des données, avec une documentation technique prête pour l'audit pour les analyses pilotées par des modèles. Dans l'Union européenne, l'AI Act introduit des obligations pour les fournisseurs et les déployeurs de systèmes d'IA, y compris des exigences de gestion des risques, de gouvernance des données et de documentation technique qui recoupent l'IA générative intégrée dans les flux de travail analytiques.
Les règles de portabilité et d'interopérabilité des données façonnent également l'architecture des plateformes et les conditions commerciales. Le Data Act de l'UE (appliqué depuis 2025) ajoute des exigences relatives à l'accès aux données et à l'interopérabilité, y compris des dispositions liées au changement de fournisseur et à la sortie des données qui deviendront exécutoires à partir du 12 janvier 2027. Cela accroît l'attention portée aux interfaces ouvertes, aux métadonnées/à la traçabilité et à la planification de sortie dans les achats d'entreprise. Aux États-Unis, le NIST continue d'ancrer les contrôles d'entreprise à travers des orientations volontaires telles que l'AI Risk Management Framework, et en décembre 2025, le projet NIST IR 8596 Cybersecurity Framework Profile for AI. Les fournisseurs et les acheteurs l'utilisent pour structurer les contrôles de sécurité pour les services d'insight dotés d'IA.
Analyse de la chaîne de valeur
La chaîne de valeur des applications d'insight-as-a-service commence par l'origination des données, incluant les applications d'entreprise, les systèmes IoT/edge et les données partenaires. Elle passe ensuite par l'ingestion via des connecteurs, des API, du streaming et de l'ETL/ELT vers des plateformes de données cloud, telles que les entrepôts, les lakehouses et les stores d'événements. La gouvernance et la sécurité se superposent à cela, couvrant l'identité, les contrôles d'accès, le catalogage des données, la traçabilité et l'application des politiques. Vient ensuite la couche analytique et IA, incluant la modélisation sémantique, la BI, la génération automatisée d'insights et l'IA générative intégrée. La chaîne se termine par la livraison dans les flux de travail métier via des tableaux de bord, l'analytique intégrée et les applications opérationnelles.
Les hyperscalers et les fournisseurs de plateformes de données fournissent les économies sous-jacentes de calcul et de stockage qui aident les services d'insight basés sur la consommation à fonctionner à grande échelle. Les éditeurs de logiciels indépendants se différencient par des modèles verticalisés, des métriques préconstruites et des intégrations de flux de travail. La mise en œuvre et la distribution sont également médiées par des intégrateurs de systèmes, des cabinets de conseil et des fournisseurs de services managés qui packagent des accélérateurs, des produits de données et des changements de modèle opérationnel pour les entreprises réglementées et complexes. Les écosystèmes de partenaires mettent de plus en plus l'accent sur l'interopérabilité et le comblement des goulets d'étranglement héritées, comme l'illustrent les intégrations de chaîne d'approvisionnement média telles que le partenariat d'avril 2024 entre Ateliere Creative Technologies et TMT Insights et le partenariat de juillet 2024 entre ThinkAnalytics et TMT Insights, tous deux visant à intégrer les insights dans les chaînes d'approvisionnement opérationnelles. Tout au long de la chaîne, les points de friction récurrents incluent l'accès fragmenté aux données et la qualité des données, qui continuent de se manifester lorsque les entreprises font passer l'IA générative et les insights prescriptifs au-delà des déploiements pilotes.
Paysage concurrentiel
Le marché des applications d'analyse en tant que service reste modérément concentré, les dix plus grands fournisseurs représentant une part significative des revenus de 2024, tandis que plusieurs centaines de spécialistes se disputent des niches régionales ou verticales. Les hyperscalers continuent de subventionner les logiciels analytiques pour stimuler l'utilisation de l'infrastructure ; par exemple, Amazon Web Services a tarifé l'utilisation de QuickSight à 0,30 USD par session en 2024, sous-coupant la plupart des offres indépendantes d'environ 70 %. Les cabinets de conseil renforcent leur adhérence en associant des accélérateurs propriétaires à des contrats de services gérés à long terme, comme en témoigne la plateforme myWizard d'Accenture, qui a généré 2,1 milliards USD de revenus de services au cours de l'exercice 2024 après avoir ajouté des flux de travail analytiques préconstruits pour 23 secteurs d'activité. Les éditeurs de logiciels indépendants défendent leurs marges en s'immergeant profondément dans les flux de travail du domaine ; Veeva Systems a capturé une part de 78 % parmi les 20 premières sociétés pharmaceutiques en intégrant le suivi des soumissions réglementaires et les métriques d'efficacité de la force de vente que les outils horizontaux ne proposent pas.
L'intégration verticale et la consolidation des plateformes de données se sont intensifiées en 2024 et 2025. L'acquisition antérieure de Cerner par Oracle pour 28,3 milliards USD a combiné les dossiers médicaux électroniques avec Oracle Health Data Intelligence, offrant à l'entreprise des actifs de données cliniques uniques que les concurrents ne peuvent pas facilement reproduire. Salesforce a suivi une stratégie similaire en acquérant Informatica pour 27,7 milliards USD en avril 2024, combinant la gestion de la relation client avec l'intégration de données à l'échelle de l'entreprise, la traçabilité et la gouvernance. IBM a clôturé son acquisition d'Apptio pour 4,6 milliards USD en juin 2025 afin d'intégrer les capacités de gestion financière du cloud (FinOps) dans IBM Consulting, permettant aux clients d'aligner la consommation analytique sur les contrôles budgétaires. Ces mouvements signalent une course aux armements pour s'approprier à la fois la gravité des données et la couche sémantique qui alimente les analyses automatisées.
Le rythme de l'innovation reste soutenu, comme en témoignent les 127 brevets liés à l'analytique déposés par Microsoft en 2024, dont 42 % portaient sur les requêtes en langage naturel et la génération automatisée d'analyses. Des opportunités dans les espaces vierges émergent en périphérie, où une inférence inférieure à 100 millisecondes est essentielle pour les systèmes autonomes ; Databricks a fait croître son chiffre d'affaires annuel récurrent de 60 % pour atteindre 2,4 milliards USD en unifiant les flux de travail d'ingénierie et d'apprentissage automatique sur un seul lakehouse, tandis que Snowflake a attiré 1 200 éditeurs de logiciels pour construire des applications natives sur Snowpark d'ici fin 2024. Les attentes accrues en matière de sécurité façonnent désormais les achats : 89 % des appels d'offres d'entreprise en 2024 exigeaient des attestations ISO 27001 ou SOC 2 Type II, incitant les fournisseurs à intégrer les capacités de gouvernance et d'audit dès le départ. Ensemble, ces dynamiques créent un paysage où l'échelle, la profondeur verticale et la crédibilité de la conformité déterminent l'avantage concurrentiel.
Leaders du secteur des applications d'analyse en tant que service
Oracle Corporation
IBM Corporation
Accenture PLC
Dell Technologies Inc.
GoodData Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Applications d'Analyse en tant que Service
- Oracle Corporation
- Accenture plc
- International Business Machines Corporation
- Dell Technologies Inc.
- Deloitte Touche Tohmatsu Limited
- GoodData Corporation
- Capgemini SE
- SmartFocus Ltd.
- Zephyr AI Health Inc.
- NTT Data Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- SAP SE
- SAS Institute Inc.
- Salesforce Inc.
- TIBCO Software Inc.
- Alteryx Inc.
- QlikTech International AB
- Tableau Software LLC
- Sisense Inc.
- Domo Inc.
- Teradata Corporation
- MicroStrategy Incorporated
Lire l’analyse des entreprises de application d'analyse en tant que service

Opportunités de marché et perspectives d'avenir
Une opportunité claire consiste à packager les insights dotés d'IA comme des résultats prêts à la mise en œuvre plutôt que comme des fonctionnalités analytiques autonomes, en particulier à mesure que les entreprises passent de l'expérimentation à la production. Une capacité de mise en œuvre dédiée provenant d'acteurs de l'IA et de l'écosystème d'investissement fournit également un signal de marché concret : en mai 2026, Anthropic a lancé Ode, une entreprise de mise en œuvre d'IA de 1,5 milliard USD avec Blackstone, Hellman & Friedman et Goldman Sachs. L'accent est mis sur l'ingénierie et le déploiement d'IA sur site pour les entreprises, soutenant un espace vacant pour les fournisseurs et intégrateurs d'insight-as-a-service afin de regrouper des fondations de données gouvernées, des opérations de modèles et une intégration de flux de travail dans des playbooks de livraison reproductibles pour des domaines tels que la finance, les opérations client et l'optimisation de la chaîne d'approvisionnement.
Les acheteurs réglementés et sensibles à la souveraineté créent également une demande pour des offres différenciées centrées sur l'application des politiques, les pistes d'audit et les architectures hybrides, plutôt que sur la seule performance des modèles. Les déploiements orientés vers l'Europe rehaussent en outre la préparation en matière de changement de fournisseur, d'interopérabilité et de sortie des données à mesure que les exigences d'achat au titre du calendrier du Data Act de l'UE vers janvier 2027 prennent forme, renforçant l'intérêt pour les connecteurs ouverts et les couches sémantiques qui se déplacent entre les plateformes, ainsi que des contrôles de traçabilité et d'accès renforcés. Dans le même temps, la posture de sécurité se transforme en un différenciateur commercial après des incidents largement médiatisés d'analytique cloud, ce qui favorise des configurations et une gouvernance managée réduisant le risque de mauvaise configuration et accélérant la validation de conformité pour la livraison d'insights augmentés par l'IA.
Recent Industry Developments in Marché des Applications d'Analyse en tant que Service
- Juillet 2026 : Insight Enterprises a annoncé qu'il proposerait Microsoft 365 E7, une Frontier Suite alimentée par l'IA, et s'est positionné comme partenaire de lancement mondial pour Microsoft Agent 365. Cette démarche renforce le rôle d'Insight en tant que canal axé sur les services pour l'adoption de l'IA agentique et élargit sa capacité à regrouper des services d'analytique, de sécurité et de déploiement autour des plateformes Microsoft.
- Mai 2026 : IBM a mis IBM Concert en aperçu public et a annoncé la disponibilité générale d'IBM Sovereign Core, mettant l'accent sur les contrôles de politiques au niveau de l'exécution de l'infrastructure. Ces versions aident les entreprises exécutant des charges de travail d'insight dans des environnements hybrides en renforçant la gouvernance opérationnelle et les contrôles de souveraineté parallèlement aux opérations dotées d'IA.
- Mai 2024 : Accenture et Oracle ont annoncé une collaboration visant à aider les clients à accélérer l'adoption de l'IA générative, en commençant par des cas d'usage en finance. Ce partenariat souligne l'investissement continu dans des accélérateurs sectoriels et fonctionnels packagés qui combinent applications cloud, fondations de données et services d'IA pour livrer des insights prêts à la décision.


Marché des Applications d'Analyse en tant que Service Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les applications d'insight-as-a-service pilotées par logiciel qui transforment les données en insights métier exploitables via une livraison cloud. Il inclut les plateformes et les couches applicatives utilisées pour les insights descriptifs, prédictifs et prescriptifs à travers les fonctions d'entreprise courantes.
Exclusions du périmètre : cela ne comprend pas l'infrastructure informatique générale, le courtage de données brutes, ou les projets de conseil autonomes qui ne sont pas livrés sous forme de service applicatif récurrent.
Aperçu de la segmentation
- Par mode de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par type de service
- Analyses prédictives
- Analyses descriptives
- Analyses prescriptives
- Par application
- Gestion du cycle de vie client
- Gestion du cycle des revenus
- Analyses de marque et de marketing
- Gestion stratégique
- Optimisation de la chaîne d'approvisionnement
- Autres applications
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Technologies de l'information et télécommunications
- Santé
- Commerce de détail et commerce électronique
- Fabrication
- Énergie et services publics
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier ce qui est vendu comme applications d'insight et où les dépenses apparaissent dans les registres publics, afin que notre modèle reste aligné sur le comportement commercial réel. Nous examinons des sources telles que le US Census Bureau et le Bureau of Economic Analysis pour les signaux de services numériques, et l'Union internationale des télécommunications pour les indicateurs cloud et de connectivité qui influencent l'adoption.
Pour maintenir des hypothèses réalistes, nous utilisons également des documents tels que les dépôts SEC, les présentations aux investisseurs, les pages de documentation produit et les transcriptions d'appels de résultats pour comprendre la logique de tarification, la durée des contrats et les schémas de regroupement. Des vérifications supplémentaires proviennent de sources telles que les travaux de l'OCDE sur l'économie numérique et les séries macroéconomiques de la Banque mondiale pour le contexte de la demande, ainsi que des recherches évaluées par des pairs sur l'adoption de l'analytique et de l'IA. Le cas échéant, des abonnements payants qui compilent les données financières des entreprises, les actualités et finances, et les bases de données de brevets sont utilisés pour recouper l'exposition aux revenus et le positionnement produit. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour collecter des données, valider les intrants et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des discussions primaires sont utilisées pour confirmer comment les clients achètent les applications d'insight, quels cas d'usage sont prioritaires, et comment les choix de déploiement cloud affectent la tarification et le comportement de renouvellement. Nous échangeons avec un mélange de fournisseurs d'applications, d'intégrateurs de systèmes et d'utilisateurs d'entreprise à travers les principales régions, afin que les hypothèses sur la pénétration, la valeur moyenne des contrats et l'expansion basée sur l'usage puissent être ajustées avant le dimensionnement final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 31 % | Dirigeants (CXOs) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Acteurs plus petits : 14 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement et prévisions de marché
Le dimensionnement commence par une approche descendante où les signaux globaux de dépenses cloud et analytiques sont traduits en un bassin de demande pour les applications d'insight à l'aide d'hypothèses d'adoption et de taux d'attachement par secteur et taille d'entreprise. Une fois le bassin de demande formé, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des points de prix échantillonnés par mode de déploiement, des termes contractuels typiques et des proxys de volume issus de vérifications de canaux. Nous ajustons ensuite les résultats lorsque des chevauchements ou des lacunes sont constatés.
Les principaux intrants utilisés dans le modèle incluent le mix de déploiement cloud (public versus privé ou hybride), la part de la demande liée aux applications centrales comme la gestion du cycle de vie client et l'optimisation de la chaîne d'approvisionnement, la répartition par taille d'organisation (grandes entreprises versus PME), et le rythme d'adoption des fonctionnalités d'IA qui modifie la valeur par utilisateur au fil du temps. Nous suivons également des mouvements tarifaires tels que l'expansion basée sur l'usage et la croissance des sièges, car ceux-ci affectent le revenu moyen par compte et la sensibilité au churn. Les prévisions sont principalement réalisées par analyse de scénarios soutenue par des vérifications de tendances sur les calendriers de migration cloud et les priorités budgétaires des acheteurs constamment entendues dans les entretiens primaires. La courbe finale est ensuite testée en stress par rapport à l'orientation régionale des dépenses informatiques et aux schémas de renouvellement des logiciels d'entreprise.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que les totaux du marché ne dépendent pas d'un seul flux de données. Nous comparons les résultats à des signaux indépendants tels que les indicateurs d'adoption du cloud, l'orientation des dépenses en logiciels d'entreprise, et les commentaires de croissance rapportés, puis toute variance importante est retracée jusqu'aux intrants tels que les paliers de prix, le mix de déploiement, ou la pondération régionale.
Avant validation finale, le modèle est examiné par un autre analyste. Les mouvements douteux déclenchent des recontrôles des notes de sources et des contacts de suivi pour clarifier ce qui a changé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels modifient les hypothèses de demande ou de tarification. Juste avant la livraison, nous effectuons une dernière passe pour garantir que les informations publiques les plus récentes et les enseignements des entretiens sont reflétés dans les chiffres.
Estimation du marché des applications d'insight-as-a-service de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les applications d'insight-as-a-service peuvent varier même lorsque le sujet semble similaire, car le périmètre applicatif inclus et l'année de base utilisée pour la mesure ne sont pas toujours les mêmes. Les différences proviennent également de la manière dont la tarification est traitée pour les abonnements, l'expansion basée sur l'usage, et les fonctionnalités analytiques regroupées.
Les principaux facteurs d'écart sur ce marché sont généralement de savoir si des catégories adjacentes comme les plateformes analytiques plus larges ou les services professionnels sont comptées, ainsi que la manière dont les régions sont converties et datées en USD lorsque les taux de change évoluent. Une autre différence courante est la cadence d'actualisation, car un modèle qui revérifie le mix de déploiement cloud et le comportement de renouvellement peut aboutir à une valeur d'année en cours différente de celle d'un modèle utilisant des ratios d'intrants plus anciens. Lorsque le périmètre est limité aux applications d'insight à travers des cas d'usage définis et est lié au bassin de demande de l'année de base 2026, l'écart devient plus facile à expliquer, ce qui est l'approche suivie ici par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,64 milliards USD (2026) | |
| Cabinet de conseil mondial A | 7,26 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et le périmètre est présenté au niveau plus large de l'insight-as-a-service, ce qui peut modifier ce qui est compté dans les applications par rapport aux couches d'analytique et d'habilitation adjacentes. |
| Éditeur sectoriel B | 5,82 milliards USD (2024) | Ancre la série sur une année de base antérieure et peut capturer un ensemble plus large de services liés à l'insight, si bien que la valeur de 2024 n'est pas directement comparable à une estimation axée sur les applications de 2026 sans rebasage et normalisation du calendrier des devises. |
À travers les trois chiffres, les différences remontent principalement au choix de l'année de base et à la manière dont la couche applicative est strictement séparée de l'analytique ou des services plus larges. En maintenant les intrants liés à des moteurs d'adoption clairs, des mécanismes de tarification, et des vérifications au niveau régional, nous pouvons expliquer l'estimation par des étapes reproductibles et réduire les écarts évitables lorsque les utilisateurs comparent les sources ultérieurement.


Questions clés abordées dans le rapport
Quelle est la taille du marché des applications d'analyse en tant que service en 2026 ?
La taille du marché des applications d'analyse en tant que service devrait atteindre 8,64 milliards USD d'ici 2026.
Quel TCAC est prévu pour les plateformes d'analyse en tant que service d'ici 2031 ?
Le marché devrait se développer à un TCAC de 19,56 % entre 2026 et 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les déploiements en cloud hybride progressent à un TCAC de 20,24 %, les entreprises combinant le contrôle sur site avec l'échelle des hyperscalers.
Pourquoi les analyses prescriptives gagnent-elles du terrain ?
Les entreprises adoptent des outils prescriptifs pour automatiser des actions telles que la tarification et le routage, permettant des décisions plus rapides et réduisant la charge de travail de modélisation manuelle.
Quel secteur devrait être l'utilisateur final à la croissance la plus rapide ?
Le secteur de la santé devrait afficher un TCAC de 19,94 %, les soins fondés sur la valeur nécessitant des analyses de résultats en temps réel.
Quelles régions stimulent la demande future ?
La région Asie-Pacifique devrait prendre la tête avec un TCAC de 21,77 %, portée par les agendas numériques nationaux et l'expansion des hyperscalers.
Dernière mise à jour de la page le:



