
Taille et part de marché des produits chimiques pour le traitement industriel de l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
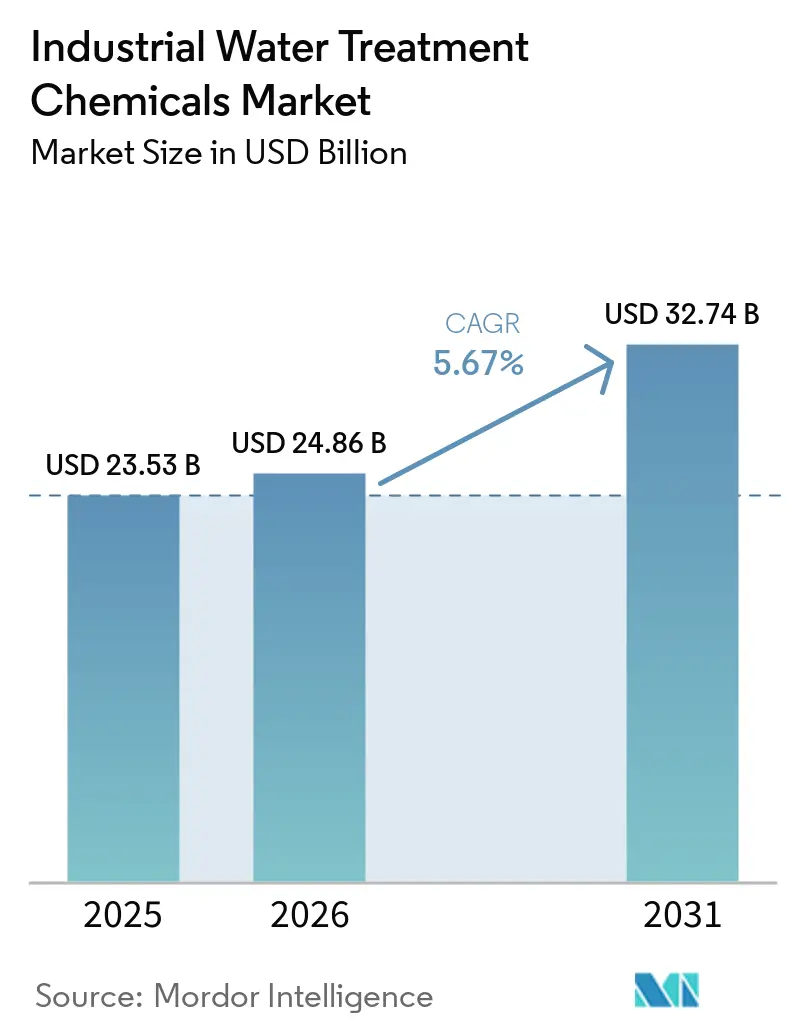
| Taille du Marché (2026) | 24.86 Milliards de dollars |
| Taille du Marché (2031) | 32.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
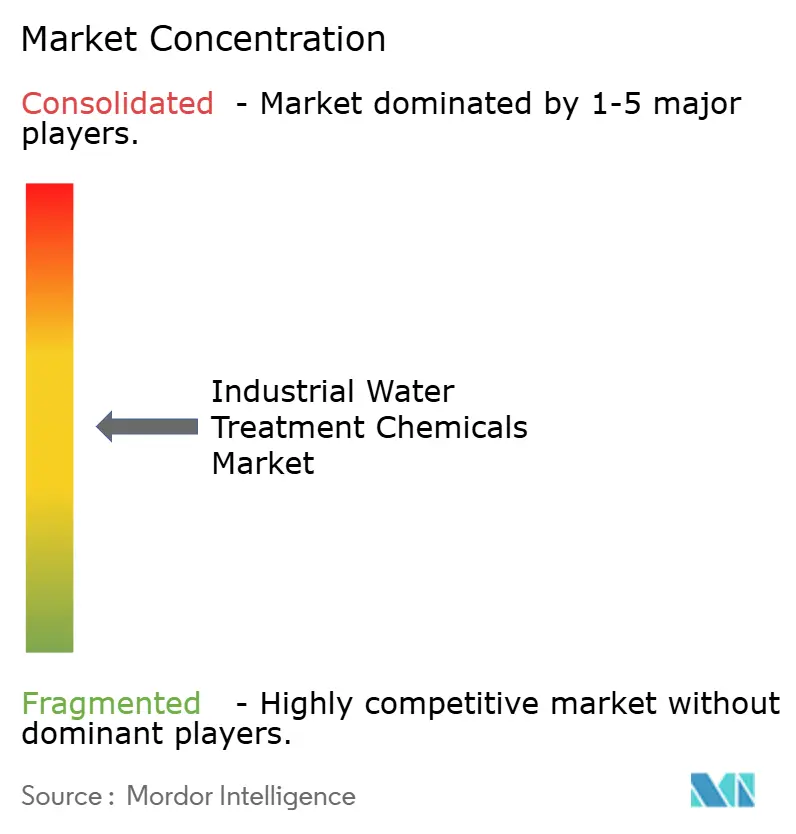
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques pour le traitement industriel de l'eau par Mordor Intelligence
La taille du marché des produits chimiques pour le traitement industriel de l'eau était évaluée à 23,53 milliards USD en 2025 et devrait croître de 24,86 milliards USD en 2026 pour atteindre 32,74 milliards USD d'ici 2031, à un TCAC de 5,67 % au cours de la période de prévision (2026-2031). La croissance est portée par le renforcement des mandats d'élimination des PFAS, l'expansion des opérations de gaz de schiste qui accroissent les volumes d'eaux produites, et la hausse des objectifs de réutilisation industrielle de l'eau dans les régions arides. Les fournisseurs pivotent des solutions axées sur l'élimination vers des modèles de valorisation des ressources qui associent des formulations chimiques avancées à des plateformes de dosage pilotées par l'IA. Le secteur de l'énergie continue d'ancrer la demande, tandis que les biocides et désinfectants surpassent l'ensemble du marché des produits chimiques pour le traitement industriel de l'eau, le contrôle microbiologique industriel devenant une priorité absolue. La dynamique concurrentielle s'intensifie à mesure que les modèles de service intégral — combinant surveillance numérique, produits chimiques de spécialité et équipements — remplacent les contrats de produits chimiques de base.
Points clés du rapport
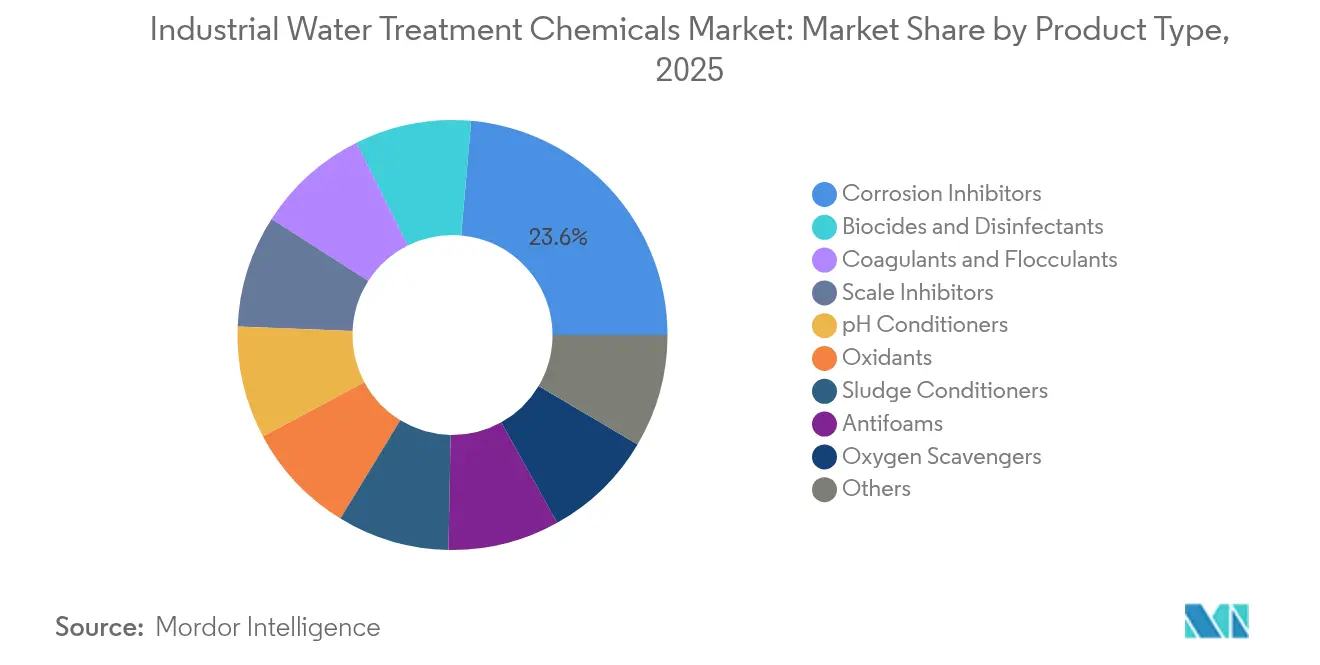
- Par type de produit, les inhibiteurs de corrosion ont dominé avec 23,62 % de la part de marché des produits chimiques pour le traitement industriel de l'eau en 2025 ; les biocides et désinfectants devraient progresser à un TCAC de 6,56 % jusqu'en 2031.
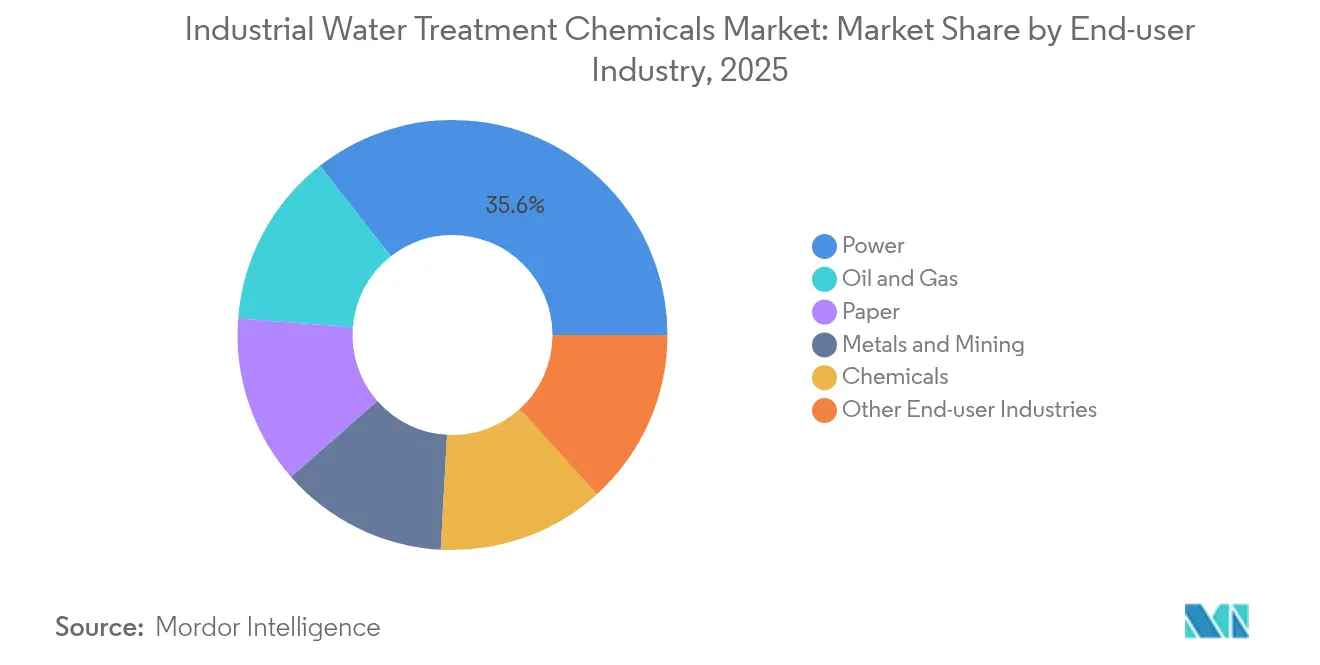
- Par secteur d'utilisation final, le segment de l'énergie détenait 35,58 % de la taille du marché des produits chimiques pour le traitement industriel de l'eau en 2025, tandis que le pétrole et le gaz affiche la croissance la plus rapide avec un TCAC de 6,38 % jusqu'en 2031.
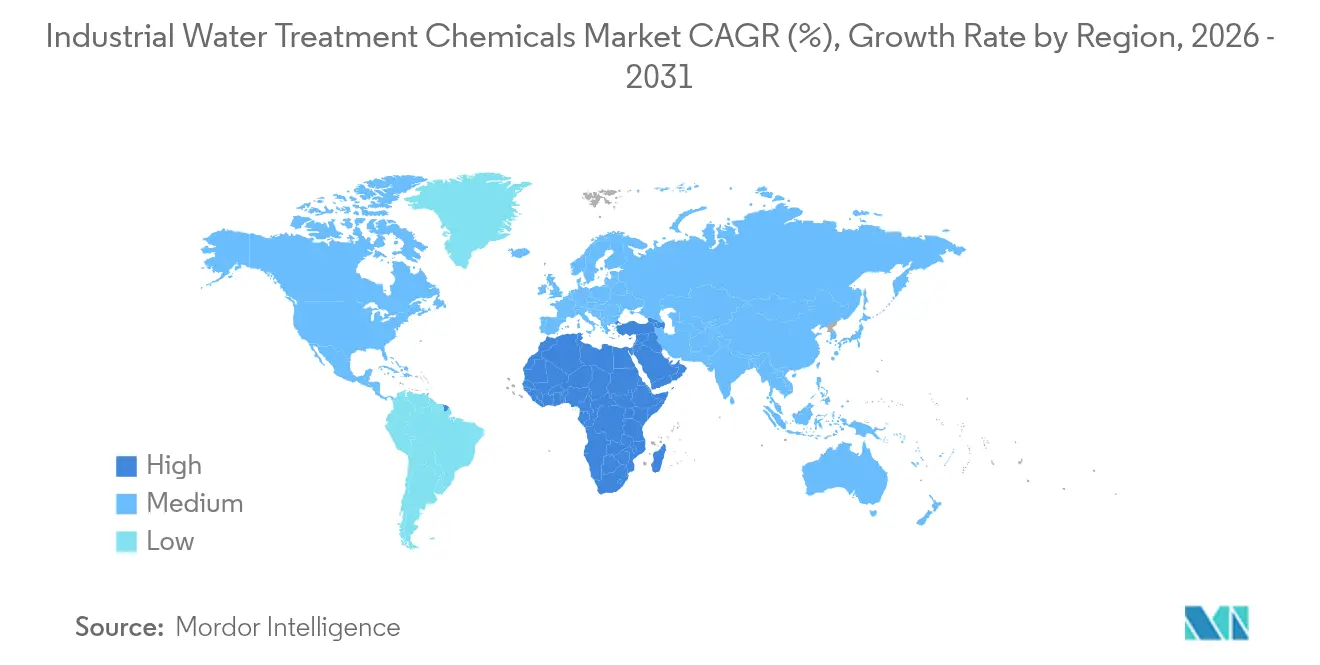
- Par géographie, l'Asie-Pacifique représentait 36,92 % des revenus en 2025, tandis que la région Moyen-Orient et Afrique progresse à un TCAC de 6,8 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes d'eaux produites générées par le gaz de schiste (États-Unis) | +1.2% | Amérique du Nord, avec des répercussions sur l'adoption technologique mondiale | Moyen terme (2-4 ans) |
| Croissance de la génération d'eaux usées dans les secteurs chimique et papier-cellulose | +0.8% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Renforcement des normes de rejet pour les métaux lourds et la DCO | +1.5% | Mondial, avec l'application la plus stricte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Mandats de réutilisation industrielle de l'eau dans les régions à stress hydrique | +1.1% | Cœur de l'APAC, Moyen-Orient et Afrique, avec extension à l'Amérique latine | Moyen terme (2-4 ans) |
| Exigences d'élimination des PFAS dans les effluents industriels | +1.3% | Mondial, avec l'Amérique du Nord et l'Europe en tête de la conformité initiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes d'eaux produites par le gaz de schiste
Les opérations de schiste dans le bassin Permien génèrent désormais des millions de barils d'eaux produites chaque jour, nécessitant des oxydants sophistiqués, des biocides et des coagulants haute température pour un recyclage ou une élimination sécurisés. La demande chimique qui en résulte est amplifiée par les objectifs des opérateurs de recycler jusqu'à 90 % des eaux de reflux, ce qui réduit les prélèvements d'eau douce et les frais d'élimination. Les fournisseurs qui formulent des mélanges résistants à la corrosion capables de supporter des températures de 140 °C et des solides dissous totaux supérieurs à 150 000 mg/L obtiennent des prix premium. De plus en plus, les déploiements sur le terrain superposent des plateformes de dosage par IA sur les skids de traitement, réduisant le surdosage et diminuant les dépenses chimiques de 15 à 25 % tout en maintenant les performances. Ces gains créent une incitation économique qui consolide des volumes plus élevés pour le marché des produits chimiques pour le traitement industriel de l'eau.
Renforcement des normes de rejet pour les métaux lourds et la DCO
La directive sur les émissions industrielles de l'Union européenne et les permis NPDES des États-Unis imposent des seuils plus bas pour le cadmium, le mercure et la demande chimique en oxygène, obligeant les usines à moderniser leurs filières de traitement. Les liants organiques avancés associés aux coagulants à base de fer captent plus efficacement les fines particules et les métaux dissous que les solutions d'alun traditionnelles. Associées à des capteurs de turbidité en temps réel, les installations font état d'une réduction de 35 % de la production de boues et d'une baisse de 20 % de la consommation de coagulants sans compromettre la conformité[1]. L'incitation réglementaire, associée à des économies mesurables sur les coûts d'exploitation, accélère l'adoption dans les secteurs du textile, de la finition des métaux et de l'électronique.
Mandats de réutilisation industrielle de l'eau dans les régions à stress hydrique
L'Arabie Saoudite vise une réutilisation à 100 % des eaux usées municipales traitées d'ici 2025, soutenue par 80 milliards USD de financement d'infrastructures. Des politiques similaires en Inde et en Afrique du Sud contraignent les usines à fermer les boucles d'eau. Les seuils de qualité pour la réutilisation sont plus stricts que les normes de rejet, stimulant la demande de programmes chimiques multi-étapes qui produisent un effluent à faible turbidité et faible teneur en solides dissous totaux. Les fournisseurs innovent avec des inhibiteurs de corrosion biodégradables et des coagulants à base de tannin qui maintiennent leurs performances au fil des cycles répétés, prolongeant la durée de vie des membranes et réduisant la charge globale en réactifs. Ces offres positionnent le marché des produits chimiques pour le traitement industriel de l'eau comme un catalyseur de la circularité industrielle.
Exigences d'élimination des PFAS dans les effluents industriels
Les niveaux maximaux de contaminants de l'EPA de 4 à 10 ppt pour six composés PFAS imposent des besoins de mise à niveau immédiats aux services publics américains, avec des estimations de coûts de conformité dépassant 50 milliards USD. Les sels d'alun ou de fer standard éliminent moins de 20 % des PFAS à longue chaîne, stimulant l'adoption de la coagulation assistée par tensioactifs cationiques qui élève l'élimination à plus de 80 %. Les résidus post-coagulation chargent des lits de charbon actif granulé nécessitant des produits chimiques de réactivation fréquents, élargissant les opportunités en aval. L'installation de Veolia au Delaware, exploitant 42 filtres à charbon actif granulé, illustre l'échelle et la complexité de la consommation chimique dans un contexte de conformité aux PFAS.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par les systèmes à membranes et UV | -0.8% | Mondial, avec une adoption plus rapide dans les marchés développés | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières chimiques de spécialité | -0.6% | Mondial, avec l'impact le plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Feuilles de route zéro émission nette favorisant les traitements sans produits chimiques | -0.4% | Amérique du Nord et UE principalement, avec expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par les systèmes à membranes et UV
Les modules d'ultrafiltration, associés à la désinfection par LED UV, atteignent désormais 93 % d'élimination de la turbidité avec 22 % moins de demande en coagulants que les installations conventionnelles. Les services publics municipaux en Chine exploitent déjà 6,7 millions de m³/jour de capacité à base de membranes, réduisant les volumes d'alun et de polymères. Les fournisseurs de produits chimiques réagissent en faisant évoluer leurs portefeuilles vers des nettoyants anti-colmatage et des conservateurs de membranes. Bien que les tonnes totales de réactifs puissent diminuer, le potentiel de revenus demeure si les fournisseurs pivotent vers ces compléments à marges plus élevées.
Volatilité des prix des matières premières chimiques de spécialité
Les hausses des matières premières d'oxyde d'éthylène et d'isothiazolinone érodent les marges sur les inhibiteurs de tartre et les biocides. Les acheteurs des marchés émergents sont les plus sensibles aux prix et peuvent reporter les modernisations d'installations lors des pics. Les entreprises se couvrent par des mouvements d'intégration en amont et des alternatives biosourcées, mais les fluctuations à court terme créent toujours une incertitude budgétaire qui pèse sur le marché des produits chimiques pour le traitement industriel de l'eau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les inhibiteurs de corrosion conservent la première place en termes de revenus tandis que les biocides accélèrentLes inhibiteurs de corrosion ont capté 23,62 % de la part de marché des produits chimiques pour le traitement industriel de l'eau en 2025, soulignant leur rôle central dans la protection des chaudières haute pression, des condenseurs et des canalisations. La demande est stable car les exploitants d'installations considèrent les coûts de traitement de 0,10 USD par mètre cube comme une assurance bon marché contre des événements d'arrêt coûtant plusieurs millions de dollars. Les mélanges organophosphatés intègrent désormais des acides aminés filmogènes qui tolèrent des pics de température supérieurs à 150 °C sans se déposer sur les surfaces d'échange thermique, allongeant les cycles d'inspection. Les biocides et désinfectants, bien que plus modestes aujourd'hui, progressent à un TCAC de 6,56 %, le plus élevé au sein du marché des produits chimiques pour le traitement industriel de l'eau. La corrosion d'origine microbiologique coûte chaque année des milliards aux secteurs du pétrole, du gaz et de l'énergie, stimulant l'adoption de biocides oxydants à action rapide tels que le DBNPA et le glutaraldéhyde qui respectent les plafonds de toxicité de plus en plus stricts. Les outils de dosage par IA affinent les niveaux en ppm, réduisant les déchets et aidant les installations à rester en dessous des limites de rejet pour les oxydants résiduels.
Les inhibiteurs de tartre, les coagulants et les floculants continuent de soutenir de grands volumes de base. Les coagulants à base de tannin d'origine biologique atteignent des efficacités de capture des PFAS comparables à l'alun, mais leurs prix d'achat plus élevés les réservent aux clients soucieux de durabilité. Les oxydants, antimousses, désoxygénants et conditionneurs de boues servent des applications de niche, mais offrent des marges brutes stables car les spécifications de performance varient selon le site et impliquent des coûts de changement élevés. À mesure que les seuils de conformité et les taux de réutilisation augmentent, les mélanges de spécialité plutôt que les réactifs à fonction unique sont appelés à propulser la taille du marché des produits chimiques pour le traitement industriel de l'eau sur la fenêtre de prévision.

Par secteur d'utilisation final :
le secteur de l'énergie reste l'ancre tandis que le pétrole et le gaz stimule la croissance incrémentaleLe secteur de l'énergie représentait 35,58 % de la taille du marché des produits chimiques de traitement industriel de l'eau en 2025, ce qui reflète la forte dépendance du secteur à l'égard de l'eau d'alimentation des chaudières à haute pureté et la nécessité de contrôler l'entartrage dans les tours de refroidissement traitant des volumes allant jusqu'à 100 000 m³/jour par installation. Les programmes de traitement combinent des inhibiteurs de tartre sans phosphate, des biocides à base de brome et des amines neutralisantes pour garantir la production des turbines et respecter les normes de rejet. La demande stable en électricité et les ajouts progressifs de capacité maintiennent un large bassin de revenus, bien que mature.
À l'inverse, les opérations liées aux produits chimiques de traitement de l'eau pour le pétrole et le gaz enregistrent la croissance la plus rapide avec un CAGR de 6,38 %. Les puits non conventionnels pompent neuf barils d'eau produite pour chaque baril de pétrole, chaque baril étant chargé en haute salinité, en matières organiques dissoutes et en radionucléides. Les fournisseurs de produits chimiques élaborent des désémulsifiants à point d'éclair élevé, des inhibiteurs de tartre à haute teneur en solides dissous totaux et des oxydants spécifiques aux sulfures capables de fonctionner à 140 °C. Les contrats de services sur le terrain regroupent souvent la logistique, les laboratoires sur site et la surveillance numérique, ce qui augmente le chiffre d'affaires moyen par puits. Les papeteries, la transformation des métaux et la fabrication de produits chimiques complètent la demande. Ils adoptent des coagulants avancés pour la récupération des fibres, des agents précipitants des métaux lourds et des polymères de déshydratation des boues, à mesure que les régulateurs resserrent les limites de rejet en matière de couleur, de DCO et de métaux.
Analyse géographique
Marché des produits chimiques de traitement industriel de l'eau en Europe, en Amérique du Nord et en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des produits chimiques de traitement industriel de l'eau avec une part de revenus de 36,92 % en 2025, portée par une industrialisation rapide et le développement des infrastructures municipales. La Chine exploite plus de 580 usines de traitement des eaux usées à membranes traitant 6,7 millions de m³ par jour, ce qui stimule la demande d'antitartrants, de biocides et de produits chimiques de nettoyage permettant de maintenir le flux de perméat. Les initiatives indiennes en matière d'eau, notamment la mission Jal Jeevan, soutiennent une croissance annuelle de 9,7 % jusqu'en 2025 et ouvrent de nouveaux appels d'offres municipaux spécifiant des produits chimiques conventionnels et avancés. L'Amérique du Nord reste un précurseur technologique. Les limites imposées par l'EPA sur les PFAS exigent des rénovations complètes des installations, poussant les services publics à se procurer à grande échelle des coagulants enrichis en tensioactifs, des produits chimiques de remplacement du charbon actif en grains et des nettoyants oxydants. Les bassins de schiste génèrent une demande volumineuse en oxydants de spécialité, biocides et inhibiteurs de corrosion formulés pour des saumures dépassant 150 000 mg/L de TDS. L'Europe dispose d'une base d'utilisateurs mature mais axée sur l'innovation, qui privilégie les polymères biosourcés et les mélanges à faible teneur en phosphore conformes aux objectifs du Pacte vert.
Marché des produits chimiques de traitement industriel de l'eau au Moyen-Orient et en Afrique et en Amérique latine
La région Moyen-Orient et Afrique devrait enregistrer un CAGR de 6,8 %, le plus élevé au monde. Les 80 milliards USD alloués aux projets hydrauliques en Arabie saoudite et l'expansion plus large du dessalement dans le Golfe soutiennent l'adoption d'antitartrants et de nettoyants pour membranes conçus pour les installations d'osmose inverse à haute salinité. Les pôles industriels des Émirats arabes unis et d'Égypte poursuivent des systèmes à rejet zéro de liquide, renforçant l'adoption d'antitartrants de contrôle de l'évaporation et d'inhibiteurs de corrosion multi-cycles. L'Amérique latine affiche une croissance régulière, portée par les zones minières dynamiques du Chili et du Pérou qui ont besoin de réactifs pour le recyclage des eaux de résidus et l'élimination de l'arsenic.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières pétrochimiques et inorganiques en amont (tensioactifs, phosphonates, amines, monomères acryliques, halogènes et sels métalliques) qui sont transformées en coagulants et floculants formulés, en inhibiteurs de corrosion et de tartre, en biocides, en oxydants, en désoxygénants et en produits chimiques de nettoyage des membranes. Les formulateurs vendent via des canaux de comptes clés directs (électricité, raffinage, pâte et papier, métaux) et des distributeurs régionaux, et ajoutent de plus en plus des services sur site, des équipements de dosage et une surveillance numérique afin de passer d'une offre de commodités à des programmes basés sur la performance. Les actions récentes des entreprises reflètent cette intégration, notamment De Nora finalisant l'acquisition de BW Water (juillet 2026) pour renforcer sa plateforme intégrée de solutions d'eau et de technologies électrochimiques, et Kemira acquérant Clear Water Technologies, LLC (juin 2026) pour étendre ses capacités de service industriel autour des programmes de chaudières et de tours de refroidissement.
En aval, les EPC et les fournisseurs de technologies de l'eau spécifient des programmes chimiques au sein de filières de traitement telles que l'ultrafiltration et l'osmose inverse, le rejet liquide zéro, et la coagulation avancée pour les micropolluants, ce qui crée une demande induite pour des mélanges spécialisés et des agents de nettoyage. Les exigences de qualité spécifiques à chaque secteur façonnent également les achats, notamment dans la fabrication électronique, où Kurita et Membrane Group India ont créé Kurita Membrane India Pvt Ltd (juillet 2026) pour fournir des solutions avancées de traitement de l'eau et de recyclage des eaux usées. Les goulots d'étranglement et les sensibilités aux coûts restent liés à la volatilité des matières premières spécialisées (par exemple, l'oxyde d'éthylène et les chaînes liées aux isothiazolinones) et à la logistique, ce qui maintient les stratégies de fabrication localisée, de sous-traitance et de multi-approvisionnement au cœur de la compétitivité des fournisseurs.
Paysage concurrentiel
L'intensité concurrentielle est modérée, les entreprises leaders accélérant la consolidation pour sécuriser des plateformes technologiques et une empreinte régionale. L'acquisition par Veolia des 30 % restants de Water Technologies and Solutions donne à l'entreprise un contrôle de bout en bout sur les produits chimiques, les équipements et les diagnostics par IA, avec 90 millions EUR de synergies supplémentaires ciblées d'ici 2027. Ecolab a acquis Barclay Water Management pour 50 millions USD en novembre 2024, ajoutant la technologie propriétaire du système monochloramine iChlor à sa suite numérique ECOLAB3D. Ces mouvements soulignent un glissement vers des solutions intégrées qui fidélisent les clients via des contrats basés sur la performance.
Solenis investit 193 millions USD pour étendre la capacité américaine de polymères de polyvinylamine utilisés dans les coagulants haute résistance, complétant son acquisition en 2024 de l'activité floculants miniers de BASF. Kemira alloue 500 millions EUR aux produits à contenu renouvelable d'ici 2030, anticipant une préférence croissante pour les floculants et inhibiteurs de corrosion biosourcés en Europe. Les acteurs régionaux plus petits se concentrent sur des formulations de niche mais font face à la volatilité des matières premières et au renforcement des réglementations sur la toxicité qui augmentent les coûts de conformité. La différenciation numérique se distingue : les fournisseurs proposant des tableaux de bord cloud liés à des capteurs en ligne fidélisent des contrats de service pluriannuels et stimulent la vente croisée de mélanges de spécialité au sein du marché des produits chimiques pour le traitement industriel de l'eau.
Leaders du secteur des produits chimiques pour le traitement industriel de l'eau
-
Kemira
-
Ecolab Inc.
-
Solenis LLC
-
SNF Group
-
Kurita Water Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques de traitement industriel de l'eau Entreprises couvertes dans ce rapport
- 3M
- Accepta Water Treatment
- BASF
- Buckman
- Chemifloc
- Clariant
- DuPont
- Ecolab Inc.
- Feralco AB
- Italmatch AWS
- IXOM
- Kemira
- Kurita Water Industries Ltd
- Lenntech B.V.
- SNF Group
- Solenis LLC
- Thermax Limited
- Veolia Water Technololgies, Inc.
Opportunités de marché et perspectives d'avenir
La réutilisation industrielle et l'approvisionnement en eau de process haute spécification continuent de créer des espaces vierges pour des programmes chimiques qui protègent les membranes et stabilisent la performance sous des charges industrielles variables. L'activité de projets intègre déjà la consommation chimique dans de nouveaux actifs : VA TECH WABAG a obtenu une commande de traitement d'eau industrielle pour le projet d'expansion de la raffinerie et du complexe pétrochimique de Bina de Bharat Petroleum Corporation Limited dans le Madhya Pradesh (janvier 2026), incluant une installation de rejet liquide zéro qui augmente généralement la demande en antitartres, nettoyants, coagulants et floculants, ainsi qu'en solutions de contrôle de la corrosion pour des boucles multi-étapes. En Europe, Evides Industriewater a fait avancer une nouvelle installation d'eau de process à Botlek, aux Pays-Bas, avec une mise en service prévue au T3 2026 (annoncée en avril 2026), soutenant l'investissement continu dans des pôles industriels de l'eau axés sur la fiabilité, qui reposent sur des programmes constants de dosage et de surveillance.
Le contrôle des PFAS et des micropolluants constitue également un ensemble d'opportunités actuel, car les politiques et les programmes modifient déjà les choix de traitement et le mix chimique. L'EPA américaine a maintenu un programme actif de réglementation des PFAS en 2026, avec des propositions de règles ouvertes à consultation publique (mai 2026). L'UE a adopté la directive (UE) 2024/3019, qui exige des évaluations des risques pour les micropolluants dans les eaux urbaines usées et l'application progressive d'un traitement quaternaire pour les grandes agglomérations, poussant les interfaces industrielles et municipales vers des filières de traitement à taux d'élimination plus élevé. Les investissements dans la réutilisation renforcent la visibilité de la demande pour les produits chimiques avancés, notamment le gouvernement d'Australie-Occidentale annonçant un investissement de 81 millions AUD (juin 2026) pour étendre l'usine de recyclage de l'eau de Kwinana de 10 millions de litres par jour de production d'eau recyclée, et Fluence obtenant un contrat d'installation d'eau industrielle de 3,7 millions USD au Texas (mai 2026) utilisant l'ultrafiltration et l'osmose inverse pour l'appoint des tours de refroidissement. Ensemble, ces exemples renforcent le basculement vers des systèmes centrés sur les membranes, où les antitartres, les stratégies biocides et les produits chimiques de nettoyage fonctionnent comme des consommables récurrents.
Développements industriels récents dans Marché des produits chimiques de traitement industriel de l'eau
- Juillet 2026 : Kurita et Membrane Group India ont créé Kurita Membrane India Pvt Ltd pour fournir des solutions avancées de traitement de l'eau et de recyclage des eaux usées à l'industrie électronique et des semi-conducteurs en Inde. L'entreprise se concentre sur un segment de haute pureté où les programmes chimiques, les produits chimiques d'entretien des membranes et les exigences strictes de contrôle de la contamination augmentent la valeur des solutions groupées et du support technique local.
- Mai 2025 : Veolia a finalisé l'acquisition de la participation de 30 % de CDPQ dans Water Technologies and Solutions, donnant à Veolia la pleine propriété de la plateforme. Cette acquisition renforce sa capacité à intégrer des produits chimiques spécialisés, des équipements et une surveillance basée sur l'IA au sein de programmes commerciaux unifiés, favorisant les contrats basés sur la performance et les ventes croisées.
- Novembre 2024 : Ecolab a acquis Barclay Water Management pour 50 millions USD, ajoutant la technologie du système iChlor Monochloramine et l'intégrant dans la plateforme numérique ECOLAB3D. Cet accord a élargi l'offre d'Ecolab en matière de sécurité de l'eau sur site et de contrôle microbiologique, renforçant le basculement vers une combinaison de chimie et de gestion numérique plutôt qu'une simple fourniture de produits chimiques.
Marché des produits chimiques de traitement industriel de l'eau Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des programmes chimiques utilisés pour conditionner, protéger et nettoyer les systèmes d'eau industriels, afin que les équipements fonctionnent de manière fiable et que les objectifs de rejet ou de réutilisation puissent être atteints. Il inclut les produits chimiques appliqués dans les boucles d'admission, d'eau de process, de refroidissement, de chaudière et d'eaux usées sur les sites industriels.
Exclusions du périmètre : Exclut les produits chimiques de traitement de l'eau potable municipale ainsi que les équipements et services non chimiques tels que les membranes, les filtres et les pompes.
Aperçu de la segmentation
- Par type de produit
- Inhibiteurs de tartre
- Inhibiteurs de corrosion
- Biocides et désinfectants
- Coagulants et floculants
- Conditionneurs de pH
- Antimousses
- Désoxygénants
- Conditionneurs de boues
- Oxydants
- Autres
- Par secteur d'utilisation final
- Pétrole et gaz
- Énergie
- Papier
- Métaux et mines
- Produits chimiques
- Autres secteurs d'utilisation final
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'établissement d'une image cohérente de l'activité industrielle et des modes de consommation d'eau qui déterminent généralement la demande en dosage. Nous avons consulté des sources publiques telles que l'US EPA, la série sur l'utilisation de l'eau de l'USGS, les indicateurs industriels d'Eurostat, les flux commerciaux d'UN Comtrade pour les catégories de produits chimiques pertinentes, ainsi que les orientations en matière d'eaux usées et de réutilisation émanant d'organismes tels que l'IWA.
Afin de maintenir des hypothèses réalistes par utilisation finale, nous avons également examiné les rapports annuels et les brochures techniques des entreprises, les présentations aux investisseurs, les mises à jour réglementaires et la couverture presse fiable sur les nouvelles installations, les fermetures et la conformité aux rejets d'eaux usées. Dans quelques cas, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données d'expéditions d'importation et d'exportation au niveau des envois afin de vérifier les empreintes des fournisseurs et les évolutions de la composition. Les sources mentionnées ici sont illustratives, et d'autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour valider le bassin de demande et la logique de tarification, notamment là où les données publiques ne sont pas suffisamment précises au niveau du produit. Nous avons échangé avec un ensemble de fournisseurs de produits chimiques, de formulateurs, de distributeurs, d'équipes EPC et de services liés à l'eau, ainsi qu'avec des utilisateurs finaux industriels en Asie-Pacifique, en EMEA et dans les Amériques, afin que les pratiques opérationnelles régionales, l'intensité de la conformité et le comportement d'achat soient reflétés de manière cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle central a été construit à partir d'un bassin de demande descendant qui relie le débit d'eau industrielle à l'intensité de traitement typique, puis convertit ce résultat en valeur chimique à l'aide de plages de dosage moyennes et de fourchettes de prix. Nous avons cartographié le bassin de demande à l'aide d'indicateurs tels que la production d'énergie thermique et les besoins en eau d'alimentation des chaudières, le taux d'utilisation des capacités de raffinage et de pétrochimie, la production de pâte à papier et de papier, l'activité sidérurgique et minière, ainsi que la croissance des investissements dans le traitement et la réutilisation des eaux usées industrielles.
Une fois les totaux régionaux établis, nous avons utilisé des approximations ascendantes sélectives pour corroborer les chiffres, notamment des ventilations échantillonnées des revenus des fournisseurs, des vérifications des canaux sur les offres groupées de produits courantes, et des contrôles volume multiplié par prix de vente moyen pour les lignes à forte utilisation telles que les inhibiteurs de corrosion, les inhibiteurs de tartre et les biocides. Lorsque des lacunes existaient, des fourchettes ont été appliquées sur la base des industries comparables les plus proches dans la même zone géographique, puis ajustées après retour d'experts.
Les prévisions ont été générées à l'aide d'une régression multivariée, avec des variables indépendantes liées aux mêmes indicateurs de production industrielle et de capacité utilisés dans le bassin de demande. Nous avons également intégré le resserrement attendu des normes de rejet et des objectifs de réutilisation qui tendent à accroître l'intensité du traitement au fil du temps. Les hypothèses sur l'évolution du prix de vente moyen ont été maintenues à un niveau pratique en utilisant l'inflation observée, les signaux sur les matières premières et les attentes issues des entretiens concernant le calendrier de renégociation des contrats, plutôt qu'en supposant des courbes de prix régulières.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les tendances régionales de la production industrielle, les mouvements commerciaux pour les principales classes de produits chimiques et les performances divulguées des lignes d'activité pertinentes dans les documents publics. Lorsqu'un chiffre semblait incorrect, nous avons retracé le facteur déterminant jusqu'à son entrée, puis vérifié à nouveau les unités, le calendrier de conversion des devises et toute hypothèse aberrante sur le dosage ou la tarification avant qu'il ne passe en revue.
Un processus de révision interne en plusieurs étapes a été suivi, et les experts ont été recontactés lorsque de nouveaux ajouts de capacité, des changements réglementaires ou des mouvements brusques des matières premières pouvaient modifier la demande à court terme ou les prix de vente moyens. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Comparaison du dimensionnement du marché des produits chimiques de traitement industriel de l'eau par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les produits chimiques de traitement industriel de l'eau diffèrent souvent, même lorsque le nom du sujet semble identique. Les écarts proviennent généralement de ce qui est comptabilisé comme industriel par opposition à municipal, de la manière dont les services et les équipements sont traités, et de la façon dont les prix sont convertis et mis à jour d'une année à l'autre.
Les produits chimiques de traitement de l'eau potable municipale sont exclus car ils obéissent à des facteurs de demande et à des cycles d'approvisionnement différents, et dans le périmètre de Mordor Intelligence, ils se situent en dehors du total des produits chimiques de traitement industriel de l'eau. C'est pourquoi certains chiffres plus élevés ne concordent pas. Des différences apparaissent également lorsqu'une estimation intègre des équipements de traitement, des contrats de service sur site ou des paniers de produits chimiques de traitement de l'eau plus larges qui ne se limitent pas aux boucles industrielles. Un autre facteur courant est l'année utilisée pour la conversion des devises, et la rapidité avec laquelle les prix catalogue et les prix contractuels sont actualisés, ce qui peut faire varier la valeur déclarée mme si les volumes sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,86 milliards USD (2026) | |
| Éditeur mondial de recherche A | 19,02 milliards USD (2026) | Utilise un ensemble plus restreint d'applications industrielles incluses et tend à conserver des hypothèses de dosage et de prix de vente moyen prudentes, ce qui réduit la valeur totale pour la même année. |
| Éditeur de recherche sectorielle B | 41,74 milliards USD (2025) | Semble utiliser un panier de produits chimiques plus large pouvant mélanger la demande municipale et industrielle, et l'année de base ainsi que la fenêtre de prévision diffèrent, ce qui amplifie les écarts de comparabilité. |
Le tableau montre que l'écart s'explique principalement par l'alignement du périmètre et de l'année plutôt que par une seule entrée. En maintenant les inclusions liées aux boucles d'eau industrielles et en recoupant ensuite les totaux avec des vérifications de la réalité en matière de production, de capacité et de tarification, nous obtenons un chiffre plus facile à réconcilier avec des facteurs observables et des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques pour le traitement industriel de l'eau ?
Le marché est évalué à 24,86 milliards USD en 2026 et devrait atteindre 32,74 milliards USD d'ici 2031.
Quel segment de produit domine le marché ?
Les inhibiteurs de corrosion occupent la première position, représentant 23,62 % de la part de marché des produits chimiques pour le traitement industriel de l'eau en 2025.
Quelle région connaît la croissance la plus rapide ?
La région Moyen-Orient et Afrique devrait progresser à un TCAC de 6,8 % jusqu'en 2031, dépassant les autres régions.
Pourquoi les réglementations PFAS sont-elles importantes pour la demande de produits chimiques ?
Des limites PFAS plus strictes obligent les services publics à adopter des coagulants améliorés et des produits chimiques de post-traitement, stimulant considérablement les volumes du marché.
Comment l'IA modifie-t-elle la consommation de produits chimiques ?
Les plateformes de dosage en temps réel réduisent le surdosage de 15 à 25 %, diminuant les déchets tout en assurant la conformité, et deviennent un facteur de différenciation clé pour les fournisseurs.